


Globale Isotonische Getränke Marktsegmentierung, Nach Produkt (Ready-to-Drink und Pulver & Tabletten), Verpackung (PET-Flaschen, Dosen, und Beutel & Tubs), Anwendung (Sport & Übung Hydration, Everyday Hydration, Recovery & Rehydration, and Others), Endbenutzer (Professional Athletes, Freizeitsportarten & Fitness Trends
Was ist die Isotonische Getränke Marktgröße und Wachstumsrate
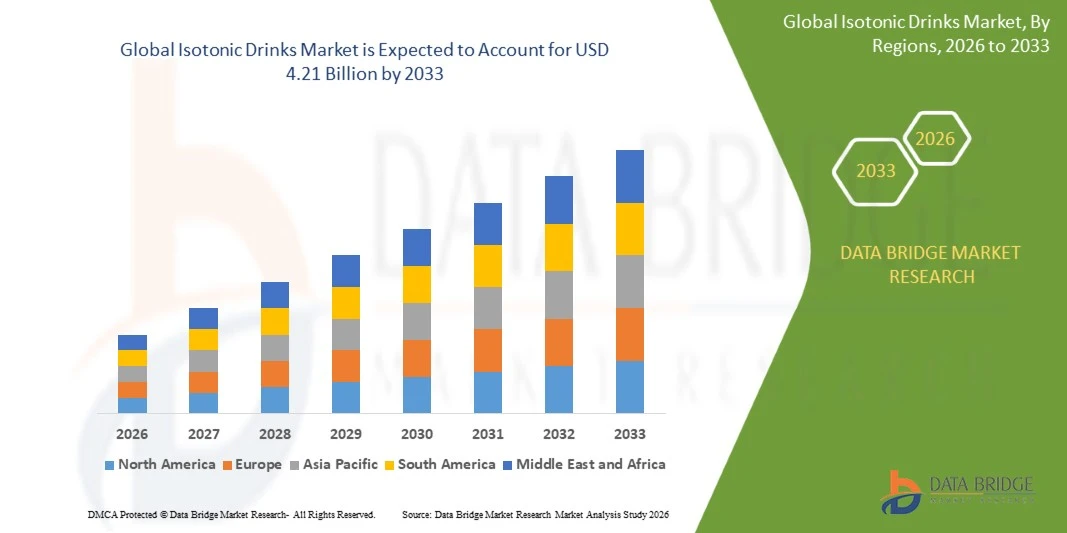
- Nach der Data Bridge Market Research Analyse wurde der isotonic Getränkemarkt auf2,45 Mrd. USD im Jahr 2025und wird zu erreichen4,21 Mrd. USD bis 2033, in einemCAGR von 7,0% von 2026 bis 2033, über globale Sport- und Wellness-Kanäle.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Teilnahme an Sport und Fitness, steigende Nachfrage nach niedrigeren Zuckerhydratisierung und erweiterte Anwendungen über Übung, alltägliche Wellness, Erholung und berufliche Nutzung.
- Die zunehmende Verschiebung in Richtung aktiver Lebensstile, funktioneller Hydratation und reduzierter Zucker, kombiniert mit wachsendem Bewusstsein für Elektrolyt und Kohlenhydrat-Auffüllung während der Bewegung, unterstützt die Marktakzeptanz. Isotonische Getränke werden über Ausdauertraining, Teamsport, Fitness-Sessions und tägliche Wellness-Routinen verzehrt, Kohlenhydrate und Elektrolyte liefern, die die Flüssigkeitsaufnahme in den größeren Sportgetränken und funktionellen Getränken unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 2.45 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.21 Milliarden
- Prognose CAGR (2026–2033): 7,0%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Isotonischen Getränkemarktes
- Nordamerika dominierte den isotonischen Getränkemarkt mit dem größten Umsatzanteil von 35,80% im Jahr 2025, unterstützt durch starke Sportbeteiligung, etablierte Getränkemarken und breite Einzelhandelsverfügbarkeit von Hydratationsprodukten in der ganzen Region und große Sportmärkte.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 8,90% von 2026 bis 2033 sein, die durch steigendes Gesundheitsbewusstsein, erweiterte Fitness-Kultur und wachsende Nachfrage nach Elektrolytgetränken in städtischen und aufstrebenden Märkten bewirtschaftet wird.
- Das ready-to-drink-Segment führte den Markt mit einem Anteil von 71,4% im Jahr 2025, angetrieben durch Komfort, breite Verteilung und starke Markenpräsenz über Kanäle.
- Pulver und Tabletten sind die am schnellsten wachsende Produktart, projiziert, um eine CAGR von 8,9% zu registrieren, was die Nachfrage nach tragbaren, anpassbaren Hydratationsformaten widerspiegelt.
- Das Segment PET-Flaschen dominierte die Verpackungskategorie mit einem Umsatzanteil von 58,7% im Jahr 2025, geführt von Leichtbau und umfangreichem Einsatz im Einzelhandel und Sport.
- Sport- und Übungshydrate entfielen 2025 auf 54,6% des Marktanteils, bevorzugt durch steigende Nachfrage nach leistungsorientierten Elektrolytgetränken während des Trainings und der Veranstaltungen.
- Das alltägliche Hydratationssegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 8,8%, angetrieben durch die Erhöhung der Wellness- und funktionellen Getränkenachfrage.
Bericht Umfang und Isotonische Getränke Marktsegmentierung
|
Attribute |
Isotonische Getränke Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Isotonischen Getränkemarkt
- Getränkefirmen bewegen sich zunehmend in Richtung niedrigeren Zucker- und Null-Zucker-Isotonic-Formulierungen, die Kombination von Elektrolyten, Kohlenhydraten und funktionellen Inhaltsstoffen mit saubereren Etiketten, um Leistungsanforderungen zu erfüllen und die Gesundheitserwartungen in allen Verbrauchergruppen zu ändern.
- Zum Beispiel, im März 2026, Gatorade gestartet Gatorade Lower Sugar, sein erstes Sportgetränk mit 75% weniger Zucker als Gatorade Thirst Quencher und keine künstlichen Aromen, Süßungsmittel oder Farben, landesweit in vier Aromen und Teil seines Advanced Hydration System zur Verfügung, für alltägliche Mover, die weniger Zucker suchen, ohne die Leistung zu beeinträchtigen.
- Marken erweitern isotonische Portfolios über Elite-Sport hinaus, Einführung von Hydratationsprodukten für alltägliche Mover, Fitness-Nutzer und Wellness-Verbraucher durch neue Aromen, Unterzucker-Varianten und bequeme Formate für verschiedene Anlässe.
- Funktionelle Verbesserungen wie Kreatin, Aminosäuren und Vitamine, zusammen mit Elektrolytwasser und Mischungen, werden hinzugefügt, um Hydratation Angebote für verschiedene Schweißanlässe und Verbraucherpräferenzen zu erweitern.
- Zum Beispiel, Anfang 2026, Coca-Cola’s Powerade fügte zwei Null-Zucker-Produkte, Powerade Ultra und Power Water, seine ersten neuen Produkte in mehr als einem Jahrzehnt, mit Ultra einschließlich lagerstabilisierten Kreatin und 50% mehr Elektrolyten als original Powerade, reflektierende Nachfrage nach Nicht-Zucker-Optionen und eine Reihe von Hydratationslösungen für verschiedene Schweißanlässe.
- Da die Sportbeteiligung, das Gesundheitsbewusstsein und die Nachfrage nach funktionsfähigen Getränken mit niedrigerem Zucker weiter ausbauen, werden isotonische Getränke voraussichtlich über Leistungsgetränke hinaus zu Mainstream-Hydratationsprodukten entwickeln, die den Alltag von Wellness und aktives Leben in Regionen weltweit unterstützen.
Was sind die Haupttreiber des Isotonischen Getränkemarktes
- Steigende Teilnahme an Sport, Laufen, Fitness-Training und Freizeit-Fitness erhöht die Nachfrage nach Getränken, die Flüssigkeiten, Elektrolyte und Kohlenhydrate durch Schweiß beim Training und Wettbewerb ersetzen.
- Zum Beispiel, im März 2026, nach PepsiCo, erleben geschätzt 150 Millionen Amerikaner milde bis moderate Dehydratisierung wöchentlich, Unterstützung der Nachfrage nach wissenschaftlich-unterstützten Elektrolyt Getränken, die besser als Wasser für alltägliche Mover und Athleten hydratisieren, als Gatorade Positionen Hydratation als relevant über Elite Athleten oder extreme Situationen.
- Marken investieren in neue Starts, Sportpartnerschaften und Marketing-Kampagnen, die das Bewusstsein für Hydratation und Elektrolytbedarf unter Sportlern und allgemeinen Verbrauchern im Einzelhandel, in digitalen und Event-Kanälen erhöhen.
- So wurde Suntorys Lucozade Sport Ice Kick im Jahr 2025 laut Food and Drink Federation zum größten immer neuen Produktstart der Marke und bietet Kohlenhydrate und Elektrolyte mit weniger als 4,5 g Zucker pro 100ml, während das Zuckerreduktionsprogramm des Unternehmens seit 2013 Zucker um 57% im Durchschnitt in seinem Portfolio reduziert hat.
- Mit Verbrauchern, die gesündere Alternativen suchen, bieten Isoton-Getränke mit niedriger Zuckermenge Leistung mit reduzierten Kalorien, Unterstützung bei gesundheitsbewussten Benutzern und breiteren Zugang zu Getränke- und Pulverformaten im Einzelhandel und Online-Kanäle.
Welche Faktoren erschweren das Wachstum des isotonischen Getränkemarktes
- Isotonische Getränke blicken auf Zucker, Süßungsmittel und Zusatzstoffe, während steigende Zutat-, Verpackungs- und Logistikkosten Druck- und Preisflexibilität auf reife und aufstrebende Märkte begrenzen können.
- So betonte Suntory Beverage & Food GB&I im Juni 2026 nach Angaben der Food and Drink Federation ein vollständig nicht-HFSS-Portfolio und ein Zuckerreduktionsprogramm, das Zucker seit 2013 durchschnittlich um 57% reduziert hat und den anhaltenden Reformierungsdruck widerspiegelt.
- Der Wettbewerb aus Elektrolytwässern, Pulvern, Energy Drinks und Klarwasser kann den isotonischen Getränkeanteil begrenzen, vor allem bei Verbrauchern, die sie nur für intensive Übungen und nicht für die tägliche Hydratation geeignet sehen.
- Verbraucher Skepsis über künstliche Süßungsmittel, Farben und Geschmacksrichtungen kann eine kostspielige Reformulation erfordern, während Etikettierung und Marketing-Anforderungen weiterhin der regulatorischen Kontrolle in vielen Ländern unterliegen, da Marken jetzt Produkte ohne künstliche Aromen, Süßungsmittel oder Farben fördern.
- Zum Beispiel, im Dezember 2025, Gatorade entfiel 65.5% der US-Sportdrinksverkäufe, betont starke Markenkonzentration, die Lagerraum, Werbesicht und Wachstumschancen für kleinere isotonic Wettbewerber, regionale Marken und neue Teilnehmer, die nationale Verteilung als Marken für begrenzte Kühler Raum und Einzelhandelsunterstützung konkurrieren können.
- Die Kombination aus Zuckerregelung, intensivem Wettbewerb, Reformierungskosten und preisempfindlichen Verbrauchern kann die Expansion unter kleineren Marken einschränken, insbesondere dort, wo etablierte Produkte den Einzelhandel dominieren oder wo die Verbraucher für die leichte Aktivität das Wasser als ausreichend empfinden.
Wie wird der Isotonische Getränkemarkt segmentiert
Der isotonic Getränkemarkt wird auf Basis von Produkt, Verpackung, Anwendung und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der isotonische Getränkemarkt zu getränkenfertigen und pulver- und tabletten segmentiert. Das ready-to-drink-Segment dominierte den Markt mit einem Anteil von 71,4% im Jahr 2025, unterstützt durch Bequemlichkeit, breite Verbreitung und starke Markenpräsenz im Einzelhandel und im Sport. Konsistente Konzentration von Kohlenhydraten und Elektrolyten für den sofortigen Verbrauch. Sie sind weit verbreitet über Ausdauersportarten, Turnhallen und Freizeitaktivitäten. Verbesserungen in Aromen, Tiefzucker-Formulierungen und Verpackungen verstärken die Nachfrage weiter. Die Integration mit Sportsponsorships und Retail Promotions ermöglicht auch eine stärkere Verbraucherreichweite über Supermärkte, Convenience Stores und Online-Kanäle.
Das Segment Pulver und Tabletten wird mit einem CAGR von 8,9 % von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach tragbaren, anpassbaren Hydratationsformaten angetrieben wird. Pulver und Tabletten sind leicht, leicht zu lagern und ermöglichen es Benutzern, die Konzentration für verschiedene Aktivitäten einzustellen. Ihre Anwendungen umfassen Ausdauertraining, Reisen, Outdoor-Sport und tägliche Hydratation. Das zunehmende Interesse an einer kostengünstigen Hydratation und einer nachhaltigen Verpackung schafft zusätzliche Nachfrage für Sportler, Einzelhändler und Online-Plattformen. Verbesserungen in der Lösungs- und Geschmacksverbesserung verbessern die Benutzererfahrung. Elektrolytische Getränkemischungen erweitern auch den kommerziellen Einsatz. Pulverformate ermöglichen die Einstellung der Konzentration für verschiedene Übungsdauern und Marken stellen Elektrolytmischungen vor, die für die Tageshydratisierung konzipiert sind.
- Durch Verpackung
Auf Basis der Verpackung wird der isotonic Getränkemarkt in PET-Flaschen, Dosen und Beutel & Tuben segmentiert. Das Segment PET-Flaschen dominierte den Markt mit 58,7% Anteil im Jahr 2025, unterstützt durch Leichtbau, verschließbare Kappen und umfangreichen Einsatz im Einzelhandel und Sport. Diese Verpackung bietet eine ausgewogene Kombination aus Portabilität, Kosteneffizienz und Ablage für hochvolumige Getränke. Seine Verfügbarkeit in mehreren Größen und Lieferanten erweitert die potenzielle Kundenbasis. Marken verwenden Sportkappen und gerippte Flaschendesigns, um den Griff und die Bequemlichkeit während des Trainings zu verbessern. Das Format unterstützt auch Recyclingprogramme und Recycling-Initiativen auf den Märkten.
Das Segment Sachets and Tubs wird das schnellste Wachstum bei einem CAGR von 9,4% von 2026 bis 2033, unterstützt durch die zunehmende Annahme von pulverförmigen Hydratationsprodukten, E-Commerce-Verkäufen und reduziertem Verpackungsgewicht, registrieren. Einzel-Sachets ermöglichen eine tragbare, kostengünstige Hydratation und flexible Dosierung für Sportler und Reisende. Verbraucher wählen zunehmend Formate, die den Kunststoffeinsatz und die Transportkosten reduzieren. Marken entwickeln Stick-Packs und Tuben, die Fitness-Säcke, Arbeitsplatznutzung und Abonnement-Modelle passen. Verbesserte Geschmackssysteme und klarere Etikettierung stärken die Attraktivität des Segments weiter. Haltbarkeit und Auflösbarkeit bleiben wichtige Überlegungen zur Expansion.
- Anwendung
Auf der Grundlage der Anwendung wird der isotonic Getränkemarkt in Sport & Bewegung Hydratation, tägliche Hydratation, Erholung & Rehydrierung und andere segmentiert. Das Segment Sport- und Übungshydrate dominierte die Anwendungskategorie mit 54,6% Anteil im Jahr 2025, unterstützt durch steigende Nachfrage nach leistungsorientierten Elektrolytgetränken. Isotonische Getränke bieten Kohlenhydrate und Natrium, um die Hydratation während des längeren Trainings zu unterstützen. Aktive Lebensstile erhöhen den Verbrauch bei Läufern, Radfahrern und Teamsportteilnehmern. Das Wachstum bei Ausdauerereignissen und die Teilnahme an Fitness verstärkt die Nachfrage weiter. Verbraucher suchen auch Produkte, die Geschmack, Leistungsunterstützung und niedrigeren Zucker kombinieren, unterstützt durch Partnerschaften mit Clubs und Athleten.
Das alltägliche Hydratationssegment soll das schnellste Wachstum bei einem CAGR von 8,8% von 2026 bis 2033 registrieren, angetrieben durch das zunehmende Wohlbefinden, die Nachfrage nach funktionellen Getränken und das Interesse an Elektrolyten jenseits des Sports. Unterzucker-Isotonic- und Elektrolyt-Produkte appellieren an Büroarbeiter, Pendler und aktive Familien. Marken in Nordamerika, Europa und Asien-Pazifik investieren in neue Formate und Aromen. Einzelhandel und Online-Verfügbarkeit schaffen zusätzliche Möglichkeiten. Klare Hydratation Messaging macht diese Produkte besonders attraktiv für Mainstream-Verbraucher. Unterstützende Gesundheitstrends können die Adoption in Regionen und Altersgruppen weiter verbessern, insbesondere wenn Produkte als unterzuckerte tägliche Optionen positioniert werden.
- Mit dem Endbenutzer
Auf der Basis des Endbenutzers wird der isotonic Getränkemarkt zu professionellen Athleten, Freizeitsportlern & Fitness-Enthusiasten, allgemeinen Verbrauchern, Outdoor & Berufstätigen und anderen segmentiert. Das Segment Freizeitsportler und Fitness-Enthusiasten dominierte die Endbenutzer-Kategorie mit 41,2% Anteil im Jahr 2025, unterstützt durch steigende Anforderungen an eine bequeme Hydratation. Fitness-Nutzer, Läufer und Amateur-Athleten verlassen sich auf isotonische Getränke, um Leistung zu erhalten und Flüssigkeiten zu erholen. Das Segment kauft über Einzelhandel, Komfort und Online-Kanäle. Eine verstärkte Teilnahme an Fitness- und Ausdauerveranstaltungen schafft weitere Möglichkeiten. Der häufige Verbrauch macht auch Geschmack, Preis und Verfügbarkeit wichtige Überlegungen bei Kaufentscheidungen.
Das allgemeine Verbrauchersegment soll das schnellste Wachstum bei CAGR von 8,7% von 2026 bis 2033 registrieren, das durch das zunehmende Wellness-Bewusstsein, die Nachfrage nach Tiefzuckerhydratation und das Interesse an Elektrolyten für tägliche Routinen getrieben wird. Jeden Tag wählen Benutzer Geschmacks-, funktionelle Getränke für Arbeit, Reisen und Freizeit. Marken erweitern Portfolios und Retail-Präsenz, um Mainstream-Shopper zu erreichen. Eine engere Zusammenarbeit mit Händlern und Online-Plattformen beschleunigt die Sichtbarkeit der Produkte. Klare Nährinformationen unterstützen die Adoption weiter. Preis, Geschmack und wahrgenommene gesundheitliche Vorteile bleiben wichtige Erwägungen für den Wiedereinkauf über Einzelhandel, Online-Kanäle und Haushaltseinkaufskörbe.
Welche Region hält den größten Teil des Isotonischen Getränkemarktes
- Nordamerika dominierte den isotonischen Getränkemarkt mit dem größten Umsatzanteil von 35,80% im Jahr 2025, unterstützt durch starke Sportbeteiligung, etablierte Getränkemarken und breite Einzelhandelsverfügbarkeit von Hydratationsprodukten in der ganzen Region und große Sportmärkte.
- Die Region profitiert auch von einer großen Sport- und Fitnesskultur, einem starken Getränkemarketing und der Präsenz etablierter Hydratationsmarken sowie der steigenden Nachfrage nach Produkten mit niedrigerzuckertem Zucker. Die zunehmende Innovations-, Einzelhandels- und Sportpartnerschaften stärken weiterhin die Position Nordamerikas auf dem globalen Markt, unterstützt durch starke Handelspartnerschaften und Verbraucherbewusstsein.
US Isotonische Getränke Markt Insight
Der US-amerikanische isotonische Getränkemarkt zeigt durch steigende Investitionen in Hydratationsinnovationen, Tiefzucker-Formulierungen und alltägliche Elektrolytprodukte ein konsistentes Wachstum. Getränkeunternehmen, Einzelhändler und Sportorganisationen konzentrieren sich zunehmend auf die Leistungs- und Wellnesspositionierung. Darüber hinaus tragen eine große Sportkultur und weitere Markteinführungen von minderzucker- und funktionellen Hydratationsprodukten, unterstützt durch starke Einzelhandelsverteilung und Marketing, zum Marktwachstum in den USA, insbesondere bei aktiven Verbrauchern und jungen Erwachsenen bei.
Kanada Isotonische Getränke Markt Einblick
Der isotonic Getränkemarkt Kanadas wird durch steigende Fitness-Teilnahme, Sportaktivitäten und wachsende Nachfrage nach funktionellen Getränken angetrieben. Große Marken, darunter Gatorade und Powerade, dominieren die wettbewerbsfähige Landschaft. Verbraucher bevorzugen zunehmend reduzierteZucker-Formulierungen, innovative Aromen und bequeme Verpackungen. Supermärkte, Convenience Stores und E-Commerce bleiben wichtige Vertriebskanäle. Trotz Preisempfindlichkeit und Wettbewerb bieten Wellnesstrends vielversprechende Wachstumsmöglichkeiten.
Asien-Pazifik Isotonische Getränke Markt Einblick
Der asiatisch-pazifische isotonische Getränkemarkt wird erwartet, dass er ein rasches Wachstum erlebt, das durch steigendes Gesundheitsbewusstsein, wachsende Fitnesskultur und steigende Nachfrage nach Elektrolytgetränken in Ländern wie Japan, China, Indien und Australien geprägt ist. Die wachsenden städtischen Bevölkerungen, die heißen Klimazonen und die starken Annehmlichkeiten des Einzelhandels unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen die etablierten isotonischen Marken der Region und die zunehmende Adoption von Sport- und Wellness-Gewohnheiten die Nachfrage nach Getränken in verschiedenen Verbrauchergruppen und Alterssegmenten.
Japan Isotonische Getränke Markt Einblick
Der japanische isotonische Getränkemarkt wächst stetig, angetrieben von einer langen Tradition von Elektrolytgetränken, starken Convenience-Store-Netzwerken, und steigende Aufmerksamkeit auf Hitze Krankheit Prävention und Feuchtigkeit. Die zunehmende Nutzung von isotonischen Getränken im Sport, in der Arbeit und im Alltag erhöht den Marktbedarf. Darüber hinaus setzt die starke Getränkeindustrie des Landes auf Produktqualität und steigendes Interesse an funktionellen Wellness-Getränken Japan als wichtigen Markt in ganz Asien-Pazifik, unterstützt durch konsequentes Verbraucherbewusstsein für hitzebedingte Gesundheitsrisiken und Hydratation.
China Isotonische Getränke Markt Einblick
Der China isotonic Getränkemarkt erlebt stetiges Wachstum, unterstützt durch die Ausweitung der Fitness-Teilnahme, wachsende Mittelklasse-Ausgaben und zunehmendes Interesse an funktionellen Getränken. Getränkeunternehmen, Einzelhändler und E-Commerce-Plattformen wollen zunehmend Elektrolyt- und Sporthydrierungsbereiche erweitern. Darüber hinaus unterstützt die zunehmende Sensibilisierung für Übungshydratisierung und ein rasches Wachstum im Online-Handel sowie die steigende Nachfrage nach bequemen Single-Save-Formaten eine breitere Übernahme von isotonic Getränken in China, insbesondere in Großstädten und jüngeren Verbrauchern.
Welche sind die Top-Unternehmen im Isotonischen Getränkemarkt
Die isotonic Getränkeindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Die Coca-Cola Company(US)
- PepsiCo, Inc.(US)
- Suntory Beverage & Food Limited(Japan)
- Otsuka Holdings Co., Ltd.(Japan)
- Kirin Holdings Company, Limited(Japan)
- Asahi Group Holdings, Ltd. (Japan)
- Keurig Dr. Pepper Inc. (USA)
- Nestlé S.A. (Schweiz)
- Danone S.A. (Frankreich)
- Unilever PLC (US)
- Abbott Laboratories (USA)
- Britvic plc (USA)
- Wissenschaft in Sport plc (U.K.)
- High5 (U.K.)
- Maurten AB (Schweden)
- Glanbia plc (Insel)
- Coca-Cola HBC AG (Schweiz)
- Uni-President Enterprises Corporation (Taiwan)
- Monster Beverage Corporation (USA)
- Tata Consumer Products Limited (Indien)
Was sind die neuesten Entwicklungen im Isotonischen Getränkemarkt
- Im März 2026, PepsiCo’s Gatorade gestartet Gatorade Lower Sugar, mit 75% weniger Zucker als Gatorade Thirst Quencher und keine künstlichen Aromen, Süßungsmittel oder Farben, landesweit in vier Aromen, Fruit Punch, Lemonade, Glacier Cherry, und Rain Berry, in 12, 20, und 28 fl. oz Flaschen Preis von USD 1.89 bis USD 3.39.
- Im März 2026 erweiterte Coca-Colas Powerade seine Lineup mit Powerade Ultra, mit Kreatin, verzweigtkettigen Aminosäuren, Vitaminen B3, B6 und B12, und Power Water, sowohl null Zucker als auch null Kalorien, Markieren die ersten neuen Produkte der Marke in mehr als einem Jahrzehnt, da die Sport-Wasser-Kategorie jährlich um zweistellig wächst, mit Powerade Ultra bietet lagerstabilisierte Kreatin und 50%
- Im Juni 2026 veröffentlichte die Food and Drink Federation eine Fallstudie zu Suntorys Lucozade Sport Ice Kick, die im Jahr 2025 als isotonic, non-HFSS Zitrusgetränk mit weniger als 4,5g Zucker pro 100ml gestartet wurde, und unterstreicht die Marke die größte jemals neue Produkt-Start und Suntorys 57% Bewegung Zuckerreduzierung seit 2013, während sie weiterhin Kohlenhydrate und Elektrolyte am Punkt des Schweißs während des Sports liefert.
- Im April 2026 startete die Coca-Cola Company ihre globale Power Your Fate Kampagne für die FIFA Weltmeisterschaft 2026, mit Fußballern Lamine Yamal und Rodrygo, um die Leistungshydrierung der Marke zu stärken.
- Im Mai 2026 relaunte PepsiCo sein Elektrolyt-Pulver-Portfolio mit aktualisierten Formulierungen, erfrischten Verpackungen und neuen Aromen in Gatorade Zero, Gatorlyte und Propel und reagierte auf die Nachfrage der Verbraucher nach einfacheren Wirkstoffprofilen.
- Im Juli 2025 startete Otsuka Pharmaceutical Pocari Sweat in Indien und erweiterte seine Präsenz im wachsenden südasiatischen Getränkemarkt.
- Im März 2025 kündigte Coca-Cola Canada eine mehrjährige Partnerschaft mit der Northern Super League an, benannte Powerade und Smartwater die offiziellen Hydratationspartner der ersten professionellen Frauen-Fußballliga Kanadas und ihrer sechs Clubs. Die Partnerschaft zielt darauf ab, die Markensicht zu stärken, den Frauensport zu unterstützen und das Verbraucherengagement durch digitale Kampagnen, Sendungen und Stadienaktionen zu erweitern.
- Im Mai 2024 erweiterte CWENCH Hydration seine nordamerikanische Präsenz mit elektrolytverstärkten, Null-Zucker-Sporthydratisierungsprodukten, die auf gesundheitsbewusste Verbraucher und Athleten abzielten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR ISOTONISCHE GETRÄNKE
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 ANKUNFT AUF DEM WELTWEITEN MARKT FÜR ISOTONISCHE GETRÄNKE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 Nachfrage- und Angebotsvariablen
2.2.8 VERBRAUCHSTENDENZ DER ENDPRODUKTE
2.2.9 TOP-TO-BOTTOM-ANALYSE
2.2.10 MESSSTANDARDS
2.2.11 ANALYSE DES LIEFERANTENANTEILS
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 Eigenmarken- vs. Markenanalyse
5.2 DYNAMIK DES VERFÜGBAREN EINKOMMENS DER VERBRAUCHER/DYNAMIK DER AUSGABEN
5.3 EINKAUFVERHALTEN UND -DYNAMIK
5.3.1 EMPFEHLUNG VON FAMILIE & FREUNDEN
5.3.2 FORSCHUNG
5.3.3 IMPULSIV
5.3.4 WERBUNG
5.3.4.1. Fernsehwerbung
5.3.4.2. ONLINE-WERBUNG
5.3.4.3. WERBUNG IM GESCHÄFT
5.3.4.4. AUSSENWERBUNG
5.4 WERBEAKTIVITÄTEN
5.5 Strategie zur Einführung neuer Produkte
5.5.1 ANZAHL DER NEUEN PRODUKTEINFÜHRUNGEN
5.5.1.1. LINIENVERLÄNGERUNG
5.5.1.2. NEUE VERPACKUNG
5.5.1.3. NEU GESTARTET
5.5.1.4. NEUE FORMULIERUNG
5.5.2 DIFFERENTIALPRODUKTANGEBOT
5.5.3 Erfüllung der Verbraucheranforderungen
5.5.4 Verpackungsdesign
5.5.5 PREISANALYSE
5.5.6 PRODUKTPOSITIONIERUNG
6 REGULATORISCHER RAHMEN UND REGIERUNGSINITIATIVEN
7 KENNZEICHNUNG UND ANSPRÜCHE
8 Faktoren, die den Kauf beeinflussen
9 WERTSCHÄTZUNGSKETTENANALYSE
10 LIEFERKETTENANALYSE
11 MARKENWETTBEWERBSANALYSE
11.1 STÄRKEN
11.2 SCHWÄCHE
11.3 ZERTIFIZIERUNGEN
11.4 MARKENWERTVERSPRECHEN
12 VERBRAUCHERTYP UND SEINE KAUFWAHRNEHMUNG
12.1 MILLENIALS
12.2 GEN X
12.3 BABYBOOMER
13 AUSWIRKUNGEN DER COVID-19-PANDEMIE
13.1 ANALYSE DER AUSWIRKUNGEN VON COVID-19 AUF DEN MARKT
13.2 NACHWIRKUNGEN VON COVID-19 UND REGIERUNGSINITIATIVE ZUR MARKTANSTIMMEN
13.3 STRATEGISCHE ENTSCHEIDUNGEN FÜR HERSTELLER NACH COVID-19, UM WETTBEWERBSFÄHIGE MARKTANTEILE ZU GEWINNEN
13.4 PREISEINFLÜGE
13.5 AUSWIRKUNGEN AUF DIE NACHFRAGE
13.6 AUSWIRKUNGEN AUF DIE LIEFERKETTE
13.7 SCHLUSSFOLGERUNG
14 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH PRODUKTTYP
14.1 ÜBERSICHT
14.2 NORMAL
14.3 NATÜRLICHER ZUCKER
14.4 KALORIENARM
14.5 ZUCKERFREI
15 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH TYP
15.1 ÜBERSICHT
15.2 STILL
15.3 Kohlensäurehaltiges/Sprudelwasser
16 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH GESCHMACKSRICHTUNG
16.1 ÜBERSICHT
16.2 ORIGINAL/UNAROMATISIERT
16.3 AROMATISIERT
16.3.1 Zitrone
16.3.2 KOKOSNUSS
16.3.3 Pfirsich
16.3.4 Grüner Tee
16.3.5 Fruchtpunsch
16.3.6 GRÜNER APFEL
16.3.7 GRANATAPFEL
16.3.8 BLAUBEERE
16.3.9 HIMBEERE
16.3.10 ERDBEERE
16.3.11 MANGO
16.3.12 Wassermelone
16.3.13 ORANGE
16.3.14 ALOE VERA
16.3.15 Ananas
16.3.16 ERDBEERE
16.3.17 HIMBEERE
16.3.18 BEEREN-AUFGANG
16.3.19 Gemischter Fruchtaufguss
16.3.20 MOCHA
16.3.21 SONSTIGES
17 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH KATEGORIE
17.1 ÜBERSICHT
17.2 BIO
17.3 ANORGANISCHE
18 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH HAUPTZUTATEN
18.1 ÜBERSICHT
18.2 TAURIN
18.3 Koffein
18.4 GUARANA
18,5 VITAMINE
18,6 L-Cartinin
18.7 ANTIOXIDANTIEN
18.8 GINSENG
18.9 GINKGO BILOBA
18.1 ZUCKER
18.11 GLUCURONOLACTON
18.12 YERBA MATE
18,13 GABA
18.14 ACAI-BEERE
18.15 MARIENDISTEL
18.16 INOSIT
18.17 YOHIMBIN
18.18 KÜNSTLICHE SÜSSSTOFFE
18.19 SONSTIGES
19 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH ANWENDUNG
19.1 ÜBERSICHT
19.2 VOR DEM TRAINING
19.3 WIEDERHERSTELLUNG
19.4 WÄHREND DES TRAININGS
19.5 SONSTIGE
20 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH VERPACKUNG
20.1 ÜBERBLICK
20.2 Tetrapack
20.3 FLASCHE
20.3.1 GLAS
20.3.2 KUNSTSTOFF
20.4 CAN
20.5 SONSTIGE
21 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH ENDVERBRAUCHER
21.1 ÜBERBLICK
21.2 KINDER/JUGENDLICHE
21.3 ERWACHSENE
22 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH VERTRIEBSKANAL
22.1 ÜBERBLICK
22.2 LADENBASIERTE EINZELHÄNDLER
22.2.1 SUPERMÄRKTE/HYPERMÄRKTE
22.2.2 Convenience Stores
22.2.3 LEBENSMITTELEINZELHÄNDLER
22.2.4 SONSTIGES
22.3 Nicht-Ladenhändler
22.3.1 ONLINE
22.3.2 VERKAUFSAUTOMAT
23 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, UNTERNEHMENSLANDSCHAFT
23.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
23.2 UNTERNEHMENSAKTIENANALYSE: EUROPA
23.3 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
23.4 UNTERNEHMENSAKTIENANALYSE: EUROPA
23.5 FUSIONEN UND ÜBERNAHMEN
23.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
23.7 ERWEITERUNGEN & PARTNERSCHAFTEN
23.8 ÄNDERUNGEN DER VORSCHRIFTEN
24 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, NACH GEOGRAFIE
24.1 ÜBERBLICK (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
24.2 NORDAMERIKA
24.2.1 USA
24.2.2 KANADA
24.2.3 MEXIKO
24.3 ASIEN-PAZIFIK
24.3.1 JAPAN
24.3.2 CHINA
24.3.3 SÜDKOREA
24.3.4 INDIEN
24.3.5 SINGAPUR
24.3.6 THAILAND
24.3.7 INDONESIEN
24.3.8 MALAYSIA
24.3.9 PHILLIPPINEN
24.3.10 AUSTRALIEN
24.3.11 NEUSEELAND
24.3.12 VEITNAM
24.3.13 TAIWAN
24.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
24.4 SÜDAMERIKA
24.4.1 BRASILIEN
24.4.2 ARGENTINIEN
24.4.3 RESTLICHES SÜDAMERIKA
24.5 NAHER OSTEN UND AFRIKA
24.5.1 SÜDAFRIKA
24.5.2 ÄGYPTEN
24.5.3 BAHRAIN
24.5.4 VEREINIGTE ARABISCHE EMIRATE
24.5.5 KUWAIT
24.5.6 OMAN
24.5.7 KATAR
24.5.8 SAUDI-ARABIEN
24.5.9 REST VON MEA
24,6 EUROPA
24.6.1 DEUTSCHLAND
24.6.2 Vereinigtes Königreich
24.6.3 ITALIEN
24.6.4 FRANKREICH
24.6.5 SPANIEN
24.6.6 SCHWEIZ
24.6.7 NIEDERLANDE
24.6.8 BELGIEN
24.6.9 RUSSLAND
24.6.10 DÄNEMARK
24.6.11 SCHWEDEN
24.6.12 POLEN
24.6.13 TÜRKEI
24.6.14 RESTLICHES EUROPA
25 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, SWOT- UND DBMR-ANALYSE
26 GLOBALER MARKT FÜR ISOTONISCHE GETRÄNKE, FIRMENPROFIL
26.1 RED BULL GMBH
26.1.1 UNTERNEHMENSÜBERSICHT
26.1.2 PRODUKTPORTFOLIO
26.1.3 GEOGRAFISCHE PRÄSENZ
26.1.4 JÜNGSTE ENTWICKLUNGEN
26.2 MONSTER ISOTONIC DRINKS COMPANY
26.2.1 UNTERNEHMENSÜBERSICHT
26.2.2 PRODUKTPORTFOLIO
26.2.3 GEOGRAFISCHE PRÄSENZ
26.2.4 JÜNGSTE ENTWICKLUNGEN
26.3 DIE COCA-COLA COMPANY
26.3.1 UNTERNEHMENSÜBERSICHT
26.3.2 Umsatzanalyse
26.3.3 PRODUKTPORTFOLIO
26.3.4 GEOGRAFISCHE PRÄSENZ
26.3.5 JÜNGSTE ENTWICKLUNGEN
26.4 PEPSICO, INC.
26.4.1 UNTERNEHMENSÜBERSICHT
26.4.2 Umsatzanalyse
26.4.3 PRODUKTPORTFOLIO
26.4.4 GEOGRAFISCHE PRÄSENZ
26.4.5 JÜNGSTE ENTWICKLUNGEN
26.5 ROCKSTAR, INC.
26.5.1 UNTERNEHMENSÜBERSICHT
26.5.2 PRODUKTPORTFOLIO
26.5.3 GEOGRAFISCHE PRÄSENZ
26.5.4 JÜNGSTE ENTWICKLUNGEN
26.6 HYPE-ENERGIE
26.6.1 UNTERNEHMENSÜBERSICHT
26.6.2 PRODUKTPORTFOLIO
26.6.3 GEOGRAFISCHE PRÄSENZ
26.6.4 JÜNGSTE ENTWICKLUNGEN
26.7 AMWAY
26.7.1 UNTERNEHMENSÜBERSICHT
26.7.2 Umsatzanalyse
26.7.3 PRODUKTPORTFOLIO
26.7.4 GEOGRAFISCHE PRÄSENZ
26.7.5 JÜNGSTE ENTWICKLUNGEN
26.8 ARIZONA GETRÄNKE
26.8.1 UNTERNEHMENSÜBERSICHT
26.8.2 PRODUKTPORTFOLIO
26.8.3 GEOGRAFISCHE PRÄSENZ
26.8.4 JÜNGSTE ENTWICKLUNGEN
26.9 D'ANGELO BRANDS INC
26.9.1 UNTERNEHMENSÜBERSICHT
26.9.2 PRODUKTPORTFOLIO
26.9.3 GEOGRAFISCHE PRÄSENZ
26.9.4 JÜNGSTE ENTWICKLUNGEN
26.1 MUTALO-GRUPPE
26.10.1 UNTERNEHMENSÜBERSICHT
26.10.2 PRODUKTPORTFOLIO
26.10.3 GEOGRAFISCHE PRÄSENZ
26.10.4 NEUESTE ENTWICKLUNGEN
26.11 PRODR8
26.11.1 UNTERNEHMENSÜBERSICHT
26.11.2 Umsatzanalyse
26.11.3 PRODUKTPORTFOLIO
26.11.4 GEOGRAFISCHE PRÄSENZ
26.11.5 JÜNGSTE ENTWICKLUNGEN
26.12 DANONE FLYTE
26.12.1 FIRMENÜBERSICHT
26.12.2 Umsatzanalyse
26.12.3 PRODUKTPORTFOLIO
26.12.4 GEOGRAFISCHE PRÄSENZ
26.12.5 NEUESTE ENTWICKLUNGEN
26.13 WOW HYDRATE.
26.13.1 UNTERNEHMENSÜBERSICHT
26.13.2 PRODUKTPORTFOLIO
26.13.3 GEOGRAFISCHE PRÄSENZ
26.13.4 JÜNGSTE ENTWICKLUNGEN
26.14 CELSIUS
26.14.1 UNTERNEHMENSÜBERSICHT
26.14.2 PRODUKTPORTFOLIO
26.14.3 GEOGRAFISCHE PRÄSENZ
26.14.4 NEUESTE ENTWICKLUNGEN
26.15 NATIONAL BEVERAGE CORP.,
26.15.1 UNTERNEHMENSÜBERSICHT
26.15.2 PRODUKTPORTFOLIO
26.15.3 GEOGRAFISCHE PRÄSENZ
26.15.4 NEUESTE ENTWICKLUNGEN
26.16 KEURIG DR PEPPER, INC.
26.16.1 UNTERNEHMENSÜBERSICHT
26.16.2 PRODUKTPORTFOLIO
26.16.3 GEOGRAFISCHE PRÄSENZ
26.16.4 NEUESTE ENTWICKLUNGEN
26.17 SUNTORY HOLDINGS LTD IN ERFRISCHUNGSGETRÄNKEN
26.17.1 UNTERNEHMENSÜBERSICHT
26.17.2 PRODUKTPORTFOLIO
26.17.3 GEOGRAFISCHE PRÄSENZ
26.17.4 NEUE ENTWICKLUNGEN
*HINWEIS: DIE UNTERNEHMENSPROFILIERUNG IST KEINE ERSCHLIESSENDE LISTE UND ENTSPRICHT DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
27 SCHLUSSFOLGERUNG
28 REFERENZ
29 FRAGEBOGEN
30 VERWANDTE BERICHTE
31 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











