


Globale Marktsegmentierung für Flüssigkeitsverpackungen nach Rohstoffen (Kunststoffe, Papier, Metall und Glas), Verfahren (aseptisch, intelligent, Blasformen, Vakuum, Form-Fill-Seal und modifizierte Atmosphäre), Harz (PE, PP, PET und andere), Verpackungstyp (flexible Flüssigkeitsverpackungen und starre Flüssigkeitsverpackungen), Endverbrauchsindustrie (Lebensmittel und Getränke, Non-Food und Industrie) – Branchentrends und Prognose bis 2032
Was ist die globale Flüssigkeitsverpackungsgröße und -wachstumsrate
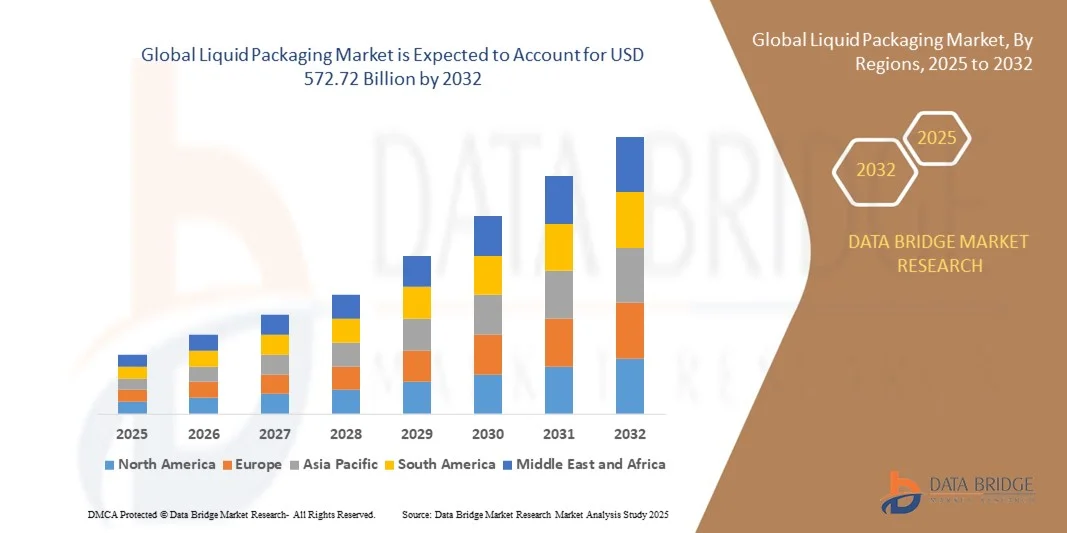
- Wie pro Data Bridge Market Research Analysis Die globale Größe des Liquid Packaging Market wurde geschätzt391.20 Mrd. USD im Jahr 2024und wird zu erreichen572,72 Milliarden USD bis 2032, in einemCAGR von 4,88%während der Prognosezeit.
- Die Marktausweitung wird in erster Linie durch die steigende Nachfrage nach nachhaltigen und innovativen Verpackungslösungen in der Lebensmittel-, Getränke- und Pharmaindustrie sowie durch Fortschritte in umweltfreundlichen Materialien und Technologien angetrieben.
- Darüber hinaus ist die zunehmende Verbraucherpräferenz für Komfort, Sicherheit und längere Haltbarkeit die Annahme von flüssigen Verpackungsformaten, die weitere Beschleunigung des Marktwachstums und die Förderung der kontinuierlichen Produktentwicklung in diesem Sektor.
Marktgröße und Prognose
- Globaler Marktwert (2024):391.20 Mrd. USD
- Voraussichtlicher Marktwert (2032):572,72 Mrd. USD
- Wettervorhersage CAGR (2024–2032):4.88%
Was sind die großen Takeaways von Global Liquid Packaging
- Flüssige Verpackungslösungen, die Flüssigkeiten in verschiedenen Branchen sicher enthalten und erhalten möchten, werden aufgrund ihrer Fähigkeit, die Haltbarkeit des Produkts zu verbessern, die Bequemlichkeit zu verbessern und die Nachhaltigkeitsbemühungen sowohl im gewerblichen als auch im Wohnbereich zu unterstützen, immer wichtiger.
- Die wachsende Nachfrage nach Flüssigverpackungen wird in erster Linie durch zunehmende Verbraucherpräferenz für umweltfreundliche Materialien, regulatorische Unterstützung für nachhaltige Verpackungen und technologische Fortschritte in leichten und flexiblen Verpackungsformaten getrieben.
- Asia-Pacific dominierte den Global Liquid Packaging Market mit dem größten Umsatzanteil von 32,5% im Jahr 2024, zu einem hohen Verbraucherbewusstsein, strengen Vorschriften für Verpackungsabfälle und dem Vorhandensein von großen Verpackungsherstellern, die in innovative und recycelbare flüssige Verpackungslösungen investieren.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region im Global Liquid Packaging Market während der Prognosezeit sein, die durch eine rasche Urbanisierung, steigende Einwegeinkommen und die Ausweitung der Lebensmittel- und Getränke- und Pharmaindustrie, die eine effiziente Flüssigkeitsverpackung fordert, bewirtschaftet wird.
- Das Segment Kunststoff dominierte den Markt mit dem größten Umsatzanteil von 48,6% im Jahr 2024, aufgrund seiner Leichtigkeit, Kosteneffizienz und Haltbarkeit.
Report Scope und Global Liquid Packaging Market Segmentation
|
Attribute |
Liquid Packaging Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in der globalen Flüssigkeitsverpackung
Nachhaltigkeit und Innovation Fahren Next-Gen Liquid Packaging
- Ein bedeutender und beschleunigter Trend im Global Liquid Packaging Market ist die rasche Einführung nachhaltiger Materialien und innovativer Verpackungstechnologien, die darauf abzielen, Umweltauswirkungen zu reduzieren und gleichzeitig Produktintegrität und Verbraucherfreundlichkeit zu erhalten. Unternehmen investieren zunehmend in nachwachsende, recycelbare und biologisch abbaubare Materialien, um globale Umweltziele und Verbraucherpräferenzen auszurichten.
- So hat Tetra Pak z.B. Pflanzkartons unter Verwendung von Pappe- und Zuckerrohr-erzeugten Polymeren entwickelt und bietet voll nachwachsende Verpackungslösungen. Ebenso reduzieren die Natural Brown Board-Kartons von Elopak die Verwendung von Bleichchemikalien und zeichnen sich durch ein sichtbar natürliches Finish aus und appellieren an umweltbewusste Verbraucher.
- Technologische Innovation spielt auch eine entscheidende Rolle, mit Fortschritten wie aseptische Verpackung, intelligente Tracking-Systeme und Leichtbaustrukturen, die den CO2-Fußabdruck reduzieren und die Haltbarkeit verlängern. Diese Innovationen verbessern die logistische Effizienz und Produktsicherheit, insbesondere im Lebensmittel- und Getränke- und Pharmabereich.
- Die Integration intelligenter Verpackungsfunktionen – wie QR-Codes und Sensoren – ermöglicht eine größere Transparenz und Rückverfolgbarkeit in der gesamten Lieferkette. Dadurch können Verbraucher und Hersteller Produktqualität, Authentizität und Nutzungsdaten überwachen und die steigende Nachfrage nach vernetzten, datengetriebenen Verpackungslösungen anpassen.
- Unternehmen wie SIG Combibloc und Amcor führen den Weg durch die Einführung leistungsstarker flüssiger Verpackungen, die Nachhaltigkeit mit digitaler Funktionalität, einschließlich recycelbarer mehrschichtiger Strukturen und intelligente Etikettierung für interaktive Kundenbindung, verbindet.
- Die Nachfrage nach flüssigen Verpackungen, die sowohl ökobewusst als auch technologisch fortschrittlich ist, wächst rapide in den globalen Märkten, die durch die Entwicklung regulatorischer Rahmenbedingungen, die Verbesserung des Verbraucherbewusstseins und die Markenverpflichtungen zu zirkularen Wirtschaftspraktiken angetrieben werden.
Global Liquid Packaging Market Dynamics
Fahrer
Steigerung der Nachfrage durch Nachhaltigkeitsregelungen und Erweiterung von End-Use-Anwendungen
-
Die zunehmende Betonung auf ökologische Nachhaltigkeit, kombiniert mit dem wachsenden Einsatz von Flüssigverpackungen in der Lebensmittel-, Getränke-, Pharma- und Personalversorgungsindustrie, ist ein wichtiger Treiber für das Wachstum des Global Liquid Packaging Market. Regierungen weltweit führen strengere Vorschriften für Einweg-Kunststoffe durch und fördern den Einsatz von recycelbaren oder biologisch abbaubaren Verpackungsmaterialien und beschleunigen den Übergang zu einer nachhaltigen Flüssigkeitsverpackung.
- So kündigte Tetra Pak im Jahr 2024 sein Engagement für die Entwicklung eines voll erneuerbaren und recycelbaren aseptischen Kartons unter Verwendung von pflanzenbasierten Polymeren und verantwortungsvollem Papierkarton an. Solche Initiativen verstärken den Umzug der Industrie in Richtung wirkungsarmer Verpackungen und ziehen umweltbewusste Marken und Verbraucher an.
- Verbraucher werden auch zunehmend Bequemlichkeit, Hygiene und Portabilität - insbesondere in der post-pandemischen Ära - priorisieren, was die Nachfrage nach leichten, wiederverschließbaren und tamper-eviden Flüssigkeitsverpackungen antreibt. Diese Eigenschaften sind für den On-the-go-Verbrauch, verlängerte Haltbarkeit und die Aufrechterhaltung der Produktintegrität über die Lieferkette entscheidend.
- Darüber hinaus schafft der zunehmende Verbrauch von verpackten Getränken, Milchprodukten und flüssigen Arzneimitteln in aufstrebenden Märkten neue Möglichkeiten für flüssige Verpackungshersteller. Innovationen wie aseptische Verpackungen, gesponnene Beutel und intelligente Etikettierungstechnologien ermöglichen es Marken, ihre Produkte zu differenzieren und gleichzeitig die Effizienz der Anwender- und Lieferketten zu steigern.
- Der Anstieg von E-Commerce- und Direct-to-Consumer-Liefermodellen hat die Notwendigkeit von dauerhaften und schützenden Flüssigkeitsverpackungslösungen weiter verstärkt, die den Transportbedingungen standhalten und Leckagen oder Beschädigungen minimieren können, wodurch die Flüssigkeitsverpackung einen wichtigen Bestandteil moderner Vertriebssysteme bildet.
Zurückhaltung/Challenge
Hohe Materialkosten und Recycling-Komplexitäten
- Trotz starkem Marktwachstum steht der Global Liquid Packaging Market vor Herausforderungen im Zusammenhang mit den hohen Kosten für fortschrittliche, nachhaltige Verpackungsmaterialien und den Komplexitäten im Recycling von Mehrschichtverpackungen. Viele flüssige Verpackungslösungen wie aseptische Kartons oder laminierte Beutel enthalten Schichten aus Papier, Kunststoff und Aluminium, die schwer zu trennen und effizient recyceln sind.
- In vielen Regionen, vor allem in Entwicklungsländern, beschränkt sich der Mangel an ausreichender Recycling-Infrastruktur, während Kartonpakete oft als recycelbar vermarktet werden, auf ihre End-of-Life-Verarbeitung und einen Beitrag zur Mülldeponie. Diese Fehlanpassung zwischen Recyclability-Anforderungen und tatsächlichen Recycling-Funktionen kann zu Verbraucherskeptizismus und Regulierungsprüfung führen.
- Darüber hinaus beinhaltet die Annahme biobasierter oder kompostierbarer Materialien oft höhere Herstellungskosten, was die Wettbewerbsfähigkeit der Preise für Erzeuger, insbesondere in kostensensitiven Märkten, beeinträchtigen kann. Kleine und mittelständische Marken können es herausfordern, hochwertige nachhaltige Verpackungslösungen zu übernehmen, ohne die Produktpreise deutlich zu erhöhen.
- Unternehmen wie SIG Combibloc und Amcor arbeiten daran, diese Herausforderungen durch die Entwicklung von mono-materiellen Verpackungen und Investitionen in Closed-Loop-Recycling-Initiativen zu bewältigen. Eine umfassendere Zusammenarbeit in der Industrie und staatliche Unterstützung wird jedoch wesentlich sein, um nachhaltige flüssige Verpackungen skalierbar und erschwinglich zu machen.
- Die Überwindung dieser Hindernisse durch technologische Innovation, verbesserte Recyclingsysteme und Kostensenkungsstrategien wird entscheidend sein, um ein langfristiges Wachstum und Akzeptanz der Verbraucher im Bereich der Flüssigkeitsverpackung zu gewährleisten.
Wie wird das Segment Global Liquid Packaging segmentiert
Der flüssige Verpackungsmarkt wird auf Basis von Rohstoffen, Technik, Harz, Verpackungsart und Endverwendung segmentiert.
- Von Raw Material
Auf Basis von Rohstoffen wird der Global Liquid Packaging Market in Kunststoffe, Papier, Metall und Glas segmentiert. Das Segment Kunststoff dominierte den Markt mit dem größten Umsatzanteil von 48,6% im Jahr 2024, aufgrund seiner Leichtigkeit, Kosteneffizienz und Haltbarkeit. Kunststoffverpackung bietet ausgezeichnete Barriereeigenschaften gegen Feuchtigkeit und Sauerstoff, so dass es ideal für Getränke, Milchprodukte und flüssige persönliche Pflegeartikel. Es bietet auch Vielseitigkeit in flexiblen und starren Formaten.
Das Papiersegment wird von 2025 bis 2032 mit dem schnellsten CAGR bezeugt, das durch das wachsende Umweltbewusstsein, den Druck zur Reduzierung von Kunststoffabfällen und die starke Nachfrage nach recycelbaren oder biologisch abbaubaren Alternativen getrieben wird. Innovationen in beschichteten Kartons und faserbasierten Flüssigkartons beschleunigen die Annahme über Saft, Milch und pflanzenbasierte Getränkeverpackungen. Außerdem spielen staatliche Verbote von Einweg-Kunststoffen und zirkularen Wirtschaftsinitiativen eine wichtige Rolle bei der Erweiterung dieses Segments.
- Von der Technik
Auf Basis der Technik wird der Global Liquid Packaging Market in Aseptic, Intelligent, Blow Molding, Vacuum, Form Fill Seal und Modified Atmosphere segmentiert. Das aseptische Segment hielt 2024 den größten Umsatzanteil von 41,3 %, der durch seine Fähigkeit, verderbliche Flüssigkeiten ohne Kälte zu erhalten und Haltbarkeit zu verlängern, getrieben wurde. Es ist weit verbreitet in der Verpackung von Milchprodukten, Säften und flüssigen Pharmazeutika, vor allem in Märkten mit unterentwickelter Kaltketteninfrastruktur.
Das intelligente Verpackungssegment soll das schnellste Wachstum von 2025 bis 2032 bezeugen, das durch Fortschritte in vernetzten Technologien, intelligenten Etiketten und Rückverfolgbarkeitsmerkmalen gefördert wird. Diese Technik ermöglicht Echtzeit-Qualitätsüberwachung, Anti-Gegenstandsschutz und Verbraucherengagement über QR-Codes oder NFC. Die zunehmende Nachfrage nach datengetriebenen Lieferketten und Produkttransparenz in Bereichen wie Pharma und Premium-Getränken beschleunigt die Einführung intelligenter Verpackungslösungen.
- In den Warenkorb
Auf Basis von Harz wird der Global Liquid Packaging Market zu Polyethylen (P.E.), Polypropylen (P.P.), Polyethylen Terephthalat (P.E.T.) und anderen segmentiert. Das Segment P.E. dominierte den Markt im Jahr 2024 mit einem Marktanteil von 46,2%, angetrieben durch seine Wirtschaftlichkeit, Flexibilität und hervorragende Wärme- und Feuchtigkeitssperreigenschaften. PE ist in Folien, Beuteln und Beutel-in-Box-Formate für Getränke, Industrieflüssigkeiten und Haushaltsflüssigkeiten weit verbreitet.
Das Segment P.E.T. wird aufgrund seiner Stärke, Transparenz und Recyclierbarkeit bei der schnellsten CAGR von 2025 bis 2032 wachsen. PET ist das bevorzugte Harz für starre Flüssigkeitsverpackungen, insbesondere in Flaschenwasser, Softdrinks und Speiseöl. Die Kompatibilität mit Deposit-Return-Systemen und Closed-Loop-Recycling-Initiativen erhöht die Nachfrage weiter. Da sich die Verbraucherpräferenz in Richtung einer nachhaltigen und klaren Verpackung verschiebt, wird die PET-Adoption in mehreren Branchen beschleunigt.
- durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der Global Liquid Packaging Market in Flexible Liquid Packaging und Rigid Liquid Packaging segmentiert. Das starre Segment dominierte den Markt im Jahr 2024 mit einem Marktanteil von 58,9%, die auf seine hohe Haltbarkeit, Manipulationsbeständigkeit und die Fähigkeit, Inhalte während Transport und Lagerung zu schützen. Schwere Verpackungsformate wie Cartons, Flaschen und Jugs werden häufig in Wasser, Milch und Industrieflüssigkeiten verwendet.
Das flexible Verpackungssegment wird von 2025 bis 2032 mit dem schnellsten CAGR bezeugt, das durch die steigende Nachfrage nach leichten, platzsparenden und umweltfreundlichen Verpackungsoptionen angetrieben wird. Formate wie Stand-up Beutel, Auslaufbeutel, und Beutel-in-Box-Systeme gewinnen Popularität für ihre Bequemlichkeit und geringere Umwelt Fußabdruck. Die flexible Verpackung ermöglicht auch eine effiziente Lagerung und wird in E-Commerce und tragbaren, einwertigen flüssigen Anwendungen begünstigt.
- Von End-Use Industrie
Der Global Liquid Packaging Market wird auf der Basis der Endverwendung in Lebensmittel und Getränke, Non-Food und Industrial segmentiert. Das Segment Lebensmittel und Getränke dominierte den Markt im Jahr 2024 mit dem größten Umsatzanteil von 64,7%, angetrieben durch hohen Verbrauch von verpackten Getränken, Milch, Saucen und Suppen. Die Abhängigkeit des Sektors von aseptischen und gekühlten Verpackungsformaten hält die Nachfrage nach starren und flexiblen Optionen. Die wachsende Beliebtheit von getränkenfertigen Produkten und gesundheitsbasierten Getränken treibt die Innovation in diesem Segment weiter voran.
Das Non-Food-Segment wird von 2025 bis 2032 das schnellste CAGR erleben, das durch eine erhöhte Nachfrage nach hygienischen und dauerhaften Verpackungen in Kosmetika, Körperpflege und pharmazeutischen Flüssigkeiten angetrieben wird. Steigende Verbraucher konzentrieren sich auf Wellness, gepaart mit strengeren Hygiene- und Haltbarkeitsanforderungen, veranlasst die Annahme von spezialisierten Flüssigkeitsverpackungen mit Funktionen wie Tamper-Evidenz, UV-Schutz und verbesserte Produktdosierung oder -abgabe.
Welche Region hält den größten Teil der Wie wird Global Liquid Packaging segmentiert
- Asia-Pacific dominierte den Global Liquid Packaging Market mit dem größten Umsatzanteil von 32,5% im Jahr 2024, der von einer starken Nachfrage aus dem Lebensmittel- und Getränkesektor, einer weit verbreiteten Annahme nachhaltiger Verpackungspraktiken und der Präsenz führender Branchenakteure angetrieben wird.
- Verbraucher und Hersteller in der Region bevorzugen zunehmend umweltfreundliche und recycelbare Verpackungsmaterialien, wie Papierkartons und PET-Flaschen, als Reaktion auf das wachsende Umweltbewusstsein und den regulatorischen Druck zur Reduzierung von Kunststoffabfällen.
- Dieses Wachstum wird durch hohe Mengen an verpacktem Produktverbrauch, etablierte Recycling-Infrastruktur und laufende Investitionen in fortschrittliche Verpackungstechnologien weiter unterstützt. Diese Faktoren positionieren Nordamerika gemeinsam als zentrale Anlaufstelle für Innovation und Umsetzung von Lösungen für flüssige Verpackungen in Branchen wie Milch-, Saft-, Pharma- und Haushaltsflüssigkeiten.
US Liquid Packaging Market Insight
Der US-Flüssigverpackungsmarkt erfasste 2024 den größten Umsatzanteil von 78 % in Nordamerika, der durch steigende Nachfrage nach komfortbasierten Produkten und nachhaltigen Verpackungslösungen im Lebensmittel- und Getränke-, Pharma- und Personalbereich getrieben wurde. Die Umstellung auf umweltfreundliche Materialien und zunehmende Vorschriften rund um Einweg-Kunststoffe drängen die Hersteller dazu, mit recycelbaren und biologisch abbaubaren Optionen zu innovieren. Darüber hinaus ist die Beliebtheit von getränkenfertigen Getränken, verbunden mit Fortschritten in aseptischen und flexiblen Verpackungstechnologien, das Marktwachstum zu stärken. E-Commerce-Erweiterung und Verbraucherpräferenz für tragbare, verschüttungssichere Verpackungen werden die Nachfrage weiter beschleunigen.
Europa Liquid Packaging Market Insight
Der Markt für flüssige Verpackungen in Europa soll sich während des gesamten Prognosezeitraums auf einen erheblichen CAGR ausweiten, der vor allem durch starke Nachhaltigkeitsmandate und eine hochregulierte Verpackungslandschaft unterstützt wird. Die europäischen Verbraucher neigen zunehmend zu umweltverträglichen Produkten, was zu einer steigenden Nachfrage nach recycelbaren, leichten und biologisch abbaubaren flüssigen Verpackungsformaten führt. Die Getränke- und Milchsektoren sind wichtige Beiträge, während pharmazeutische Anwendungen weiterhin an Dynamik gewinnen. Flüssige Verpackungen werden sowohl in bestehende Produktlinien als auch in neue Produktinnovationen integriert, unterstützt durch aktive Investitionen in die Materialwissenschaft und Verpackungsautomation.
U.K. Liquid Packaging Market Insight
Der US-amerikanische Markt für flüssige Verpackungen wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der durch die steigende Annahme nachhaltiger Verpackungspraktiken und das wachsende Bewusstsein der Verbraucher für Umweltfragen gefördert wird. Der Getränkesektor, insbesondere abgefülltes Wasser, Säfte und pflanzenbasierte Getränke, ist ein Hauptantrieb der Nachfrage. Innovationen in der intelligenten und tamper-eviden Verpackung sowie die Umstellung auf papierbasierte und kompostierbare Materialien prägen die Zukunft des Marktes. Die starke E-Commerce-Infrastruktur und der Fokus auf die Minimierung des CO2-Fußabdrucks sollen die Marktentwicklung weiter stimulieren.
Deutschland Liquid Packaging Market Insight
Der deutsche Flüssigverpackungsmarkt wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der von den fortschrittlichen Fertigungsmöglichkeiten, strengen Umweltvorschriften und dem hohen Verbraucherbedarf für nachhaltige Lösungen angetrieben wird. Der starke Fokus Deutschlands auf Abfallreduktion und Recycling fördert die Annahme von wiederverwendbaren und umweltfreundlichen Verpackungsformaten in allen Branchen. Die Lebensmittel- und Pharmasektoren bleiben prominente Endverbraucher, mit zunehmender Integration innovativer Verpackungstechnologien wie intelligente Sensoren, mehrschichtige Barrieren und Nachfüllsysteme. Die Nachhaltigkeitsführerschaft Deutschlands setzt Maßstäbe für Verpackungsinnovation in ganz Europa.
Asien-Pazifik-Flüssigverpackung Markt Einblick
Der Asien-Pazifik-Flüssigverpackungsmarkt wird während der Prognosezeit von 2025 bis 2032 mit dem schnellsten CAGR von 24% wachsen, unterstützt durch eine rasche Urbanisierung, eine boomende Mittelschichtpopulation und ein signifikantes Wachstum in der Lebensmittel- und Getränkeindustrie. Länder wie China, Indien und Indonesien sehen eine steigende Präferenz für verpackte und verarbeitete Getränke, Milchprodukte und flüssige Detergenzien, die erhebliche Nachfrage nach flexiblen und starren Verpackungsformaten. Regierungsinitiativen, die eine saubere und nachhaltige Verpackung fördern, sowie verstärkte lokale Produktionsmöglichkeiten verbessern sowohl die Zugänglichkeit als auch die Erreichbarkeit fortschrittlicher Lösungen für flüssige Verpackungen in der gesamten Region.
Japan Liquid Packaging Market Insight
Der japanische Markt für flüssige Verpackungen gewinnt aufgrund seiner starken Kultur der Bequemlichkeit, der hohen technologischen Annahme und des Fokus auf nachhaltiges Leben. Die alternde Bevölkerung und der urbane Lebensstil Japans treiben die Nachfrage nach leichten, leicht zu öffnenden und wiederverschließbaren Verpackungsformaten, insbesondere in der persönlichen Versorgung und Lebensmittelprodukten, aus. Der Markt wird auch durch starke regulatorische Standards rund um die Abfallwirtschaft und das Recycling beeinflusst. Fortgeschrittene Features wie Anti-Fernfeit-Etiketten, intelligente Verpackungen und Barrierebeschichtungen werden immer häufiger, da Hersteller sowohl Funktionalität als auch umweltfreundliches Design priorisieren.
China Liquid Packaging Market Insight
Der China-Flüssigverpackungsmarkt entfiel 2024 auf den größten Marktanteil im asiatisch-pazifischen Raum, der durch ein robustes Wachstum in der Lebensmittel- und Pharmaindustrie gefördert wurde. Die rasante Urbanisierung, die wachsende E-Commerce-Pension und die wachsende Mittelschicht tragen maßgeblich zur Nachfrage nach innovativen, erschwinglichen und nachhaltigen Verpackungslösungen bei. Inländische Hersteller investieren stark in die Automatisierung und Materialentwicklung, um sowohl inländische als auch Exportanforderungen zu erfüllen. Darüber hinaus katalysiert Chinas Streben nach nachhaltiger Verpackung im Einklang mit seinen nationalen Politiken zur Reduzierung von Kunststoffen Innovationen in biologisch abbaubaren und recycelbaren Formaten für flüssige Verpackungen.
Welche sind die Top-Unternehmen in Global Liquid Packaging
Die Liquid Packaging Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Tetra Pak International(Schweiz)
- Stora Enso Oyj(Finnland)
- Nippon Paper Industries Co., Ltd. (Japan)
- Smurfit Kappa Group plc (Irland)
- WestRock Company(US)
- Greatview Aseptic Packaging Co., Ltd. (China)
- Mondi Group (U.K.)
- Elopak AS (Norwegen)
- SIG Combibloc Group AG(Schweiz)
- Billerud AB (Schweden)
- International Paper Company (USA)
- Asia Pulp & Paper Group (Indonesien)
- Liquid Packaging Solutions Inc. (USA)
- UFlex Ltd. (Indien)
- Amcor plc(Australien)
Was sind die jüngsten Entwicklungen im globalen Markt für flüssige Verpackungen
- Im Mai 2023 startete Tetra Pak eine aseptische Verpackungslösung der nächsten Generation aus über 80% nachwachsenden Materialien. Diese Innovation gehört zur Nachhaltigkeitsstrategie des Unternehmens, um Kohlenstoffemissionen zu reduzieren und die Wiederverwertbarkeit zu verbessern. Entwickelt für Molkerei- und Saftanwendungen, umfasst die Verpackung verantwortungsvoll hergestellte Pappe- und pflanzenbasierte Polymere und hilft Marken dabei, die steigende Nachfrage der Verbraucher nach umweltfreundlichen Produkten zu decken. Diese Bewegung stärkt die führende Rolle von Tetra Pak bei der nachhaltigen Verpackung im globalen Markt für flüssige Verpackungen.
- Im April 2023 kündigte SIG Combibloc die Erweiterung seiner voll recycelbaren aseptischen Karton-Produktlinie mit einem neuen verketteten Kappendesign an, entsprechend den bevorstehenden EU-Vorschriften. Diese Innovation sorgt dafür, dass nach dem Öffnen Kappen an der Verpackung angebracht bleiben, Kunststoffabfall reduzieren und Recyclingraten verbessern. Die Lösung wurde gemeinsam mit führenden Getränkeherstellern in Europa entwickelt und positioniert SIG an der Spitze regulatorischer, umweltfreundlicher Verpackungslösungen.
- Im März 2023 arbeitete Elopak mit Blue Ocean Closures (Schweden) zusammen, um ein papierbasiertes Verschlusssystem für flüssige Kartons zu entwickeln. Dieser Durchbruch zielt darauf ab, Kunststoffkappen durch biobasierte, recycelbare Alternativen zu ersetzen und das Nachhaltigkeitsprofil der Papierkarton-Flüssigverpackung weiter zu verbessern. Die Initiative spiegelt das Engagement von Elopak wider, unnötigen Kunststoff zu eliminieren und den Kundenanforderungen an kunststofffreie, voll recycelbare Verpackungsformate gerecht zu werden.
- Im Februar 2023 enthüllte Amcor plc eine neue Palette von hochbarrieren flexiblen Flüssigkeitsverpackungen für Premium-Getränke, Gewürze und persönliche Pflegeflüssigkeiten. Die Beutel bieten erweiterte Haltbarkeit, reduziertes Materialgewicht und verbesserte Funktionalität mit Merkmalen wie Ausguss und wiederverschließbaren Reißverschluss. Diese Innovation unterstützt Amcors Versprechen, alle seine Verpackungen bis 2025 recycelbar oder wiederverwendbar zu machen, um die zirkulären Wirtschaftsziele, die den globalen Markt vorantreiben, auszurichten.
- Im Januar 2023 stellte die Mondi Group ihren FlexiBag Recyclable vor, einen mono-materialen Stand-up Beutel für flüssige Anwendungen, der in Zusammenarbeit mit einer führenden europäischen Milchmarke entwickelt wurde. Der Beutel besteht aus Polyethylen und ist in bestehenden Abfallströmen vollständig recycelbar. Entwickelt für Milch und Trink Joghurt, bietet es eine ausgezeichnete Lagerstabilität, reduziertes Verpackungsgewicht und einen geringeren CO2-Fußabdruck im Vergleich zu traditionellen starren Alternativen, die Mondi Position in nachhaltiger flexibler Flüssigkeitsverpackung zu stärken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











