


Global Low Cost Airlines Marktsegmentierung, Nach Service-Typ (Passagierdienst und Frachtservice), Zweck (Leitreise, Besuch Freunde & Verwandte (VFR), und Geschäftsreisen), Flugzeugtyp (Narrow-Body, Wide-Body und Regional Jets), Geschäftsmodell (Pure Low-Cost Carrier und Hybrid Low-Cost Carrier), Distribution Channel (Online, Reiseagenturen, und Direktverkauf)- Industrietrends und Prognosen bis 2033
Was ist die Low Cost Airlines Marktgröße und Wachstumsrate
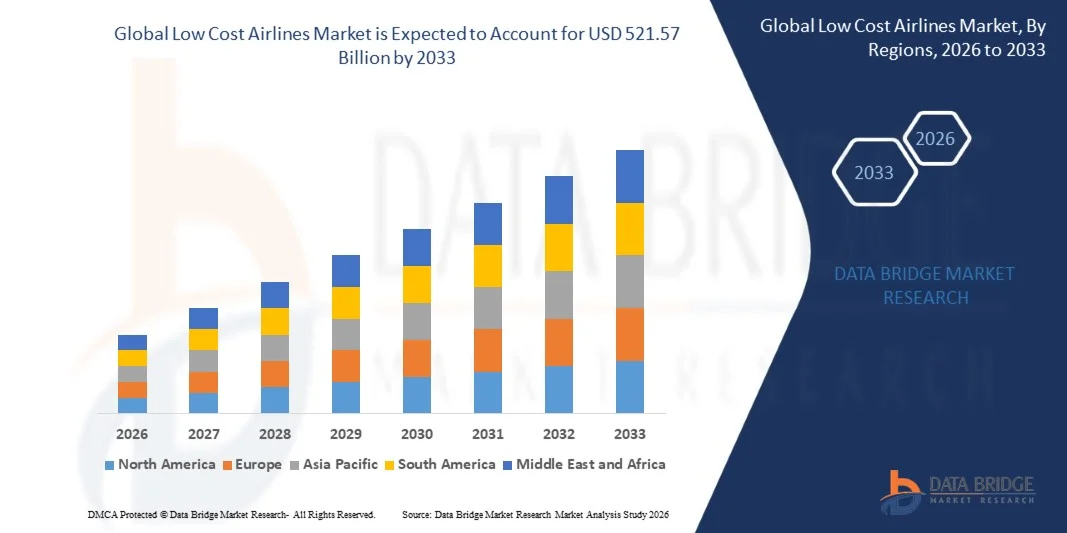
- Wie bei der Data Bridge Market Research Analyse wurde der Low Cost-Airlines-Markt auf301.30 Milliarden USD in 2025und wird zu erreichen521.57 Milliarden USD bis 2033, in einemCAGR von 7,10% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage nach erschwinglichen Flugreisen, die Ausweitung Low-Cost-Träger-Netzwerke, den steigenden Passagierverkehr und die zunehmende Einführung effizienter Airline-Betriebsmodelle verursacht wird. Der Ausbau der inländischen und internationalen Strecken, insbesondere in den aufstrebenden Luftfahrtmärkten, ermöglicht Low-Cost-Trägern, preisempfindliche Reisende und unterhaltsame Ziele zu erreichen.
- Die zunehmende Vorliebe für budgetfreundliche Reisen, die Ausweitung der regionalen Luftanbindung und die schnelle Digitalisierung der Airline-Buchungs- und Customer-Service-Plattformen fördern kostengünstige Fluggesellschaften, um ihren Betrieb zu erweitern. Die Fluggesellschaften nutzen immer mehr Kleinflugzeuge und kraftstoffeffiziente Flugzeuge, direkte Online-Buchungskanäle, optimierte Flughafenbetriebe und Nebendienstleistungen wie Gepäck, Sitzplatzauswahl und Onboard-Verkäufe, um niedrige Basistarife bei gleichzeitiger Verbesserung der Umsatzersparnis und betrieblicher Effizienz zu erhalten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 301.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 521.57 Billion
- Prognose CAGR (2026–2033): 7,10%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Low Cost Airlines Marktes
- Nordamerika dominierte den Low-Cost-Airlines-Markt mit dem größten Umsatzanteil von 36% im Jahr 2025, unterstützt durch starke Inlandsluft-Konnektivität, etablierte Low-Cost-Träger-Netzwerke, hohe Passagier-Volumen, und die weit verbreitete Nutzung von Sekundärflughäfen, die Fluggesellschaften zu wettbewerbsfähigen Preisen und effizienten Betrieben ermöglichen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 8,7% von 2026 bis 2033 sein, die von steigenden Bevölkerungsgruppen der Mittelklasse, zunehmendem Passagierverkehr, wachsender innerstaatlicher und regionaler Vernetzung und wachsender Übernahme von Billigflügen in ganz Indien und Südostasien betrieben wird.
- Das Passagier-Service-Segment führte den Markt mit einem Anteil von 75% im Jahr 2025, angetrieben durch den Kern Fokus der Low-Cost-Träger auf erschwinglichen Passagier-Transport.
- Cargo-Service sind die am schnellsten wachsende Service-Typ, Projekt, um eine CAGR von 9,0% zu registrieren, spiegelt den Anstieg der E-Commerce-Aktivitäten, die Nachfrage nach schnellen Frachtverkehr und wachsende Anstrengungen der Fluggesellschaften, um Umsatzquellen zu diversifizieren
- Das Freizeit-Reise-Segment dominierte die Zielkategorie mit einem Umsatzanteil von 55% im Jahr 2025, was durch eine starke Nachfrage nach erschwinglichen Ferien, Wochenendausflügen und touristischen Reisen führte.
- Der Narrow-body entfiel auf 86,2% des Marktanteils im Jahr 2025, bevorzugt durch seine starke Eignung für kurz- und mittelfristige Low-Cost-Airline-Betriebe.
- Das hybride Low-Cost-Carrier-Segment ist die am schnellsten wachsende Geschäftsmodellkategorie, mit einem CAGR von 8,5%, angetrieben durch die wachsende Nachfrage nach erschwinglichen Tarife kombiniert mit ausgewählten Premium-Services.
Report Scope und Low Cost Airlines Marktsegmentierung
|
Attribute |
Low Cost Airlines Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Low Cost Airlines Markt
- Low-Cost-Träger erweitern zunehmend regionale und internationale Streckennetze, um die wachsende Nachfrage nach erschwinglichen Flugreisen zu erfassen, insbesondere in Schwellenländern, wo Sekundärstädte Vernetzung gewinnen.
- So kündigte AirAsia im März 2025 Pläne an, mehr als 30 neue Routen in Malaysia, Thailand, Indonesien, den Philippinen und Kambodscha zu starten, um eine stärkere Inlands- und ASEAN-Konnektivität zu erreichen.
- Digital-First-Buchung und mobile Reisedienste werden immer wichtiger, da Passagiere zunehmend Smartphones für Flugsuche, Buchungen, Check-in, Zahlungen und Reisedienstleistungen nutzen.
- Nebeneinnahmensstrategien erweitern sich zunehmend, da Low-Cost-Träger zunehmend Gepäck, Sitzauswahl, Priority-Boarding, Onboard-Services und andere optionale Produkte unter Beibehaltung attraktiver Basisticketpreise monetisieren.
- Zum Beispiel, im März 2025, berichtete Ryanair mit 200 Millionen Passagieren während 2024/2025, was die Größe seines Low-fare-Modells und seine Fähigkeit, hohe Passagiervolumen mit wettbewerbsfähigen Preisen zu kombinieren.
- Da die Low-Cost-Träger weiterhin Netzwerke ausbauen, Passagierdienste digitalisieren und zusätzliche Umsatzströme entwickeln, werden diese Trends erwartet, um ihre Wettbewerbsposition zu stärken und das anhaltende Wachstum bei erschwinglichen Flugreisen zu unterstützen.
Was sind die Haupttreiber des Low Cost Airlines Marktes
- Der steigende globale Personenverkehr und die Nachfrage nach erschwinglichen Luftverkehrsunternehmen erhöhen deutlich die Chancen für kostengünstige Verkehrsträger, insbesondere da die Verbraucher niedrigere Tarife für den Inlands-, Regional- und Freizeitverkehr priorisieren.
- Zum Beispiel berichtete IATA, dass die globale Passagiernachfrage im Juli 2025 im Vergleich zum Vorjahr um 4,0 % zunahm, während die internationale Passagiernachfrage um 5,3 % zunahm.
- Der Ausbau der Bevölkerung der Mittelschicht, der Tourismustätigkeit, der Urbanisierung und der Einwegerträge ermutigt mehr Verbraucher, durch Luft zu reisen, insbesondere in den Entwicklungsländern in Asien-Pazifik und anderen Schwellenländern.
- Zum Beispiel berichtete IATA im Februar 2025, dass die globale Passagiernachfrage im Januar 2025 um 10,0% im Vergleich zum Jahr gestiegen war, während 70% der befragten Reisenden die niedrigsten Preise bevorzugt zahlen und zusätzliche Dienstleistungen anpassen wollten, was eine starke Nachfrage nach Billigflugangeboten hervorhebt.
- Mit steigender Mobilität und steigender Nachfrage nach kosteneffizienten Transporten werden weiterhin starke, kostengünstige Fluggesellschaften von der Ausweitung von Streckennetzen, höherer Flugzeugauslastung, wettbewerbsfähigen Flugtarifen und wachsender Nachfrage nach Kurzstrecken- und Regionalflugverbindungen profitieren.
Welche Faktoren erschweren das Wachstum des Low Cost Airlines-Marktes
- Volatile Luftfahrt-Brennstoffpreise bleiben eine große Herausforderung, weil Kraftstoff einen erheblichen Betriebsaufwand für Fluggesellschaften darstellt, während Low Cost-Carrier begrenzte Flexibilität haben, um die Tarife zu erhöhen, ohne ihre preissensitive Kundenbasis zu beeinflussen.
- Zum Beispiel hat IndiGo im Januar 2024 nach einer Senkung der Preise für Luftfahrtturbinenkraftstoffe (ATF) seine Kraftstoffladung auf inländischen und internationalen Strecken abgesetzt, was die Sensibilität der Low-Cost-Carrier-Tarife und die Betriebswirtschaft auf die Volatilität der Kraftstoffpreise hervorhebt.
- Die Verzögerungen bei der Lieferung von Flugzeugen und die Einschränkung der Luft- und Raumfahrtversorgungskette können die Flottenausweitung, die Kapazitätsauslastung begrenzen und kostengünstige Luftfahrtunternehmen daran hindern, geplante Strecken zu öffnen oder gezieltes Wachstum zu erreichen.
- · So kündigte easyJet im April 2025 fünf neue Routen von Rom Fiumicino und eine Kapazitätserhöhung von 35 % am Flughafen im Vergleich zum Vorjahr an, was trotz wettbewerbsfähiger und operativer Kostendrucke eine anhaltende Low-Cost-Carrier-Erweiterung zeigt.
- Diese Kraftstoff-Kostendrucke, kombiniert mit Flugverfügbarkeitsbeschränkungen, Flughafengebühren, Arbeitsaufwendungen und intensivem Tarifwettbewerb, können Airline-Margen komprimieren und es für kostengünstige Luftfahrtunternehmen schwierig machen, die Rentabilität bei der Erhaltung ihrer Low-fare-Positionierung zu halten.
Wie wird der Low Cost Airlines Markt segmentiert
Der Low Cost Airlines-Markt wird auf der Grundlage von Service-Typ, Zweck, Flugzeug-Typ, Geschäftsmodell und Vertriebskanal segmentiert.
- Nach Servicetyp
Auf der Grundlage des Service-Typs wird der Low-Cost-Airlines-Markt in Passagier-Service und Fracht-Service segmentiert. Das Passagier-Service-Segment dominierte den Markt mit 75 % Anteil im Jahr 2025, aufgrund des Kernschwerpunkts der Low-Cost-Träger auf erschwinglichen Personenverkehr. Billigste Fluggesellschaften betreiben in erster Linie hochfrequente Inlands-, Regional- und Kurzstrecken-Passagierrouten, bei denen Kosteneffizienz und hohe Flugzeugauslastung wesentlich sind. Das Segment profitiert von der steigenden Nachfrage nach wirtschaftlichen Flugreisen unter Freizeitreisenden, Besuch von Freunden und Verwandten und preisempfindlichen Geschäftsreisenden. Die Ausweitung der Streckennetze und die steigenden Passagiermengen unterstützen die Nachfrage nach Passagieren.
Das Segment Cargo Service wird prognostiziert, um das schnellste Wachstum bei 9,0% CAGR zu registrieren, unterstützt durch die Steigerung der E-Commerce-Aktivitäten, die Nachfrage nach schnellem Güterverkehr und die zunehmenden Anstrengungen der Fluggesellschaften, um Umsatzquellen zu diversifizieren. Low-Cost-Träger können verfügbare Flugzeugglocke Kapazität verwenden, um Waren zu transportieren, ohne ihre Passagier-fokussierten Betriebsstrukturen wesentlich zu verändern. Der Ausbau des grenzüberschreitenden E-Commerce erhöht die Nachfrage nach schnelleren Verbindungen zwischen Produktionszentren und Verbrauchermärkten. Frachtgeschäfte bieten auch Fluggesellschaften einen zusätzlichen Umsatzstrom in Zeiten der schwächeren Passagiernachfrage. Die wachsende Nachfrage nach zeitsensitiven Sendungen schafft neue Möglichkeiten für Low-Cost-Airlines mit umfangreichen regionalen Netzwerken.
- Von Zweck
Auf der Grundlage von Zwecken wird der Low-Cost-Airlines-Markt in Freizeitreisen, Besuch von Freunden und Verwandten (VFR) und Geschäftsreisen segmentiert. Das Freizeit-Reise-Segment dominierte den Markt mit 55% Anteil im Jahr 2025, angetrieben von einer starken Nachfrage nach erschwinglichen Ferien, Wochenendausflügen und touristischen Reisen. Low-Cost-Airlines sind besonders attraktiv für Urlaubsreisende, weil ihre unübertroffenen Preise es den Passagieren ermöglichen, nur die von ihnen benötigten Dienstleistungen auszuwählen. Die Ausweitung der touristischen Aktivitäten und erschwinglichen Regionalrouten erhöht die Zugänglichkeit von Freizeitzielen. Werbetarife und digitale Buchungsplattformen sind auch ermutigende Verbraucher, häufiger zu reisen. Die zunehmenden Einwegeinkommen und die zunehmende Vorliebe für die Budgetreise stärken die Freizeitnachfrage.
Das Geschäftsreisende-Segment wird prognostiziert, um das schnellste Wachstum bei 8,0% CAGR während der Prognosezeit zu beobachten, da Unternehmen und einzelne Geschäftsreisende zunehmend Low-Cost-Träger für Kurzstrecken- und Regionalreisen betrachten. Corporate Cost-control-Initiativen fördern die stärkere Nutzung von Low-fare-Airline-Optionen, wo Reisedauer und Konnektivität geeignet sind. Low-Cost-Träger bringen auch flexible Tarifstrukturen, Prioritätsdienste und verbesserte digitale Schnittstellen, um Geschäftspassagiere anzuziehen. Die Ausweitung der Verbindungen zwischen kommerziellen Zentren und sekundären Städten erhöht die Nützlichkeit von Low-Cost-Diensten für Unternehmensreisen. Die Erholung und der Ausbau der regionalen Geschäftstätigkeit werden voraussichtlich einen zusätzlichen Passagierbedarf bieten. Die zunehmende Akzeptanz von Billigfluggesellschaften bei Unternehmensreisenden unterstützt daher das Wachstum dieses Segments.
- Mit Flugzeugtyp
Auf der Grundlage des Flugzeugtyps wird der Low-Cost-Airlines-Markt zu Schmalkörper-, Großkörper- und Regionaljets segmentiert. Das Segment Schmalkörper dominierte den Markt mit einem Anteil von 86,2% im Jahr 2025, unterstützt durch seine starke Eignung für kurze und mittlere Low-Cost-Airline-Betriebe. Flugzeuge wie die Boeing 737 und die Airbus A320-Familien bieten eine hohe Passagierkapazität bei gleichzeitigem effizienten Kraftstoffverbrauch und vereinfachtem Betrieb. Standardisierte Schmalkörper-Flotten reduzieren auch die Komplexität in der Crew-Training, Wartung, Ersatzteil-Management und Flughafen Handling. Durch ihre Flexibilität können kostengünstige Luftfahrtunternehmen zwischen den Hauptzentren, Sekundärstädten und den aufstrebenden regionalen Zielen operieren. Der zunehmende Einsatz von kraftstoffeffizienten Flugzeugen der nächsten Generation unterstützt die Nachfrage nach Segmenten. Die Kombination aus Betriebseffizienz und Streckenflexibilität macht Schmalkörperflugzeuge weiterhin zur bevorzugten Flottenwahl für kostengünstige Luftfahrtunternehmen.
Das Segment Wide-body wird prognostiziert, um das schnellste Wachstum auf einem 9,2% CAGR während der Prognoseperiode zu registrieren, das von steigendem Interesse an langfristigen Low-Cost-Betrieben und erweiterten Möglichkeiten für internationale Passagier- und Frachtdienste angetrieben wird. Verbesserungen bei der Kraftstoffeffizienz von Flugzeugen machen ausgewählte Low-Cost-Streckenstrecken zunehmend machbar. Großraumflugzeuge bieten mehr Passagierkapazität und können hochauflösende internationale Märkte unterstützen, in denen Verkehrsmengen größere Flugzeuge rechtfertigen. Der Einsatz kann auch dazu beitragen, dass die Fluggesellschaften über das traditionelle Low-Cost-Netz hinaus in Ziele expandieren. Der wachsende internationale Tourismus und die erschwingliche Langstrecken-Reisenachfrage schaffen zusätzliche Möglichkeiten für diese Flugzeuge.
- Von Business Modell
Auf Basis des Geschäftsmodells wird der Low Cost-Airlines-Markt zu reinen Low-Cost-Trägern und hybriden Low-Cost-Trägern segmentiert. Das reine Low-Cost-Trägersegment dominierte den Markt mit 70% Anteil im Jahr 2025, unterstützt durch seine hochgradig optimierte operative Struktur und starke Fokus auf die Aufrechterhaltung von niedrigen Basistarifen. Reine Low-Cost-Träger betonen in der Regel standardisierte Flotten, hohe Flugzeugauslastung, schnelle Turnaround-Zeiten und Punkt-zu-Punkt-Routestrukturen. Ihre vereinfachten Service-Modelle helfen, die Komplexität des Betriebs zu reduzieren, während die Fluggesellschaften aggressiv auf dem Preis konkurrieren können. Eine umfangreiche Nutzung der Nebendienstleistungen kann auch die Ticketeinnahmen ergänzen, ohne die Grundvoraussetzung zu ändern. Die starke Akzeptanz von No-Frills-Reise unterstützt das Segment weiterhin auf den großen Luftfahrtmärkten.
Das hybride Low-Cost-Carrier-Segment wird prognostiziert, um das schnellste Wachstum bei 8,5 % CAGR zu registrieren, unterstützt durch die wachsende Nachfrage nach erschwinglichen Tarife kombiniert mit ausgewählten Premium-Services. Hybrid-Carrier können auf eine breitere Passagierbasis ansprechen, indem Low-Cost-Betriebsprinzipien mit Funktionen wie flexible Tarife, verbesserte Sitzgelegenheiten, Loyalitätsvorteile und zusätzliche Konnektivität kombiniert werden. Dieses Modell ermöglicht es Fluggesellschaften, sowohl Urlaubspassagiere als auch Reisende mit größerem Bequemlichkeitswillen anzusprechen. Der zunehmende Wettbewerb zwischen traditionellen Full-Service-Airlines und Low-Cost-Carriern fördert eine größere Leistungsdifferenzierung. Hybrid-Modelle können auch zusätzliche Möglichkeiten bieten, den Umsatz pro Passagier durch sorgfältig ausgewählte optionale Dienste zu verbessern.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Low Cost Airlines-Markt in Online, Reisebüros und Direktverkäufe segmentiert. Das Online-Segment dominierte den Markt mit einem Anteil von 68,2% im Jahr 2025, unterstützt durch den weit verbreiteten Einsatz von Airline-Websites, mobilen Anwendungen, Online-Reiseplattformen und digitalen Zahlungssystemen. Online-Kanäle ermöglichen es den Passagieren, Preise, komplette Buchungen zu vergleichen, Reservierungen zu verwalten und Nebendienstleistungen günstig zu erwerben. Direkte digitale Verteilung ermöglicht auch kostengünstige Träger, um die Abhängigkeit von Intermediären zu reduzieren und eine größere Kontrolle über Kundenbeziehungen zu erhalten. Mobile Anwendungen unterstützen immer mehr Buchungs-, Check-in-, Boarding-Pässe und zusätzliche Service-Käufe.
Das Segment Reisebüros wird prognostiziert, um das schnellste Wachstum bei 6,5% CAGR zu registrieren, unterstützt durch steigende Nachfrage nach Pauschalreisen, angepassten Reiserouten und Hilfe bei Mehrdestinationsbuchungen. Reisebüros bleiben besonders für internationale Freizeitreisende und Kunden, die zusammen mit Unterkunft oder anderen Reisedienstleistungen Flüge kaufen, relevant. Agenturen können auch Reisenden helfen, verschiedene Low-Cost-Carrier-Optionen zu vergleichen und komplexere Routen zu verwalten. Die wachsende Tourismustätigkeit in Schwellenländern schafft zusätzliche Nachfrage nach intermediären Reisedienstleistungen. Partnerschaften zwischen Fluggesellschaften und Reisebüros können den Markt über direkte digitale Kanäle hinaus erweitern.
Welche Region hält den größten Teil des Low Cost Airlines-Markts
- Nordamerika dominierte den Low-Cost-Airlines-Markt mit dem größten Umsatzanteil von 36% im Jahr 2025, unterstützt durch starke Inlandsluft-Konnektivität, etablierte Low-Cost-Träger-Netzwerke, hohe Passagier-Volumen, und die weit verbreitete Nutzung von Sekundärflughäfen, die Fluggesellschaften zu wettbewerbsfähigen Preisen und effizienten Betrieben ermöglichen
- Die Region profitiert auch von einer starken Airline-Infrastruktur, einer hohen Luftverkehrsdurchdringung, einer umfangreichen Sekundär-Flughafen-Konnektivität und etablierten Low-Cost-Träger-Operationen, insbesondere in den USA und Kanada. Die Präsenz von großen Billigfluggesellschaften und die anhaltende Nachfrage nach erschwinglichen Inlandsreisen unterstützt die führende Position der Region. Der zunehmende Wettbewerb von Netzfluggesellschaften, die unübertroffene Basis-Economy-Tarife anbieten, verstärkt jedoch den Druck auf Low-Cost-Träger in Nordamerika.
US Low Cost Airlines Market Insight
Der US-amerikanische Low Cost-Airlines-Markt zeigt starkes Wachstum aufgrund der steigenden Nachfrage nach erschwinglichen Inlandsluftfahrten, umfangreiche Low-Cost-Carrier-Netzwerke und hohen Passagierverkehr in großen und sekundären Städten. Die reife Luftfahrt-Infrastruktur des Landes, zusammen mit der starken Präsenz etablierter Budget-Airlines, ist die Nachfrage nach Freizeit, Besuch von Freunden und Verwandten und Geschäftsreisen Segmente. Darüber hinaus unterstützen die zunehmende Verbraucherpräferenz für wettbewerbsfähige Luftfahrtunternehmen, die Erweiterung von Streckennetzen und die zunehmende Einführung digitaler Buchungsplattformen eine kostengünstige Expansion der Fluggesellschaften im ganzen Land.
Asia-Pacific Low Cost Airlines Markt Einblick
Der asiatisch-pazifische Low-Cost-Airlines-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau der Bevölkerung der Mittelklasse, den zunehmenden Fluggastverkehr und steigende Investitionen in die Luftfahrtinfrastruktur in Ländern wie Indien, China und Südostasien zu beobachten. Die steigende Nachfrage nach erschwinglichen In- und Auslandsreisen, die Ausweitung der Tourismustätigkeit und die zunehmende Low-Cost-Trägerdurchdringung unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die Entwicklung neuer Strecken, die Sekundärstädte und Schwellenländer verbinden, die Billigfluglinien in der gesamten Region.
Japan Low Cost Airlines Markt Einblick
Der Markt für Billigfluggesellschaften in Japan zeigt ein konsistentes Wachstum aufgrund der steigenden Nachfrage nach sparsamem In- und Regionalflug, der Zunahme des Tourismus und der Ausweitung der Low-Cost-Carrier-Operationen. Fluggesellschaften bieten zunehmend wettbewerbsfähige Tarife an und erweitern die Vernetzung zwischen den großen Metropolregionen, den regionalen Zielen und den nahe gelegenen internationalen Märkten. Darüber hinaus tragen die zunehmende Präferenz der Passagiere für Budgetreisen, die zunehmende Annahme der digitalen Buchung und die weitere Entwicklung des regionalen Tourismus zum Marktwachstum bei.
China Low Cost Airlines Markt Einblick
Der Markt für Billigfluggesellschaften in China wächst rasant, angetrieben durch den Ausbau des Inlands-Passagierverkehrs, die Steigerung der Tourismustätigkeit und die steigende Nachfrage nach erschwinglichen Luftverkehr. Die zunehmende Vernetzung zwischen Großstädten und die Entwicklung regionaler Ziele schafft zusätzliche Möglichkeiten für kostengünstige Träger, um ihre Netzwerke zu erweitern. Darüber hinaus unterstützt die zunehmende Verbraucherpräferenz für budgetfreundliche Reisen, die Verbesserung der Flughafeninfrastruktur und die rasche Einführung digitaler Airline-Buchungsplattformen die Marktentwicklung und Positionierung Chinas als wichtiger Wachstumsmarkt für Billigfluggesellschaften.
US Low Cost Airlines Markt Insight
Der Markt für Low-Cost-Airlines in der USA erlebt ein stetiges Wachstum, unterstützt durch eine starke Nachfrage nach erschwinglichen Inlands- und Europareisen, umfangreichen Kurzstrecken-Netzwerken und etablierten Low-Cost-Carrier-Operationen. Eine zunehmende Passagierpräferenz für wettbewerbsfähige Tarife und flexible Reiseoptionen trägt zu einer anhaltenden Nachfrage in der Freizeit bei und besucht Freunde und Verwandte Reisen. Darüber hinaus unterstützen die Ausweitung der internationalen Konnektivität, die digitale Ticketbuchung und das anhaltende Wachstum der Tourismusaktivitäten Low-Cost-Airline-Operationen und die Stärkung der Position der Vereinigten Staaten als ein wichtiger europäischer Markt für den Luftverkehr.
Deutschland Low Cost Airlines Marktaufsicht
Der deutsche Low-Cost-Airlines-Markt wächst aufgrund der steigenden Nachfrage nach erschwinglichen europäischen Reisen, starken Tourismusaktivitäten und der umfangreichen Vernetzung mit wichtigen regionalen Zielen stetig. Low-Cost-Träger bedienen zunehmend preisempfindliche Freizeitreisende durch wettbewerbsfähige Tarife, flexible Buchungsmöglichkeiten und erweiterte Kurzstreckennetze. Die kontinuierliche Einführung von Online-Buchungsplattformen, die wachsende Mobilität der Passagiere und die Nachfrage nach kosteneffizienten internationalen Reisen unterstützen das Marktwachstum in Deutschland weiter.
Welche sind die Top-Unternehmen im Low Cost Airlines Markt
Die Low-Cost-Airlines-Industrie wird in erster Linie von etablierten Unternehmen geführt, einschließlich:
- Ryanair DAC(Irland)
- Das ist einfach.(USK)
- Southwest Airlines Co(US)
- Frontier Airlines, Inc.(US)
- Spirit Airlines, Inc.(US)
- JetBlue Airways (USA)
- Allegiant Travel Company (USA)
- Wizz Air Hungary Airlines Ltd. (Ungarn)
- Norwegian Air Shuttle ASA (Norway)
- Transavia Airlines (Niederlande)
- Vueling Airlines, S.A. (Spanien)
- AirAsia Group Berhad (Malaysia)
- InterGlobe Aviation Ltd (Indien)
- Cebu Air, Inc. (Philippinen)
- Scoot Tigerair Pte Ltd (Singapur)
- Peach Aviation Limited (Japan)
- Air Arabia PJSC (U.A.E.)
- Dubai Aviation Corporation (U.A.E.)
- Flynas (Saudi Arabien)
Was sind die neuesten Entwicklungen im Low Cost Airlines Markt
- Im März 2025 kündigte Ryanair vier neue Routen und einen Rekordplan Sommer 2025 für Budapest an und erweiterte sein Netzwerk auf 68 Routen mit mehr als 640 wöchentlichen Flügen. Die Fluggesellschaft fügte auch 10 Flugzeuge mit Sitz in Budapest hinzu, was eine berichtete Investition in Höhe von 1 Milliarde USD darstellte, während sie jährlich rund 5,6 Millionen Passagiere anstrebte. Die Erweiterung umfasste neue Verbindungen zu Castellón, Katowice, Liverpool und Toulouse, die Budapest als ein bedeutendes Low-Cost-Air-Hub stärken. Die Entwicklung demonstriert die kontinuierliche Streckenausweitung und die Flotteninvestition von Billigflügen, um die Nachfrage nach erschwinglichen Regionalreisen zu erfassen.
- Im Oktober 2024 kündigte AirAsia den Ausbau des internationalen Flughafens Kuala Lumpur als globale Low-Cost-Träger-Megahub an, darunter fünf neue Strecken für das vierte Quartal. AirAsia erklärte, dass KLIA über 14.500 mögliche Low-Cost-Verbindungen über 137 Ziele angeboten, während die Fluggesellschaft bis zu 236 tägliche Abfahrten vom Flughafen. Die Expansion wurde entwickelt, um die Vernetzung in ganz Asien zu stärken und das Wachstum der Fluggesellschaft in Schwellenländer zu unterstützen. Die Entwicklung unterstreicht die zunehmende Bedeutung strategischer Megahubs und umfangreicher regionaler Netzwerke zur kostengünstigen Expansion der Fluggesellschaften.
- Im Dezember 2023 kündigte Ryanair eine Investition von 1,4 Mrd. USD in Marokko für seine 2024 Operationen an, darunter 35 neue Strecken und eine neue Basis in Tanger. Die Erweiterung führte erstmals kostengünstige Inlandsdienste auf 11 marokkanischen Strecken ein und fügte zwei Flugzeuge an der neuen Tanger-Basis hinzu. Ryanair plante mehr als 1.100 wöchentliche Flüge auf 175 Routen in seinem Rekord marokkanischen Sommerplan. Der Umzug hat die Low-Cost-Konnektivität innerhalb Marokkos deutlich erweitert und gleichzeitig die Verbindungen zwischen dem Land und den europäischen Zielen gestärkt.
- Im Juli 2022 kündigte easyJet 21 neue Routen und zusätzliche Frequenzen von Lissabon an, nachdem 18 neue tägliche Flughafen-Slots erhalten wurden. Der Ausbau umfasste drei zusätzliche Airbus A321neo-Flugzeuge mit Sitz in Lissabon und mehr als eine halbe Million zusätzliche Sitzplätze für die Wintersaison. Die Fluggesellschaft plante, ihr Lissabon-Netz auf 32 Strecken zu erhöhen, die 10 Länder bedienen und die zweitgrößte Fluggesellschaft am Flughafen werden. Diese Entwicklung hat gezeigt, wie der Zugang zu Flughafen-Slots und zusätzlichen Flugzeugen kostengünstige Luftfahrtunternehmen ermöglichen kann, ihre Streckennetze rasch zu erweitern.
- Im Juni 2021 kündigte easyJet 12 neue Inlandsrouten über die USA an, um die Erholung der Inlandsluftfahrt zu unterstützen und regionale Märkte wieder zu verbinden. Der Ausbau umfasste den ersten Belfast City–London Gatwick Service der Fluggesellschaft und neue oder wieder aufgenommene Verbindungen zu den Flughäfen East Midlands und Leeds Bradford. easyJet hat auch 60.000 Sitze zu bestehenden Strecken von Belfast nach Birmingham, Manchester, Edinburgh und Glasgow hinzugefügt. Die Entwicklung hat gezeigt, wie kostengünstige Fluggesellschaften während der Erholungsphase nach der spanischen Regierung rasch Kapazitäten für nationale und regionale Routen bereitstellen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











