


Global Machine Tool Market By Type (Metal Cutting and Metal Forming), Technology (Computer Numerical Control (CNC) und konventionelle), End Use (Mechanical Engineering, Metall Working, Aerospace, Elektroindustrie, Automotive, and Others), Application (Automotive Components, Aerospace Components, General Machinery, Precision Engineering, and Others)- Industry Trends und Prognose bis 2033
Was ist die Werkzeugmarktgröße und -wachstumsrate
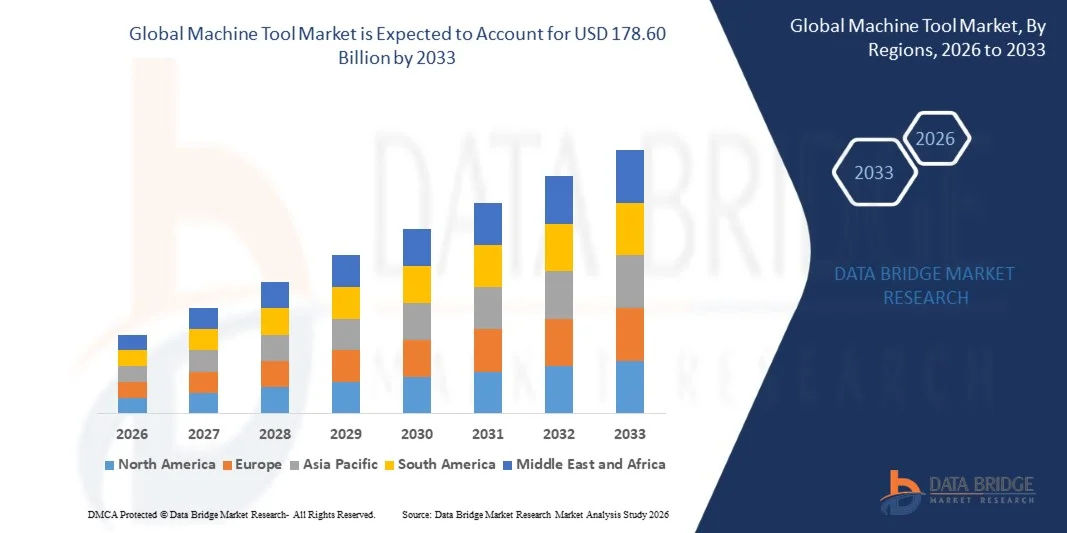
- Nach der Data Bridge Market Research Analyse wurde der Werkzeugmaschinenmarkt auf112,80 Milliarden USD im Jahr 2025und wird zu erreichen178,60 Milliarden USD bis 2033, in einemCAGR von 5,9 % von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage nach hochpräziser Fertigung, steigende Investitionen in die industrielle Automatisierung, die Expansion der Automobil- und Luft- und Raumfahrtproduktion und die zunehmende Übernahme von CNC-Werkzeugmaschinen zur Verbesserung der Produktivität, Genauigkeit und betrieblicher Effizienz getrieben wird.
- Die zunehmende Übernahme von intelligenten Fertigungs-, Industrie 4.0-Technologien, Elektrofahrzeugen und fortschrittlichen technischen Komponenten ermutigt die Hersteller, in automatisierte und digital vernetzte Werkzeugmaschinen zu investieren. CNC-Systeme, mehrachsige Bearbeitung, Echtzeitüberwachung und vorausschauende Wartungstechnologien werden bevorzugt, da sie höhere Präzision, reduzierte Produktionszeit, verbesserte Ressourcenauslastung und höhere Fertigungsflexibilität ermöglichen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 112,80 Milliarden
- Voraussichtlicher Marktwert (2033): USD 178.60 Milliarden
- Prognose CAGR (2026–2033): 5,9%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Werkzeugmarktes
- Nordamerika dominierte den Werkzeugmaschinenmarkt mit dem größten Umsatzanteil von 56,2% im Jahr 2025, unterstützt durch starke Fertigungsbasen, schnelle Industrialisierung, expandierende Automobilproduktion und zunehmende Einführung fortschrittlicher Werkzeugmaschinen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 6,7% von 2026 bis 2033 sein, die durch die Erweiterung der Fertigungsinfrastruktur, steigende Investitionen in die industrielle Automatisierung, die Steigerung der Automobilproduktion und die wachsende Übernahme von CNC-Werkzeugmaschinen betrieben wird.
- Das Segment Metallschneiden führte den Markt mit einem Anteil von 76,8% im Jahr 2025, angetrieben durch seine breite Anwendung in der Automobil-, Maschinenbau-, Metall- und Raumfahrtindustrie.
- Die Metallumformung ist der am schnellsten wachsende Typ, der eine CAGR von 5,4% registriert, was die Nachfrage nach fortschrittlichen Biege-, Press-, Form- und Scherlösungen in der Automobil-, Luftfahrt-, Bau-, Energie- und Elektronikindustrie widerspiegelt.
- Das Segment Computer Numerical Control (CNC) dominierte die Technologie-Kategorie mit einem Umsatzanteil von 85,7% im Jahr 2025, was durch seine Fähigkeit, hohe Präzision, Automatisierung, gleichbleibende Produktionsqualität und verbesserte betriebliche Effizienz zur Verfügung stellte.
- Das Automotive-Segment verzeichnete 2025 einen Marktanteil von 41,9 %, unterstützt durch große Produktionsanforderungen und kontinuierliche Nachfrage nach Präzisionsbauteilen.
- Die Elektroindustrie ist die am schnellsten wachsende Endverwendungskategorie, mit einem CAGR von 7,3%, angetrieben durch steigende Nachfrage nach elektronischen Geräten, Stromanlagen, elektrischer Infrastruktur und hochpräzisen Komponenten.
Report Scope und Werkzeugmarktsegmentierung
|
Attribute |
Werkzeug Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Werkzeugmarkt
- Die Werkzeugmaschinenfertigung bewegt sich zunehmend in Richtung hochpräziser und automatisierter Bearbeitungslösungen, da die Hersteller versuchen, die Fertigungsgenauigkeit zu verbessern, die Bearbeitungszeit zu reduzieren und die Betriebskosten in den Bereichen Automotive, Aerospace, Elektro und Maschinenbau zu senken.
- So berichtete der Verband der deutschen Werkzeugmaschinenbauer im März 2026, dass die internationale Nachfrage nach deutschen Werkzeugmaschinen im Jahr 2025 um 3 % zugenommen habe und trotz anspruchsvoller industrieller Bedingungen weiterhin Investitionen in fortschrittliche Fertigungstechnologien widerspiegelte.
- Die Hersteller konzentrieren sich zunehmend auf CNC-Automatisierung, IoT-fähige Konnektivität, vorausschauende Wartung und Echtzeit-Überwachung, um die Maschinenauslastung zu verbessern, Ausfallzeiten zu reduzieren und die Produktionseffizienz zu steigern.
- ·Die zunehmende Betonung auf intelligente Fertigung und Industrie 4.0 ermutigt Werkzeugmaschinenhersteller, künstliche Intelligenz, Datenanalyse, digitale Überwachung und automatisierte Produktionssysteme zu integrieren, anstatt sich ausschließlich auf konventionelle Bearbeitungsprozesse zu verlassen.
- Energieeffizienz und geringere Betriebskosten gewinnen auch an Bedeutung, da Hersteller Werkzeugmaschinen suchen, die den Energieverbrauch reduzieren, Produktionsfehler minimieren und nachhaltigere Fertigungsabläufe unterstützen können.
- So betonte der VDW im Juli 2025 die Digitalisierung und Automatisierung als wichtige technologische Trends, die das Investitionsklima für die Werkzeugmaschinenindustrie unterstützen, insbesondere in den Bereichen Metallbearbeitung und Fertigung.
- Die Nachfrage nach fortschrittlicher Bearbeitung erweitert sich auch über Anwendungen in der Luft- und Raumfahrt, Elektro-, Automobil- und Maschinenbau, wobei Hersteller zunehmend hochpräzise Geräte für komplexe Bauteile und engere Fertigungstoleranzen benötigen.
Was sind die Schlüsseltreiber des Werkzeugmarktes
- Die schnelle Expansion der Automobil-, Luftfahrt-, Elektro- und Maschinenbaufertigung erhöht die Nachfrage nach hochpräzisen Werkzeugmaschinen, die komplexe Bauteile mit engeren Maßtoleranzen und gleichbleibender Qualität herstellen können.
- So berichtete der Verband der deutschen Werkzeugmaschinenbauer im März 2026, dass die Luft- und Raumfahrt-, Energie-, Verteidigungs- und Medizintechnik ihre Bedeutung in der deutschen Werkzeugmaschinenindustrie verstärkte und über die klassischen Automotive-Anwendungen hinaus eine breitere Nachfrage zeigte.
- Die Fertigungsindustrie nimmt zunehmend CNC-basierte Werkzeugmaschinen an, da die automatisierte Bearbeitung eine höhere Produktivität, eine verbesserte Genauigkeit, ein reduzierter menschlicher Eingriff und eine gleichbleibende Produktionsqualität über hochvolumige Fertigungsabläufe ermöglicht.
- Die zunehmende Produktion von Elektrofahrzeugen, Leichtbauteilen und komplexen Automobilteilen unterstützt die Nachfrage nach fortschrittlichen Bearbeitungstechnologien, die spezialisierte Materialien verarbeiten und Präzisionsbauteile herstellen können.
- Zum Beispiel verzeichnete die deutsche Werkzeugmaschinenindustrie im Jahr 2025 Automobil- und Bauteillieferanten als große Kundenbranche, während Luft- und Raumfahrt, Energie, Verteidigung und Medizintechnik ihren Beitrag zur Industrienachfrage verstärkten.
- Hersteller investieren zunehmend in intelligente Fabriken und Industrie 4.0 Technologien, darunter IoT-Konnektivität, künstliche Intelligenz, vorausschauende Wartung und Echtzeit-Produktionsüberwachung, was den Austausch konventioneller Geräte mit technologisch fortschrittlichen Werkzeugmaschinen begünstigt.
- Der Ausbau der Produktionskapazitäten in ganz Asien-Pazifik, insbesondere in China, Japan, Südkorea und Indien, unterstützt die Nachfrage nach fortschrittlichen Werkzeugmaschinen, wie Industrialisierung, Automobilproduktion, Elektronikfertigung und Infrastrukturentwicklung weiter ausbauen.
Welche Faktoren erschweren das Wachstum des Werkzeugmarktes
- Hohe Maschinenerwerbskosten und unsichere Investitionsbedingungen können das Marktwachstum einschränken, da fortschrittliche CNC- und automatisierte Werkzeugmaschinen erhebliche Investitionsaufwendungen erfordern, insbesondere für kleine und mittlere Hersteller.
- So berichtete der Verband der deutschen Werkzeugmaschinenbauer im Januar 2026, dass im Jahr 2025 hohe Kosten und unzureichende Planungssicherheit die Investitionen in die Werkzeugmaschinenindustrie eingeschränkt hätten, was die Auswirkungen der wirtschaftlichen Unsicherheit auf die Maschinenkäufe hervorhebt.
- Die Fluktuationen in der Automobilindustrie und in anderen wichtigen Endverbraucherbranchen sind weiterhin eine wichtige Herausforderung, da die schwache Nachfrage aus Schlüsselkundenbranchen die Maschinenbestellungen und die Kapazitätsausweitungsanlagen reduzieren kann.
- Komplexe Lieferketten und geopolitische Unsicherheiten können die Beschaffungskosten und Lieferzeiten erhöhen, da Werkzeugmaschinen zahlreiche Komponenten integrieren, darunter CNC-Steuerungen, Antriebe, Automatisierungssysteme, Sensoren und Messtechnologien.
- So betonte der VDW im Juli 2025, dass Werkzeugmaschinenhersteller Schwierigkeiten haben, die dem EU Cyber Resilience Act aufgrund komplexer Lieferketten, langer Lieferantenlaufzeiten und der Notwendigkeit, konforme Komponenten in kundenspezifische Maschinen zu integrieren.
- Der Wettbewerb der asiatischen Hersteller kann Preisdruck für etablierte Werkzeugmaschinenhersteller schaffen, zumal chinesische Hersteller zunehmend kostenintensive Maschinen anbieten und ihre Präsenz auf internationalen Märkten ausweiten.
- Die steigenden regulatorischen und Cyber-Sicherheitsanforderungen an vernetzte Werkzeugmaschinen können die Entwicklung und Compliance-Kosten weiter erhöhen, da die Hersteller die Anforderungen an Softwaresicherheit, Komponentenkonformität, Risikobewertung und Cybersicherheit im gesamten Maschinenlebenszyklus ansprechen müssen.
Wie wird der Werkzeugmarkt segmentiert
Der Machine Tool Market wird auf Basis von Typ, Technologie, Endverwendung und Anwendung segmentiert.
- Typ
Der Werkzeugmaschinenmarkt wird auf Basis des Typs zu Metallschneiden und Metallumformung segmentiert. Das Segment Metallschneide dominierte den Markt mit 76,8% Anteil im Jahr 2025, aufgrund seiner weit verbreiteten Anwendung in der Automobil-, Maschinenbau-, Metall- und Raumfahrtindustrie. Metallschneidemaschinen werden in großem Umfang verwendet, um Bauteile herzustellen, die eine hohe Maßgenauigkeit, komplexe Geometrien und überlegene Oberflächenbehandlungen erfordern. Die zunehmende Einführung automatisierter und CNC-basierter Schneidsysteme unterstützt das Segmentwachstum weiter. Die steigende Nachfrage nach Präzisionsbauteilen und kürzeren Produktionszyklen verstärkt den Einsatz von Metallschneidanlagen. Eine weitere industrielle Automatisierung und Produktionsausweitung sollen ihre führende Position stärken.
Das Segment Metallumformung wird mit einem 5,4% CAGR von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach Biege-, Press-, Form- und Schervorgängen in der Automobil-, Luftfahrt-, Bau-, Energie- und Elektronikindustrie angetrieben wird. Metallumformungsmaschinen ermöglichen eine effiziente Massenproduktion und unterstützen reduzierte Materialabfälle und gleichbleibende Bauteilqualität. Die zunehmende Einführung von Press-Bremsmaschinen trägt zu einer Segmenterweiterung über Blechbearbeitungsanwendungen bei. Die zunehmende Produktion von leichten Automobil- und Industriekomponenten schafft zusätzlichen Bedarf an fortschrittlichen Umformanlagen. Technologische Verbesserungen in automatisierten Umformsystemen erhöhen auch die Produktivität und die betriebliche Effizienz. Daher wird erwartet, dass die Metallbildung während des Prognosezeitraums stetig zunimmt.
- Von der Technik
Auf Basis der Technik wird der Werkzeugmaschinenmarkt in Computer Numerical Control (CNC) und konventionelle Segmente segmentiert. Das Segment Computer Numerical Control (CNC) dominierte den Markt mit 85,7% Anteil im Jahr 2025, unterstützt durch seine Fähigkeit, hohe Präzision, Automatisierung und gleichbleibende Produktionsqualität zu bieten. CNC-Werkzeugmaschinen ermöglichen es Herstellern, komplexe Bauteile mit minimalem menschlichen Eingriff herzustellen und gleichzeitig Bearbeitungsfehler und Produktionszeit zu reduzieren. Die Technologie wird im Automobil-, Luftfahrt-, Elektro- und Maschinenbau weit verbreitet. Die Integration mit IoT, Echtzeitüberwachung und intelligenten Fertigungssystemen verstärkt die CNC-Adoption weiter. Eine zunehmende Nachfrage nach automatisierter und digital vernetzter Fertigung wird erwartet, dass das Segment die dominante Position behält.
Das konventionelle Segment soll von 2026 bis 2033 einen 4,8% CAGR registrieren, der durch die anhaltende Nachfrage von Kleinherstellern, Werkstätten, Reparaturanlagen und mengenarmen Produktionsbetrieben angetrieben wird. Herkömmliche Werkzeugmaschinen bieten eine kostengünstige Möglichkeit, wenn eine fortschrittliche Automatisierung nicht wirtschaftlich durchführbar ist. Diese Maschinen sind weiterhin für grundlegende Bearbeitung, Wartung, Reparatur und allgemeine Engineering-Aktivitäten geeignet. Ihre geringeren anfänglichen Investitionsanforderungen unterstützen weiterhin die Übernahme von kostspieligen Herstellern. Die Entwicklung von Fertigungsmärkten mit vergleichsweise geringerer Automatisierungsdurchdringung unterstützt auch die Nachfrage. Daher wird erwartet, dass herkömmliche Werkzeugmaschinen während des gesamten Prognosezeitraums stetig wachsen.
- Durch die Endverwendung
Der Werkzeugmaschinenmarkt wird auf Basis der Endverwendung in Maschinenbau, Metallbearbeitung, Luft- und Raumfahrt, Elektroindustrie, Automobilindustrie und andere segmentiert. Das Automobilsegment dominierte den Markt mit 41,9 % Anteil im Jahr 2025 aufgrund seiner großen Produktionsanforderungen und der stetigen Nachfrage nach Präzisionsbauteilen. Werkzeugmaschinen werden in der Fertigung von Motorteilen, Getriebesystemen, Fahrwerkskomponenten und anderen Fahrzeugkomponenten eingesetzt, die eine hohe Genauigkeit und Konsistenz erfordern. Die zunehmende Fahrzeugproduktion und die zunehmende Einführung automatisierter Fertigungssysteme unterstützen die Nachfrage weiter. Der Übergang zu Elektro- und Leichtbaufahrzeugen schafft auch neue Anforderungen an fortschrittliche Bearbeitungsmöglichkeiten. Der anhaltende Schwerpunkt auf Produktionseffizienz und Präzision wird erwartet, dass die Automobilnachfrage nach Werkzeugmaschinen nachhaltig ist.
Das Segment der Elektroindustrie wird das schnellste Wachstum von 2026 bis 2033 mit einem 7,3% CAGR registriert, das durch steigende Nachfrage nach Elektrogeräten, elektronischen Geräten, erneuerbaren Energiesystemen und Strominfrastrukturen angetrieben wird. Werkzeugmaschinen werden zunehmend eingesetzt, um Präzisionsbauteile wie Steckverbinder, Gehäuse, Gehäuse und andere miniaturisierte Teile herzustellen. Das Wachstum in der Elektronikfertigung schafft die Nachfrage nach Geräten, die enge Toleranzen und gleichbleibende Produktionsqualität erreichen können. Die zunehmende Investition in die Stromerzeugungs- und Vertriebsinfrastruktur unterstützt das Segment weiter. Durch den Ausbau der erneuerbaren Energietechnologien wird zudem eine zusätzliche Nachfrage nach präzise gefertigten Bauteilen geschaffen. Infolgedessen wird erwartet, dass die Elektroindustrie während des Prognosezeitraums das am schnellsten wachsende Endverbrauchssegment bleibt.
- Anwendung
Auf Basis der Anwendung wird der Werkzeugmaschinenmarkt in Automobilkomponenten, Luft- und Raumfahrtkomponenten, allgemeine Maschinen, Präzisionstechnik und andere segmentiert. Das Segment Automotive-Komponenten dominierte die Anwendungslandschaft mit 34,5% Anteil im Jahr 2025, unterstützt durch den umfangreichen Einsatz von Werkzeugmaschinen zur Herstellung von Motorteilen, Getriebekomponenten, Fahrwerkssystemen und Leichtbaukomponenten. Die hochvolumige Automobilproduktion erfordert eine gleichbleibende Bearbeitungsgenauigkeit, Produktivität und Wiederholbarkeit und erhöht die Nachfrage nach fortschrittlichen CNC-Werkzeugmaschinen. Die zunehmende Übernahme von Elektrofahrzeugen schafft auch neue Anforderungen an präzise bearbeitete Bauteile. Die zunehmende Automatisierung in der Automobilindustrie unterstützt die Nachfrage nach fortschrittlichen Bearbeitungssystemen weiter. Da die Automobilhersteller weiterhin Produktivität und Bauteilqualität priorisieren, wird erwartet, dass das Segment Automotive-Komponenten ein wichtiger Beitrag zum Marktwachstum ist.
Das Segment der Luft- und Raumfahrtkomponenten wird mit 6,8% CAGR von 2026 bis 2033 das schnellste Wachstum registrieren, das durch die zunehmende Nachfrage nach Präzisionsbearbeitung von Leicht- und Hochfestwerkstoffen wie Titan und Aluminiumlegierungen angetrieben wird. Aerospace-Komponenten benötigen extrem enge Toleranzen, komplexe Geometrien und hohe Oberflächenqualität, wodurch die Nachfrage nach fortschrittlichen CNC- und Mehrachsbearbeitungssystemen entsteht. Die Steigerung der Flugzeugproduktion und die Erhöhung der Investitionen in die Luft- und Raumfahrtproduktionskapazität unterstützen die Annahme weiter. Die Erweiterung der Verteidigungs- und Raumfertigung erhöht auch die Nachfrage nach hochpräzisen Bearbeitungsmöglichkeiten. Daher werden steigende Anforderungen an komplexe und leichte Luft- und Raumfahrtkomponenten erwartet, um den Einsatz von Werkzeugmaschinen in dieser Anwendung zu stärken.
Welche Region hält den größten Teil des Werkzeugmarktes
- Nordamerika dominierte den Werkzeugmaschinenmarkt mit dem größten Umsatzanteil von 56,2% im Jahr 2025, unterstützt durch starke Fertigungsbasen, schnelle Industrialisierung, expandierende Automobil- und Elektronikproduktion und zunehmende Einführung fortschrittlicher Bearbeitungstechnologien.
- Die Region profitiert auch von wachsenden Investitionen in intelligente Fertigung, Automatisierung, Infrastrukturentwicklung und inländische Produktionskapazitäten in den USA, Kanada und Mexiko. Die zunehmende Nachfrage nach hochpräzisen Komponenten, kombiniert mit der Erweiterung der CNC-Adoption und der Industrie 4.0-Integration, verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
U.S. Machine Tool Market Insight
Der US-Werkzeugmaschinenmarkt zeigt ein stetiges Wachstum aufgrund steigender Investitionen in fortschrittliche Fertigungs-, Luftfahrt-, Automobil-, Verteidigungs- und Präzisionstechnik. Die zunehmende Übernahme von CNC-Bearbeitungs-, Automatisierungs- und digital vernetzten Fertigungssystemen treibt die Nachfrage nach hochpräzisen Werkzeugmaschinen in industriellen Anwendungen. Darüber hinaus sind steigende Anforderungen an komplexe Bauteile, kürzere Produktionszyklen und verbesserte Fertigungseffizienz ermutigen die Hersteller, konventionelle Geräte mit fortschrittlichen Bearbeitungstechnologien aufzurüsten.
Asia-Pacific Werkzeugmarkt Einblick
Der asiatisch-pazifische Werkzeugmaschinenmarkt erwartet ein schnelles Wachstum, das durch die Ausweitung der Produktionsaktivitäten, die Steigerung der Automobil- und Elektronikproduktion sowie steigende Investitionen in Automatisierung und intelligente Fertigung in Ländern wie China, Japan, Südkorea und Indien getrieben wird. Die wachsende Nachfrage nach Präzisionsbauteilen und die zunehmende Übernahme von CNC- und digital vernetzten Werkzeugmaschinen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen staatliche Initiativen zur Förderung der Inlandsproduktion, der industriellen Modernisierung und der Infrastrukturentwicklung die Einführung fortschrittlicher Bearbeitungstechnologien in der gesamten Region.
Japan Machine Tool Market Insight
Der japanische Werkzeugmaschinenmarkt zeigt durch die starke Fertigungsbasis, die fortgeschrittene Automobilindustrie und die etablierten Präzisions-Engineering-Fähigkeiten ein konsequentes Wachstum. Die zunehmende Einführung von CNC-Systemen, Automatisierung, Robotik und intelligenten Fertigungstechnologien unterstützt die Nachfrage nach hochpräzisen Werkzeugmaschinen. Darüber hinaus trägt Japans starke Präsenz in der Automobil-, Luft- und Raumfahrt-, Elektronik- und Industriemaschinenbau sowie kontinuierliche Investitionen in fortschrittliche Produktionstechnologien zum Marktwachstum bei. Japan ist eines der Schlüsselländer, der die Entwicklung des asiatisch-pazifischen Werkzeugmaschinenmarktes unterstützt.
China Machine Tool Market Insight
Der China Machine Tool Market wächst rasant, angetrieben durch den Ausbau der Automobilproduktion, Elektronikfertigung, Infrastrukturentwicklung und Regierungsinitiativen, die auf die Stärkung der häuslichen Fertigungsfähigkeiten ausgerichtet sind. Die zunehmende Einführung von CNC-Werkzeugmaschinen, Automatisierungs- und Smart-Fertigungstechnologien unterstützt den Marktbedarf deutlich. Darüber hinaus stärken steigende Investitionen in fortschrittliche Industrieanlagen, Präzisionstechnik und Inlandsproduktion Chinas Position als führender Werkzeugmaschinenmarkt in Asien-Pazifik. China führte den asiatisch-pazifischen Werkzeugmaschinenmarkt.
U.K. Machine Tool Market Insight
Der U.K. Machine Tool Market erlebt stetiges Wachstum, unterstützt durch Investitionen in Luft- und Raumfahrt, Automotive, Verteidigung, Präzisionstechnik und fortschrittliche Fertigung. Die zunehmende Übernahme von CNC-Bearbeitungs-, Automatisierungs- und digital integrierten Produktionssystemen trägt zur Nachfrage nach hochpräzisen Werkzeugmaschinen bei. Darüber hinaus unterstützt die zunehmende Betonung auf Fertigungsproduktivität, Bauteilqualität und fortschrittliche technische Fähigkeiten die Einführung moderner Bearbeitungstechnologien in industriellen Anwendungen.
Deutschland Werkzeugmarkt Insight
Der Deutschland-Maschinen-Werkzeugmarkt wächst aufgrund der starken industriellen Fertigungsbasis und der etablierten Expertise in der Automobil-, Luftfahrt-, Maschinenbau- und Präzisionsfertigung stetig. Die zunehmende Einführung von CNC-Systemen, Automatisierung, Digitalisierung und Industrie 4.0-Technologien unterstützt die Nachfrage nach fortschrittlichen Werkzeugmaschinen. Kontinuierliche Investitionen in hochpräzise Fertigung, Produktionseffizienz und technologisch fortschrittliche Industrieanlagen tragen weiter zum Marktwachstum in Deutschland bei.
Welche sind die Top-Unternehmen im Werkzeugmarkt
Die Machine Tool-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- DMG MORI Co., Ltd. (Japan/Deutschland)
- Yamazaki Mazak Corporation (Japan)
- TRUMPF Gruppe (Deutschland)
- FANUC Corporation (Japan)
- Okuma Corporation (Japan)
- Haas Automation, Inc. (USA)
- Makino Milling Machine Co., Ltd. (Japan)
- DN Solutions Co., Ltd. (South Korea)
- JTEKT Corporation (Japan)
- Amada Co., Ltd. (Japan)
- Hyundai WIA Corporation (Südkorea)
- GF Machining Solutions AG (Schweiz)
- Hurco Companies, Inc. (USA)
- EMAG GmbH & Co. KG (Deutschland)
- Shenyang Machine Tool Co., Ltd. (China)
- Nidec Machine Tool Corporation (Japan)
- Shibaura Machine Co., Ltd. (Japan)
- CHIRON Group SE (Deutschland)
- GROB-Werke GmbH & Co. KG (Deutschland)
- Hardinge Inc. (USA)
Was sind die neuesten Entwicklungen im Werkzeugmarkt
- Im Juni 2026 berichtete der Verband der deutschen Werkzeugmaschinenbauer (VDW), dass die Auftragseingänge für die Werkzeugmaschinenindustrie im ersten Quartal 2026 um 15 % gestiegen seien und nach drei schwierigen Jahren frühe Anzeichen einer Stabilisierung anzeigten. Die Verbesserung wurde durch die Erholung der Nachfrage unterstützt, obwohl Produktion, Export und Beschäftigung unter Druck blieben. Die Entwicklung unterstreicht die Verbesserung der Investitionsbedingungen und die erneute Nachfrage nach Werkzeugmaschinen in industriellen Fertigungsanwendungen.
- Im April 2026 präsentierten deutsche Werkzeugmaschinenhersteller auf der CCMT 2026 in Shanghai fortschrittliche CNC-Technologien und Produktionslösungen mit rund 140 deutschen Ausstellern. Die Veranstaltung betonte die steigende Nachfrage nach fortschrittlichen Fertigungstechnologien in den Bereichen Automotive, Aerospace, Medizintechnik, Maschinenbau und Energieanwendungen. Die Entwicklung demonstriert kontinuierliche technologische Innovation und Erweiterung fortschrittlicher Werkzeugmaschinenlösungen im asiatisch-pazifischen Markt.
- Im März 2026 berichtete VDW, dass die globale Werkzeugmaschinenproduktion unter China, Deutschland und Japan konzentriert blieb, was zusammen 58% der weltweiten Produktion im Jahr 2025 ausmachte. China entfiel auf 37 %, gefolgt von Deutschland mit 12 % und Japan mit 10 %. Die Entwicklung unterstreicht die anhaltende Bedeutung der großen Fertigungswirtschaften und die zunehmende Konkurrenz in der globalen Werkzeugmaschinenindustrie.
- Im Dezember 2025 betonte VDW Automatisierung, künstliche Intelligenz, Digitalisierung, IoT-basierte Anwendungen und datenbasierte Produktion als wichtige Trends, die auf der EMO Hannover 2025 gezeigt wurden. Hersteller demonstrierten automatisierte Werkzeugmaschinen, Robotik, intelligente Prozessüberwachung und KI-gestützte Produktionssysteme zur Verbesserung der Produktivität, Qualität und Ressourceneffizienz. Die Entwicklung zeigt die zunehmende Integration intelligenter Fertigungstechnologien in Werkzeugmaschinensysteme.
- Im Januar 2026 berichtete VDW, dass die deutsche Werkzeugmaschinenindustrie erwartete, dass die Produktion im Jahr 2026 um 1 % auf 13,7 Mrd. EUR zunimmt, unterstützt durch eine erwartete Erholung der Binnennachfrage und Investitionen in Infrastruktur, Verteidigung, Klimaschutz, Digitalisierung und Mobilität. Die Entwicklung zeigt auf, die Investitionsaussichten in mehreren Werkzeugmaschinen-Endverbrauchsbranchen zu verbessern und die Möglichkeiten für fortschrittliche Fertigungstechnologien weiter zu verbessern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











