


Global Macroencapsulation Market Segmentation, nach Materialtyp (Polymer-Based, Metal-Based, Ceramic-Based, Others), Kernmaterial (Phase Change Materials, Agrochemicals & Fertilizers, Catalysts & Enzymes, Active Pharmaceutical/Nutraceutical Ingredients, Others), Technik (Coating/Pan Coating, Extrusion, Fluidized Bed Coating, Macro
Was ist die Macroencapsulation Marktgröße und Wachstum Rate
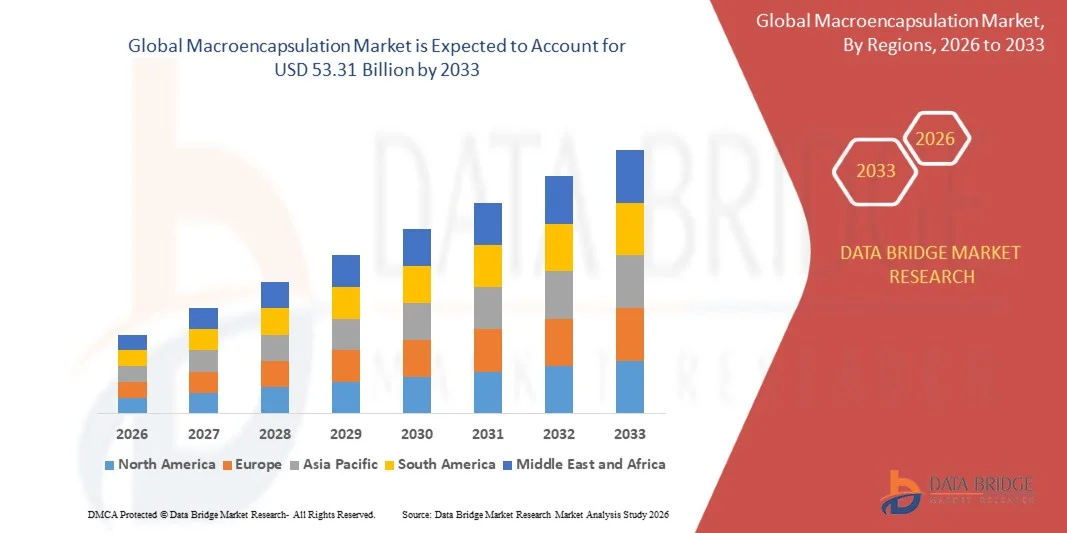
- Wie bei der Data Bridge Market Research Analyse wurde der Makroverkapselungsmarkt bewertet18,30 Milliarden USD im Jahr 2025und wird zu erreichen53,31 Milliarden USD bis 2033, in einemCAGR von 14,3%2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das von der steigenden Nachfrage nach Phasenwechsel-Materialverkapselung in Wärmespeicher- und Gebäudeanwendungen, der zunehmenden Annahme von kontrolliert-release agrochemischen Formulierungen und der zunehmenden Verwendung makroverkapselter Additive über Bau-, Energie- und Industriematerialien angetrieben wird.
- Die zunehmende globale Betonung auf Energieeffizienz und Dekarbonisierung, kombiniert mit zunehmenden staatlichen Anreizen für die thermische Energiespeicherung und nachhaltige Baustoffe, ist zwingend, dass Hersteller Makroverkapselungskapazitäten für Phasenwechselmaterialien, die in Gebäudeisolierungen, HVAC-Systemen und Cold-Kette-Verpackungen verwendet werden, skalieren. Die zunehmende Übernahme makroverkapselter Slow-Release-Dünger und Pestizide in der Präzisionslandwirtschaft unterstützt die Nachfrage nach langlebigen, großformatigen Verkapselungsformaten, die der mechanischen Handhabung und Umweltbelastung standhalten.
- Die zunehmende Integration der Makroverkapselungstechnologie in das Batteriethermomanagement und selbstheilende Baustoffe eröffnet neue Anwendungswege, da die Hersteller die Schutzisolation mit funktionellen Release-Eigenschaften in einem einzigen entwickelten Partikel- oder Plattenformat kombinieren wollen.
- Die kontinuierliche Weiterentwicklung von großformatigen Verkapselungsformaten, die eine harte mechanische Handhabung und wiederholte Umweltbelastungszyklen widerstehen können, erweitert die adressierbaren Anwendungsfälle für die Makroverkapselung über herkömmliche agrochemische und pharmazeutische Anwendungen hinaus in strukturelle und infrastrukturbedingte Materialien.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 18.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 53,31 Milliarden
- Prognose CAGR (2026–2033): 14,3%
- Leitregion 2025: Europa
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Macroencapsulation Market
- Europa dominierte den globalen Makroverkapselungsmarkt mit dem größten Umsatzanteil von 34,72% im Jahr 2025, unterstützt durch einen starken regulatorischen Schub für energieeffiziente Gebäude und etablierte Produktionsmöglichkeiten im Bereich der Materialproduktion.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 16,8% von 2026 bis 2033 sein, die durch schnelle Bautätigkeit, die Erweiterung der Agrarmodernisierung und die Erhöhung der chemischen Produktionskapazität in China und Indien betrieben wird.
- Das Segment Material auf Polymerbasis führte den Markt mit einem Anteil von 48,63% im Jahr 2025, angetrieben durch seine Vielseitigkeit, Wirtschaftlichkeit und Kompatibilität mit diversen Kernmaterialien über Bau- und landwirtschaftliche Anwendungen.
- Das Segment Materialkernmaterial der Phasenänderung ist die am schnellsten wachsende Kategorie, die eine CAGR von 17,2% registriert, was die steigende Nachfrage nach Wärmespeicherlösungen in Gebäuden, Kühlkettenlogistik und Batteriesystemen widerspiegelt.
- Das Anwendungssegment Bau- und Baumaterialien dominierte die Anwendungskategorie mit einem Umsatzanteil von 38,94% im Jahr 2025, was durch die zunehmende Integration makroverkapselter PCM in Dämmplatten, Wandplatten und Betonformulierungen führte.
- Der direkte Vertriebskanal belief sich 2025 auf 63,28% des Marktanteils, bevorzugt für seine enge technische Zusammenarbeit zwischen Herstellern und Großkunden im Industrie- und Bauwesen.
- Das Selbstheilungs-Funktionssegment ist die am schnellsten wachsende Funktionskategorie, mit einem CAGR von 18,1 %, angetrieben durch steigende Annahme makroverkapselter Heilmittel in Infrastruktur- und Beschichtungsanwendungen.
Bericht Umfang und Makroverkapselung Marktsegmentierung
|
Attribute |
Macroencapsulation Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Makroverkapselungsmarkt
- Baustoffhersteller integrieren zunehmend makroverkapselte Phasenwechselmaterialien in Wandplatten, Dämmplatten und Betonformulierungen, um die thermische Regulierung zu verbessern und den Energieverbrauch des Gebäudes zu reduzieren.
- So erweiterte die BASF SE im April 2025 ihre mikronalmarkierte makroverkapselte PCM-Produktlinie für den europäischen Bausektor und bietet eine verbesserte Wärmespeicherkapazität für die passive Gebäudetemperaturregelung.
- Durch die zunehmende Einführung von makroverkapselten, langsam entleerenden Düngergranulaten können präzise Landwirtschaftsoperationen zur Verringerung der Nährstoffabfluss- und Anwendungsfrequenz bei gleichzeitiger Verbesserung der Konsistenz der Erntegutausbeute beitragen.
- Die Hersteller investieren zunehmend in die selbstheilende Makroverkapselungstechnologie für Infrastrukturbeschichtungen und Beton, wo der Bruch von eingebetteten Kapseln Heilmittel freisetzt, die Mikrorisse automatisch versiegeln und die strukturelle Lebensdauer verlängern.
- So hat die Sika AG im Januar 2025 eine erweiterte selbstheilende Betonadditivlinie mit makroverkapselten Heilmitteln eingeführt, die auf Infrastruktur- und Tiefbauanwendungen abzielt, die eine längere Haltbarkeit erfordern.
- Da die Industrien weiterhin die Energieeffizienz, Nachhaltigkeit und funktionelle Materialinnovation priorisieren, wird die Einführung der Makroverkapselungstechnologie erwartet, dass sie ihre Rolle als Basistechnologie für Bau-, Landwirtschafts- und Energiespeicheranwendungen beschleunigt.
Was sind die Key Drivers des Macroencapsulation Market
- Die zunehmende globale Betonung auf die Energieeffizienz und das thermische Management hat die Nachfrage nach makroverkapselten Phasenwechselmaterialien deutlich erhöht, die in der Lage sind, Heiz- und Kühllasten über Wohn- und Gewerbestrukturen zu reduzieren.
- Zum Beispiel hat Rubitherm Technologies im März 2025 seine makroverkapselte PCM-Produktionskapazität in Europa erweitert, um die steigende Nachfrage von Bau- und Kühlkettenlogistikkunden zu erfüllen.
- Agrarproduzenten und agrochemische Hersteller setzen zunehmend makroverkapselte, kontrollierte Düngemittel und Pestizide in Präzisions-Landwirtschaftsprogramme ein, um den Umweltausstoß zu reduzieren, die Nährstoffeffizienz zu verbessern und die Gesamteinfuhrkosten zu senken.
- So kündigte die Syngenta AG im Oktober 2024 eine Investition in zusätzliche Fertigungskapazitäten für die Makroverkapselung an, um steigende Aufträge für agrochemische Formulierungen in Nordamerika und Asien-Pazifik zu unterstützen.
- Da die Industrie zunehmend auf funktionelle Materialien angewiesen ist, um die Energieeffizienz, die landwirtschaftliche Produktivität und die Haltbarkeit der Infrastruktur zu verbessern, bleibt die Makroverkapselungstechnologie für Bau-, Landwirtschafts- und Energiespeicheranwendungen unerlässlich.
- So erweiterte DuPont de Nemours im Juni 2024 sein makroverkapseltes Portfolio an Wärmemanagementmaterialien für Batterien und unterstützte die steigende Nachfrage von Herstellern von Elektrofahrzeugen und Energiespeichersystemen.
- Mit der zunehmenden Übernahme von energieeffizienten Gebäuden, der Präzisionslandwirtschaft, der Kaltkettenlogistik und der Energiespeicherung wird erwartet, dass die Makroencapsulationstechnologie ein wichtiger Energator für verbessertes Wärmemanagement, kontrollierte Freisetzung, Ressourceneffizienz und Produktleistung in verschiedenen Endverbrauchsbranchen ist.
Welche Faktoren erschweren das Wachstum des Makroverkapselungsmarktes
- Makroverkapselungsverfahren erfordern erhebliche Investitionen in spezialisierte Beschichtungs-, Extrusions- und Wirbelschichtanlagen sowie materialspezifische Formulierungsentwicklung, was die Gesamtkosten für die Schaffung neuer Produktionskapazitäten erhöht.
- Diese hohen Investitions- und Formulierungsentwicklungskosten begrenzen die Übernahme kleinerer Hersteller und beschränken den Eintritt neuer Akteure in preissensitive Agrar- und Baustoffmärkte.
- So investierte die Euro Panel Products Ltd. im September 2024 in eine fortschrittliche Beschichtungslinie, um ihre Fertigungskapazitäten zu erweitern, um die erheblichen Investitionsausgaben im Zusammenhang mit der Installation von spezialisierter Beschichtungsinfrastruktur und der Skalierung fortgeschrittener Materialverarbeitungsvorgänge zu illustrieren.
- Die hohen Investitions- und Formulierungsentwicklungsleitzeiten, die mit der Makroverkapselung verbunden sind, schränken die Annahme weiterhin ein, insbesondere bei kleinen und mittleren Herstellern in Schwellenländern. Diese Kosten- und Vorlaufzeitbarriere verlangsamt die Marktdurchdringung in preissensitiven Regionen, wodurch der weit verbreitete Einsatz fortschrittlicher Makroverkapselungstechnologien trotz wachsender Nachfrage in Bau- und Agraranwendungen eingeschränkt wird.
Wie wird der Macroencapsulation Market segmentiert
Der Makroverkapselungsmarkt wird auf der Grundlage von Materialtyp, Kernmaterial, Technik, Kapselgröße, Anwendung, Endverwendung Industrie, Form, Funktion, Verteilungskanal und Endverbraucher segmentiert.
- Nach Materialtyp
Auf Basis des Materialtyps wird der globale Makroverkapselungsmarkt in polymerbasierte, metallbasierte, keramische und andere Segmente segmentiert. Das Segment auf Polymerbasis dominierte den Markt mit einem Anteil von 48,63% im Jahr 2025, aufgrund seiner Vielseitigkeit, Wirtschaftlichkeit und Kompatibilität mit diversen Kernmaterialien über Bau- und landwirtschaftliche Anwendungen. Diese Schalenmaterialien liefern flexible mechanische Eigenschaften und abstimmbare Permeabilität, so dass sie die bevorzugte Wahl für Phasenwechselmaterial und agrochemische Verkapselungsanwendungen.
Das auf Keramik basierende Segment soll das schnellste Wachstum bei einem CAGR von 16,4 % von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach hochtemperaturbeständigen Schalenmaterialien in Batteriethermomanagement und industriellen Prozessanwendungen angetrieben wird. Fortschritte in Keramikschalen-Formulierungen, kombiniert mit wachsender Annahme in Energiespeichersystemen, beschleunigen die Segmenterweiterung.
- Von Kernmaterial
Auf Basis von Kernmaterial wird der globale Makroverkapselungsmarkt in Phasenwechselmaterialien, Agrochemikalien & Düngemittel, Katalysatoren & Enzyme, aktive pharmazeutische/nährraceutische Inhaltsstoffe und andere segmentiert. Das Segment Agrochemikalien & Düngemittel führte den Markt mit einem Anteil von 36,92% im Jahr 2025, unterstützt durch den umfangreichen Einsatz von makroverkapselten Slow-Release-Formulierungen in der Präzisions- und Rasenmanagement-Anwendungen.
Das Segment Phasenänderungsmaterialien wird von 2026 bis 2033 mit einem CAGR von 17,2 % am schnellsten wachsen, was durch steigende Nachfrage nach Wärmespeicherlösungen in Gebäuden, in der Kälte-Ketten-Logistik und in Batteriesystemen bedingt ist.
- Von der Technik
Auf Basis der Technik wird der globale Makroverkapselungsmarkt in Beschichtung/Plattenbeschichtung, Extrusion, Wirbelschichtbeschichtung, Sprühtrocknung und andere segmentiert. Das Segment Fließbettbeschichtung dominierte den Markt mit einem Anteil von 33,75 % im Jahr 2025 aufgrund seiner weit verbreiteten Annahme bei der Herstellung einheitlicher, mechanisch haltbarer Schalenbeschichtungen für agrochemische und Baustoffanwendungen, der steigenden Nachfrage nach skalierbaren Batch-Verarbeitungsfähigkeiten und der wachsenden Integration mit automatisierten Qualitätsprüfsystemen. Darüber hinaus unterstützt der steigende Fokus auf Prozesskonsistenz und Ertragsoptimierung die starke Einführung der Wirbelschichttechnologie.
Das Extrusionssegment wird erwartet, dass die schnellste CAGR von 2026 bis 2033 von 16,9 % beobachtet wird, die durch die zunehmende Notwendigkeit einer kontinuierlichen Hochdurchsatzproduktion von Makrokapseln mit gleichbleibender Schalendicke für Phasenwechselmaterial- und Baustoffanwendungen angetrieben wird. Hersteller übernehmen extrudierte Plattformen, um eine kostengünstige, skalierbare und wiederholbare Makrokapselproduktion durchzuführen. Darüber hinaus verbessert die Integration der Extrusionstechnologie mit in-line-Qualitätsüberwachungssystemen die Genauigkeit und Effizienz der Makroverkapselung Fertigung, weiteres treibendes Segmentwachstum.
- Von Capsule Größe
Auf Basis der Kapselgröße wird der globale Makrokapselungsmarkt in kleine Makrokapseln (1-5 mm), mittlere Makrokapseln (5-20 mm) und große Makrokapseln (>20 mm) segmentiert. Das kleine Segment Makrokapseln dominierte den Markt mit einem Anteil von 45,28% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung ausgewogener Nutzlastkapazität und mechanischer Haltbarkeit für agrochemische und phasenwechselnde Materialanwendungen. Die weit verbreitete Übernahme von Kleinformat-Makrokapseln über körnige Dünger- und Gebäudeisolierungsanwendungen ist eine starke Nachfrage nach dieser Kategorie.
Das große Segment Makrokapseln wird erwartet, dass die schnellste CAGR von 15,8% von 2026 bis 2033, angetrieben durch den steigenden Bedarf an hochbelasteten Wärmeenergiespeicher-Panels und selbstheilenden Bauelementen, die größere gekapselte Volumina erfordern. Die Hersteller integrieren zunehmend großformatige Makrokapseln in strukturelle und Infrastrukturanwendungen. Darüber hinaus wird die zunehmende Betonung auf den Einsatz von Wärmespeichern in großem Maßstab weiter beschleunigt.
- Anwendung
Auf Basis der Anwendung wird der globale Makroverkapselungsmarkt in Wärmespeicherung, Landwirtschaft & Düngemittel, Bau- & Baustoffe, Batterien & Energiespeicher, Textilien und andere segmentiert. Das Segment Bau- und Baumaterialien dominierte den Markt mit einem Anteil von 38,94% im Jahr 2025 aufgrund seiner kritischen Rolle bei der passiven Wärmeregulierung, energieeffizienter Isolierung und selbstheilenden Strukturelementen über Wohn- und Gewerbebau hinweg. Die hohe Adoption wird durch den zunehmenden Bedarf an energieeffizienten Baulösungen, die Integration mit Green-Building-Zertifizierungsprogrammen und die verbesserte Baustoffleistung getrieben. Darüber hinaus verstärkt die wachsende Investition von Baumaterialherstellern und staatlichen Energieeffizienzprogrammen die führende Position dieses Segments auf dem Markt.
Das Segment Batterien & Energiespeicher wird von 2026 bis 2033 am schnellsten CAGR von 18,6% erwartet. Dieses Wachstum wird durch die steigende Nachfrage nach makroverkapselten Wärmemanagementmaterialien, die Batteriezellen vor thermischem Abfluss schützen und die Sicherheit des Energiespeichers verbessern. Die zunehmende Übernahme von Elektrofahrzeugen und Netzspeicheranlagen beschleunigt die Markterweiterung in diesem Segment.
- Von End-Use Industrie
Auf Basis der Endverbraucherindustrie wird der globale Makroverkapselungsmarkt in Bau, Landwirtschaft, Energie & Energie, Textil, Chemie & Industrie und andere segmentiert. Das Bausegment dominierte den Markt mit einem Anteil von 41,37 % im Jahr 2025 aufgrund seines weit verbreiteten Einsatzes in energieeffizienten Baustoffen, Dämmsystemen und selbstheilenden Bauelementen. Durch die konsequente Übernahme makroverkapselter Phasenwechselmaterialien und Heilmittel in Green-Building-Projekten können Bauunternehmen die Bauleistung verbessern, den Energieverbrauch senken und die Anforderungen an die Nachhaltigkeitszertifizierung erfüllen. Darüber hinaus beschleunigt die zunehmende Investition von Baumaterialherstellern und Regierungsbau-Effizienz-Mandats die Annahme und Stärkung der führenden Position dieses Segments auf dem Markt.
Das Energie- und Energiesegment wird voraussichtlich den schnellsten CAGR von 2026 bis 2033 von 2026 bis 2033 erleben, der durch die zunehmende Integration makroverkapselter Phasenwechselmaterialien und thermischer Managementkomponenten in Batteriesystemen, Netzspeicher und erneuerbare Energieinfrastrukturen angetrieben wird. Diese Materialien verbessern die thermische Stabilität, verbessern die Systemsicherheit und ermöglichen eine effizientere Energiespeicherung und Freisetzungszyklen, wodurch die Makroverkapselungstechnologie für den Energieübergang zugänglicher, skalierbarer und wertvoller wird.
- nach Form
Auf der Grundlage der Form wird der globale Makroverkapselungsmarkt in Kapseln/Perlen, Granulate & Pellets und Bleche & Paneele segmentiert. Das Segment Granulat & Pellets dominierte den Markt mit einem Anteil von 44.16% in 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung skalierbarer, leicht handhabbarer Formate für agrochemische und industrielle Anwendungen, die Massenverteilung und maschinelle Anwendung erfordern. Darüber hinaus erweitern etablierte Partnerschaften mit landwirtschaftlichen Distributoren, Düngerherstellern und industriellen chemischen Lieferanten die Reichweite, die Zugänglichkeit zu verbessern und die Annahme von körnigen Makroverkapselungsformaten auf den globalen Märkten zu verstärken.
Das Segment Sheets & Panels wird von 2026 bis 2033 die schnellste CAGR von 17,1 % beobachten. Dieses Wachstum wird in erster Linie von der steigenden Nachfrage nach vorgefertigten Wärmeenergiespeicher-Panels und Dämmplatten in Gebäude- und Bauanwendungen angetrieben. Die Hersteller nutzen fortschrittliche Makroverkapselungstechniken, um die Plattenfestigkeit zu verbessern, eine gleichbleibende thermische Leistung zu ermöglichen und modulare Baumethoden zu unterstützen, wodurch die Annahme über Wohn- und Gewerbegebäudeanwendungen beschleunigt wird.
- Durch die Funktion
Auf Basis der Funktion wird der globale Makroverkapselungsmarkt zu kontrollierter Freisetzung, thermischer Regulierung, Schutz & Isolation und Selbstheilung segmentiert. Das kontrollierte Release-Segment dominierte den Markt mit einem Anteil von 39,62% im Jahr 2025 aufgrund seiner weit verbreiteten Verwendung in agrochemischen und nutraceutical Anwendungen, die eine präzise, zeitversetzte Abgabe von Wirkstoffen erfordern. Die hohe Adoption wird von landwirtschaftlichen Herstellern, Düngerherstellern und industriellen Chemielieferanten unterstützt, die sich auf die Makroverkapselung der Kontrolle verlassen, um Konsistenz, Effizienz und messbare Anwendungsergebnisse zu gewährleisten. Zusätzlich erhöht die zunehmende Integration mit Präzisions- und Smart-farming-Technologien die Anwendungsgenauigkeit und verstärkt die Dominanz des kontrollierten Release-Funktionssegments.
Das Selbstheilungssegment wird erwartet, dass das schnellste CAGR von 18,1 % von 2026 bis 2033, angetrieben durch die steigende Nachfrage nach dauerhaften, wartungsarmen Infrastruktur- und Beschichtungslösungen, die Mikrorisse automatisch reparieren und die Lebensdauer verlängern. Diese Funktion verbessert die strukturelle Haltbarkeit, reduziert die Wartungskosten und erweitert die Asset-Lifecycles und macht selbstheilende Makroverkapselung für Infrastruktur, Beschichtungen und Bauanwendungen sehr attraktiv.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der globale Makroverkapselungsmarkt zu Direktverkäufen und Distributoren segmentiert. Das Direktverkaufssegment dominierte den Markt mit einem Anteil von 63,28% im Jahr 2025 aufgrund seiner Vorliebe bei Großbaumaterialherstellern, agrochemischen Herstellern und industriellen Kunden, die eine enge Zusammenarbeit mit Formulierungsdesign, Shell-Materialauswahl und Qualitätsvalidierung für kritische Anwendungen erfordern. Darüber hinaus ermöglichen etablierte langfristige Angebotsvereinbarungen, regionale Produktionsanlagen und integrierte technische Unterstützung eine schnellere Produktqualifikation und Einführung direkter Makroverkapselungslösungen, während starke technische Support-Netzwerke die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Von 2026 bis 2033 wird der schnellste CAGR von 13,6% erwartet. Dieses Wachstum wird in erster Linie von der steigenden Nachfrage von kleinen und mittleren Agrar- und Baustoffkäufern für standardisierte, leicht verfügbare makroverkapselte Produkte in verschiedenen Branchen angetrieben. Händler bieten skalierbare, kostengünstige Beschaffungslösungen für Bau-, Landwirtschafts- und Industrieanwendungen, bieten regionale Inventarunterstützung, technische Beratung und nahtlose Integration mit Beschaffungssystemen der Käufer, wodurch die Gesamtauslagerungseffizienz und Flexibilität erhöht wird.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der globale Makroverkapselungsmarkt in Industriehersteller, Bauunternehmen, Agrarproduzenten und Energieunternehmen segmentiert. Das Segment Industriehersteller dominierte den Markt mit einem Anteil von 37,84% im Jahr 2025 aufgrund seiner weit verbreiteten Rolle bei der Integration makroverkapselter Materialien in fertige chemische, textile und Konsumprodukte, die Funktionseigenschaften erfordern. Darüber hinaus erleichtern die etablierte Fertigungsinfrastruktur, die breite Bekanntheit der Lieferanten und die umfangreiche Formulierungsentwicklungsgeschichte die Fortsetzung der Makroverkapselung unter Industrieherstellern, während starke Lieferantenunterstützungsnetze die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Segment der Energieunternehmen wird von 2026 bis 2033 am schnellsten CAGR von 18,3 % bezeugen, was durch die zunehmende Übernahme von makroverkapselten Phasenänderungsmaterialien und Wärmemanagementlösungen im Netzspeicher, in Batteriesystemen und in der Infrastruktur für erneuerbare Energien bedingt ist. Diese Lösungen verbessern die thermische Stabilität, verbessern die Systemsicherheit und ermöglichen eine effizientere Energiespeicherung und Freisetzungszyklen, wodurch die Makroverkapselungstechnologie für den globalen Energieübergang immer wertvoller wird.
Welche Region hält den größten Teil des Makroverkapselungsmarktes
- Europa dominierte den Makroverkapselungsmarkt und entfiel auf den größten Umsatzanteil von 34,72% im Jahr 2025, unterstützt durch starken regulatorischen Schub für energieeffiziente Gebäude, etablierte Produktionskapazitäten für die Materialherstellung und das Vorhandensein etablierter chemischer und stofflicher Hersteller.
- Die Region profitiert auch von starken staatlichen Anreizen für nachhaltige Bau- und Wärmeenergiespeicherung, einer hohen Übernahme von selbstheilenden Infrastrukturmaterialien und einer wachsenden Nutzung von Makroverkapselungen in Gebäude-, Landwirtschafts- und Energiespeicheranwendungen. Die zunehmende Fokussierung auf Dekarbonisierung und zirkulare Fertigung verstärkt weiterhin Europas führende Position im globalen Markt.
Deutschland Makroverkapselung Markt Einblick
Der deutsche Makroverkapselungsmarkt wächst stetig, angetrieben durch die starke chemische Fertigungsbasis, strenge energieeffiziente Bauvorschriften und die zunehmende Einführung makroverkapselter Phasenwechselmaterialien in Bau- und Industrieanwendungen. Die zunehmende Übernahme von selbstheilenden Betonzusätzen und Wärmeenergiespeicherpaneelen über den gewerblichen und Wohnbau führt zu einer deutlichen Steigerung der Marktnachfrage. Darüber hinaus stellen steigende Investitionen in die heimische Material-Wissenschaftsforschung und -entwicklung, eine zunehmende exportorientierte chemische Produktion und schnelle technologische Fortschritte Deutschland als führender Markt für die Makroverkapselung in Europa dar.
Frankreich Macroencapsulation Market Insight
Der Markt für Makroverkapselungen in Frankreich zeigt ein stetiges Wachstum aufgrund der starken Chemie- und Materialproduktionsbasis, strengeren energieleistungsorientierter Bauvorschriften und der anhaltenden Einführung makroverkapselter Phasenwechselmaterialien in Bauanwendungen. Chemieunternehmen, Baustoffhersteller und Forschungsinstitute nutzen zunehmend Makroverkapselungstechnologien für thermische Regulierung und selbstheilende Infrastrukturanwendungen. Kontinuierliche Weiterentwicklungen in Schalenstoffformulierungen, Prozessautomatisierung und Nachhaltigkeitszertifizierungsrahmen treiben das Marktwachstum in Frankreich weiter voran.
Asia-Pacific Macroencapulation Market Insight
Der asiatisch-pazifische Makroverkapselungsmarkt erwartet ein rasches Wachstum, das durch schwere Bauarbeiten, moderne Landwirtschaft und größere chemische Anlagen in China und Indien getrieben wird. Die Makroverkapselung ist ein Verfahren, bei dem größere Mengen an Kernmaterialien oder Wirkstoffen innerhalb einer Schutzhülle oder -matrix eingeschlossen werden. Diese Technologie schützt harte Chemikalien, kontrolliert die Freisetzung von Agrochemikalien und verleiht Baumaterialien Haltbarkeit.
China Macroencapsulation Markt Einblick
Der Markt für die Makroverkapselung in China erweitert sich rasant, unterstützt durch große Bauaktivitäten, wachsende Initiativen zur Modernisierung der Landwirtschaft und die Steigerung der Produktionskapazität in der chemischen Industrie. Hersteller und landwirtschaftliche Hersteller nutzen zunehmend makroverkapselte, kontrollierte Dünger und Phasenwechselmaterialien für landwirtschaftliche und Bauanwendungen. Die ständige Erweiterung der chemischen Produktionsinfrastruktur, der energieeffizienten Mandate der Regierung und die steigende Binnennachfrage nach nachhaltigen Baustoffen treiben das Marktwachstum in China weiter voran.
Japan Macroencapsulation Markt Einblick
Der japanische Makroverkapselungsmarkt zeigt durch steigende Investitionen in fortschrittliche Werkstofftechnologien, Präzisionsherstellungsinnovation und starkem inländischen Fokus auf energieeffiziente Gebäude- und Batteriethermomanagementlösungen ein konsequentes Wachstum. Chemische Hersteller, Bauunternehmen und Forschungsinstitute übernehmen zunehmend hochpräzise Makroverkapselungstechnologien für Phasenwechselmaterial- und Energiespeicheranwendungen. Darüber hinaus trägt die zunehmende Integration von makroverkapselten Materialien in elektrische Fahrzeugbatteriesysteme und der Fokus des Landes auf Qualität und Zuverlässigkeit zum Marktwachstum bei.
Welche sind die Top-Unternehmen in der Makroverkapselung Markt
Die Makroverkapselungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- BASF SE(Deutschland)
- Rubitherm Technologies GmbH(Deutschland)
- Croda International Plc(USK)
- Microtek Laboratories, Inc.(US)
- PCM Products Ltd.(USK)
- Climator Sweden AB (Schweden)
- Entropy Solutions LLC (USA)
- Encapsys, LLC (Sensient Technologies)
- Sasol Limited (Südafrika)
- DuPont de Nemours, Inc. (USA)
- Honeywell International Inc. (USA)
- Cabot Corporation (USA)
- Arkema S.A. (Frankreich)
- Cargill, Incorporated (USA)
- Syngenta AG (Schweiz)
- UPL Limited (Indien)
- Koppert B.V. (Niederlands)
- Balchem Corporation (USA)
- Die Lubrizol Corporation (USA)
- Evonik Industries AG (Deutschland)
- Wacker Chemie AG (Deutschland)
- SGL Carbon SE (Deutschland)
- Saint-Gobain S.A. (Frankreich)
- Knauf Insulation (Deutschland)
- Sika AG (Schweiz)
- Autonomic Materials, Inc. (USA)
- PLUSS Advanced Technologies Pvt. Ltd. (India)
- Advansix Inc. (USA)
- Rockwool A/S (Dänemark)
- Beijing Guanghe New Materials Co., Ltd. (China)
Was sind die neuesten Entwicklungen im Makroencapsulation Markt
- Im September 2025 startete die BASF SE eine erweiterte makroverkapselte Phase Change Material Produktlinie für Kalt-Ketten-Verpackungs- und Gebäudeisolierungsanwendungen, die ihre Position auf dem europäischen nachhaltigen Materialmarkt stärken.
- Im Februar 2025 erweiterte Rubitherm Technologies seine Produktionskapazität der PCM-Makroverkapselung in Deutschland, um die steigende Nachfrage nach Wärmespeicherlösungen von Bau- und Logistikkunden zu unterstützen.
- Im November 2025 führte die Sika AG eine verbesserte Selbstheilungs-Makroverkapselungstechnologie für Infrastrukturbeschichtungen ein, verbessert die Rißversiegelungsleistung und erweiterte Wartungsintervalle für Brücken- und Tunnelanwendungen. Diese Entwicklung stärkt die Position von Sika auf dem dauerhaften Baustoffmarkt, indem es den Infrastrukturbetreibern ermöglicht, langfristige Wartungskosten zu senken.
- Im Oktober 2024 erweiterte die Syngenta AG ihre agrochemische Produktionskapazität in Nordamerika um zusätzliche makroverkapselte Düngemittelformulierungen, um die Kontinuität der Versorgung für die Kunden der Präzisionslandwirtschaft zu verbessern.
- Im Juni 2023 kooperierte DuPont de Nemours mit einem Hersteller von Batteriesystemen, um makroverkapselte Wärmemanagement-Materialien für Elektro-Fahrzeug-Akku-Packs zu entwickeln und seine Materialwissenschafts-Know-how mit der Integrationsfähigkeit der Batteriesysteme des Partners zu kombinieren, um eine verbesserte thermische Sicherheit und Leistungsfähigkeit zu unterstützen.
- Im März 2023 erhielt Microtek Laboratories eine Fertigungszertifizierung für eine erweiterte makroverkapselte PCM-Produktionslinie, die auf kaltkettige Verpackungsanwendungen abzielt, so dass das Unternehmen die wachsende Nachfrage von Pharma- und Lebensmittel-Logistik-Kunden bedienen kann, die temperaturstabile Versandlösungen benötigen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











