



Segmentierung des globalen Marktes für Managed Services nach Lösung (Managed Data Center, Managed Network, Managed Mobility, Managed Infrastructure, Managed Backup and Recovery, Managed Communication, Managed Information, Managed Security und Managed Information Service (MIS)), MIS-Typ (Business Process Outsourcing (BPO), Business Support Systems, Projekt- und Portfoliomanagement und Sonstige), Bereitstellung (gehostet und On-Premise), Unternehmensgröße (kleine und mittlere Unternehmen (KMU) und Großunternehmen), Endnutzung (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Regierung, Gesundheitswesen, IT und Telekommunikation, Fertigung, Medien und Unterhaltung, Einzelhandel und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die V Marktgröße und Wachstum Rate
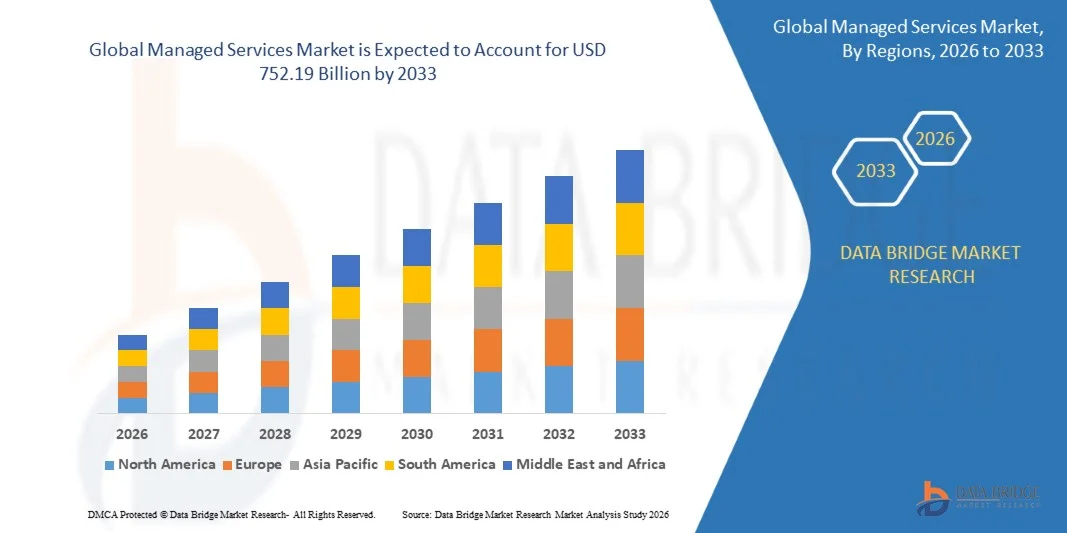
- Die globale Marktgröße für Managed Services wurde mit366,59 Milliarden USD in 2025und wird voraussichtlich erreichen752.19 Mrd. USD bis 2033, beiCAGR von 9,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme von Cloud Computing, digitalen Transformationsinitiativen und IT-Outsourcing in allen Branchen gefördert, was zu einer größeren Nachfrage nach verwalteten Dienstleistungen führt, die den Betrieb optimieren, die Sicherheit verbessern und die Betriebskosten senken
- Darüber hinaus treibt die steigende Unternehmensreliance auf skalierbare, sichere und kostengünstige IT-Lösungen die Übernahme von Managed Services voran. Unternehmen werden zunehmend priorisieren Dienstleistungen wie verwaltete Sicherheit, Netzwerkmanagement, Rechenzentrumsoperationen und Backup & Recovery, um Unternehmenskontinuität, operative Effizienz und Compliance zu gewährleisten und dadurch das Marktwachstum deutlich zu steigern
Was sind die großen Takeaways des Managed Services Market
- Managed Services, die ein ausgelagertes Management von IT-Infrastruktur, Netzwerken, Sicherheit und Anwendungen bieten, werden für Unternehmen, die den Betrieb optimieren, die Komplexität der IT reduzieren und sich auf Kerngeschäftsziele in verschiedenen Branchen konzentrieren, immer wichtiger.
- Die zunehmende Nachfrage nach verwalteten Dienstleistungen wird in erster Linie durch wachsende Cybersicherheitsbedenken, die Notwendigkeit nahtloser Multi-Cloud-Betriebe und die zunehmende Digitalisierung in der BFSI-, Healthcare-, Fertigungs- und IT- & Telecom-Branche, die Unternehmen antreiben, umfassende, end-to-End-Management-Lösungen zu übernehmen
- Nordamerika dominierte den Markt für Managed Services mit einem Anteil von 33,5%im Jahr 2025 aufgrund der wachsenden Nachfrage nach IT-Optimierung, Cloud-Adoption und Unternehmensdigitale Transformation
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region des Managed Services-Marktes während der Prognosezeit sein, die durch eine schnelle digitale Transformation, Urbanisierung und zunehmende Investitionen in IT-Infrastruktur in Länder wie China, Japan und Indien verursacht wird.
- Das Segment On-Premise dominierte den Markt mit einem Marktanteil von 51,5% im Jahr 2025, aufgrund der Notwendigkeit von Organisationen für mehr Kontrolle, Datenschutz und Anpassung von IT-Ressourcen. Unternehmen in stark regulierten Sektoren wie BFSI und Regierung bevorzugen On-Premise-Lösungen, um strenge Sicherheits- und Compliance-Anforderungen zu erfüllen. Die Fähigkeit, die Infrastruktur zu spezifizieren und das volle Eigentum an Daten und Prozessen zu erhalten, macht On-Premise Managed Services für Großbetrieben immer attraktiver
Report Scope und Managed Services Marktsegmentierung
|
Attribute |
Managed Services Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Managed Services Market
„Growing Adoption von Cloud-Native Managed Services“
- Der Managed Services-Markt zeigt einen starken Trend zur Einführung von Cloud-native Lösungen, da Unternehmen digitale Transformationsinitiativen beschleunigen. Organisationen bieten zunehmend Container-Umgebungen, Mikroservice-Architekturen und Cloud-Orchestrationsplattformen an, um Skalierbarkeit, Flexibilität und betriebliche Effizienz durch Managed Service Provider (MSPs) zu verbessern
- So haben IBM Corporation und Accenture plc ihre Cloud-native Managed Service-Portfolios erweitert, um Hybrid- und Multi-Cloud-Betriebe über komplexe Unternehmensökosysteme hinweg zu unterstützen. Mit diesen Angeboten können Sie Container-Orchestrationstools wie Kubernetes und Red Hat OpenShift einsetzen, um eine kontinuierliche Bereitstellung und einheitliche Verwaltung von Cloud-Workloads zu gewährleisten.
- Die Umstellung auf Cloud-native Managed Services wird auch durch den wachsenden Einsatz von Software-as-a-Service (SaaS), Platform-as-a-Service (PaaS) und Infrastructure-as-a-Service (IaaS)-Modellen angetrieben. Unternehmen arbeiten mit MSPs zusammen, um die Cloud-Kosten zu verwalten, die Ressourcenauslastung zu optimieren und die Compliance in verteilten Systemen zu gewährleisten, wodurch die Agilität der Unternehmen verbessert wird
- Die laufenden Fortschritte in der Cloud-Monitoring-, Automatisierungs- und Integrationstechnologien ermöglichen eine nahtlose Koordination von Cross-Cloud-Umgebungen. Diese Entwicklung ermöglicht es Unternehmen, Workloads dynamisch zuzuordnen, Latenz zu reduzieren und Ausfallzeiten durch intelligente Managementlösungen zu minimieren, die auf unterschiedliche Cloud-Anbieter-Rahmen zugeschnitten sind
- Darüber hinaus wird durch die Übernahme von verwalteten Container-Sicherheits-, AI-getriebenen Beobachtungs- und DevOps-Automatisierungsdiensten die Rolle von Managed Service Providern in IT-Ökosystemen im Unternehmen gestärkt. Solche Lösungen befähigen Unternehmen, die Entwicklungsgeschwindigkeit zu erhöhen, die Einhaltung der Sicherheit zu gewährleisten und widerstandsfähige IT-Operationen beizubehalten.
- Da Unternehmen weiterhin auf hybride und Cloud-erste Strategien umsteigen, wird die Annahme von Cloud-native Managed Services weltweit beschleunigen. Die Fähigkeit, eine Echtzeit-Skalierbarkeit, eine verbesserte Zuverlässigkeit und eine geringere Betriebsüberlastung zu gewährleisten, wird das Cloud-native Management zu einem unverzichtbaren Teil der IT-Modernisierungsstrategien des Unternehmens machen
Managed Services Market Dynamics
Fahrer
„Erhöhung der Unternehmensnachfrage nach Cybersicherheit und IT-Optimierung“
- Die steigende Unternehmensnachfrage nach Cybersicherheit und IT-Infrastrukturoptimierung ist ein wichtiger Faktor, der den Managed Services-Markt propagiert. Organisationen werden zunehmend ihre IT-Management-Funktionen auslagern, um die wachsende Komplexität zu bewältigen, Cyber-Bedrohungen zu mildern und regulatorische Compliance zu gewährleisten, ohne interne IT-Budgets zu erweitern
- Zum Beispiel haben die Kyndryl Holdings und die Tata Consultancy Services (TCS) mit großen Unternehmen zusammengearbeitet, um Dienstleistungen für die Verwaltung von Sicherheit und Cloud-Optimierung zu bieten. Ihre Lösungen integrieren Netzwerkmanagement, Bedrohungserkennung und Compliance-Automatisierung, um die Widerstandsfähigkeit der digitalen Infrastruktur gegen Cyberrisiken zu stärken
- Mit zunehmenden Cyberangriffen und Datenverstößen, die Unternehmen in allen Branchen ansprechen, ist das proaktive Management von IT-Systemen für die Unternehmenskontinuität grundlegend geworden. Managed Service Provider helfen Organisationen, fortschrittliche Sicherheits-Operationszentren (SOCs), kontinuierliche Bedrohungsüberwachung und Notfall-Reaktions-Frameworks mit KI und prognostizierende Analytik umzusetzen
- Darüber hinaus hat die zunehmende Einführung von Remote-Arbeitsmodellen und verteilten IT-Umgebungen die Notwendigkeit eines zentralisierten Servicemanagements erhöht. Managed Services sorgen für eine konsequente Netzwerksicht, effiziente Wartung und optimierte Cloud-Ressourcennutzung, reduziert Ausfallzeiten und betriebliche Ineffizienzen
- Die kontinuierliche Entwicklung der digitalen Landschaft und die zunehmende Bedeutung sicherer, effizienter IT-Ökosysteme werden die Nachfrage nach verwalteten Dienstleistungen unterstützen. Da Unternehmen strategische IT-Partnerschaften für Resilienz, Cybersicherheit und Kostenkontrolle priorisieren, sind Managed Service Provider gut positioniert, um eine zentrale Rolle in globalen IT-Optimierungs-Frames zu spielen
Zurückhaltung/Challenge
„hohe Abhängigkeit von qualifizierten IT-Experten“
- Die starke Abhängigkeit von qualifizierten IT-Profis bleibt für verwaltete Dienstleister eine große Herausforderung. Die Bereitstellung fortschrittlicher Dienstleistungen wie Cloud-Orchestrierung, Cyber-Sicherheitsmanagement und AI-getriebene Analytik erfordert eine spezialisierte Belegschaft, die in Multi-Domain-Technologien und aufstrebenden digitalen Werkzeugen proficient ist
- So haben z.B. Unternehmen wie Infosys und Wipro aufgrund des zunehmenden Wettbewerbs für Cloud-Architekten, DevOps-Ingenieure und Cyber-Sicherheitsanalysten hartnäckige Herausforderungen bei der Skalierung ihrer verwalteten Service-Operationen aufgezeigt. Die daraus resultierenden Talentzwänge können die Servicequalität, Reaktionszeiten und die Gesamtprojektliefereffizienz beeinflussen
- Die schnelle technologische Entwicklung in Cloud- und Automatisierungsökosystemen hat die Kompetenzlücke in Schlüsselbereichen wie Bedrohungsintelligenz, Identitätsmanagement und Software-Containerisierung erweitert. MSPs müssen kontinuierlich in Upskilling und Zertifizierungen investieren, um Know-how im Umgang mit komplexen hybriden IT-Umgebungen zu erhalten
- Darüber hinaus können hohe Mitarbeiter-Umsatzraten und Vertragspartner-Reliance die Servicekontinuität und Kundenzufriedenheit stören, insbesondere bei groß angelegten Bereitstellungen, die eine 24/7-Unterstützung erfordern. Der Mangel an qualifizierten Fachleuten schränkt kleinere Anbieter davon ab, effektiv mit etablierten globalen Spielern zu konkurrieren
- Die Bewältigung der Herausforderungen der Abhängigkeit von Arbeitskräften erfordert strategische Talententwicklung, Partnerschaften mit Technologie-Ausbildungsinstituten und die Einführung von KI-basierter Automatisierung, um manuelle Eingriffe zu minimieren. Die Entwicklung einer qualifizierten und skalierbaren IT-Beschäftigung wird für die Aufrechterhaltung der betrieblichen Effizienz und die Gewährleistung einer langfristigen Wettbewerbsfähigkeit auf dem Markt für Managed Services entscheidend bleiben.
Wie wird der Managed Services Market segmentiert
Der Markt wird auf der Grundlage von Lösung, MIS-Typ, Bereitstellung, Unternehmensgröße und Endverwendung segmentiert.
• Durch Lösung
Auf der Grundlage der Lösung wird der Managed Services-Markt in verwaltetes Rechenzentrum, verwaltetes Netzwerk, verwaltete Mobilität, verwaltete Infrastruktur, verwaltete Sicherung und Wiederherstellung, verwaltete Kommunikation, verwaltete Informationen, verwaltete Sicherheit und verwalteter Informationsdienst (MIS) segmentiert. Das verwaltete Rechenzentrumssegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die zunehmende Notwendigkeit skalierbarer, sicherer und energieeffizienter Datenspeicherlösungen von Unternehmen getrieben wurde. Organisationen priorisieren verwaltete Rechenzentrumsdienste, um die IT-Komplexität zu reduzieren, die betriebliche Effizienz zu optimieren und unterbrechungsfreie Unternehmenskontinuität zu gewährleisten. Die zunehmende Übernahme von Cloud Computing, Virtualisierung und hybrider IT-Infrastruktur erfordert weitere Kraftstoffe für verwaltete Rechenzentren, unterstützt von Dienstleistern, die umfassende Überwachungs-, Wartungs- und Sicherheitsdienste anbieten.
Das verwaltete Sicherheitssegment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die zunehmende Häufigkeit und Raffinesse von Cyber-Bedrohungen in der gesamten Industrie betrieben wird. Unternehmen investieren in fortschrittliche Sicherheitslösungen wie Bedrohungserkennung, Sicherheitsmanagement und Compliance-Überwachung, um sensible Daten zu schützen und regulatorische Einhaltung zu gewährleisten. Das Wachstum von Remote-Arbeit und angeschlossenen Geräten hat die Nachfrage nach verwalteten Sicherheitsdiensten weiter beschleunigt und macht sie für Unternehmen, die robuste Cybersicherheitsstrategien suchen, kritisch.
• Mit MIS-Typ
Auf Basis des MIS-Typs wird der Markt in Geschäftsprozess Outsourcing (BPO), Business Support-Systeme, Projekt- & Portfolio-Management und andere segmentiert. Das BPO-Segment hatte 2025 den größten Marktanteil, der durch die Outsourcing von nicht-Kern-Geschäftsfunktionen zur Senkung der Betriebskosten, zur Steigerung der Effizienz und zur Fokussierung auf strategische Initiativen getrieben wurde. Unternehmen verlassen sich zunehmend auf BPO-Dienste für Payroll-, HR-, Finanz- und Kundenunterstützungsprozesse, wobei globale Dienstleister standardisierte Lösungen über Geographien liefern. Die Dominanz des Segments wird durch seine Fähigkeit gestärkt, flexible, skalierbare und technologiebasierte Lösungen anzubieten, die sich auf die sich entwickelnden Geschäftsanforderungen ausrichten.
Das Projekt- & Portfolio-Management wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR erleben, der durch die zunehmende Betonung auf effiziente Ressourcenzuweisung, Risikominderung und Projekt-Performance-Tracking gefördert wird. Organisationen in allen Branchen übernehmen PPM-Dienste, um die Projektlieferung zu optimieren, die Zusammenarbeit zu verbessern und strategische Ziele zu erreichen. Cloud-basierte PPM-Tools und Echtzeitanalysen unterstützen die rasche Übernahme des Segments durch die datengesteuerte Entscheidungsfindung und Transparenz.
• Durch Bereitstellung
Auf Basis des Einsatzes wird der Markt in Host- und On-Premise-Lösungen segmentiert. Das On-Premise-Segment dominierte den Markt mit dem größten Umsatzanteil von 51,5% im Jahr 2025, was durch die Notwendigkeit von Organisationen für mehr Kontrolle, Datenschutz und Anpassung von IT-Ressourcen getrieben wird. Unternehmen in stark regulierten Sektoren wie BFSI und Regierung bevorzugen On-Premise-Lösungen, um strenge Sicherheits- und Compliance-Anforderungen zu erfüllen. Die Fähigkeit, die Infrastruktur zu gestalten und das volle Eigentum an Daten und Prozessen zu erhalten, macht On-Premise Manage Services für Großbetriebe immer attraktiver.
Die Hosted-Bereitstellung wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die Präferenz der Unternehmen für Cloud-basierte Dienstleistungen, die die Vorleistungsausgaben reduzieren und das IT-Management vereinfachen, beeinflusst wird. Hosted Managed Services bieten Unternehmen Skalierbarkeit, Fernzugriff und automatische Updates, die eine schnelle Bereitstellung und nahtlose Integration mit vorhandener IT-Infrastruktur ermöglichen. Das Wachstum des Segments wird durch die weit verbreitete Einführung von Software-as-a-Service (SaaS)-Modellen und den Wandel hin zu digitalen Transformationsinitiativen in allen Branchen unterstützt.
• Durch Unternehmensgröße
Auf der Grundlage der Unternehmensgröße wird der Managed Services-Markt in kleine und mittlere Unternehmen (KMU) und große Unternehmen segmentiert. Große Unternehmen dominierten den Markt mit dem größten Umsatzanteil im Jahr 2025, der von ihren umfangreichen IT-Infrastrukturanforderungen, komplexen Operationen und einer höheren Übernahme fortschrittlicher Managed-Lösungen angetrieben wurde. Unternehmen nutzen immer mehr Managed Services, um Kosten zu optimieren, Betriebseffizienz zu steigern und unterbrechungsfreie Unternehmenskontinuität bei der Verwaltung globaler IT-Umgebungen zu erhalten. Die Verfügbarkeit von End-to-End-Service-Angeboten und globalen Support-Netzwerken verstärkt die Präferenz von großen Unternehmen für verwaltete Dienstleistungen.
Die KMU werden von 2026 bis 2033 am schnellsten mit dem steigenden Bedarf an erschwinglichen, skalierbaren und flexiblen IT-Lösungen rechnen. KMU übernehmen immer mehr Managed Services für den Zugang zu unternehmenseigenen Technologien, Sicherheit und Unterstützung ohne große Investitionen. Cloud-basierte und gehostete Service-Modelle ermöglichen es KMU, verwaltete Dienstleistungen für Unternehmenswachstum, digitale Transformation und Wettbewerbsvorteile zu nutzen.
• Durch Endverwendung
Auf der Grundlage der Endverwendung wird der Managed Services-Markt in BFSI, Regierung, Gesundheitswesen, IT & Telekommunikation, Produktion, Medien & Unterhaltung, Einzelhandel und andere segmentiert. Das BFSI-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die Abhängigkeit des Sektors auf eine sichere, konforme und leistungsstarke IT-Infrastruktur getrieben wurde. Banken, Versicherungen und Finanzinstitute werden zunehmend IT-Betriebe, Cybersicherheit und Datenmanagement auslagern, um betriebliche Effizienz, regulatorische Compliance und Risikominderung zu gewährleisten. Die Einführung digitaler Bank-, Mobilfunk- und Fintech-Lösungen treibt die Nachfrage nach Managed Services im BFSI-Bereich weiter voran.
Das Healthcare-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die zunehmende Digitalisierung von medizinischen Aufzeichnungen, Telemedizin Adoption und die Notwendigkeit sicherer und zuverlässiger IT-Systeme. Healthcare-Anbieter nutzen verwaltete Dienste für die Datensicherheit, das Patientendatenmanagement und die nahtlose Integration von Gesundheitsanwendungen. Die zunehmende Betonung auf patientenzentrierte Pflege, regulatorische Compliance und technologiegetriebene Gesundheitslösungen beschleunigt die Einführung von Managed Services in diesem Bereich weiter.
Welche Region hält den größten Teil des Managed Services Market
- Nordamerika dominierte den Managed Services-Markt mit dem größten Umsatzanteil von 33,5% im Jahr 2025, angetrieben durch die wachsende Nachfrage nach IT-Optimierung, Cloud-Adoption und Unternehmensdigitale Transformation
- Organisationen in der Region werden zunehmend IT-Betriebe, Netzwerkmanagement und Sicherheitsfunktionen auslagern, um sich auf Kerngeschäftsziele zu konzentrieren und gleichzeitig die Betriebskosten zu senken
- Die weit verbreitete Adoption wird durch eine fortschrittliche IT-Infrastruktur, ein hohes Bewusstsein für die Vorteile von Managed Services und die Präsenz führender globaler Dienstleister unterstützt, die End-to-End-Lösungen anbieten
US Managed Services Market Insight
Der US-amerikanische Markt für Managed Services eroberte 2025 den größten Umsatzanteil in Nordamerika, der durch eine rasche Cloud-Adoption, wachsende Cybersicherheitsbedenken und eine zunehmende Unternehmensreliance auf verwaltete IT-Lösungen gefördert wurde. Unternehmen priorisieren verwaltete Sicherheits-, Backup- und Netzwerkdienste, um nahtlose Operationen, Compliance und Datenschutz zu gewährleisten. Die steigende Nachfrage nach hybriden IT-Umgebungen, kombiniert mit der Integration von KI und Analytik im Servicemanagement, treibt das Marktwachstum weiter voran.
Europa Managed Services Markt Einblick
Der europäische Managed Services-Markt wird während der Prognosezeit auf einem beträchtlichen CAGR-Markt ausbauen, der durch den zunehmenden Bedarf an digitalen Transformationen, IT-Outsourcing und sicheren Netzwerklösungen in allen Branchen getrieben wird. Stringente Datenschutzbestimmungen, wachsender Einsatz von Cloud-Services und die Nachfrage nach betrieblicher Effizienz fördern die Aufnahme von verwalteten Dienstleistungen. Der Markt ist ein bemerkenswertes Wachstum in den Bereichen BFSI, Healthcare und Regierung, unterstützt von Dienstleistern, die maßgeschneiderte, skalierbare Lösungen liefern.
U.K. Managed Services Market Insight
Der US-amerikanische Managed Services-Markt wird voraussichtlich mit einem bemerkenswerten CAGR wachsen, der vom Fokus der Unternehmen auf IT-Kostenoptimierung, Cybersicherheit und verwaltete Cloud-Adoption angetrieben wird. Organisationen bieten immer mehr Managed Services an, um die betriebliche Effizienz zu verbessern und regulatorische Anforderungen zu erfüllen. Die robuste IT-Infrastruktur des Landes, die hohe Einführung digitaler Technologien und die starke Präsenz von Dienstleistern werden erwartet, um das Marktwachstum zu fördern.
Deutschland Managed Services Markt Einblick
Der deutsche Managed Services-Markt soll sich mit einem beträchtlichen CAGR ausweiten, der durch den Schwerpunkt des Landes auf technologische Innovation, Cybersicherheit und digitale Transformation gefördert wird. Unternehmen in Deutschland übernehmen verwaltete IT-Lösungen, um Effizienz zu steigern, sensible Daten zu schützen und hybride IT-Umgebungen zu unterstützen. Die starke industrielle Basis, regulatorische Compliance-Anforderungen und die wachsende Nachfrage nach fortschrittlichen Cloud- und Sicherheitsdiensten treiben die Marktakzeptanz weiter voran.
Asien-Pazifik Managed Services Market Insight
Der asiatisch-pazifische Managed Services-Markt wird während der Prognosezeit mit dem schnellsten CAGR wachsen, der durch schnelle digitale Transformation, Urbanisierung und zunehmende Investitionen in IT-Infrastruktur in Länder wie China, Japan und Indien angetrieben wird. Die Steigerung der Unternehmensannahme von Cloud-, Mobilitäts- und Cybersicherheitslösungen sowie staatliche Initiativen zur Digitalisierung treiben die Nachfrage nach verwalteten Dienstleistungen. Die wachsenden IT-Outsourcing-Fähigkeiten der Region, kombiniert mit der Präsenz von kostenintensiven Dienstleistern, beschleunigen die Markterweiterung.
Japan Managed Services Markt Einblick
Der Markt für Managed Services in Japan gewinnt an Dynamik, da Cloud-Lösungen, digitale Transformationsinitiativen und die Modernisierung der IT-Infrastruktur verstärkt werden. Organisationen priorisieren verwaltete Netzwerk-, Sicherheits- und Backup-Dienste, um den Betrieb zu optimieren und die Unternehmenskontinuität zu gewährleisten. Der Markt wird durch Japans technologisch fortschrittliches Umfeld, hohe IT-Ausgaben von Unternehmen und Fokus auf sichere, effiziente IT-Lösungen in allen Branchen unterstützt.
China Managed Services Markt Einblick
Der China Managed Services-Markt entfiel 2025 auf den größten Umsatzanteil in Asia-Pacific, der durch das rasante Wachstum digitaler Unternehmen, die Ausweitung der IT-Infrastruktur und die Einführung von Cloud- und Cyber-Sicherheitslösungen getrieben wurde. Chinesische Organisationen überlagern zunehmend IT-Betriebe für verwaltete Dienstleister für Kosteneffizienz, Betriebssicherheit und Skalierbarkeit. Die staatliche Unterstützung für digitale Initiativen, das Wachstum von Smart City-Projekten und starke Inlandsdienstleister sind wichtige Faktoren, die das Marktwachstum fördern.
Marktanteil der Managed Services
Die Managed Services-Branche wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Beschleunigung(US)
- Aryaka Networks, Inc.(US)
- AT&T Inc. (USA)
- BMC Software, Inc. (USA
- Broadcom(US)
- Cisco Systems, Inc. (USA)
- DXC Technology Company (USA)
- HP Development Company, L.P. (USA)
- International Business Machines Corporation (IBM) (USA)
- Atera Networks Ltd. (Israel)
- HCL Technologies Limited (Indien)
- Fujitsu (Japan)
- Lenovo (China)
- ScalePad Software Inc. (Kanada)
- Telefonaktiebolaget LM Ericsson (Schweden)
Was sind die neuesten Entwicklungen im Global Managed Services Market
- Im Oktober 2023 startete Logicalis seine Intelligent Connectivity Suite mit SASE, SSE, SD‐WAN und Private 5G powered by Cisco. Diese Initiative erweitert Logicalis Managed Services-Angebote, so dass Kunden auf Cloud-native, Cisco-powered-Konnektivitätslösungen zugreifen können, die mit der Logicalis Digital Fabric Platform integriert sind. Die Suite stärkt die Position des Unternehmens in der verwalteten Vernetzung und sicheren Zugang durch verbesserte betriebliche Effizienz, nahtlose Cloud-Integration und fortschrittliche Sicherheit für Unternehmenskunden
- Im September 2023 startete Cloud5 Communications eine engagierte Managed Services Division, um IT-Anforderungen in Branchen wie Gastfreundschaft, Studentenwohnheim und Senior Living zu unterstützen. Diese Division ermöglicht es Kunden, IT-Betriebe, Technologieinfrastruktur und Sicherheit effizient zu verwalten, während Cloud5 seine wiederkehrenden Umsatzströme erweitern kann. Der Umzug positioniert das Unternehmen als spezialisierter Anbieter von maßgeschneiderten Managed Services für vertikale Märkte mit spezifischen betrieblichen Anforderungen
- Im Mai 2023 stellte NTT Ltd. seine SPEKTRA-Verwaltete Netzwerk-Dienstleister-Plattform der nächsten Generation vor, die AIOps, Vorhersageanalysen und Automatisierung nutzt, um die Servicesicherheit und die operative Effizienz zu verbessern. Die Plattform bietet ein proaktives Vorfallmanagement, eine bessere Sichtbarkeit in die Anwendungsleistung und flexible SLAs, die auf Geschäftsergebnisse ausgerichtet sind. Diese Entwicklung stärkt das Managed Services-Portfolio von NTT und verstärkt seine Führung bei der Bereitstellung intelligenter, automatisierter IT-Lösungen
- Im Mai 2023 haben Alfar Capital und Walter Capital Partners den Erwerb des kanadischen MSP MSP Corp abgeschlossen und mit Groupe Access zusammengeführt. Diese Konsolidierung verbessert die Fähigkeit des kombinierten Unternehmens, fortschrittliche IT- und Cybersicherheitslösungen zu liefern, erweitert seine Servicefähigkeiten und stärkt seine Wettbewerbsposition im kanadischen Managed Services-Markt
- Im Januar 2023 startete Rackspace Technology Modern Operations, ein verwalteter Public Cloud-Service für Azure, AWS und GCP. Der Service bietet 24×7 verwaltete Support-, Cloud-Resilienz- und Innovationsfähigkeiten und hilft Unternehmen, komplexe Multi-Cloud-Umgebungen effizient zu verwalten. Diese Entwicklung stärkt die Position von Rackspace als wesentlicher Anbieter von umfassenden verwalteten Cloud-Services und unterstützt Initiativen zur digitalen Transformation von Unternehmen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











