


Globaler Meglinitide-Markt, nach Indikation (Typ-II-Diabetes, andere), Arzneimittel (Repaglinid, Nateglinid , Mitiglinid, andere), Verabreichungsweg (oral, andere), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachzentren, andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029
Was ist die Meglinitides Marktgröße und Wachstumsrate
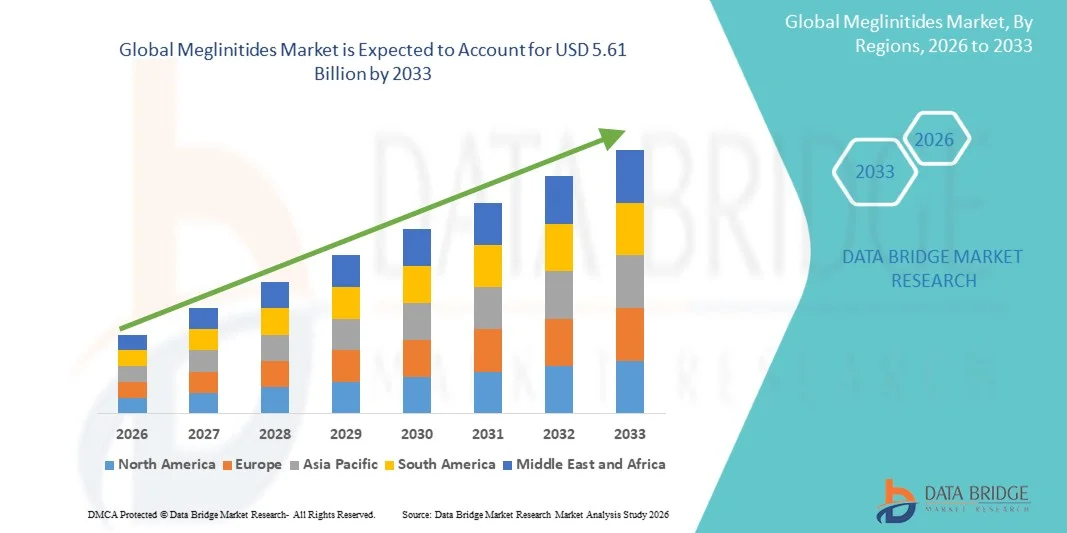
- Die globale Marktgröße von Meglinitides wurde nach Data Bridge Market Research Analysis geschätzt.4,43 Milliarden USD in 2025und wird voraussichtlich erreichen5,61 Milliarden USD bis 2033, beiCAGR von 3,00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende globale Prävalenz von Typ-2-Diabetes und die steigende Nachfrage nach effektiven postprandialen Glukose-Kontroll-Therapien belastet, was zu einer stärkeren Übernahme von Meglitiniden in Krankenhäusern, Kliniken und ambulanten Pflegeeinstellungen führt. Das zunehmende Bewusstsein für das Diabetesmanagement und die Erweiterung chronischer Krankheitsbehandlungsprogramme unterstützen das Marktwachstum weiter
- Darüber hinaus stellt die zunehmende Vorliebe von oralen antidiabetischen Medikamenten mit schnellem Wirkbeginn, flexiblen Dosierungsplänen und der Eignung für die Essenszeit-Glucose-Verordnung Meglitinide als wichtige therapeutische Option in der Diabetes-Krankheit fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Meglinitides-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):4,43 Milliarden USD
Voraussichtlicher Marktwert (2033):5,61 Mrd. USD
Wettervorhersage CAGR (2026–2033):3.00%
Was sind die großen Takeaways von Meglinitides Market
- Meglinitide, eine Klasse von oralen antidiabetischen Medikamenten, die verwendet werden, um eine schnelle Insulinsekretion für die postprandiale Glukosekontrolle bei Patienten mit Typ-2-Diabetes zu stimulieren, sind aufgrund ihrer schnellen Wirkung, flexiblen Dosierungspläne und Wirksamkeit in der mehlbedingten Blutzuckerregulierung immer wichtigere Bestandteile des modernen Diabetesmanagements.
- Die steigende globale Prävalenz des Typ-2-Diabetes, das zunehmende Bewusstsein für die glykämische Kontrolle, die zunehmende Präferenz für orale Diabetesmedikamente und die Ausweitung des Zugangs zu chronischen Krankheitsbehandlungsprogrammen in Krankenhäusern, Kliniken und im Einzelhandel im Gesundheitswesen
- Nordamerika dominierte den Meglinitides-Markt mit dem größten Umsatzanteil von 36,80% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diabetes-Diagnostikraten, günstige Rückerstattungssysteme und weit verbreitete Verfügbarkeit von Marken- und Generika Antidiabetika, wobei die USA eine stetige Adoption bei Patienten mit einer gezielten postprandialen Glukosemanagement
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Meglinitides-Markt während der Prognosezeit durch steigende Diabetesprävalenz, Verbesserung des Gesundheitszugangs, Erhöhung der Gesundheitsausgaben und wachsendes Bewusstsein für Diabetesbehandlungsoptionen in Ländern wie China, Indien, Japan und Südkorea
- Das Segment Oral entfiel auf den größten Marktanteil von 94,2 % im Jahr 2025, was darauf zurückzuführen ist, dass Meglinitide in erster Linie als orale Tabletten für komfortables Diabetesmanagement formuliert werden
Report Scope und Meglinitides Marktsegmentierung
|
Attribute |
Meglinitides Hauptmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Meglinitides-Markt
„Fokus auf personalisierte Diabetes Care und kurz wirkende Glucose Control Therapien„
- Ein bedeutender und beschleunigter Trend im globalen Meglinitides-Markt ist die zunehmende Betonung auf das personalisierte Diabetes-Management und flexible kurz wirkende orale Therapien zur Verbesserung der postprandialen Glukosekontrolle bei Patienten mit Typ 2 Diabetes. Diese Therapien gewinnen an Relevanz für Patienten, die Mahlzeit-Zeit-Glucose-Verordnung mit adaptierbaren Dosierungsplänen benötigen.
- So werden beispielsweise Medikamente wie Repaglinide und Nateglinide häufig für Patienten verschrieben, die von einer schnellen Insulinsekretionsstimulation vor den Mahlzeiten profitieren, insbesondere dann, wenn post-meale Hyperglykämie mit anderen oralen Mitteln unzureichend kontrolliert bleibt.
- Die zunehmende Anwendung von Kombinationstherapieansätzen erhöht die Rolle von Meglinitiden neben Metformin und anderen antidiabetischen Medikamenten, um individualisierte glykämische Ziele zu erreichen
- Physiker nehmen zunehmend geduldig-zentrische Behandlungsstrategien ein, die bei der Auswahl von kurzwirkenden Geheimagogen das Risiko von Mahlzeiten, Alter, Nierenstatus und Hypoglykämie berücksichtigen.
- Die Ausweitung des Diabetesversorgungszugangs in aufstrebenden Märkten unterstützt auch den anhaltenden Einsatz etablierter oraler Therapien mit nachgewiesener klinischer Wirksamkeit und breiter Arztpraxis
- Dieser Trend zu maßgeschneidertem glykämischem Management und flexiblen oralen Behandlung Regimen hält Interesse an Meglinitiden in der breiteren Diabetes-Therapielandschaft
Meglinitides Marktdynamik
Fahrer
„Rising Prevalence of Type 2 Diabetes and Demand for Effective Postprandial Glucose Management“
- Die zunehmende globale Prävalenz von Typ-2-Diabetes und wachsendes Bewusstsein für die Bedeutung der Kontrolle postprandialer Blutzuckerspiegel sind wichtige Treiber für das Wachstum des Meglinitides-Marktes
- Zum Beispiel, Endokrinologen und primäre Pflege Ärzte weiterhin Präskribieren Repaglinide für Patienten, die erhöhte Mahlzeit-Zeit Glukose Spikes erleben oder eine kürzer wirkende Insulinsekretagoge Alternative zu Sulfonylharnstoffen benötigen
- Sedentäre Lebensstile, Adipositas und alternde Populationen tragen zu einer höheren Diabetes-Inzidenz bei und erhöhen damit die Nachfrage nach diversifizierten oralen Behandlungsoptionen
- Verbesserte Screening-Raten und frühere Diagnose von Diabetes ermöglichen eine schnellere Therapieinitiierung und langfristige Glukosemanagement-Strategien
- Darüber hinaus erweitert der steigende Gesundheitszugang in Entwicklungsländern die Patientenbasis mit pharmakologischer Diabetesbehandlung
Zurückhaltung/Challenge
„Wettbewerb von Newer Therapien, Hypoglykämie Risiko und häufige Dosierung Anforderungen“
- Intensiver Wettbewerb von neueren antidiabetischen Drogenklassen wie GLP-1-Rezeptor-Agonisten, SGLT2-Inhibitoren und DPP-4-Inhibitoren bleibt eine große Herausforderung für den Meglinitides-Markt
- Zum Beispiel bevorzugen viele Kliniker jetzt neuere Agenten, die zusätzliche Vorteile bieten, wie Gewichtsreduktion, Herz-Kreislauf-Schutz, oder niedrigere Hypoglykämie-Risiko, Verringerung der First-Line-Reliance auf Meglinitide in einigen Märkten
- Meglinitide können immer noch Hypoglykämie und Gewichtszunahme bei bestimmten Patienten verursachen, insbesondere wenn die Mahlzeit Timing inkonsistent ist oder die Dosierung nicht richtig verwaltet wird
- Die Notwendigkeit einer mehrfachen täglichen Dosierung vor den Mahlzeiten kann die Einhaltung im Vergleich zu einmal täglich oralen Therapien reduzieren
- Die Bewältigung dieser Herausforderungen durch bessere Patientenauswahl, Kombinationstherapiepositionierung und kostengünstige Zugriffsstrategien wird für ein nachhaltiges Marktwachstum unerlässlich sein
Wie wird der Meglinitides Markt segmentiert
Der Markt wird auf der Grundlage von Indikations-, Drogen-, Verwaltungs-, Endverbraucher- und Vertriebskanal segmentiert.
- Indikation
Auf der Grundlage der Indikation wird der Meglinitides-Markt in Typ II Diabetes and Others segmentiert. Das Segment Typ II Diabetes dominierte den größten Marktanteil von 88,6% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von Meglinitiden bei der Verwaltung postprandialer Blutzuckerspiegel bei Patienten mit Typ II Diabetes mellitus. Die globale Prävalenz von Fettleibigkeit, sedentären Lebensstilen und alternden Populationen erhöhen den diabetischen Patientenpool deutlich. Besonders bevorzugt sind Meglinitide für Patienten, die eine flexible Essenszeit-Glukosekontrolle benötigen. Das wachsende Bewusstsein für das frühe glykämische Management unterstützt die Nachfrage nach Rezepten. Ärzte verschreiben diese Agenten oft, wenn Metformin-Monotherapie unzureichend oder kontraindiziert ist. Die zunehmenden Diagnostikraten in Schwellenländern tragen weiter zum Marktwachstum bei. Die Ausweitung des Zugangs zu oralen antidiabetischen Medikamenten unterstützt auch die Adoption. Verbesserte Gesundheitsinfrastruktur und Diabetes-Screening-Programme fördern die Therapieaufnahme. Die Verfügbarkeit von Marken- und Generika erhöht die Zugänglichkeit. Steigende Häufigkeit des Stoffwechselsyndrom unterstützt die Nachfrage weiter. Diese Faktoren gewährleisten die Dominanz des Typ II Diabetes-Segments.
Das Segment Others wird voraussichtlich die schnellste Wachstumsrate von 6,9 % CAGR von 2026 bis 2033 beobachten, die durch Nischennutzung in sekundären Diabetes-Bedingungen und off-label glykämischen Managementszenarien verursacht wird. Das wachsende Interesse des Arztes an personalisierten Behandlungskombinationen unterstützt eine begrenzte Expansion. Die zunehmende Prävalenz von Steroid-induzierten Hyperglykämie und gemischten Stoffwechselstörungen trägt zur Nachfrage bei. Ein besseres Bewusstsein für individualisierte Diabetes-Pfadwege ist auch die Annahme. Krankenhäuser verwenden zunehmend Kombinationsregime für komplexe Patienten. Fortschritte in der Endokrinologie-Behandlungsprotokolle unterstützen eine breitere therapeutische Exploration. Ein weiterer Wachstumsfaktor ist die zunehmende Forschung im Bereich der Glukosevariabilität. Die Ausweitung der spezialisierten Beratungsnetze in Entwicklungsregionen unterstützt auch die Marktdurchdringung. Verbesserte Patientenüberwachungstechnologien ermöglichen einen maßgeschneiderten Therapieeinsatz. Obwohl der Anteil kleiner ist, steigt die Nachfrage stetig. Diese Faktoren machen das Segment Anderes gemeinsam zur am schnellsten wachsenden Kategorie.
- Von Drogen
Auf der Grundlage von Medikamenten wird der Meglinitides-Markt in Repaglinide, Nateglinide, Mitiglinide und andere segmentiert. Das Segment Repaglinide erzielte 2025 den größten Marktanteil von 46,7%, was durch seine starke klinische Wirksamkeit bei der Reduzierung von post-meal-glucose-Spikes und der breiten Verfügbarkeit auf den globalen Märkten getrieben wurde. Repaglinide ist aufgrund eines schnellen Einsetzens und kurzer Dauer der Wirkung weit verschrieben, wodurch eine flexible mahlzeitbasierte Dosierung ermöglicht wird. Ärzte bevorzugen es für Patienten, die eine individualisierte glykämische Kontrolle benötigen. Die zunehmende Diabetesbelastung des Typs II unterstützt deutlich verschreibungspflichtige Mengen. Die Verfügbarkeit in der generischen Form verbessert die Erschwinglichkeit und Marktdurchdringung. Das Bewusstsein für das postprandiale Glukosemanagement erhöht die Nachfrage weiter. Repaglinid wird häufig in Kombination mit Metformin oder anderen oralen Mitteln eingesetzt. Starkes Krankenhaus- und Einzelhandels-Apothekenlager unterstützt kontinuierliche Versorgung. Die etablierte klinische Vertrautheit der Endokrinologen verstärkt die Dominanz. Erweiterung der diabetischen Bevölkerungen in Asien-Pazifik hilft auch Wachstum. Diese Faktoren halten die Führung des Segments Repaglinide aufrecht.
Das Segment Mitiglinide wird voraussichtlich die schnellste Wachstumsrate von 8,4% CAGR von 2026 bis 2033 bezeugen, die durch die zunehmende Annahme in asiatischen Märkten, wo es für die schnelle Glukosekontrolle weit verbreitet ist, getrieben wird. Mitiglinide bietet eine schnelle Insulinsekretion Stimulation mit reduzierter Dauer und unterstützt ein geringeres Hypoglykämierisiko. Die steigende Nachfrage nach maßgeschneiderter Diabetestherapie erhöht die Segmenterweiterung. Ältere diabetische Bevölkerungen, die sicherere Mahlzeit Drogen benötigen, unterstützen die Adoption weiter. Eine zunehmende Arztpräferenz für gebietsspezifische Behandlungsprotokolle ist ein weiterer Faktor. Die Ausweitung der Gesundheitsausgaben in Japan und den benachbarten Märkten stärkt die Nachfrage. Verbessertes Bewusstsein für postprandiale Glukose Komplikationen ist das Fahren von Rezepten. Auch laufende klinische Studien zur Kombinationstherapie unterstützen das Wachstum. Bessere Verfügbarkeit durch Einzelhandels- und Krankenhauskanäle ermöglicht Zugang. Diese Fahrer positionieren Mitiglinide als das am schnellsten wachsende Drogensegment.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Meglinitides-Markt in Oral und Andere segmentiert. Das Segment Oral entfiel auf den größten Marktanteil von 94,2% im Jahr 2025, was darauf zurückzuführen ist, dass Meglinitide in erster Linie als orale Tabletten für eine komfortable Diabetes-Management formuliert werden. Mundmedikamente bleiben aufgrund der einfachen Anwendung, des Patientenkomforts und der besseren langfristigen Einhaltung sehr bevorzugt. Die weltweit steigende diabetische Bevölkerung erhöht die Nachfrage nach oralen antidiabetischen Therapien deutlich. Ärzte empfehlen oft orale Mittel vor Insulininitiation in Typ II Diabetes. Das zunehmende Bewusstsein in Bezug auf die frühzeitige Behandlungstreue unterstützt das Wachstum weiter. Verfügbarkeit durch Krankenhaus, Einzelhandel und Online-Apotheken erhöht die Zugänglichkeit. Generische Konkurrenz hält Behandlungskosten relativ erschwinglich. Patienten bevorzugen Tablet-Regime aufgrund nicht-invasiver Verabreichung. Starke ambulante Behandlungstrends verstärken die Segmentführung weiter. Regelmäßige Folgerezepte unterstützen wiederkehrende Einnahmen. Diese Faktoren gewährleisten die Dominanz des Segments Oral.
Das Segment Anderes wird von 2026 bis 2033 die schnellste Wachstumsrate von 5,8% CAGR beobachten, die durch die Erforschung alternativer Liefersysteme und Kombinationsbehandlungstechnologien getrieben wird. Obwohl derzeit Marktanteile beschränkt sind, können Innovationen in neuartigen Formulierungen neue Möglichkeiten schaffen. Die zunehmende Nachfrage nach geduldig-freundlichen Medikamentenliefermethoden unterstützt die Exploration. Pharmaunternehmen investieren in fortgeschrittene Diabetes-Pflegeplattformen. Das Wachstum in Kombinationstherapien kann auch nicht-traditionelle Routen unterstützen. Bessere Patientenüberwachungssysteme ermöglichen eine individuelle Therapieauslieferung. Der zunehmende Fokus auf die Verbesserung der Einhaltung älterer Patienten trägt zur Nachfrage bei. Technologische Innovation in Steuerungs-Release-Systemen unterstützt die Expansion. Klinische Studien und Pipeline-Entwicklung bleiben wichtige Treiber. Diese Faktoren machen Andere die am schnellsten wachsende Route Kategorie.
- Von End-Users
Auf Basis von Endverbrauchern wird der Meglinitides-Markt in Hospitals, Homecare, Speciality Centres und Others segmentiert. Das Homecare-Segment dominierte den größten Marktanteil von 48,9% im Jahr 2025, angetrieben durch die chronische und langfristige Art der Diabetesbehandlung, wo die meisten Patienten die Therapie außerhalb institutioneller Einstellungen verwalten. Orale Meglinitide eignen sich hervorragend für den täglichen Heimgebrauch. Die zunehmende Vorliebe für das Selbstmanagement von Diabetes trägt wesentlich zum Wachstum bei. Die Verfügbarkeit von Glucose-Überwachungsgeräten ermöglicht eine bessere Behandlung. Steigendes Bewusstsein in Bezug auf Ernährung, Bewegung und Medikamentenhaftung erhöht die Nachfrage des Segments weiter. Alternde Bevölkerungen bevorzugen eine bequeme Heimbehandlung statt wiederholte Krankenhausbesuche. Telemedizin und digitale Diabetes Coaching-Programme unterstützen auch Adoption. Wachsende Pharmazie-Zustellungsnetze stärken die Zugänglichkeit. Recurring refill Nachfrage unterstützt Umsatzwachstum. Diese Faktoren sorgen dafür, dass Homecare das dominante Endbenutzersegment bleibt.
Das Segment Speciality Centres wird voraussichtlich von 2026 bis 2033 die schnellste Wachstumsrate von 7,6% CAGR beobachten, die von zunehmender Zahl von Diabeteskliniken und endokrinologischen Behandlungszentren weltweit angetrieben wird. Patienten suchen spezialisierte Beratung für unkontrollierte Blutzucker- und Kombinationstherapieoptimierung. Die zunehmende Prävalenz komplexer Stoffwechselstörungen führt zu spezialisierten Besuchen. Fortgeschrittene Diagnose- und Beratungsleistungen verbessern die Behandlungsergebnisse. Urbanisierung und wachsendes Gesundheitsbewusstsein unterstützen die Expansion von Spezialzentren. Physiker in diesen Zentren verschreiben zunehmend maßgeschneiderte Meglinitid-Regime. Ein besserer Zugang in Schwellenländern unterstützt das Wachstum weiter. Präventive Diabetes-Management-Programme unterstützen auch die Nachfrage. Höhere Schiedssätze von allgemeinen Praktizierenden tragen wesentlich bei. Diese Faktoren positionieren Spezialzentren als das am schnellsten wachsende Endbenutzersegment.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Meglinitides-Markt in Hospital Pharmacy, Online Pharmacy und Retail Pharmacy segmentiert. Das Segment Retail Pharmacy hielt den größten Marktanteil von 52,3% im Jahr 2025, angetrieben durch regelmäßige monatliche Nachfüllungen von oralen Diabetesmedikamenten durch lokale Pharmazie-Netzwerke. Handel Apotheken bleiben die weltweit zugänglichste Quelle für chronische Pflegemedikamente. Patienten bevorzugen in der Nähe Geschäfte für Bequemlichkeit und Apothekerführung. Starke Verfügbarkeit von Marken- und Generika unterstützt die Nachfrage. Die zunehmende diabetische Bevölkerung erhöht deutlich wiederkehrende Rezeptvolumina. Retail-Ketten bieten oft Rabatte und Haftprogramme. Die Ausweitung der Pharmazienetze in Schwellenländern verstärkt das Wachstum. Eingängige Zugänglichkeit und vertrauenswürdiger Service verstärken die Verbraucherpräferenz. Physische Rezepte werden häufig durch Einzelhandelsgeschäfte erfüllt. Diese Faktoren gewährleisten, dass Retail Pharmacy weiterhin dominant bleibt.
Das Online-Apotheke-Segment wird voraussichtlich die schnellste Wachstumsrate von 10,2% CAGR von 2026 bis 2033 bezeugen, die durch eine rasche Digitalisierung des Gesundheitswesens und zunehmende Vorliebe für die Lieferung von Türstufenmedizin angetrieben wird. Chronische diabetische Patienten nutzen immer mehr Abonnement-Refill-Services für Komfort. Wettbewerbsfähige Preise und Rabatte ziehen preisempfindliche Verbraucher an. Smartphone-Pension und E-Commerce-Vertrauen beschleunigen die Annahme weltweit. Die Integration mit Telemedizin-Plattformen unterstützt eine nahtlose Rezepterfüllung. Die größere Reichweite in halbstädtischen und abgelegenen Regionen erhöht den Zugang. Automatisierte Erinnerungen verbessern die Pflegehaftung. Sichere Zahlungssysteme und schnellere Logistik stärken die Nachfrage weiter. Die jüngeren Patientenpopulationen fahren vor allem Online-Käufe. Diese Faktoren machen Online Pharmacy gemeinsam zum am schnellsten wachsenden Vertriebskanalsegment.
Welche Region hält den größten Teil des Meglinitidesmarktes
- Nordamerika dominierte den Meglinitides-Markt mit dem größten Umsatzanteil von 36,80% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diabetes-Diagnostikraten, günstige Rückerstattungssysteme und breite Verfügbarkeit von Marken- und generischen Antidiabetika-Medikamenten
- Die Region profitiert von starkem Arztbewusstsein, etablierten Diabetes-Management-Programmen und zunehmendem Fokus auf personalisierten glykämischen Steuerungsstrategien
- Patienten und Gesundheitsdienstleister in der Region schätzen den schnellen Beginn der Aktion und das flexible Dosierprofil von Meglinitiden zur Kontrolle der postprandialen Blutzuckerspiegel. Diese Therapien werden vor allem bei Patienten eingesetzt, die das Essen-Zeit-Glukosemanagement und individualisierte Behandlungsansätze erfordern.
US Meglinitides Market Insight
Der US-Meglinitidesmarkt erfasste 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch stetige Adoption bei Patienten, die ein gezieltes postprandiales Glukosemanagement erfordern, getrieben wurde. Das Land profitiert von starken Diabetes-Screening-Raten, einem breiten Zugang zur Endokrinologie-Betreuung und der Verfügbarkeit von Marken- und Generika. Healthcare-Anbieter enthalten zunehmend Meglinitide in Behandlungsregime für geeignete Patienten, die neben anderen oralen Therapien eine flexible Mahlzeit-Zeit-Dosierung oder zusätzliche glykämische Kontrolle benötigen. Die zunehmende Prävalenz von Fettleibigkeit und Typ-2-Diabetes unterstützt weiterhin die Marktnachfrage in den USA.
Europa Meglinitides Marktaufsicht
Der Markt für Meglinitide in Europa soll sich während der gesamten Prognosezeit bei einem beträchtlichen CAGR ausweiten, vor allem durch die Erhöhung der Diabetesprävalenz, alternde Bevölkerungen und den wachsenden Fokus auf ein effektives ambulantes Krankheitsmanagement. Die Region zeigt die steigende Nachfrage nach oralen antidiabetischen Therapien, die eine flexible Glukosekontrolle bieten und in Kombinationstherapien integriert werden können. Favorable Gesundheitssysteme und ein zunehmendes Bewusstsein für eine frühzeitige Diabetesintervention tragen zum Marktwachstum in ganz Europa bei.
US Meglinitides Market Insight
Der US-Meglinitidesmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die steigende Belastung des Typ-2-Diabetes und die zunehmende Betonung der präventiven und langfristigen Stoffwechselversorgung getrieben wird. Healthcare-Anbieter konzentrieren sich auf individuelle Behandlungsstrategien und schaffen Möglichkeiten für Meglinitide in ausgewählten Patientenpopulationen. Die Ausweitung des Zugangs zu Diabeteserziehung und Routineüberwachung wird voraussichtlich das Marktwachstum in den USA weiter stimulieren.
Deutschland Meglinitides Marktaufsicht
Der Deutschland-Meglinitides-Markt wird sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch eine starke Gesundheitsinfrastruktur, ein hohes Bewusstsein für das chronische Krankheitsmanagement und die Nachfrage nach effektiven Glukose-erniedrigenden Therapien getrieben wird. Deutschlands etablierter Pharmamarkt und die Betonung auf evidenzbasierte Diabetesbehandlung fördern die Annahme von Meglinitiden, insbesondere in ambulanten und speziellen Pflegeeinstellungen. Auch die zunehmende Zahl der älteren Bevölkerungsgruppen unterstützt die Markterweiterung.
Asien-Pazifik Meglinitides Markt Einblick
Der asiatisch-pazifische Meglinitides-Markt wird während der Prognosezeit durch steigende Diabetesprävalenz, Verbesserung des Gesundheitszugangs, Erhöhung der Gesundheitsausgaben und zunehmendes Bewusstsein für Diabetesbehandlungsoptionen in Ländern wie China, Indien, Japan und Südkorea am schnellsten CAGR wachsen. Schnelle Urbanisierung, wechselnde Ernährungsgewohnheiten und sedentäre Lebensstile erhöhen die diabetische Bevölkerung in der Region deutlich. Die Ausweitung der Gesundheitsversorgung und der breitere Zugang zu erschwinglichen Medikamenten beschleunigen das Marktwachstum in ganz Asien-Pazifik.
Japan Meglinitides Marktaufsicht
Der Japan-Meglinitides-Markt gewinnt aufgrund des fortgeschrittenen Gesundheitssystems, der alternden Bevölkerung und des starken Fokus auf die chronische Krankheitskontrolle an Dynamik. Japanische Ärzte betonen zunehmend präzises postprandiales Glukosemanagement und unterstützen die Nachfrage nach Meglinitiden in ausgewählten Behandlungsplänen. Verfügbarkeit fortschrittlicher Überwachungssysteme und starker Patienten-Compliance-Programme unterstützen das Marktwachstum weiter.
China Meglinitides Marktaufsicht
Der China-Meglinitides-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der der großen diabetischen Bevölkerung des Landes zuzurechnen war, die Mittelschicht zu erweitern und die Zugänglichkeit der Gesundheitsversorgung zu verbessern. China erlebt die zunehmende Einführung oraler Antidiabetika durch Krankenhaus- und Einzelhandels-Apothekenkanäle. Die Bemühungen der Regierung, das chronische Krankheitsmanagement zu stärken und gleichzeitig die Verfügbarkeit erschwinglicher generischen Therapien zu erhöhen, sind wichtige Faktoren, die den Markt für Meglinitide im Land fördern.
Welche sind die Top-Unternehmen in Meglinitides Markt
Die Meglinitides-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Novo Nordisk A/S (Dänemark)
- Sanofi S.A. (Frankreich)
- Eli Lilly und Company (USA)
- Merck & Co., Inc. (USA)
- AstraZeneca plc (USA)
- Boehringer Ingelheim International GmbH (Deutschland)
- Takeda Pharmaceutical Company Limited (Japan)
- Novartis AG (Schweiz)
- Pfizer Inc. (USA)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Reddy’s Laboratories Ltd. (Indien)
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc. (USA)
- Lupin Limited (Indien)
- Aurobindo Pharma Limited (Indien)
- Glenmark Pharmaceuticals Ltd. (Indien)
- Torrent Pharmaceuticals Ltd. (Indien)
- Zydus Lifesciences Limited (Indien)
- Biocon Limited (Indien)
- Cipla Limited (Indien)
Was sind die neuesten Entwicklungen im Meglinitides Markt
- Im September 2021 erweiterten mehrere generische Pharmahersteller das globale Angebot an Repaglinid-Tabletten nach einer erhöhten Nachfrage nach erschwinglichen oralen antidiabetischen Arzneimitteln in Schwellenländern. Die Bewegung verstärkte die Verfügbarkeit von Meglinitid-Therapien durch Einzelhandel und Krankenhaus Apotheke Kanäle weltweit
- Im August 2022, aktualisierte globale Diabetes-Behandlung Bewertungen hervorgehoben Repaglinid als nützliche Therapie für Patienten mit unregelmäßigen Mahlzeiten Zeitplan und ältere Bevölkerungen, die kurz wirkende Insulinsekretagues benötigen, verstärken das medizinische Interesse an Meglinitiden für personalisierte Therapieansätze
- Im November 2022 steigerten Pharmaunternehmen in Asien-Pazifik-Märkten die Produktion und Vermarktung von Repaglinid- und Nateglinide-Generika, da Regierungen kostengünstigere Diabetesmedikamente förderten, um steigende Diabetesprävalenz von Typ 2 anzusprechen
- Im Mai 2023 führten mehrere Hersteller in ausgewählten Märkten neue Festdosis-Kombinationsprodukte ein, die Repaglinid mit anderen Glukose-Erniedrigungsmitteln enthalten, um die Patientenhaftung zu verbessern, die Pillenbelastung zu reduzieren und die post-meale glykämische Kontrolle zu verbessern. Diese Entwicklung spiegelte erneute Innovation in reifen Meglinitidtherapien wider.
- Im Oktober 2023 berichteten die Gesundheitsdienstleister über die fortgesetzte Verwendung von Repaglinid in Kombinationstherapie-Regime für Patienten, die Metformin oder Sulfonylharnstoffe nicht tolerieren können, und unterstützten die anhaltende verschreibungspflichtige Nachfrage nach Meglinitiden trotz zunehmender Konkurrenz neuer Diabetes-Drogenklassen
- Im März 2024 erweiterten pharmazeutische Distributoren Online- und Einzelhandelspharmazie die Verfügbarkeit von generischen Repaglinide-Produkten auf mehreren internationalen Märkten, den Zugang zu erschwinglichen oralen Diabetes-Medikamenten und die Unterstützung breiter ambulanten Behandlung Kontinuität
- Im Juli 2024 betonten klinische Untersuchungen das geringere Risiko einer längeren Hypoglykämie im Vergleich zu länger wirkenden Insulinsekretagogen, was die Weiterverwendung in ausgewählten älteren und renal beeinträchtigten Patientengruppen unter ärztlicher Aufsicht fördert.
- Im Januar 2025 berichteten die Marktteilnehmer über weitere Investitionen in die Verbesserung der Formulierung von Repagliniden, einschließlich verbesserter Tablettenstabilität, Verpackungsinnovationen und geduldig-freundliche Dosierformate, die darauf abzielen, die Wettbewerbsfähigkeit auf dem globalen oralen antidiabetischen Markt zu erhalten
- Im Juni 2025 fuhren die globalen Gesundheitssysteme in kostensensitiven Regionen fort, generische Meglinitide wie Repaglinid und Nateglinid als wirtschaftliche Nebennierentherapien für Typ-2-Diabetes zu bevorzugen, insbesondere wenn der Zugang zu Premium-GLP-1 und SGLT2-Therapien begrenzt bleibt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











