


Globaler Markt für Medikamente gegen metastasierten Krebs, nach Typ (Prostatakrebs, Eierstockkrebs, Dickdarmkrebs, Brustkrebs, Melanom, Lungenkrebs, andere), Produkt (Trastuzumab, Pertuzumab, Trastuzumab Emtansin), Behandlung (Chemotherapie, Immuntherapie, Hormontherapie, Chirurgie, andere), Verabreichungsweg (intravenös, intramuskulär, andere), Dosierung (Injektion, Tabletten, andere), Endverbraucher (Krankenhäuser, Fachkliniken, andere), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, andere) – Branchentrends und Prognose bis 2029
Was ist die Metastasierende Krebs-Drogenmarktgröße und -Wachstumsrate
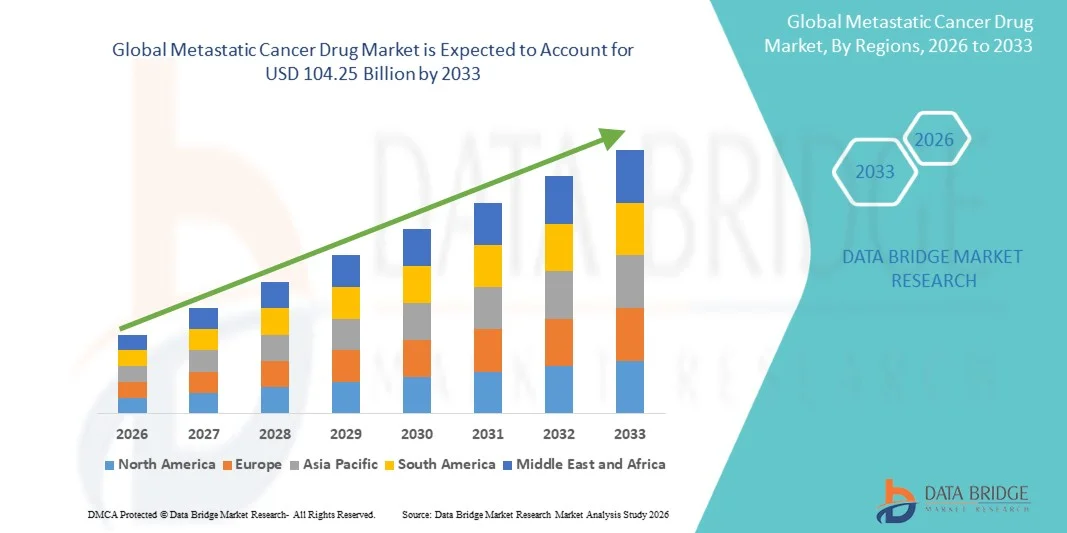
- Wie pro Data Bridge Market Research Analysis wurde die weltweite Metastat-Krebsmarktgröße bei60,68 Milliarden USD in 2025und wird voraussichtlich erreichen104,25 Milliarden USD bis 2033, beiCAGR von 7,00 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz fortgeschrittener Krebserkrankungen, das zunehmende Bewusstsein für gezielte Therapien und erhebliche Fortschritte bei der Onkologie-Drogenentwicklung gefördert.
- Darüber hinaus stellt die wachsende Nachfrage nach personalisierten Behandlungsoptionen, verbunden mit dem technologischen Fortschritt in der Präzisionsmedizin und Biologik, Metastasierende Krebsmedikamente als kritische Lösung zur Verbesserung des Überlebens und der Lebensqualität der Patienten fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Metastat Cancer Drug-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):60,68 Mrd. USD
- Voraussichtlicher Marktwert (2033):104,25 Mrd. USD
- Wettervorhersage CAGR (2026–2033):7.00%
Metastatische Cancer Drug Market Analyse
- Medikamente für metastasierende Krebse, einschließlich gezielter Therapien undImmunonkologieMittel, sind zunehmend kritisch bei der Verbesserung des Überlebens und der Lebensqualität in fortgeschrittenen und feuerfesten Krebsfällen aufgrund ihrer Präzision, Wirksamkeit und Fähigkeit, die systemische Toxizität zu reduzieren
- Die eskalierende Nachfrage nach metastasierenden Krebsmedikamenten wird in erster Linie durch die steigende Prävalenz von Spätkrebs, das wachsende Bewusstsein für personalisierte Medizin und die Entwicklung von Biologik und Kombinationstherapien der nächsten Generation gefördert.
- Nordamerika dominierte den metastasierenden Krebs-Drogenmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohes Patientenbewusstsein, starke Rückerstattungspolitik und erhebliche Investitionen von wichtigen Pharmaunternehmen in Forschung und Entwicklung
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im metastasierenden Krebsmedikamentmarkt während der Prognosezeit durch die Erhöhung der Krebsprävalenz, die Ausweitung des Gesundheitszugangs, steigende Einwegeinkommen und staatliche Initiativen zur Unterstützung der Onkologieversorgung
- Das Segment Intravenous dominierte 2025 mit einer schnellen Bioverfügbarkeit und präziser Dosierung den größten Marktanteil von 56,2%. Krankenhäuser bevorzugen IV für Kombinationstherapie-Regime
Report Scope und Metastasierende Krebs-Drogenmarktsegmentierung
|
Attribute |
Metastatische Krebs Drogen Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Roche(Schweiz) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Metastatischer Krebs-Drogenmarkt
„Rising Adoption von gezielten und personalisierten Therapien„
- Ein wesentlicher Trend im globalen Metastasenkrebs-Medikamentmarkt ist die zunehmende Verschiebung zu gezielten Therapien und personalisierten Behandlungsoptionen. Fortschritte in der Onkologie-Forschung haben die Entwicklung von Medikamenten ermöglicht, die speziell für bestimmte Krebssubtypen, Biomarker-Profile und geduldige genetische Eigenschaften entwickelt sind, wodurch die Wirksamkeit der Behandlung verbessert und negative Auswirkungen minimiert werden
- So führte Pfizer im Jahr 2025 eine biomarkergetriebene Therapie für metastasierende HER2-positive Brustkrebspatienten ein, die deutlich höhere Reaktionsraten als herkömmliche Chemotherapie zeigt. Ebenso erweiterte Roche sein Portfolio an gezielten Therapien für metastasierende Dickdarmkrebse durch die Integration von KRAS Mutation Screening zur Optimierung der Behandlungsergebnisse
- Darüber hinaus Kombinationstherapien, einschließlich der Paarung vonImmuntherapiemit der konventionellen Chemotherapie, gewinnen Popularität, um die Drogenresistenz und die late-stufige metastasierende Progression anzugehen. Dieser Ansatz wird insbesondere in Krankenhäusern und Spezialkliniken in ganz Nordamerika und Europa angenommen.
- Ein weiterer bemerkenswerter Trend ist die zunehmende Annahme von oralen gezielten Therapien, die Patienten mit dem Komfort der at-home-Behandlung und Verbesserung der Einhaltung von Behandlung Regimen. Pharmaunternehmen investieren zunehmend in Formulierungen, die Krankenhausaufenthalte und häufige Klinikbesuche reduzieren
- Der Trend zur Präzisionsmedizin begleitet auch eine verstärkte Zusammenarbeit zwischen Pharmaunternehmen, Forschungsinstituten und Gesundheitsdienstleistern, um regionsspezifische Therapielösungen zu entwickeln, die die genetische und epidemiologische Vielfalt von metastasierenden Krebsen weltweit ansprechen
Metastatische Krebs-Dynamik
Fahrer
„Erhöhung von Krebsprävalenz und steigenden Gesundheitsinvestitionen“
- Die zunehmende Häufigkeit von metastasierenden Krebsen weltweit, kombiniert mit höheren Gesundheitsausgaben und einem verbesserten Patientenzugang zur Onkologieversorgung, ist ein wichtiger Treiber für den Metastasierenden Krebsmarkt. Regierungen und private Gesundheitseinrichtungen priorisieren Investitionen in fortgeschrittene Therapien zur Verbesserung der Überlebensraten und der Lebensqualität der Patienten
- Zum Beispiel berichtete das National Cancer Institute in den USA eine Zunahme der metastasierenden Lungen- und Dickdarmkrebsfälle, die Nachfrage nach gebrandmarkten und generischen metastasierenden Krebsmedikamenten in Krankenhäusern, Spezialkliniken und Pflegedienstleistungen
- Darüber hinaus ist das zunehmende Bewusstsein für die frühe Diagnose- und Behandlungsoptionen ermutigend, Patienten zu ermutigen, fortgeschrittenere therapeutische Eingriffe zu suchen, vor allem bei erwachsenen und geriatrischen Populationen. Pharmaunternehmen erweitern aktiv klinische Studien und starten gezielte Therapien, um diese Nachfrage zu erfüllen
- Ein weiterer Fahrer ist die zunehmende Prävalenz der Begleitdiagnostik, die personalisierte Behandlungspläne und die Effektivität von metastasierenden Krebsmedikamenten ermöglichen. Krankenhäuser und Spezialkliniken übernehmen zunehmend diese Diagnostik, um therapeutische Ergebnisse zu optimieren
- Regierungsinitiativen wie Erstattungsregelungen, Patientenhilfeprogramme und Erweiterung der Gesundheitsinfrastruktur, insbesondere in Nordamerika und Europa, erleichtern eine breitere Einführung fortschrittlicher metastasierender Krebstherapien
- Darüber hinaus beschleunigen steigende Investitionen in die Onkologie R&D durch wichtige pharmazeutische Akteure die Einführung innovativer Medikamente, einschließlich Biologik und kleine Molekülinhibitoren, die den Standard der Pflege für metastasierende Krebse weltweit transformieren
Zurückhaltung/Challenge
„Hohe Behandlungskosten und strenge Regelanforderungen„
- Die hohen Kosten für innovative metastasierende Krebsmedikamente, verbunden mit komplexen und gebietsspezifischen Zulassungsverfahren, stellen eine große Herausforderung für die Markterweiterung dar. Diese Faktoren können den Patientenzugang begrenzen und die Verfügbarkeit neuer Behandlungen in bestimmten Regionen verzögern
- So können beispielsweise Immuntherapie-Regime für metastasierendes Melanom oder fortgeschrittener Lungenkrebs Zehntausende Dollar pro Behandlungszyklus überschreiten, was sie für preisempfindliche Patienten, insbesondere in Schwellenländern, unzumutbar macht.
- Darüber hinaus können regulatorische Hürden, einschließlich umfangreicher klinischer Studienanforderungen, strenge Zulassungsverfahren und laufender Post-Marke-Überwachungsmandate, die Einführung neuer Therapien verlangsamen. Dies ist besonders schwierig für kleinerePharmazeutikaUnternehmen, die wettbewerbsfähige Märkte betreten möchten
- Eine weitere Herausforderung ist die begrenzte Verfügbarkeit von Gesundheitsinfrastruktur und Onkologie-Spezialisten in Entwicklungsländern, die den Zugang zu fortschrittlichen Behandlungsoptionen einschränkt und die allgemeine Einführung von metastasierenden Krebsmedikamenten begrenzt
- Patientenhaftung und Compliance-Probleme, insbesondere bei komplexen Behandlungssystemen mit Kombinationstherapien oder oralen Medikamenten, beeinflussen auch das Marktwachstum. Bildungs- und Überwachungsprogramme sind notwendig, um ein optimales Behandlungsergebnis zu gewährleisten
- Die Bewältigung dieser Herausforderungen erfordert Strategien wie Patientenunterstützungsprogramme, Kostenreduzierungsinitiativen, schnellere regulatorische Genehmigungen und öffentlich-private Partnerschaften, um die Zugänglichkeit und Erreichbarkeit zu verbessern und ein nachhaltiges Wachstum des Metastatischen Krebsdrogenmarkts weltweit sicherzustellen
Metastatischer Krebs Drogenmarkt Anwendungsbereich
Der Markt wird auf Basis von Art, Produkt, Behandlung, Verabreichungsweg, Dosierung, Endverbraucher und Vertriebskanal segmentiert.
• nach Typ
Auf Basis des Typs wird der Markt in Prostate Cancer, Ovarian Cancer, Colorectal Cancer, Brustkrebs, Melanoma, Lung Cancer und andere segmentiert. Das Segment Prostate Cancer dominierte den größten Marktanteil von 28,6% im Jahr 2025, aufgrund der hohen Prävalenz von Prostatakrebs bei alternden männlichen Populationen und der weit verbreiteten Einführung gezielter Therapien. Krankenhäuser und Spezialkliniken bevorzugen Kombinationsbehandlungsprotokolle, einschließlich Chemotherapie und Hormontherapie. Früherkennungsprogramme und Routine-Screening haben die Patientenerkennungsraten verbessert und das Umsatzwachstum unterstützt. Die Versicherungsdeckung und die Rückzahlungspolitik verstärken die Annahme. Klinische Nachweise und medizinische Vorlieben halten Vertrauen in die Behandlung. Langzeittherapie-Regime bieten wiederkehrende Nachfrage. Krankenhaus-Apotheken sorgen für eine stetige Drogenversorgung. Patientenhaftung Programme und Überwachung verbessern die Ergebnisse. Die unterstützende Pflege verbessert das Überleben der Patienten. Die FuE-Pipelines erweitern weiterhin die Indikationen. Staatliche Gesundheitsinitiativen fördern den breiteren Zugang. Das Segment profitiert von Sensibilisierungskampagnen und Bildungsprogrammen.
Das Melanoma-Segment wird von 2026 bis 2033 die schnellste CAGR von 7,2% beobachten, die durch die zunehmende Einführung von Immuntherapien und Checkpoint-Inhibitoren ausgelöst wird. Steigendes Auftreten von Hautkrebs und wachsendes Bewusstsein für das Wachstum des Kraftstoffmarktes. Krankenhäuser und Spezialkliniken integrieren neuartige Therapien in Onkologie-Pfadwege. Klinische Studienerfolge und neue Zulassungen beschleunigen die Annahme. Patientenpräferenz für gezielte Therapien durch reduzierte Nebenwirkungen unterstützt die Expansion. Versicherungen und Erstattungsprogramme erhöhen die Zugänglichkeit. Pflege und ambulante Adoption verbessern Komfort. Pipeline-Innovationen und FuE-Investitionen stärken die Behandlungsoptionen. Physician Bewusstsein Kampagnen erhöhen die Annahme. Aufstrebende Märkte zeigen eine verstärkte Aufnahme. Real-world-Daten unterstützen Wirksamkeit und Sicherheit. Regierungsinitiativen fördern eine frühzeitige Screening. Kombinationstherapie-Regime erweitern die Nutzung.
• Nach Produkt
Auf Basis des Produkts wird der Markt in Trastuzumab, Pertuzumab und Trastuzumab Emtansine segmentiert. Das Segment Trastuzumab dominierte 2025 den größten Marktanteil von 34,5%, unterstützt durch bewährte Wirksamkeit bei HER2-positiven metastasierenden Krebsen und weit verbreiteter klinischer Adoption. Krankenhäuser und Spezialkliniken verlassen sich auf die intravenöse Verabreichung zur präzisen Dosierung. Versicherungsdeckung und Erstattungsprogramme verstärken die Annahme. Gegründete Lieferketten und die Integration von Krankenhauspharmazie sorgen für die Verfügbarkeit. Langzeittherapiezyklen bieten wiederkehrende Nachfrage. Klinische Richtlinien und medizinische Vorlieben stärken das Vertrauen. Marketingkampagnen und medizinisches Bewusstsein verbessern die Aufnahme. Patientenhaftung Programme verbessern die Compliance. FuE-Pipelines für Kombinationstherapien erweitern die Indikationen. Spezial-Onkologiezentren verwalten Infusionsprotokolle. Klinische Studiendaten unterstützen Wirksamkeit über mehrere Krebserkrankungen. Patientenerziehung und Follow-up verbessern die Ergebnisse.
Das Pertuzumab-Segment wird von 2026 bis 2033 am schnellsten CAGR von 6,8% erleben, die durch die Adoption in Kombinationstherapien mit Trastuzumab und Chemotherapie für HER2-positive Krebserkrankungen angetrieben wird. Spezialkliniken integrieren die duale HER2-Blockade in die Standardversorgung. Pipeline Erweiterungen und Zulassungen erhöhen das Vertrauen des Arztes. Die Versicherungsdeckung erleichtert den Patientenzugang. Klinische Studien bestätigen die Kombinationseffizienz. Die zunehmende Marktakzeptanz unterstützt Wachstum. Pflege und ambulante Verwaltung verbessern Komfort. Physische Bewusstseins- und Bildungskampagnen führen zur Adoption. Krankenhaus-Apotheken verwalten die Versorgung und Einhaltung Überwachung. Patienten bevorzugen Kombinationstherapie durch bessere Ergebnisse. Die Annahme wird durch real-world klinische Beweise unterstützt. Telemedizin und Fernnachfolge verbessern die Kontinuität der Behandlung. Die Forschung an zusätzliche Krebsindikationen fördert das Pipelinewachstum.
• Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in Chemotherapie, Immuntherapie, Hormontherapie, Chirurgie und andere segmentiert. Das Chemotherapie-Segment dominierte 2025 den größten Marktanteil von 41,7%, aufgrund seiner etablierten Verwendung als Rückgrat des metastasierenden Krebsmanagements. Krankenhäuser verwalten systemische Chemotherapie, um Tumorfortschritt zu kontrollieren. Physische Vertrautheit und klinische Richtlinien unterstützen die Annahme. Die Versicherungsdeckung ermöglicht den Patientenzugang. Krankenhaus-Apotheke-Integration sorgt für sofortige Verfügbarkeit. Langzeittherapiezyklen bieten wiederkehrende Nachfrage. Kombinationsregime halten hohe verschreibungspflichtige Volumen. Fortgeschrittene Infusionsanlagen und ausgebildete Onkologen verstärken Wirksamkeit. Patiententreuung und Ergebnisüberwachung erhalten einen nachhaltigen Umsatz. Klinische Beweise unterstützen den weit verbreiteten Einsatz. Die Forschung optimiert weiterhin die Dosierung und verringert die Toxizität. Supportive Pflege ergänzt die Behandlung.
Der Bereich Immunotherapie wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch die wachsende Annahme von Checkpoint-Inhibitoren, CAR-T-Therapien, und personalisierte Immunonkologie Behandlungen. Krankenhäuser und Spezialkliniken integrieren zunehmend die Immuntherapie in die Standardpflege. Klinische Studien bestätigen Wirksamkeit. Physische Bewusstseinskampagnen unterstützen die Adoption. Versicherungsrückerstattungsrichtlinien verbessern den Zugang. Pipeline-Entwicklungen erweitern verfügbare Therapien. Patientenpräferenz für gezielte Behandlungen reduziert Nebenwirkungen. Aufstrebende Märkte übernehmen Immuntherapieprogramme. Homecare-Integration verbessert die Einhaltung. Die Kombinationstherapie mit Chemotherapie erhöht die Nutzung. Telemedizin unterstützt ambulante Administration. Bildungskampagnen verbessern das Bewusstsein der Patienten. Spezialkliniken beschleunigen die frühe Einführung.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in Intravenous, Intramuscular und Others segmentiert. Das Segment Intravenous dominierte 2025 mit einer schnellen Bioverfügbarkeit und präziser Dosierung den größten Marktanteil von 56,2%. Krankenhäuser bevorzugen IV für Kombinationstherapie-Regime. Klinische Richtlinien unterstützen intravenöse Lieferungen für metastasierende Medikamente. Krankenhaus Apotheken sorgen für eine stetige Versorgung. Langzeittherapiezyklen verstärken die Nachfrage. Physician Vertrautheit verbessert die Einhaltung. Spezialisierte Infusionszentren ermöglichen eine sichere Verwaltung. Die Versicherungsdeckung erhöht die Zugänglichkeit. Kombinationstherapien erhöhen die Nutzung. Die Patientenüberwachung sorgt für Sicherheit. Fortgeschrittene Betreuung ergänzt die Behandlung. Klinische Studien unterstützen die laufende IV-Adoption. Multidisziplinäre Teams erleichtern das Therapiemanagement.
Das Intramuskulärsegment wird von 2026 bis 2033 die schnellste CAGR von 6,3 % beobachten, die von geduldig-freundlichen Formulierungen und ambulanten Adoptionen angetrieben wird. IM Injektionen reduzieren Krankenhausbesuche und verbessern Komfort. Spezialkliniken und Heimpflege integrieren IM Therapie. Klinische Beweise unterstützen Wirksamkeit. Neue Genehmigungen erweitern die Nutzung. Telemedizin unterstützt die Patientenüberwachung. Die Versicherungsdeckung verbessert die Zugänglichkeit. Krankenhaus Apotheken liefern Medikamente. Die Patientenerziehung fördert die Akzeptanz. Die Adoption wächst in Schwellenländern. Pipeline R&D verbessert Therapieoptionen. Konvenience treibt Präferenz über die IV-Therapie. Homecare-Dienste erweitern Marktreichweite. Multidisziplinäre Aufsicht sorgt für eine ordnungsgemäße Verwaltung.
• Durch Dosierung
Auf Basis der Dosierung wird der Markt in Injektion, Tabletten und andere segmentiert. Das Segment Injection dominierte 2025 den größten Marktanteil von 53,4%, da injizierbare Formulierungen eine höhere Wirksamkeit und Kompatibilität mit der IV- und IM-Administration gewährleisten. Krankenhäuser verwalten Dosiergenauigkeit, Einhaltung und Überwachung. Langfristige Behandlungsprotokolle halten wiederkehrende Nachfrage aufrecht. Physician Trust verstärkt die Annahme. Krankenhaus Apotheken garantieren die Verfügbarkeit. Kombinationstherapie erhöht die Nutzung. Patientensicherheit und -überwachung verbessern die Compliance. Klinische Richtlinien bevorzugen Injektionen. Supportive Pflege verbessert Ergebnisse. Die Forschung optimiert weiterhin Dosierpläne. Spezielle Onkologie-Zentren fahren Adoption. Klinische Testnachweise unterstützen die Behandlung.
Das Segment Tablets wird von 2026 bis 2033 die schnellste CAGR von 6,9 % erleben, die von oralen gezielten Therapien, Bequemlichkeit für die Pflege und verbesserte Patientenhaftung angetrieben wird. Ambulante Kliniken erleichtern die Verschreibung und Überwachung. Klinische Nachweise validieren Wirksamkeit. Patientenpräferenz für nicht-invasive Therapie unterstützt Wachstum. Spezialkliniken nehmen orale Regimen an. Die Versicherungsdeckung verbessert den Zugang. Aufstrebende Märkte tragen zur Annahme bei. Telemedizin-Integration verbessert die Einhaltung. Bildungskampagnen erhöhen das Bewusstsein. Pipeline-Innovationen erweitern orale Therapieoptionen. Konvenience und Portabilität fahren Präferenz. Multidisziplinäre Überwachung gewährleistet Wirksamkeit.
• Von Endnutzern
Auf Basis von Endverbrauchern wird der Markt in Krankenhäuser, Spezialkliniken und andere segmentiert. Das Segment Hospitals dominierte den größten Marktanteil von 62,1% im Jahr 2025, unterstützt durch stationäre Überwachung, zentralisierte Onkologie und multidisziplinäre Behandlungsteams. Krankenhäuser verwalten komplexe Therapien und pflegen spezialisierte Arzneimittel-Erfinder. Klinische Richtlinien und medizinische Vorlieben verstärken die Annahme. Die Versicherungsdeckung verbessert die Zugänglichkeit. Hospital Apotheken integrieren mit Behandlungsprotokollen. Langfristige Adhäsionsprogramme verbessern die Ergebnisse. Erweiterte Krankenhausinfrastruktur ermöglicht Infusion und Überwachung. Forschung und klinische Studien unterstützen die Dominanz des Krankenhauses. Patientennachfolger sorgen für die Therapiekontinuität. Spezial-Onkologie-Zentren stärken Führung.
Das Segment Specialty Clinics wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR von 7,4% erleben, die von ambulanten Onkologie-Diensten, personalisierten Behandlungsplänen und einer frühzeitigen Intervention angetrieben werden. Kliniken integrieren gezielte Therapien. Telemedizin unterstützt Patientenhaftung. Die Versicherungsdeckung fördert die Auslastung. Die Patientenerziehung erhöht die Adoption. Homecare-Integration verbessert Kontinuität. Pipeline Drogen erweitern Klinikangebote. Aufstrebende Märkte treiben Wachstum. Physische Sensibilisierungskampagnen unterstützen den Einsatz. Früherkennungsprogramme erhöhen den Patientendurchsatz. Ambulante Bequemlichkeit verbessert die Präferenz. Kombinationstherapie Adoption wächst. Multidisziplinäre Überwachung sorgt für eine sichere Therapie.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Hospital Pharmacy, Retail Pharmacy, and Others segmentiert. Das Segment Hospital Pharmacy dominierte 2025 aufgrund der Integration mit Behandlungsprotokollen, der kontrollierten Medikamentenabgabe und der sofortigen Verfügbarkeit den größten Marktanteil von 58,7%. Krankenhäuser verwalten die Patientenhaftung und überwachen Therapieergebnisse. Zentralisierte Apothekensysteme verbessern die Versorgungseffizienz. Klinische Richtlinien bevorzugen Krankenhauszugang. Langfristige Behandlungsprogramme unterstützen die Nachfrage. Patienten-Nachverfolgung und -überwachung verstärken die Therapie-Compliance. Spezial-Onkologie-Zentren verstärken Adoption. Die Versicherungsdeckung erleichtert den Zugang. Multidisziplinäre Teams sorgen für eine ordnungsgemäße Ausgabe. Klinische Studien unterstützen die Übernahme von Krankenhauspharmazie.
Das Segment Retail Pharmacy wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 6,7% beobachten, die durch den Ausbau von Pharmazie-Netzwerken, Patientenpräferenzen für orale Therapien und die Adoption von Heimpflege betrieben wird. Einzelhandel Apotheken verbessern Komfort und Zugänglichkeit. Awareness Kampagnen erhöhen die Annahme. Aufstrebende Märkte zeigen einen erhöhten Einsatz. Telemedicine unterstützt das Remote-Rezeptmanagement. Die Versicherungsdeckung erleichtert das Wachstum. Patientenschulungskampagnen verbessern die Compliance. Erweiterung der oralen Therapieoptionen treibt den Vertrieb an. Homecare-Präferenz unterstützt Segmentwachstum. Die Erreichbarkeit in Vor- und ländlichen Gebieten verbessert die Marktdurchdringung. Multidisziplinäre Aufsicht sorgt für eine ordnungsgemäße Dosierung.
Metastatischer Krebs Drogenmarkt Regionale Analyse
- Nordamerika dominierte den metastasierenden Krebs-Drogenmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohes Patientenbewusstsein, starke Rückerstattungspolitik und erhebliche Investitionen von wichtigen Pharmaunternehmen in Forschung und Entwicklung
- Der Markt, Pharma-Giganten wie Pfizer, Roche und Novartis haben ihre metastasierenden Krebs-Drogen-Portfolios mit innovativen gezielten Therapien und Immuntherapien erweitert, die Patientenergebnisse verbessert und die klinische Adoption gefördert
- Die hohe Einführung innovativer Therapien, robuste Onkologieforschung und etablierte Gesundheitseinrichtungen unterstützen den weit verbreiteten Zugang zu metastasierenden Krebsbehandlungen. Krankenhäuser, Spezialkliniken und Heimpflege-Anbieter nutzen zunehmend orale, parenterale und Kombinationstherapie-Regime, die eine personalisierte Betreuung ermöglichen
US Metastatischer Krebs Drogenmarkt Insight
Der US-Markt für metastasierende Krebsmedikament entfiel 2025 auf den größten Anteil in Nordamerika, der durch die hohe Prävalenz von metastasierenden Krebsen, den Zugang zu fortgeschrittener Onkologieversorgung und die frühzeitige Einführung neuer Therapien getrieben wurde. So genehmigte die FDA im Jahr 2025 mehrere gezielte Therapien für metastasierende Brust- und Dickdarmkrebse, beschleunigte ihre Integration in Krankenhaus- und Spezialklinikprotokolle. Hohe FuE-Aktivität und Investitionen von wichtigen Pharmaunternehmen führen zu schnelleren Drogeneinführungen, klinischen Studien und erweiterten Indikationen für metastasierende Krebserkrankungen, das Wachstum sowohl in Marken- als auch in Generika. Darüber hinaus profitiert der US-Markt von starken Healthcare-Rückerstattungsrahmen, Patientenhilfeprogrammen und einem zunehmenden Fokus auf Präzisionsmedizin, so dass Patienten auf biomarkergeführte Therapien für bessere Behandlungsergebnisse zugreifen können.
Europa Metastatische Krebs Drogenmarkt Insight
Der europäische Metastasierungsmarkt für Krebsmedikamente soll sich in einem beträchtlichen CAGR über den prognostizierten Zeitraum ausdehnen, vor allem durch die Erhöhung der Krebsprävalenz, strenge Behandlungsrichtlinien und staatliche Gesundheitsinitiativen. So haben Deutschland und Frankreich bundesweite Krebs-Screening-Programme und Onkologie-Förderprogramme umgesetzt, die die Früherkennung verbessern und einen zeitnahen Zugang zu metastasierenden Krebstherapien ermöglichen. Die zunehmende Urbanisierung, die steigende Nachfrage nach spezialisierter Krebsversorgung und die Integration fortschrittlicher Behandlungsprotokolle in Krankenhäuser und Spezialkliniken unterstützen die Einführung von metastasierenden Krebsmedikamenten weiter. Die Region erlebt auch ein Wachstum in multimodalen Therapiestrategien, kombiniert Chemotherapie, Immuntherapie und gezielte Therapie, um die Patientenergebnisse sowohl im Wohn- als auch im Krankenhaus zu optimieren.
U.K. Metastatischer Krebs Drogenmarkt Insight
Der US-amerikanische metastasierende Krebs-Drogenmarkt wird voraussichtlich stetig wachsen, angetrieben durch staatliche Unterstützung für die Onkologie-Betreuung, erhöhtes Bewusstsein bei Patienten und starke Einführung gezielter Therapien. So decken NHS-geförderte Programme zunehmend fortschrittliche metastasierende Krebsbehandlungen wie PARP-Inhibitoren für Eierstock- und Brustkrebs ab, wodurch die Zugänglichkeit für Patienten verbessert wird. Die etablierte Gesundheitsinfrastruktur und die robuste klinische Forschungsumgebung des Landes fördern eine schnellere Einführung innovativer Therapien in Krankenhäusern und Spezialkliniken. Patientenbewusstseinskampagnen und eine verbesserte Versicherungsabdeckung treiben die Verwendung von metastasierenden Krebsmedikamenten für neu diagnostische und rezidive Patienten weiter.
Deutschland Metastatische Krebsdrogenmarkt Insight
Der deutsche Metastat-Krebsmarkt soll sich bei einem beträchtlichen CAGR ausweiten, der durch hohe Gesundheitsausgaben, fortgeschrittene Onkologie-Infrastruktur und einen Fokus auf Präzisionsmedizin bewirtschaftet wird. So übernehmen z.B. deutsche Krankenhäuser und Spezialkliniken aktiv gezielte Therapien für metastasierende Lungen- und Dickdarmkrebse der nächsten Generation, unterstützt durch Rückerstattungssysteme und nationale Behandlungsrichtlinien. Der Schwerpunkt des Landes auf Forschung, Innovation und nachhaltige Gesundheitslösungen ist die Förderung der Integration neuartiger Therapien in Standard-Pfadwege, insbesondere in urbanen und technologisch fortgeschrittenen Regionen.
Asia-Pacific Metastasierende Krebs Drogenmarkt Insight
Der asiatisch-pazifische Metastat-Krebsmarkt wird voraussichtlich die am schnellsten wachsende Region im Metastat-Krebsmarkt während der Prognosezeit sein, da die Krebsprävalenz, der Ausbau des Gesundheitszugangs, steigende Einwegeinkommen und staatliche Initiativen zur Unterstützung der Onkologie verbessert werden. Zum Beispiel, China, Japan und Indien sind Zeugen von staatlichen Programmen zur Verbesserung der Krebsdiagnose und Behandlung Zugänglichkeit, zusammen mit Investitionen in Onkologie Krankenhäuser und Spezialkliniken. Die steigende geriatrische Bevölkerung und das zunehmende Bewusstsein für Früherkennung und personalisierte Therapien treiben die Nachfrage nach fortschrittlichen metastasierenden Krebsmedikamenten, einschließlich oralen, injizierbaren und Kombinationsregime. Darüber hinaus verbessert das Wachstum der inländischen Pharma-Produktion in APAC die Erreichbarkeit und Verfügbarkeit und erweitert den Patienten Zugang zu sowohl Marken- als auch generischen metastasierenden Krebsmedikamenten.
Japan Metastatische Krebs Drogenmarkt Insight
Der japanische Metastasierende Krebsmedikamentmarkt gewinnt aufgrund der alternden Bevölkerung, des hohen Patientenbewusstseins und des starken Fokus auf innovativer Onkologieversorgung an Dynamik. Zum Beispiel hat Japan eine verstärkte Einführung von Immun-Checkpoint-Inhibitoren und gezielte Therapien in Krankenhäusern und Spezialkliniken gesehen, insbesondere für Lungen-, Magen- und Dickdarmkrebs. Die Integration fortgeschrittener Behandlungsprotokolle, Früherkennungsinitiativen und staatliche Unterstützung für Forschung und Entwicklung treibt das Wachstum sowohl bei erwachsenen als auch bei geriatrischen Patientenpopulationen voran.
China Metastatische Krebs Drogenmarkt Insight
Der Markt für metastasierende Krebsmedikamente in China entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, der durch eine rasche Urbanisierung, wachsender medizinischer Zugang der Mittelklasse und eine hohe Prävalenz von Krebsfällen verursacht wurde. So verbessern beispielsweise nationale Initiativen wie der Healthy China 2030-Plan die Onkologie-Infrastruktur und ermöglichen eine breitere Einführung innovativer metastasierender Krebstherapien in Krankenhäusern, Spezialkliniken und Heimpflege-Einstellungen. Das Vorhandensein von starken inländischen Herstellern, erschwinglichen Generika und das zunehmende Bewusstsein der Patienten für frühe Erkennungs- und Behandlungsoptionen ist ein weiteres treibendes Marktwachstum.
Metastatischer Krebs Drogenmarkt Anteil
Die Metastatische Krebs-Drogenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• Roche (Schweiz)
•Novartis (Schweiz)
• Pfizer (US)
• Merck & Co. (USA)
•Bristol-Myers Squibb (USA)
• Johnson & Johnson (US)
• AstraZeneca (USA)
• Amgen (US)
• AbbVie (US)
•Takeda Pharmaceutical (Japan)
• Bayer (Deutschland)
• Eli Lilly und Company (USA)
• Sanofi (Frankreich)
• GlaxoSmithKline (USA)
• BeiGene (China)
•Regeneron Pharmazeutika (US)
• Daiichi Sankyo (Japan)
• Seattle Genetics (US)
• Incyte Corporation (US)
• Zai Lab (China)
Neueste Entwicklungen im globalen Metastatischen Krebsmedikamentmarkt
- Im Dezember 2024 genehmigte die U.S. Food and Drug Administration (FDA) zenocutuzumab (Bizengri) – die erste systemische Therapie für Erwachsene mit fortgeschrittenem, nicht-smallzell-Lungenkrebs (NSCLC) oder metastasierendem Pankreas-Adenokarzinom, das eine neuregulin 1 (NRG1)-Genfusion beherbergt, was eine erstklassige gezielte Metastatisierung darstellt
- Im März 2025 genehmigte die FDA Pembrolizumab (Keytruda) mit Trastuzumab und Chemotherapie für die Erstlinienbehandlung von Erwachsenen mit lokal fortgeschrittenem, nicht resektierbarem oder metastasierendem HER2-positivem Magen- oder Gastroesophageal-Übergang Adenocarcinoma, das PD‐L1 (CPS ≥1) ausdrückt.
- Im April 2025 genehmigte die FDA Nivolumab (Opdivo) mit ipilimumab (Yervoy) für die Erstlinienbehandlung von Erwachsenen mit nicht resektierbarem oder metastasierendem hepatozellulärem Karzinom (HCC) und markiert eine wichtige Weiterentwicklung der Kombinations-Immuntherapie für metastasierende Leberkrebs
- Im Mai 2025 genehmigte die FDA retifanlimab‐dlwr (Zynyz) – sowohl als First-Line-Kombination mit Carboplatin und Paclitaxel als auch als Single-Agent – für Erwachsene mit lokal wiederkehrendem oder metastasierendem quamösem Zellkarzinom des analen Kanals (SCAC), wodurch ein neuer metastasischer Behandlungspfad entsteht
- Im Juni 2025 genehmigte die FDA Taletrectinib (Ibtrozi) für Erwachsene mit lokal fortgeschrittenem oder metastasierendem ROS1‐positivem kraftkleinzelligem Lungenkrebs (NSCLC), der gezielte metastasierende Therapie für spezifische genetische Subtypen von Lungenkrebs erweitert
- Im Oktober 2025 erweiterte die FDA die Indikation für Lurbinectedin, die ihre Verwendung mit Atezolizumab oder Atezolizumab mit Hyaluronidase für die Pflegetherapie bei Erwachsenen mit großstufigem Zell-Lungenkrebs (ES‐SCLC), deren Krankheit nach der Erstlinerbehandlung nicht fortschritt, erweiterte metastasierende Krebsbehandlungsoptionen
- Im Oktober 2025 genehmigte die US FDA unlunestrant (Inluriyo) für Erwachsene mit ER‐positivem, HER2-negativem, ESR1-mutiertem fortgeschrittenem oder metastasierendem Brustkrebs nach mindestens einer vorherigen endokrinen Therapie eine neuartige gezielte orale Therapie für metastasierende Brustkrebs
- Im Oktober 2025 erhielt AstraZeneca Pharma India von der indischen CDSCO eine regulatorische Genehmigung, um Trastuzumab deruxtecan für nicht resektierbare oder metastasierende HER2-positive solide Tumore zu vermarkten, wobei das erste Antikörper-Drug-Konjugat in Indien mit einer Tumor-agnostischen Indikation markiert wurde.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











