



Global Micro and Nano Programmable Logic Controller (PLC) Marktsegmentierung, nach Typ (Micro PLC und Nano PLC), Angebot (Hardware, Software und Services), Architektur (Fixed PLC und Modular PLC), Industrie (Automotive Industrie, Chemie und Düngemittel Industrie, Lebensmittel- und Getränkeindustrie, Home and Building Automation Industry, Metals and Mining Industry, Oil and Gas, Pharma Industry, Pulp
Was ist der Mikro- und Nanoprogrammierbare Logikregler (PLC) Marktgröße und Wachstumsrate
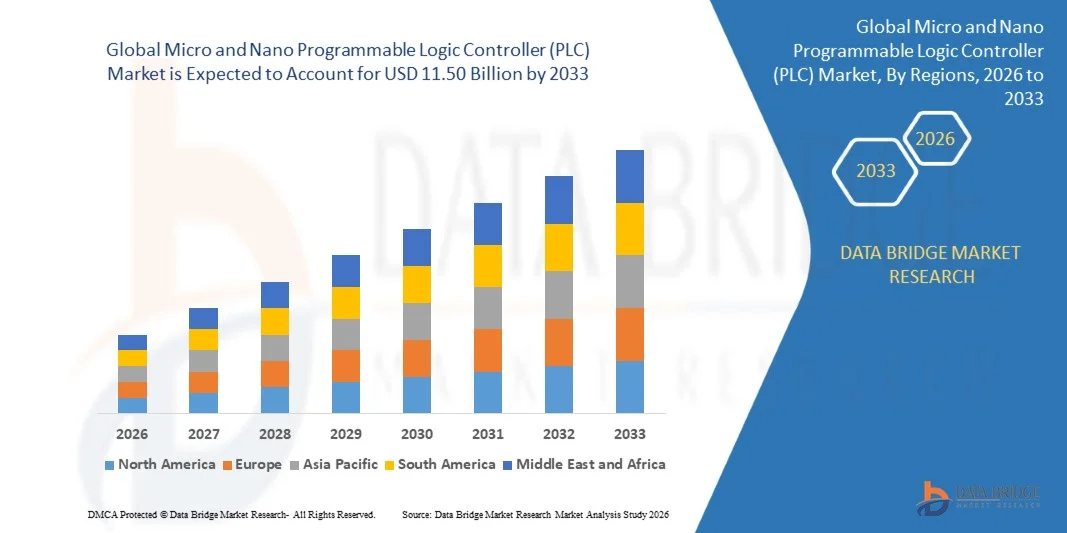
- Nach der Data Bridge Market Research Analyse wurde der Markt für Mikro- und Nanoprogrammierbare Logiksteuerung (PLC) bei6,45 Milliarden USD im Jahr 2025und wird zu erreichen11,50 Milliarden USD bis 2033, in einemCAGR von 7,50% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende industrielle Automatisierung, die zunehmende Einführung von kompakten und kostengünstigen Steuerungssystemen, die wachsende Nachfrage nach intelligenten Fertigungslösungen und die Erweiterung von Anwendungen in der Automobil-, Lebensmittel- und Getränkeindustrie, Pharma-, Energie- und Gebäudeautomation getrieben wird.
- Die zunehmende Einführung von Industrie 4.0-Technologien, kombiniert mit dem wachsenden Bedarf an flexiblen, platzsparenden und energieeffizienten Automatisierungssystemen, sind überzeugende Hersteller, Systemintegratoren und Industrieanlagen für den Einsatz von Mikro- und Nano-SPS. Kompakte SPS ersetzen zunehmend konventionelle Steuerungssysteme in kleinen und dezentralen Automatisierungsanwendungen und bieten kostengünstige, zuverlässige und programmierbare Lösungen für die Maschinensteuerung, Prozessautomatisierung und intelligente Fertigung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6.45 Milliarden
- Voraussichtlicher Marktwert (2033): USD 11,50 Milliarden
- Prognose CAGR (2026–2033): 7,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Mikro- und Nanoprogrammierbaren Logikcontrollers (PLC) Markt
- Nordamerika dominierte den Mikro- und Nanoprogrammierbaren Logik-Controller (PLC)-Markt mit dem größten Umsatzanteil von 37,02% im Jahr 2025, unterstützt durch fortschrittliche Fertigungsinfrastruktur, hohe Einführung der industriellen Automatisierung und starke Investitionen in intelligente Fertigungs- und Industrie 4.0-Technologien.
- Asia-Pacific wird mit einem CAGR von 7,80% von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch schnelle Industrialisierung, zunehmende Fabrikautomatisierung und zunehmende Übernahme kompakter SPS in der Fertigungs- und Automobilindustrie betrieben wird.
- Das Mikro-SPS-Segment führte den Markt mit einem Anteil von 61,23% im Jahr 2025, angetrieben durch seinen breiten Einsatz in Maschinenautomation, Fertigungsanlagen, Gebäudeautomation und Prozesssteuerung Anwendungen.
- Nano PLC ist der am schnellsten wachsende Typ, der eine CAGR von 7.91% registriert, was die Nachfrage nach extrem kompakten und wirtschaftlichen Automatisierungssteuerungen widerspiegelt.
- Das Hardware-Segment dominierte die Angebotstypkategorie mit einem Umsatzanteil von 69,38% im Jahr 2025, der von der wesentlichen Rolle von SPS-Prozessoren, I/O-Modulen, Kommunikationsschnittstellen, Stromversorgungen und verwandten Komponenten in Automatisierungssystemen geleitet wird.
- Feste PLC entfielen 2025 auf 65,89% des Marktanteils, bevorzugt von Herstellern und Maschinenbauern für einfache, standardisierte und platzsparende Automatisierungsanwendungen.
- Das Segment Haus- und Gebäudeautomation ist die am schnellsten wachsende Industrie, mit einem CAGR von 8,69%, angetrieben durch die zunehmende Übernahme von Smart Buildings und automatisierten Energiemanagementsystemen.
Report Scope und Micro und Nano Programmable Logic Controller (PLC) Marktsegmentierung
|
Attribute |
Mikro- und Nanoprogrammierbarer Logic Controller (PLC) |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Schlüsseltrend im Mikro- und Nanoprogrammierbaren Logik-Controller (PLC) Markt
- Mikro- und Nano-SPS entwickeln sich zunehmend zu vernetzten, kompakten und Cyber-Sicherheits-fähigen Steuerungen, so dass kleine Maschinen und Gebäudesysteme Ethernet, Web-Visualisierung, skalierbare I/O und sichere Kommunikation ohne die Komplexität größerer SPS-Plattformen integrieren.
- So bot die Familie Micro800 von Rockwell Automation im September 2025 kompakte Controller mit eingebettetem Ethernet, serieller Konnektivität, Datenerfassung und erweiterbarem I/O an, was die zunehmende Integration von Netzwerk- und Digitalfunktionen in kleine SPS-Plattformen hervorhebt.
- Die integrierte Vernetzung ermöglicht es Mikro- und Nano-SPS, operative Daten mit HMIs, Sensoren, Cloud-Plattformen und Industrienetzwerken auszutauschen, dezentrale Automatisierung und Echtzeitüberwachung zu unterstützen.
- Maschinenbauer übernehmen zunehmend kompakte SPS für Standalone-Maschinen und Fernautomatisierung, bei denen begrenzter Bauraum, flexible Kommunikation und einfache Inbetriebnahme wichtige Anforderungen sind.
- So erweiterte Beckhoff im November 2024 seine CX7000 Kompakt-Controller-Serie mit den CX7291 und CX7293 und fügte BACnet/IP und PROFINET RT-Konnektivität für Anwendungen wie HVAC, Beleuchtung, Sicherheit und Schusswaffensysteme hinzu. Die Controller halten einen extrem kompakten 71 × 100 × 73 mm Fußabdruck, der die Integration der fortschrittlichen Vernetzung in kleine Controller zeigt.
- Da die Hersteller zunehmend kompakte Steuerungen verlangen, die Konnektivität, Skalierbarkeit, Cybersicherheit und vereinfachtes Engineering kombinieren, wird der Wechsel zu intelligenten und vernetzten Mikro- und Nano-SPS erwartet, um ihre Rolle in der dezentralen Industrie- und Gebäudeautomation zu erhöhen.
Was sind die Schlüsseltreiber des Mikro- und Nanoprogrammierbaren Logikcontrollers (PLC) Markt
- Die rasche Erweiterung der industriellen Automatisierung und der intelligenten Fertigung erhöht die Nachfrage nach kompakten SPS, die Maschinen, Produktionsanlagen und dezentrale Prozesse steuern können und flexible Kommunikation und skalierbar unterstützen.
- Zum Beispiel hat Siemens im März 2026 LOGO vorgestellt! 9 mit bis zu 800 Funktionsblöcken und erweiterter Kapazität von bis zu 64 digitalen Eingängen, 60 digitalen Ausgängen, 16 analogen Eingängen und 16 analogen Ausgängen zeigt, wie die Nachfrage nach leistungsfähigen Kompaktreglern Mikro-PLC-Anwendungen in der Maschinen- und Gebäudeautomation ausbaut.
- Automobil-, Lebensmittel- und Getränke-, Verpackungs-, Gebäudeautomation- und Maschinenbauunternehmen integrieren Mikro- und Nano-SPS, um den Plattenraum zu reduzieren, Steuerungsarchitekturen zu vereinfachen und die Automatisierung auf Maschinenebene zu verbessern.
- Zum Beispiel startete Rockwell Automation im Oktober 2025 FactoryTalk Design Workbench, eine kostenlose Engineering-Software, die speziell für Micro800 Controller entwickelt wurde und eine einheitliche Umgebung für die Programmierung, Konfiguration und Fehlersuche bietet. Der Start unterstützt kompakte Automatisierungssysteme in der Verpackung, Wasser- und Abwasser-, Landwirtschafts- und Materialhandhabung, was die steigende Nachfrage nach einer effizienten mikro-PLC-basierten Maschinenautomatisierung zeigt.
- Mit zunehmender Priorisierung flexibler, platzeffizienter und digital vernetzter Automatisierungslösungen wird die Nachfrage nach Mikro- und Nano-SPS über dezentrale Maschinensteuerung und intelligente Fertigungsanwendungen weiter ausgebaut.
Welche Faktoren fordern das Wachstum des Mikro- und Nanoprogrammierbaren Logikcontrollers (PLC) Markt
- Die zunehmende Konnektivität von Mikro- und Nano-SPS zu industriellen Netzwerken schafft eine größere Cybersicherheitsexposition, die Hersteller in sichere Kommunikation, Netzwerksegmentierung, Authentifizierung, Firmware-Updates und Sicherheitsmanagement investieren müssen.
- So berichtete Control Design im Januar 2024, dass SPS zu den industriellen Automatisierungsprodukten gehören, die am stärksten von Halbleiterknappungen betroffen waren, wobei einige SPS-Komponenten erweiterte Vorlaufzeiten erfuhren und Systemintegratoren dazu zwangen, zwischen kostspieligen Umgestaltungen und Projektverzögerungen zu wählen.
- Diese Cybersicherheitsanforderungen können die Systemkomplexität und die Wartungskosten erhöhen, insbesondere für kleinere Hersteller und Anlagen mit beschränkter technischer Cybersicherheit.
- Die wachsenden Anforderungen an Cybersicherheit im Zusammenhang mit vernetzten SPS-Einsätzen stellen weiterhin die Adoption in Frage, insbesondere bei kleinen und mittleren Herstellern, die keine speziellen OT-Sicherheitsressourcen haben. Da Mikro- und Nano-SPS zunehmend vernetzt werden, müssen Unternehmen kompakte Automatisierung, Remote-Konnektivität und operative Effizienz mit den zusätzlichen Kosten und technischen Anforderungen der Sicherung industrieller Steuerungsumgebungen ausgleichen.
- Begrenzte Verarbeitungskapazität und Skalierbarkeit können die Mikro- und Nano-SPS-Bereitstellung in zunehmend komplexeren Automatisierungsumgebungen einschränken, da Hersteller möglicherweise zu größeren SPS oder Industrie-PCs migrieren müssen, wenn Anwendungen höhere I/O-Dichte, fortschrittliche Analytik oder anspruchsvolle Steuerungsfunktionen erfordern.
- Zum Beispiel, im Dezember 2024, CISA, FBI, NSA, und internationale Partner veröffentlichten eine gemeinsame Beratung, nachdem Cyber-Akteure Unitronics Vision Series PLCs ausgenutzt haben, um die Sicherheitsrisiken im Zusammenhang mit internetgebundenen SPS und den zusätzlichen Cybersicherheitsanforderungen hervorzuheben, die die Bereitstellung behindern können.
- Diese Einschränkungen können Mikro- und Nano-SPS weniger geeignet für hochkomplexe Produktionsumgebungen machen, was die Hersteller dazu veranlasst, ihre geringeren Kosten und ihren kompakten Footprint gegen Leistung, Skalierbarkeit und zukünftige Expansionsanforderungen auszugleichen.
Wie wird der Mikro- und Nanoprogrammierbare Logikregler (PLC) Markt segmentiert
Der Mikro- und Nanoprogrammierbare Logik-Controller (PLC)-Markt wird auf Basis von Typ, Angebot, Architektur und Industrie segmentiert.
- Typ
Auf Basis des Typs wird der Mikro- und Nano-SPS-Markt in Mikro-SPS und Nano-SPS segmentiert. Das Mikro-SPS-Segment dominierte den Markt mit einem Anteil von 61,23% im Jahr 2025, unterstützt durch seinen breiten Einsatz in Maschinenautomation, Fertigungstechnik, Gebäudeautomation und Prozesssteuerungsanwendungen. Mikro-SPS bieten eine größere Verarbeitungskapazität und I/O Flexibilität als Nano-SPS unter Beibehaltung eines kompakten Fußabdrucks. Ihre Fähigkeit, Kommunikationsschnittstellen, Erweiterungsmodule und Programmierfunktionen zu integrieren, macht sie für eine breite Palette von industriellen Anwendungen geeignet. Die Nachfrage wird weiter durch die zunehmende Automatisierung von kleinen und mittleren Maschinen und Produktionslinien unterstützt. Micro PLCs bieten auch eine Balance zwischen Erschwinglichkeit, Funktionalität und Skalierbarkeit für Hersteller.
Das Nano-SPS-Segment wird mit einem CAGR von 7,91% bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach extrem kompakten und wirtschaftlichen Automatisierungssteuerungen angetrieben wird. Nano SPS eignen sich besonders für einfache Maschinensteuerungsanwendungen, bei denen begrenzte I/O- und Verarbeitungsanforderungen genügen. Der kleine physikalische Fußabdruck ermöglicht den Herstellern, den Bedienpanelraum und die Einbauanforderungen zu reduzieren. Die zunehmende Übernahme von Gebäudeautomation, Beleuchtungssteuerung, HVAC-Systemen, kleinen Förderern und Standalone-Maschinen schafft zusätzliche Nachfrage. Der zunehmende Einsatz dezentraler Automatisierung ermutigt auch den Einsatz kleiner Steuerungen näher an einzelnen Maschinen und Geräten.
- Durch Angebot
Auf Basis des Angebots wird der Markt in Hardware, Software und Dienstleistungen segmentiert. Das Hardware-Segment dominierte den Markt mit einem Anteil von 69,38% im Jahr 2025, aufgrund der wesentlichen Rolle von SPS-Prozessoren, I/O-Modulen, Kommunikationsschnittstellen, Stromversorgungen und verwandten Komponenten in Automatisierungssystemen. Hardware stellt die zentrale physische Infrastruktur dar, die benötigt wird, um Mikro- und Nano-SPS-basierte Steuerungssysteme zu implementieren. Zunehmende Investitionen in die Fabrikautomatisierung und Maschinenmodernisierung unterstützen den Hardwarebedarf direkt. Der Austausch von alternden Steuerungsgeräten generiert auch wiederkehrende Möglichkeiten für SPS-Hardwarelieferanten. Hersteller stellen zunehmend kompakte Controller mit integrierten Kommunikations-, Cyber-Sicherheits- und erweiterten I/O-Fähigkeiten vor.
Das Software-Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 7,87% bis 2033, angetrieben durch die steigende Nachfrage nach fortschrittlichen Programmier-, Visualisierungs-, Diagnose- und Datenmanagement-Funktionen. Moderne SPS-Software ermöglicht es Ingenieuren, Regler zu konfigurieren, Geräte zu überwachen, Fehler zu beheben und die Maschinenleistung zu optimieren. Die Integration mit industriellen Kommunikationsnetzen und digitalen Fertigungsplattformen erhöht die Bedeutung von Software weiter. Cloud-Konnektivität und Remote-Überwachung fördern zudem eine größere Nutzung von softwarebasierten SPS-Management-Tools. Künstliche Intelligenz und Datenanalytik schaffen Chancen für intelligentere Steuerung und vorausschauende Wartungsfunktionen.
- Von der Architektur
Auf Basis der Architektur wird der Markt zu fester SPS und modularer SPS segmentiert. Das feste SPS-Segment dominierte den Markt mit einem Anteil von 65,89% im Jahr 2025, vor allem wegen seiner kompakten Bauweise, geringeren Kosten und Eignung für einfache Automatisierungsanwendungen. Feste SPS integrieren den Prozessor und eine vorgegebene Anzahl von I/O-Punkten innerhalb einer Einheit, wodurch der Installationsaufwand reduziert wird. Sie sind in kleinen Maschinen, Verpackungsanlagen, Förderanlagen, Beleuchtungssteuerungen und Gebäudeautomation weit verbreitet. Die vereinfachte Konfiguration ermöglicht es Herstellern und Systemintegratoren, die Engineering- und Inbetriebnahmezeit zu reduzieren. Feste SPS sind besonders attraktiv für Anwendungen, bei denen die I/O-Anforderungen während des gesamten Gerätelebenszyklus relativ stabil bleiben.
Das modulare PLC-Segment wird mit einem CAGR von 8,12% bis 2033 das schnellste Wachstum erleben, unterstützt durch steigende Nachfrage nach flexiblen und skalierbaren Automatisierungsarchitekturen. Modulare SPS ermöglichen es Benutzern, I/O-Module entsprechend den sich ändernden Anwendungsanforderungen hinzuzufügen oder zu modifizieren. Diese Flexibilität ist besonders wertvoll für Hersteller, die Produktionskapazitäten erweitern oder neue Maschinenfunktionen einführen. Modulare Architekturen können auch spezialisierte Kommunikations-, Analog-, Bewegungssteuerungs- und Sicherheitsmodule aufnehmen. Die zunehmende Einführung intelligenter Fertigung ist es, die Hersteller zu ermutigen, Systeme einzusetzen, die sich mit wechselnden Produktionsanforderungen entwickeln können. Die Fähigkeit, die Funktionalität zu erweitern, ohne den Controller vollständig zu ersetzen, verbessert die langfristige Wertschöpfung von modularen SPS.
- Von der Industrie
Auf der Grundlage der Industrie wird der Markt in Automobilindustrie, Chemie und Düngemittelindustrie, Lebensmittel- und Getränkeindustrie, Haus- und Gebäudeautomation, Metall- und Bergbauindustrie, Öl- und Gasindustrie, Zellstoff- und Papierindustrie, Strom- und Wasser- und Abwasserindustrie segmentiert. Die Automobilindustrie dominierte den Markt mit 32% Anteil im Jahr 2025, unterstützt durch umfangreiche Automatisierung über Fahrzeugmontage, Materialhandling, Schweißen, Lackieren, Inspektion und Bauteilfertigung. Automobilhersteller nutzen zunehmend kompakte SPS für die Maschinensteuerung und Produktionslinienautomatisierung. Durch die Erweiterung der Elektrofahrzeug- und Batteriefertigung werden zusätzliche Automatisierungsanforderungen an Montage- und Prüfprozesse geschaffen. Zunehmende Investitionen in intelligente Fabriken fördern auch die Integration von SPS mit Sensoren, Robotik, HMIs und Industrienetzwerken.
Die Haus- und Gebäudeautomation wird mit einem CAGR von 8,63% von 2026 bis 2023 das schnellste Wachstum bezeugen, das durch die zunehmende Annahme von Smart Buildings und automatisierten Energiemanagementsystemen angetrieben wird. Mikro- und Nano-PLCs können HVAC, Beleuchtung, Lüftung, Zutrittssysteme, Pumpen und andere Baugeräte in kompakten Automatisierungsarchitekturen steuern. Die zunehmende Betonung auf Energieeffizienz ermutigt Bauherren, automatisierte Systeme zu übernehmen, die den Energieverbrauch überwachen und optimieren können. Der Ausbau intelligenter Geschäftsgebäude erhöht die Nachfrage nach vernetzten und fernbedienbaren Steuerungssystemen. Die Integration mit Ethernet, Gebäudemanagementsystemen, Sensoren und IoT-Technologien erweitert das Anwendungspotenzial kompakter SPS.
Welche Region hält den größten Teil des Mikro- und Nanoprogrammierbaren Logikcontrollers (PLC) Markt
- Nordamerika dominierte den Mikro- und Nanoprogrammierbaren Logik-Controller (PLC)-Markt mit dem größten Umsatzanteil von 37,02% im Jahr 2025, unterstützt durch fortschrittliche Fertigungsinfrastruktur, hohe Einführung der industriellen Automatisierung und starke Investitionen in intelligente Fertigungs- und Industrie 4.0-Technologien.
- Die Region profitiert auch von einer starken Nachfrage in den Bereichen Automobil-, Lebensmittel- und Getränke-, Pharma- und Gebäudeautomation sowie zunehmenden Investitionen in intelligente Fertigungs- und Industrie 4.0-Technologien. Die Präsenz führender SPS-Hersteller und die weitere Modernisierung industrieller Steuerungssysteme stärkt die Führungsposition Nordamerikas im globalen Markt
US Micro und Nano Programmable Logic Controller (PLC) Market Insight
Der US-Markt für Mikro- und Nanoprogrammierbare Logiksteuerung (PLC) ist ein starkes Wachstum durch steigende Investitionen in Industrieautomation, Smart Manufacturing und fortschrittliche Steuerungstechnologien. Das reife Fertigungsökosystem des Landes sowie die zunehmende Übernahme von kompakten, vernetzten und intelligenten SPS-Systemen treiben die Nachfrage in den Bereichen Automotive, Food und Getränke, Pharma und Gebäudeautomation. Darüber hinaus beschleunigt die zunehmende Betonung auf Industrie 4.0, die betriebliche Effizienz und die Echtzeit-Prozessüberwachung die SPS-Annahme bei Herstellern und Industrieanlagen.
Asia-Pacific Micro und Nano Programmable Logic Controller (PLC) Market Insight
Der asiatisch-pazifische Mikro- und Nano-Programmierbare Logik-Controller (PLC)-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch die Erweiterung von Produktionsaktivitäten, Industrialisierung und steigende Investitionen in die Fabrikautomation in Ländern wie China, Japan und Indien, zu beobachten. Die zunehmende Einführung intelligenter Fertigungstechnologien, die steigende Nachfrage nach kompakten Automatisierungslösungen und die Modernisierung von Industrieanlagen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die wachsende Präsenz der Automobil-, Elektronik-, Lebensmittel- und Maschinenindustrie die SPS-Adoption in der gesamten Region.
Japan Micro und Nano Programmable Logic Controller (PLC) Market Insight
Der Markt für Mikro- und Nanoprogrammierbare Logiksteuerung (PLC) in Japan zeigt durch steigende Investitionen in Fabrikautomation, Robotik und fortschrittliche Fertigungstechnologien ein konsistentes Wachstum. Automobilhersteller, Elektronikunternehmen und Industriemaschinenhersteller übernehmen zunehmend kompakte SPS-Systeme zur Maschinensteuerung, Produktionsautomatisierung und Prozessüberwachung. Darüber hinaus trägt die zunehmende Integration von vernetzten Automatisierungs-, intelligenten Fertigungs- und energieeffizienten Steuerungstechnologien zusammen mit dem starken industriellen Automatisierungs-Ökosystem Japans zum Marktwachstum bei.
China Micro und Nano Programmable Logic Controller (PLC) Market Insight
Der Markt für Mikro- und Nanoprogrammierbare Logiksteuerung (PLC) wächst rasant, angetrieben durch die Erweiterung von Produktionskapazität, industrieller Automatisierung und zunehmende Regierungsfokus auf intelligente Fabriken und digitale Transformation. Die zunehmende Übernahme von vernetzten und intelligenten SPS-Plattformen über Automobil-, Elektronik-, Maschinen-, Lebensmittel- und Getränke- und Gebäudeautomation-Anwendungen erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in die industrielle Modernisierung, zunehmende Automatisierung von Produktionsprozessen und schnelle Entwicklung fortschrittlicher Fertigungstechnologien China als einer der am schnellsten wachsenden Märkte für Mikro- und Nano-SPS weltweit.
U.K. Micro und Nano Programmable Logic Controller (PLC) Market Insight
Der US-Markt für Mikro- und Nanoprogrammierbare Logiksteuerung (PLC) erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung von Industrieautomatisierung, Smart Manufacturing und Gebäudeautomation Technologien. Zunehmende Investitionen in die Modernisierung von Fertigungsanlagen und wachsende Nachfrage nach kompakten, flexiblen und kostengünstigen Steuerungslösungen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von industriellen Konnektivitäts-, Fernüberwachungs- und intelligenten Automatisierungstechnologien die betriebliche Effizienz und positioniert die U.K. als wichtiger Markt für Mikro- und Nano-SPS-Lösungen.
Deutschland Micro und Nano Programmable Logic Controller (PLC) Market Insight
Der Markt für Mikro- und Nanoprogrammierbare Logiksteuerung (PLC) wächst aufgrund der starken Fertigungsbasis, der fortschrittlichen industriellen Automatisierungsfähigkeit und der zunehmenden Einführung von Industrie 4.0-Technologien stetig. Automobilunternehmen, Maschinenhersteller und Industrieanlagen nutzen zunehmend kompakte SPS für Maschinensteuerung, Produktionsautomatisierung und Prozessüberwachung. Kontinuierliche Fortschritte in vernetzten Automatisierungs-, Industriekommunikations- und intelligenten Steuerungstechnologien sowie starkes Gewicht auf Fertigungseffizienz und Digitalisierung treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Mikro- und Nanoprogrammierbaren Logik-Controller (PLC) Markt
Die mikro- und nanoprogrammierbare Logiksteuerung (PLC)-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Siemens AG(Deutschland)
- Rockwell Automation, Inc(US)
- Schneider(Frankreich)
- OMRON Corporation(Japan)
- ABB(Schweiz)
- Mitsubishi Electric Corporation (Japan)
- Beckhoff Automation GmbH & Co KG (Deutschland)
- Panasonic Industry Co., Ltd. (Japan)
- KEYENCE CORPORATION (Japan)
- Fuji Electric Co., Ltd. (Japan)
- IDEC Corporation (Japan)
- Delta Electronics, Inc. (Taiwan)
- LS ELECTRIC Co., Ltd. (Südkorea)
- WAGO GmbH & Co. KG (Deutschland)
- Phoenix Contact GmbH & Co. KG (Deutschland)
- Yokogawa Electric Corporation (Japan)
- Emerson Electric Co. (USA)
- Honeywell International Inc. (USA)
- Bosch Rexroth AG (Deutschland)
- Eaton Corporation plc (Irland)
Was sind die neuesten Entwicklungen im Mikro- und Nanoprogrammierbaren Logikcontroller (PLC) Markt
- Im Oktober 2025 kündigte Rockwell Automation die Einführung von FactoryTalk Design Workbench an, einer für Mikrokontrollsysteme speziell entwickelten kostenlosen Design-Software. Die Version 1 unterstützt Micro800-Controller und bietet eine einheitliche Umgebung zur Programmierung, Konfiguration und Fehlerbehebung. Die Software ist für Hersteller und Maschinenbauer konzipiert, die mit kompakten, eigenständigen Automatisierungssystemen arbeiten und mehrere Geräte gleichzeitig unterstützen. Die Entwicklung stärkt das Mikro-PLC-Ökosystem von Rockwell Automation, indem es die technischen Workflows vereinfacht und das Management kompakter Automatisierungsanwendungen verbessert.
- Im November 2024 erweiterte Beckhoff seine Embedded-PC-Serie CX7000 mit neuen Kompaktreglern, die BACnet/IP und PROFINET RT unterstützen. Die neuen CX7291- und CX7293-Geräte wurden für Small-Controller-Anwendungen entwickelt, darunter HVAC, Beleuchtung, Sicherheit und Feuerwaffensysteme. Die Controller kombinieren kompakte Formfaktoren mit PC-basierten Steuerungs- und skalierbaren I/O-Fähigkeiten und ermöglichen Automatisierungslösungen, bei denen ein begrenzter Bauraum wichtig ist. Die Erweiterung zeigt die Weiterentwicklung kompakter Steuerungsplattformen für die Gebäude- und Industrieautomatisierung.
- Im August 2023 kündigte Siemens Upgrades über seine SIMATIC S7 programmierbare Logik-Controller-Familie an und unterstreicht die Weiterentwicklung moderner SPS-Technologien für die industrielle Automatisierung. Das Unternehmen beschrieb im Rahmen seiner Bemühungen um die Bewältigung der wachsenden Automatisierungsanforderungen fortlaufende Verbesserungen des S7-Portfolios. Die Entwicklungen umfassten Fortschritte im gesamten SIMATIC-Controller-Ökosystem und spiegelten die zunehmende Integration von Konnektivität, Leistung und Digitalisierung in PLC-basierte Automatisierung wider. Dies unterstützte die breitere Verschiebung zu leistungsfähigeren und vernetzten Kompakt- und Industriesteuerungssystemen.
- Im Februar 2022 betonte Omron die Integration von MQTT und sichere Kommunikationsfähigkeiten über sein Sysmac Controller-Portfolio, einschließlich der NX1P-Serie. MQTT-Funktionsblöcke ermöglichten Controllern die Kommunikation mit angeschlossenen Systemen, während sichere Steckdosen mit TLS unterstützten geschützten Kommunikationen auf NX1P-Controllern. Diese Fähigkeiten haben die Konnektivität kompakter SPS-Plattformen gestärkt und ihren Einsatz in zunehmend vernetzten industriellen Automatisierungsumgebungen unterstützt. Die Entwicklung spiegelt die wachsende Bedeutung von IIoT-Kommunikation und Cybersicherheit in SPS-basierten Steuerungssystemen wider.
- Im August 2021 markierte Siemens den zehnten Jahrestag der SIMATIC S7-1200 und unterstreicht die Rolle der Plattform bei der Neudefinition kompakter SPS und der Maschinenautomatisierung. Siemens stellte fest, dass die S7-1200 einen neuen Ansatz zur kompakten SPS-Technologie durch die Kombination des Controllers mit der TIA Portal Engineering-Umgebung eingeführt hat. Die Plattform wurde entwickelt, um die Maschinenautomatisierung zu unterstützen und gleichzeitig eine zukunftsorientierte Architektur für industrielle Anwendungen bereitzustellen. Der Meilenstein zeigte die anhaltende Einführung und Entwicklung kompakter SPS-Technologie in modernen Automatisierungssystemen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS)
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR MIKRO- UND NANO-SPS (SPS)
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 MESSSTANDARDS
2.2.8 ANALYSE DES LIEFERANTENANTEILS
2.2.9 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.10 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS): FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 DIE FÜNF KRÄFTE DES PORTERS
5.2 GESETZLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.4 PATENTANALYSE
5.5 FALLSTUDIE
5.6 WERTSCHÄTZUNGSKETTENANALYSE
5.7 VERGLEICHENDE UNTERNEHMENSANALYSE
5.8 PREISANALYSE
6 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS), NACH TYP
6.1 ÜBERBLICK
6.2 MIKRO-SPS
6.3 NANO-SPS
7 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS) DURCH ANGEBOT
7.1 ÜBERSICHT
7.2 HARDWARE
7.2.1 HARDWARE, NACH TYP
7.2.1.1. Zentralprozessor
7.2.1.2. SPEICHER
7.2.1.2.1. EXECUTIVE MEMORY
7.2.1.2.2. SYSTEMSPEICHER
7.2.1.2.3. EIN-/AUSGANG-STATUSSPEICHER
7.2.1.2.4. DATENSPEICHER
7.2.1.2.5. BENUTZERSPEICHER
7.2.1.3. EINGABE-/AUSGABEMODULE
7.2.1.4. STROMVERSORGUNG
7.2.1.5. PROGRAMMIERGERÄTE
7.2.1.6. AUFTRAGSVERARBEITER
7.3 SOFTWARE
7.3.1 SOFTWARE, NACH TYP
7.3.1.1. PROGRAMMIERSOFTWARE
7.3.1.2. SIMULATIONSSOFTWARE
7.3.1.3. MOTION CONTROL SOFTWARE
7.3.1.4. REDUNDANZSOFTWARE
7.3.2 SOFTWARE, NACH KATEGORIE
7.3.2.1. ZYKLUSORIENTIERTE SPS
7.3.2.2. ZYKLISCHE SPS MIT INTERRUPT
7.3.2.3. EREIGNISGESTEUERTE SPS
7.3.3 SOFTWARE NACH PROGRAMMIERSPRACHE
7.3.3.1. TEXTSPRACHE
7.3.3.1.1. ANWEISUNGSLISTE (IS)
7.3.3.1.2. STRUKTURIERTER TEXT (ST)
7.3.3.2. GRAFISCHE SPRACHE
7.3.3.2.1. Kontaktplan/Kontaktdiagramm (KOP)
7.3.3.2.2. STL
7.3.3.2.3. FUNKTIONSBLOCKDIAGRAMM (FUP)
7.3.3.2.4. Ablaufdiagramm (SFC)
7.3.4 SOFTWARE, NACH BETRIEBSSYSTEM
7.3.4.1. WINDOWS
7.3.4.2. LINUX
7.3.4.3. SONSTIGES
7.3.5 SOFTWARE, NACH BEREITSTELLUNGSMODUS
7.3.5.1. VOR ORT
7.3.5.2. CLOUD
7.3.6 SOFTWARE NACH UNTERNEHMENSGRÖSSE
7.3.6.1. KLEINE UND MITTLERE ORGANISATIONEN
7.3.6.2. GROSSE ORGANISATION
7.4 DIENSTLEISTUNGEN
7.4.1 INSTALLATION
7.4.2 SOFTWARE-AKTUALISIERUNG
7.4.3 SCHULUNG & WARTUNG
8 GLOBALER MARKT FÜR MIKRO- UND NANO-SPS (SPS) NACH ARCHITEKTUR
8.1 ÜBERSICHT
8.2 FESTSTEHENDE SPS
8.3 MODULARE SPS
9 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS) NACH BRANCHEN
9.1 ÜBERSICHT
9.2 AUTOMOBIL
9.2.1 NACH KOMPONENTE
9.2.1.1. HARDWARE
9.2.1.2. SOFTWARE
9.2.1.3. DIENSTLEISTUNGEN
9.3 CHEMIKALIEN & PETROCHEMIE
9.3.1 NACH KOMPONENTE
9.3.1.1. HARDWARE
9.3.1.2. SOFTWARE
9.3.1.3. DIENSTLEISTUNGEN
9.4 LEBENSMITTEL- UND GETRÄNKEINDUSTRIE
9.4.1 LEBENSMITTEL- UND GETRÄNKEINDUSTRIE, NACH ANWENDUNG
9.4.1.1. FÖRDERSTEUERUNG
9.4.1.2. SEPARATORSTEUERUNG UND -ÜBERWACHUNG
9.4.1.3. Steuerung der Abfüllanlage
9.4.1.4. VERPACKUNG
9.4.2 NACH KOMPONENTE
9.4.2.1. HARDWARE
9.4.2.2. SOFTWARE
9.4.2.3. DIENSTLEISTUNGEN
9.5 HAUS- UND GEBÄUDEAUTOMATISIERUNG
9.5.1 HAUS- UND GEBÄUDEAUTOMATISIERUNG, NACH ANWENDUNG
9.5.1.1. BELEUCHTUNG
9.5.1.2. KLIMAANLAGE & KÜHLUNG
9.5.1.3. TEMPERATURREGELUNG
9.5.1.4. DRUCKLUFTSTEUERUNG
9.5.2 NACH KOMPONENTE
9.5.2.1. HARDWARE
9.5.2.2. SOFTWARE
9.5.2.3. DIENSTLEISTUNGEN
9.6 METALL- UND BERGBAUINDUSTRIE
9.6.1 METALL- UND BERGBAUINDUSTRIE, NACH ANWENDUNG
9.6.1.1. METALLVERARBEITUNG
9.6.1.2. Wägekontrollsystem
9.6.1.3. Grubenentwässerungssystem
9.6.2 NACH KOMPONENTE
9.6.2.1. HARDWARE
9.6.2.2. SOFTWARE
9.6.2.3. DIENSTLEISTUNGEN
9.7 ÖL & GAS
9.7.1 ÖL & GAS, NACH ART
9.7.1.1. Stromaufwärts
9.7.1.2. MITTELSTREAM
9.7.1.3. ABLAUF
9.7.2 NACH KOMPONENTE
9.7.2.1. HARDWARE
9.7.2.2. SOFTWARE
9.7.2.3. DIENSTLEISTUNGEN
9.8 PHARMAZEUTISCHE
9.8.1 NACH KOMPONENTE
9.8.1.1. HARDWARE
9.8.1.2. SOFTWARE
9.8.1.3. DIENSTLEISTUNGEN
9.9 Zellstoff und Papier
9.9.1 NACH KOMPONENTE
9.9.1.1. HARDWARE
9.9.1.2. SOFTWARE
9.9.1.3. DIENSTLEISTUNGEN
9.1 ENERGIE & LEISTUNG
9.10.1 ENERGIE & LEISTUNG, NACH ANWENDUNG
9.10.1.1. STROMERZEUGUNG
9.10.1.2. STROMVERTEILUNG
9.10.2 NACH KOMPONENTE
9.10.2.1. HARDWARE
9.10.2.2. SOFTWARE
9.10.2.3. DIENSTLEISTUNGEN
9.11 WASSER- UND ABWASSERBEHANDLUNG
9.11.1 Wasser- und Abwasserbehandlung nach Anwendung
9.11.1.1. VORBEHANDLUNG
9.11.1.2. WASSERVERTEILUNGSSYSTEM
9.11.2 NACH KOMPONENTE
9.11.2.1. HARDWARE
9.11.2.2. SOFTWARE
9.11.2.3. DIENSTLEISTUNGEN
9.12 SONSTIGES
10 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS) NACH GEOGRAFIE
GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGIKSTEUERUNGEN (SPS) (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
10.1 NORDAMERIKA
10.1.1 USA
10.1.2 KANADA
10.1.3 MEXIKO
10.2 EUROPA
10.2.1 DEUTSCHLAND
10.2.2 FRANKREICH
10.2.3 Vereinigtes Königreich
10.2.4 ITALIEN
10.2.5 SPANIEN
10.2.6 RUSSLAND
10.2.7 TÜRKEI
10.2.8 BELGIEN
10.2.9 NIEDERLANDE
10.2.10 NORWEGEN
10.2.11 FINNLAND
10.2.12 SCHWEIZ
10.2.13 DÄNEMARK
10.2.14 SCHWEDEN
10.2.15 POLEN
10.2.16 RESTLICHES EUROPA
10.3 ASIEN-PAZIFIK
10.3.1 JAPAN
10.3.2 CHINA
10.3.3 SÜDKOREA
10.3.4 INDIEN
10.3.5 AUSTRALIEN
10.3.6 NEUSEELAND
10.3.7 SINGAPUR
10.3.8 THAILAND
10.3.9 MALAYSIA
10.3.10 INDONESIEN
10.3.11 PHILIPPINEN
10.3.12 TAIWAN
10.3.13 VIETNAM
10.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
10.4 SÜDAMERIKA
10.4.1 BRASILIEN
10.4.2 ARGENTINIEN
10.4.3 RESTLICHES SÜDAMERIKA
10.5 NAHER OSTEN UND AFRIKA
10.5.1 SÜDAFRIKA
10.5.2 ÄGYPTEN
10.5.3 SAUDI-ARABIEN
10.5.4 VAE
10.5.5 OMAN
10.5.6 BAHRAIN
10.5.7 ISRAEL
10.5.8 KUWAIT
10.5.9 KATAR
10.5.10 RESTLICHER NAHER OSTEN UND AFRIKA
10.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
11 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS), UNTERNEHMENSLANDSCHAFT
11.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
11.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
11.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
11.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
11.5 FUSIONEN UND ÜBERNAHMEN
11.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
11.7 ERWEITERUNGEN
11.8 ÄNDERUNGEN DER VORSCHRIFTEN
11.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
12 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS), SWOT- UND DBMR-ANALYSE
13 GLOBALER MARKT FÜR MIKRO- UND NANO-PROGRAMMIERBARE LOGISCHE STEUERUNGEN (SPS), UNTERNEHMENSPROFIL
13.1 EATON
13.1.1 UNTERNEHMENSÜBERSICHT
13.1.2 Umsatzanalyse
13.1.3 GEOGRAFISCHE PRÄSENZ
13.1.4 PRODUKTPORTFOLIO
13.1.5 JÜNGSTE ENTWICKLUNG
13.2 TOSHIBA INTERNATIONAL CORPORATION
13.2.1 UNTERNEHMENSÜBERSICHT
13.2.2 Umsatzanalyse
13.2.3 GEOGRAFISCHE PRÄSENZ
13.2.4 PRODUKTPORTFOLIO
13.2.5 JÜNGSTE ENTWICKLUNG
13.3 ABB
13.3.1 UNTERNEHMENSÜBERSICHT
13.3.2 Umsatzanalyse
13.3.3 GEOGRAFISCHE PRÄSENZ
13.3.4 PRODUKTPORTFOLIO
13.3.5 JÜNGSTE ENTWICKLUNG
13.4 ROCKWELL AUTOMATION
13.4.1 UNTERNEHMENSÜBERSICHT
13.4.2 Umsatzanalyse
13.4.3 GEOGRAFISCHE PRÄSENZ
13.4.4 PRODUKTPORTFOLIO
13.4.5 JÜNGSTE ENTWICKLUNG
13.5 SCHNEIDER ELECTRIC
13.5.1 UNTERNEHMENSÜBERSICHT
13.5.2 Umsatzanalyse
13.5.3 GEOGRAFISCHE PRÄSENZ
13.5.4 PRODUKTPORTFOLIO
13.5.5 JÜNGSTE ENTWICKLUNG
13.6 SIEMENS
13.6.1 UNTERNEHMENSÜBERSICHT
13.6.2 Umsatzanalyse
13.6.3 GEOGRAFISCHE PRÄSENZ
13.6.4 PRODUKTPORTFOLIO
13.6.5 JÜNGSTE ENTWICKLUNG
13,7 WEG
13.7.1 UNTERNEHMENSÜBERSICHT
13.7.2 Umsatzanalyse
13.7.3 GEOGRAFISCHE PRÄSENZ
13.7.4 PRODUKTPORTFOLIO
13.7.5 JÜNGSTE ENTWICKLUNG
13.8 WAGO
13.8.1 UNTERNEHMENSÜBERSICHT
13.8.2 Umsatzanalyse
13.8.3 GEOGRAFISCHE PRÄSENZ
13.8.4 PRODUKTPORTFOLIO
13.8.5 JÜNGSTE ENTWICKLUNG
13.9 OMRON CORPORATION
13.9.1 UNTERNEHMENSÜBERSICHT
13.9.2 UMSATZANALYSE
13.9.3 GEOGRAFISCHE PRÄSENZ
13.9.4 PRODUKTPORTFOLIO
13.9.5 NEUESTE ENTWICKLUNG
13.1 Mitsubishi Electric Corporation
13.10.1 UNTERNEHMENSÜBERSICHT
13.10.2 Umsatzanalyse
13.10.3 GEOGRAFISCHE PRÄSENZ
13.10.4 PRODUKTPORTFOLIO
13.10.5 NEUESTE ENTWICKLUNG
13.11 HONEYWELL INTERNATIONAL INC.
13.11.1 UNTERNEHMENSÜBERSICHT
13.11.2 Umsatzanalyse
13.11.3 GEOGRAFISCHE PRÄSENZ
13.11.4 PRODUKTPORTFOLIO
13.11.5 NEUESTE ENTWICKLUNG
13.12 PANASONIC CORPORATION
13.12.1 UNTERNEHMENSÜBERSICHT
13.12.2 Umsatzanalyse
13.12.3 GEOGRAFISCHE PRÄSENZ
13.12.4 PRODUKTPORTFOLIO
13.12.5 NEUESTE ENTWICKLUNG
13.13 ROBERT BOSCH GMBH
13.13.1 UNTERNEHMENSÜBERSICHT
13.13.2 Umsatzanalyse
13.13.3 GEOGRAFISCHE PRÄSENZ
13.13.4 PRODUKTPORTFOLIO
13.13.5 NEUESTE ENTWICKLUNG
13.14 EMERSON ELECTRIC CO (GE)
13.14.1 UNTERNEHMENSÜBERSICHT
13.14.2 Umsatzanalyse
13.14.3 GEOGRAFISCHE PRÄSENZ
13.14.4 PRODUKTPORTFOLIO
13.14.5 NEUESTE ENTWICKLUNG
13.15 PHOENIX CONTACT
13.15.1 UNTERNEHMENSÜBERSICHT
13.15.2 Umsatzanalyse
13.15.3 GEOGRAFISCHE PRÄSENZ
13.15.4 PRODUKTPORTFOLIO
13.15.5 NEUESTE ENTWICKLUNG
13.16 FUJI ELECTRIC CO., LTD.
13.16.1 UNTERNEHMENSÜBERSICHT
13.16.2 Umsatzanalyse
13.16.3 GEOGRAFISCHE PRÄSENZ
13.16.4 PRODUKTPORTFOLIO
13.16.5 NEUESTE ENTWICKLUNG
13.17 IDEC CORPORATION
13.17.1 UNTERNEHMENSÜBERSICHT
13.17.2 Umsatzanalyse
13.17.3 GEOGRAFISCHE PRÄSENZ
13.17.4 PRODUKTPORTFOLIO
13.17.5 NEUESTE ENTWICKLUNG
13.18 MESSUNG INDUSTRIELLE AUTOMATISIERUNG
13.18.1 UNTERNEHMENSÜBERSICHT
13.18.2 Umsatzanalyse
13.18.3 GEOGRAFISCHE PRÄSENZ
13.18.4 PRODUKTPORTFOLIO
13.18.5 NEUESTE ENTWICKLUNG
13.19 RIEVTECH ELECTRONIC CO., LTD
13.19.1 UNTERNEHMENSÜBERSICHT
13.19.2 UMSATZANALYSE
13.19.3 GEOGRAFISCHE PRÄSENZ
13.19.4 PRODUKTPORTFOLIO
13.19.5 NEUESTE ENTWICKLUNG
13.2 YOKOGAWA ELECTRIC CORPORATION
13.20.1 UNTERNEHMENSÜBERSICHT
13.20.2 Umsatzanalyse
13.20.3 GEOGRAFISCHE PRÄSENZ
13.20.4 PRODUKTPORTFOLIO
13.20.5 NEUESTE ENTWICKLUNG
13.21 KEYENCE CORPORATION
13.21.1 UNTERNEHMENSÜBERSICHT
13.21.2 UMSATZANALYSE
13.21.3 GEOGRAFISCHE PRÄSENZ
13.21.4 PRODUKTPORTFOLIO
13.21.5 NEUESTE ENTWICKLUNG
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
14 SCHLUSSFOLGERUNG
15 FRAGEBOGEN
16 VERWANDTE BERICHTE
17 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











