


Global Mining Remanufacturing Components Market Segmentation, Nach Komponententyp (Engines, Getriebe & Antriebsstrang Komponenten, Hydraulische Pumpen & Zylinder, Axles & Final Drives, Turbolader, Elektro & Elektronik Komponenten, Andere), Gerätetyp (Haul Trucks, Excavators & Shovels, Radlader, Dozers, Drilling Rigs, Draglines,
Was ist die Mining Remanufacturing Components Marktgröße und Wachstumsrate
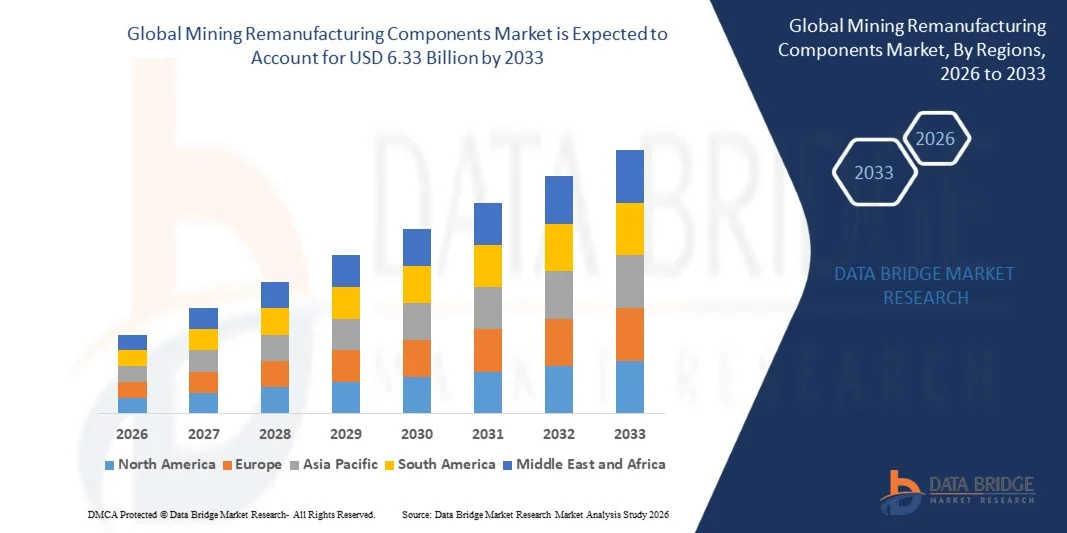
- Nach der Data Bridge Market Research Analyse wurde der Bergbau-Remanufacturing-Komponenten-Markt bei4,73 Milliarden USD in 2025und wird zu erreichen6,33 Milliarden USD bis 2033, in einemCAGR von 3,70% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch die steigende Nachfrage nach kostengünstigen Alternativen zu neuen schweren Ausrüstungskomponenten inmitten von volatilen Rohstoffpreiszyklen getrieben wird, wobei das Bergbauunternehmen die Gesamtkosten der Eigentumsreduzierung und die zunehmende Übernahme von zirkularen Wirtschaftspraktiken hervorhebt, die die Lebensdauer von kapitalintensiven Bergbaumaschinen verlängern.
- Die zunehmende Betonung auf die Minimierung der ungeplanten Anlagenstillstandszeiten, die Reduzierung der Investitionsausgaben für neue Maschinen und die Verbesserung der Flotten-Nachhaltigkeitsmetrie ist es, Bergbauunternehmen zu verpflichten, wieder hergestellte Komponenten in ihre Instandhaltungs- und Geräteersatzstrategien zu integrieren. OEM-zertifizierte Remanufacturing-Programme ergänzen zunehmend unabhängige Aftermarket-Remanufacturers und bieten Bergbauunternehmen, die von Herstellergarantien unterstützte Komponenten der Ingenieur-zu-Original-Spezifikation anbieten.
- Die zunehmende Raffinesse von Remanufacturing-Prozessen mit fortschrittlichen Inspektions-, Test- und Qualitätszertifizierungsprotokollen verjüngt die wahrgenommene Leistungslücke zwischen remanufactured und neuen Komponenten und unterstützt die breitere Akzeptanz der Bergbauindustrie von remanufactured Teile in immer kritischeren Anwendungen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 4.73 Milliarden
- Voraussichtlicher Marktwert (2033): USD 6.33 Milliarden
- Prognose CAGR (2026–2033): 3,70%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Mining Remanufacturing Components Market
- Nordamerika dominierte den globalen Bergbau-Remanufacturing-Komponenten-Markt mit dem größten Umsatzanteil von 34,62% im Jahr 2025, unterstützt durch umfangreiche etablierte Bergbau-Flotten, reife OEM-zertifizierte Remanufacturing-Infrastruktur, und starke Bergbauindustrie betonen die Gesamtkosten der Eigentumsoptimierung.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,8% von 2026 bis 2033 sein, die durch rasch expandierende Bergbaubetriebe, wachsende Ausrüstungsflottenalter, die Komponentenüberholung erfordern, und die Annahme von Remanufacturing Practices in ganz China, Australien und Indien.
- Das Motoren-Komponenten-Segment führte den Markt mit einem Anteil von 28,74% im Jahr 2025, angetrieben durch die hohe Kosten- und technische Komplexität des Triebwerksersatz, wodurch eine besonders überzeugende wirtschaftliche Alternative zur neuen Bauteilbeschaffung wieder hergestellt wird.
- Das Segment Hydraulikpumpen & Zylinder ist der am schnellsten wachsende Bauteiltyp, der eine CAGR von 5,4% registriert, was die zunehmenden verschleißbedingten Ausfallraten von Hydrauliksystemen in schweren Baggeranlagen und die wachsende Verfügbarkeit von spezialisierten hydraulischen Umbaumöglichkeiten widerspiegelt.
- Das Segment Heul Trucks Equipment Type dominierte die Ausrüstungskategorie mit einem Umsatzanteil von 31,68% im Jahr 2025, der von der massiven Skala und hohen Ersatzkosten von Lastkraftwagen-Antriebs- und Triebwerkskomponenten über große Oberflächenbearbeitungen geleitet wurde.
- Im Jahr 2025 entfielen 68,42% des Marktanteils der Bergbautypen, bevorzugt aufgrund der größeren Ausrüstungsflotten und der höheren Gesamtauslastung der Anlagen, die häufigere Verbrauchs- und Wiederverwertungsnachfragen der Bauteile antreiben.
- Das OEM-zertifizierte Remanufacturers Vertriebskanalsegment ist die am schnellsten wachsende Kategorie, mit einem CAGR von 5,1%, angetrieben von wachsendem Bergbauunternehmen Vorliebe für Garantie-unterstützte, Ingenieur-zu-Spezifikation remanufactured Komponenten über unabhängige Aftermarket Alternativen.
- Das Segment Getriebe- und Antriebsstrangkomponenten machte im Jahr 2025 einen erheblichen Anteil an der Gesamtnachfrage aus, was die kritische Rolle der Antriebsstrangsicherheit bei der Aufrechterhaltung des kontinuierlichen Lastkraftwagens und des schweren Anlagenbetriebs über Bergbaustandorte widerspiegelte.
- Das Endbenutzer-Segment der Bergbauunternehmen hält 2025 einen Anteil von 71,24%, unterstützt durch direktes Eigentum an großen Anlagenflotten und ständigen Bedarf an kostengünstigen Bauteilersatz zur Aufrechterhaltung der betrieblichen Verfügbarkeit.
Report Scope und Mining Remanufacturing Components Marktsegmentierung
|
Attribute |
Mining Rebuilt Komponenten Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Mining Remanufacturing Components Market
- Mining Equipment OEMs erweitern zunehmend ihre zertifizierten Remanufacturing-Programme, um eine breitere Palette von Komponenten und Ausrüstungsmodellen zu decken, bietet Bergbauunternehmen einen integrierten Weg, um die Wartungskosten der Flotte zu reduzieren und gleichzeitig die Sicherung und Garantieabdeckung von OEMs zu erhalten.
- Zum Beispiel hat Caterpillar im März 2025 sein Cat Reman-Programm erweitert, um zusätzliche hydraulische Komponentenmodelle für seine größten Lastkraftwagen-Plattformen einzubeziehen, um Bergbaukunden mit OEM-zertifizierten remanufactured Alternativen für bisher neu gebaute Ersatzteile zu versorgen.
- Die zunehmende Integration der vorausschauenden Instandhaltungs- und Condition-Monitoring-Technologie in Bergbauanlagen-Flotten ermöglicht eine genauere Identifizierung von Komponenten, die sich auf die End-of-Service-Life beziehen, so dass Bergbauunternehmen vor dem Auftreten von unplanmäßigen Fehlschlägen den neu hergestellten Bauteilersatz proaktiv planen können.
- Die Remanufacturing-Einrichtungen übernehmen zunehmend fortschrittliche Inspektions- und Prüftechnologien, einschließlich automatisierter dimensionaler Scan- und zerstörungsfreier Prüfverfahren, um sicherzustellen, dass remanufactured-Komponenten Original-Leistungsspezifikationen erfüllen oder übertreffen.
- So erweiterte Komatsu im Februar 2025 seine Remanufacturing-Fähigkeiten mit neuer automatisierter Bauteilinspektionstechnologie, verbessert die Qualität der Konsistenz und reduzierte Turnaround-Zeiten für neu gefertigte Antriebsstrangkomponenten.
- Die zunehmende Zusammenarbeit zwischen Bergbauunternehmen und Remanufacturing-Anbietern an Kernaustauschprogrammen, bei denen abgenutzte Komponenten im Austausch für remanufactured-Ersatzungen zu reduzierten Kosten zurückgegeben werden, wird die Logistik und die Wirtschaftlichkeit von Bauteilersatz über große, geografisch verteilte Bergbau-Flotten hinweg rationalisieren.
- Da Bergbauunternehmen weiterhin die Gesamtkosten der Eigentumsreduzierung, der Nachhaltigkeit der Anlagenflotte und der Resilienz der Lieferkette priorisieren, wird die Annahme von remanufactured Bergbaukomponenten voraussichtlich stetig zunehmen und ihre Rolle als eine etablierte Alternative zu neuen Bauteilbeschaffungen im globalen Bergbauanlagen-Wartungs-Ökosystem stärken.
Was sind die Schlüsseltreiber des Mining Remanufacturing Components Market
- Die anhaltende Volatilität der Rohstoffpreise, die die Kapitalbudgets des Bergbauunternehmens beeinflusst, hat die Nachfrage nach kostengünstigen Ersatzkomponenten-Alternativen deutlich erhöht, die es den Betreibern ermöglichen, die Ausrüstungsflotten aufrechtzuerhalten, ohne sich auf die vollständigen neuen Beschaffungskosten der Komponenten zu begeben.
- So erweiterte Sandvik im April 2025 sein Remanufacturing-Service-Angebote für unterirdische Bergbauanlagen, um den Bergbau Kunden zu helfen, die Gerätelebenszykluskosten effektiver zu verwalten, inmitten schwankender Rohstoffpreiszyklen, die die Investitionsausgaben beeinflussen.
- Die alternde globale Bergbauausrüstungsflotte, mit erheblichen Anzahl von Lastkraftwagen, Baggern und Bohranlagen, die jetzt gut an ihrer ursprünglichen Bauteillebensdauer vorbei sind, treibt die anhaltende Nachfrage nach remanufacturierten Ersatzbauteilen sowohl im Oberflächen- als auch im Untergrundbetrieb.
- So erweiterte Komatsu Mining im Dezember 2024 den Vertrieb der wiederverarbeiteten Antriebsstrangkomponenten an weitere Bergbaukunden, die in Nordamerika und Australien alternde Ausrüstungsflotten betreiben, und unterstützte den fortgesetzten Flottenbetrieb ohne komplette Ausrüstungsersatz.
- Der zunehmende Fokus des Unternehmens auf Umwelt-, Sozial- und Governance-Berichterstattung unter den großen Bergbauunternehmen wird immer mehr wieder hergestellte Komponenten begünstigen, da die Umrüstung in der Regel deutlich weniger Rohstoff- und Energieeintrag im Vergleich zur Herstellung neuer Komponenten erfordert und die Nachhaltigkeit metrische Verbesserung neben Kosteneinsparungen unterstützt.
- Mit fortwährender Rohstoffpreisvolatilität, alternden globalen Bergbau-Flotten und wachsender Betonung auf nachhaltige, zirkulare Instandhaltungspraktiken der Wirtschaft bleiben remanufactured Bergbaukomponenten ein wichtiges Kosten-Management-Tool in der globalen Bergbauindustrie.
Welche Faktoren erschweren das Wachstum des Mining Remanufacturing Components Market
- Der Remanufacturing-Prozess erfordert spezialisierte technische Expertise, Testfähigkeiten und Qualitätskontrollen und schafft Barrieren für kleinere Anbieter, die komplexe Bergbauanlagen bedienen.
- So hob Liebherr im September 2024 auf der MINExpo 2024 sein Reman-Programm und seine Austausch-Komponenten-Dienste für Bergbauanlagen hervor und betonte die Zuverlässigkeit und Leistungsfähigkeit der Komponenten unter anspruchsvollen Bergbaubedingungen. Dies zeigt die technischen und qualitativen Anforderungen im Zusammenhang mit der Umfertigung von Bergbaukomponenten.
- Zuverlässigkeitsbedenken können auch die Annahme von nicht-OEM- oder wiederverarbeiteten Bauteilen begrenzen, insbesondere wenn die Verfügbarkeit von Geräten kritisch ist. Im März 2024 betonte Weir Minerals, dass die Qualität und Leistung der Komponenten für die Aufrechterhaltung der Abbau-Equipment-Produktivität wesentlich sind, wobei Bedenken hinsichtlich der garantierten Leistung und Langlebigkeit der replizierten Teile zu beachten sind.
Wie wird der Mining Remanufacturing Components Market segmentiert
Der Bergbau-Remanufacturing-Komponenten-Markt wird auf Basis von Bauteiltyp, Gerätetyp, Bergbautyp, Verkaufskanal, Endverbraucher und Mineraltyp segmentiert.
- Durch die Komponentenart
Auf Basis des Bauteiltyps wird der globale Bergbau-Remanufacturing-Komponenten-Markt in Motoren, Getriebe & Antriebsstrang-Komponenten, Hydraulikpumpen & Zylinder, Achsen & Endantriebe, Turbolader, elektrische & elektronische Komponenten und andere segmentiert. Das Triebwerkssegment dominierte den Markt mit einem Anteil von 28,74% im Jahr 2025 aufgrund der hohen Kosten- und technischen Komplexität des Triebwerksersatzs, was eine besonders überzeugende wirtschaftliche Alternative zur neuen Bauteilbeschaffung wieder herstellte. Diese Komponenten bleiben das bevorzugte Remanufacturing-Ziel für Bergbauunternehmen, die die größten Kosteneinsparungen im Zusammenhang mit der Neuteilbeschaffung suchen.
Das Segment Hydraulikpumpen & Zylinder wird das schnellste Wachstum bei einem CAGR von 5,4% von 2026 bis 2033, angetrieben durch zunehmende verschleißbedingte Ausfallraten von Hydrauliksystemen in schweren Baggeranlagen und wachsende Verfügbarkeit von spezialisierten hydraulischen Remanufacturing-Fähigkeiten zwischen OEM und unabhängigen Anbietern.
- Typ der Ausrüstung
Auf der Basis des Gerätetyps wird der globale Bergbau-Remanufacturing-Komponenten-Markt in Lastkraftwagen, Bagger & Schaufeln, Radlader, Dozer, Bohrgeräte, Draglines und andere segmentiert. Das Segment der Lastkraftwagen führte den Markt mit einem Anteil von 31,68% im Jahr 2025, unterstützt von der massiven Skala und hohen Ersatzkosten von Lastkraftwagen-Antriebs- und Motorkomponenten über große Oberflächenabbauarbeiten, die einen kontinuierlichen Betrieb von Hochverwertungsanlagen erfordern.
Das Segment Bagger & Schaufeln wird erwartet, dass das schnellste Wachstum bei einem CAGR von 5,2% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach neu gefertigten hydraulischen und Unterwagen-Komponenten als Bagger- und Schaufelflotten weiterhin über große Oberflächenbergbaubetriebe weltweit altern.
- Durch Bergbau
Auf der Grundlage des Bergbautyps wird der globale Bergbau-Remanufacturing-Komponenten-Markt in den Bergbau und den Bergbau unter Tage segmentiert. Das Segment Surface Mining dominierte den Markt mit einem Anteil von 68,42% im Jahr 2025 aufgrund seiner größeren Anlagenflotten und einer höheren Gesamtauslastung der Anlagen, die häufiger den Verschleiß der Bauteile und die Umfertigung der Nachfrage treiben. die anhaltende globale Dominanz von Oberflächenabbaumethoden für die Gewinnung von Kohle und Metallerz verstärkt die führende Position dieses Segments.
Das unterirdische Bergbausegment wird voraussichtlich die schnellsten CAGR von 4,6% von 2026 bis 2033, angetrieben durch dieses Wachstum wird durch die Erhöhung der unterirdischen Bergbauaktivität als leicht zugängliche Oberflächenvorkommen verarmt werden, erfordert spezialisierte remanufactured Komponenten geeignet für die einzigartigen Betriebsbedingungen von unterirdischen Ausrüstung.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Bergbau-Remanufacturing-Komponenten-Markt in OEM-zertifizierte Remanufacturer und unabhängige/nachgelagerte Remanufacturer segmentiert. Das OEM-zertifizierte Remanufacturers-Segment dominierte den Markt mit einem Anteil von 56,83% im Jahr 2025 aufgrund der Vorliebe von Bergbauunternehmen für garantierete, ingenieure-zu-spezifikationsrebuilt Komponenten, die die volle Kompatibilität mit original Ausrüstungssystemen gewährleisten. etablierte OEM-Service-Netzwerke und Qualitätssicherung Ruf weiterhin die führende Position dieses Segments zu stärken.
Das OEM-zertifizierte Remanufacturers-Segment wird auch den schnellsten CAGR von 5,1 % von 2026 bis 2033 erleben, der durch die wachsende Vorliebe des Bergbauunternehmens für die Garantie-zu-Spezifikation neu hergestellte Komponenten über unabhängige Aftermarket Alternativen, insbesondere für kritische Antriebs- und Motorkomponenten, angetrieben wird.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale Bergbau-Remanufacturing-Komponenten-Markt in Bergbauunternehmen, Ausrüstungsvermieter und Vertragsminderer segmentiert. Das Segment der Bergbauunternehmen dominierte den Markt mit einem Anteil von 71,24% im Jahr 2025 aufgrund des direkten Eigentums an großen Anlagenflotten und des ständigen Bedarfs an kostengünstigen Bauteilersatz zur Aufrechterhaltung der betrieblichen Verfügbarkeit. die weit verbreitete Übernahme von remanufactured Komponenten innerhalb von Bergbauunternehmen Wartungs- und Zuverlässigkeitsprogrammen verstärkt die führende Position dieses Segments.
Das Segment der Ausrüstungsvermieter wird erwartet, dass die schnellsten CAGR von 2026 bis 2033 von 5.3% beobachtet wird, die von der steigenden Nachfrage nach remanufactured Komponenten bei Mietflottenbetreibern angetrieben werden, die wettbewerbsfähige Mietpreise aufrecht erhalten und gleichzeitig eine zuverlässige Ausrüstungsleistung für Bergbaukunden gewährleisten.
- Nach Mineraltyp
Auf der Grundlage des Mineraltyps wird der globale Bergbau-Remanufacturing-Komponenten-Markt in Kohle, Metallerze und Industrieminerale segmentiert. Das Segment Metallerz dominierte den Markt mit einem Anteil von 47,62% im Jahr 2025 aufgrund der anhaltenden globalen Nachfrage nach Eisenerz, Kupfer und Gold, die kontinuierliche schwere Ausrüstung Betrieb und Bauteilverschleiß in den großen Metallerzberggebieten vorantreiben. die weit verbreitete Skala des globalen Erzbergbaus verstärkt weiterhin die führende Position dieses Segments.
Das Segment Metallerz wird auch erwartet, dass die schnellsten CAGR von 4,8% von 2026 bis 2033, angetrieben durch die steigende globale Nachfrage nach Batterie- und Infrastrukturmetallen einschließlich Kupfer, Unterstützung der anhaltenden Expansion von Metallerz Bergbau-Fuhrparks, die laufende Komponenten Wartung und Remanufacturing Unterstützung erfordern.
Welche Region hält den größten Teil des Mining Remanufacturing Components Market
- Nordamerika dominierte den Bergbau-Remanufacturing-Komponenten-Markt und entfiel auf den größten Umsatzanteil von 34,62% im Jahr 2025, unterstützt durch umfangreiche etablierte Bergbau-Flotten, reife OEM-zertifizierte Remanufacturing-Infrastruktur, und starke Bergbauindustrie betonen die Gesamtkosten der Eigentumsoptimierung.
- Die Region profitiert auch von einem etablierten Netzwerk von OEM- und unabhängigen Remanufacturing-Einrichtungen, umfangreichen Bergbau-Industrie-Erfahrungen mit remanufactured Bauteilqualität und Zuverlässigkeit, und weiterhin Investitionen in Remanufacturing-Technologie von führenden Herstellern von Geräten mit Sitz in der Region. Der anhaltende Fokus auf das Kostenmanagement der Bergbauflotte verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Mining Remanufacturing Components Market Insight
Der US-Mining-Umbaukomponentenmarkt hält den größten Anteil in Nordamerika, angetrieben durch umfangreiche inländische Kohle- und Metallerzbergbaubetriebe, etablierte OEM-Umbauinfrastruktur, und starke Bergbauindustrie vertraut mit rebuilt Komponentenqualität und Kostenvorteile. Das steigende Bergbauunternehmen konzentriert sich auf die Gesamtkosten der Eigentumsreduzierung und die Nachhaltigkeitsmetriken der Flotte unterstützen das Marktwachstum weiter. Darüber hinaus verstärken die fortgeführten Investitionen von führenden Herstellern von Inlandsausrüstungen in der Umfertigung von Anlagenkapazität die Position des Landes als Schlüsselmarkt für Bergbau-Umbaukomponenten.
Kanada Mining Remanufacturing Components Market Insight
Kanadas Bergbau-Remanufacturing-Komponenten-Markt expandiert, da Bergbaubetreiber versuchen, Wartungskosten zu reduzieren, Anlagenlebenszyklen zu verlängern und Ausfallzeiten zu minimieren. Die Nachfrage wird durch die Alterung von Bergbauflotten, die steigenden Gerätekosten und die zunehmende Betonung auf Nachhaltigkeits- und Kreislaufwirtschaftspraktiken unterstützt. Zu den wichtigsten Möglichkeiten gehören wieder hergestellte Motoren, Getriebe, Hydraulikzylinder, Achsen und Antriebsstrangkomponenten. Kanadas etablierte Bergbauindustrie unterstützt die Übernahme, während Kernverfügbarkeit, umgekehrte Logistik, Bauteilqualität und entfernte Minenstandorte zentrale Herausforderungen bleiben.
Asia-Pacific Mining Remanufacturing Components Markt Einblick
Der asiatisch-pazifische Bergbau-Remanufacturing-Komponenten-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch schnell expandierende Bergbau-Betriebe, wachsende Ausrüstung Flottenalter erfordern Komponente überholen und die Annahme von Remanufacturing-Praktiken in der gesamten Region. Die Stärkung der staatlichen Unterstützung für die Kreislaufwirtschaft und nachhaltige Industriepraktiken unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigt die wachsende Präsenz sowohl internationaler als auch innerstaatlicher Umbaueinrichtungen die Marktakzeptanz in der gesamten Region.
China Mining Rebuilt Komponenten Markt Insight
Der China-Mining-Remanufacturing-Komponenten-Markt wächst rasant, angetrieben von umfangreichen inländischen Kohle- und Metallerzbergwerken, steigender staatlicher Unterstützung für zirkuläre Wirtschaft und industrielle Nachhaltigkeitsinitiativen und wachsender Annahme von Remanufacturing-Praktiken unter den inländischen Bergbau-Produktherstellern. Die zunehmende Übernahme von remanufactured-Komponenten in großen staatlichen und privaten Bergbaubetrieben erhöht den Marktbedarf deutlich. Darüber hinaus stellen die steigenden technischen Kapazitäten der Inlandsremanufacturing China als einer der am schnellsten wachsenden Märkte für Bergbauremanufacturing-Komponenten weltweit.
Indien Mining Rebuilt Komponenten Markt Insight
Der indische Bergbau-Remanufacturing-Komponenten-Markt zeigt ein robustes Wachstum, das durch den Ausbau der inländischen Kohle- und Eisenerzbergbaubetriebe, steigender staatlicher Investitionen in die Modernisierung des Bergbausektors und wachsendes Bewusstsein für die Remanufacturing als kostengünstige Gerätewartungsstrategie getrieben wird. Die zunehmende Übernahme von neu gefertigten Bauteilen zwischen öffentlichen und privaten Bergbauunternehmen unterstützt die Markterweiterung. Darüber hinaus beschleunigt der Eintrag internationaler Remanufacturing-Dienstleister die Marktakzeptanz im ganzen Land weiter.
Welche sind die Top-Unternehmen im Mining Remanufacturing Components Market
Die Bergbau-Umbaukomponentenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Caterpillar Inc.(US)
- Komatsu Ltd.(Japan)
- Liebherr Gruppe(Deutschland)
- Hitachi Construction Machinery Co., Ltd.(Japan)
- Sandvik AB(Schweden)
- Epiroc AB (Schweden)
- Terex Corporation (USA)
- HD Hyundai Infracore (früher Doosan Infracore) (Südkorea)
- SANY Group (China)
- XCMG Construction Machinery Co., Ltd. (China)
- Volvo Construction Equipment (Volvo Group) (Schweden)
- Metso Outotec Corporation (Finnland)
- Wirtgen Group (John Deere) (Deutschland)
- Deere & Company (USA)
- Weir Group PLC (US)
- FLSmidth & Co. A/S (Dänemark)
- Komatsu Mining Corp. (ehemals Joy Global) (USA)
- Zoomlion Heavy Industry Science & Technology Co., Ltd. (China)
- Cummins Inc. (USA)
- Bosch Rexroth AG (Deutschland)
Was sind die neuesten Entwicklungen im Mining Remanufacturing Components Market
- Im September 2025 erweiterte Caterpillar sein Cat Reman-Fazilitätsnetzwerk mit einem neuen dedizierten Großmotoren-Remanufacturing-Center, wodurch die Kapazität erhöht wird, um die größten hochwertigsten Bergbau-Hub-Motor-Plattformen für globale Bergbaukunden zu bedienen.
- Im Januar 2025 erweitert Komatsu Mining seine neu gefertigte Antriebsstrang-Komponenten-Produktlinie um weitere Modelle, die mit alternden unterirdischen Bergbau-Flotten in Nordamerika und Australien kompatibel sind.
- Im November 2025 führte Sandvik ein erweitertes Remanufacturing-Garantie-Programm für seine unterirdischen Bohrgeräte-Komponenten ein und bietet Bergbaukunden erweiterte Deckungszeiten, um Vertrauen in die remanufactured-Komponenten-Verlässlichkeit aufzubauen.
- Im November 2024 erweiterte Liebherr seine Remanufacturing-Service-Funktionen für große Bergbaubagger-Hydrauliksysteme, die steigende Nachfrage von Oberflächenabbau-Kunden auf der Suche nach kostengünstigen Alternativen zur neuen hydraulischen Bauteilbeschaffung.
- Im Juni 2023 hat die Weir Group mit mehreren Bergbauunternehmen in Australien und Südafrika zusammengearbeitet, um die Feldvalidierung ihrer remanufacturierten Pumpenkomponenten für mineralverarbeitende Anwendungen durchzuführen, was eine vergleichbare Leistung mit neuen Komponenten zu deutlich reduzierten Kosten zeigt.
- Im August 2024 erweiterte Hitachi Construction Machinery sein Remanufacturing-Service-Netzwerk in Südamerika, um die wachsende Nachfrage von Kupferbergbaukunden in Chile und Peru zu unterstützen, die einen kostengünstigen Ersatz für den Ersatz von Bauteilen für alternde Baggerflotten suchen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











