


Global Motor Grader Market Segmentation, Nach Produkttyp (kleine Motor Grader, mittlere Motor Grader, große Motor Grader), Rahmenart (Articulated Frame, Rigid Frame), Betriebsgewicht (bis zu 15 Tonnen, 15–25 Tonnen, 25–35 Tonnen, über 35 Tonnen), Leistung (unter 150 HP, 150–250 PS, 250–350 PS, Über 350 PS), Antriebsart (Rear-Whe
Was ist die Motor Grader Marktgröße und Wachstumsrate
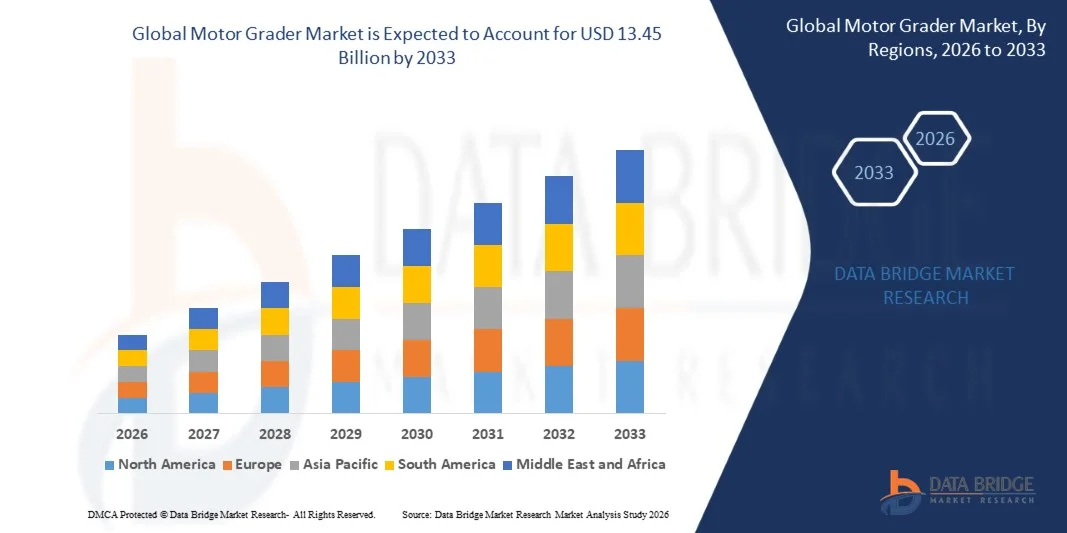
- Wie bei der Data Bridge Market Research Analyse wurde der Motorgradermarkt auf8,70 Milliarden USD in 2025und wird zu erreichen13,45 Milliarden USD bis 2033, in einemCAGR von 5,60% von 2026 bis 2033.
- Der Markt erweitert sich auf der Rückseite der anhaltenden öffentlichen Infrastrukturausgaben, der groß angelegten Straßen- und Autobahnentwicklung in Schwellenländern, der stetigen Nachfrage nach Ersatz in reifen Märkten und der steigenden Instandhaltung der Straßen im Oberflächenbergbau.
- Motor-Gradierer sind selbstfahrende Erdbewegungsmaschinen, die mit einem verstellbaren, zwischen Vorder- und Hinterachsen positionierten Schimmelbrett ausgestattet sind, verwendet, um eine flache, genau geneigte Oberfläche während des Straßenbaus, der Straßenpflege, der Standortvorbereitung, der Landaufteilung und der Schneeräumung zu schaffen. Ihre kommerzielle Relevanz wird durch die rasche Einführung der 3D GNSS-Maschinensteuerung, die die Abhängigkeit von erfahrenen Bedienern und Schnitten Rework reduziert, und durch das frühe Erscheinen von Batterie-Elektro- und Hybrid-Varianten für emissionsregulierte Bergbau- und Stadtwerke bestimmt.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 8,70 Milliarden
- Voraussichtlicher Marktwert (2033): USD 13,45 Milliarden
- Prognose CAGR (2026–2033): 5,60%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Naher Osten und Afrika
Was sind die großen Takeaways des Motor Grader Market
- Asia-Pacific dominierte den globalen Markt für Motoren mit dem größten Umsatzanteil von 38,74% im Jahr 2025, unterstützt von umfangreichen Straßen- und Landstraßenprogrammen in China und Indien, großen inländischen Produktionsstandorten und nachhaltige Bergbauaktivitäten in ganz Australien und Indonesien.
- Der Nahe Osten und Afrika wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 7,3% von 2026 bis 2033 sein, angetrieben von groß angelegten Giga-Projektbau in Saudi-Arabien und den USA, Ausbau von Straßennetzen in ganz Afrika und wachsende Bergbauinvestitionen in der Region.
- Das mittlere Motorensegment führte den Markt mit einem Anteil von 46,32% im Jahr 2025, aufgrund seiner Vielseitigkeit über Straßenbau, kommunale Wartung und allgemeine Standortvorbereitung, und seiner günstigen Balance von Einkaufskosten, Transportfähigkeit und Produktivität.
- Großmotoren sind der am schnellsten wachsende Produkttyp, der zur Registrierung eines CAGR von 6,4% projiziert wird, was das Wachstum der oberflächennahen Bergbau-Haul-Straßenpflege widerspiegelt, wo höheres Betriebsgewicht und die Schaufel-Downforce direkt die Produktivität bestimmen.
- Das artikulierte Rahmensegment dominierte die Frame-Typ-Kategorie mit einem Umsatzanteil von 64.18% im Jahr 2025, begünstigt für seinen engeren Wenderadius, Krabbenlenkungsfähigkeit und überlegene Leistung in beengten und unregelmäßigen Grading-Anwendungen.
- Die Dieselantriebe machten im Jahr 2025 91,27% des Marktes aus, aber die Batterie-Elektromotoren-Gradierer stellen das am schnellsten wachsende Antriebssegment bei einem CAGR von 14,6% dar, wenn auch von einem sehr kleinen eingebauten Sockel.
- Das 3D GNSS Maschinensteuerungssegment ist die am schnellsten wachsende Steuerungstechnik, mit einem CAGR von 9,2%, angetrieben durch Bedienknappheit, steigende Genauigkeitsanforderungen und die zunehmende Verfügbarkeit von werksintegrierter Qualitätskontrolle.
Report Scope und Motor Grader Marktsegmentierung
|
Attribute |
Motor Grader Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Motor Grader Markt
- Maschinensteuerung und Automatisierung bewegen sich von optionalen Aftermarket-Anbauteilen zu werksintegrierten Standardgeräten, umzuformen, wie Motor-Gradierer spezifiziert, betrieben und bewertet werden.
- Die Einstufung gehört zu den fachlichsten Aufgaben auf einem Arbeitsplatz, und ein anhaltender Mangel an erfahrenen Grader-Operatoren hat die automatisierte Klingensteuerung eine direkte Produktivität und Kostenlösung anstatt ein Technologie-Upgrade gemacht.
- Zum Beispiel hat John Deere im März 2026 sein neues SmartGrade-Motor-Grader-Portfolio bei ConExpo 2026 vorgestellt, das die 620, 622, 670, 672, 722, 770, 870 und 872 P-Tier-Modelle umfasst und die gesamte Grader-Linie des Unternehmens von der G-Serie in sein Tier-Nenming-System bewegt und automatisierte Qualitätskontrolle über das Spektrum einbettet.
- Hersteller werden gleichzeitig Bedienerschnittstellen und Kabinen neu gestaltet, um die Qualifikationsschwelle zu senken, die erforderlich ist, um die Maschine produktiv zu betreiben.
- Zum Beispiel, im Dezember 2025, Caterpillar fügte eine Joystick-Steuerungsoption für die nächste Generation Cat 140 Motor-Gradierer, so dass Kunden weltweit entweder dual Joystick-Steuerungen oder eine konventionelle Hebel-und Lenkrad-Konfiguration, nachdem die Joystick-Variante appeared first at Bauma 2025.
- Da die Maschinensteuerung die Penetration vertieft und die Bedienoberflächen weiter vereinfacht werden, wird die Wertvorstellung eines Motor-Gradierers von der Rohpferd- und Klingengröße auf eine erreichte Genauigkeit, reduzierte Nacharbeit und die Fähigkeit, weniger erfahrene Bediener produktiv einzusetzen, verschoben.
Was sind die Schlüsseltreiber des Motor Grader Markt
- Die anhaltende staatliche Investition in Straßen-, Autobahn- und ländlichen Konnektivitätsprogramme ist der Hauptanforderungstreiber, da die Kfz-Gradierer essentiell sind, die Vorbereitung, die Fertigstellung des Basiskurses und die laufende Instandhaltung von unbebauten und kiesförmigen Straßennetzen einzustufen.
- Oberflächenbergbaubetrieben erzeugen eine kontinuierliche, nichtdiskretionäre Nachfrage nach Verkehrsaufkommen, bei der der Straßenzustand die Lkw-Zykluszeiten, die Reifenlebensdauer und den Kraftstoffverbrauch direkt bestimmt, wodurch der Grader die Verfügbarkeit eines Kernbetriebsbedarfs anstelle einer Kapitalpräferenz ermöglicht.
- So führte Komatsu im Januar 2024 die GD955-7 zum nordamerikanischen Markt als größter Motor-Gradierer für die Region ein und lieferte 426 PS, ein 18-Fuß-Schiebebrett und ein 104,323-Pfund-Betriebsgewicht, das eine 50%-ige Zunahme über seinen Vorgänger darstellt, und zwar den Bau und die Aufrechterhaltung von Haul-Straßen für LKW-Flotten von 100 Tonnen und darüber.
- Die Hersteller erweitern ihre Modellpaletten, um die Nachfrage in Leistungsklassen und Anwendungen zu erfassen, die zuvor von nur einem oder zwei Lieferanten bedient wurden, den Wettbewerb zu intensivieren und den Kundenzugang zu erweitern.
- Zum Beispiel, im März 2026, kündigte CASE Construction Equipment drei neue GR-Serien-Stufenmodelle an, um das 200-plus Pferdestärke-Segment zu betreten, ergänzt seine bestehende Lineup und Targeting schwere Straßenarbeit, Schneeentfernung und Groß-Site-Präparation, mit den Maschinen konfiguriert, um in Trimble, Topcon und Leica Grad Control Systems und Lieferungen im vierten Quartal 2026 geplant zu integrieren.
- Mit Infrastruktur-Pipelines in ganz Asien-Pazifik, dem Nahen Osten und Nordamerika, und mit Bergbau-Leistung unterstützt durch die Nachfrage nach Bau- und Batteriematerialien, wird erwartet, dass die Nachfrage nach Motoren in der gesamten Prognosezeit strukturell unterstützt.
Welche Faktoren erschweren das Wachstum des Motor Grader-Marktes
- Motor-Gradierer tragen hohe Kapitalkosten in Bezug auf ihre Auslastungsrate, da viele Auftragnehmer einen Gläubiger nur zeitweise über einen Projektzyklus benötigen, der den Besitzfall im Vergleich zu Baggern oder Lader, die kontinuierlich arbeiten, schwächet.
- Diese Auslastungslücke drängt einen erheblichen Nachfrageanteil in die Miet- und Gebrauchtgerätekanäle, verdichtet neue Stückverkaufsmengen und verlängerte Ersatzzyklen, insbesondere bei kleinen und mittleren Auftragnehmern in preissensitiven Märkten.
- Die Elektrifizierung von Motoren ist auch durch den Pflichtzyklus selbst eingeschränkt, da die Grading-Anforderungen eine hohe Zugkraft und hydraulische Leistung über lange Verschiebungen an entfernten Standorten, wo die Ladeinfrastruktur typischerweise fehlt, erhalten.
- Zum Beispiel hat Vale im März 2023 mit XCMG ein Memorandum zum Verständnis unterzeichnet, um das, was als der weltweit erste emissionsfreie Motorensortierer für den Bergbau beschrieben wurde, mit Tests an Minas Gerais und Pará in Brasilien zu ko-entwickeln, die zeigen, dass die Null-Emissions-Gradierung im Pilot- und Validierungsstadium und nicht im kommerziellen Maßstab auch unter den größten Flottenbetreibern bleibt.
- Hohe Akquisitionskosten, intermittierende Auslastung, ein reifer und gut belieferter gebrauchter Anlagenmarkt und die technische Schwierigkeit, einen kontinuierlichen Hochlastzyklus zu elektrifizieren, halten weiterhin das Volumenwachstum zurück. Diese Faktoren werden erwartet, dass der Markt auf einem moderaten Wachstumskurs statt der schnelleren Expansion in häufiger genutzten Anlagenkategorien gehalten wird.
Wie wird der Motor Grader Markt segmentiert
Der Motor-Grader-Markt wird auf Basis von Produkttyp, Rahmentyp, Betriebsgewicht, Leistung, Antriebsart, Antriebsart, Antriebstechnik, Steuertechnik, Anwendung, Endverbraucher und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Markt in kleine Motorsortierer, mittlere Motorgradierer und große Motorgradierer segmentiert. Das mittlere Motorensegment dominierte den Markt mit einem Anteil von 46,32% im Jahr 2025, aufgrund seiner Vielseitigkeit über Straßenbau, kommunale Wartung, Standortvorbereitung und Schneeräumung, und seiner günstigen Balance zwischen Kaufpreis, Transportabilität zwischen den Arbeitsplätzen und der Schaufelproduktivität. Diese Klasse stellt auch das hochvolumige Segment für die meisten globalen Hersteller dar, unterstützt durch das breiteste Händlerverzeichnis und den tiefsten Gebrauchtmaschinenmarkt.
Das große Motorensegment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 6,4% von 2026 bis 2033 zu registrieren, angetrieben durch die Expansion im Oberflächenbergbau, wo höheres Betriebsgewicht, größere Klingenabtrieb und längere Schimmelbretter die Produktivität der Haul Road Maintenance bestimmen. Die steigende Bergbauleistung und der Trend zu größeren Lastkraftwagen-Flotten erhöhen die Nachfrage nach Gläubigern in den höchsten Größenklassen.
- Typ des Rahmens
Auf der Grundlage des Rahmentyps wird der Markt in Gelenkrahmen und starren Rahmen segmentiert. Das Gelenkrahmensegment führte den Markt mit einem Anteil von 64.18% im Jahr 2025, unterstützt durch einen engeren Drehradius, Krabben-Steering-Fähigkeit, die es der Maschine ermöglicht, seinen hinteren Rahmen beim Bankschneiden und Ditching zu versetzen, und überlegene Manövrierfähigkeit in beengten und unregelmäßigen Arbeitsbereichen, die alle die Standardkonfiguration im modernen Grader-Design artikuliert haben.
Das starre Rahmensegment soll von 2026 bis 2033 bei einem CAGR von 5,9 % wachsen, unterstützt durch die Nachfrage nach einfacheren, kostengünstigeren Maschinen bei der kommunalen Schneeentfernung, der leichten Instandhaltungsabstufung und der landwirtschaftlichen Flächenabstufung, wo die zusätzliche Komplexität, Kosten und Wartungslast eines Gelenks schwierig zu rechtfertigen ist.
- Durch Betriebsgewicht
Auf Basis des Betriebsgewichts wird der Markt in bis zu 15 Tonnen, 15–25 Tonnen, 25–35 Tonnen und über 35 Tonnen segmentiert. Das Segment 15–25 Tonnen dominierte den Markt mit einem Anteil von 48.51% im Jahr 2025, da diese Gewichtsklasse mit den am weitesten verbreiteten Straßenbau- und Wartungsmaschinen ausrichtet und für die meisten Subgrade- und Basis-Kursarbeiten ausreichend Klingen-Downforce bietet, während sie auf normalen Lowboy-Trailern transportabel bleibt.
Das obige 35 Tonnen-Segment wird erwartet, dass die schnellste CAGR von 6,7% von 2026 bis 2033, angetrieben durch Bergbau-Hügelstraßen-Anwendungen, wo Maschinenmasse ist die primäre Bestimmung der Schneidleistung in kompakten und felsigen Oberflächen. Die Hersteller haben das obere Ende ihrer Gewichtsbereiche erhöht, um speziell Flotten zu bedienen, die große Kapazitäten Lastkraftwagen betreiben.
- Durch die Leistung
Auf der Grundlage der Leistung wird der Markt in unter 150 PS, 150–250 PS, 250–350 PS und über 350 PS segmentiert. Das Segment 150–250 PS dominierte den Markt mit einem Anteil von 43,56% im Jahr 2025, was seine Position als Kernkraftband für allgemeine Straßenbau, Autobahnwartung und kommunale Anwendungen und die Konzentration der höchstvolumigen Modelllinien von jedem großen Hersteller in diesem Bereich widerspiegelte.
Das über 350 PS-Segment wird von 2026 bis 2033 am schnellsten CAGR von 6,8% erleben, angetrieben von Bergbau-Spezifikationsmaschinen und großflächigen Erdarbeiten, bei denen eine hohe Traktion und hydraulische Leistung erforderlich ist. Neuere Produkteinführungen in dieser Klasse haben weit über 400 Pferdestärken hinaus erweitert, um große Verkehrsflotten zu bedienen.
- Mit Antriebsart
Auf Basis des Antriebstyps wird der Markt in Hinterradantrieb und Allradantrieb segmentiert. Das Hinterrad-Antriebssegment dominierte den Markt mit einem Anteil von 61,44% im Jahr 2025 aufgrund seines geringeren Kaufpreises, des einfacheren Antriebsstrangs, des geringeren Wartungsbedarfs und der ausreichenden Traktion für die meisten konventionellen Straßenbau- und Wartungsanwendungen.
Das Allrad-Antriebssegment wird von 2026 bis 2033 am schnellsten CAGR von 6,9 % bezeugt, angetrieben durch die Nachfrage nach verbesserter Traktion in weichem Untergrund, Schneeräumung, steiler Gradientenarbeit und Feinbearbeitungsanwendungen, bei denen Frontrad die Klingensteuerung verbessert. Große Hersteller bieten nun routinemäßig Allradantrieb als konfigurierbare Option über ihre Kernmodelllinien.
- Von der Vertreibung
Auf der Grundlage des Antriebs wird der Markt in Diesel, Batterie-Elektro, Hybrid und alternative Kraftstoffe segmentiert. Das Dieselsegment dominierte den Markt mit einem Anteil von 91,27% im Jahr 2025, was die anhaltende Leistungsdichte, die Betankungsflexibilität und die Fern-Site-tauglichkeit widerspiegelte, die Dieselmotoren für kontinuierliche Hochlastgradier-Treibzyklen bieten.
Das Batterie-Elektro-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, wenn auch von einer sehr kleinen installierten Basis, angetrieben durch die Emissionsregulierung in städtischen Werken, unterirdischen und geschlossenen Betrieben, und Bergbaubetreibern, die Dekarbonisierungsziele verfolgen, beobachtet werden. Die kommerzielle Verfügbarkeit ist nach wie vor auf eine kleine Anzahl von Modellen und Pilotprojekten beschränkt.
- Durch die Steuerungstechnik
Auf Basis der Steuerungstechnik wird der Markt in herkömmliche manuelle Steuerung, 2D-Stufensteuerung, 3D GNSS-Maschinensteuerung und ferngesteuerte und autonome Steuerung segmentiert. Das herkömmliche manuelle Steuerungssegment dominierte den Markt mit einem Anteil von 52,38% im Jahr 2025, was die große installierte Basis älterer Maschinen, die Prävalenz des manuellen Betriebs in Wartungs- und Schneeräumarbeiten und die anhaltende Kostenempfindlichkeit kleinerer Auftragnehmer widerspiegelte.
Das Maschinensteuerungssegment 3D GNSS wird voraussichtlich die schnellste CAGR von 9,2% von 2026 bis 2033 erleben, die von Mängeln erfahrener Grader-Operatoren, der Verschärfung der Toleranzanforderungen an Infrastrukturprojekte und der Umstellung von Herstellern auf werksintegrierte und nicht nachgelagerte Qualitätskontrollsysteme angetrieben wird.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Straßenbau & Wartung, Bergbau & Steinbruch, Schneeentfernung, Landwirtschaft & Land-Nivellierung und Deponie & Standort Vorbereitung segmentiert. Das Segment Straßenbau und Instandhaltung dominierte den Markt mit einem Anteil von 44,85 % im Jahr 2025, unterstützt durch kontinuierliche öffentliche Ausgaben für den Straßenbau, die ländlichen Straßenprogramme und die wiederkehrende Instandhaltungspflicht von unbebauten und Schotterstraßennetzen weltweit.
Das Segment Bergbau und Gewinnung von Steinen und Erden wird voraussichtlich den schnellsten CAGR von 6.5% von 2026 bis 2033, angetrieben durch die direkte Verbindung zwischen Verkehrszustand und Lkw-Zykluszeit, Reifenleben und Kraftstoffverbrauch, die eine kontinuierliche Betriebsnotwendigkeit anstelle einer erfinderischen Tätigkeit in den Oberflächenbergbaubetrieben graduiert.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Bauunternehmer, Bergbauunternehmen, Regierungs- und Kommunalbehörden und landwirtschaftliche Betreiber segmentiert. Das Segment Bauunternehmer dominierte den Markt mit einem Anteil von 39,63% im Jahr 2025, was die Konzentration der Grading-Arbeit innerhalb der vertraglichen Infrastruktur-Ausführung und die Skala der Bauherren-besitzenden Flotten auf allen wichtigen Märkten widerspiegelte.
Das Segment staatliche und kommunale Körperschaften wird von 2026 bis 2033 am schnellsten CAGR von 6,3 % bezeugen, das von öffentlichen Straßenerhaltungsbudgets, Winterdienstverpflichtungen im Nordklima und ländlichen Straßenprogrammen angetrieben wird, die direkt von öffentlichen Baustellen und nicht von privaten Auftragnehmern durchgeführt werden.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der Markt in OEM-Direktverkaufs-, Händler- und Verteilernetze sowie Miet- und Gebrauchtgeräte segmentiert. Das Segment Händler & Verteilernetze dominierte den Markt mit einem Anteil von 58,92% in 2025, aufgrund der zentralen Rolle lokale Händler spielen in Teilenverfügbarkeit, Felddienstabdeckung, Bedienerschulung, Finanzierungsvereinbarungen und Trade-In-Support, die alle entscheidend für den Kauf von schweren Geräten sind.
Das Segment Miet- und Gebrauchtmaschinen wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 6,8% erleben, die durch das intermittierende Nutzungsprofil von Gradern innerhalb von Projektzyklen, die Präferenz zwischen kleinen und mittleren Auftragnehmern zur Vermeidung von Kapitalengagement und die fortgesetzte Expansion von organisierten Mietflotten auf den aufstrebenden Infrastrukturmärkten getrieben wird.
Welche Region hält den größten Teil des Motor Grader-Marktes
- Asia-Pacific dominierte den Motorgrader-Markt und entfiel auf den größten Umsatzanteil von 38,74% im Jahr 2025, unterstützt durch anhaltende Autobahn-, Schnellstraßen- und ländlichen Straßenentwicklung in China und Indien, und durch den Umfang der regionalen Bergbauaktivitäten in Australien, Indonesien und Indien.
- Die Region beherbergt auch eine beträchtliche inländische Produktionsbasis, wobei chinesische und indische Hersteller sowohl lokale Nachfrage- als auch Exportmärkte zu wettbewerbsfähigen Preispunkten liefern. Es wird erwartet, dass weiterhin die öffentliche Infrastruktur, die rasche Urbanisierung und der Ausbau der Mietdurchdringung die Führung von Asia-Pacific durch den Prognosezeitraum erhalten.
China Motor Grader Markt Einblick
China-Motor-Grader-Markt hält die führende Position in Asien-Pazifik, untermauert durch ein großes inländisches Fertigungs-Ökosystem und nachhaltige Investitionen in Straßen-, Schienen- und Bergbauinfrastruktur. Inländische Hersteller liefern eine breite Palette von Modellen über Stromklassen und konkurrieren zunehmend international über Preis und Spezifikation. Auch die chinesischen Hersteller waren frühe Umzugsunternehmen in der Entwicklung von Elektro- und Bergbau-Spezifikationen, und die fortgesetzte Exporterweiterung in Afrika, Südostasien und Lateinamerika verstärkt die Rolle des Landes als größter regionaler Verbraucher und als globaler Hauptlieferant.
Indien Motor Grader Markt Einblick
Der indische Markt für Kraftfahrzeuge erweitert sich stetig, unterstützt durch nationale Programme zur Ausbau der Autobahnen, Systeme zur Verbindung der ländlichen Straßen und die wachsende Kohle- und Mineralgewinnung. Inländische und Joint-venture-Hersteller produzieren Maschinen, die speziell für indische Betriebsbedingungen und Preiserwartungen konfiguriert sind, während die Mietdurchdringung bei kleinen und mittleren Auftragnehmern weiter ansteigt. Die zunehmende Einführung der Qualitätskontrolle auf größeren Autobahnpaketen erhöht allmählich den Technologieinhalt der auf dem Markt verkauften Maschinen.
Mittlerer Osten und Afrika
Der Nahost- und Afrika-Motorenmarkt wächst stetig, angetrieben durch massive Infrastrukturentwicklungen, Autobahnerweiterungen und städtische Megaprojekte wie Saudi-Arabiens NEOM. Regierungsinitiativen, die darauf abzielen, die Wirtschaften zu diversifizieren und die Verkehrsnetze im gesamten Golf-Kooperationsrat (GCC) Nationen und Subsahara-Afrika zu verbessern, führen zu einer hohen Nachfrage nach schweren Erdbewegungsmaschinen. Darüber hinaus übernehmen die Auftragnehmer zunehmend fortschrittliche, technologieintegrierte Grader mit GPS und Telematik, um die Grading-Präzision zu verbessern, den Kraftstoffverbrauch zu reduzieren und die Arbeitsplatzeffizienz in anspruchsvollen Wüstenumgebungen zu optimieren.
Südafrika Motor Grader Markt Einblick
Der südafrikanische Markt für Motoren hat ein stetiges Wachstum, das durch laufende Bergbaubetriebe, Straßennetzerweiterungen und Modernisierung der öffentlichen Infrastrukturen verankert ist. Die Nachfrage konzentriert sich stark auf mittlere, kraftstoffeffiziente Maschinen, die in der Lage sind, robustes Gelände und kontinuierliche Erdbewegungen zu bewältigen. Darüber hinaus übernehmen die Auftragnehmer zunehmend Telematik- und Präzisions-Grading-Technologien, um die Betriebseffizienz zu optimieren, die Ausfallzeiten der Geräte zu minimieren und Wartungskosten in anspruchsvollen lokalen Bau- und Ressourcen-Extraktionsstandorten zu reduzieren.
VAE Motor Grader Markt Insight
Der Motorgradermarkt der Vereinigten Arabischen Emirate wird von großen staatlichen Investitionen in nationale Verkehrskorridore, Logistikzentren und städtische Expansionsprojekte angetrieben. Die Nachfrage konzentriert sich auf leistungsstarke, langlebige schwere Maschinen, die extremen Wüstenbetriebsbedingungen standhalten können. Darüber hinaus werden die Auftragnehmer zunehmend priorisierende technologiefähige Geräte mit Präzisions-GPS- und Telematik-Systemen integriert, um die Gradinggenauigkeit zu optimieren, den Kraftstoffverbrauch zu reduzieren und die Flottenproduktivität über komplexe Infrastrukturen und Baustellen zu maximieren.
Welche sind die Top-Unternehmen im Motor Grader Markt
Die Kfz-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Caterpillar Inc.(US)
- Deere & Company(US)
- Komatsu Ltd.(Japan)
- Volvo Baumaschinen(Schweden)
- CNH Industrial N.V.(USK)
- CASE Baumaschinen (US)
- Neubau Holland Bau (Italien)
- XCMG Group (China)
- SANY Group Co., Ltd. (China)
- Zoomlion Heavy Industry Science and Technology Co., Ltd. (China)
- Guangxi LiuGong Machinery Co., Ltd. (China)
- Shantui Construction Machinery Co., Ltd. (China)
- Lonking Holdings Limited
- Changlin Company Limited (China)
- HBXG Group (China)
- Hitachi Construction Machinery Co., Ltd. (Japan)
- Doosan Bobcat Inc. (Südkorea)
- HD Hyundai Construction Equipment Co., Ltd. (Südkorea)
- Mahindra & Mahindra Ltd. (Indien)
- Action Construction Equipment Limited (Indien)
- Escorts Kubota Limited (Indien)
- BEML Limited (Indien)
- Tata Hitachi Construction Machinery Company Private Limited (Indien)
- HIDROMEK A.Ş. (Türkei)
- NORAM Baumaschinen (Kanada)
- LeeBoy (USA)
- Mauldin Paving Products (US)
- CMI Roadbuilding Ltd. (USA)
- Terex Corporation (USA)
- Wirtgen Group (Deutschland)
Was sind die neuesten Entwicklungen im Motor Grader Markt
- Im März 2026 setzte Caterpillar mit dem Start der Modelle Cat 150 und 160 auf der ConExpo 2026 den Motoren-Rollout der nächsten Generation fort. Beide Maschinen verfügen über umgebaute Kabinen, erhöhte Leistung, erweiterte Standardtechnologie und ein Getriebe, das von acht auf neun Geschwindigkeiten aufgerüstet ist, wodurch Arbeitsgeschwindigkeiten von 0,65 auf 1,85 mph für Präzisionsarbeit in beengten Bereichen ermöglicht werden, sowie eine Winterschlaffunktion, die die Motordrehzahl bei Leerlauf reduziert, um Kraftstoff zu sparen. Die 150 mit der Joystick-Option soll in der zweiten Hälfte von 2026 in den europäischen Märkten starten.
- Im März 2026 stellte John Deere auf der ConExpo 2026 sein neues SmartGrade Motorensorter-Portfolio vor, das die Modelle 620, 622, 670, 672, 722, 770, 870 und 872 P-Tier umfasst. Der Start verlagerte den kompletten Grader-Lineup des Unternehmens von der G-Serie auf seine Tier-Nenming-Struktur, mit G-Tier und P-Tier-Varianten, die im gesamten Bereich angeboten werden, mit Ausnahme der zwei größten Modelle, die nur in der P-Tier-Spezifikation verfügbar sind.
- Im März 2026 kündigte CASE Construction Equipment eine Erweiterung seiner GR-Serie mit drei neuen Modellen an, die in das 200-plus-Pferdsegment einlaufen und die im Jahr 2025 gestartete D-Serie mit der 137-Pferdkraft 836D und 173-Pferdkraft 856D ergänzen. Die neuen Maschinen sind für die Integration mit Trimble-, Topcon- und Leica-Stufenkontrollsystemen ausgelegt, wobei die Lieferungen im vierten Quartal 2026 beginnen sollen.
- Im August 2025 kündigte Caterpillar den nächsten Generationen Cat 140 LVR-Motor-Gradierer an und debütiert die Maschine auf der 2025 Public Works Expo in Chicago für den Start Anfang 2026. Das Modell nimmt das Kabinendesign der nächsten Generation 120 an, mit größeren Fenstern, einer Standard-Hinterblickkamera, optionalen 360-Grad-Visionskameras, einem 10-Zoll-Touchscreen, der Cat Grade-Funktionen integriert, einem neu gestalteten verstellbaren Sitz, erweiterten und synchronisierten Wartungsintervallen und einer Auswahl von hinteren Tandemantrieben oder Allradantriebsantrieben. Im Dezember 2025 fügte das Unternehmen dem gleichen Modell eine Joystick-Kontrolloption hinzu.
- Im Januar 2024 führte Komatsu die GD955-7 als größter Motorensortierer der Region auf den nordamerikanischen Markt ein. Die Maschine liefert 426 PS und ein 18-Fuß-Schiebebrett, mit einem Arbeitsgewicht von 104,323 Pfund, was eine 50% Steigerung gegenüber seinem Vorgänger zur Verbesserung der Klingen-Downforce und Stabilität. Es richtet sich an den Bau und die Aufrechterhaltung von Straßen für Bergbau-Lkw-Flotten von 100 Tonnen und darüber, und verfügt über ein Dual-Mode-Getriebe mit acht Vorwärts- und vier Rückwärts-Geschwindigkeiten, einen Drehmomentwandler, Stand-Präventions-Technologie und ein hexangulares Kabinendesign, das einen ungehinderten Blick auf das Schimmelbrett bietet.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











