


Global Motor Insurance Market Segmentation, Nach Coverage Type (Drittanbieter-Liability Insurance, Comprehensive Insurance, Collision Coverage, Personal Injury Protection/Uninsured Motorist Coverage), Fahrzeugtyp (Passagierwagen, Nutzfahrzeuge, Zwei-Online-Personen-Branche, Elektrofahrzeuge), Policy Type (Drittanbieter-Firma nur, Third-Party Fire & Theft, Comprehensive/Frecher
Was ist die Motor Insurance Market Größe und Wachstum Rate
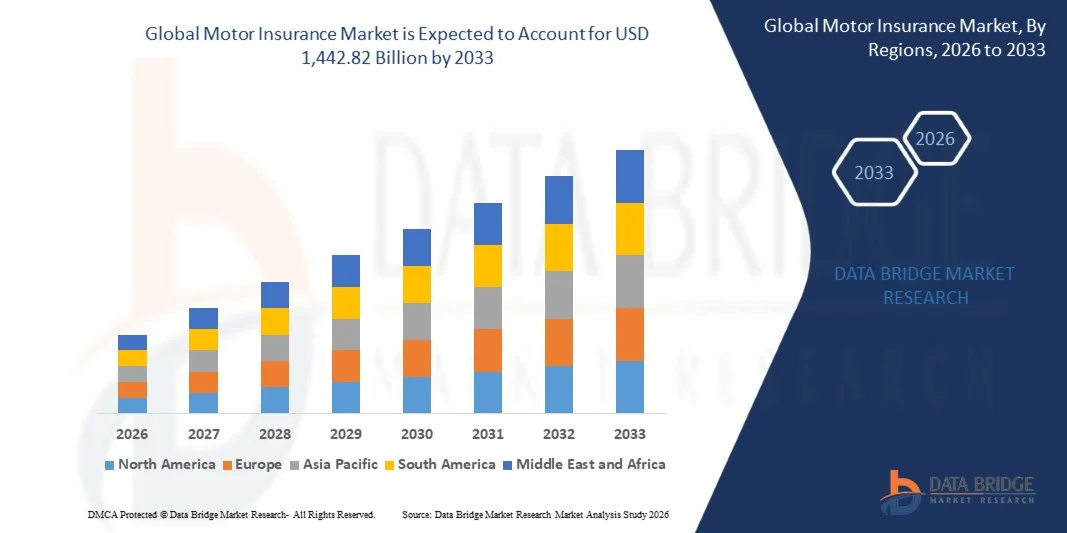
- Nach der Data Bridge Market Research Analyse wurde der Motorversicherungsmarkt auf947,30 Mrd. USD im Jahr 2025und wird zu erreichen1,442.82 Mrd. USD bis 2033, in einemCAGR von 5,4% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das von steigenden globalen Fahrzeugeigentumsraten, steigenden verbindlichen Drittanbieter-Haftpflichtversicherungsregelungen in Schwellenländern und wachsender Verbraucherakzeptanz von nutzungsbasierten und telematikgetriebenen Versicherungsprodukten mit personalisierten, risikobasierten Prämien.
- Die zunehmende Betonung auf digital-erste Kundenerfahrung, schnelle Schadensverarbeitung und personalisierte Premium-Preise basierend auf individuellem Fahrverhalten ist zwingende Versicherer, die stark in Telematik, künstliche Intelligenz-basiertes Underwriting und direkte digitale Vertriebskanäle investieren. Die verbrauchsbasierten Versicherungsprodukte ergänzen zunehmend die traditionellen Fest-Premium-Politiken und bieten sicherere Fahrer aussagekräftige Prämienrabatte und bieten Versicherer mehr körnige Risikobewertungsdaten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 947.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 1,442.82 Billion
- Prognose CAGR (2026–2033): 5,4%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Motor Insurance Market
- Nordamerika dominierte den globalen Motorversicherungsmarkt mit dem größten Umsatzanteil von 36,82% im Jahr 2025, unterstützt durch hohe Fahrzeugeigentumsraten, reife Versicherungen Infrastruktur und weit verbreitete Pflichtversicherungsanforderungen in allen Bundesländern und Provinzen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 7,6% von 2026 bis 2033 sein, die durch schnell wachsende Fahrzeugbesitz, die Ausweitung der verbindlichen Versicherungs-Regelrahmen und die wachsende Versicherungsdurchdringung in China und Indien angetrieben wird.
- Das Segment Haftpflichtversicherungsdeckungsart von Drittanbietern führte den Markt mit einem Anteil von 42,63% im Jahr 2025, angetrieben durch zwingende gesetzliche Anforderungen in nahezu allen wichtigen Märkten, die mindestens dieses Basisniveau der Motorversicherungsdeckung erfordern.
- Das nutzungsbasierte Versicherungs-/Telematik-basierte Premium-Typ-Segment ist die am schnellsten wachsende Kategorie, die für die Registrierung eines CAGR von 11,4% prognostiziert wird.
- Das Segment Pkw-Fahrzeugtyp dominierte die Fahrzeugkategorie mit einem Umsatzanteil von 58,72% im Jahr 2025, geführt von der schiere Skala der globalen Pkw-Flotte, die eine obligatorische und freiwillige Versicherungsdeckung erforderte.
- Der Direkt-/Online-Vertriebskanal entfiel im Jahr 2025 auf 34,86% des Marktanteils, bevorzugt aufgrund von Verbraucherfreundlichkeit, wettbewerbsfähiger Preistransparenz und wachsendem Komfort mit digitalem Versicherungskauf und Politikmanagement.
- Das Segment Elektrofahrzeuge Fahrzeugtyp ist die am schnellsten wachsende Kategorie, mit einem CAGR von 12,8%, angetrieben durch schnell expandierende globale Elektrofahrzeugflotten, die spezialisierte Versicherungsprodukte erfordern, die einzigartige Batterie-, Reparatur- und Ladeinfrastrukturrisiken berücksichtigen.
Report Scope und Motorversicherung Marktsegmentierung
|
Attribute |
Motorversicherung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Motorversicherungsmarkt
- Versicherungsanbieter integrieren zunehmend künstliche Intelligenz und maschinelle Lernalgorithmen in die Schadensverarbeitung und unterschreibende Workflows, was eine schnellere Schadensabrechnung, eine genauere Betrugserkennung und genauere risikobasierte Prämienpreise ermöglicht.
- Zum Beispiel hat HDFC ERGO im August 2022 eine KI-fähige Motorschutzlösung implementiert, die Fahrzeugschadensfotos analysiert, beschädigte Teile und Schwere identifiziert und die automatisierte Schätzung von Anspruchsbeträgen unterstützt, wodurch die Motor-Anforderungsabrechnungsprozesse optimiert werden.
- Das wachsende Verbraucher- und regulatorische Interesse an nutzungsbasierten Versicherungsmodellen treibt Versicherer dazu, Telematik-Geräte und auf Smartphone-Anwendungen basierende Fahrverhaltensüberwachungsprogramme zu erweitern und bietet Premium-Rabatten für nachweislich sicherere Fahrer und verbessert die Gesamtrisikopool-Bewertungsgenauigkeit.
- Die Versicherer entwickeln zunehmend spezialisierte Kraftfahrzeugversicherungsprodukte, die speziell auf den Besitz von Elektrofahrzeugen zugeschnitten sind und sich auf einzigartige Risikofaktoren wie Batterieersatzkosten, spezialisierte Reparaturnetzanforderungen und unterschiedliche Unfall- und Diebstahlrisikoprofile im Vergleich zu herkömmlichen Verbrennungsmotorfahrzeugen beziehen.
- So erweiterte die Allianz im Februar 2025 ihre Elektrofahrzeugversicherungsproduktlinie um spezialisierte Batterie- und Ersatzdeckungsoptionen, wobei ein Schlüsselanhänger von Kundenbelangen angesprochen wurde, der nicht angemessen von konventionellen Motorversicherungsstrukturen angesprochen wurde.
- Die wachsende Versichererkollaboration mit Automobil-OEMs, um eingebettete Versicherungsprodukte an der Stelle des Fahrzeugverkaufs anzubieten, verringert den Versicherungskaufprozess für die Verbraucher, reduziert die Reibung und verbessert die politischen Anhaftungsquoten für neue und gebrauchte Fahrzeugtransaktionen.
- So hat Polly im Januar 2025 seine Berufsversicherungsplattform eingeführt, die es den Automobilhändlern ermöglicht, im Rahmen des Fahrzeuggeschäfts Versicherungen zu liefern und Kunden mit mehreren Versicherungsträgern zu verbinden.
- Da Versicherer, Regulierungsbehörden und Verbraucher weiterhin den digitalen Komfort, die personalisierte Preisgestaltung und die Risikobewertung für die Fahrzeugtechnologie priorisieren, wird die Einführung fortschrittlicher Motorversicherungsprodukte und -Vertriebsmodelle erwartet, dass die kontinuierliche Transformation in der globalen Motorversicherungsbranche beschleunigt wird.
Was sind die Haupttreiber des Motorversicherungsmarktes
- Die steigende globale Fahrzeugeigentumsrate, insbesondere im Bereich der raschen Motorisierung der Schwellenländer, hat den gesamten adressierbaren Markt für obligatorische und freiwillige Kraftfahrzeugversicherungsprodukte deutlich erhöht.
- So erweiterte ICICI Lombard im April 2025 sein Kfz-Vertriebsnetz über weitere regionale Märkte in Indien, um die steigende Nachfrage aus dem rasant steigenden Fahrzeugbesitz unter der wachsenden Mittelklasse des Landes zu erfassen.
- Die fortgesetzte Ausweitung und Durchsetzung von verbindlichen Haftpflichtversicherungsregelungen Dritter auf Schwellenländer treibt ein beträchtliches Wachstum in der Basisversicherungspolitik an, da die Regierungen zunehmend eine Mindestversicherungsdeckung zum Schutz von Unfallopfern und zur Verringerung nicht versicherter Fahrerpopulationen verpflichten.
- Zum Beispiel, im März 2024, Singapur Behörden wiederholten die Durchsetzung gegen Motoristen mit Fahrzeugen ohne gültige Versicherungsdeckung, nach dem Motor Vehicles (Dritt-Party Risks and Compensation) Act.
- Das rasante Wachstum der E-Commerce-Logistik und der End-Meilen-Lieferservices treibt einen erheblichen Ausbau der Nutzfahrzeugflotten, die eine umfassende Flottenversicherungsdeckung erfordern, und schafft weltweit ein wachsendes und immer wichtigeres Geschäftsversicherungskundensegment für Kraftfahrzeugversicherer.
- Zum Beispiel, im Oktober 2024, Amazon Indien und Indien Post erweitert ihre bundesweite Logistik-Partnerschaft, mit Amazon berichtet, dass Pakete über das Indien Post-Netzwerk geliefert hatte fast dreifach im Laufe der letzten 18 Monate erhöht, demonstriert die fortgesetzte Erweiterung der E-Commerce-Lieferinfrastruktur.
- Ebenso kündigte Allcargo Gati im Oktober 2024 Pläne an, mehr als 1.700 alternative Kraftstofffahrzeuge für Erst- und Last-Milch-Lieferungen in ganz Indien einzusetzen.
- Mit steigendem globalen Fahrzeugeigentum, wachsendem verbindlichen Versicherungs-Regelrahmen und einer fortgesetzten digitalen Transformation der Versicherungs- und Schadensverarbeitung bleibt die Motorversicherung ein wesentlicher und expandierender Bestandteil des globalen Automobil- und Finanzdienstleistungen-Ökosystems.
Welche Faktoren erschweren das Wachstum des Versicherungsmarktes
- Steigende Fahrzeugreparatur und Schadenskosten sind anspruchsvolle Versicherer, da moderne Fahrzeuge zunehmend fortschrittliche Fahrerassistenzsysteme (ADAS), Sensoren, Kameras und komplexe elektronische Komponenten einschließen, die spezialisierte Reparaturen und Kalibrierung erfordern.
- So betonte EIOPA im April 2024 die zunehmende Komplexität und Risiken, die mit der Digitalisierung im europäischen Versicherungssektor verbunden sind, und unterstreicht die Notwendigkeit, dass sich Versicherer an technologiegetriebene Veränderungen anpassen müssen.
- Die zunehmende regulatorische Kontrolle der Preis- und Datennutzung erhöht die Compliance-Komplexität, da die Versicherer Telematik- und AI-getriebene Produkte erweitern. Regulatoren konzentrieren sich zunehmend auf Datenschutz, Transparenz, Verbraucherschutz und verantwortungsvolle Nutzung von Kundeninformationen.
- Der zunehmende Versicherungsbetrug, einschließlich inszenierter Unfälle, übertriebener Forderungen und organisierter betrügerischer Aktivitäten, erhöht weiterhin die Versichererverluste und erfordert größere Investitionen in Betrugserkennung, Analytik und Untersuchungen. Insgesamt können steigende Schadenskosten, regulatorische Anforderungen und betrügerische Aufwendungen Druck auf Prämien, Rentabilität und Kundenbindung setzen.
Wie wird der Motor Insurance Market segmentiert
Der Kfz-Versicherungsmarkt wird auf der Grundlage von Abdeckungstyp, Fahrzeugtyp, Politiktyp, Vertriebskanal, Anwendung und Premium-Typ segmentiert.
- nach Abdeckungsart
Auf der Grundlage des Deckungstyps wird der globale Motorversicherungsmarkt in eine Haftpflichtversicherung, eine umfassende Versicherung, eine Kollisionsdeckung und einen persönlichen Verletzungsschutz/unsichere Motorikabdeckung segmentiert. Das Drittanbieter-Haftpflichtversicherungssegment dominierte den Markt mit einem Anteil von 42,63% im Jahr 2025, aufgrund zwingender rechtlicher Anforderungen in nahezu allen wichtigen Märkten, die mindestens dieses Basisniveau der Motorversicherungsdeckung erfordern. Dieser Erfassungstyp bleibt der weltweit grundlegende, universell erforderliche Bestandteil der Motorversicherungspolitik.
Das umfassende Versicherungssegment soll das schnellste Wachstum bei einem CAGR von 6,8% von 2026 bis 2033 registrieren, das von steigenden Fahrzeugwerten und wachsender Verbraucherpräferenz für breiteren Schutz von Diebstahl, Wetterschaden und Nichtkollisionsereignissen neben verbindlicher Haftungsdeckung angetrieben wird.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der globale Kraftfahrzeugversicherungsmarkt in Pkw, Nutzfahrzeuge, Zweiräder und Elektrofahrzeuge segmentiert. Das Pkw-Segment führte den Markt mit einem Anteil von 58,72% im Jahr 2025, unterstützt durch die schiere Skala der globalen Pkw-Flotte, die eine obligatorische und freiwillige Versicherung für nahezu jeden motorisierten Markt weltweit erfordert.
Das Segment Elektrofahrzeuge wird erwartet, dass das schnellste Wachstum bei einem CAGR von 12,8% von 2026 bis 2033, angetrieben von schnell expandierenden globalen Elektrofahrzeugflotten, die spezialisierte Versicherungsprodukte erfordern, die einzigartige Batterie-, Reparatur- und Ladeinfrastruktur-Risiko-Betrachtungen.
- Nach Art der Politik
Auf der Grundlage des Versicherungstyps wird der globale Motorversicherungsmarkt nur in Drittanbieter, Feuer & Diebstahl von Drittanbietern und umfassend/vollständig gegliedert. Das umfassende/vollständig umfassende Segment dominierte den Markt mit einem Anteil von 47,28% im Jahr 2025 aufgrund der wachsenden Verbraucherpräferenz für einen breiteren finanziellen Schutz, der sowohl Haftung als auch Schaden an seinem eigenen Fahrzeug abdeckte. der steigende Durchschnittswert von Fahrzeugen auf der Straße verstärkt weiterhin die führende Position dieses Segments, da Eigentümer versuchen, größere finanzielle Investitionen zu schützen.
Das Segment Feuer & Diebstahl von Drittanbietern wird voraussichtlich die schnellste CAGR von 6,4% von 2026 bis 2033 bezeugen, die von diesem Wachstum angetrieben wird durch steigende Nachfrage bei kostenbewussten Verbrauchern, die eine mittlere Deckungsoption suchen, die über den Grundhaftungsschutz hinausgeht, ohne die vollen Prämienkosten der umfassenden Deckung.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der globale Motorversicherungsmarkt in Versicherungen & Broker, Direkt-/Online-Verkäufe, Bancassurance und Versicherungsaggregatoren/Compison-Websites segmentiert. Das Versicherungs- und Brokersegment dominierte den Markt mit einem Anteil von 38,74% im Jahr 2025 aufgrund der anhaltenden Verbraucherpräferenz für personalisierte Beratung und Beratung bei der Auswahl geeigneter Deckungsstufen, insbesondere für komplexere Geschäfts- und Flottenversicherungsanforderungen. etablierte Agenten- und Brokerbeziehungen stärken die führende Position dieses Segments in vielen Märkten weiter.
Das Segment Direct/Online-Vertrieb wird von 2026 bis 2033 am schnellsten CAGR von 8,7 % bezeugen, das von steigendem Verbraucherkomfort mit digitalem Versicherungskauf, wettbewerbsfähiger Preistransparenz und zunehmender Verfügbarkeit von Online-Zitaten und Politikmanagement-Plattformen angetrieben wird.
- Anwendung
Auf Basis der Anwendung wird der globale Motorversicherungsmarkt in individuell/persönlich und flotte/kommerzielle Segmente unterteilt. Das individuelle/persönliche Segment dominierte den Markt mit einem Anteil von 71,86% im Jahr 2025 aufgrund des enormen Ausmaßes privater Personenkraftwagen, die eine obligatorische und freiwillige Versicherungsdeckung auf globalen Märkten erfordern. die weit verbreitete private Fahrzeugbesitzbasis verstärkt weiterhin die führende Position dieses Segments.
Das Segment Flotte/Handel wird von 2026 bis 2033 am schnellsten CAGR von 6,9 % bezeugt, das von steigender Nutzfahrzeug-Flottenerweiterung angetrieben wird und die wachsende E-Commerce-Logistik und Lieferdienstleistungen unterstützt, die eine umfassende Flottenversicherung erfordern.
- Mit Premium-Typ
Auf Basis des Premium-Typs wird der globale Motorversicherungsmarkt in nutzungsbasierte Versicherung/Telematik-basierte und traditionelle Festprämie segmentiert. Das traditionelle Festprämiensegment dominierte den Markt mit einem Anteil von 81,37 % im Jahr 2025 aufgrund seiner anhaltenden weit verbreiteten Verwendung in der Mehrzahl der globalen Kfz-Versicherungspolitiken, die noch nicht auf telematikbasierte Preismodelle überstiegen wurden. die etablierten Underwriting-Praktiken und die breite Vertrautheit der Verbraucher unterstützen weiterhin eine starke Nachfrage nach traditionellen Premium-Strukturen.
Das nutzungsbasierte Versicherungs-/Telematik-basierte Segment wird erwartet, dass die schnellsten CAGR von 11,4% von 2026 bis 2033, angetrieben durch schnelle Verbraucher und Versicherer Annahme von vernetzten Fahrzeugdaten für personalisierte, verhaltensbasierte Premium-Preise, die nachweislich sicherer Fahrgewohnheiten belohnt.
Welche Region hält den größten Teil des Versicherungsmarktes
- Nordamerika dominierte den Kfz-Versicherungsmarkt und entfiel auf den größten Umsatzanteil von 36,82% im Jahr 2025, unterstützt durch hohe Fahrzeugeigentumsraten, reife Versicherungsindustrie Infrastruktur und weit verbreitete Pflichtversicherungsanforderungen in allen Bundesländern und Provinzen.
- Die Region profitiert auch von einem hochentwickelten Versicherungsvertriebs-Ökosystem, direkten Online-Kanälen und Vergleichsplattformen, zusammen mit fortschrittlichen Telematik- und nutzungsbasierten Versicherungsprogrammen bei führenden Versicherern. Die anhaltende digitale Transformationsinvestition verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US-Motorversicherung Markt Insight
Der US-Kfz-Versicherungsmarkt hält den größten Anteil in Nordamerika, angetrieben durch hohe Fahrzeug-Eigentumsraten, reife Versicherungsindustrie Infrastruktur und obligatorische Haftpflichtversicherungsanforderungen in allen fünfzig Staaten. Die zunehmende Übernahme telematischer Nutzungsversicherungsprogramme und die zunehmende Verbraucherpräferenz für den direkten Online-Versicherungskauf unterstützen das Marktwachstum weiter. Darüber hinaus verstärken die fortgeführten Technologieinvestitionen von führenden Inlandsversicherern in der KI-basierten Schadensverarbeitung und Betrugserkennung die Position des Landes als der größte Markt für Kraftfahrzeugversicherung.
Kanada Autoversicherung Markt Insight
Kanadas Kfz-Versicherungsmarkt ist durch obligatorische Deckungsanforderungen, Fahrzeugbesitz, Anspruchsfrequenz und regionale regulatorische Rahmenbedingungen geprägt. Die Nachfrage wird weiterhin durch stetige Mobilität und wachsende Fahrzeugflotten unterstützt, während die Versicherer zunehmend Telematik, digitales Politikmanagement und automatisierte Schadensverarbeitung übernehmen. Elektro- und vernetzte Fahrzeuge schaffen neue unterschreibende Überlegungen zu Reparaturkosten, Batterietechnik und Fahrzeugdaten. Steigende Reparaturkosten, schwere Wetterereignisse, Betrugsrisiken und sich ändernde Provinzverordnungen beeinflussen weiterhin Prämien, Rentabilität und Marktwettbewerb.
Asien-Pazifik Motor Insurance Market Insight
Der asiatisch-pazifische Kfz-Versicherungsmarkt wird ein rasches Wachstum erwarten, das durch den rasant steigenden Fahrzeugbesitz, den Ausbau der verbindlichen Versicherungsregelungen und die wachsende Versicherungsdurchdringung in der gesamten Region verursacht wird. Die steigenden Einwegeinkommen der Mittelklasse und das wachsende Bewusstsein der Verbraucher für den Finanzschutz unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von internationalen und inländischen Versicherern, die digitale Verteilungsfähigkeiten erweitern, die Marktakzeptanz in der gesamten Region.
China Motor Insurance Market Insight
China-Kfz-Versicherungsmarkt wächst rasant, getrieben von rasant steigendem Fahrzeugeigentum, der Ausweitung der obligatorischen Versicherungsaufsicht und der zunehmenden Übernahme digitaler Versicherungsplattformen unter zunehmend tech-savvy Verbrauchern. Die zunehmende Übernahme von nutzungsbasierten Versicherungsprodukten, die vernetzte Fahrzeugdaten nutzen, erhöht die Marktnachfrage bei Inlandsversicherern deutlich. Darüber hinaus ist die steigende Elektrofahrzeugannahme, die spezialisierte Versicherungsprodukte erfordert, China als einer der am schnellsten wachsenden Märkte für die Kraftfahrzeugversicherung weltweit zu positionieren.
Japan Motor Insurance Market Insight
Japan-Kfz-Versicherungsmarkt zeugt von einem robusten Wachstum, das durch eine rasch wachsende Fahrzeugbesitz, eine strengere verbindliche Haftpflichtversicherungsdurchsetzung von Drittanbietern und ein wachsendes Verbraucherbewusstsein für umfassende Deckungsleistungen getrieben wird. Die zunehmende Übernahme digitaler Versicherungsaggregator-Plattformen unterstützt die Markterweiterung durch eine Vereinfachung des Versicherungsvergleichs und des Kaufs für Verbraucher. Darüber hinaus beschleunigen steigende Zweiräder- und Personenkraftwagenverkäufe das Marktwachstum im ganzen Land weiter.
Welche sind die Top-Unternehmen im Motorversicherungsmarkt
Die Kfz-Versicherung wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Staatlichen Bauernhof Mutual Automobil Insurance Company(US)
- GEICO (Berkshire Hathaway)(US)
- Progressive Corporation(US)
- Allstate Corporation(US)
- Allianz SE(Deutschland)
- AXA SA (Frankreich)
- Zurich Insurance Group AG (Schweiz)
- Liberty Mutual Insurance Company (USA)
- USAA (USA)
- Admiral Group plc (USA)
- Aviva plc (USA)
- Direkte Versicherungsgruppe (U.K.)
- Ping An Insurance (Group) Company of China, Ltd. (China)
- PICC Property and Casualty Company Limited (China)
- Tokio Marine Holdings, Inc. (Japan)
- MS&AD Insurance Group Holdings, Inc. (Japan)
- Sompo Holdings, Inc. (Japan)
- Bajaj Allianz General Insurance Co. Ltd. (Indien)
- ICICI Lombard General Insurance Company Limited (Indien)
- Assicurazioni Generali S.p.A. (Italien)
Was sind die neuesten Entwicklungen im Motorversicherungsmarkt
- Im September 2025 erweiterte Progressive Corporation sein nutzungsbasiertes Versicherungs-Telematikprogramm auf weitere Staaten und bietet verbesserte Premium-Rabatt-Teleser für Versicherungsnehmer, die durch die vernetzte Geräteüberwachung ein gleichbleibend sicheres Fahrverhalten zeigen.
- Im Januar 2025 startete die Allianz ein erweitertes Elektrofahrzeug-Versicherungsprodukt auf weiteren europäischen Märkten mit spezialisierter Abdeckung für den Batterieabbau und Zugang zu zertifizierten EV-Reparaturnetzwerken.
- Im November 2025 führte Ping An Insurance eine aktualisierte KI-basierte Schadensverarbeitungsplattform ein, die den Unfallschaden von eingereichten Fotos und Video automatisch beurteilen kann und die durchschnittliche Schadensabrechnungszeit für förderfähige Versicherungsnehmer erheblich reduziert.
- Im November 2024 erweiterte die Admiral Group ihre Direkt-zu-Verbraucher-Digital-Versicherungsplattform mit verbesserter Telematik-Integration, so dass neue Kunden personalisierte Angebote auf der Grundlage von Fahrverhaltensdaten von Anfang an erhalten.
- Im Juni 2023 hat ICI Lombard mit mehreren Automobil-OEM in Indien zusammengearbeitet, um gebündelte Motorversicherungsprodukte an der Stelle des Fahrzeugverkaufs anbieten zu können, was eine verbesserte Policy-Emissionseffizienz und Kundenbequemlichkeit im Vergleich zu herkömmlichen Post-Curchase-Versicherungsbeschaffung zeigt.
- Im August 2024 erweiterte AXA seine Flottenversicherungsangebote für kommerzielle Liefer- und Logistikbetreiber in ganz Europa und führte telematikbasierte Fuhrpark-Risikomanagement-Tools ein, um Geschäftskunden dabei zu unterstützen, die Unfallquoten zu reduzieren und die Versicherungskosten effizienter zu verwalten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











