



Global Native Collagen Market Segmentation, By Source (Bovine, Porcine, Marine, Geflügel und andere), Typ (Typ I, Typ II, Typ III, and Others), Anwendung (Nutraceuticals & Supplements, Biomedical & Wound Care, Cosmetics & Personal Care, Food & Beverage, and Others), Form (Powder, Liquid, and Gel & Sheets)- Industrietrends und Prognosen bis 2033
Was ist die Native Collagen Market Size und Growth Rate
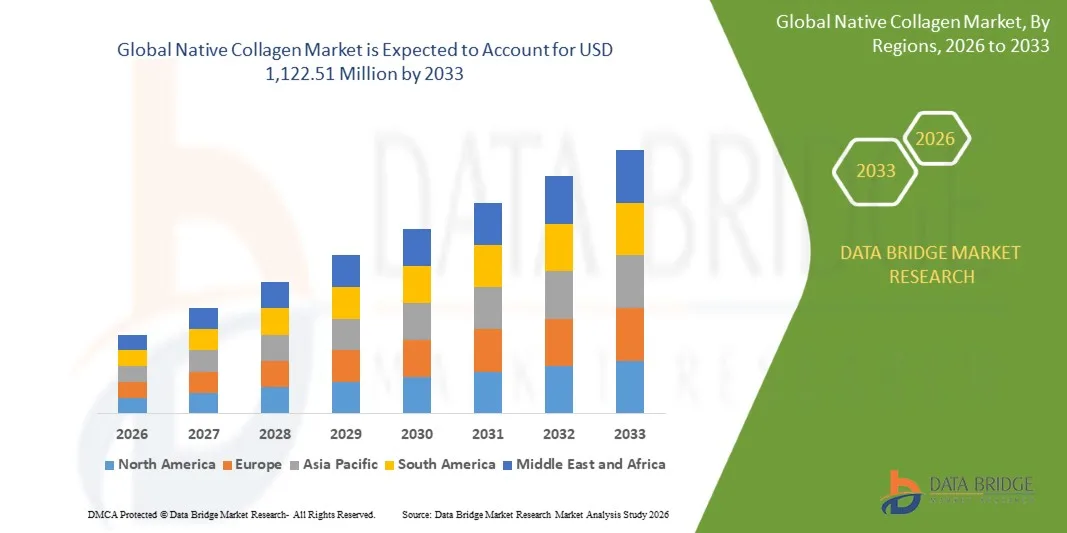
- Nach der Data Bridge Market Research Analyse wurde der heimische Kollagenmarkt auf820,21 Mio. USD im Jahr 2025und wird zu erreichen1,122,51 Mio. USD bis 2033, in einemCAGR von 4,00% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch die steigende Nachfrage nach gemeinsamen Gesundheitsergänzungen, die zunehmende Nutzung von intaktem Kollagen in Wund- und Regenerativen Produkten und die Erweiterung von Anwendungen in funktionellen Lebensmitteln, Getränken und Kosmetika getrieben wird.
- Die zunehmende Umstellung auf präventive gemeinsame Versorgung, saubere Ernährung und biobasierte medizinische Materialien, kombiniert mit wachsendem Verbraucherbewusstsein von Kollagen als Strukturprotein, unterstützt die Marktakzeptanz. Natives Kollagen wird über Nahrungsergänzungsmittel, funktionelle Getränke, Hautpflege und Gewebereparaturprodukte positioniert, bietet Herstellern mehr Funktionalität aus nativem Kollagen, Kollagen und Gelenkgesundheit Zutaten, die die natürliche Drei-Helix-Struktur beibehalten.
Marktgröße und Prognose
- Globaler Marktwert (2025): 820,21 Mio. USD
- Voraussichtlicher Marktwert (2033): USD 1.122.51 Mio.
- Prognose CAGR (2026–2033): 4,00%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Native Collagen Market
- Nordamerika dominierte den heimischen Kollagenmarkt mit dem größten Umsatzanteil von 35,60% im Jahr 2025, unterstützt von einer großen Nahrungsergänzungsindustrie, einem starken gemeinsamen Gesundheitsbewusstsein und etablierten Biomedizinischen und Wundpflegeherstellern.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5.40% von 2026 bis 2033 sein, die von einer alternden Bevölkerung, steigenden Beauty-und Wellness-Ausgaben und der Erweiterung von funktionellen Nahrungsmittel- und Ergänzungsindustrien betrieben wird.
- Das Rindersegment führte den Markt mit einem Anteil von 47,30% in 2025, angetrieben durch große Rohstoffverfügbarkeit, etablierte Verarbeitung und breite Verwendung in Ergänzungen und Medizinprodukten.
- Meereskollagen ist die am schnellsten wachsende Quelle, die eine CAGR von 5.80% zu registrieren prognostiziert, was die steigende Nachfrage nach peskatarischen, halbfreundlichen und risikoarmen Alternativen zu Landtierquellen widerspiegelt.
- Das Segment Typ I dominierte die Typ-Kategorie mit einem Umsatzanteil von 52,60% in 2025, geführt von seiner Fülle in Haut, Sehnen und Knochen.
- Nutraceuticals & Nahrungsergänzungsmittel entfielen auf 38,40 % des Marktanteils im Jahr 2025, bevorzugt für gemeinsame Gesundheit, Mobilität und gesunde Alterungsprodukte.
- Das Segment Biomedizinische & Wundpflege ist die am schnellsten wachsende Anwendung, mit einem CAGR von 6,10%, angetrieben durch regenerative Medizin, Wundauflagen und Gewebe Engineering-Produkte.
Report Scope und Native Collagen Market Segmentation
|
Attribute |
Native Collagen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Native Collagen Market
- Natives Kollagen bewegt sich zunehmend über Kapseln hinaus in funktionelle Lebensmittel, Getränke und Begleittierprodukte, kombiniert klinisch untersuchte niedrige Dosen, intakte Drei-Helix-Struktur und sauber-label Positionierung für Gelenk- und Mobilitätsunterstützung.
- Zum Beispiel haben Bioiberica und Lactalis Spanien im Januar 2026 eine strategische Partnerschaft eingegangen, um Spaniens erstes mit dem einheimischen Typ II Kollagen angereichertes Milchgetränk Collavant n2 zu vermarkten, das die Verschiebung des nativen Kollagens in alltägliche Lebensmittel- und Getränkeformate und das wachsende Interesse der Milchunternehmen an der gemeinsamen Ernährung im Gesundheitswesen zeigt.
- Ingredient-Lieferanten erweitern die Beweisbasis und das Spektrum der Quellen, da Marken nach Geflügelsternum, Rindern und marinen nativen Kollagen mit dokumentierter Reinheit, konsistentem Proteingehalt und rückverfolgbarer Beschaffung suchen.
- Marken zielen zunehmend auf jüngere und aktive Verbraucher ab, da Käufer gemeinsame gesundheitliche Zutaten auf klinische Beweise, Dosisgröße, Geschmack in Getränken und Kompatibilität mit anderen Nährstoffen wie Vitamin C und Omega-3 vergleichen.
- So treibt das UC-II undenaturierte Typ II Kollagen im Juli 2026 laut Lonza Capsugel nach wie vor Innovationen in neue Formate und Anwendungen, einschließlich des schnell wachsenden Begleittiersegments, mit einer UC-FLEX-Pesttierfuttermischung, die auf der Interzoo 2026 lanciert und natives Kollagen in die Tierernährung erweitert.
- Da die klinische Forschung, neue Lieferformate, Tiernahrung und Lebensmittel- und Getränkeinnovation weiter voranschreiten, wird natives Kollagen voraussichtlich über traditionelle Ergänzungen hinaus in alltägliche funktionelle Lebensmittel, regenerative Medizin und personalisierte Ernährung erweitern.
Was sind die Haupttreiber des Native Collagen Market
- Das rasante Wachstum der alternden Bevölkerung und die steigende Prävalenz von Gelenkbeschwerden haben die Nachfrage nach evidenzunterstützten Inhaltsstoffen deutlich erhöht, die Mobilität, Knorpelgesundheit und aktive Lebensstile unterstützen.
- So wird im Juli 2026 laut Lonza Capsugel sein UC-II undenaturiertes Collagen vom Typ II von mehr als 20 Studien, darunter 11 klinische Studien, unterstützt und ist der am meisten erforschte Marken- undenaturierte Collagenzutat Typ II, der das Vertrauen bei Ergänzungsformulierern unterstützt und neue Produkteinführungen in gemeinsamen Gesundheitskategorien fördert.
- Beilagenmarken, Lebensmittelhersteller, Medizinproduktehersteller und Kosmetikunternehmen übernehmen natives Kollagen, um strukturelle Vorteile zu erzielen, die Produktdifferenzierung zu verbessern und die Verbrauchernachfrage nach natürlichen, minimal verarbeiteten Zutaten zu erfüllen.
- Zum Beispiel, im März 2026, nach Nutrition Journal, eine randomisierte, doppelblind, placebo-kontrollierte Studie bewertet native ungesättigte Typ II Kollagen bei 40 mg pro Tag für 180 Tage in gesunden Freiwilligen mit aktivitätsbedingten Gelenkbeschwerden, Hinzufügen der klinischen Beweise für die Zutat.
- Mit Distributoren, Zutat-Lieferanten und Marken, die gemeinsame Gesundheits-Portfolios und Tierernährungsbereiche erweitern, kann natives Kollagen breitere Sichtbarkeit, Test und wiederholte Einkäufe über Ergänzungen, Lebensmittel und Gesundheits-Kanäle.
Welche Faktoren erschweren das Wachstum des Native Collagen Markets
- Natives Kollagen erfordert spezialisierte Extraktions-, Reinigungs- und Verarbeitungstechniken, um seine natürliche molekulare Struktur zu erhalten, die Herstellungskosten zu erhöhen und die Annahme von preisempfindlichen Herstellern zu begrenzen.
- Hydrolysierte Kollagenpeptide bieten bessere Löslichkeit, einfachere Formulierung und breitere Eignung für Getränke und Nahrungsergänzungsmittel, anspruchsvolle native Kollagen-Adoption in Massenmarktanwendungen.
- So hat Bioiberica im Februar 2025 mit Stauber zusammengearbeitet, um die Verteilung seiner Markenbestandteile, einschließlich Collavant n2, in den USA zu erweitern. Obwohl dies den Marktzugang für natives Typ II Collagen unterstützt, bleibt der Wettbewerb aus alternativen Kollagenformaten eine Herausforderung für eine breitere Übernahme.
- Inkonsistente klinische Ergebnisse über Kollagentypen, Formulierungen und Dosierungen können das Vertrauen in bestimmte gesundheitliche Vorteile einschränken und es den Herstellern schwer machen, Produktansprüche zu belegen.
- Die Abhängigkeit von Rindern, Schweinen, Geflügel und Meeresquellen schafft Herausforderungen im Zusammenhang mit Rückverfolgbarkeit, rohstofflicher Konsistenz, religiösen Ernährungsanforderungen und Verbraucherakzeptanz.
- Die Erhaltung der strukturellen Integrität, Reinheit, Konsistenz der Charge und der Rückverfolgbarkeit der Quelle erfordert strenge Qualitätskontrollen. Compliance-Kosten und Einschränkungen von zulässigen Gesundheitsansprüchen können die Markterweiterung, insbesondere für kleinere Hersteller, weiter herausfordern.
Wie wird der Native Collagen Market segmentiert
Der native Kollagenmarkt wird auf Basis von Quelle, Art, Anwendung und Form segmentiert.
- Quelle
Auf Basis der Quelle wird der heimische Kollagenmarkt in Rinder, Schweine, Meer, Geflügel und andere segmentiert. Das Rindersegment dominierte den Markt mit 47,30% Anteil in 2025, unterstützt durch große Rohstoffverfügbarkeit, etablierte Verarbeitungsinfrastruktur und breite Verwendung in Ergänzungen, Medizinprodukten und Kosmetika. Häute, Sehnen und Knochen bieten eine gleichbleibende Versorgung von Typ I Kollagen. Hersteller können die Ausgabe effizient skalieren und unterschiedliche Spezifikationen erfüllen. Gegründete Qualitätsstandards und langfristige Kundenbeziehungen stärken die Nachfrage. Strict Sourcing-Kontrollen und Rückverfolgbarkeitsprogramme unterstützen auch das Vertrauen zwischen regulierten Käufern und der weiteren Führung des Segments.
Das maritime Segment wird das schnellste Wachstum bei einem CAGR von 5,80% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach peskatarian, halal-freundlich, und risikoarme Alternativen zu Landtierquellen. Fischhaut und Skalen bieten Typ I Kollagen mit hoher Bioverfügbarkeit. Die Verwendung von Fischereierzeugnissen unterstützt Nachhaltigkeitsansprüche. Kosmetik-, Wundpflege- und Ergänzungsmarken erweitern marine Produktlinien. Verbesserungen bei der Extraktion bei niedrigen Temperaturen sind die Erhaltung der nativen Struktur, während die Prämienpreise durch eine saubere Kennzeichnung Positionierung und das wachsende Interesse der Verbraucher an ozeanvergebenen Inhaltsstoffen unterstützt werden. Investitionen in die Verwertung von Abfällen in der Fischverarbeitung und zertifizierte nachhaltige Fischerei tragen ebenfalls zur sicheren Versorgung bei.
- Typ
Auf Basis des Typs wird der native Kollagenmarkt in Typ I, Typ II, Typ III und andere segmentiert. Das Segment Typ I dominierte den Markt mit 52,60% Anteil im Jahr 2025, unterstützt durch seine Fülle an Haut, Sehnen und Knochen und seine breite Verwendung in medizinischen, kosmetischen und Ernährungsprodukten. Typ I bildet starke Fasern, die Struktur für Wundauflagen, Gerüste und Hautpflege bieten. Gegründete Extraktionsverfahren und große Rohstoffversorgungen unterstützen die stetige Produktion. Das Segment profitiert auch von jahrzehntelanger Forschung und regulatorischer Vertrautheit. Seine Vielseitigkeit in allen Branchen stärkt weiterhin seine Führung, und breite Lieferantenverfügbarkeit hilft, die Preise wettbewerbsfähig zu halten.
Das Segment Typ II soll das schnellste Wachstum bei einer CAGR von 5,70% von 2026 bis 2033 registrieren, die durch eine starke Nachfrage nach ungesättigten Typ II Kollagen in gemeinsamen Gesundheitsergänzungen getrieben wird. Abgeleitet vor allem von Hühnersternum Knorpel, wird es bei niedrigen täglichen Dosen von etwa 40 mg verwendet. Klinische Studien auf Kniekomfort und Flexibilität unterstützen das Wachstum der Kategorie. Neue Formate wie Getränke und Heimtierfutter schaffen zusätzliche Möglichkeiten. Strategische Partnerschaften und Vertriebsvereinbarungen erweitern den Zugang, während jüngere aktive Verbraucher die Kundenbasis erweitern. Markeninhaber nutzen auch Patente und Markenzutaten, um ihre Position zu schützen.
- Anwendung
Auf der Grundlage der Anwendung wird der native Kollagenmarkt in nutraceuticals & Nahrungsergänzungsmittel, biomedizinische & Wundpflege, Kosmetik & persönliche Versorgung, Lebensmittel & Getränke und andere segmentiert. Das Segment Nutraceuticals & Nahrungsergänzungsmittel dominierte die Anwendungskategorie mit 38,40% Anteil im Jahr 2025, unterstützt durch das Interesse der Verbraucher an gemeinsame Gesundheit, Mobilität und gesunde Alterung. Kapseln, Tabletten und Pulver liefern niedrige Dosen von intaktem Kollagen. Marken markieren klinische Studien, patentierte Zutaten und saubere Etiketten. Die etablierte Distribution durch Apotheken, Fachhändler und Online-Plattformen verstärkt weiterhin die Führung dieses Segments und unterstützt den Wiederverkauf. Steigende Sportbeteiligung und gesunde Alterungstrends erhöhen weitere Dynamik.
Das Segment Biomedizinische und Wundpflege wird das schnellste Wachstum bei einem CAGR von 6,10% von 2026 bis 2033, angetrieben durch zunehmende Verwendung von nativem Kollagen in Wundauflagen, Gewebegerüsten und regenerativer Medizin, registrieren. Intact Triple-Helix Kollagen unterstützt Zellaufsatz und Gewebereparatur. Alternde Populationen und chronische Wunden erhöhen die Nachfrage nach fortgeschrittenen Dressings. Medizingerätehersteller schätzen gleichbleibende Reinheit und Biokompatibilität. Regulatorische Anforderungen und Qualitätsstandards bleiben wichtig, und Partnerschaften zwischen Lieferanten und Geräteunternehmen unterstützen neue Produktentwicklung. Das Wachstum in zahnärztlichen, orthopädischen und brennenden Anwendungen schafft zusätzliche Möglichkeiten für Lieferanten von medizinisch-gradigen Kollagen.
- nach Form
Auf der Grundlage der Form wird der native Kollagenmarkt in Pulver, Flüssigkeit und Gel & Blätter segmentiert. Das Pulversegment dominierte den Markt mit 61,20% Anteil in 2025, unterstützt durch einfache Lagerung, lange Haltbarkeit und Kompatibilität mit Kapseln, Tabletten und Lebensmittelzubereitungen. Pulver ermöglichen eine genaue Dosierung und einfachen Transport. Hersteller können sie mit anderen Nährstoffen und Hilfsstoffen vermischen. Die etablierten Produktionslinien und die breite Lieferantenverfügbarkeit verstärken weiterhin die Führung dieses Segments, während die gefrier- und schonende Verarbeitung die native Struktur beibehalten. Geringere Logistikkosten im Vergleich zu Flüssigkeiten unterstützen auch die Übernahme von globalen Marken und Vertragsherstellern.
Das Liquid-Segment soll das schnellste Wachstum bei einem CAGR von 5,50% von 2026 bis 2033 registrieren, angetrieben durch die Nachfrage nach getränkenfertigen Aufnahmen, funktionellen Getränken und topischen Serums. Flüssige Formate bieten Komfort und Appell an Verbraucher, die lieber nicht Kapseln nehmen. Formulatoren arbeiten an Stabilität, Geschmack und Klarheit für Getränke. Hautpflege Marken verwenden flüssiges natives Kollagen in Seren und Ampullen. Fortschritte bei der Stabilisierung und Verpackung verbessern die Haltbarkeit und den wachsenden Einsatz in Milch- und Pflanzengetränken. Kaltkettige Handhabungs- und Konservierungssysteme bleiben wichtige Überlegungen zum langfristigen Wachstum.
Welche Region hält den größten Teil des Native Collagen Market
- Nordamerika dominierte den heimischen Kollagenmarkt mit dem größten Umsatzanteil von 35,60% im Jahr 2025, unterstützt von einer großen Nahrungsergänzungsindustrie, einem starken gemeinsamen Gesundheitsbewusstsein und etablierten Biomedizinischen und Wundpflegeherstellern.
- Die Region profitiert auch von starkem Verbraucherbewusstsein für die gemeinsame Gesundheit, ein reifes Ergänzungs-Händlernetzwerk und das Vorhandensein von führenden biomedizinischen, nutraceutical und Zutat-Unternehmen. Die zunehmende Nachfrage nach klinisch untersuchten Inhaltsstoffen und Begleittiernahrung sowie aktiven klinischen Forschungsprogrammen verstärkt weiterhin die Position Nordamerikas auf dem Weltmarkt.
US Native Collagen Market Insight
Der US-amerikanische native Kollagenmarkt zeigt ein stetiges Wachstum aufgrund einer großen Nahrungsergänzungsindustrie, einer alternden Bevölkerung und einer starken Nachfrage nach gemeinsamen Gesundheits- und Schönheitsprodukten. Die gut ausgebauten Einzelhandels- und E-Commerce-Kanäle des Landes sowie die aktiven Forschungen und klinischen Studien treiben die Nachfrage nach ungesättigten und nativen Collagen-Zutaten. Darüber hinaus beschleunigt die zunehmende Verwendung in der Tierernährung, Wundpflegeprodukten und funktionellen Getränken zusammen mit Investitionen in die Wirkstoffverteilung die Akzeptanz in Verbraucher- und medizinischen Anwendungen.
Kanada Native Collagen Market Insight
Der Kanada native Kollagenmarkt wird durch die wachsende Nachfrage nach Premium-Gesundheitsergänzungen, Gelenk-Gesundheits-Produkten, medizinischen Biomaterialien und regenerativen Medizinanwendungen angetrieben. Das zunehmende Interesse der Verbraucher an gesunder Alterung und Mobilität unterstützt die kollagenbasierte Produktentwicklung. Kanadas etablierte Lebensmittel- und Naturgesundheitsprodukte bieten Möglichkeiten zur Markterweiterung. Allerdings können hohe Produktionskosten, Abhängigkeit von tierischen Rohstoffen, regulatorischen Anforderungen und Konkurrenz von hydrolysierten Kollagenpeptiden das Wachstum behindern. Investitionen in Produktinnovation, Qualitätssicherung und nachhaltige Beschaffung könnten die künftige Marktentwicklung unterstützen.
Asien-Pazifik Native Collagen Market Insight
Der asiatisch-pazifische native Kollagenmarkt wird erwartet, dass er ein schnelles Wachstum erlebt, das von einer alternden Bevölkerung, steigenden Schönheits- und Wellnessausgaben und erweiterte Nahrungs- und Nahrungsindustrie in Ländern wie China, Indien und Japan angetrieben wird. Das wachsende Interesse der Verbraucher an der Haut und der gemeinsamen Gesundheit sowie eine starke Fisch- und Viehversorgung unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen das E-Commerce-Wachstum der Region, die lokale Produktionskapazität und steigende Investitionen im Gesundheitswesen die Verfügbarkeit und Nachfrage nach nativem Kollagen.
Japan Native Collagen Market Insight
Der japanische heimische Kollagenmarkt erlebt durch starke Schönheits- und Wellnesskultur, fortgeschrittene Biomaterialien-Forschung und eine schnell alternde Gesellschaft ein konsequentes Wachstum. Verbraucher, Ergänzungsmarken und medizinische Unternehmen nehmen zunehmend Kollagenprodukte für Haut-, Gelenk- und Gewebereparaturanwendungen an. Darüber hinaus trägt die starke Nachfrage nach hochwertigen Inhaltsstoffen, Innovation in funktionalen Lebensmitteln und etablierten Kollagenproduzenten zu einem Marktwachstum in Japan bei.
China Native Collagen Markt Insight
Der China native Kollagenmarkt wächst rasant, angetrieben durch steigende Konsumausgaben für Schönheit und Gesundheit, Erweiterung der nutraceutischen Produktion und wachsende biomedizinische Geräteproduktion. Der wachsende Online-Einzelhandel und der soziale Handel erhöhen die Nachfrage des Marktes deutlich. Darüber hinaus stellen starke heimische Kollagenproduzenten, staatliche Unterstützung für Biomaterialien, steigendes Interesse an Meeres- und Rinderkollagen und eine expandierende Mittelklasse China als Schlüsselwachstumsmarkt über Asien-Pazifik.
Welche sind die Top-Unternehmen im Native Collagen Markt
Die einheimische Kollagenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Lonza Group AG(Schweiz)
- Bioiberica S.A.U.(Spanien)
- GELITA AG(Deutschland)
- Darling Ingredients Inc. (Rousselot)(US)
- Nitta Gelatin Inc.(Japan)
- Weishardt Holding SA (Frankreich)
- PB Leiner (Tessenderlo Group NV) (Belgien)
- LAPI GELATINE S.p.A. (Italien)
- Collagen Solutions Plc (USA)
- Symatese (Frankreich)
- Advanced BioMatrix, Inc. (USA)
- Human BioSciences (USA)
- Viscofan S.A. (Spain)
- Vital Proteins LLC (US)
- Merck KGaA (Deutschland)
- BioCell Technology, LLC (USA)
- Synkol (Polen)
- Titan Biotech Ltd. (Indien)
- Collagen Matrix, Inc. (USA)
- ITALGELATINE S.p.A. (Italien)
Was sind die neuesten Entwicklungen im Native Collagen Market
- Im Juli 2026 markierte Lonza Capsugel 25 Jahre seines UC-II undenaturierten Typs II Kollagen und betonte die Expansion in neue Formate und Anwendungen, einschließlich des schnell wachsenden Begleittiersegments. Das Unternehmen plante auch, UC-FLEX, eine Tiernahrung Mischung aus UC-II mit Calciumcarbonat, auf der Interzoo 2026, zu starten und bemerkte wachsende Interesse bei jüngeren Verbrauchern.
- Im März 2026 unterzeichnete Lone Star Funds eine Vereinbarung zum Erwerb der Division Capsules & Health Ingredients von Lonza, die UC-II Typ II Collagen Produkte umfasst. Die Transaktion soll dem Unternehmen einen speziellen Fokus auf nutraceutical und gesundheitsförderndes Wachstum geben und ein starkes Investoreninteresse an gemeinsamen gesundheitlichen Inhaltsstoffen widerspiegeln und gleichzeitig die Kontinuität für Kunden, Partner und Mitarbeiter unterstützen.
- Im Januar 2026 haben Bioiberica und Lactalis Spanien eine strategische Partnerschaft eingegangen, um Spaniens erstes mit dem einheimischen Typ II Kollagen angereichertes Milchgetränk Collavant n2 zu vermarkten. Die Zusammenarbeit bringt klinisch validiertes natives Kollagen in die Mainstream-Milchindustrie und unterstützt die Erweiterung der gemeinsamen Gesundheit Ernährung über Kapseln hinaus, um Verbraucher zu erreichen, die Lebensmittel-basierte Formate und tägliche Routinen bevorzugen.
- Im Dezember 2025 erwarb Greenvit eine Mehrheitsbeteiligung an Synkol, einem polnischen Hersteller von Typ II Hühnersternalkollagen, um sein gemeinsames Gesundheitsproduktportfolio zu erweitern. Die Investition stärkt das Angebot von nativem Typ II Kollagen und unterstützt die wachsende Nachfrage von Ergänzungs- und Funktions-Lebensmittel-Marken in Europa und verbessert die Kontrolle über die Rohstoffbeschaffung und Qualität.
- Im Oktober 2025 kündigten Caldic North America und Lonza Capsugel eine exklusive nordamerikanische Vertriebspartnerschaft für UC-II undenatured Typ II Kollagen an. Die Vereinbarung zielt darauf ab, die Vermarktung des gemeinsamen Gesundheitszutats auf Ergänzungs-, Nahrungs- und Heimtieranwendungen zu erweitern und die technische Unterstützung für Formulierungs- und Regionalkunden zu verbessern.
- Im Mai 2025 kündigte Darling Ingredients Inc. eine strategische Partnerschaft mit der Tessenderlo Gruppe an, um ihre Kollagen- und Gelatineunternehmen, Rousselot und PB Leiner, zu einem geplanten Joint Venture namens Nextida zu kombinieren, um ihre Möglichkeiten zur Skalen- und Produktentwicklung in kollagenbasierten Gesundheits-, Ernährungs- und Wellnessmärkten zu stärken.
- Im Oktober 2024 kündigte RTI Surgical eine Vereinbarung an, Collagen Solutions zu erwerben, seine medizinisch-gradigen Kollagen-Fähigkeiten zu erweitern und sein Portfolio für Herz-, Kieferorthopädie-, Sportmedizin- und Regenerative Medizinanwendungen zu stärken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











