



Marktsegmentierung für nadelfreie Blutentnahmegeräte weltweit nach Produkttyp (Handgeräte und tragbare Geräte), Technologieart (Venenpunktion und berührungsbasierte Technologie), Endnutzer (Krankenhäuser, Forschungseinrichtungen, Diagnosezentren, Privatkliniken und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Needle Free Blood Drawing Devices Marktgröße und Wachstumsrate
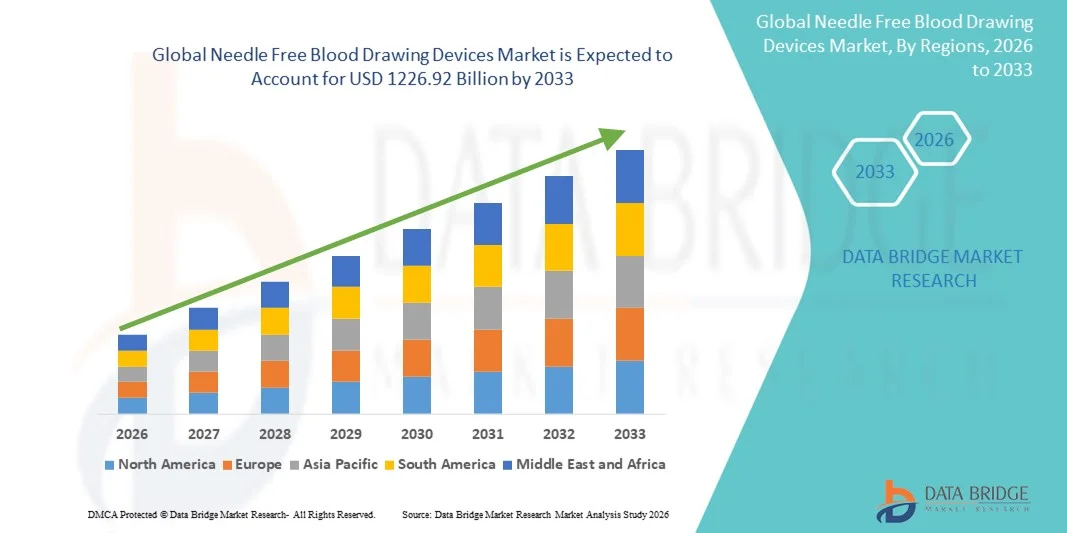
- Wie pro Data Bridge Market Research Analysis wurde die weltweite Freie Blutentnahmegeräte Marktgröße bewertet576,55 Milliarden USD in 2025und wird voraussichtlich erreichen1226,92 Milliarden USD bis 2033, beiCAGR von 9,90%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Nachfrage nach minimalinvasiven und schmerzlosen Blutentnahmemethoden, die durch steigendes Patientenbewusstsein, die Notwendigkeit einer verbesserten Einhaltung der chronischen Krankheitsüberwachung und das Wachstum des Wachstums verursacht werden, gefördert.Diagnosetestsüber Krankenhäuser, Kliniken und Labore
- Darüber hinaus beschleunigen Fortschritte in der nadelfreien Technologie, einschließlich Strahlinjektoren und vakuumgestützte Blutentnahmesysteme, zusammen mit dem Fokus auf die Reduzierung von Nadel-Stiftverletzungen und Biohazard-Risiken, die Aufnahme von Needle Free Blood Drawing Devices-Lösungen, wodurch das Gesamtwachstum des Marktes deutlich erhöht wird.
Was sind die großen Takeaways von Needle Free Blood Drawing Device Market
- Needle Free Blood Drawing Devices, einschließlich Jet Injektoren und vakuumgestützte Sammlungssysteme, sind in der modernen Gesundheitsversorgung aufgrund ihrer Fähigkeit, eine schmerzlose, sichere und schnelle Blutentnahme zu ermöglichen, Nadel-Stick Verletzungen zu reduzieren und die Patienten Compliance in Krankenhäusern, Kliniken und diagnostischen Labors zu verbessern
- Die eskalierende Nachfrage nach unnötigen Blutzeichnungsgeräten wird in erster Linie durch das zunehmende Bewusstsein für den Patientenkomfort, die Erhöhung der chronischen Krankheitstests und die zunehmende Adoption in punkt- und großdiagnostischen Einstellungen sowie technologische Fortschritte, die die Genauigkeit, Sicherheit und Benutzerfreundlichkeit verbessern
- Nordamerika dominierte den Markt für nadelfreie Blutentnahmegeräte mit dem größten Umsatzanteil von etwa 38,6% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Übernahme innovativer medizinischer Geräte, starke FuE-Präsenz und ein etabliertes Netzwerk von Krankenhäusern, Diagnosezentren und Forschungslabors in den USA.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Markt für nadelfreie Blutentnahmegeräte während der Prognosezeit sein, mit einem geschätzten CAGR von 8,1%, angetrieben durch die Erhöhung der Gesundheitsausgaben, die Ausweitung der Krankenhausnetze, das zunehmende Bewusstsein für nadelfreie Technologien und die wachsende Adoption in Schwellenländern wie China und Indien
- Das Segment der venepuncture-Geräte dominierte den Markt mit einem Umsatzanteil von ca. 62 % im Jahr 2025, der durch ihre hohe Genauigkeit, Zuverlässigkeit und Kompatibilität mit Standard-Laborgeräten angetrieben wird
Report Scope und Needle Free Blood Drawing Devices Marktsegmentierung
|
Attribute |
Nadelfreie Blutzeichnung Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
• Paxman Kühler (U.K.) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die großen Takeaways von Needle Free Blood Drawing Devices Market
Wachsende Annahme von minimal-invasiven und schmerzfreien Sampling Technologien
- Ein bedeutender und beschleunigender Trend im weltweiten nadelfreien Blutentnahmegerätmarkt ist die zunehmende Übernahme minimalinvasiver und schmerzfreier Blutentnahmelösungen. Diese Geräte sind entwickelt, um den Patientenkomfort zu verbessern, die Angst im Zusammenhang mit der Nadelnutzung zu reduzieren und das Risiko von Komplikationen bei der Probenahme zu minimieren
- Zum Beispiel implementieren Krankenhäuser, Diagnosezentren und Heimpflege-Anbieter in Europa und Nordamerika zunehmend nadelfreie Blutentnahmelösungen, insbesondere für pädiatrische, geriatrische und nadelphobe Patienten, um die Patientenkonformität und -zufriedenheit zu verbessern
- Healthcare-Einrichtungen integrieren diese Geräte in Routinediagnostik-Workflows, ermöglichen eine schnellere Blutentnahme, reduzieren das Risiko von Nadelstichverletzungen unter medizinischem Personal und senken Kreuzkontaminationsrisiken
- Der Trend wird auch von der steigenden Nachfrage nach tragbaren und benutzerfreundlichen Geräten, die für die ambulante Überwachung, Heimpflege und Telemedizin-Anwendungen geeignet sind, angetrieben.
- Global erhöht die zunehmende Betonung auf patientenzentrierte Gesundheitsversorgung, Infektionskontrolle und Krankenhaus-benötigte Infektionsprävention die Einführung nadelfreier Blutentnahmetechnologien, wodurch sie integraler Bestandteil der modernen Gesundheitsversorgung sind.
Nadelfreie Blutzeichnungsgeräte Marktdynamik
Fahrer
steigende Nachfrage nach sicheren, effizienten und patientenfreundlichen Blutproben
- Der zunehmende Fokus auf Patientensicherheit, betriebliche Effizienz und Infektionsprävention ist ein wichtiger Treiber für den globalen Needle Free Blood Drawing Devices Markt. Diese Geräte reduzieren das Risiko von medizinisch-assoziierten Infektionen und Berufsgefahren und bieten eine sichere Alternative zu traditionellen Nadeln und Spritze
- Zum Beispiel, im Jahr 2024, ein führender nordamerikanischer Gesundheitsdienstleister implementierte nadelfreie Blutentnahmegeräte in mehreren Kliniken, um Häufigkeiten von Nadelstichverletzungen zu reduzieren und die Patientensicherheit bei der routinemäßigen Blutentnahme zu verbessern
- Strenge regulatorische Rahmenbedingungen in den USA, Europa und Teilen Asiens betonen die Verringerung der Berufsgefahren und die Förderung sicherer medizinischer Praktiken, die Gesundheitsanbieter ermutigen, nadelfreie Lösungen zu übernehmen
- Die zunehmende Prävalenz von chronischen Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Krebs, die eine häufige Blutüberwachung erfordern, stellt zudem eine starke Nachfrage nach schmerzfreien, effizienten und komfortablen Blutentnahmetechnologien dar.
- Die Annahme dieser Geräte in Punkt-of-care-Tests, ambulanten Diensten und der Heimgesundheit unterstützt weltweit präventive Pflegeinitiativen, verbessert die Patientenkonformität und ermöglicht eine bessere Überwachung der Gesundheitsbedingungen in abgelegenen oder unterbewahrten Regionen
Zurückhaltung/Challenge
Hohe Kosten und begrenzte Aufmerksamkeit unter den Gesundheitsdienstleistern
- Trotz der klaren Vorteile bleiben die relativ hohen Kosten für fortgeschrittene nadelfreie Blutentnahmesysteme, vor allem für kleine Kliniken, diagnostische Zentren und Gesundheitsdienstleister in Entwicklungsregionen, eine erhebliche Zurückhaltung. Hohe anfängliche Investitions- und Wartungskosten können die weit verbreitete Annahme dieser Geräte begrenzen
- Zum Beispiel haben einige Labors in Lateinamerika und Südostasien aufgrund von Budgetzwängen und den höheren Kosten im Vergleich zu konventionellen Spritzen und Venipuncture-Methoden Verzögerungen bei der Umsetzung von nadelfreien Blutentnahmelösungen gemeldet.
- Eine begrenzte Sensibilisierung und unzureichende Schulung des Gesundheitspersonals in Bezug auf den ordnungsgemäßen Einsatz, die Wartung und die Vorteile dieser Geräte kann auch die Marktdurchdringung einschränken
- Variabilität in der Rückerstattungspolitik, fehlende einheitliche Adoptionsrichtlinien und uneinheitliche regulatorische Unterstützung in verschiedenen Ländern schaffen zusätzliche Herausforderungen für die umfassende Umsetzung
- Die Überwindung dieser Barrieren durch erschwingliche, benutzerfreundliche Gerätedesigns, professionelle Schulungsprogramme im Gesundheitswesen und Sensibilisierungskampagnen über die Patientensicherheit und die betriebliche Effizienz werden für ein nachhaltiges Wachstum im globalen nadelfreien Blutentnahmegerätmarkt von wesentlicher Bedeutung sein.
Wie wird der Needle Free Blood Drawing Devices Market segmentiert
Der Markt wird auf Basis von Typ, Technologietyp und Endnutzern segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Needle Free Blood Drawing Devices-Markt in Handgeräte und tragbare Geräte segmentiert. Das Segment Handgeräte dominierte 2025 den größten Marktanteil von rund 57%, der von der weit verbreiteten Übernahme in Krankenhäusern, diagnostischen Zentren und Forschungslabors geprägt war. Handheld-Geräte bieten Präzision, Portabilität und einfache Handhabung, so dass Gesundheitsexperten schnelle, minimalinvasive Blutsammlung durchführen können. Ihre Kompatibilität mit verschiedenen Blutanalysesystemen, die Integration mit elektronischen Gesundheitsakten und die Fähigkeit, Patientenbeschwerden zu reduzieren, treiben ihre Präferenz. Die starke Präsenz des Segments in entwickelten Regionen, insbesondere Nordamerika und Europa, trägt zu einer hohen Umsatzgeneration bei. Laufende Produktinnovationen mit Fokus auf ergonomisches Design, schnellere Probensammlung und erweiterte Sicherheitsfunktionen unterstützen die Dominanz. Schulungsprogramme und Sensibilisierungsinitiativen von Herstellern verbessern die Akzeptanz von Gesundheitsexperten. Die steigende Nachfrage nach Point-of-Care Diagnostik, Heimgesundheitsüberwachung und routinemäßige Blutentnahme unterstützt auch das Wachstum. Regelmäßige Genehmigungen und Standardisierung von Prüfprotokollen stärken das Vertrauen in Handgeräte. Hohe Investitionen in FuE durch Marktführer in Verbindung mit starken Vertriebsnetzen sorgen für eine breite Verfügbarkeit. Krankenhäuser, diagnostische Labore und Forschungsorganisationen bevorzugen aufgrund ihrer Zuverlässigkeit und Vielseitigkeit zunehmend handgehaltene Lösungen.
Das Wearable Devices-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 205 % beobachtet wird, was durch die steigende Nachfrage nach kontinuierlichen, nicht-invasiven Blutüberwachungslösungen bedingt ist. Tragbare Geräte ermöglichen die Echtzeit-Probenerfassung und -überwachung, die Reduzierung von Krankenhausbesuchen und die Verbesserung der Patientenkonformität. Ihre Integration mit mobilen Gesundheitsanwendungen, Cloud-basierten Überwachungssystemen und Telemedizin-Plattformen erhöht die Usability. Schnelle technologische Fortschritte, Miniaturisierung und innovative Sensortechnologien tragen zur beschleunigten Adoption bei. Tragbare Geräte gewinnen besonders an Traktion im chronischen Krankheitsmanagement, der personalisierten Gesundheitsversorgung und der Pflege. Steigendes Bewusstsein für minimalinvasive Techniken und Patientenkomfort fördert das Wachstum. Die zunehmende Adoption in Schwellenländern durch steigende Einwegeinkommen und die Digitalisierung der Gesundheitsversorgung unterstützt die Expansion. Die Hersteller investieren stark in Produktentwicklung, regulatorische Genehmigungen und strategische Partnerschaften. Die Integration mit elektronischen Gesundheitsaufzeichnungen und AI-getriebener Analytik verbessert die Wertschöpfung. Die Erweiterung der Anwendungen für Fitness und Wellness-Monitoring schafft zusätzliche Marktchancen. Krankenversicherungs-Rückerstattungsprogramme und Regierungsinitiativen in präventive Gesundheitsversorgung Antriebs Adoption. Insgesamt entstehen verschleißfähige Geräte als schnell wachsendes Segment mit immensem Potenzial in klinischen und persönlichen Pflegeeinstellungen.
- Nach Technologietyp
Auf Basis des Technologietyps wird der Markt in venepuncture und touch-basierte Geräte segmentiert. Das Segment der venepuncture-Geräte dominierte den Markt mit einem Umsatzanteil von ca. 62 % im Jahr 2025, der durch ihre hohe Genauigkeit, Zuverlässigkeit und Kompatibilität mit Standard-Laborgeräten getrieben wurde. Venepuncture-basierte nadelfreie Geräte ermöglichen eine schnelle Blutentnahme für Routinetests, Diagnosen und Forschungszwecke. Krankenhäuser, diagnostische Zentren und Forschungslabore verlassen sich stark auf diese Geräte für ihre Effizienz und einfache Integration mit automatisierten Labor-Workflows. Das Segment profitiert von einer starken regulatorischen Unterstützung, klinischen Validierungsstudien und Unterstützungen von Gesundheitseinrichtungen. Kontinuierliche Innovationen mit Fokus auf Sicherheit, Schmerzreduktion und verbesserte Probenqualität verstärken ihre Dominanz. Die breite Annahme in Nordamerika und Europa trägt wesentlich zum Marktanteil bei. Die wachsende Nachfrage nach standardisierten, hochdurchsatzfähigen Blutentnahmemethoden unterstützt Umsatzwachstum. Herstellerkollaborationen mit Krankenhäusern und Laboren beschleunigen den Produkteinsatz. Schulungsprogramme und technische Unterstützung verbessern die klinische Adoption. Steigende Prävalenz von chronischen Krankheiten, präventiven Screenings und routinemäßige Labortests verlangen. Venepuncture-Geräte sehen auch die Einführung in mobile Gesundheits- und Telemedizin-Initiativen.
Das Segment berührungsbasierte Geräte wird zur Registrierung der schnellsten CAGR von ca. 19,8% von 2026 bis 2033 projiziert, die durch die Nachfrage nach minimalinvasiven, geduldig-freundlichen Lösungen in Krankenhäusern und Heimpflege-Einstellungen getrieben wird. Touch-basierte Geräte reduzieren Beschwerden und Infektionsrisiko und ermöglichen eine schnelle, präzise Blutentnahme. Die Integration mit mobilen Apps und Cloud-basierten Datenmanagementsystemen verbessert die Überwachung und Diagnoseeffizienz. Die zunehmende Verwendung in der Kinder-, Kinder- und Krankenpflege erhöht die Adoption. Technologische Fortschritte, einschließlich Sensorminiaturisierung, AI-gestützte Probenahme und automatisierte Sammlung, treiben Wachstum. Aufstrebende Märkte mit zunehmender Gesundheitsdigitalisierung bieten neue Möglichkeiten. Regulatorische Zulassungen, klinische Validierung und starke Sicherheitsprofile erhöhen die Akzeptanz. Steigende Vorliebe für tragbare berührungsbasierte Geräte in der Hausdiagnostik und präventive Gesundheitsversorgung trägt weiter bei. Die Expansion in Forschungsorganisationen und personalisierte Gesundheitsmärkte beschleunigt das Wachstum. Gesundheitsversicherer und staatliche Initiativen zur Förderung minimalinvasiver Lösungen unterstützen auch die Marktakzeptanz. Kontinuierliche FuE-Investitionen sorgen für Innovation, Zuverlässigkeit und Skalierbarkeit.
- Durch Endbenutzer
Auf der Grundlage der Endbenutzer wird der Markt in Krankenhäuser, Forschungsorganisationen, diagnostische Zentren, persönliche Kliniken und andere segmentiert. Das Segment Spitäler dominierte 2025 aufgrund des hohen Patientendurchsatzes, der Nachfrage nach genauer Diagnose und der Integration mit Labor-Workflows den größten Marktanteil von rund 48 %. Krankenhäuser übernehmen nadelfreie Geräte, um den Patientenkomfort zu verbessern, Nadelstichverletzungen zu reduzieren und die Betriebseffizienz zu verbessern. Die Verfügbarkeit von Trainingsprogrammen, robusten Lieferantennetzwerken und klinischen Validierungsstudien stärkt die Übernahme. Krankenhäuser in Nordamerika und Europa führen den Markt und nutzen fortschrittliche Blutentnahmetechnologien, um die Qualität der Patientenversorgung zu gewährleisten. Die zunehmende Betonung auf Automatisierung, standardisierte Protokolle und die Einhaltung von Gesundheitsvorschriften verstärkt die Krankenhausannahme. Kontinuierliche FuE-Investitionen in hochpräzise Geräte unterstützen die Marktherrschaft. Krankenhäuser treiben auch Umsatzwachstum durch Großaufträge und langfristige Lieferverträge. Die Adoption wird durch die Erhöhung der chronischen Krankheitsprävalenz und der routinemäßigen Labortests weiter unterstützt. Partnerschaften mit Geräteherstellern für klinikbasierte Pilotprogramme fördern die Marktdurchdringung.
Das Segment der Forschungsorganisationen wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 bezeugen, die durch die wachsende Notwendigkeit einer präzisen, effizienten und minimalinvasiven Blutentnahme in klinischen Studien, Medikamentenentdeckung und Laborforschung bedingt ist. Forschungsorganisationen übernehmen zunehmend handgehaltene und tragbare Geräte, um die Probenintegrität zu gewährleisten, die Workflow-Effizienz zu verbessern und den menschlichen Fehler zu reduzieren. Die Integration mit automatisierten Laborsystemen, Datenanalyseplattformen und elektronischen Labor-Notizbüchern verbessert die betriebliche Effizienz. Erweiterung der Biotechnologie- und Pharmaforschung in Nordamerika, Europa und Asien-Pazifik-Brennstoffnachfrage. Technologische Fortschritte, regulatorische Compliance und staatliche Unterstützung für FuE-Initiativen beschleunigen die Annahme. Forschungslabore bevorzugen Geräte, die eine hohe Reproduzierbarkeit, standardisierte Probensammlung und Kompatibilität mit verschiedenen Assays bieten. Der zunehmende Trend dezentraler klinischer Studien und personalisierter Medizin treibt die Notwendigkeit innovativer Blutentnahmelösungen an. Kooperationen zwischen Geräteherstellern und Forschungsinstituten stärken die Marktdurchdringung.
Welche Region hält den größten Teil des Needle Free Blood Drawing Devices Market
- Nordamerika dominierte den Markt für nadelfreie Blutentnahmegeräte mit dem größten Umsatzanteil von rund 38,6% im Jahr 2025
- Unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Übernahme innovativer medizinischer Geräte, starke FuE-Präsenz und ein etabliertes Netzwerk von Krankenhäusern, Diagnosezentren und Forschungslabors in den USA.
- Der Fokus der Region auf geduldig-zentrische Pflege und die wachsende Präferenz für minimalinvasive Verfahren tragen weiter zum Marktwachstum bei
US Needle Free Blood Drawing Devices Market Insight
Der US-amerikanische Markt für nadelfreie Blutentnahmegeräte eroberte die Mehrheit der nordamerikanischen Einnahmen im Jahr 2025, die durch eine weit verbreitete Adoption in Krankenhäusern, Kliniken und diagnostischen Labors verursacht wurde. Zunehmende Investitionen in die Gesundheitstechnologie, Patientensicherheitsinitiativen und staatliche Unterstützung für fortgeschrittene medizinische Geräte sind wichtige Faktoren, die das Wachstum fördern. Darüber hinaus ist das zunehmende Bewusstsein für die nadelfreie Blutentnahme bei Patienten und Angehörigen des Gesundheitswesens die Nachfrage nach diesen Geräten.
Europa Nadelfreie Blutzeichnung Geräte Markt Insight
Der Markt für nadelfreie Blutentnahmegeräte in Europa soll sich während der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausweiten, vor allem durch steigende Gesundheitsinvestitionen, strenge Regulierungsstandards und zunehmende Einführung innovativer Diagnostiktechnologien. Die wichtigsten Märkte wie Deutschland, Frankreich und die U.K. beobachten eine erhebliche Nachfrage in Krankenhäusern und diagnostischen Zentren.
U.K. Nadelfreie Blutzeichnung Geräte Markt Insight
Der US-amerikanische Markt für nadelfreie Blutentnahmegeräte wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der von der steigenden Nachfrage nach minimalinvasiven Verfahren, dem erhöhten Fokus auf den Patientenkomfort und der Annahme fortschrittlicher medizinischer Geräte über Gesundheitseinrichtungen angetrieben wird. Die robuste Gesundheitsinfrastruktur und das zunehmende Bewusstsein für nadelfreie Technologien unterstützen dieses Wachstum.
Deutschland Nadelfreie Blutzeichnung Geräte Markt Insight
Der Markt für nadelfreie Blutentnahmegeräte in Deutschland soll sich mit einem beträchtlichen CAGR erweitern, der durch technologische Fortschritte bei medizinischen Geräten, ein etabliertes Gesundheitssystem und starke FuE-Initiativen gefördert wird. Krankenhäuser und Forschungslabore in Deutschland übernehmen zunehmend nadelfreie Blutentnahmelösungen, um die Sicherheit und Effizienz zu verbessern.
Asien-Pazifik Nadel kostenlose Blutzeichnung Geräte Markt Insight
Der asiatisch-pazifische Markt für nadelfreie Blutentnahmegeräte wird voraussichtlich die am schnellsten wachsende Region im Needle Free Blood Drawing Devices Markt während der Prognosezeit sein, mit einem geschätzten CAGR von 8,1%. Das Wachstum wird durch die Erhöhung der Gesundheitsausgaben, die Ausweitung der Krankenhausnetze, das zunehmende Bewusstsein für nadelfreie Technologien und die zunehmende Adoption in Schwellenländern wie China und Indien getrieben.
Japan Nadel kostenlose Blutzeichnung Geräte Markt Insight
Der Markt für nadelfreie Blutentnahmegeräte in Japan zeigt ein stetiges Wachstum durch hohe Gesundheitsstandards, einen starken Fokus auf patientenzentrierte Pflege und technologische Innovation in medizinischen Geräten. Die Einführung von nadelfreien Blutentnahmelösungen nimmt in Krankenhäusern und diagnostischen Zentren zu, um Patientenbeschwerden zu reduzieren und die Verfahrenseffizienz zu verbessern.
China Nadel kostenlose Blut Zeichnung Geräte Markt Insight
China Nadelfreie Blutentnahme-Geräte Markt für den größten Marktanteil in Asien-Pazifik im Jahr 2025, auf eine rasche Urbanisierung, Erweiterung der Gesundheitsinfrastruktur, steigendes Patientenbewusstsein und wachsende Einführung fortschrittlicher medizinischer Technologien zurückzuführen. Die zunehmenden Investitionen in Krankenhäuser und diagnostische Einrichtungen fördern das Wachstum von nadelfreien Blutentnahmegeräten im Land.
Needle Free Blood Drawing Devices Marktanteil
Die Needle Free Blood Drawing Devices-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
•Paxman Kühler(USK)
•Danaher Corporation(US)
•Fresenius Kabi AG(Deutschland)
•Kardinal Gesundheit(US)
• Terumo Corporation (Japan)
• Retractable Technologies, Inc. (USA)
• Nipro Corporation (Japan)
• Ortho Klinische Diagnostik (US)
• Sekisui Diagnostics (Japan)
• SteriPath (US)
• Hemogenyx Pharmaceuticals (U.K.)
• Mikron Biomedizinische (US)
• Vakuum (Österreich)
• Innokas Medical (Finnland)
• Präzisionsmedizinische Geräte (US)
• Sarstedt AG & Co. (Deutschland)
• Greiner Bio-One (Österreich)
• Medtronic (US)
• Haemonetics Corporation (USA)
Was sind die neuesten Entwicklungen in Global Needle Free Blood Drawing Devices Market
- Im November 2023 kündigte Becton, Dickinson und Company (BD), ein weltweit führender Anbieter in der Medizintechnik, die kommerzielle Einführung seines PIVO Pro Needle-Free Blood Collection Device in den USA an, um Blutzüge direkt aus peripheren IV Kathetern ohne zusätzliche Nadelstangen zu ermöglichen. Der PIVO Pro baut auf der bestehenden PIVO-Plattform von BD auf und ist mit integrierten IV-Kathetersystemen kompatibel, hilft Patientenbeschwerden zu reduzieren, Nadelstichverletzungen für medizinische Mitarbeiter zu minimieren und die klinische Workflow-Effizienz zu verbessern. Das Gerät erhielt die Freigabe von FDA 510(k) und unterstützt die Initiative „One-Stick Hospital Stay“ von BD, die das Engagement des Unternehmens zur Förderung von patientenzentrierten und nadelfreien Blutentnahmetechnologien unterstreicht.
- Im März 2022 enthüllte Vitestro, ein niederländisches medizinisches Robotikunternehmen, sein autonomes Blutentnahmegerät, das künstliche Intelligenz, Bildgebung und Robotik vereint, um Blutzüge mit minimalem menschlichen Eingriff zu automatisieren. Obwohl noch in der frühen klinischen Bereitstellung, stellt das System eine große technologische Weiterentwicklung zur Verringerung von Schmerzen, Angst und verfahrensbedingte Variabilität mit traditioneller Venipuncture. Diese Entwicklung betonte die wachsende Konvergenz von Robotik und nadelfreien oder invasiven Blutentnahmelösungen im modernen Gesundheitswesen
- Im Oktober 2022 kündigte Tasso, Inc., ein US-basiertes Blutentnahmegerät-Unternehmen, die erweiterte Nutzung seines Tasso+ Self-collection-Geräts durch Partnerschaften mit Gesundheits- und Diagnosedienstleistern an. Das Tasso+ Gerät ermöglicht eine nadelfreie Kapillarblutsammlung aus dem Oberarm und ist sowohl für den klinischen als auch für den Heimgebrauch konzipiert. Diese Entwicklung erweiterte die Anwendung von nadelfreien Blutentnahmegeräten in dezentralen Test-, Ferndiagnose- und Volksgesundheits-Screening-Programmen und unterstützte den Übergang zur patientengestützten Probensammlung
- Im April 2024, YourBio Health, ein medizinischer Geräteinnovator spezialisiert auf schmerzlose Blutentnahme, erweiterte seine Touch Activated Phlebotomy (TAP) Technologie mit erhöhter klinischer Adoption und Sichtbarkeit in den Gesundheits- und Diagnostikmärkten. Das TAP-Gerät verwendet ein blattloses Mikronadel-Array, um Blut ohne herkömmliche Nadeln zu sammeln, deutlich reduzieren Schmerzen und Angst. Diese Entwicklung verstärkte die wachsende Nachfrage nach tragbaren und handgeführten nadelfreien Blutentnahmegeräten, insbesondere für Punkt-of-care-Tests, klinische Studien und Fernüberwachung
- Im Januar 2025 kündigte die Carilion Clinic, ein großes US-Gesundheitssystem, die Umsetzung der PIVO-Nadelzugtechnologie von BD in ihrer stationären Anlage an und wurde zu einem der ersten Gesundheitssysteme in ihrer Region, um die Lösung im Maßstab zu übernehmen. Dieser Einsatz zeigte eine reale klinische Einführung von nadelfreien Blutentnahmegeräten, die Vorteile wie reduzierte Patientenbeschwerden, weniger Venipunctures und verbessertes Gefäßzugangsmanagement hervorhebt und die kommerzielle Rentabilität dieser Technologien weiter validiert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











