Globale Marktsegmentierung für Antikörper-Wirkstoff-Konjugat-Therapien der nächsten Generation (ADC) nach Technologie (Linkertyp, Konjugationstechnologie und Antikörpertyp), Zielantigen (HER2, Trop-2, CD30, CD79b, Nectin-4, CD19/CD22 und andere), Indikation (Brustkrebs, Lungenkrebs, hämatologische Malignome, gastrointestinale Tumoren, gynäkologische Tumoren, urogenitale Tumoren und andere solide Tumoren) und Endnutzer (Krankenhäuser, onkologische Zentren, Fachkliniken sowie Forschungs- und akademische Einrichtungen) – Branchentrends und Prognose bis 2033
Was ist das Next-Generation Antibody-Drug Conjugate (ADC) Therapien Marktgröße und Wachstumsrate
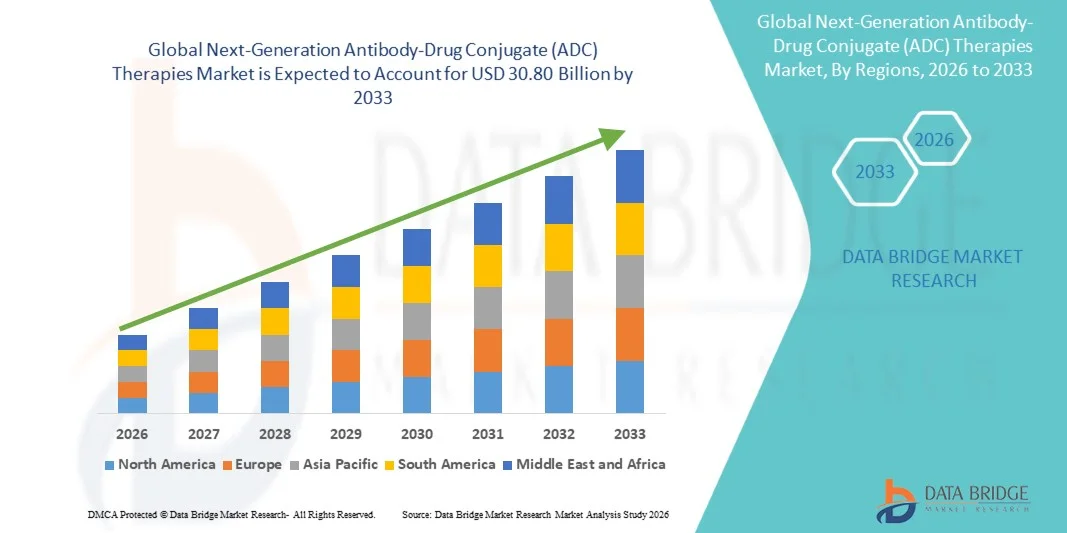
- Wie pro Data Bridge Market Research Analysis wurde die weltweite nächste Generation Antibody-Drug Conjugate (ADC) Therapien Marktgröße bewertet10,21 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen30,80 Milliarden USD bis 2033, beiCAGR von 14,80%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch Fortschritte bei gezielten Krebstherapien, einschließlich Verbesserungen in Linker-Technologien, Payload-Design und Antikörper-Engineering, die die therapeutische Präzision verbessern und die systemische Toxizität reduzieren
- Darüber hinaus steigende Investitionen durch Pharma undBiotechnologieUnternehmen in R&D, erweiterte regulatorische Zulassungen für neue ADC-Kandidaten und verstärkte Fokus auf Präzisionsmedizin verstärken die Nachfrage nach diesen Therapien sowohl in hämatologischen als auch in soliden Tumor-Indikationen. Diese konvergierenden Faktoren beschleunigen die Aufnahme von ADC-Lösungen der nächsten Generation, wodurch das Wachstum der Branche deutlich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025):10,21 Mrd. USD
- Voraussichtlicher Marktwert (2033):30,80 Mrd. USD
- Wettervorhersage CAGR (2026–2033):14.80%
Next-Generation Antibody-Drug Conjugate (ADC) Therapien Marktanalyse
- Antibody-Drug Conjugate (ADC) Therapien der nächsten Generation, die gezielt kombinierenmonoklonale Antikörpermit potenten cytotoxischen Mitteln durch fortschrittliche Linker-Technologien sind in der modernen Onkologie-Behandlung aufgrund ihrer verbesserten Targeting-Präzision, reduzierte systemische Toxizität und Potenzial, eine breite Palette von hämatologischen und festen Tumoren zu behandeln
- Die steigende Nachfrage nach Antibody-Drug Conjugate-Therapien der nächsten Generation (ADC) wird in erster Linie durch schnelle Fortschritte in der Linkerchemie, innovative Nutzlastentwicklung und ortsspezifische Konjugationstechnologien sowie steigende FuE-Investitionen durch Pharma undBiotechnologieUnternehmen konzentrierten sich auf gezielte Krebstherapien
- Nordamerika dominierte die nächste Generation Antibody-Drug Conjugate (ADC) Therapien Markt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch starke Onkologie-Medikament Adoption, eine hohe Krebsbelastung, fortgeschrittene Gesundheitsinfrastruktur und eine aktive klinische Pipeline, mit den USA führend in regulatorischen Zulassungen und Vermarktung neuer ADC-Therapien
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in der nächsten Generation Antibody-Drug Conjugate (ADC) Therapien Markt während der Prognosezeit, durch die Erhöhung der Gesundheitsausgaben, die Verbesserung des Zugangs zu fortgeschrittenen Krebsbehandlungen, die Erweiterung der biopharmazeutischen Fähigkeiten und das zunehmende Bewusstsein für Präzisions-Onkologie
- Das Segment der Brustkrebsindikation dominierte den Antibody-Drug Conjugate (ADC) Therapien der nächsten Generation mit einem Anteil von 35,9% im Jahr 2025, angetrieben durch starken klinischen Erfolg von HER2- und Trop-2-Ziel-ADCs, breiteren Labelerweiterungen und wachsendem Einsatz in sowohl HER2-positiven als auch HER2-niedrigen Patientenpopulationen.
Report Scope und Next-Generation Antibody-Drug Conjugate (ADC) Therapien Marktsegmentierung
|
Attribute |
Next-Generation Antibody-Drug Conjugate (ADC) Therapien Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markttrends
„Innovation durch Präzisionstechnik und neuartige Payload-Innovation“
- Ein bedeutender und beschleunigender Trend im globalen Antibody-Drug Conjugate (ADC) Therapiemarkt der nächsten Generation ist die Vertiefung der Integration neuer Linker-Kchemikalien, ortsspezifischer Konjugation und hochwirksamer Nutzlastplattformen. Diese Fusion von Technologien erhöht die therapeutische Präzision und klinische Ergebnisse in der Onkologie-Behandlung
- So integrieren mehrere kürzlich entwickelte ADCs spaltbare Linkersysteme mit hoher PotenzTopoisomeraseIch Inhibitor Nutzlasten, so dass selektive Tumorzellen Tötung, während systemische Exposition zu begrenzen. Ebenso werden aufstrebende ADC-Plattformen entwickelt, um die Drogen-zu-Antikörper-Verhältnis-Kontrolle und Stabilität im Kreislauf zu verbessern
- Advanced Engineering in der Antibody-Drug Conjugate (ADC) Therapien der nächsten Generation ermöglicht Funktionen wie optimierte Tumorzielung, verbesserte Internalisierung und kontrollierte Nutzlastfreigabe, um Antitumoraktivität zu maximieren. Zum Beispiel verwenden einige Pipeline-ADCs ortsspezifische Konjugation, um die Pharmakokinetik zu verbessern und die Off-Target-Toxizität zu reduzieren. Darüber hinaus bieten Präzisions-Design-Fähigkeiten Entwicklern die Flexibilität, ADCs für spezifische Tumorbiologie zuzuschneiden
- Die nahtlose Integration von ADC-Therapien mit Präzisionsmedizin-Frameworks und biomarkergeführten Behandlungsansätzen erleichtert die personalisierte Onkologiepflege. Durch eine einzige therapeutische Strategie können die Kliniker die ADC-Nutzung mit genomischer Profilierung, zielgerichteten Therapieplänen und Kombinationsregime ausrichten, wodurch eine einheitlichere und effektivere Behandlungserfahrung entsteht
- Dieser Trend hin zu selektiveren, potenteren und biologisch optimierten ADC-Systemen macht die Erwartungen an gezielte Krebstherapie grundlegend neu. Folglich entwickeln Unternehmen ADCs der nächsten Generation mit Funktionen wie Dual-Payload-Fähigkeit, verbesserte Stabilität und erweitertes Antigen-Targeting-Potential
- Die Nachfrage nach Antibody-Drug Conjugate (ADC) Therapien der nächsten Generation, die eine höhere Wirksamkeit und bessere Sicherheitsprofile bieten, wächst in den globalen Onkologie-Märkten rapide, da Gesundheitsanbieter zunehmend die Präzisionsbehandlung und verbesserte Patientenergebnisse priorisieren
- Die Zusammenarbeit zwischen Biotechnologieunternehmen und großen Pharmaunternehmen wird die Plattforminnovation und die globale klinische Entwicklung von ADC-Kandidaten der nächsten Generation beschleunigen
Next-Generation Antibody-Drug Conjugate (ADC) Therapien Marktdynamik
Fahrer
„Wachstum aufgrund des Aufstiegs Krebs Burden und gezielte Therapieannahme“
- Die zunehmende globale Belastung von Krebs und die beschleunigte Einführung gezielter Onkologietherapien sind wichtige Treiber für die erhöhte Nachfrage nach Antibody-Drug Conjugate (ADC) Therapien der nächsten Generation
- So haben in den letzten Jahren mehrere biopharmazeutische Unternehmen ADC-Klinikprogramme erweitert, die sich auf solide Tumore und hämatologische Malignitäten konzentrieren, um die Überlebensergebnisse durch gezielte cytotoxische Lieferung zu verbessern. Solche Strategien von Schlüsselunternehmen werden erwartet, dass das Marktwachstum in der Prognoseperiode vorangetrieben wird
- Da Gesundheitssysteme effektivere Krebsbehandlungen mit überschaubaren Sicherheitsprofilen suchen, bieten Antibody-Drug Conjugate (ADC)-Therapien der nächsten Generation fortschrittliche Mechanismen wie selektive Targeting und kontrollierte Medikamentenfreigabe, die eine überzeugende Alternative zu konventioneller Chemotherapie bieten
- Die zunehmende Übernahme von Präzisionsmedizin und biomarkergetriebenen Behandlungsentscheidungen macht ADCs zu einem integralen Bestandteil der modernen Onkologie-Betreuung und ermöglicht individuellere therapeutische Strategien
- Die Fähigkeit, ADCs mit Immuntherapien oder zielgerichteten Wirkstoffen zusammen mit einer starken klinischen Pipeline-Erweiterung und regulatorischer Unterstützung zu kombinieren, ist die Propellerierung auf den großen Onkologiemärkten. Der Trend zu innovativer Biologik und spezialisierter Krebsversorgung trägt weiter zum Marktwachstum bei
- Zunehmende regulatorische Bezeichnungen wie Durchbruchstherapie und Schnell-Track-Status für ADC-Kandidaten beschleunigen Entwicklungszeiten und fördern Investitionen
- Die Ausweitung der klinischen Beweise, die eine verbesserte progressionsfreie Überlebens- und Reaktionsrate zeigen, verstärkt das Vertrauen der Ärzte und unterstützt eine breitere Adoption
Zurückhaltung/Challenge
„Entwicklungskomplexität und hohe Behandlungskosten“
- Die komplexen Entwicklungsprozesse und Fertigungsanforderungen der Antibody-Drug Conjugate (ADC)-Therapien der nächsten Generation stellen eine große Herausforderung für eine breitere Markterweiterung dar. Da ADCs anspruchsvolles biologisches Engineering und cytotoxisches Handling erfordern, bleiben die Produktionskosten hoch
- So erhöhen z.B. strenge Regulierungsstandards für Sicherheit, Effizienz und Qualitätskontrolle in der ADC-Entwicklung Zeit- und Investitionsanforderungen, wodurch der Markteintritt für kleinere Entwickler anspruchsvoller wird
- Die Bewältigung dieser Entwicklungsherausforderungen durch skalierbare Fertigung, Prozessoptimierung und regulatorische Ausrichtung ist für nachhaltiges Wachstum entscheidend. Unternehmen betonen fortschrittliche Produktionstechnologien und strategische Partnerschaften, um diese Hindernisse zu bewältigen. Darüber hinaus können die relativ hohen Kosten der ADC-Therapie im Vergleich zu herkömmlichen Onkologie-Behandlungen die Zugänglichkeit in kostensensitiven Gesundheitssystemen begrenzen
- Während sich die Erstattungsrahmen entwickeln, können die Prämienpreise biologischer Therapien die Adoption noch einschränken, insbesondere in Schwellenländern, in denen die Gesundheitsbudgets eingeschränkt werden
- Überwindung dieser Herausforderungen durch kosteneffiziente Herstellung, umfassendere Rückerstattungsunterstützung und anhaltende klinische Wertvorführungen werden für ein anhaltendes Marktwachstum in den Therapien der Antibody-Drug Conjugate (ADC) der nächsten Generation von entscheidender Bedeutung sein.
- Die Verwaltung von Toxizitätsprofilen wie Off-Target-Effekten und dosenbegrenzenden Toxizitäten ist nach wie vor eine klinische Sorge, die Regulierungsgenehmigungen und Aufnahme verlangsamen kann.
- Begrenzte spezialisierte Fertigungskapazität und Lieferkettenzwänge für hochwirksame Nutzlasten können Engpässe in der Großindustrie schaffen
Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Scope
Der Markt wird auf der Grundlage von Technologie, Target Antigen, Indikation und Endbenutzer segmentiert.
- Von der Technik
Der Antibody-Drug Conjugate (ADC) Therapiemarkt der nächsten Generation wird auf Basis der Technologie zu Linkertyp, Konjugationstechnologie und Antikörpertyp segmentiert. Das Linker-Typ-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben von den kritischen Rollen Linker spielen in ADC-Stabilität, Nutzlastfreigabe und insgesamt therapeutische Index. Fortgeschrittene spaltbare und nicht spaltbare Linker beeinflussen direkt Wirksamkeit und Sicherheit und machen Linker-Innovation zentral zum ADC-Design der nächsten Generation. Pharmaunternehmen investieren stark in proprietäre Linker-Plattformen, um ihre ADC-Pipeline zu unterscheiden und die klinische Leistungsfähigkeit zu verbessern. Der Fokus auf die Reduzierung der Off-Target-Toxizität und die Verbesserung der kontrollierten Medikamentenfreigabe stärkt die Führung dieses Segments. Da der klinische Erfolg zunehmend von der Linker-Optimierung abhängt, zieht dieses Segment weiterhin starke FuE-Aufmerksamkeit und Lizenzierungsaktivitäten an.
Das Segment der Konjugationstechnik wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 beobachtet wird, das von der Industrie in Richtung einer ortsspezifischen Konjugation und homogenen Drogen-zu-Antikörper-Verhältnisse gefördert wird. Diese Technologien ermöglichen eine bessere Pharmakokinetik, Reproduzierbarkeit und reduzierte Toxizität im Vergleich zu herkömmlichen stochastischen Methoden. Biopharmazeutische Firmen übernehmen Konjugationsplattformen der nächsten Generation, um die Produktdifferenzierung und den regulatorischen Erfolg zu verbessern. Die wachsende Zahl von Partnerschaften, die auf Konjugationstechnologien ausgerichtet sind, beschleunigt die Innovation. Die Nachfrage nach hochkonsistenter ADC-Herstellung und Leistungssicherheit unterstützt zudem eine schnelle Expansion. Da die Präzisionstechnik eine Priorität wird, wird erwartet, dass dieses Segment ein erhebliches technologisches und kommerzielles Wachstum sieht.
- Mit dem Ziel Antigen
Auf Basis von Ziel-Antigen wird der Markt in HER2, Trop-2, CD30, CD79b, Nectin-4, CD19/CD22 und andere segmentiert. Das Segment HER2 dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025 aufgrund des starken klinischen Erfolgs von HER2-Ziel-ADCs bei Brust- und Magenkrebs. Mehrere zugelassene Therapien und Labelerweiterungen haben HER2 als validiertes und kommerziell erfolgreiches ADC-Ziel verstärkt. Starke Arzt Vertrautheit und etablierte diagnostische Pfade Unterstützung weiterhin Adoption. Das Vorhandensein eines großen förderfähigen Patientenpools hält die Nachfrage weiter an. Weitergehende Studien, die HER2-niedrige Populationen erkunden, erweitern die Behandlungslandschaft. Diese Reife und klinische Validierung machen HER2 zum führenden Antigensegment.
Das Trop-2 Segment wird von 2026 bis 2033 am schnellsten wächst, angetrieben durch die Erweiterung klinischer Anwendungen in Brust, Lunge und anderen soliden Tumoren. Trop-2 wird aufgrund seiner breiten Tumorexpression zunehmend als hochwertiges Ziel erkannt. Die Förderung klinischer Daten ist eine weitere Entwicklung der Pipeline. Biotech-Firmen priorisieren Trop-2 Programme, um neue Möglichkeiten zu erfassen. Die Erhöhung der regulatorischen Genehmigungen und der späten Phase-Studien unterstützen die Dynamik. Da mehr Indikationen validiert werden, wird das Wachstum in diesem Segment voraussichtlich beschleunigen.
- Indikation
Auf der Grundlage der Indikation wird der Markt in Brustkrebs, Lungenkrebs, hämatologische Malignitäten, Magen-Darm-Krebs, Gynäkologen-Krebs, Genitourinär-Krebsen und andere feste Tumore segmentiert. Das Brustkrebssegment dominierte den Markt im Jahr 2025 mit einem Marktanteil von 35,9% aufgrund der hohen Adoption von ADCs in HER2-positiver und HER2-niedriger Brustkrebsbehandlung. In diesem Raum werden mehrere Blockbuster-ADC-Therapien zugelassen. Starke Überlebensvorteile und Reaktionsraten haben die Vorliebe des Arztes beeinflusst. Brustkrebs bleibt ein Schwerpunktbereich für die ADC-Klinikforschung. Kontinuierliche Labelerweiterungen halten Marktführerschaft. Hohe Krankheitsprävalenz unterstützt die Segmentherrschaft weiter.
Das Lungenkrebssegment wird von 2026 bis 2033 aufgrund der zunehmenden Erkundung von ADCs im nichtkleinen Lungenkrebs von 2026 bis 2033 am schnellsten wachsen. Lungenkrebs stellt einen großen unmetischen Bedarf weltweit dar. ADCs bieten gezielte Optionen über Chemotherapie und Immuntherapie. Die wachsende Biomarkerprüfung unterstützt die Patientenauswahl. Mehrere Kandidatinnen und Kandidatinnen und Kandidatinnen werden in späten Studien vorangebracht. Mit steigender klinischer Validierung wird ein schnelles Segmentwachstum erwartet. Die biomarkergetriebene Behandlung erweitert sich. Mehrere Spätphasenversuche unterstützen das zukünftige Wachstum.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Onkologiezentren, Spezialkliniken und Forschungs- und akademische Institute segmentiert. Das Segment Krankenhäuser dominierte den Markt im Jahr 2025, da die meisten ADC-Therapien kontrollierte Infusionseinstellungen und multidisziplinäre Onkologieversorgung erfordern. Krankenhäuser haben die Infrastruktur, um komplexe biologische Behandlungen zu verwalten. Verfügbarkeit von Onkologie-Spezialisten unterstützt eine sichere Verwaltung. Erstattungsrahmen sind oft klinikzentriert. Hohe Patientenzuflussantriebe Auslastung. Diese Faktoren halten gemeinsam die Krankenhausherrschaft.
Das Onkologie-Zentren-Segment wird von 2026 bis 2033 am schnellsten wachsen, angetrieben durch den Anstieg der spezialisierten Krebsbehandlungsanlagen. Diese Zentren konzentrieren sich ausschließlich auf fortgeschrittene onkologische Therapien. Personalisierte Krebspflegemodelle bevorzugen spezialisierte Zentren. Die steigenden ambulanten Onkologie-Dienste unterstützen das Wachstum. Dediziertes Know-how in der Biologik verbessert die Behandlungsergebnisse. Da die Krebsversorgung dezentralisiert, werden Onkologie-Zentren erwartet, sich schnell zu erweitern. Dediziertes Know-how verbessert Ergebnisse. Die zunehmende Krebsspezialisierung unterstützt schnelles Wachstum.
Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Regionale Analyse
- Nordamerika dominierte die nächste Generation Antibody-Drug Conjugate (ADC) Therapien Markt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch starke Onkologie-Medikament Adoption, eine hohe Krebsbelastung, fortgeschrittene Gesundheitsinfrastruktur und eine aktive klinische Pipeline, mit den USA führend in regulatorischen Zulassungen und Vermarktung neuer ADC-Therapien
- Healthcare-Anbieter in der Region schätzen die klinischen Vorteile, gezielte Wirksamkeit und verbesserte Sicherheitsprofile der nächsten Generation Antibody-Drug Conjugate (ADC) Therapien, sowie ihre Kompatibilität mit Präzisionsmedizin und biomarkerbasierten Behandlungsansätzen
- Diese weit verbreitete Adoption wird weiter unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Onkologieausgaben, eine starke Präsenz führender biopharmazeutischer Unternehmen und günstige regulatorische Wege, die die nächste Generation Antibody-Drug Conjugate (ADC) Therapien als bevorzugte Option in der modernen Krebsbehandlung über wichtige Indikationen
Die US Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Insight
Der nächste Antibody-Drug Conjugate (ADC) Therapiemarkt der USA eroberte 2025 den größten Umsatzanteil in Nordamerika, der durch eine starke Einführung gezielter Onkologiebehandlungen und eine robuste klinische Pipeline gefördert wurde. Healthcare-Anbieter priorisieren zunehmend Präzisionstherapien, die das Überleben verbessern und die systemische Toxizität reduzieren. Die Präsenz führender biopharmazeutischer Unternehmen und aktiver klinischer Forschungsumgebungen fördert die Markterweiterung. Darüber hinaus tragen unterstützende regulatorische Rahmenbedingungen und beschleunigte Zulassungswege maßgeblich zum Wachstum der Antibody-Drug Conjugate-Therapien der nächsten Generation (ADC) über mehrere Krebsanzeigen bei.
Europa Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Insight
Der Markt für Antibody-Drug Conjugate (ADC)-Therapien der nächsten Generation wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR expandiert, vor allem durch steigende Krebsinzidenz und starke Nachfrage nach innovativen Biologen. Die Region profitiert von fortschrittlichen Gesundheitssystemen und einer weit verbreiteten Einführung von Präzisions-Onkologie. Europäische Gesundheitsdienstleister setzen zunehmend ADCs in Behandlungsprotokolle ein. Das Wachstum wird auch durch gemeinsame Forschungsinitiativen und regulatorische Unterstützung für neuartige Therapien unterstützt. Die Adoption steigt über große Onkologiezentren und spezialisierte Krebskliniken.
US Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Insight
Der US-amerikanische Antibody-Drug Conjugate (ADC) Therapiemarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die Ausweitung der Onkologieforschung und die Nachfrage nach gezielter Krebsversorgung getrieben wird. Die Erhöhung des Krebsbewusstseins und der Früherkennungsprogramme fördern eine verstärkte Therapieaufnahme. Das starke klinische Test-Ökosystem des Landes unterstützt die ADC-Entwicklung. Öffentliche Gesundheitssysteme erleichtern den Zugang zu innovativen Onkologie-Medikamenten. Die wachsenden Partnerschaften zwischen Wissenschaft und Industrie stimulieren weiterhin das Marktwachstum.
Deutschland Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Insight
Der Antibody-Drug Conjugate (ADC)-Therapienmarkt der nächsten Generation soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch hohe Gesundheitsausgaben und starke Fokussierung auf medizinische Innovation gefördert wird. Deutschlands etablierter Pharmasektor fördert die frühe Annahme fortschrittlicher Biologen. Die Nachfrage nach Präzisions-Onkologielösungen steigt stetig. Die Integration von biomarkerbasierten Behandlungsstrategien unterstützt die ADC-Nutzung. Starke Rückzahlungsstrukturen und Forschungsinvestitionen richten sich an eine anhaltende Markterweiterung.
Asien-Pazifik Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Insight
Der Asien-Pazifik-Therapiemarkt Antibody-Drug Conjugate (ADC) wird während der Prognosezeit von 2026 bis 2033 auf dem schnellsten CAGR wachsen, der durch steigende Krebsbelastung und Verbesserung der Gesundheitsinfrastruktur angetrieben wird. Die steigenden Gesundheitsausgaben in Ländern wie China, Japan und Indien ermöglichen den Zugang zu fortschrittlichen Onkologie-Behandlungen. Die Region zeigt eine rasche Erweiterung der biopharmazeutischen Fähigkeiten. Die staatliche Unterstützung für innovative Therapien verstärkt die Marktdurchdringung. Das zunehmende Bewusstsein für gezielte Krebsbehandlungen beschleunigt die Adoption weiter.
Japan Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Insight
Der Markt für Antibody-Drug Conjugate (ADC)-Therapien in Japan gewinnt aufgrund der starken onkologischen Forschungsumgebung und der Nachfrage nach fortgeschrittenen Therapeutika an Dynamik. Japan betont den frühen Zugang zu innovativen Krebsbehandlungen. Die Adoption wird von einem anspruchsvollen Gesundheitssystem unterstützt. Die Integration der Präzisionsmedizin in die Onkologie-Pflege erweitert sich. Darüber hinaus führen Kooperationen zwischen heimischen Firmen und globalen Biotech-Unternehmen die Entwicklung und Kommerzialisierung des ADC.
Indien Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt Insight
Der Antibody-Drug Conjugate (ADC)-Therapienmarkt in Indien entfiel im Jahr 2025 auf einen führenden Anteil am asiatisch-pazifischen Markt, der auf die wachsende Krebsbelastung und die Ausweitung der Onkologie-Infrastruktur des Landes zurückzuführen war. Indien ist ein wichtiges Ziel für die klinische Forschung und Biologikherstellung. Der zunehmende Zugang zu spezialisierter Krebsversorgung unterstützt die Aufnahme von ADC. Regierungsinitiativen zur Stärkung der Krebsbehandlungskapazität beeinflussen das Wachstum. Die Sensibilisierung für gezielte Therapien und die Verbesserung der Erschwinglichkeit sind wichtige Faktoren, die den Markt in Indien fördern.
Next-Generation Antibody-Drug Conjugate (ADC) Therapien Marktanteil
Die Next-Generation Antibody-Drug Conjugate (ADC) Therapienindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ADC Therapeutics SA (Schweiz)
- AstraZeneca (USA)
- Pfizer Inc. (USA)
- Takeda Pharmaceutical Company Limited (Japan)
- Novartis AG (Schweiz)
- AbbVie Inc. (USA)
- Bristol Myers Squibb Company (USA)
- Sanofi (Frankreich)
- Amgen Inc. (USA)
- Genentech, Inc. (USA)
- Astellas Pharma Inc. (Japan)
- Synaffix BV (Niederlands)
- Genmab A/S (Dänemark)
- Regeneron Pharmaceuticals, Inc. (USA)
- Gilead Sciences, Inc. (USA)
- Merck & Co., Inc. (USA)
- GSK plc (USA)
- Bayer AG (Deutschland)
- Seattle Genetics, Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Next-Generation Antibody-Drug Conjugate (ADC) Therapien Markt
- Im November 2025 wurde Avenzo Therapeutics von der US FDA für AVZO‐103, einem potenziell best‐in‐class bispezifischen Antikörper-Drug-Konjugat für Nectin‐4 und TROP2 für die Behandlung von Patienten mit urothelialem Krebs erteilt, der zuvor mit Enfortumab-Vedotin behandelt wurde, was seine Entwicklung und Überprüfung möglicherweise beschleunigt.
- Im September 2025 erhielt der experimentelle ADC Raludotatug deruxtecan (DS‐6000) FDA Breakthrough Therapy Designation für platin-resistente Eierstock-, Primärperitoneal- oder Fallopian-Röhrenkrebse, die CDH6 exprimieren, und signalisiert eine rasche Weiterentwicklung neuer ADC-Kandidaten bei schwer zu behandelnden Tumortypen
- Im Juni 2025 erweiterte die US-FDA die Indikation für datopotamab deruxtecan‐dlnk (Datroway) um lokal fortgeschrittene oder metastasierende, nicht-kleinzellige Lungenkrebs nach vorheriger EGFR-Therapie und platinbasierter Chemotherapie, um weitere ADC-Anwendungen hervorzuheben
- Im Mai 2025 erteilte die US FDA Emrelis eine beschleunigte Zulassung (telisotuzumab vedotin‐tllv), ein erstklassiges c‐Met‐directed Antikörper-Drug-Konjugat für zuvor behandeltes fortgeschrittenes nicht-kleines Zell-Lungenkrebs mit hoher c‐Met-Proteinüberexpression, mit einer neuen gezielten Option, bei der begrenzte Therapien bestanden
- Im Januar 2025 genehmigte die US-FDA Datroway (datopotamab deruxtecan‐dlnk), ein Trop‐2‐directed Antikörper‐Drug Konjugat, für nicht resektierbare oder metastasierende Hormonrezeptor‐positive, HER2‐negative Brustkrebse, Erweiterung der ADC Nutzung über traditionelle HER2‐Zieltherapien
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.