



Global Non-Chocolate Candy Market Segmentation, Nach Art (Hard Type, Chewing Type, and Scotch Type), Produkttyp (Hard Candy, Gummies and Jellies, Mints, Chewing Gum, Caramels und Toffees, Lollipops und Suckers, Licorice Candy und andere Non-Chocolate Candies), Flavory Store (Fruit, Mint
Was ist die Non-Chocolate Candy Market Größe und Wachstum Rate
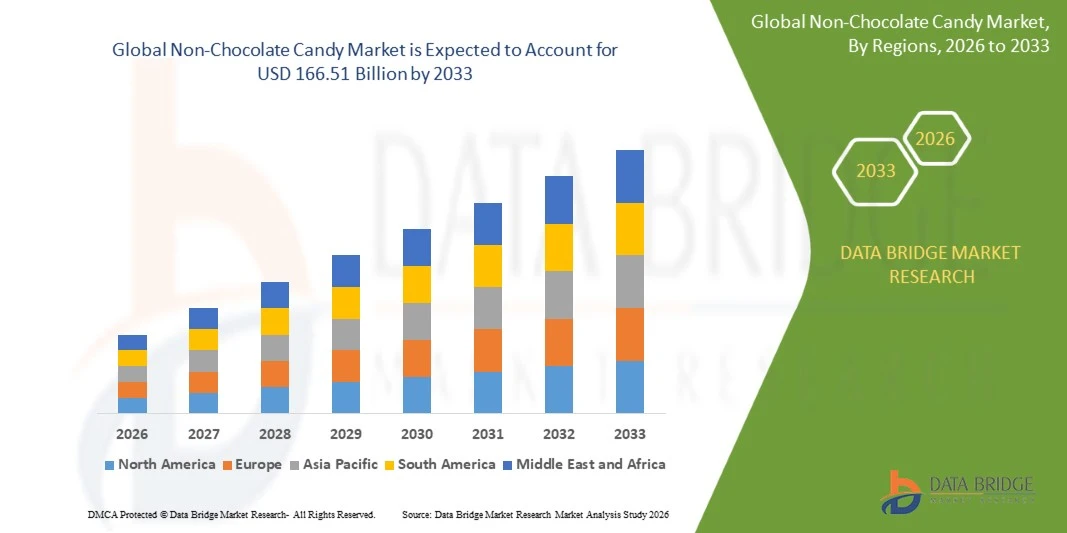
- Nach der Data Bridge Market Research Analyse wurde der nicht-chocolate Süßigkeitenmarkt auf108,50 Mrd. USD im Jahr 2025und wird zu erreichen166,51 Milliarden USD bis 2033, in einemCAGR von 5,50% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigender Nachfrage nach diversen Süßwarenprodukten, zunehmender Verbraucherpräferenz für innovative Aromen und Texturen und der Ausweitung der Distribution durch Supermärkte, Convenience-Stores und Online-Handelskanäle angetrieben wird.
- Die wachsende Beliebtheit von Gummis, harten Süßigkeiten, Kaugummis und fruchtgefressener Süßwaren, kombiniert mit saisonalem Verbrauch und Produktinnovation, unterstützt die Markterweiterung. Die Hersteller stellen immer mehr zuckerfreie Alternativen, neue Geschmackskombinationen und attraktive Verpackungen vor, um die Verbraucherpräferenzen zu verändern und die Nachfrage auf den globalen Märkten zu stärken.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 108,50 Milliarden
- Voraussichtlicher Marktwert (2033): USD 166.51 Billion
- Prognose CAGR (2026–2033): 5,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Non-Chocolate Candy Market
- Nordamerika dominierte den nicht-chocolate Süßigkeitenmarkt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt durch etablierte Süßwarenhersteller, starke Einzelhandels-Vertriebsnetze und hohe Verbrauchernachfrage nach bequemen Süßwarenprodukten
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,8% von 2026 bis 2033 sein, die durch steigende Einwegeinkommen, wachsende Einzelhandelsinfrastruktur und steigende Nachfrage nach innovativen Süßwarenprodukten in China, Indien und anderen aufstrebenden asiatischen Märkten bewirtschaftet wird.
- Das Hard-Typ-Segment führte den Markt mit einem Anteil von 38,0% in 2025, angetrieben durch die etablierte Popularität von harten Bonbons, gekochten Süßigkeiten und traditionellen Zuckerwaren.
- Der Kautyp ist der am schnellsten wachsende Typ, der für die Registrierung eines CAGR von 5,8% projiziert wird und den Bedarf an kauigen Süßigkeiten, weichen Süßigkeiten und Produkten widerspiegelt, die ein ausgeprägtes Mundgefühl bieten.
- Das harte Süßigkeiten-Segment dominierte die Produktkategorie mit einem Umsatzanteil von 32,0% in 2025, führte durch weit verbreitete Verfügbarkeit, erschwingliche Preise und etablierte Verbraucherpräferenzen
- Die Früchte entfielen auf 48,6% des Marktanteils im Jahr 2025, bevorzugt durch eine weit verbreitete Verbraucherakzeptanz und die umfangreiche Verfügbarkeit von Fruchtgeschmackswaren.
- Das saure Segment ist die am schnellsten wachsende Geschmackskategorie, mit einem CAGR von 8,2%, angetrieben von Verbraucherinteresse an intensiven Geschmackserlebnissen und unverwechselbaren Süßwarenerlebnissen.
Report Scope und Non-Chocolate Candy Market Segmentation
|
Attribute |
Non-Chocolate Candy Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Non-Chocolate Candy Market
- Nicht chocolate Süßigkeitenhersteller konzentrieren sich zunehmend auf innovative Aromen, unverwechselbare Texturen und neuartige Produktformate, um jüngere Verbraucher zu gewinnen und ihre Süßwarenangebote in wettbewerbsfähigen Einzelhandelsmärkten zu differenzieren.
- So berichtete FoodNavigator im Mai 2025, dass gummy Candy-Marken innovative Formen, kontrastierende Texturen, kühne Geschmackskombinationen und interaktive Formate einführten, um Konsumenten zu gewinnen. Nassau Candy präsentierte seine Clever Candy-Serie mit neuartigen Gummi- und sauren Geschmackssorten und spiegelt den wachsenden Schwerpunkt auf multisensorischen Süßwarenerlebnissen wider.
- Gummie, gefriergetrocknete Süßigkeiten, saure Süßwaren und limitierte Produkte gewinnen Aufmerksamkeit, da Verbraucher nach unterhaltsamen und multisensorischen Snackerlebnissen über traditionelle harte Süßigkeiten und Minze suchen.
- Die Hersteller erweitern auch bessere Süßwarenoptionen, darunter auch Produkte mit reduziertem Zucker und Süßigkeiten mit funktionellen Inhaltsstoffen, um auf die sich entwickelnden Verbraucherpräferenzen zu reagieren.
- Produktinnovation betont immer mehr bunte Verpackungen, ungewöhnliche Geschmackskombinationen und Formate, die zum sozialen Teilen und Wiederholen von Einkäufen unter jüngeren Demografien dienen sollen.
- Saisonale Produkteinführungen, nostalgische Aromen und erstklassige Süßigkeiten-Sortiments helfen Marken, Verbraucher zu gewinnen, die besondere Leckereien für den täglichen Verzehr, Geschenke und Feiern suchen.
- Zum Beispiel, im Mai 2025, ConfectioneryNews berichtet, dass SweeTARTS gestartet Gummy Halos, Kombination einer weichen, luftigen Gummischicht mit einer Kauschicht in Blue Punch und Erdbeeren & Cream Aromen. Der Start unterstreicht den Fokus der Hersteller auf unverwechselbare Texturen, Geschmackskombinationen und neue Süßigkeitenformate
- Da Süßwarenunternehmen weiterhin differenzierte Erfahrungen priorisieren und Verbraucherpräferenzen verändern, wird erwartet, dass Innovation in Geschmack, Textur und Formulierung ein wesentlicher Trend bleibt, der den nicht-chocolate Süßigkeitenmarkt formt.
Was sind die Schlüsseltreiber des nicht-katholischen Süßigkeitenmarktes
- Die steigende Verbrauchernachfrage nach bequemen, erschwinglichen und fertigen Süßwarenprodukten unterstützt das Wachstum von nicht-chocolate Süßwaren in Supermärkten, Convenience Stores und anderen Einzelhandelskanälen.
- Zum Beispiel, im Oktober 2024, Reuters berichtete, dass die US-Kandidatenhersteller nicht-chocolate Halloween-Angebote, einschließlich Gummie, licorice, und aromatisierte Crème-Kandiese ausbauten, da Verbraucher suchten günstigere Alternativen inmitten steigender Schokoladenpreise und hoher Kakaokosten. Diese Verschiebung zeigt, wie preisbewusster Einkauf und saisonale Nachfrage den Verkauf von nicht-chocolate Süßwaren antreiben kann.
- Die zunehmende Popularität bei jüngeren Verbrauchern, kombiniert mit wachsender Produktvielfalt, ist es, die Hersteller zu ermutigen, Gummi, Kaugummi Bonbons, saure Süßigkeiten und innovative Geschmackskombinationen einzuführen.
- Der Ausbau moderner Einzelhandels- und E-Commerce-Plattformen verbessert die Zugänglichkeit der Produkte und ermöglicht es Süßwarenmarken, eine breitere Kundenbasis zu erreichen und spezielle Süßigkeitensorten zu fördern.
- Die steigende Nachfrage nach zuckerfreien und reduzierten Zuckeralternativen ermutigt die Hersteller, ihre Produktportfolios zu diversifizieren und auf veränderte Ernährungsvorlieben bei gesundheitsbewussten Verbrauchern zu reagieren.
- Zum Beispiel berichtete Innova Market Insights im April 2025, dass Indiens Zuckerwarenmarkt in den letzten fünf Jahren 7 % Umsatzwachstum und 6 % Volumenwachstum verzeichnete. Die Forschung ergab auch, dass 40 % der indischen Verbraucher ihren Zuckerwarenverbrauch erhöht hatten, indem sie Geschmacksvorlieben, Lebensstiländerungen und eine größere Verfügbarkeit von Produktsorten als beitragende Faktoren anführten.
- Mit zunehmenden Konsumgewohnheiten, wachsenden Vertriebsnetzen und anhaltender Produktinnovation, die die Nachfrage der Kategorie unterstützt, wird der nicht-chocolate Süßigkeitenmarkt für weiteres Wachstum in etablierten und aufstrebenden Märkten positioniert.
Welche Faktoren erschweren das Wachstum des nicht-katholischen Zuckermarktes
- Nicht-chocolate Süßigkeiten Hersteller bieten schwankende Rohstoffkosten, insbesondere für Zucker, Maisssirup, Süßungsmittel, Aromen und Verpackungsmaterialien, die Produktionskosten und Druckgewinnspannen erhöhen können.
- So berichtete Mintel im Februar 2024, dass fast drei in fünf indischen Verbraucher versuchen, ihre Zuckeraufnahme zu reduzieren und Herausforderungen für konventionelle Zuckerwarenhersteller zu schaffen. Reformierende Süßigkeiten, um Zucker zu reduzieren und gleichzeitig die erwartete Süße, Textur und Erschwinglichkeit zu erhalten, können die Komplexität der Produktentwicklung erhöhen und die Akzeptanz der Verbraucher begrenzen
- Die steigenden Produktions- und Vertriebskosten können die Hersteller dazu zwingen, die Einzelhandelspreise zu erhöhen oder Paketgrößen zu reduzieren, die Nachfrage unter preisempfindlichen Verbrauchern zu schwächen und Wiederholungskäufe zu beeinflussen.
- Das zunehmende Bewusstsein der Verbraucher für den Zuckerkonsum und die Ernährungsgesundheit kann die Nachfrage nach herkömmlichen Zuckerwatte Bonbons begrenzen, überzeugende Hersteller, Produkte unter Beibehaltung von Geschmack und Textur zu reformieren.
- Der Wettbewerb von alternativen Snacks, einschließlich sparsamer Snacks, Proteinbars und anderen reduzierten Zuckerprodukten, schafft zusätzlichen Druck auf Süßigkeitenhersteller, um das Verbraucherinteresse zu behalten und ihr Angebot zu differenzieren.
- So hat die indische Regierung im Mai 2025 den Zucker (Control)-Orden 2025 eingeführt und Bestimmungen für die Zuckerproduktion, den Vertrieb, die Verpackung und den inner- und internationalen Handel festgelegt. Veränderungen der Kontrollen und Lieferbedingungen im Zuckersektor können Unsicherheit in der Verfügbarkeit und Beschaffungskosten von Zucker schaffen, ein wesentlicher Bestandteil für nicht-chocolate Süßigkeitenhersteller.
- Diese Kostendrucke, wechselnde Ernährungspräferenzen und wettbewerbsfähige Herausforderungen können die Profitabilität und die Produktentwicklung beeinträchtigen, insbesondere für Hersteller, die auf erschwingliche Massenmarkt-Konfektionssegmente abzielen.
Wie wird der Non-Chocolate Candy Market segmentiert
Der nicht-chocolate Süßigkeitenmarkt wird auf Basis von Typ, Produkttyp, Geschmack und Verteilungskanal segmentiert.
- Typ
Auf Basis des Typs wird der nicht-chocolate Süßigkeitenmarkt in harten Typ, Kautyp und Scotch-Typ segmentiert. Das Hard-Typ-Segment dominierte den Markt mit einem geschätzten Anteil von 38,0% im Jahr 2025, unterstützt durch die etablierte Popularität von harten Bonbons, gekochten Süßigkeiten und traditionellen Zuckerwaren. Diese Produkte bieten eine längere Haltbarkeit und sind bequem für die Lagerung, den Transport und den Einzelhandel. Ihre Verfügbarkeit in Obst, Minze, Sauer und anderen Aromen hilft Herstellern, auf eine breite Verbraucherbasis zu appellieren. Harte Bonbons sind weit verbreitet durch Supermärkte, Convenience-Shops und kleine Nachbarschaft Einzelhändler verkauft. Ihre relativ einfachen Herstellungsverfahren und die Eignung für individuelle Verpackungen unterstützen ihren kommerziellen Reiz weiter.
Das Kautyp-Segment wird mit einem geschätzten CAGR von 5,8% von 2026 bis 2033, angetrieben durch die Nachfrage nach kauigen Bonbons, Weichsüßen und Produkten, die ein ausgeprägtes Mundfeel bieten, vergleichsweise stark wachsen. Verbraucher werden zunehmend an Süßwarenprodukte angezogen, die mehrere Texturen und Aromen kombinieren. Die Hersteller erweitern ihre Portfolios mit Fruchtkauen, gefüllten Bonbons und innovativen gummybasierten Produkten, um Wiederholungskäufe zu fördern. Attraktive Formen und komfortable Verpackungen unterstützen auch den Verbrauch bei jüngeren Verbrauchern. Produktinnovation und die Einführung neuer Geschmackskombinationen helfen, sich von traditionellen harten Süßigkeiten zu unterscheiden.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der nicht-chocolate Süßigkeitenmarkt in harte Süßigkeiten, Gummi und Gelees, Minze, Kaugummi, Caramels und Toffe, Lutscher und Sauger, Süßigkeiten Süßigkeiten und andere nicht-chocolate Süßigkeiten segmentiert. Das harte Süßigkeitensegment dominierte den Markt mit einem geschätzten Anteil von 32,0% im Jahr 2025, unterstützt durch weit verbreitete Verfügbarkeit, erschwingliche Preise und etablierte Verbraucherpräferenzen. Harte Bonbons sind in zahlreichen Geschmacks-, Formen- und Verpackungsformaten erhältlich, so dass Hersteller unterschiedliche Altersgruppen und Konsumanlässen ansprechen können. Ihre relativ lange Haltbarkeit unterstützt die Bestandsverwaltung und den Vertrieb über umfangreiche Einzelhandelsnetze. Individuell verpackte Produkte eignen sich besonders für Convenience Stores und Impulskäufe. Die etablierten Produktionsmöglichkeiten und die starke Markenerkennung tragen weiter zum Marktauftritt des Segments bei.
Das Segment Gummis und Gelees wird das schnellste Wachstum auf einem geschätzten CAGR von 6,8% von 2026 bis 2035, angetrieben durch das zunehmende Interesse der Verbraucher an kauigen Texturen, innovativen Formen und fetten Geschmackskombinationen registriert. Gummie und Gelees sind in Obst, sauren, tropischen und sortierten Geschmackssorten erhältlich und erweitern ihre Reiz über Altersgruppen. Die Hersteller stellen geschichtete Texturen, gefüllte Gummistoffe und Neuheiten ein, um ihre Angebote zu differenzieren. Bunte Designs und charakterisierte Produkte helfen auch jüngere Verbraucher anzuziehen. Die Beliebtheit von erstklassigen, sauren und unkonventionellen Süßwarenerlebnissen ermutigt weitere Produktinnovationen. Die Fortsetzung der Produktentwicklung und der Ausbau des Verbraucherinteresses sollen die Expansion des Segments unterstützen.
- Von Flavor
Auf Basis des Geschmacks wird der nicht-chocolate Süßigkeitenmarkt in Obst, Minze, Sauer, Karamell und Butterscotch, Zimt und gewürzte Aromen, Beere, tropische und andere Aromen segmentiert. Das Segment Fruchtgeschmack dominierte den Markt mit einem geschätzten Anteil von 48,6% im Jahr 2025, unterstützt durch die breite Akzeptanz der Verbraucher und die umfangreiche Verfügbarkeit von Frucht-Flamoured Süßwaren. Beliebte Aromen wie Erdbeere, Orange, Zitrone, Apfel und Wassermelone appellieren an die Verbraucher in verschiedenen Altersgruppen. Frucht-Geschmack sind kompatibel mit harten Süßigkeiten, Gummis, Gelees, Lollipops und Kau Bonbons, bietet Herstellern eine erhebliche Produktentwicklung Flexibilität. Ihre vertrauten Geschmacksprofile fördern Wiederholungskäufe und unterstützen den Massenmarkt. Hersteller stellen häufig Mischfrucht-Kombinationen ein, um ihr Produktangebot zu erweitern. Breiter Konsumrezept und Vielseitigkeit in Süßigkeitenformaten unterstützen weiterhin die Nachfrage nach fruchtgefressenen Produkten.
Das saure Aroma-Segment wird erwartet, dass das schnellste Wachstum, bei einem geschätzten CAGR von 8,2% von 2026 bis 2033, angetrieben von Verbraucherinteresse an intensiven Geschmacksgefühlen und markanten Süßwarenerlebnissen. Saure Gummis, kauige Süßigkeiten und harte Süßigkeiten sind besonders attraktiv für jüngere Verbraucher, die fette Aromen suchen. Hersteller entwickeln Produkte, die saure Beschichtungen mit süßen Zentren kombinieren, um kontrastierende Geschmackserlebnisse zu schaffen. Neuheit Verpackung und ungewöhnliche Geschmackskombinationen weitere differenzieren saure Süßigkeiten aus traditionellen Süßwarenprodukten. Social Media-Exposition und Interesse an neuen Süßigkeiten-Erlebnissen können auch Produkt-Entdeckung und Testkäufe fördern. Die anhaltende Geschmacksinnovation soll die Expansion des Segments unterstützen.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der nicht-chocolate Süßigkeitenmarkt in Supermärkte/Hypermärkte, Fachgeschäfte, Convenience Stores, Online-Shops und andere segmentiert. Das Segment Supermärkte/Hypermärkte dominierte den Markt mit einem geschätzten Anteil von 42,4% im Jahr 2025, unterstützt durch umfangreiche Produktverfügbarkeit, etablierte Einzelhandelsnetze und bequemen Zugang zu mehreren Süßwarenmarken. Diese Outlets bieten eine große Auswahl an harten Süßigkeiten, Gummi, Minze, Kaugummi und andere nicht-chocolate Süßigkeiten in verschiedenen Preisklassen. High Consumer Fußfall unterstützt Impulskäufe und routinemäßige Süßwarenkauf. Werbekampagnen, Rabatte und saisonale Displays fördern die Produktentdeckung und erhöhen Korbkäufe. Große Einzelhandelsketten bieten den Herstellern auch Möglichkeiten, neue Produkte einzuführen und die Markensicht zu verbessern.
Das Online-Shops-Segment wird mit einem geschätzten CAGR von 8,9 % von 2026 bis 2033 das schnellste Wachstum erleben, das durch die zunehmende E-Commerce-Adoption und die Nachfrage nach bequemen Kaufoptionen getrieben wird. Online-Plattformen ermöglichen es den Verbrauchern, eine breitere Auswahl an inländischen, importierten, Premium- und Spezial-Candy-Produkten zu erkunden. Home Lieferung und einfache Produktvergleiche verbessern das Shopping-Erlebnis. Digitale Werbeaktionen und gezielte Werbung helfen Süßwaren-Marken erreichen bestimmte Verbrauchergruppen. Online-Kanäle unterstützen auch den Verkauf von sortierten Süßigkeiten-Boxen, kundenspezifische Geschenk-Packs und Produkte, die begrenzte Verfügbarkeit in physischen Geschäften haben können. Weitere Verbesserungen in der digitalen Einzelhandelsinfrastruktur und den Lieferdiensten werden erwartet, um den Online-Konfektionierungsverkauf zu stärken.
Welche Region hält den größten Teil des nicht-katholischen Süßigkeitenmarktes
- Nordamerika dominierte den nicht-chocolate Süßigkeitenmarkt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt durch etablierte Süßwarenhersteller, starke Einzelhandels-Vertriebsnetze und hohe Verbrauchernachfrage nach bequemen Süßwarenprodukten
- Die Region profitiert auch von einem hohen Verbrauch von Gummistoffen, harten Süßigkeiten, Kaugummi und anderen Zuckerwaren, neben etablierten Supermärkten, Convenience Stores und Spezialhandelskanälen. Starke Markenerkennung, saisonale Süßigkeitenkäufe und kontinuierliche Produktinnovation stärken die Marktführerschaft Nordamerikas weiter
US Non-Chocolate Candy Market Insight
Der US-amerikanische nicht-chocolate Süßigkeitenmarkt zeigt ein starkes Wachstum aufgrund der steigenden Nachfrage nach Gummi, harten Bonbons, Minzen, Kaugummi und anderen Zuckerwaren. Die etablierte Süßwarenindustrie des Landes, zusammen mit umfangreichen Einzelhandels-Vertriebsnetzwerken und einer starken Markenpräsenz, ist die Nachfrage in Supermärkten, Convenience Stores und Online-Kanälen. Darüber hinaus wird das wachsende Interesse an innovativen Geschmacksrichtungen, zuckerfreien Alternativen und bequemen Snack-Optionen die Produktentwicklung beschleunigen und den Konsum in verschiedenen Altersgruppen ausweiten.
Asia-Pacific Non-Chocolate Candy Market Insight
Der asiatisch-pazifische nicht-chokolate Süßigkeiten-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch steigende Urbanisierung, zunehmende Einwegeinkommen und wachsende Nachfrage nach Süßwaren-Produkten in Ländern wie China, Indien und Japan. Das wachsende Interesse der Verbraucher an Gummien, fruchtgeflammten Bonbons, Minzen und innovativen Süßwarenformaten sowie der Ausbau moderner Einzelhandelsinfrastruktur unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen zunehmende E-Commerce-Pension, Produktinnovation und die wachsende Verfügbarkeit erschwinglicher verpackter Süßigkeiten den nicht-chocolate Süßigkeitenkonsum in der gesamten Region.
Japan Non-Chocolate Candy Market Insight
Der japanische nicht-chocolate Süßigkeitenmarkt zeigt durch steigende Nachfrage nach innovativen Süßwarenprodukten, Premium-Geschmack und bequemen Snack-Optionen ein konsequentes Wachstum. Candy-Hersteller stellen immer mehr fruchtbetonte Süßigkeiten, Gummistoffe, harte Süßigkeiten und funktionale Süßwaren Produkte vor, um die wachsenden Verbraucherpräferenzen zu berücksichtigen. Darüber hinaus trägt die starke Süßwarenkultur des Landes, die Betonung auf die Produktqualität und die Weiterentwicklung von unverwechselbaren Geschmacks- und Verpackungsformaten zum Marktwachstum bei.
China Non-Chocolate Candy Market Insight
Der nicht-chocolate Süßigkeitenmarkt Chinas wächst rasant, getrieben von steigenden Einwegeinkommen, wachsender städtischer Bevölkerung und steigender Konsumnachfrage nach diversen Süßwarenprodukten. Die zunehmende Übernahme von fruchtbetonten Süßigkeiten, Gummi, Minze und Premium-Süßigkeiten, unterstützt durch den Ausbau von Supermärkten, Convenience Stores und Online-Handelsplattformen, erhöht die Nachfrage auf dem Markt erheblich. Darüber hinaus ist das steigende Interesse an neuartigen Aromen, attraktiven Verpackungen und bequemen Snack-Produkten ermutigen die Hersteller, die Produktinnovation zu stärken und ihre Präsenz in Chinas Süßwarenmarkt zu erweitern.
US Non-Chocolate Candy Market Insight
Der US-amerikanische nicht-chocolate Süßigkeitenmarkt erlebt stetiges Wachstum, unterstützt durch anhaltende Verbrauchernachfrage nach Gummistoffen, harten Bonbons, Minzen, Kaugummi und anderen Zuckerwaren. Die zunehmende Verfügbarkeit innovativer Süßwarenprodukte durch Supermärkte, Convenience Stores, Fachhändler und E-Commerce-Kanäle trägt zum Marktwachstum bei. Darüber hinaus ist das wachsende Interesse an reduziertenZucker-Formulierungen, vegan-freundlichen Zutaten und unverwechselbaren Geschmackskombinationen ermutigen die Hersteller, ihre Produktportfolios zu diversifizieren und auf wechselnde Verbraucherpräferenzen zu reagieren.
Deutschland Non-Chocolate Candy Market Insight
Der nicht-chocolate Süßigkeitenmarkt Deutschlands wächst aufgrund der starken Nachfrage nach Süßwarenprodukten, etablierten Fertigungsmöglichkeiten und einem gut ausgebauten Einzelhandelsvertriebsnetz stetig. Candy-Hersteller konzentrieren sich zunehmend auf Gummie, fruchtgefressene Süßigkeiten, Minze und zuckerreduzierte Produkte, um die wachsenden Verbraucherpräferenzen zu berücksichtigen. Kontinuierliche Weiterentwicklungen in Produktformulierung, nachhaltige Verpackung und Geschmacksinnovation sowie die wachsende Verfügbarkeit von Süßwaren durch Online- und Offline-Einzelhandelskanäle unterstützen das Marktwachstum in Deutschland weiter.
Welche sind die Top-Unternehmen im Non-Chocolate Candy Market
Die nicht-chocolate Süßigkeitenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Die Hershey Company(US)
- Mondelēz International, Inc(US)
- Perfetti Van Melle(Italien)
- HARIBO GmbH & Co. KG(Deutschland)
- Mars, Incorporated(US)
- Ferrara Candy Company (USA)
- Tootsie Roll Industries, Inc. (USA)
- Die Bazooka Companies, Inc. (USA)
- Just Born, Inc. (USA)
- Jelly Belly Candy Company (USA)
- Die American Licorice Company (USA)
- Spangler Candy Company (USA)
- Albanese Confectionery Group, Inc. (USA)
- Smarties Candy Company (USA)
- Adams und Brooks, Inc. (USA)
- Arcor S.A.I.C. (Argentinien)
- Meiji Co., Ltd. (Japan)
- Morinaga & Co., Ltd. (Japan)
- Lotte Wellfood Co., Ltd. (Südkorea)
Was sind die neuesten Entwicklungen im Non-Chocolate Candy Market
- Im März 2025 kündigte Mondelēz International die Einführung von SOUR PATCH KIDS Strawberry-Watermelon Glow Ups an, einer innovativen Gummy Candy, die unter Schwarzlicht leuchten soll. Das Produkt verfügt über essbare Konfetti mit türmischem Extrakt, wodurch eine fluoreszierende Wirkung unter Beibehaltung der Signatur Sauer-Then-süßen Geschmackserlebnis der Marke. Das Unternehmen führte auch die schwedische Fish Mini Erdbeer-Watermelon Glow Ups ein und erweiterte das Konzept auf eine andere beliebte kauige Süßigkeitenmarke. Dieser Launch unterstreicht den wachsenden Fokus auf interaktive Süßwarenerlebnisse und unverwechselbare Produktformate.
- Im September 2024 stellte die Hershey Company Shaq-A-Licious XL Gummies in Partnerschaft mit dem Basketballstar Shaquille O’Neal vor. In originellen und sauren Geschmacksrichtungen wurden die übergroßen Mumien Bonbons entwickelt, um ein spielerisches, berühmtheitsinspiriertes Konzept in die Kategorie der nicht-chocolate Süßwaren zu bringen. Der Start spiegelt die Strategie von Hershey wider, sein Süßigkeiten-Portfolio durch unverwechselbare Produktdesigns, Geschmacksvariationen und Partnerschaften zu erweitern, die den Verbrauchern neue Süßigkeiten erleben möchten. Diese Entwicklung demonstriert fortwährende Innovation im gummy Süßigkeitensegment.
- Im Mai 2024 gab HI-CHEW den Start von HI-CHEW Gummies und HI-CHEW Gummies Sour auf der Sweets & Snacks Expo bekannt. Die Produkte adaptierten die vertrauten fruchtigen Aromen der Marke in ein gummy-Format, so dass das Unternehmen Verbraucher zu erreichen, die verschiedene Süßigkeiten Texturen bevorzugen. Der Start erweiterte die Präsenz von HI-CHEW über die traditionellen kauigen Süßigkeiten und stellte sowohl süße als auch saure Optionen vor. Diese Produktentwicklung zeigt, wie Süßwarenmarken etablierte Angebote diversifizieren, um eine breite Palette von Verbraucherpräferenzen anzusprechen.
- Im Juli 2023 eröffnete HARIBO von Amerika seine erste US-Fabrik und führte Wild Berry Goldbears ein und erweiterte seine Produktions Präsenz und das Produktangebot auf dem amerikanischen Markt. Die neue Gummy Sorte fügte dem etablierten Goldbears Sortiment des Unternehmens ein beeren inspiriertes Aromaprofil hinzu. Die Fabriköffnung stellte einen wichtigen Schritt in der Erweiterung von HARIBO dar, während der Produktstart sein Angebot in der nicht-chocolate Süßigkeiten Kategorie verstärkte. Die Entwicklung spiegelt weiterhin Investitionen in die lokale Produktionskapazität und Süßwarenproduktinnovation wider.
- Im April 2021 startete HARIBO von Amerika Funtastic Mix, ein gummy Süßigkeitensortiment mit acht Aromen und mehr als fünfzehn spielerischen Formen. Das Produkt kombinierte mehrere Farben, Aromen und gummy Texturen, einschließlich zwei- und dreifach-geflammte Stücke, um ein vielfältigeres Süßigkeiten-Erlebnis zu schaffen. Entwickelt, um die Verbraucher auf der Suche nach lustigen und fantasievollen Süßigkeiten zu appellieren, hat Funtastic Mix das bestehende Produktportfolio von HARIBO aufgenommen und wurde über Händler in den Vereinigten Staaten verfügbar. Der Start betonte die Betonung des Unternehmens auf Vielfalt, visuelle Attraktivität und Geschmacksinnovation im nicht-chocolate Süßigkeitenmarkt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











