



Segmentierung des globalen Marktes für Pflege- und Betreuungseinrichtungen nach Leistungsart (häusliche Pflegedienste, Pflegeheime, Wohngruppen und Seniorenresidenzen), Geschlecht der Endnutzer (Pflege für Frauen, Pflege für Männer und Sonstige) und Ausgabenart (öffentliche und private Ausgaben) – Branchentrends und Prognose bis 2033
Was ist Pflege- und Pflegemarktgröße und -wachstumsrate
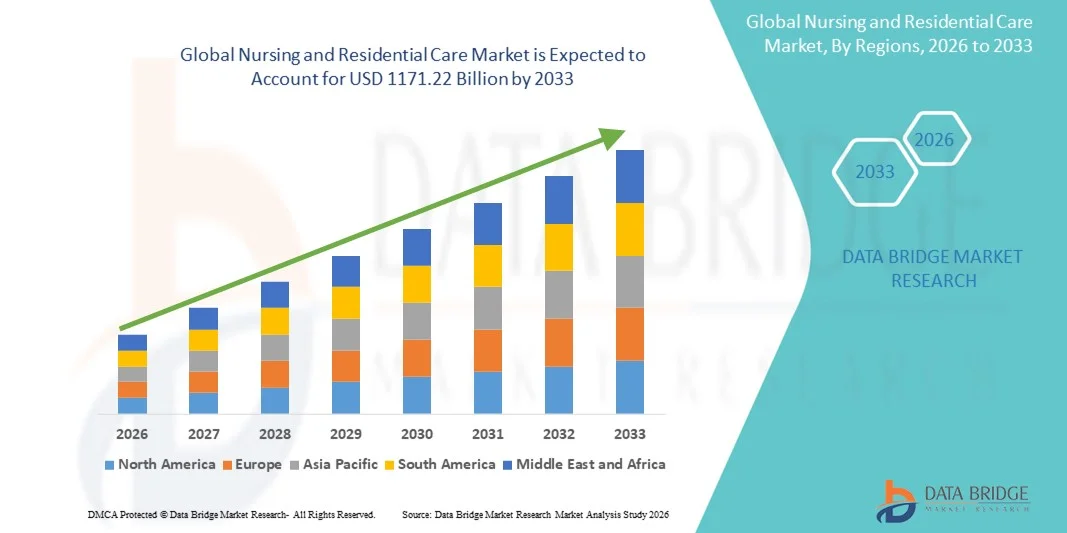
- Wie pro Data Bridge Market Research Analysis Globale Pflege- und Wohnungsmarktgröße wurde geschätzt596,5 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen1171,22 Milliarden USD bis 2033, beiCAGR von 8,80%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der zunehmenden alternden Bevölkerung, der steigenden Prävalenz chronischer Krankheiten und der steigenden Nachfrage nach langfristigen Pflegelösungen getragen, was zu einer verstärkten Übernahme von Pflege- und Wohnpflegeleistungen sowohl in städtischen als auch in ländlichen Gebieten führt.
- Darüber hinaus stellt die steigende Nachfrage der Verbraucher nach patientenzentrierten, hochwertigen und integrierten Pflegelösungen Pflege- und Wohneinrichtungen als bevorzugte Wahl für ältere und abhängige Bevölkerungsgruppen her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Nursing- und Residential Care-Lösungen und erhöhen damit das Wachstum der Branche deutlich.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 596,5 Milliarden
- Voraussichtlicher Marktwert (2033): USD 1171.22 Milliarden
- Wettervorhersage CAGR (2026–2033): 8.80%
Was sind die großen Takeaways des Pflege- und Wohnungsmarktes
- Pflege- und Pflegedienste, die langfristige und kurzfristige Pflege für ältere, chronisch kranke und abhängige Personen bieten, sind aufgrund ihrer verbesserten patientenzentrierten Betreuung, professioneller Aufsicht und Integration mit Gesundheitsmanagementprogrammen immer wichtigere Komponenten von Gesundheits- und Sozialsystemen in Wohn- und institutionellem Umfeld.
- Die eskalierende Nachfrage nach Pflege- und Wohnpflege wird in erster Linie von der wachsenden alternden Bevölkerung, steigender Prävalenz chronischer Krankheiten und einem erhöhten Fokus auf Lebensqualität und personalisierte Pflege gefördert
- Nordamerika dominierte den Pflege- und Wohnungsmarkt mit dem größten Umsatzanteil von 44% im Jahr 2025, gekennzeichnet durch hohe Gesundheitsausgaben, etablierte Pflegeinfrastruktur und eine starke Präsenz wichtiger Branchenakteure, wobei die USA durch staatliche Initiativen, fortgeschrittene Gesundheitseinrichtungen und zunehmende private Investitionen erhebliches Wachstum in Pflege- und Wohnversorgungsdienstleistungen erleben.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Pflege- und Pflegemarkt während der Prognosezeit, die Registrierung einer CAGR von 2026 bis 2033, angetrieben durch die zunehmende Urbanisierung, steigende Einwegeinkommen, die Ausweitung der Gesundheitsinfrastruktur und das wachsende Bewusstsein für professionelle Seniorenlösungen
- Das Segment Private Expenditure dominierte den größten Marktanteil von 57,8% im Jahr 2025, aufgrund der steigenden Vorliebe für hochwertige, personalisierte Pflegeleistungen und hochwertige Wohneinrichtungen
Bericht Umfang und Pflege und Residential Care Market Segmentation
|
Attribute |
Pflege und Pflege Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Trends im Pflege- und Pflegemarkt
Wachsende Nachfrage aufgrund der Alterung Bevölkerung und chronischen Krankheitsmanagement
- Die zunehmende geriatrische Bevölkerung und die zunehmende Prävalenz chronischer Krankheiten sind Schlüsselfaktoren für den Pflege- und Wohnpflegemarkt. Nach Angaben der Vereinten Nationen wird die Zahl der Personen im Alter von 65 Jahren bis 2050 voraussichtlich 1,6 Milliarden erreichen, was die Nachfrage nach langfristigen Pflegediensten verstärkt.
- Zum Beispiel erweiterte Brookdale Senior Living im März 2025 seine Wohneinrichtungen in den USA, um den wachsenden Bedürfnissen älterer Patienten mit Komorbiditäten gerecht zu werden. Diese Erweiterungen unterstreichen die zunehmende institutionelle Reaktion auf demographische Verschiebungen. Chronische Bedingungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Demenz erfordern eine laufende Überwachung und Pflege, weiter die Einführung von Wohnpflegedienstleistungen
- Der Übergang von der institutionellen Krankenhausversorgung zur haus- und gemeinschaftsbasierten Pflege wird durch die Patientenpräferenz für Komfort, Vertrautheit und personalisierte Dienstleistungen beschleunigt. Die zunehmende staatliche Unterstützung und die Versicherungsdeckung von Seniorendiensten fungieren auch als Katalysatoren für das Marktwachstum
- Technologische Übernahme im Pflegemanagement, wie elektronische Gesundheitsakte und Remote Patientenüberwachung (Nicht-AI-Anwendungen), verbessert die Servicequalität, verbessert die Patientenergebnisse und betriebliche Effizienz
- Healthcare-Anbieter und gemeinnützige Organisationen starten Sensibilisierungskampagnen, um Familien über die Vorteile der professionellen Wohnpflege zu informieren, die Aufnahme zu fördern. Die zunehmende Lebenserwartung und die verbesserten Überlebensraten bei chronischen Krankheiten schaffen langfristigen Bedarf an qualifizierten Pflege- und Wohneinrichtungen
- Internationale Healthcare-Ketten investieren in moderne, zugängliche und spezialisierte Infrastruktur für die Pflege der alternden Bevölkerung
- Der Trend zu integrierten Pflegemodellen, die medizinische, Rehabilitation und persönliche Betreuung kombinieren, stärkt die Nachfrageaussichten
- Öffentliche und private Förderinitiativen reizen die Erweiterung der Anlagen und Qualitätsverbesserungen weiter. Patientenzentrierte Pflege und personalisierte Pflegedienste bleiben ein wichtiger Treiber, die Loyalität und nachhaltige Nutzung fördern
Pflege- und Pflegemarktdynamik
Fahrer
Sensibilisierung für Qualitäts- und Sicherheitsstandards
- Das zunehmende Bewusstsein bei Patienten und Familien in Bezug auf hochwertige Pflege- und Pflegestandards treibt das Marktwachstum weltweit voran
- So hat Genesis HealthCare im Juni 2024 in den USA ein fortschrittliches Programm für die Sicherheit und Qualitätssicherung von Patienten in seinen Einrichtungen umgesetzt, um die Einhaltung von Bundesnormen zu gewährleisten.
- Regulatorische Anforderungen und Akkreditierung durch Organisationen wie die Gemeinsame Kommission fördern eine konsequente und qualitativ hochwertige Betreuung. Patienten und Familien priorisieren zunehmend Einrichtungen mit gut ausgebildeten Mitarbeitern, umfassenden Pflegeplänen und spezialisierten Dienstleistungen für Bedingungen wie Demenz und postoperative Erholung
- Bildungskampagnen, die die Bedeutung der kontinuierlichen Überwachung, der Fallprävention und des Medikamentenmanagements hervorheben, verbessern das Marktvertrauen. Institutionelle Investitionen in Personalschulung und berufliche Entwicklung sorgen für bessere Patientenergebnisse, die Verbesserung des Rufs und der Nachfrage
- Qualität der Gesundheitsversorgung und Leistungsbeurteilung beeinflussen die Auswahl der Verbraucher und fördern die Einrichtungen zur Verbesserung der Dienstleistungen. Die Verbraucherpräferenz für transparente Pflegemetriken fordert die Anbieter auf, fortschrittliche Berichts- und Überwachungssysteme umzusetzen
- Partnerschaften zwischen Krankenhäusern und Pflegeeinrichtungen erleichtern einen reibungslosen Patientenübergang und erhöhen die Anlagenauslastung. Öffentliches Bewusstsein für die psychologischen und emotionalen Vorteile der professionellen Pflegefahrten Präferenz für etablierte Pflegeheime
- Die Nachfrage nach qualitativ hochwertigen Ernährungsunterstützung, Physiotherapie und Freizeitaktivitäten unterstützt auch die Markterweiterung. Einrichtungen, die überlegene Patientensicherheit, Compliance und Servicequalität zeigen, ziehen weiterhin höhere Belegungsraten an
Zurückhaltung/Challenge
Hohe Betriebskosten und Arbeitskräftemangel
- Der Krankenpflege- und Wohnpflegemarkt steht vor erheblichen Herausforderungen aufgrund hoher Betriebskosten, einschließlich Personal-, Anlagenwartung und medizinischer Gerätebeschaffung
- Zum Beispiel, im Januar 2025, ein Bericht der American Health Care Association bemerkte, dass steigende Arbeitskosten zu Betriebsstämmen in den USA Pflegeeinrichtungen beigetragen, die Rentabilität
- Arbeitskräftemangel, insbesondere von qualifizierten Krankenschwestern und zertifizierten Pflegekräften, begrenzen die Kapazität von Einrichtungen, um die wachsende Nachfrage zu erfüllen
- Retention Herausforderungen und hohe Personalumsatz-Wirkung Servicequalität, was zu betrieblichen Ineffizienzen führt
- In den Entwicklungsregionen schränken begrenzte Förder- und Infrastrukturengpässe den Ausbau von Wohneinrichtungen ein.
- Regulatorische Compliance-Kosten, einschließlich Lizenzierung, Sicherheitsaudits und Gesundheitsinspektionen, zusätzlich Finanzdruck für Anbieter
- Die steigenden Kosten für die spezialisierte Versorgung mit chronischen und komplexen Bedingungen erhöhen die allgemeine Service-Preisgestaltung und begrenzen die Zugänglichkeit für Patienten mit niedrigerem Einkommen
- Die wirtschaftlichen Abschwächungen und Budgetzwänge in den Bereichen öffentliche Gesundheit können die Entwicklung der Anlagen oder die Erweiterung der Dienstleistungen verzögern
- Mangel an standardisierten Schulungsprogrammen für Pflegekräfte in bestimmten Regionen führt zu inkonsistenter Pflegequalität, die Marktwahrnehmung beeinflusst
- Der Wettbewerb aus der informellen Betreuung zu Hause stellt eine Herausforderung für professionelle Wohnpflegeanbieter dar
- Versicherungsdeckungslücken und Auslastungsaufwendungen entmutigen einige Familien von der Entscheidung für institutionelle Betreuung
- Die Bewältigung dieser Herausforderungen durch staatliche Subventionen, Schulungsprogramme für Mitarbeiter und Initiativen zur betrieblichen Effizienz ist für ein nachhaltiges Marktwachstum von entscheidender Bedeutung
Pflege- und Pflegemarkt Geltungsbereich
Der Markt wird auf der Grundlage von Service-Typ, Endbenutzer-Geschlecht und Art der Ausgaben segmentiert.
- Nach Servicetyp
Auf der Grundlage des Service-Typs wird der Markt für Pflege- und Wohnpflege in Home Health Care Provider, Krankenpflegeeinrichtungen, Group Care Homes und Retirement Communities segmentiert. Das Segment Pflegeeinrichtungen dominierte 2025 den größten Marktumsatz von 46,5%, was auf die steigende Nachfrage nach qualifizierter Pflege und medizinischer Betreuung bei älteren und chronisch kranken Patienten zurückzuführen ist. Einrichtungen, die rund um die Uhr medizinische Betreuung, Rehabilitationsdienste und chronisches Krankheitsmanagement anbieten, werden von Familien und Gesundheitsdienstleistern bevorzugt. Zum Beispiel erweitert Genesis HealthCare seine Pflegeeinrichtungen in Nordamerika im Jahr 2025, um die steigende Patientennachfrage zu erfüllen. Das Segment profitiert auch von wachsenden regulatorischen Compliance- und Akkreditierungsprogrammen, die die Servicequalität und das Vertrauen der Verbraucher verbessern. Steigende Lebenserwartung, eine Erhöhung der Anforderungen an die Erholung nach der Chirurgie und eine höhere Übernahme der langfristigen Pflegeversicherung unterstützen das Umsatzwachstum weiter. Darüber hinaus bieten diese Einrichtungen oft spezialisierte Dienstleistungen für Demenz, Alzheimer und andere altersbedingte Bedingungen, so dass sie für ältere Pflege unerlässlich. Kontinuierliche Schulung und Integration von elektronischen medizinischen Aufzeichnungen verbessern die betriebliche Effizienz und Patientenzufriedenheit. Regierungsprogramme und Subventionen reizen auch die Nutzung lizenzierter Pflegeeinrichtungen an. Die strukturierte Infrastruktur des Segments und der Zugang zu medizinischen Fachkräften positionieren es als primäre Wahl unter Endnutzern.
Das Segment Home Health Care Providers wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 18,9 % erleben, die durch die zunehmende Vorliebe für die hausbasierte Versorgung unter alternden Bevölkerungen getrieben wird. Home Care Services bieten personalisierte Aufmerksamkeit, reduzierte Hospitalisierungsraten und kostengünstige Pflegelösungen. Zum Beispiel erweiterte BAYADA Home Health Care im Jahr 2024 seine Pflegedienste in den USA, um die wachsende ältere Bevölkerung anzusprechen. Sensibilisierung für die Fernüberwachung, das chronische Krankheitsmanagement und die Palliativversorgung zu Hause weitere Antriebe Annahme. Familien bevorzugen die hauseigene Gesundheitsversorgung aufgrund von Komfort, Komfort und Flexibilität bei der Planung von Pflegebesuchen. Telegesundheitsintegration (Nicht-AI-Anwendungen) und professionelle Pflegepersonalverfügbarkeit verbessern die Pflegequalität. Die zunehmende Prävalenz von chronischen Krankheiten, postoperativen Pflegebedürfnissen und Mobilitätsbeschränkungen tragen ebenfalls zum Marktwachstum bei. Öffentliche und private Gesundheitsprogramme fördern häusliche Interventionen und erhöhen die Adoptionsraten. Die Flexibilität zur Auswahl von Pflegedauer und Intensität stärkt den Markteintritt. Das Segment profitiert auch von einer erhöhten Versicherungsdeckung und staatlichen Anreizen für die Versorgung mit Heimpflege.
- Von End-User Geschlecht
Auf der Grundlage von Endbenutzer-Geschlecht wird der Markt in weibliche Krankenpflege, männliche Krankenpflege und andere segmentiert. Das Segment Female Nursing Care dominierte den größten Marktanteil von 51,3% im Jahr 2025, vor allem aufgrund der längeren Lebenserwartung von Frauen und einer höheren Prävalenz altersbedingter Bedingungen, die das Leben unterstützen. Frauen sind eher für chronische Krankheiten wie Osteoporose, Arthritis und Alzheimer eine langfristige Wohnversorgung erforderlich. Im April 2025 berichtete Sunrise Senior Living, dass weibliche Einwohner mehr als 55% ihrer gesamten Wohnungsbelegung in Nordamerika ausmachten. Das Segment profitiert von einem wachsenden Fokus auf geschlechtsspezifische Gesundheitsprogramme und Social Support-Initiativen. Female-centric Wellness-Programme, Rehabilitationsservices und Community-Verlobungsaktivitäten verbessern die Adoption. Die Sensibilisierung für Sicherheit, Ernährung und psychische Gesundheitsunterstützung treibt auch die Nachfrage an. Staatliche und private Gesundheitsprogramme zielen zunehmend auf weibliche ältere Bevölkerungsgruppen ab, wodurch mehr spezialisierte Pflegemöglichkeiten geschaffen werden. Die Caregiver-Trainingsprogramme unterstreichen die Sensibilität für weibliche Gesundheitsbedürfnisse. Wohnraumplanung und Serviceangebote in Einrichtungen bieten oft weibliche Lebens- und Wellnessanforderungen. Die Dominanz des Segments spiegelt eine Kombination aus Langlebigkeit, Gesundheitsbewusstsein und strukturierter Pflegeverfügbarkeit wider.
Das Segment Male Nursing Care wird von 2026 bis 2033 die schnellste CAGR von 17,5% erleben, die von der steigenden Lebenserwartung und der höheren Prävalenz chronischer Erkrankungen wie Herz-Kreislauf-Erkrankungen und Diabetes angetrieben wird. Das zunehmende Bewusstsein zwischen Familien und Pflegepersonen in Bezug auf männlichen Gesundheitsbedarf trägt zur Einführung professioneller Pflegedienste bei. So stellte Bupa Senior Care in Großbritannien im Jahr 2024 männerzentrierte Wellness- und Rehabilitationsprogramme zur Verbesserung des Engagements und der Gesundheitsergebnisse vor. Die Erhöhung der männlichen Beteiligung an der Wohnversorgung wird durch die Ausweitung der Versicherungsdeckung und staatliche Anreize für die ältere Pflege unterstützt. Lifestyle-bezogene chronische Bedingungen werden häufiger in professionellen Pflegeeinstellungen angesprochen, was die Nachfrage erhöht. Die Rehabilitation nach Operationen und das chronische Krankheitsmanagement an spezialisierten Einrichtungen stärkt das Marktwachstum. Öffentliche Sensibilisierungskampagnen für männliche Ältere, zusammen mit standortbasierten männlich-zentrischen sozialen Aktivitäten, auch die Annahme zu verbessern.
- Nach Art der Ausgaben
Auf der Grundlage des Ausgabentyps wird der Markt für Pflege- und Wohnpflege in öffentliche Ausgaben und private Ausgaben segmentiert. Das Segment Private Expenditure dominierte den größten Marktanteil von 57,8% im Jahr 2025, aufgrund der zunehmenden Vorliebe für hochwertige, personalisierte Pflegeleistungen und hochwertige Wohneinrichtungen. Familien, die sich für die private Pflege entscheiden, priorisieren personalisierte Pflege, bessere Annehmlichkeiten und Zugang zu spezialisierten medizinischen Unterstützung. Zum Beispiel berichtete Amedisys im Jahr 2025 eine 15%ige Zunahme der Privathaushalts-Kunden in den USA. Private Ausgaben werden auch durch steigende Einwegeinkommen und Investitionsbereitschaft in verstärkte Dienstleistungen der Altenpflege getrieben. Premium-Einrichtungen, die Rehabilitation, Physiotherapie und chronisches Pflegemanagement bieten, ziehen weiterhin zahlende Kunden an. Private Versicherungsdeckung und Out-of-Pocket Ausgaben für kundenspezifische Pflegeoptionen weiter stärken Marktwachstum.
Das Segment Public Expenditure wird voraussichtlich die schnellste CAGR von 16,8% von 2026 bis 2033 erleben, die von staatlichen Gesundheitsinitiativen und Sozialhilfeprogrammen mit dem Ziel der alternden Bevölkerung betrieben wird. So hat die kanadische Regierung 2024 öffentliche Mittel für langfristige Wohneinrichtungen zur Verbesserung der Zugänglichkeit erhöht. Öffentliche Ausgaben unterstützen subventionierte Pflegeheime, gemeinschaftliche Pflegeprogramme und chronische Krankheitsmanagementeinrichtungen. Die Erhöhung der staatlichen Investitionen in ländliche und unterbewahrte Regionen verbessert die Adoptionsraten. Politiken, die eine erschwingliche ältere Versorgung, vorbeugende Gesundheitsprogramme und medizinische Überwachung in öffentlichen Einrichtungen fördern, treiben die Markterweiterung voran. Auch öffentlich-private Partnerschaften unterstützen zunehmend Anlagen-Upgrades und betriebliche Effizienz.
Regionale Analyse des Pflege- und Pflegemarktes
- Nordamerika dominierte den Pflege- und Pflegemarkt mit dem größten Umsatzanteil von 44% im Jahr 2025
- Unterstützt durch hohe Gesundheitsausgaben, etablierte Pflegeinfrastruktur und eine starke Präsenz wichtiger Branchenakteure
- Das Wachstum der Region wird durch steigende Regierungsinitiativen, fortgeschrittene Gesundheitseinrichtungen und erhebliche private Investitionen gefördert, die Nachfrage nach Pflege- und Wohnpflegedienstleistungen
U.S. Pflege- und Wohnungsmarktaufsicht
Der US-amerikanische Pflege- und Pflegemarkt eroberte 2025 den größten Umsatzanteil in Nordamerika, der von einer alternden Bevölkerung, wachsender Nachfrage nach professionellen Seniorendiensten und der Erweiterung fortschrittlicher Gesundheitseinrichtungen betrieben wird. Die zunehmende Einführung von technologisch unterstützten Pflegesystemen, steigende staatliche Unterstützung für Langzeitpflege und Investitionen im Privatsektor tragen zum Marktwachstum bei.
Europa Pflege- und Wohnungsmarktaufsicht
Der Markt für Pflege- und Wohnpflege in Europa wird in der Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut. Das Wachstum wird von einer alternden Bevölkerung, zunehmender Urbanisierung und steigender Nachfrage nach strukturierten Pflegediensten in Wohn- und Pflegeeinrichtungen getrieben. Die Region ist Zeuge der Annahme moderner Gesundheitstechnologien, kombiniert mit staatlichen Regelungen zur Unterstützung der Altenpflege.
U.K. Pflege- und Pflegemarktaufsicht
Der US-amerikanische Pflege- und Wohnpflegemarkt wird aufgrund des zunehmenden Bewusstseins für professionelle Pflegedienste, der wachsenden geriatrischen Bevölkerung und der Erweiterung der Gesundheitsinfrastruktur voraussichtlich stetig wachsen. Die robusten Gesundheitswesensvorschriften und die Einführung integrierter Pflegemodelle fördern Investitionen in Pflege- und Wohneinrichtungen.
Deutschland Pflege- und Pflegemarkt Insight
Der deutsche Pflege- und Wohnpflegemarkt wird voraussichtlich während des Prognosezeitraums bei einem bemerkenswerten CAGR expandieren. Das Marktwachstum wird durch ein starkes Gesundheitssystem, fortschrittliche Pflegeeinrichtungen, ein zunehmendes Bewusstsein für die professionelle Ältere und ein Fokus auf die Integration von Technologie für ein verbessertes Patientenmanagement und Pflegequalität unterstützt.
Asia-Pacific Pflege- und Wohnungsmarkt Einblick
Der asiatisch-pazifische Pflege- und Wohnpflegemarkt ist bereit, am schnellsten CAGR von 2026 bis 2033 zu wachsen. Das Wachstum wird durch eine rasche Urbanisierung, steigende Einwegeinkommen, eine Ausweitung der Gesundheitsinfrastruktur und ein zunehmendes Bewusstsein für professionelle Seniorenlösungen angetrieben. Länder wie China, Indien und Japan sind Zeugen einer erhöhten Nachfrage nach privaten und staatlichen Pflege- und Wohndienstleistungen.
Japan Pflege- und Pflegemarkt Insight
Japans Pflege- und Wohnversorgungsmarkt gewinnt an Dynamik aufgrund seiner schnell alternden Bevölkerung, der hohen Nachfrage nach professioneller Altenpflege und der etablierten Gesundheitsinfrastruktur. Die Integration moderner Pflegetechnologien und die zunehmende Vorliebe für hochwertige Wohneinrichtungen sind wichtige Faktoren, die das Marktwachstum fördern.
China Pflege- und Wohnungsmarkt Insight
China Pflege- und Wohnversorgungsmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der von der wachsenden Mittelschicht des Landes, den steigenden Einwegeinkommen und der wachsenden städtischen Bevölkerung geprägt war. Erweiterung der Gesundheitseinrichtungen, zunehmende staatliche Initiativen zur Unterstützung der Altenpflege und eine starke Präsenz privater Pflegeanbieter tragen zum schnellen Wachstum von Pflege- und Wohndienstleistungen bei.
Pflege- und Pflegemarktanteil
Die Pflege- und Wohnpflegeindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Brookdale Senior Living (USA)
- Genesis HealthCare (USA)
- Kindred Healthcare (USA)
- Sunrise Senior Living (USA)
- Amedisys (USA)
- LHC Group (USA)
- Ausdauer (Kanada)
- Orpea Group (Frankreich)
- Korian Group (Frankreich)
- Bupa Care Services (USA)
- HC-One (USA)
- Care UK (U.K.)
- Colisée Group (Frankreich)
- Ryman Healthcare (Neuseeland)
- Regis Healthcare (Australien)
- Japara Healthcare (Australien)
- NMC Health (U.A.E.)
- Aster DM Healthcare (USA)
- Life Healthcare Group (Südafrika)
- Fortis Healthcare (Indien)
Aktuelle Entwicklungen im globalen Pflege- und Pflegemarkt
- Im April 2023 stellte AvaSure, ein US-basiertes Healthcare-Technologie-Unternehmen, ein neuartiges virtuelles Pflege-Anwendungs- und Pflegemodell vor, das die Telegesundheitstechnologie mit klinischer Pflegeunterstützung integriert, um die Patientenversorgung und Sicherheit in Wohn- und Pflegeeinstellungen zu verbessern. Die Lösung erleichtert die Fernüberwachung und Zusammenarbeit zwischen virtuellen Teams und Vor-Ort-Betreuern, wobei sich die steigenden Anforderungen an technologiegestützte Ältere-Services
- Im März 2024 eröffnete die Epoch Elder Care – ein bedeutender Hilfs- und Altenpflege-Anbieter in Indien – ein neues Wohnheim namens Epoch Picasso House in Pune, das speziell darauf ausgerichtet ist, ältere Menschen zu unterstützen, die Hilfe bei täglichen Aufgaben oder bei anhaltenden medizinischen Bedingungen benötigen. Diese Expansion spiegelt ein breiteres Wachstum in der Pflege- und Wohnversorgungsinfrastruktur in Asien wider.
- Im Juli 2024 startete Atria Senior Living „Atria ConnectCare“, eine fortschrittliche Telekommunikations- und Fernpflege-Koordinationsplattform, die die Kommunikation zwischen Bewohnern, Familienmitgliedern und Klinikern verbessert. Die Plattform unterstützt mehr integrierte Betreuung in unterstützten Wohn- und Wohngemeinden
- Im Januar 2025 erweiterte Masonicare, eine große Senior-Lebens- und Gesundheitsorganisation mit Sitz in Connecticut (USA), seinen Fußabdruck durch den Erwerb von United Methodist Homes und Atria Greenridge Place, wodurch die Kapazitäten und Service-Angebote in mehreren neuen Einrichtungen deutlich gesteigert und der Zugang zu Pflege in mehr Gemeinden erweitert werden
- Im März 2025 kündigte Brookdale Senior Living eine strategische Partnerschaft mit Philips an, eine Digital Care-Plattform in seinem Portfolio an Pflege- und Wohngemeinden zu implementieren, die darauf abzielt, die wohnhafte Sicherheit zu verbessern und Notfallraumbesuche mit integrierten digitalen Gesundheitstechnologien zu reduzieren.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











