


Global Offshore Produced Water Treatment Systems Market Segmentation, Nach Produkt (Flotation Units, Hydrozyklone, Membransysteme und andere), Plattform (Fixed Platforms, FPSOs & Floating Units, and Subsea & Others), Anwendung (Overboard Discharge, Reinjection, Beneficial Reuse, and Others), End User (International Oil Companies, National Oil Companies, Independent Operators, Trends und andere Prognosen)
Was ist die Offshore Produzierte Wasseraufbereitungssysteme Marktgröße und Wachstum Rate
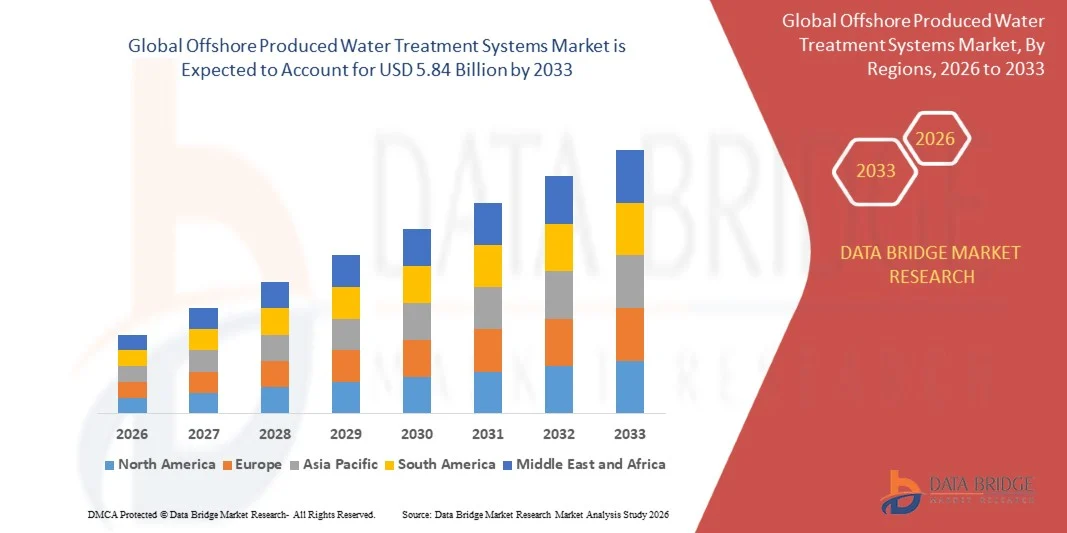
- Nach der Data Bridge Market Research Analyse wurde der Offshore-Produktionsmarkt für Wasseraufbereitungsanlagen bewertet.3,20 Milliarden USD in 2025und wird zu erreichen5.84 Milliarden USD bis 2033, in einemCAGR von 7,8% von 2026 bis 2033, über Offshore-Öl- und Gasbetriebe.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Wasserproduktion aus Reifenfeldern, die steigenden Anforderungen an die Umweltverträglichkeit und die Erweiterung von Anwendungen über Bordentladung, Neuausrichtung und Wiederverwendung in festen Plattformen, schwimmenden Einheiten und Unterwasserrückständen weltweit verursacht wird.
- Die zunehmende Verschiebung hin zu strengeren Entlastungsgrenzen, der produzierten Wasserrückeinspritzung und der kompakten modularen Behandlung, kombiniert mit der wachsenden Offshore-Entwicklung in Brasilien, Guyana und dem Nahen Osten, unterstützt die Marktakzeptanz. Offshore produzierte Wasseraufbereitungssysteme werden über Hydrozyklone, Flotationseinheiten, Membranen und Filter auf Plattformen und FPSO-Einheiten angewendet, die Betreiber helfen, verteiltes Öl zu entfernen und den Austritts- und Rückspritzbedarf in modernen produzierten Wasseraufbereitungsprogrammen zu erfüllen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 3.20 Milliarden
- Voraussichtlicher Marktwert (2033): USD 5.84 Milliarden
- Prognose CAGR (2026–2033): 7,8%
- Leitregion 2025: Europa
- Schnellste Anbauregion: Südamerika
Was sind die großen Takeaways des Offshore Produzierten Wasseraufbereitungsanlagenmarktes
- Europa dominierte den Offshore-Erzeugungsmarkt mit dem größten Umsatzanteil von 28,90% im Jahr 2025, unterstützt durch strenge Abflussgrenzen, reife Nordseefelder und etablierte Technologielieferanten und -betreiber in der gesamten Region und benachbarten Becken.
- Südamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 10,60% von 2026 bis 2033 sein, die durch den Ausbau von FPSO-Einsätzen, Tiefwasserentwicklungen und wachsende produzierte Wassermengen in Brasilien und benachbarten Offshore-Becken betrieben wird.
- Das Segment Flotationseinheiten führte den Markt mit einem Anteil von 36,8% im Jahr 2025, angetrieben durch umfangreiche Verwendung zur Entfernung kleiner dispergierter Öltröpfchen in produziertem Wasser.
- Membransysteme sind die am schnellsten wachsende Produktart, projiziert eine CAGR von 10,4%, was die Nachfrage nach Polieren und Wiederverwendung Behandlung und Wasserinjektion widerspiegelt.
- Das Segment der Anlageplattformen dominierte die Plattformkategorie mit einem Umsatzanteil von 52,7% im Jahr 2025, der von großen installierten Offshore-Anlagen und Plattform-Upgrades geführt wurde.
- Die Überleitung entfiel auf 49,6% des Marktanteils im Jahr 2025, bevorzugt durch die Erhöhung der Einhaltung von Öl-in-Wasser-Grenzen und Genehmigungen.
- Das Segment der nationalen Ölgesellschaften ist die am schnellsten wachsende Endbenutzer-Kategorie mit einem CAGR von 8,6%, angetrieben durch die Erhöhung der Offshore-Kapazität und Feldlebenserweiterungen.
Bericht Umfang und Offshore Produzierte Wasseraufbereitungssysteme Marktsegmentierung
|
Attribute |
Offshore Produzierte Wasseraufbereitungssysteme Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Offshore Produzierten Wasseraufbereitungsanlagenmarkt
- Betreiber und Lieferanten bewegen sich zunehmend in Richtung kompakter, modularer und niederchemischer Behandlungssysteme, die Entölung von Hydrozyklonen, kompakte Flotations- und Poliertechnologien, um strengere Entladungsstandards in begrenztem Plattformraum und Gewicht über neue und bestehende Anlagen zu erfüllen.
- So erhielt PolyCera im September 2025 den Rahmen, 10 produzierte Wasseraufbereitungsanlagen für Offshore-Plattformen zu liefern, die von CNOOC betrieben werden und die Nachfrage nach Paketsystemen für Offshore-Anlagen widerspiegeln, da chinesische Betreiber die Plattformkapazität erweitern und kompakte, lokal gelieferte Behandlungslösungen für neue und bestehende Anlagen suchen.
- Rejection und Wiederverwendung gewinnen an Bedeutung, da die Betreiber versuchen, Entladungen zu reduzieren, Meeresumwelten zu schützen und Wert aus produziertem Wasser zu gewinnen, wo die Reservoirbedingungen erlauben, geringere Entladungsmengen zu helfen.
- Für FPSOs werden integrierte Behandlungsmodule entwickelt, die das hergestellte Wasser- und Meerwasserhandling kombinieren, um Platz zu sparen und die Wassereinspritzung für eine verbesserte Ölrückgewinnung zu unterstützen.
- So kann beispielsweise im Januar 2026 nach SLB die kompakte Flotationseinheit-Technologie die Öl-in-Wasser-Entfernung mit 50% höherer Effizienz und 50% geringerem Fußabdruck verbessern und Offshore-Anlagen mit strengen Platzgrenzen unterstützen, während EPCON Dual-Einheiten 27% bessere Trennung erreichten als herkömmliche Kompakt-Flockungseinheiten in Nordsee-Tests.
- Da Offshore-Felder reifen und Umweltprüfung wächst, werden produzierte Wasseraufbereitungssysteme von Compliance-Geräten zu optimierten, digitalen und zunehmend kreisförmigen Wassermanagement-Plattformen in allen Regionen weltweit entwickelt.
Was sind die wichtigsten Treiber des Offshore Produzierten Wasseraufbereitungsanlagen Markt
- Steigende Wasserschnitte in reifen Feldern erhöhen die produzierten Wassermengen, treiben die Nachfrage nach Behandlungssystemen, die Öl und Feststoffe entfernen können und Entladungs- oder Rückeinspritzanforderungen an Offshore-Anlagen erfüllen können.
- So schwankten im Februar 2026 gemäß der OSPAR-Kommission Ölkonzentrationen in produziertem Wasser über den OSPAR-Bereich von 6,9 mg/l auf 17,2 mg/l über 2020 bis 2024, unter dem 30 mg/l-Standard, was den Wert der wirksamen Behandlung zeigt, obwohl produziertes Wasser die Hauptquelle der Ölentladungen bleibt.
- Stringent Regulation and Environmental Risk Assessments sind ermutigende Betreiber, die Behandlungstechnologien zu aktualisieren und beste verfügbare Maßnahmen zur Verringerung der mit produziertem Wasser abgeführten Öle ins Meer zu ergreifen.
- Zum Beispiel, im Januar 2025, nach Havtil, Norwegens Verordnungen sagen, dass der Ölgehalt in abgeführtem erzeugtem Wasser 15 mg pro Liter als jährlich gewichteten Durchschnitt und 30 mg pro Liter als monatlich gewichteten Durchschnitt nicht überschreiten darf, und die Betreiber müssen Umweltrisikobewertungen durchführen.
- Mit neuen FPSOs und Offshore-Entwicklungen, die in mehreren Regionen ablaufen, geben die Betreiber kompakte, zuverlässige Wasseraufbereitungspakete aus der frühen Projektphase an.
Welche Faktoren erschweren das Wachstum des Offshore produzierten Wasseraufbereitungsanlagenmarktes
- Offshore-Behandlungssysteme müssen eng an Raum- und Gewichtsgrenzen anpassen, zuverlässig unter harten Bedingungen arbeiten und variablen Fluss und Chemie handhaben, während die Investitionsausgaben empfindlich auf Ölpreiszyklen und Projektlaufzeiten sein können.
- So übertrafen im Januar 2026 gemäß der OSPAR-Kommission 24 Anlagen den 30 mg/l Leistungsstandard für dispergiertes Öl in produziertem Wasser im Jahr 2020, was die operative Schwierigkeit der konsequenten Einhaltung von Grenzwerten verdeutlicht, da die Felder reif sind und produzierte Wasservolumina steigen.
- Produzierte Wasserzusammensetzung variiert durch Reservoir, mit Emulsionen, Chemikalien und feinen Tröpfchen, die Trennleistung reduzieren können und eine maßgeschneiderte Behandlung und Chemie erfordern, und Öl Sheen kann auch bei Konzentrationen in Grenzen auftreten.
- Entlastung und Rückwurf erfordern typischerweise Genehmigungen, Überwachung und Umweltrisikobewertungen, die die Projektzeiträume verlängern und die Compliance-Kosten für die Betreiber erhöhen können, insbesondere wenn Vorschriften über Länder und Becken unterschiedlich sind.
- So ist beispielsweise im September 2024 nach Offshore Energies UK eine von OPRED erteilte Genehmigung für die Entwässerung und Rückeinspritzung von erzeugtem Wasser erforderlich, während der 2023 Industriedurchschnitt von 16 mg/l dispergiertem Öl von 18 mg/l abging, was zeigt, dass die Einhaltung kontinuierliche Überwachung, Optimierung und Investitionen in die Behandlungsleistung erfordert und die langfristige Nutzung von Rückeinspritzung unterstützt, wo Reservoiren erlauben.
- Die Kombination von Raumgrenzen, variabler Wasserchemie, die Anforderungen zulässt, und Ölpreiszyklizität kann die Expansion unter kleineren Betreibern einschränken, insbesondere wenn ältere Plattformen begrenzte Kapazität für neue Anlagen oder Modifikationen haben.
Wie wird der Offshore Produzierte Wasseraufbereitungssysteme Markt segmentiert
Der Offshore produzierte Wasseraufbereitungsanlagenmarkt wird auf Basis von Produkt, Plattform, Anwendung und Endverbraucher in Regionen segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Offshore-Erzeugungsmarkt in Flotationsanlagen, Hydrozyklonen, Membransysteme und andere segmentiert. Das Segment Flotationseinheiten dominierte den Markt mit 36,8% Anteil im Jahr 2025, unterstützt durch umfangreichen Einsatz zur Entfernung von kleinen dispergierten Öltröpfchen. Kompakte Flotationseinheiten verwenden Gasblasen, um feines Öl von Wasser innerhalb eines kleinen Fußabdrucks und kurzer Retentionszeit zu trennen. Sie sind weit verbreitet auf festen Plattformen, FPSOs und schwimmenden Einheiten. Verbesserungen in der internen Konstruktion, des Gasverbrauchs und der Kontrolle verstärken die Nachfrage. Die Integration mit Entölungshydrozyklonen ermöglicht auch eine bessere Leistung über mehrstufige Behandlungszüge.
Das Segment Membransysteme wird mit einem CAGR von 10,4% von 2026 bis 2033 das schnellste Wachstum verzeichnen, das durch die zunehmende Nachfrage nach Polier- und Reusebehandlung angetrieben wird. Membranen können feine Feststoffe, emulgiertes Öl und andere Verunreinigungen entfernen, um hochwertiges Wasser für die Rückspritzung oder Wiederverwendung zu erzeugen. Ihre Anwendungen umfassen Polieren, Meerwasser und produzierte Wassermischung und Wasserinjektion. Der zunehmende Fokus auf Wasserqualität für Injektivität schafft zusätzliche Nachfrage für Betreiber und FPSO-Vertragspartner. Verbesserungen in Membranmaterialien, Reinigung und keramischen oder polymeren Designs erhöhen die Haltbarkeit. Modulare Skids und kombiniertes Meerwasser und produzierte Wassermodule erweitern auch den kommerziellen Einsatz in Offshore-Projekten.
- Von der Plattform
Auf Basis der Plattform wird der Offshore produzierte Wasseraufbereitungsanlagenmarkt in feste Plattformen, FPSOs & Floating Units und Subsea & andere segmentiert. Das Segment der Anlageplattformen dominierte den Markt mit 52,7% Anteil im Jahr 2025, unterstützt von großen installierten Offshore-Anlagen in reifen Becken. Feste Plattformen bieten eine ausgewogene Kombination aus Raum, struktureller Unterstützung und etablierter Wasserhandhabungsinfrastruktur für hochvolumige Operationen. Ihre Prävalenz über die Nordsee, den Golf und Asien erweitert die potenzielle Kundenbasis. Betreiber verbessern Behandlungszüge, um steigende Wasserschnitte und engere Grenzen zu bewältigen. Das Segment profitiert auch von etablierten Wartungs- und Nachrüstprogrammen und Serviceverträgen.
Das Segment FPSOs und Floating Units wird das schnellste Wachstum bei einem CAGR von 9,1% von 2026 bis 2033, unterstützt durch die zunehmende Tiefwasserentwicklung und neue schwimmende Produktionssysteme. FPSOs benötigen kompakte, leichte und bewegungstolerante Behandlungssysteme, die sich mit Meerwasser- und Injektionssystemen integrieren. Betreiber und Auftragnehmer bestellen zunehmend Paketmodule. Zulieferunternehmen entwickeln kombiniert produzierte Wasser- und Meerwassermodule zur Wasserinjektion, darunter 2-in-1 Module für große FPSOs. Verbesserte Designs für die Schiffsbewegung stärken die Attraktivität des Segments weiter. Raum- und Gewichtsgrenzen bleiben wichtige Überlegungen für die Expansion, ebenso wie die Qualifizierung von Ausrüstung für die Schiffsbewegung und lange Lebensdauer.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt für Offshore-Wasseraufbereitungsanlagen in Overboard-Entladung, Rückjektion, nützliche Wiederverwendung und andere segmentiert. Das Segment Overboard Entladung dominierte die Anwendungskategorie mit 49,6% Anteil im Jahr 2025, unterstützt durch die Erhöhung der Einhaltung von Öl-in-Wasser-Grenzen. Die Behandlung stellt sicher, dass abgeführtes Wasser Leistungsstandards wie 30 mg/l im OSPAR-Bereich und 29 mg/L monatlichen Durchschnitt in US-Regeln erfüllt. Umweltziele erhöhen den Einsatz fortschrittlicher Behandlungen. Das Wachstum der Offshore-Produktion stärkt die Nachfrage weiter. Betreiber suchen auch Systeme, die eine zuverlässige Ölentfernung, geringe Wartung und kompakte Bauweise für den kontinuierlichen Betrieb in rauen Offshore-Bedingungen kombinieren.
Das Segment Reinjection soll das schnellste Wachstum bei einem CAGR von 9,2% von 2026 bis 2033 registrieren, das durch zunehmende Umwelteinschränkungen, Druckerhaltungsanforderungen und das Interesse an der Reduzierung von Entlastungen getrieben wird. Reinjiziertes erzeugtes Wasser muss zum Schutz von Reservoiren und Brunnen vor Feststoffen und Öl behandelt werden. Die Betreiber in Europa, Südamerika und im Nahen Osten erweitern die Kapazitäten für die Neuausrichtung. Steigende Wassermengen schaffen zusätzliche Möglichkeiten, da reife Felder etwa fünf Fässer Wasser für jeden Lauf Öl produzieren können. Zuverlässige Filtration und Überwachung machen Behandlungssysteme besonders wichtig. Der Bedarf an unterstützender Regulierung und Reservoirunterstützung kann die Akzeptanz in Regionen weiter verbessern.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Offshore-Produktionsmarkt für Wasseraufbereitungsanlagen in internationale Ölgesellschaften, nationale Ölgesellschaften, unabhängige Betreiber und andere segmentiert. Das internationale Ölunternehmen-Segment dominierte die Endbenutzer-Kategorie mit 41,2% Anteil im Jahr 2025, unterstützt durch steigende Anforderungen an konforme, zuverlässige Offshore-Betriebe. Große Betreiber geben eine fortschrittliche Behandlung an, um Umweltstandards in ihren globalen Vermögenswerten zu erfüllen. Das Segment umfasst Plattform-Upgrades, neue FPSOs und Subsea tiebacks. Eine zunehmende Tiefwasserinvestition schafft weitere Möglichkeiten. Lange Projektlebenszyklen machen auch Zuverlässigkeit, Service-Unterstützung und Gesamtkosten wichtige Überlegungen bei Beschaffungsentscheidungen für Betreiber, Auftragnehmer und Plattformbesitzer.
Das nationale Ölunternehmen-Segment wird das schnellste Wachstum bei CAGR von 8,6% von 2026 bis 2033, angetrieben durch Erhöhung der Offshore-Kapazitätszusätze, Feldlebenserweiterungen und Inlandsinhaltsprogramme, registriert. Nationale Betreiber im Nahen Osten, Asien und Südamerika investieren in neue Plattformen und Wassermanagementsysteme. Lieferanten erweitern lokale Partnerschaften und Service-Funktionen. Eine engere Zusammenarbeit zwischen Betreibern und Technologieanbietern beschleunigt die Entwicklung maßgeschneiderter Lösungen. Umweltverpflichtungen unterstützen die Annahme. Lokale Inhalte, Kosten, Zuverlässigkeit und langfristige Service-Unterstützung bleiben wichtige Überlegungen zur Bereitstellung.
Welche Region hält den größten Teil des Offshore-produzierten Wasseraufbereitungsanlagenmarktes
- Europa dominierte den Offshore-Erzeugungsmarkt mit dem größten Umsatzanteil von 28,90% im Jahr 2025, unterstützt durch strenge Abflussgrenzen, reife Nordseefelder und etablierte Technologielieferanten und -betreiber in der gesamten Region und benachbarten Becken.
- Die Region profitiert auch von einer strengen Umweltregulierung, fortschrittlichen Engineering-Fähigkeiten und der Präsenz führender Technologie-Lieferanten und -Betreiber sowie einem wachsenden Fokus auf der Rückeinspritzung und risikobasierten Wasserwirtschaft. Die zunehmende Aufwertung reifer Plattformen und starker Forschungsprogramme verstärkt die Position Europas auf dem Weltmarkt weiter.
Deutschland Offshore Produzierte Wasseraufbereitungsanlagen Markt Insight
Der deutsche Offshore-Produktionsmarkt für Wasseraufbereitungsanlagen wird von strengen Umweltanforderungen, Offshore-Abwassermanagementanforderungen und der Nachfrage nach effizienten Ölabbautechnologien angetrieben. Hydrozyklone, induzierte Gasflotation, fortschrittliche Filtrations- und Kompaktbehandlungssysteme gewinnen an Bedeutung für die Verringerung der Kohlenwasserstoffkontamination vor Austritt oder Rückeinspritzung. Die Chancen werden durch technologische Innovation, automatisierte Überwachung und energieeffiziente Behandlungslösungen unterstützt. Allerdings bleiben hohe Installationskosten, begrenzter Offshore-Raum und operative Komplexität Herausforderungen. Lieferanten, die zuverlässige, kompakte und konforme Systeme anbieten, können ihre Marktposition stärken.
U.K. Offshore Produzierte Wasseraufbereitungssysteme Markt Insight
Der US-amerikanische Offshore-Wasseraufbereitungsanlagenmarkt zeigt durch steigende Investitionen in die Plattformlebensverlängerung, die Umweltverträglichkeit und die erzeugte Wasserrückeinspritzung ein konsistentes Wachstum. Betreiber, Auftragnehmer und Regulatoren konzentrieren sich zunehmend auf die disperse Ölreduktion. Darüber hinaus tragen die Erfordernis und die anhaltende Reduzierung der verteilten Ölentladungen, unterstützt durch etablierte Nordsee-Versorgungsketten, zum Marktwachstum in den USA, insbesondere für Plattform-Lebenserweiterungsprojekte, bei.
Südamerika Offshore Produziert Wasseraufbereitungsanlagen Markt Insight
Der Markt für Offshore-Wasseraufbereitungsanlagen in Südamerika erwartet ein rasches Wachstum, das durch den Ausbau von FPSO-Einsätzen, Tiefwasserentwicklungen und die Erhöhung der produzierten Wassermengen in Ländern wie Brasilien, Guyana und Argentinien getrieben wird. Die zunehmende Investition in vor- und neue Offshore-Projekte unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die großen Betreiber und Auftragnehmer der Region die Nachfrage nach kompakten Wasseraufbereitungs- und Einspritzpaketen für Schwimm- und Offshore-Plattformen, unterstützt durch langfristige Angebots- und Servicevereinbarungen.
Brasilien Offshore Produziert Wasseraufbereitungsanlagen Markt Insight
Der Markt für Offshore-Wasseraufbereitungsanlagen in Brasilien wächst stetig, angetrieben durch große Vorsalzentwicklungen, neue FPSO-Einheiten und starke Nachfrage nach Wasserinjektions- und Behandlungssystemen. Die zunehmende Nutzung kompakter Module auf schwimmenden Plattformen erhöht den Marktbedarf. Darüber hinaus positionieren die großen Betreiber, Werften und Lieferanten Brasilien als wichtigen Markt in ganz Südamerika, unterstützt durch laufende Offshore-Feldentwicklung und langfristige Verträge für Wasseraufbereitungspakete.
Argentinien Offshore Produziert Wasseraufbereitungsanlagen Markt Insight
Der Markt für Offshore-Wasseraufbereitungsanlagen in Argentinien wird durch den Ausbau der Offshore-Kohlenwasserstoffexploration und die zunehmende Betonung der Umweltverträglichkeit unterstützt. Für kompakte Trenntechnologien, Hydrozyklone, Flotationsanlagen, Filtrationsanlagen und Öl-in-Wasser-Überwachungsanlagen ist die Nachfrage zu erwarten. Offshore-Entwicklungen im Südatlantik schaffen mögliche Möglichkeiten für fortschrittliche Behandlungslösungen und Rückjektionssysteme. Allerdings können hohe Investitionsausgaben, komplexe Logistik, regulatorische Anforderungen und Investitionsunsicherheit die Annahme behindern. Lieferanten, die energieeffiziente, zuverlässige und platzsparende Technologien anbieten, können profitieren, da Argentinien seine Offshore-Öl- und Gasressourcen entwickelt.
Welche sind die Top-Unternehmen im Offshore Produzierten Wasseraufbereitungsanlagen Markt
Die Offshore produzierte Wasseraufbereitungsanlagenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- SLB(US)
- Veolia Environnement S.A.(Frankreich)
- Baker Hughes Company(US)
- NOV Inc.(US)
- Alfa Laval AB(Schweden)
- Halliburton Company (USA)
- Aker Solutions ASA (Norwegen)
- Holzplc (U.K.)
- TechnipFMC plc (U.K.)
- Xylem Inc. (USA)
- Parker-Hannifin Corporation (USA)
- Ecolab Inc. (USA)
- Siemens Energy AG (Deutschland)
- Sulzer Ltd (Schweiz)
- Danaher Corporation (Pall) (USA)
- Minerals Technologies Inc. (CETCO) (US)
- Oil Plus Ltd. (USA)
- PolyCera (PSP.US, Inc.) (US)
- Seatrium Limited (Singapur)
- BW Offshore Limited (Norway)
Was sind die neuesten Entwicklungen im Offshore Produzierte Wasseraufbereitungssysteme Markt
- Im Juli 2026 sicherte Oil Plus zwei produzierte Wasserprojekte in Katar im Wert von USD 450.000, darunter eine vor-FEED Öl- und Wasseranalyse für QatarEnergy, um ein geeignetes produziertes Wasseraufbereitungssystem für zwei ÖlfeldreEntwicklungen und eine Wasserinjektionsstudie für das Al-Shaheen-Feld der North Oil Company zu empfehlen, die Lebenserweiterung und Sanierungsaktivitäten unterstützt.
- Im Januar 2026 veröffentlichte die OSPAR-Kommission ihren Bericht über Ableitungen, Verschüttungen und Emissionen von Offshore-Öl- und Gasanlagen für 2020 bis 2024, wobei darauf hingewiesen wurde, dass das erzeugte Wasser der Hauptbeitrag für Ölableitungen bleibt und dass die durchschnittlichen dispergierten Ölkonzentrationen weit unter dem 30 mg/l-Leistungsstandard liegen, auch wenn der Seeraum eine reife Öl- und Gasregion bleibt.
- Im September 2025, PolyCera, eine Marke von PSP.US, Inc., gab bekannt, dass es den Rahmen für die Lieferung von 10 produzierten Wasseraufbereitungsanlagen für Offshore-Plattformen, die von der China National Offshore Oil Corporation betrieben werden, unterstützt die verpackte Behandlungskapazität für Offshore-Anlagen in China und erweitert seine Präsenz im Offshore-Energiesektor, nach der Firmenbekanntmachung am 8. September 2025.
- Im Januar 2025 aktualisierte Norwegens Havtil seine Tätigkeitsordnungen, wobei in Abschnitt 60 gefordert wird, dass der Ölgehalt in entladenem erzeugtem Wasser 15 mg pro Liter als gewogener Durchschnitt für ein Kalenderjahr und 30 mg pro Liter als gewogener Durchschnitt für einen Kalendermonat nicht überschreitet und Umweltrisikobewertungen für Anlagen, die das erzeugte Wasser entladen.
- Im September 2024 berichtete Offshore Energies UK, dass die durchschnittliche Verteilung der Ölkonzentration in produzierten Wasserabflüssen im Jahr 2023 16 mg/l betrug, ab 18 mg/l, und dass verteiltes Öl, das mit produziertem Wasser ausgetragen wurde, um 15 % gefallen war, was weitere Verbesserungen in der Behandlungsleistung, der Betriebspraktiken und der Wiedereinlagerung von produziertem Wasser im gesamten Sektor und dem breiteren Nordseebecken widerspiegelt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











