



Globaler Markt für die Monetarisierung von Öl- und Gasdaten, nach Methode (direkte Datenmonetarisierung, indirekte Datenmonetarisierung), Komponente (Data-as-a-Service, professionelle Dienstleistungen, Software/Plattform), Anwendung (Upstream, Midstream, Downstream), E&P-Lebenszyklus (Exploration, Entwicklung, Produktion), Ölunternehmen (nationale Ölunternehmen (NOCs), unabhängige Ölunternehmen (IOCs), nationale Datenspeicher (NDRs), Öl- und Gasdienstleistungsunternehmen), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, übriges Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, übriger asiatisch-pazifischer Raum, Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Ägypten, Israel, übriger Naher Osten und Afrika). Branchentrends und Prognose bis 2028.
Was ist die Global Oil and Gas Data Monetization Markt Größe und Wachstum Rate
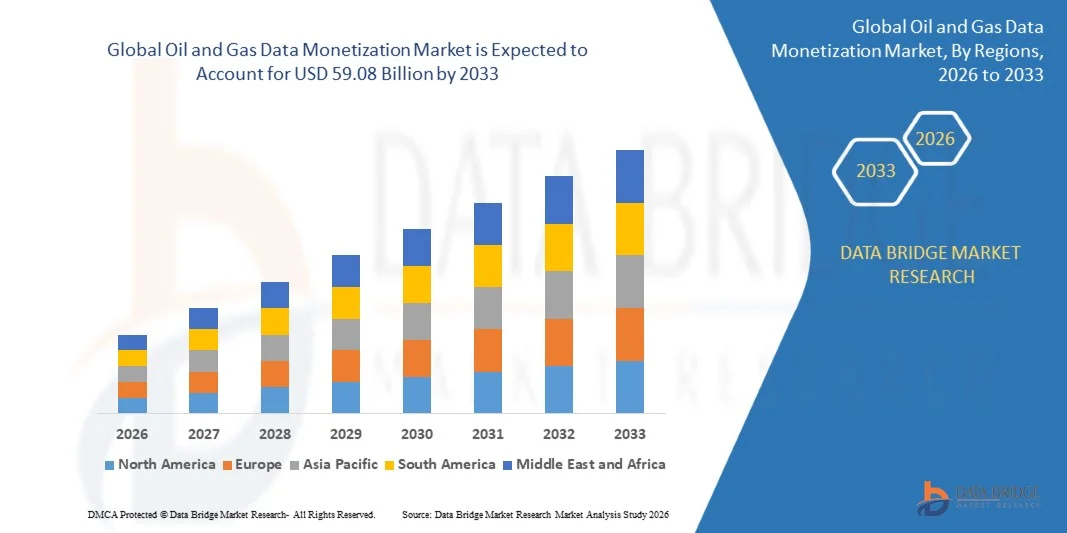
- Wie pro Data Bridge Market Research Analysis wurde die globale Öl- und Gasdaten-Monetisierungsmarktgröße bei18,40 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen59,08 Milliarden USD bis 2033, beiCAGR von 15,7%während des Prognosezeitraums
- Die Zunahme der Zahl der Öl- und Gasunternehmen auf der ganzen Welt ist einer der wichtigsten Faktoren, die das Wachstum von Öl- und Gasdaten Monetarisierung Markt
- Der Anstieg der Einführung der Big Data-Technologien, um neue Erkenntnisse zu sammeln, zu verwalten und zu erhöhen, und die Nachfrage nach Daten-Monetarisierungstechnologien zu erhöhen, die Schlüsselakteure bei der Optimierung ihres Geschäftsbetriebs unterstützen können, und ihre Wettbewerbsvorteile beschleunigen das Marktwachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):18,40 Mrd. USD
- Voraussichtlicher Marktwert (2033):59,08 Mrd. USD
- Wettervorhersage CAGR (2026–2033):15.7%
Was sind die großen Takeaways von Öl- und Gasdaten Monetization Market
- Das Aufkommen offener Standards und zentralisiertes Datenmanagement für die nahtlose Integration und den Betrieb über die Anzahl der Pipeline-Betriebssysteme hinweg sowie die hohe Nutzung dieser Betriebssysteme wie Simulation, Mess- und Asset-Management beeinflussen den Markt weiter
- Darüber hinaus erhöhen die Systemverfügbarkeit, die schnelle Digitalisierung, der Anstieg der Einführung des Internets von Dingen und riesige Mengen von Daten, die positiv auf den Öl- und Gasdaten Monetization Markt generiert
- Nordamerika dominierte den Öl- und Gasdaten-Monetarisierungsmarkt mit einem Umsatzanteil von 41,9% im Jahr 2025, der durch eine starke digitale Transformation im Energiesektor und die frühzeitige Übernahme fortschrittlicher Datenanalyseplattformen von Öl- und Gasunternehmen in den USA und Kanada geprägt wurde.
- Asia-Pacific wird die schnellste CAGR von 10,7% von 2026 bis 2033, angetrieben durch die zunehmende digitale Transformation über den Energiesektor und die zunehmende Übernahme fortschrittlicher Analytik-Plattformen in großen Öl- und Gasproduzenten Ländern
- Das Segment Indirect Data Monetization dominierte den Markt mit einem Anteil von 58,6% im Jahr 2025, da die meisten Öl- und Gasunternehmen vor allem Daten zur Steigerung der operativen Effizienz nutzen, die Produktion optimieren und die operativen Risiken reduzieren anstatt direkt Rohdaten zu verkaufen
Bericht Umfang und Öl- und Gasdaten Monetization Market Segmentation
|
Attribute |
Öl- und Gasdaten Monetization Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Öl- und Gasdaten-Monetisierungsmarkt
„Erhöhung der Akzeptanz von Cloud-basierten Plattformen und Advanced Analytics für die Daten Monetization„
- Der Öl- und Gasdaten-Monetarisierungsmarkt zeigt eine starke Übernahme von Cloud-basierten Datenplattformen, fortschrittlichen Analysen und AI-getriebenen Lösungen, die den kommerziellen Wert aus operativen und geologischen Datensätzen extrahieren sollen.
- Unternehmen integrieren zunehmend digitale Technologien wie maschinelles Lernen, Big Data Analytics und prädiktive Modellierung, um Rohexplorations-, Produktions- und Reservoirdaten in ergebniserzeugende Erkenntnisse zu transformieren
- Die zunehmende Nachfrage nach Echtzeit-Betriebsinformationen und Datenaustausch über stromaufwärts, stromaufwärts und nachgelagerte Operationen beschleunigt die Nutzung digitaler Plattformen zur Datenmonetisierung
- So bieten Unternehmen wie Google Cloud, IBM, SAP und Accenture fortschrittliche Analyseplattformen, die es Energieunternehmen ermöglichen, seismische Daten, Produktionsdaten und operative Erkenntnisse über sichere Datenmärkte zu vermarkten.
- Die zunehmende Zusammenarbeit zwischen Öl- und Gasunternehmen, Technologieanbietern und digitalen Plattformbetreibern ermöglicht neue Geschäftsmodelle im Bereich Datenaustausch und Analytik
- Da die Energieunternehmen weiterhin den Betrieb digitalisieren und fortschrittliche Analytik nutzen, werden die Plattformen für die Monetisierung von Öl- und Gasdaten eine entscheidende Rolle bei der Erzeugung neuer Umsatzströme und der Verbesserung der betrieblichen Effizienz spielen.
Was sind die Haupttreiber von Öl- und Gasdaten Monetization Market
- Die zunehmende Übernahme digitaler Transformationsinitiativen in der Öl- und Gasindustrie treibt die Nachfrage nach Plattformen, die operative und geologische Daten in monetarisierbare Vermögenswerte umwandeln können
- So erweiterten im Jahr 2025 führende Technologieanbieter wie IBM, SAP und Accenture ihre Energieanalyseplattformen, um Öl- und Gasunternehmen dabei zu unterstützen, Speicherdaten, Bohranalysen und Produktionseinsichten zu vermarkten.
- Die zunehmende Bereitstellung von IoT-Sensoren, intelligenten Bohrtechnologien und digitalen Ölfeldsystemen erzeugt massive Mengen an Betriebsdaten, erhöht die Notwendigkeit fortschrittlicher Analyse- und Monetarisierungslösungen
- Fortschritte in der Cloud-Computing, Big Data-Plattformen und KI-gesteuerten Vorhersageanalysen haben die Fähigkeit, komplexe Energiedatensätze zu verarbeiten, zu analysieren und zu vermarkten verbessert
- Die Zusammenarbeit zwischen Erdölunternehmen, Technologieunternehmen und Datenmarktanbietern zu stärken, ermöglicht einen sicheren Datenaustausch und neue Einnahmemöglichkeiten von energiebezogenen Datensätzen
- Unterstützt durch Investitionen in digitale Ölfeldtechnologien, Energiedatenanalyse und Cloud-Infrastruktur wird erwartet, dass der Markt für Öl- und Gasdaten Monetization ein starkes langfristiges Wachstum erlebt
Welcher Faktor ist die Herausforderung des Wachstums des Öl- und Gasdaten-Monetisierungsmarktes
- Was die Datensicherheit, den Schutz des geistigen Eigentums und die Einhaltung der Rechtsvorschriften betrifft, stellen wichtige Herausforderungen für die weit verbreitete Einführung von Daten-Monetisierungsplattformen in der Öl- und Gasindustrie dar.
- Zum Beispiel während 2024–2025 standen mehrere Energieunternehmen vor Herausforderungen, aufgrund von Vertraulichkeitsvereinbarungen und Cybersicherheitsrisiken proprietäre Explorations- und Reservoirdaten zu teilen.
- Integrationskomplexitäten zwischen Altölfeldern, modernen Analyseplattformen und Cloud-basierten Datenumgebungen erhöhen die Umsetzungsherausforderungen für viele Organisationen
- Eine begrenzte digitale Infrastruktur und ein Mangel an fortschrittlichen Datenmanagement-Fähigkeiten in bestimmten Entwicklungsregionen können die Einführung von Datenmonetisierungslösungen verlangsamen
- Hohe Implementierungskosten im Zusammenhang mit fortschrittlichen Analyseplattformen, Cloud-Infrastruktur und qualifizierten Datenexperten können die Übernahme kleinerer Energieunternehmen einschränken
- Um diese Herausforderungen zu bewältigen, konzentrieren sich Unternehmen auf sichere Daten-Governance-Frameworks, blockchain-enabled Data Sharing, fortschrittliche Cyber-Sicherheitsmaßnahmen und skalierbare Cloud-Plattformen, um die globale Einführung von Lösungen für Öl- und Gasdaten Monetization zu erweitern
Wie wird der Öl- und Gasdaten-Monetisierungsmarkt segmentiert
Der Markt wird auf der GrundlageMethode, Komponente, Anwendung, E&P-Lebenszyklus und Ölgesellschaften.
• nach Methode
Auf der Grundlage der Methode wird der Öl- und Gasdaten-Monetisierungsmarkt in die Direktdaten-Monetisierung und Indirect Data Monetization segmentiert. Das Segment Indirect Data Monetization dominierte den Markt mit einem Anteil von 58,6% im Jahr 2025, da die meisten Öl- und Gasunternehmen vor allem Daten zur Steigerung der operativen Effizienz nutzen, die Produktion optimieren und die operativen Risiken reduzieren, anstatt Rohdaten direkt zu verkaufen. Indirekte Monetarisierung umfasst den Einsatz fortschrittlicher Analytik, vorausschauender Wartung, Speicheroptimierung und Bohrleistungsanalysen, um die Rentabilität und Entscheidungsfindung zu verbessern. Durch die Umwandlung operativer Erkenntnisse in eine verbesserte Effizienz und Kostenersparnis können Energieunternehmen von großen Datenmengen, die während der Explorations- und Produktionsbetriebe entstehen, einen erheblichen wirtschaftlichen Wert generieren. Die zunehmende Übernahme von AI-gestützten Analytik, digitalen Ölfeldplattformen und Cloud-basierten Datenmanagementlösungen stärkt die Rolle indirekter Monetarisierungsstrategien.
Das Segment Direct Data Monetization wird voraussichtlich von 2026 bis 2033 auf dem schnellsten CAGR wachsen, das von der Entstehung von Energiedatenmarktplätzen abhängt, in denen seismische Daten, Speicherdatensätze und geologische Erhebungen für Industriepartner, Forschungsorganisationen und Explorationsunternehmen vermarktet werden.
• Von der Komponente
Auf Basis der Komponente wird der Öl- und Gasdaten-Monetisierungsmarkt in Data-as-a-Service, Professional Services und Software/Platform segmentiert. Das Segment Software/Platform dominierte den Markt mit einem Anteil von 44,9 % im Jahr 2025, der durch die weit verbreitete Übernahme fortschrittlicher Analyseplattformen, Cloud-basierter Datenmanagementsysteme und AI-getriebener Entscheidungsunterstützungstools angetrieben wurde. Öl- und Gasunternehmen verlassen sich auf spezialisierte Software-Plattformen, um umfangreiche Mengen an operativen und geologischen Daten zu sammeln, zu speichern, zu analysieren und zu verbreiten, die aus Bohr-, Produktions- und Reservoirüberwachungsaktivitäten generiert werden. Diese Plattformen ermöglichen Echtzeit-Einsichten, Vorhersageanalysen und automatisierte Berichterstattung, die für die Maximierung des kommerziellen Wertes von Energiedatensätzen entscheidend sind. Die zunehmende digitale Transformation von Ölfeldern und die zunehmende Integration von Big Data Analytics-Tools beschleunigen die Nachfrage nach fortschrittlichen Data Monetization-Plattformen weiter.
Das Segment Data-as-a-Service wird von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch die steigende Nachfrage nach abonniertem Zugriff auf geologische Daten, seismische Datensätze und operative Analysen, die über Cloud-fähige Datenplattformen bereitgestellt werden.
• Durch Anwendung
Auf Basis der Anwendung wird der Öl- und Gasdaten-Monetisierungsmarkt in Upstream, Midstream und Downstream segmentiert. Das Segment Upstream dominierte den Markt mit einem Anteil von 46,3% im Jahr 2025, vor allem aufgrund der großen Mengen an geologischen, seismischen und Reservoirdaten, die während des Explorations- und Bohrbetriebs generiert wurden. Öl- und Gasunternehmen nutzen zunehmend fortschrittliche Analysen, um Explorationsdaten in zielführende Erkenntnisse umzuwandeln, die die Speichermodellierung, die Bohrleistung und die Ressourcenschätzung verbessern. Durch die Monetarisierung von vorgelagerten Datensätzen durch interne Optimierungs- und externe Datenaustauschplattformen können Unternehmen die Explorationseffizienz deutlich steigern und die Betriebskosten senken. Darüber hinaus generiert der zunehmende Einsatz von digitalen Ölfeldtechnologien und intelligenten Bohrsystemen weiterhin große Datensätze, die für kommerzielle und betriebliche Vorteile genutzt werden können.
Das Downstream-Segment wird voraussichtlich von 2026 bis 2033 mit dem schnellsten CAGR wachsen, der durch eine zunehmende Digitalisierung in Raffinationsbetrieben, Supply-Chain-Optimierung und Kraftstoff-Anforderungsprognose mit fortschrittlichen Datenanalyseplattformen angetrieben wird.
• Durch E&P Lebenszyklus
Auf der Grundlage des E&P-Lebenszyklus wird der Öl- und Gasdaten-Monetisierungsmarkt in Exploration, Entwicklung und Produktion segmentiert. Das Segment Produktion dominierte den Markt mit einem Anteil von 42,7% im Jahr 2025, da Produktionsvorgänge kontinuierliche Ströme von Betriebsdaten von Sensoren, Überwachungssystemen und digitalen Ölfeldplattformen erzeugen. Diese Daten werden weit verbreitet für vorausschauende Wartung, Produktionsoptimierung, Geräteüberwachung und Asset Performance Management verwendet. Unternehmen nutzen zunehmend fortschrittliche Analysen, um Produktionsdaten in wertvolle Erkenntnisse umzuwandeln, die die Betriebseffizienz verbessern und Ausfallzeiten reduzieren. Die kontinuierliche Überwachung von Brunnen, Pipelines und Verarbeitungsanlagen schafft auch Möglichkeiten, operative Datensätze durch interne Analyseplattformen und externe Datendienste zu monetarisieren.
Das Segment Exploration wird voraussichtlich von 2026 bis 2033 bei der schnellsten CAGR wachsen, unterstützt durch steigende Investitionen in seismische Erhebungen, geologische Modellierung und fortgeschrittene Explorationstechnologien, die hochwertige Datensätze für potenzielle Kommerzialisierung generieren.
• Von Ölfirmen
Auf Basis von Ölgesellschaften wird der Öl- und Gasdaten-Monetisierungsmarkt in nationale Ölgesellschaften (NOCs), unabhängige Ölgesellschaften (IOCs), National Data Repositories (NDRs) und Oil and Gas Service Companies segmentiert. Das Segment National Oil Companies (NOCs) dominierte den Markt mit einem Anteil von 39,8% im Jahr 2025, da diese Organisationen umfangreiche nationale Kohlenwasserstoffressourcen verwalten und große Datensätze im Zusammenhang mit Exploration, Produktion und Reservoireigenschaften aufrecht erhalten. NOCs kontrollieren oft nationale geologische Datenbanken und arbeiten mit internationalen Partnern zusammen, um seismische und Explorationsdaten durch Lizenzverträge und Datenrepositorien zu vermarkten. Ihre starken finanziellen Ressourcen und groß angelegte digitale Transformationsinitiativen ermöglichen zudem fortschrittliche Daten-Monetarisierungsstrategien über strom- und stromabwärtige Vorgänge hinweg.
Das Segment National Data Repositories (NDRs) wird voraussichtlich von 2026 bis 2033 auf dem schnellsten CAGR wachsen, das durch zunehmende staatliche Initiativen zur Zentralisierung von Explorationsdaten und kontrollierten Zugang zu Energieunternehmen, Forschungseinrichtungen und Explorationsfirmen über digitale Datenmärkte bedingt ist.
Welche Region hält den größten Teil des Öl- und Gasdaten-Monetisierungsmarktes
- Nordamerika dominierte den Öl- und Gasdaten-Monetarisierungsmarkt mit einem Umsatzanteil von 41,9% im Jahr 2025, der durch eine starke digitale Transformation im Energiesektor und die frühzeitige Übernahme fortschrittlicher Datenanalyseplattformen von Öl- und Gasunternehmen in den USA und Kanada vorangetrieben wurde. Wichtige Branchenakteure nutzen zunehmend Cloud Computing, künstliche Intelligenz und Big Data-Technologien, um große Mengen an operativen, seismischen und Produktionsdaten in wertvolle geschäftliche Erkenntnisse umzuwandeln. Der zunehmende Fokus auf digitale Ölfeldtechnologien, prädiktive Analytik und operative Optimierung treibt die Einführung von Datenmonetisierungsplattformen über Explorations- und Produktionsaktivitäten weiter voran
- Führende Technologieanbieter in Nordamerika stellen fortschrittliche Analyseplattformen, Cloud-fähige Datenmärkte und AI-getriebene Entscheidungsunterstützungstools vor, die es Energieunternehmen ermöglichen, geologische und operative Datensätze sicher zu vermarkten. Kontinuierliche Investitionen in digitale Infrastruktur, Energieanalyse und industrielle IoT-Lösungen stärken die technologische Führung der Region
- Starke Präsenz globaler Technologiefirmen, fortschrittliche Forschungsökosysteme und hohe Investitionen in die Energiesektorinnovation verstärken die führende Position Nordamerikas im globalen Öl- und Gasdaten-Monetisierungsmarkt weiter
US-Öl- und Gasdaten Monetization Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt von einer hochdigitalisierten Öl- und Gasindustrie und der starken Präsenz von Technologieunternehmen, die fortschrittliche Analyse- und Cloud-Plattformen anbieten. Energieunternehmen im Land nutzen zunehmend Datenmonetisierungslösungen, um seismische Daten zu analysieren, Bohrvorgänge zu optimieren und die Speicherleistung zu verbessern. Die rasche Einführung digitaler Ölfeldtechnologien, IoT-fähige Überwachungssysteme und KI-getriebene Analyseplattformen generiert enorme Mengen an Betriebsdaten, die in kommerziellen Wert umgewandelt werden können. Darüber hinaus beschleunigt die Zusammenarbeit zwischen Energieunternehmen, Technologieanbietern und Forschungseinrichtungen die Entwicklung innovativer Data Monetization-Lösungen zur Verbesserung der betrieblichen Effizienz und zur Unterstützung strategischer Entscheidungsfindungen über stromaufwärts- und stromabwärtige Aktivitäten.
Kanada Öl- und Gasdaten Monetization Market Insight
Kanada trägt maßgeblich zum regionalen Marktwachstum bei, da die Digitalisierung über seine Ölsande, Explorationsprojekte und Energieinfrastruktur gesteigert wird. Öl- und Gasunternehmen in Kanada übernehmen zunehmend fortschrittliche Datenanalyseplattformen, um die Produktionseffizienz zu verbessern, die Bohrarbeiten zu optimieren und das Reservoirmanagement zu verbessern. Der starke Fokus des Landes auf Innovation in der Energietechnologie und datengetriebene operative Strategien ist es, Unternehmen zu ermutigen, große Datensätze zu nutzen, die während der Explorations- und Produktionsprozesse entstehen. Darüber hinaus fördern Partnerschaften zwischen Energieunternehmen, Technologieanbietern und Forschungseinrichtungen die Entwicklung fortgeschrittener Daten-Monetisierungs-Frameworks, die einen sicheren Datenaustausch und die Kommerzialisierung geologischer und operativer Datensätze ermöglichen.
Asien-Pazifik Öl- und Gasdaten Monetization Market
Asia-Pacific wird die schnellste CAGR von 10,7% von 2026 bis 2033, angetrieben durch die zunehmende digitale Transformation im gesamten Energiesektor und die zunehmende Übernahme fortschrittlicher Analytik-Plattformen in großen Öl- und Gasproduzenten Ländern. Regierungen und Energieunternehmen in ganz China, Indien, Südostasien und Australien investieren stark in digitale Ölfeldtechnologien, Cloud-Infrastruktur und AI-powered Data Management-Plattformen. Die rasche Expansion von Energiebedarf, Explorationsaktivitäten und Offshore-Bohrprojekten erzeugt große Mengen an operativen und geologischen Daten, die durch fortschrittliche Analyselösungen monetisiert werden können. Darüber hinaus beschleunigt die zunehmende Zusammenarbeit zwischen Energieunternehmen und Technologieunternehmen die Einführung von Data Monetization-Plattformen über stromaufwärts, stromaufwärts und stromabwärts.
China Öl- und Gasdaten Monetization Market Insight
China ist der größte Markt in Asien-Pazifik durch umfangreiche Investitionen in Energieinfrastruktur, digitale Ölfeldtechnologien und fortschrittliche Datenanalyseplattformen. Die großen Ölunternehmen des Landes nutzen zunehmend Big Data, künstliche Intelligenz und Cloud Computing, um Explorations-, Bohr- und Produktionsprozesse zu optimieren. Regierungsinitiativen zur Unterstützung der digitalen Transformation im Energiesektor und der schnellen Entwicklung intelligenter Energiemanagementsysteme treiben auch die Nachfrage nach Datenmonetisierungsplattformen. Die Fähigkeit, große Mengen an Explorations- und operativen Daten in wertvolle geschäftliche Erkenntnisse umzuwandeln, wird zu einer zentralen strategischen Priorität für Energieunternehmen, die in China tätig sind.
Japan Öl- und Gasdaten Monetization Market Insight
Japan zeigt stetiges Wachstum auf dem Markt für Öl- und Gasdaten-Monetisierung, unterstützt durch starke technologische Fähigkeiten und fortschrittliche Datenanalyse-Expertise. Energieunternehmen und Technologieanbieter in Japan investieren in digitale Plattformen, die zur Analyse und Kommerzialisierung der über die Energieinfrastruktur erzeugten Betriebsdaten dienen. Der Fokus des Landes auf intelligentes Energiemanagement, vorausschauende Wartung und digitale Transformation treibt die Einführung fortschrittlicher Datenanalyse-Tools voran. Diese Technologien ermöglichen es Unternehmen, einen größeren Wert aus operativen Datensätzen zu erzielen und gleichzeitig die Energieeffizienz und die Vermögensleistung zu verbessern.
Indien Öl- und Gasdaten Monetization Market Insight
Indien ist ein stark wachsender Markt für Öl- und Gasdaten-Monetarisierungslösungen, der durch die zunehmende Exploration und Digitalisierung der Energieinfrastruktur des Landes vorangetrieben wird. Regierungsinitiativen, die auf die Verbesserung der heimischen Energieerzeugung und die Förderung der digitalen Transformation abzielen, sind ermutigende Energieunternehmen, fortschrittliche Datenanalyseplattformen zu übernehmen. Öl- und Gasunternehmen nutzen zunehmend Datenmonetisierungsstrategien, um seismische Daten zu analysieren, Bohrvorgänge zu optimieren und die Produktionseffizienz zu steigern. Wachsende Investitionen in Cloud Computing, industrielles IoT und AI-getriebene Analytik verstärken die Übernahme von Daten-Monetisierungsplattformen im ganzen Land.
Südkorea Öl- und Gasdaten Monetization Market Insight
Südkorea trägt aufgrund seines starken technologischen Ökosystems und der fortschrittlichen digitalen Infrastruktur maßgeblich zum regionalen Markt bei. Energieunternehmen und Technologieunternehmen im Land entwickeln aktiv Datenanalyseplattformen, die eine effiziente Verwaltung und Kommerzialisierung von Betriebsenergiedatensätzen ermöglichen. Die rasche Übernahme von künstlicher Intelligenz, Big Data-Technologien und industriellen IoT-Lösungen unterstützt das Wachstum des Marktes für Öl- und Gasdaten Monetization. Darüber hinaus fördert die starke staatliche Unterstützung für digitale Innovation und intelligente Energieinitiativen weiterhin die Einführung fortschrittlicher Data Monetization-Plattformen im gesamten Energiesektor.
Welche sind die Top-Unternehmen im Öl- und Gasdaten-Monetisierungsmarkt
Die Öl- und Gasdaten-Monetisierungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Adastra (Tschechische Republik)
- CellOS Software Ltd (Australien)
- Connectiva Analytics and Insights Ltd. (U.K.)
- Dawex Systems (Frankreich)
- Infosys Limited (Indien)
- Comviva (Indien)
- MNUBO (Kanada)
- NETSCOUT Systems, Inc. (USA)
- Paxata, Inc. (USA)
- Optiva Inc. (Kanada)
- SQLstream, Inc. (USA)
- Google (USA)
- IBM (US)
- 101data Solutions (US)
- Unfall (Irland)
- Monetize (USA)
- Unfall (Irland)
- ALC (US)
- Optiva Inc. (Kanada)
- SAP SE (Deutschland)
Was sind die jüngsten Entwicklungen im globalen Öl- und Gasdaten-Monetisierungsmarkt
- Im Juli 2025 unterzeichnete Cloudera ein Memorandum of Understanding (MoU) mit Saudi Aramco, um AI-powered-Öl- und Gaslösungen für den Energiesektor in Saudi-Arabien zu entwickeln, um Clouderas fortschrittliche Datenplattform-Fähigkeiten mit Aramcos Branchenexpertise zu kombinieren, um die digitale Transformation in Exploration, Produktion und nachgelagerten Betrieben zu unterstützen und so die Rolle der datengetriebenen Technologien bei der Verbesserung der betrieblichengerechten Effizienz und Entscheidungsfindung in der Energieindustrie zu stärken.
- Im April 2025 erhielt EPAM den 2025 Google Cloud Industry Solutions Partner of the Year Award for Oil and Gas für die Entwicklung fortschrittlicher geospatialer Datenvisualisierungslösungen, die natürliche Sprachabfragen über große und komplexe Datenmengen ermöglichen und dabei analytische Erkenntnisse über räumliche Umgebungen automatisch abbilden und die zunehmende Bedeutung von KI-fähigen Analytiken bei der Entriegelung von Werten aus großen Energiedaten hervorheben
- Im Dezember 2024 berichtete Schlumberger, dass der Geschäftsbereich Digital Solutions einen vierteljährlichen Umsatz von 331 Mio. USD erzielte, was einen deutlichen Anstieg von 140% gegenüber dem Vorjahr widerspiegelte, der größtenteils durch Partnerschaften mit hyperskalischen Cloud-Anbietern verursacht wurde, die sich auf den Bau von künstlicher Intelligenz und nicht auf traditionelle Öl- und Gas-Client-Einsätze konzentrierten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 MULTIVARIATE MODELLIERUNG
2.7 ANALYSE VON OBEN NACH UNTEN
2.8 MESSSTANDARDS
2.9 ANALYSE DES LIEFERANTENANTEILS
2.1 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.12 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN: FORSCHUNGSÜBERSICHT
2.13 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 Bedeutung der Datenmonetarisierung in der Öl- und Gasindustrie
5.2 HINDERNISSE FÜR DIE MONETARISIERUNG VON DATEN
5.3 ZUKUNFT MIT DATENMONETARISIERUNG
5.4 LIEFERKETTENANALYSE
5.5 PATENTANALYSE
5.6 TECHNOLOGIEANALYSE
5.7 Tarif- und Regulierungslandschaft
5.8 ANWENDUNGSFÄLLE
6 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, NACH KOMPONENTEN
6.1 ÜBERBLICK
6.2 DATEN ALS SERVICE
6.3 PROFESSIONELLE DIENSTLEISTUNGEN
6.4 PLATTFORM/SOFTWARE
7 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, NACH METHODE
7.1 ÜBERSICHT
7.2 INDIREKTE DATENMONETARISIERUNG
7.3 DIREKTE DATENMONETARISIERUNG
8 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, NACH E&P-LEBENSZYKLUS
8.1 ÜBERSICHT
8.2 ERKUNDUNG
8.3 ENTWICKLUNG
8.4 PRODUKTION
9 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, NACH ANWENDUNG
9.1 ÜBERSICHT
9.2 Stromaufwärts
9.2.1 KONVENTIONELL
9.2.2 UNKONVENTIONELL
9.3 MIDSTREAM
9.4 DOWNSTREAM
10 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, NACH ENDBENUTZER
10.1 ÜBERSICHT
10.2 NATIONALE ÖLUNTERNEHMEN (NOCS)
10.2.1 NACH KOMPONENTE
10.2.1.1. DATEN ALS SERVICE
10.2.1.2. PROFESSIONELLE DIENSTLEISTUNGEN
10.2.1.3. PLATTFORM/SOFTWARE
10.2.2 NACH METHODE
10.2.2.1. INDIREKTE DATENMONETARISIERUNG
10.2.2.2. DIREKTE DATENMONETARISIERUNG
10.3 UNABHÄNGIGE ÖLUNTERNEHMEN (IOCS)
10.3.1 NACH KOMPONENTE
10.3.1.1. DATEN ALS SERVICE
10.3.1.2. PROFESSIONELLE DIENSTLEISTUNGEN
10.3.1.3. PLATTFORM/SOFTWARE
10.3.2 NACH METHODE
10.3.2.1. INDIREKTE DATENMONETARISIERUNG
10.3.2.2. DIREKTE DATENMONETARISIERUNG
10.4 NATIONALE DATENREPOSITORE (NDRS)
10.4.1 NACH KOMPONENTE
10.4.1.1. DATEN ALS SERVICE
10.4.1.2. PROFESSIONELLE DIENSTLEISTUNGEN
10.4.1.3. PLATTFORM/SOFTWARE
10.4.2 NACH METHODE
10.4.2.1. INDIREKTE DATENMONETARISIERUNG
10.4.2.2. DIREKTE DATENMONETARISIERUNG
10.5 Öl- und Gasdienstleistungsunternehmen
10.5.1 NACH KOMPONENTE
10.5.1.1. DATEN ALS SERVICE
10.5.1.2. PROFESSIONELLE DIENSTLEISTUNGEN
10.5.1.3. PLATTFORM/SOFTWARE
10.5.2 NACH METHODE
10.5.2.1. INDIREKTE DATENMONETARISIERUNG
10.5.2.2. DIREKTE DATENMONETARISIERUNG
11 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, NACH REGION
11.1 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON DATEN AUS DER ÖL- UND GASWIRTSCHAFT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.1.1 Nordamerika
11.1.1.1. USA
11.1.1.2. KANADA
11.1.1.3. MEXIKO
11.1.2 EUROPA
11.1.2.1. DEUTSCHLAND
11.1.2.2. FRANKREICH
11.1.2.3. Vereinigtes Königreich
11.1.2.4. ITALIEN
11.1.2.5. SPANIEN
11.1.2.6. RUSSLAND
11.1.2.7. TÜRKEI
11.1.2.8. BELGIEN
11.1.2.9. NIEDERLANDE
11.1.2.10. SCHWEIZ
11.1.2.11. SCHWEDEN
11.1.2.12. POLEN
11.1.2.13. FINNLAND
11.1.2.14. NORWEGEN
11.1.2.15. DÄNEMARK
11.1.2.16. RESTLICHES EUROPA
11.1.3 ASIEN-PAZIFIK
11.1.3.1. JAPAN
11.1.3.2. CHINA
11.1.3.3. SÜDKOREA
11.1.3.4. INDIEN
11.1.3.5. AUSTRALIEN
11.1.3.6. SINGAPUR
11.1.3.7. THAILAND
11.1.3.8. MALAYSIA
11.1.3.9. INDONESIEN
11.1.3.10. PHILIPPINEN
11.1.3.11. VIETNAM
11.1.3.12. NEUSEELAND
11.1.3.13. TAIWAN
11.1.3.14. RESTLICHER ASIEN-PAZIFIK-RAUM
11.1.4 SÜDAMERIKA
11.1.4.1. BRASILIEN
11.1.4.2. ARGENTINIEN
11.1.4.3. RESTLICHES SÜDAMERIKA
11.1.5 NAHER OSTEN UND AFRIKA
11.1.5.1. SÜDAFRIKA
11.1.5.2. ÄGYPTEN
11.1.5.3. Saudi-Arabien
11.1.5.4. Vereinigte Arabische Emirate
11.1.5.5. ISRAEL
11.1.5.6. BAHRAIN
11.1.5.7. KUWAIT
11.1.5.8. OMAN
11.1.5.9. KATAR
11.1.5.10. RESTLICHER NAHER OSTEN UND AFRIKA
11.2 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
12 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
12.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
12.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
12.5 FUSIONEN UND ÜBERNAHMEN
12.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
12.7 ERWEITERUNGEN
12.8 ÄNDERUNGEN DER VORSCHRIFTEN
12.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
13 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, SWOT-ANALYSE
14 GLOBALER MARKT FÜR DIE MONETARISIERUNG VON ÖL- UND GASDATEN, FIRMENPROFIL
14.1 ORACLE
14.1.1 UNTERNEHMENSÜBERSICHT
14.1.2 Umsatzanalyse
14.1.3 PRODUKTPORTFOLIO
14.1.4 GEOGRAFISCHE PRÄSENZ
14.1.5 JÜNGSTE ENTWICKLUNGEN
14.2 MICROSOFT
14.2.1 UNTERNEHMENSÜBERSICHT
14.2.2 Umsatzanalyse
14.2.3 PRODUKTPORTFOLIO
14.2.4 GEOGRAFISCHE PRÄSENZ
14.2.5 JÜNGSTE ENTWICKLUNGEN
14.3 SALESFORCE
14.3.1 UNTERNEHMENSÜBERSICHT
14.3.2 Umsatzanalyse
14.3.3 PRODUKTPORTFOLIO
14.3.4 GEOGRAFISCHE PRÄSENZ
14.3.5 JÜNGSTE ENTWICKLUNGEN
14.4 SAS
14.4.1 UNTERNEHMENSÜBERSICHT
14.4.2 Umsatzanalyse
14.4.3 PRODUKTPORTFOLIO
14.4.4 GEOGRAFISCHE PRÄSENZ
14.4.5 JÜNGSTE ENTWICKLUNGEN
14.5 TIBCO SOFTWARE
14.5.1 UNTERNEHMENSÜBERSICHT
14.5.2 Umsatzanalyse
14.5.3 PRODUKTPORTFOLIO
14.5.4 GEOGRAFISCHE PRÄSENZ
14.5.5 JÜNGSTE ENTWICKLUNGEN
14.6 OSISOFT LLC
14.6.1 UNTERNEHMENSÜBERSICHT
14.6.2 Umsatzanalyse
14.6.3 PRODUKTPORTFOLIO
14.6.4 GEOGRAFISCHE PRÄSENZ
14.6.5 JÜNGSTE ENTWICKLUNGEN
14.7 SAP
14.7.1 UNTERNEHMENSÜBERSICHT
14.7.2 Umsatzanalyse
14.7.3 PRODUKTPORTFOLIO
14.7.4 GEOGRAFISCHE PRÄSENZ
14.7.5 JÜNGSTE ENTWICKLUNGEN
14.8 ACCENTURE
14.8.1 UNTERNEHMENSÜBERSICHT
14.8.2 Umsatzanalyse
14.8.3 PRODUKTPORTFOLIO
14.8.4 GEOGRAFISCHE PRÄSENZ
14.8.5 JÜNGSTE ENTWICKLUNGEN
14.9 SCHLUMBERGER
14.9.1 UNTERNEHMENSÜBERSICHT
14.9.2 UMSATZANALYSE
14.9.3 PRODUKTPORTFOLIO
14.9.4 GEOGRAFISCHE PRÄSENZ
14.9.5 JÜNGSTE ENTWICKLUNGEN
14.1 VIRTUSA
14.10.1 UNTERNEHMENSÜBERSICHT
14.10.2 PRODUKTPORTFOLIO
14.10.3 GEOGRAFISCHE PRÄSENZ
14.10.4 NEUESTE ENTWICKLUNGEN
14.11 HALLIBURTON
14.11.1 UNTERNEHMENSÜBERSICHT
14.11.2 UMSATZANALYSE
14.11.3 PRODUKTPORTFOLIO
14.11.4 GEOGRAFISCHE PRÄSENZ
14.11.5 JÜNGSTE ENTWICKLUNGEN
14.12 INFOR
14.12.1 UNTERNEHMENSÜBERSICHT
14.12.2 Umsatzanalyse
14.12.3 PRODUKTPORTFOLIO
14.12.4 GEOGRAFISCHE PRÄSENZ
14.12.5 NEUESTE ENTWICKLUNGEN
14.13 EMC CORPORATION
14.13.1 UNTERNEHMENSÜBERSICHT
14.13.2 Umsatzanalyse
14.13.3 PRODUKTPORTFOLIO
14.13.4 GEOGRAFISCHE PRÄSENZ
14.13.5 NEUESTE ENTWICKLUNGEN
14.14 INSTAREA
14.14.1 UNTERNEHMENSÜBERSICHT
14.14.2 Umsatzanalyse
14.14.3 PRODUKTPORTFOLIO
14.14.4 GEOGRAFISCHE PRÄSENZ
14.14.5 JÜNGSTE ENTWICKLUNGEN
14.15 IBM
14.15.1 UNTERNEHMENSÜBERSICHT
14.15.2 Umsatzanalyse
14.15.3 PRODUKTPORTFOLIO
14.15.4 GEOGRAFISCHE PRÄSENZ
14.15.5 NEUESTE ENTWICKLUNGEN
14.16 CAPEGEMINI
14.16.1 UNTERNEHMENSÜBERSICHT
14.16.2 Umsatzanalyse
14.16.3 PRODUKTPORTFOLIO
14.16.4 GEOGRAFISCHE PRÄSENZ
14.16.5 NEUESTE ENTWICKLUNGEN
14.17 CISCO SYSTEM, INC.
14.17.1 UNTERNEHMENSÜBERSICHT
14.17.2 PRODUKTPORTFOLIO
14.17.3 GEOGRAFISCHE PRÄSENZ
14.17.4 NEUESTE ENTWICKLUNGEN
14.18 OPTIVA
14.18.1 UNTERNEHMENSÜBERSICHT
14.18.2 UMSATZANALYSE
14.18.3 PRODUKTPORTFOLIO
14.18.4 GEOGRAFISCHE PRÄSENZ
14.18.5 JÜNGSTE ENTWICKLUNGEN
14.19 CLOUDERA, INC.
14.19.1 UNTERNEHMENSÜBERSICHT
14.19.2 PRODUKTPORTFOLIO
14.19.3 GEOGRAFISCHE PRÄSENZ
14.19.4 JÜNGSTE ENTWICKLUNGEN
14.2 ADASTRA-GRUPPE
14.20.1 UNTERNEHMENSÜBERSICHT
14.20.2 PRODUKTPORTFOLIO
14.20.3 GEOGRAFISCHE PRÄSENZ
14.20.4 JÜNGSTE ENTWICKLUNGEN
14.21 INFOSYS
14.21.1 UNTERNEHMENSÜBERSICHT
14.21.2 UMSATZANALYSE
14.21.3 PRODUKTPORTFOLIO
14.21.4 GEOGRAFISCHE PRÄSENZ
14.21.5 JÜNGSTE ENTWICKLUNGEN
14.22 MONETARISIERUNG
14.22.1 UNTERNEHMENSÜBERSICHT
14.22.2 Umsatzanalyse
14.22.3 PRODUKTPORTFOLIO
14.22.4 GEOGRAFISCHE PRÄSENZ
14.22.5 JÜNGSTE ENTWICKLUNGEN
14.23 MAPR TECHNOLOGIES, INC.
14.23.1 UNTERNEHMENSÜBERSICHT
14.23.2 Umsatzanalyse
14.23.3 PRODUKTPORTFOLIO
14.23.4 GEOGRAFISCHE PRÄSENZ
14.23.5 JÜNGSTE ENTWICKLUNGEN
14.24 EMU ANALYTICS
14.24.1 UNTERNEHMENSÜBERSICHT
14.24.2 UMSATZANALYSE
14.24.3 PRODUKTPORTFOLIO
14.24.4 GEOGRAFISCHE PRÄSENZ
14.24.5 NEUESTE ENTWICKLUNGEN
14.25 PALANTIR-LÖSUNGEN
14.25.1 UNTERNEHMENSÜBERSICHT
14.25.2 Umsatzanalyse
14.25.3 PRODUKTPORTFOLIO
14.25.4 GEOGRAFISCHE PRÄSENZ
14.25.5 NEUESTE ENTWICKLUNGEN
14.26 HITACHI VANTARA
14.26.1 UNTERNEHMENSÜBERSICHT
14.26.2 UMSATZANALYSE
14.26.3 PRODUKTPORTFOLIO
14.26.4 GEOGRAFISCHE PRÄSENZ
14.26.5 NEUESTE ENTWICKLUNGEN
15 VERWANDTE BERICHTE
16 FRAGEBOGEN
17 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











