


Segmentierung des globalen Marktes für Endpoint-Sicherheit im Bereich Betriebstechnologie nach Bereitstellung (On-Premise, Hybrid und Cloud), Endnutzer (Gewerbe und Privatkunden), Unternehmensgröße (Großunternehmen und KMU), Branche (Banken, Finanzdienstleistungen und Versicherungen, Telekommunikation und IT, Einzelhandel, Gesundheitswesen, Regierung und öffentlicher Sektor, Bildung und Transportwesen) und Lösung (Endpoint Protection Platform und Endpoint Detection and Response) – Branchentrends und Prognose bis 2033
Was ist die globale operative Technologie Endpoint Security Market Size and Growth Rate
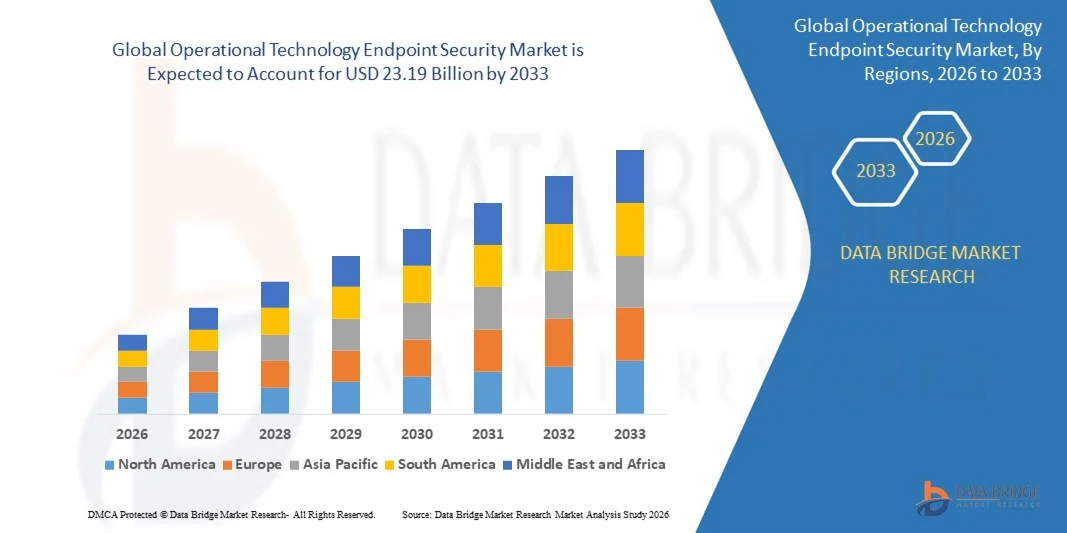
- Wie bei Data Bridge Market Research Analysis wurde die weltweite operative Technologie-Endpunkt-Sicherheitsmarktgröße bewertet1,56 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen23,19 Milliarden USD bis 2033, beiCAGR von 40.10%während des Prognosezeitraums
- Die zunehmenden Endpunktangriffe und -verstöße sind ein entscheidender Faktor, der das Marktwachstum beschleunigt, auch erhöhte Kosten aufgrund von Endpunktangriffen, steigender Nachfrage nach kostengünstigen Alternativen für die On-Premises-Sicherheits-Bereitstellung, zunehmende Minderung von IT-Risiken, zunehmende Notwendigkeit zur Bewältigung und Minderung von IT-Sicherheitsrisiken, zunehmende Popularität des BYOD-Trends und zunehmende Penetration von mobilen Geräten sind unter anderem die wichtigsten Faktoren, die Verbesserung der operativen Technologie Endpoint-Sicherheit
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 1.56 Milliarden
- Voraussichtlicher Marktwert (2033):USD 23.19 Milliarden
- Wettervorhersage CAGR (2026–2033): 40.10%
Was sind die großen Takeaways von Operational Technology Endpoint Security Market
- Steigende Nachfrage nach der Sicherung der IT-Infrastruktur in den Medien und Unterhaltung vertikal und die Nachfrage nach integrierter Endpoint-Sicherheitsinfrastruktur und Software wird neue Möglichkeiten für die operative Technologie Endpoint Security Markt schaffen
- Die zunehmende Nutzung freier oder durchbohrter Endpoint-Schutzlösungen und steigender Skepsis in Bezug auf Cloud-basierte Endpoint-Sicherheit sind unter anderem die wichtigsten Faktoren, die das Marktwachstum zurückhalten, während die dynamische IT-Infrastruktur und Cyber-Drohungslandschaft, steigende Kosten für Innovation und Budgetzwänge und zunehmende Komplexität fortgeschrittener Bedrohungen den Endpoint-Sicherheitsmarkt der operativen Technologie weiter herausfordern werden.
- Nordamerika dominierte den operativen Technologie-Endpunkt-Sicherheitsmarkt mit einem Umsatzanteil von 43,65% im Jahr 2025, der durch starke Fortschritte in der industriellen Automatisierung, kritischen Infrastruktur-Schutz und Cyber-Sicherheitsmodernisierung in den USA und Kanada vorangetrieben wurde.
- Asia-Pacific wird die schnellste CAGR von 2026 bis 2033, unterstützt durch schnelle Industrialisierung, robuste Expansion der intelligenten Fertigung und zunehmendes Cybersicherheitsbewusstsein in China, Japan, Indien, Südkorea und Südostasien, registrieren.
- Das Segment On-Premise dominierte den Markt mit einem Anteil von 52,6% im Jahr 2025, der durch seine starke Vorliebe in kritischen Infrastruktur-, Energie- und Fertigungssektoren getrieben wurde, in denen Datensouveränität, niedrige Latenzigkeitskontrolle und strenge Compliance-Anforderungen unerlässlich bleiben
Report Scope und Operational Technology Endpoint Security Market Segmentation
|
Attribute |
Operational Technology Endpoint Security Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Endpunkt-Sicherheitsmarkt Operational Technology
Erhöhung der Integration von AI-getriebenen, Echtzeit-bedrohlichen Erkennungen über OT-Umgebungen
- Der Markt zeigt eine starke Verschiebung in Richtung AI-embedded, Echtzeit-Monitoring-Plattformen, die Anomalien, Insider-Bedrohungen und fortgeschrittene Cyber-Intrusionen in industriellen Netzwerken erkennen können
- Hersteller stellen leichte, skalierbare und randfertige OT-Endpoint-Sicherheitslösungen vor, die zum Schutz von SPS, SCADA-Geräten, HMIs, DCS-Einheiten und entfernten Industrieanlagen entwickelt werden
- Die zunehmende Notwendigkeit von Null-Trust-Frameworks, kontinuierliche Gerätesicht und tiefe Paketinspektion (DPI) beschleunigt die Adoption in allen Bereichen der Versorgungs-, Fertigungs-, Öl- und Transportbranche
- So haben führende Unternehmen wie Claroty, Nozomi Networks, Fortinet und Cisco ihre OT-Endpoint-Portfolio mit verbesserter Geräteidentifizierung, Verhaltensanalyse und einheitlicher IT-OT-Drohungs-Geheimdienstleistung erweitert.
- Die zunehmende Cyberangriffe auf kritische Infrastruktur, industrielle Automatisierungssysteme und vernetzte operative Vermögenswerte treiben die Nachfrage nach Endpunktabwehren der nächsten Generation
- Da Organisationen IIoT-Einsätze und intelligente Fabriken ausbauen, bleibt die OT-Endpoint-Sicherheit für den Schutz kritischer Operationen, die Minimierung von Ausfallzeiten und die Sicherstellung der regulatorischen Compliance unerlässlich.
Was sind die Haupttreiber des Endpoint Security Markets der Operational Technology
- Steigende Nachfrage nach einer sicheren industriellen Automatisierung, angetrieben durch die Integration von IIoT-Geräten, vernetzten Sensoren und intelligenten Produktionssystemen über Fertigungs- und Versorgungsbereiche
- So haben beispielsweise im Jahr 2025 Unternehmen wie Palo Alto Networks, Trellix und Check Point ihre OT-spezifischen Endpoint-Sicherheitsmerkmale, einschließlich Bedrohungsanalyse, Mikrosegmentierung und gehärtetem Schutz für industrielle Geräte, erweitert.
- Wachsende Häufigkeit von Ransomware-Angriffen, Lieferkettenverwundbarkeiten und gezielte Intrusionen in kritischen Sektoren wie Energie, Öl & Gas und Transport in den USA, Europa und Asien-Pazifik
- Fortschritte in der KI-basierten Malware-Erkennung, Netzwerk-Verhaltensüberwachung, Asset Fingerprinting und automatisierte Vorfall-Reaktion haben die Cybersicherheitsfunktionen von OT gestärkt
- Der Einsatz von Cloud-verbundenen OT-Geräten, Remote-Betrieben und vorausschauenden Wartungsplattformen schafft die Notwendigkeit eines robusten, Echtzeit-Endpunktschutzes
- Unterstützt durch bedeutende Investitionen in industrielle Cyber-Sicherheitsrahmen, die Modernisierung der Infrastruktur und globale Compliance-Verordnungen, ist der OT-Endpoint-Sicherheitsmarkt für eine starke langfristige Expansion
Welchen Faktor stellt das Wachstum des Endpunkt-Sicherheitsmarkts der operativen Technologie heraus
- Hohe Implementierungs- und Wartungskosten im Zusammenhang mit spezialisierten OT Cybersicherheitswerkzeugen begrenzen die Übernahme von kleinen Fabriken, Wasserpflanzen und Schwellen-Industriezonen
- So stiegen beispielsweise während 2024–2025 zunehmende Cyber-Sicherheits-Talentenknappheit, steigende Bauteilkosten und Integrationskomplexitäten die operativen Ausgaben für mehrere globale Endverbraucher an.
- Komplexität bei der Verwaltung von gemischten IT-OT-Umgebungen, alten Industriesystemen und proprietären Kommunikationsprotokollen erfordert fortschrittliches Know-how und engagierte Überwachung
- Begrenztes Bewusstsein für OT-spezifische Schwachstellen, Endpoint-Härtungstechniken und Zero-Trust-Adoption verlangsamt den Einsatz in Entwicklungsregionen
- Wettbewerb aus traditionellen IT-Endpoint-Sicherheitstools, Netzwerk-Firewalls und grundlegenden industriellen Monitoring-Lösungen schafft Preisdruck und verlangsamt Differenzierung
- Um diese Herausforderungen zu bewältigen, konzentrieren sich Unternehmen auf kostengünstige OT-Lösungen, Schulungen für Mitarbeiter, vereinfachte Bereitstellungsmodelle und eine tiefere Integration mit SOC-Plattformen, um die globale Übernahme von OT-Endpoint-Sicherheit zu beschleunigen
Wie wird der operative Technologie Endpoint Security Market segmentiert
Der Markt wird auf der GrundlageBereitstellung, Endbenutzer, Unternehmen, Industrie und Lösung.
- Durch die Bereitstellung
Der betriebstechnische Endpoint Security-Markt wird in On-Premise, Hybrid und Cloud-Bereitstellungsmodelle segmentiert. Das Segment On-Premise dominierte den Markt mit einem Anteil von 52,6% im Jahr 2025, der durch seine starke Vorliebe in kritischen Infrastruktur-, Energie- und Fertigungsbereichen, in denen die Datenhoheit, die Low-Latency-Kontrolle und strenge Compliance-Anforderungen unerlässlich bleiben, getrieben wurde. Organisationen, die ältere OT-Systeme betreiben, verlassen sich aufgrund begrenzter Internet-Exposition, hoher Cybersicherheitsrisiken und strenger betrieblicher Sicherheitsstandards weiterhin auf Prämissenmodelle.
Das Cloud-Segment wird voraussichtlich von 2026 bis 2033 bei der schnellsten CAGR wachsen, unterstützt durch die zunehmende Übernahme von Fernüberwachung, IIoT-Geräten, vernetzten Industrieanlagen und AI-basierten Bedrohungsanalysen. Die zunehmende Verschiebung in Richtung vorausschauender Wartung, zentralisierte Sichtbarkeit und skalierbare Cybersicherheitsarchitekturen drängen Industrien auf Cloud-native Sicherheitsplattformen, die Echtzeit-Drohung Intelligenz, kosteneffiziente Bereitstellung und vereinfachte Updates in verteilten Betriebsumgebungen bieten.
- Von End-User
Der Markt ist in kommerzielle und Consumer Endbenutzer segmentiert. Das Handelssegment dominierte den Markt mit einem Anteil von 68,4% im Jahr 2025, da OT Endpoint Security in Fertigungsanlagen, Versorgungsunternehmen, Transportnetzen und industriellen Automatisierungsanlagen weit verbreitet ist. Die zunehmenden Cyberangriffe, die auf SPS, SCADA-Systeme und verbundene operative Vermögenswerte abzielen, führen zu einer stärkeren Übernahme von Industrieunternehmen. Erhöhung der regulatorischen Compliance, Notwendigkeit der Asset-Sichtbarkeit und Modernisierung der kritischen Infrastruktur weitere Unterstützung Segment Dominanz.
Das Consumer-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen und wird durch eine rasche Erweiterung von vernetzten Heimgeräten, Smart-Appliances und verbrauchergerechten IoT-Ökosystemen angetrieben. Steigende Bedenken in Bezug auf Datenschutzverletzungen, Geräte-Hijacking und Home-Netzwerk-Intrusionen erhöhen die Nachfrage nach leichtem Endpoint-Schutz für Smart Home Hubs, Router und angeschlossene Elektronik. Das Wachstum in Smart Homes, digitalen Lebensstilen und der Heimautomatisierung wird die Bereitstellung auf Verbraucherebene weiter beschleunigen.
- Nach Unternehmensgröße
Der Markt ist in große Unternehmen und kleine und mittlere Unternehmen (KMU) segmentiert. Große Unternehmen dominierten den Markt mit einem Anteil von 57,3% im Jahr 2025, angetrieben durch hohe Investitionskapazität, große Gerätenetze und strenge Anforderungen an Cybersicherheit in industriellen Produktionsanlagen, Energieanlagen und Transportbetrieben. Ihr Bedarf an fortschrittlicher Bedrohungserkennung, Zero-Trust-Architekturen und komplexer OT-IT-Integration stärkt die Adoption weiter.
KMU werden von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch die zunehmende Digitalisierung kleiner Fertigungseinheiten, die Einführung von Cloud-basierten OT-Sicherheitslösungen und steigenden Cyber-Risiken, die kleinere industrielle Anlagen betreffen. Kosteneffiziente, leichte und einfach zu bedienende Sicherheitsplattformen gewinnen an Traktion, da KMU den Betrieb modernisieren und die Abhängigkeit von Automatisierung, Robotik und vernetzter Ausrüstung erweitern. Auch regierungsgeführte Cybersicherheits-Programme beschleunigen das Wachstum in diesem Segment.
- Von der Industrie
Der Markt ist in mehreren Branchen segmentiert. Das Segment Government & Public Sector dominierte den Markt mit einem Anteil von 32,1% im Jahr 2025, der von der kritischen Notwendigkeit zum Schutz von Smart City-Infrastruktur, Verteidigungsgütern, öffentlichen Versorgungsunternehmen, Wassersystemen und nationalen operativen Netzwerken getrieben wurde. Die Ausweitung von Cyberattacken auf die öffentliche Infrastruktur und die Erhöhung der regulatorischen Mandate verstärkt weiterhin die Segmentannahme.
Das Healthcare-Segment wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen und wird durch steigende Cyber-Bedrohungen auf medizinische Geräte, Krankenhaus- OT-Umgebungen, diagnostische Geräte und vernetzte Life-Support-Systeme betrieben. Die zunehmende Digitalisierung von Gesundheitswesen, Fernüberwachungstools und IoMT-Systemen erfordert eine spezialisierte OT-Endpoint-Sicherheit. Die steigenden Compliance-Anforderungen für Patientendaten und klinische Systeme beschleunigen die Übernahme in globalen Gesundheitseinrichtungen weiter
- Durch Lösung
Der Markt ist in Endpoint Protection Platform (EPP) und Endpoint Detection & Response (EDR) segmentiert. Das Segment Endpoint Protection Platform dominierte den Markt mit einem Anteil von 54,7% im Jahr 2025, da Branchen stark auf Malware-Prävention, Gerätesteuerung, Asset-Sichtbarkeit und Basisschutz vertrauen, um kritische OT-Endpunkte zu sichern. EPP-Lösungen bleiben aufgrund ihrer Erschwinglichkeit, einfacher Integration und Eignung für ältere OT-Geräte mit eingeschränkter Verarbeitungskapazität weit verbreitet.
Das Segment Endpoint Detection & Response wird von 2026 bis 2033 auf dem schnellsten CAGR wachsen, unterstützt durch wachsende Nachfrage nach Echtzeit-Überwachung, Verhaltensanalyse, automatisierter Vorfallreaktion und fortschrittlicher Bedrohungsjagd. Die zunehmende Raffinesse industrieller Cyberangriffe, einschließlich Ransomware, Supply-Chain-Verbrechen und Zero-Day-Ausbeuten, treibt Organisationen an, EDR-Lösungen zu übernehmen, die eine tiefere Untersuchung, forensische Fähigkeiten und eine kontinuierliche Überwachung in operativen Netzwerken bieten.
Welche Region hält den größten Teil des Endpunkt-Sicherheitsmarkts für operationelle Technologie fest
- Nordamerika dominierte den operativen Technologie-Endpunkt-Sicherheitsmarkt mit einem Umsatzanteil von 43,65% im Jahr 2025, der durch starke Fortschritte in der industriellen Automatisierung, kritischen Infrastruktur-Schutz und Cyber-Sicherheitsmodernisierung in den USA und Kanada getrieben wurde. Hoher Einsatz von OT Cybersecurity-Tools zur Sicherung von SCADA-Netzwerken, Industrieleitsystemen (ICS) und vernetzten operativen Vermögenswerten unterstützt weiterhin die regionale Führung
- Die schnelle Erweiterung von IoT-fähigen Fertigungs-, digitalen Öl- und Gasbetrieben, der Transportautomatisierung und intelligenten Diensten erhöht die Nachfrage nach Endpoint-Schutz- und Detektionssystemen in Industrieumgebungen
- Robuste regulatorische Rahmenbedingungen, eine starke Cybersicherheitsfinanzierung und eine steigende Übernahme von AI-getriebenen Sicherheitstools stärken die Dominanz der Region weiter
US Operational Technology Endpoint Security Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch eine starke industrielle Cyber-Sicherheits-Regulierung, schnelle digitale Transformation und hohe Risikoexposition in Energie-, Versorgungs-, Luft- und Raumfahrt-, Verteidigungs- und Transportsektoren. Steigende Bereitstellung von OT-Überwachungstools, wachsende ICS-Upgrades und steigende Cyberattacks, die auf kritische Infrastruktur ausgerichtet sind, verstärken die Nachfrage nach fortschrittlichem Endpoint-Schutz und Echtzeit-Drohungserkennung. Die Präsenz von großen Cybersicherheitsunternehmen, starken Regierungsinitiativen und groß angelegten OT- Modernisierungsprogrammen beschleunigt das Marktwachstum weiter.
Kanada Operational Technology Endpoint Security Market Insight
Kanada trägt maßgeblich zur regionalen Expansion bei, die durch steigende Investitionen in kritischen Infrastrukturschutz, intelligente Netzentwicklung und industrielle Automatisierung angetrieben wird. Die zunehmende Cyber-Vorfälle, die auf Versorgungs-, Fertigungs- und Transportnetze abzielen, treiben eine höhere Akzeptanz von Endpoint-Erkennungs-, Überwachungs- und Sicherheitsmanagement-Tools. Regierungsgestützte Cybersicherheitsprogramme, starke R&D-Fähigkeiten und zunehmende Betonung auf die Sicherung von ICS- und SCADA-Umgebungen verstärken die langfristige Marktakzeptanz im ganzen Land.
Asien-Pazifik-Betriebstechnologie Endpoint Security Market
Asien-Pazifik wird von 2026 bis 2033 die schnellste CAGR von 7,6% registrieren, unterstützt durch schnelle Industrialisierung, robuste Expansion der intelligenten Fertigung und zunehmendes Cybersicherheitsbewusstsein in China, Japan, Indien, Südkorea und Südostasien. Die breite Bereitstellung von IoT-Geräten, Werksautomatisierung, Industrierobotern und Hochgeschwindigkeitskommunikationsnetzen erhöht die Notwendigkeit einer starken Endpunktsicherheit in OT-Umgebungen. Das beschleunigte Wachstum in der Halbleiterproduktion, der EV-Herstellung und der intelligenten Infrastrukturprojekte treibt die Einführung fortschrittlicher OT Cybersicherheitslösungen in der gesamten Region voran.
China Operational Technology Endpoint Security Market Insight
China führt den asiatisch-pazifischen Markt durch große industrielle Automatisierung, bedeutende OT-modernisierung und hohe Staatsausgaben für kritische Infrastruktursicherheit. Cyber-Bedrohungen, die auf Netznetze, Telekommunikationsnetze und Fertigungsanlagen abzielen, erhöhen die Nachfrage nach Echtzeitüberwachung und Endpoint-Schutz. Starkes lokales Cyber-Sicherheits-Ökosystem und die Erweiterung von 5G- und industriellen IoT-Bereitstellungen unterstützen die rasche Marktakzeptanz weiter.
Japan Operational Technology Endpoint Security Market Insight
Japan zeigt ein stetiges Wachstum, das durch reife Fertigungsökosysteme, starke Robotikintegration und Modernisierung industrieller Steuerungssysteme getrieben wird. Hohe Cybersicherheitsstandards, die zunehmende Übernahme digitaler Fabriken und der starke Fokus auf die Systemsicherheit tragen zur wachsenden Nachfrage nach fortschrittlichen OT Endpoint Protection Tools bei. Die Expansion in der Automobilelektronik, der Präzisionsfertigung und der intelligenten Infrastruktur stärkt das langfristige Marktwachstum.
Indien Operational Technology Endpoint Security Market Insight
Indien ist ein schnell wachsender Markt, der durch eine rasche industrielle Digitalisierung, den Ausbau intelligenter Fertigungsanlagen und steigender Cybersicherheitsinvestitionen in den Bereichen Energie, Verkehr und Telekommunikation unterstützt wird. Regierungsprogramme, die industrielle Automatisierung, intelligente Städte und digitale Infrastruktur fördern, beschleunigen den Einsatz von OT-Sicherheitswerkzeugen. Die zunehmende Cyberattacken gegen kritische Infrastruktur treibt auch eine weit verbreitete Adoption an.
Südkorea Operational Technology Endpoint Security Market Insight
Südkorea trägt maßgeblich durch die starke Nachfrage nach OT-Sicherheit in den Bereichen Halbleiterbau, Automobilelektronik, Telekommunikation und Industrieautomation bei. Der hohe Einsatz von 5G-Netzwerken, AI-getriebenen Systemen und vernetzten Fabriken verstärkt die Nachfrage nach robustem Endpoint-Schutz. Mit fortschrittlichen technologischen Fähigkeiten und einem starken industriellen Cyber-Sicherheitsbewusstsein zeigt Südkorea weiterhin ein solides Marktwachstum.
Welche sind die Top-Unternehmen im Endpoint Security Market der Operational Technology
Die betriebstechnische Endpunkt-Sicherheitsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Microsoft (USA)
- CrowdStrike (USA)
- Symantec Corporation (USA)
- Trend Micro Incorporated (Japan)
- Sophos Ltd. (U.K.)
- McAfee, LLC (USA)
- AO Kaspersky Lab (Russland)
- VMware, Inc. (USA)
- SentinelOne (USA)
- ESET (Slowakei)
- Cylance Inc (USA)
- Bitdefender (Rumänien)
- Cisco Systems (US)
- FireEye, Inc. (USA)
- Panda Security (Spanien)
- F-Secure (Finnland)
- Palo Alto Networks (USA)
- Check Point Software Technologies Ltd. (Israel)
- Fortinet, Inc. (USA)
- Malwarebytes (USA)
- Comodo Security Solutions, Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Endpoint Security Market für Betriebstechnologie
- Im Februar 2025 trat Check Point in eine strategische Partnerschaft mit der Cloud-Sicherheitsfirma Wiz ein, um den Enterprise Protection in hybriden Cloud-Umgebungen zu verbessern. Diese Zusammenarbeit integriert die Cloud-Netzwerksicherheit mit Cloud Native Application Protection (CNAPP), um einen einheitlichen und ganzheitlichen Sicherheitsrahmen zu liefern. Dieser Schritt stärkt die Positionen beider Unternehmen bei der Bereitstellung von Cloud-Sicherheit
- Im Januar 2025 hat Tenable eine Vereinbarung zum Erwerb von Vulcan Cyber abgeschlossen, einem führenden Anbieter von Expositionsmanagement, der eine nahtlose Integration von Vulcans Fähigkeiten in Tenables Plattform ermöglicht. Diese Verbesserung hilft Organisationen, Schwachstellen zu konsolidieren, Cyber-Sicherheitsrisiken zu priorisieren und Abhilfemaßnahmen auf der gesamten Angriffsfläche zu beschleunigen. Diese Akquisition markiert eine strategische Erweiterung der Positionsverwaltungsfunktionen von Tenable
- Im Juli 2024 gründete CyberKnight eine Partnerschaft mit Forescout, um umfassende Asset Intelligence und Controlling-Branche in der META-Region zu liefern. Diese Zusammenarbeit unterstützt Unternehmen, die in Cloud-Umgebungen umsteigen, indem sie eine größere Sichtbarkeit in ihre digitale Infrastruktur bieten. Diese Partnerschaft verstärkt das Portfolio von CyberKnight in der Mehr-Domain Security Intelligence
- Im März 2024 arbeitete C-DOT mit PRL zusammen, um faserbasierte OT-Sicherheitstechnologie mit Freiraum- OT-Sicherheitssystemen zu integrieren und die erste hybride Quantenkommunikationsverbindung Indiens aufzubauen. Diese Leistung kombiniert Faser- und Freiraumkanäle, um sichere Kommunikationsfähigkeiten zu verbessern. Diese Zusammenarbeit ist ein wichtiger technologischer Meilenstein für Indiens Quantenkommunikationsökosystem
- Im April 2023 stellte Trellix die Trellix Endpoint Security Suite vor, um SOC-Teams mit verbesserter Endpoint-Sichtbarkeit und zentraler Kontrolle zu versorgen. Die Suite bietet fortschrittliche Überwachungs- und proaktive Verteidigungsfunktionen durch eine einheitliche Schnittstelle. Dieser Start stärkt die Position von Trellix in den Endpoint-Sicherheitslösungen der nächsten Generation
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











