


Globaler Markt für Opioid-Rezeptoragonisten, nach Arzneimitteln (Fentanyl, Codein, Morphin , Buprenorphin, andere), Rezeptorbindung (Vollagonist, Partialagonist), Indikation (Schmerzbehandlung, Hustenunterdrückung, Durchfallunterdrückung, andere), Verabreichungsweg (intravenös, subkutan, andere), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken, andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist der Opioid Receptor Agonist Market Size and Growth Rate
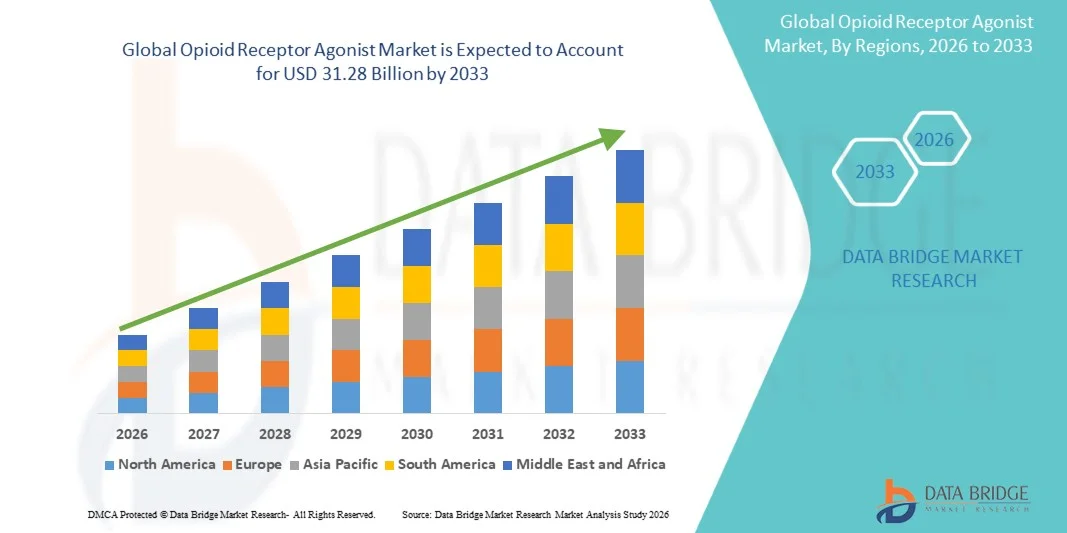
- Wie pro Data Bridge Market Research Analysis wurde die globale Opioid-Rezeptor-Agonistenmarktgröße bei22.00 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen31,28 Milliarden USD bis 2033, beiCAGR von 4,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch laufende Forschung und Entwicklung neuer Opioidrezeptor-Agonistentherapien, zunehmende Prävalenz chronischer Schmerzzustände und verbesserter Formulierungstechnologien, die die Wirksamkeit und Sicherheitsprofile verbessern, gefördert. Investitionstätigkeit im Fokus auf innovative Analgetika und Präzisions-Schmerzmanagement-Lösungen beschleunigt die Produktakzeption weltweit
- Darüber hinaus erhöht die steigende Nachfrage nach einer effektiven Schmerzlinderung in der Onkologie, der postoperativen Pflege und dem chronischen Schmerzmanagement in Verbindung mit der Erweiterung der Gesundheitsinfrastruktur in aufstrebenden Märkten die Aufnahme von Opioid-Rezeptor-Agonisten-Medikamenten. Diese konvergierenden Faktoren führen zu einer breiteren klinischen Anwendung und Markterweiterung, wodurch das Wachstum der Industrie erheblich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 22.00 Milliarden
- Voraussichtlicher Marktwert (2033):USD 31,28 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.50%
Was sind die großen Takeaways von Opioid Receptor Agonist Market
- Opioid-Rezeptor-Agonisten, die auf spezifische Opioid-Rezeptoren zur Schmerzlinderung wirken, sind zunehmend kritische Bestandteile moderner Schmerzmanagement-Strategien über Onkologie, postoperative Pflege und chronische Schmerztherapie durch ihre Wirksamkeit, gezielte Wirkung und Verfügbarkeit in mehreren Formulierungen
- Die eskalierende Nachfrage nach Opioid-Rezeptor-Agonisten wird in erster Linie durch die steigende Prävalenz von chronischen Schmerzzuständen, das wachsende Bewusstsein für fortgeschrittene analgetische Therapien unter Gesundheitswesen-Anbietern, und laufende FuE konzentriert sich auf sicherere und effektivere Formulierungen
- Nordamerika dominierte den Opioid-Rezeptor-Agonistenmarkt mit dem größten Umsatzanteil von 41.5% im Jahr 2025, angetrieben durch hohe Gesundheitsausgaben, weit verbreiteten Zugang zu fortgeschrittenen Schmerzmanagement-Behandlungen, und eine starke Präsenz von wichtigen Pharmaunternehmen aktiv neue Opioid-Therapien zu entwickeln. Die USA erlebten ein beträchtliches Wachstum in Opioidrezeptor-Agonisten-Verschreibungen, insbesondere in Krankenhäusern und Spezialkliniken, unterstützt durch Innovationen in Extended-Release-Formulierungen und Kombinationstherapien
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Opioid-Rezeptor-Agonistenmarkt während der Prognosezeit, aufgrund der Verbesserung der Gesundheitsinfrastruktur, steigendem Patientenbewusstsein und der Erweiterung des Zugangs zu verschreibungspflichtigen Schmerzmanagement-Therapien
- Volle Agonisten-Opioide dominierten das Marktsegment mit einem Marktanteil von 52,3% im Jahr 2025, angetrieben durch ihre etablierte Wirksamkeit in der schweren Schmerzmanagement und weit verbreitete klinische Adoption in mehreren therapeutischen Bereichen
Report Scope und Opioid Receptor Agonist Market Segmentation
|
Attribute |
Opioid Receptor Agonist Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Opioid Receptor Agonist Market
„Shift Towards Missbrauch-Deterrent and Non-Injectable Formulierungen“
- Ein signifikanter und beschleunigter Trend im globalen Opioid-Rezeptor-Agonistenmarkt ist die wachsende Entwicklung und Annahme von missbrauchten Formulierungen (ADFs) und nicht injizierbaren oralen oder transdermalen Liefersystemen, die darauf abzielen, die Patientensicherheit und Compliance zu verbessern
- So können beispielsweise reformierte OxyContin-Tabletten mit missbrauchsabschreckenden Eigenschaften Patienten ihre Medikamente wie vorgeschrieben einnehmen und das Potenzial für Missbrauch oder Manipulation reduzieren
- Diese innovativen Formulierungen bieten Ärzten sicherere Behandlungsoptionen, reduzieren das Risiko von Abhängigkeit, Überdosierung und Ablenkung, während die Pflege effektiver Schmerzlinderung für Patienten
- Die Verfügbarkeit von nicht injizierbaren Optionen wie orale Filme, sublinguale Tabletten und transdermale Patches erleichtert das ambulante und hausbasierte Schmerzmanagement, verbessert den Patientenkomfort und die Einhaltung
- Integration von digitalen Gesundheits-Tools, wie Smart-Pille-Dispenser und Fernhaft-Überwachung, erhöht die Patienten-Compliance und ermöglicht personalisierte Schmerzmanagement-Programme
- Pharmazeutische Unternehmen investieren zunehmend in Kombinationstherapien, die Opioid-Rezeptor-Agonisten mit nicht-opioiden Analgetika paaren, die Opioid-Dosen reduzieren und gleichzeitig die therapeutische Wirksamkeit beibehalten
- Dieser Trend zu sichereren, geduldigeren Opioidtherapien ist die Neuformulierung von Behandlungsprotokollen und Ärzten, die Muster vorschreiben, die Pharmaunternehmen ermutigen, in FuE für fortgeschrittene Formulierungen zu investieren
- Die Forderung nach Missbrauch abschreckender und nicht injizierbarer Opioidrezeptor-Agonisten wächst in den entwickelten und aufstrebenden Märkten rasant, da Gesundheitssysteme zunehmend die Patientensicherheit und die regulatorische Compliance priorisieren
Opioid Receptor Agonist Market Dynamics
Fahrer
„Rising Prevalence of Chronic Pain and Oncology Cases“
- Die zunehmende Prävalenz von chronischen Schmerzzuständen und krebsbedingten Schmerzen ist ein wichtiger Treiber für die verstärkte Nachfrage nach Opioidrezeptor-Agonisten weltweit
- So erweiterte Purdue Pharma im Jahr 2024 Zugriffsprogramme für seine opioiden Schmerztherapien auf Onkologie-Zentren und zielte darauf ab, die Patientenpopulationen mit schweren Schmerzmanagement-Anforderungen zu unterstützen.
- Da Patienten zunehmend eine effektive und schnelle Schmerzlinderung benötigen, bieten Opioidrezeptor-Agonisten eine etablierte Wirksamkeit bei mittelschweren Schmerzen, wodurch sie die bevorzugte Wahl für Ärzte in Krankenhäusern und Kliniken
- Darüber hinaus fördert das zunehmende Bewusstsein der Gesundheitsdienstleister über fortgeschrittene analgetische Protokolle und das patientenzentrierte Schmerzmanagement die Verschreibungsrate dieser Medikamente
- Die Annahme von multidisziplinären Schmerzmanagement-Ansätzen, die Kombination von Opioiden mit nicht-opioiden Therapien, verstärkt die Rolle von Opioidrezeptor-Agonisten als Kernkomponente von Behandlungsplänen
- Die zunehmende geriatrische Bevölkerung in Regionen wie Nordamerika, Europa und Asien-Pazifik, die oft chronische musculoskeletale und neuropathische Schmerzen erfahren, erweitern den Patientenpool für Opioidrezeptor-Agonisten
- Regierungs- und private Gesundheitsinitiativen zur Verbesserung des Zugangs zu effektiven Schmerztherapien in Entwicklungsländern treiben das Marktwachstum weiter voran
- Technologische Fortschritte bei längerfristigen und transdermalen Liefersystemen fördern eine breitere klinische Adoption und verbessern die Patientenhaftung
Zurückhaltung/Challenge
„Regulatory Scrutiny and Risk of Dependency“
- Strenge regulatorische Kontrollen und das Risiko von Missbrauch und Abhängigkeit stellen eine bedeutende Herausforderung für ein breiteres Marktwachstum für Opioidrezeptor-Agonisten dar
- So hat z.B. die verstärkte FDA-Übersicht auf opioide Präskribing-Richtlinien und REMS-Programme (Risk Evaluation and Mitigation Strategies) in einigen Regionen eine begrenzte uneingeschränkte Marktausweitung begrenzt.
- Pharmazeutische Unternehmen müssen komplexe regulatorische Anforderungen navigieren und gleichzeitig einen angemessenen Zugang zu Patienten gewährleisten, die diese Therapien wirklich benötigen, was die Produktstarts verlangsamen kann
- Das hohe Potenzial für Missbrauch, Sucht und Überdosierung hat Hesitanz bei Ärzten und Patienten geschaffen, die trotz der klinischen Wirksamkeit dieser Medikamente Rezeptvolumina beeinflussen
- Während Bildungskampagnen und missbräuchliche Technologien dazu beitragen, Risiken zu mindern, Regulierungsdruck und gesellschaftliche Sorgen über unlautere Missbrauch bleiben dauerhafte Hindernisse
- Preisempfindlichkeit und begrenzte Erstattungsdeckung in einigen Regionen beschränken den Zugang des Patienten, insbesondere in Schwellenländern, wo die Erreichbarkeit weiterhin ein zentrales Problem darstellt
- Negative Medienabdeckung und öffentliche Wahrnehmung von Opioidrisiken können das Verhalten des Arztes vorschreiben und die Marktakzeptanz verringern
- Die Bewältigung dieser Herausforderungen durch Compliance, Patientenerziehung und sicherere Formulierungen wird für ein nachhaltiges Wachstum des Opioid-Rezeptor-Agonistenmarktes von entscheidender Bedeutung sein.
Wie wird der Opioid Receptor Agonist Market segmentiert
Der Markt wird auf Basis von Medikamenten, Rezeptorbindung, Indikation, Verabreichungsweg, Endverbraucher und Vertriebskanälen segmentiert.
- Von Drogen
Auf der Grundlage von Medikamenten wird der Markt in Fentanyl, Codein, Morphin, Buprenorphin und andere segmentiert. Das Segment Morphine dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 28%, der durch seinen langjährigen klinischen Einsatz für ein mittelschweres Schmerzmanagement in Krankenhäusern und palliative Pflege verursacht wurde. Morphin ist aufgrund seiner etablierten Wirksamkeit, mehrerer Verabreichungswege und einer umfangreichen Arztpraxis weit verbreitet. Seine Verfügbarkeit in injizierbaren, oralen und erweiterten Release-Formulierungen sorgt für Vielseitigkeit in der stationären und ambulanten Pflege. Krankenhäuser und Spezialkliniken lagern Morphin als erste Linie opioid analgetisch. Es bleibt essentiell in der Onkologie, der postoperativen Pflege und der chronischen Schmerztherapie. Die anhaltende globale Nachfrage und die Zugänglichkeit in Schwellenländern stärken ihre Marktposition weiter.
Buprenorphine-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bei einem CAGR von 9,1%, durch seinen Einsatz in der Schmerz- und Opioidabhängigkeitstherapie. Sein partielles Agonistenprofil reduziert die Risiken der Atemdepression und Überdosierung, wodurch es für die Pflege und den ambulanten Einsatz sicherer ist. Regulatorische Zulassungen für sublinguale und transdermale Formulierungen unterstützen die Annahme. Erhöhung des Arztbewusstseins und der Patientenpräferenz für sicherere Opioide erhöhen die Aufnahme. Die Expansion in Schwellenländern beschleunigt das Wachstum weiter. Kombinationstherapien Paarung Buprenorphine mit nicht-opioiden Analgetika verbessern Wirksamkeit und Sicherheit, Marktdurchdringung.
- Von Receptor Binding
Auf Basis der Rezeptorbindung wird der Markt in vollen Agonisten und teilweise Agonisten segmentiert. Volle Agonistensegment dominierte den Markt mit einem Anteil von 52,3% im Jahr 2025, vor allem aufgrund ihrer überlegenen Wirksamkeit bei schweren Schmerzen. Volle Agonisten wie Morphin und Fentanyl werden in Krankenhäusern und palliativen Pflegeeinstellungen für schnelle Analgesie bevorzugt. Ihre vielfältigen Formulierungsmöglichkeiten einschließlich Injektions- und Transdermal-Patches ermöglichen eine flexible Dosierung. Physician Vertrautheit und klinische Richtlinien stärken das Vertrauen und die Weiterverwendung. Die Verteilung durch Krankenhaus-Apotheken gewährleistet eine rechtzeitige Verfügbarkeit. Volle Agonisten bleiben der Standard im akuten postoperativen Schmerzmanagement.
Das Teil-Agonisten-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bei einem CAGR von 8,7% registriert wird, angetrieben von Sicherheit und geringerem Missbrauchspotenzial. Buprenorphine und ähnliche Medikamente werden bei ambulanten und hauseigenen Einstellungen bevorzugt. Sie reduzieren das Risiko von Abhängigkeiten und Atemkomplikationen. Die zunehmende Adoption von Suchtmanagement-Programmen unterstützt Wachstum. Regulatorische Unterstützung für sicherere Opioid-Optionen erhöht die Akzeptanz. Die Ausweitung des Einsatzes in der chronischen Schmerztherapie erhöht den Marktanteil.
- Indikation
Auf der Grundlage der Indikation wird der Markt in Schmerzmanagement, Hustenunterdrückung, Durchfallunterdrückung und andere segmentiert. Das Segment Schmerzmanagement dominierte den Markt mit 70% Anteil im Jahr 2025, aufgrund einer hohen Prävalenz von chronischen Schmerzen, Krebsschmerzen und postoperativen Schmerzen. Krankenhäuser, Spezialkliniken und Heimpflege-Einstellungen verschreiben ständig Opioid-Rezeptor-Agonisten als Eckpfeiler der Therapie. Extended-Release, orale und transdermale Formulierungen stärken die Annahme. Geriatrie und chirurgische Populationen führen zu einer konsequenten Nachfrage. Das Pain Management wird in den meisten Regionen stark erstattet und bietet eine Umsatzstabilität. Klinisches Vertrauen und etablierte Protokolle stärken die Dominanz.
Das Segment der Hustenunterdrückung wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bei einem CAGR von 7,5% zu beobachten ist, was durch eine zunehmende Atemwegserkrankung in aufstrebenden Märkten ausgelöst wird. Codein-basierte Formulierungen dominieren den ambulanten und OTC-Nutzung in einigen Ländern. Spritzen, Tabletten und Kombinationsprodukte verbessern die Patientenkonformität. Physizinische Vorliebe für effektive und sichere Hustentherapie Antriebe Annahme. Regulatorische Genehmigungen in verschiedenen Regionen verbessern die Zugänglichkeit. Das zunehmende Bewusstsein für die Hustenbewirtschaftung in der Pflege und der Kinderpflege unterstützt ein rasches Wachstum.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in intravenös, subkutan, oral und andere segmentiert. Das Segment Intravenous (IV) dominierte den Markt mit 38% Anteil im Jahr 2025, aufgrund eines schnellen Einsatzes, einer hohen Wirksamkeit und eines weit verbreiteten Krankenhauseinsatzes. IV Opioide sind zur präzisen Dosierung in akuten Schmerzen und chirurgischen Pflege bevorzugt. Krankenhäuser lagern injizierbare Opioide für kontrollierte Verwaltung. Physische Vertrautheit und etablierte Protokolle verstärken Dominanz. Das Segment profitiert von starken Krankenhaus-Apotheken-Verteilungsnetzen. IV Opioide sind in palliativen Pflege- und Notfalleinstellungen kritisch.
Das Segment Oral wird voraussichtlich bei einem CAGR von 8,2% das schnellste Wachstum von 2026 bis 2033 beobachten, das von Heimpflege- und Ambulanzanwendungen angetrieben wird. Nicht injizierbare orale Formen, einschließlich Tabletten, Filme und sublinguale Produkte, bieten Komfort und Haftung. Geriatrie Patienten und chronische Schmerzpatienten bevorzugen orale Therapie. Telegesundheit und digitale Überwachung unterstützen die Compliance. Missbrauch abschreckende orale Formulierungen verbessern die Sicherheit. Die Ausweitung der E-Apotheke und der Einzelhandelsverfügbarkeit beschleunigt das Wachstum.
- Von End-Users
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment der Krankenhäuser dominierte den Markt mit 45 % Anteil im Jahr 2025, aufgrund des hohen Patientenzuflusses, akuter Schmerzfälle und chirurgischer Eingriffe, die eine kontrollierte Opioid-Administration erfordern. Krankenhaus-Apotheken sorgen für eine ordnungsgemäße Dosierung und Compliance. Injizierbare Formulierungen und volle Agonisten werden in erster Linie in der stationären Versorgung verwendet. Physician Trust und Monitoring-Funktionen verstärken die Präferenz. Krankenhäuser haben Lieferketten für Opioide etabliert. Akutes und chronisches Schmerzmanagement führen zur konsequenten Nachfrage.
Das Segment Homecare wird voraussichtlich bei einem CAGR von 9,3 % das schnellste Wachstum von 2026 bis 2033 beobachten, das durch das ambulante Schmerzmanagement und die palliative Pflege gefördert wird. Orale, sublinguale und transdermale Opioide verbessern den Komfort. Die Patientenhaftung wird durch die Telegesundheitsüberwachung unterstützt. Alternde Populationen und chronische Schmerzpatienten bevorzugen Heimtherapie. Das zunehmende Bewusstsein für den sicheren Einsatz von Opioiden treibt das Wachstum an. Regulatorische Unterstützung bei der Heimpflege beschleunigt die Annahme
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke, Einzelhandels-Apotheke segmentiert. Das Segment Hospital Pharmacy dominierte den Markt mit 50% Anteil im Jahr 2025, aufgrund zentralisierter Beschaffung für akutes und chronisches Schmerzmanagement. Krankenhaus-Apotheken sorgen für regulatorische Compliance und korrekte Dosierung. Injizierbare Formulierungen und volle Agonisten werden durch Krankenhäuser ausgegeben. Physician Trust verstärkt die Weiterverwendung. Lieferketten sind für eine rechtzeitige Lieferung gut etabliert. Krankenhäuser bieten auch Patientenausbildung und Überwachung.
Das Online-Apothekensegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bei einem CAGR von 12%, angetrieben durch E-Beschreibung Annahme und Bequemlichkeit. Patienten können auf mündliche, transdermale und missbrauchsabschreckende Opioide zu Hause zugreifen. Telegesundheitsintegration unterstützt Überwachung und Einhaltung. Digitale Plattformen erweitern die Reichweite in städtischen und halbstädtischen Regionen. Regulatorische Zulassungen für die Online-Verteilung ermöglichen ein schnelles Wachstum. Verbraucherpräferenz für die Lieferung und Bequemlichkeit beschleunigt die Annahme
Welche Region hält den größten Teil des Opioid-Rezeptor-Agonistenmarktes
- Nordamerika dominierte den Opioid-Rezeptor-Agonistenmarkt mit dem größten Umsatzanteil von 41.5% im Jahr 2025, angetrieben durch hohe Gesundheitsausgaben, weit verbreiteten Zugang zu fortgeschrittenen Schmerzmanagement-Behandlungen, und eine starke Präsenz von wichtigen Pharmaunternehmen aktiv neue Opioid-Therapien zu entwickeln
- Patienten und Gesundheitsdienstleister in der Region schätzen die klinische Wirksamkeit, schnelles Einsetzen und mehrere Formulierungsoptionen von Opioidrezeptor-Agonisten, einschließlich intravenöser, oraler und transdermaler Liefersysteme hoch.
- Diese weit verbreitete Adoption wird weiter unterstützt durch starke Gesundheitsausgaben, regulatorische Rahmenbedingungen, die eine sichere Opioid-Nutzung ermöglichen, und das Vorhandensein von wichtigen Pharmaunternehmen, die in fortgeschrittene Formulierungen investieren, Missbrauch-abschreckende Technologien und Patientenüberwachungsprogramme, die Schaffung von Opioid-Rezeptor-Agonisten als bevorzugte Wahl für Krankenhaus und ambulante Versorgung
US Opioid Receptor Agonist Market Insight
Der US-Opioidrezeptor-Agonistenmarkt eroberte 2025 den größten Umsatzanteil von 43% in Nordamerika, der durch eine hohe Prävalenz von chronischen Schmerzen, krebsbedingten Schmerzen und postoperativen Pflegeanforderungen getrieben wurde. Patienten und Gesundheitsdienstleister priorisieren zunehmend eine effektive und schnelle Schmerzlinderung, unterstützt durch eine breite Palette von injizierbaren, oralen und transdermalen opioiden Formulierungen. Die Annahme fortschrittlicher missbrauchsabschreckender und erweiterter Technologien fördert das Marktwachstum. Robuste Krankenhausnetze, weit verbreitete Spezialkliniken und umfassende Homecare-Programme verbessern die Zugänglichkeit. Darüber hinaus erleichtern die Telegesundheits- und die digitale Haftüberwachung die ambulante Opioidtherapie. Kontinuierliche FuE-Investitionen führender Pharmaunternehmen gewährleisten die Verfügbarkeit innovativer Opioid-Therapien und stärken die Führung des US-Marktes.
Europa Opioid Receptor Agonist Market Insight
Der europäische Opioid-Rezeptor-Agonist-Markt wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausbauen, der durch das zunehmende Bewusstsein für Schmerzmanagement-Therapien und strenge Regulierungsaufsichtsbehörden, die einen sicheren Opioideinsatz gewährleisten, getrieben wird. Die zunehmende geriatrische Bevölkerung und die hohe Prävalenz chronischer Krankheiten tragen zur konsequenten Nachfrage in Krankenhäusern, Spezialkliniken und in der Pflege bei. Die zunehmende Urbanisierung und das verfügbare Einkommen fördern die Annahme sicherer und geduldiger Opioidformulierungen. Regierungsinitiativen für palliative Betreuung und chronische Schmerzprogramme unterstützen das Marktwachstum weiter. Die Integration von missbrauchsabschreckenden Technologien und orale/transdermale Optionen erhöht die Patientenhaftung. Die europäische Gesundheitsinfrastruktur erleichtert den effizienten Vertrieb über Krankenhaus- und Einzelhandels-Apotheken und gewährleistet eine stetige Umsatzentwicklung.
US Opioid Receptor Agonist Market Insight
Der U.K. Opioid-Rezeptor-Agonistenmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, angetrieben durch steigende Nachfrage nach effektiver Schmerzmanagement in der Onkologie, chronischer und postoperativer Versorgung. Was die Patientensicherheit und die Einhaltung der Rechtsvorschriften betrifft, ermutigt die Annahme von missbrauchten und nicht injizierbaren Formulierungen. Krankenhäuser, Pflege- und Spezialkliniken nutzen zunehmend mündliche, sublinguale und transdermale Optionen für das ambulante Management. Robuste Gesundheitsinfrastruktur und wachsendes Bewusstsein für fortgeschrittene Schmerzmanagement-Protokolle stimulieren das Marktwachstum. Telemedizin-Integration und Patientenüberwachungstools unterstützen Compliance und Sicherheit. Darüber hinaus werden zunehmende geriatrische und chronische Schmerzpopulationen weiterhin die Adoption von opioid-Rezeptor-Agonistentherapien fördern.
Deutschland Opioid Receptor Agonist Market Insight
Der deutsche Opioid-Rezeptor-Agonistenmarkt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR expandieren, der durch das zunehmende Bewusstsein für chronisches Schmerzmanagement und technologische Weiterentwicklung in Arzneimittelformulierungen gefördert wird. Die starke Gesundheitsinfrastruktur Deutschlands und die Betonung der Patientensicherheit fördern die Annahme von missbrauchsabschreckenden und nicht injizierbaren Opioiden. Krankenhäuser und Spezialkliniken bleiben die primären Endbenutzer, während die Adoption der Pflege für chronische Patienten steigt. Die Integration von erweiterten-Release-, oralen und transdermalen Liefersystemen erleichtert die ambulante Therapie. Pharmazeutische Innovation und lokale Produktionsmöglichkeiten sorgen für eine konsequente Verfügbarkeit von Arzneimitteln. Auch deutsche Patienten schätzen sicherere Formulierungen, die die Abhängigkeit und die negativen Auswirkungen reduzieren und das Marktwachstum unterstützen.
Asia-Pacific Opioid Receptor Agonist Market Insight
Der asiatisch-pazifische Opioid-Rezeptor-Agonistenmarkt ist bereit, mit dem schnellsten CAGR von 9% während 2026–2033 zu wachsen, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, steigende Einwegeinkommen und das Bewusstsein für Schmerzmanagement-Therapien in Ländern wie China, Indien und Japan. Der wachsende Patientenpool der Region, darunter Onkologie, chronische Schmerzen und postoperative Populationen, beschleunigt die Adoption. Regierungsinitiativen zur Förderung der Palliativbetreuung und Verbesserung des Zugangs zu verschreibungspflichtigen Medikamenten unterstützen die Markterweiterung. Die zunehmende Verfügbarkeit von oralen, transdermalen und missbrauchsabsichtlichen Formulierungen erhöht die Patientenkonformität und Sicherheit. Die Durchdringung von Telemedizin und E-Apothek trägt zu einem breiteren Zugang insbesondere in städtischen und halbstädtischen Gebieten bei. Auch die lokale Herstellung von Opioid-Formulierungen verbessert die Erreichbarkeit und Verfügbarkeit in der gesamten Region.
Japan Opioid Receptor Agonist Market Insight
Der japanische Opioid-Rezeptor-Agonistenmarkt gewinnt aufgrund der alternden Bevölkerung des Landes, der steigenden Häufigkeit chronischer Schmerzen und der wachsenden Nachfrage nach bequemer Ambulanz. Orale, sublinguale und transdermale opioide Formulierungen werden zunehmend für die Pflege und das chronische Schmerzmanagement angenommen. Krankenhäuser und Spezialkliniken fahren weiterhin die Verwendung für akute und postoperative Schmerzen. Die Integration der digitalen Compliance-Überwachung und Telegesundheitsunterstützung erhöht die Patientensicherheit und Compliance. Die zunehmende Sensibilisierung für sicherere Opioid-Therapien und die regulatorische Unterstützung von missbrauchten Formulierungen erhöht das Wachstum. Japans technologisch fortschrittliches Gesundheits-Ökosystem unterstützt effiziente Verteilung und optimierte Therapieergebnisse.
Indien Opioid Receptor Agonist Market Insight
Der indische Opioid-Rezeptor-Agonistenmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Bereich, der durch eine rasche Urbanisierung, eine Ausweitung der Gesundheitsinfrastruktur und eine zunehmende Prävalenz chronischer und krebsbedingter Schmerzen verursacht wurde. Wachsende Mittelschichtpopulation und ein höheres Bewusstsein für Schmerzmanagement-Therapien führen zu einer Adoption. Orale, transdermale und missbräuchliche opioide Formulierungen gewinnen Popularität in der Pflege, Krankenhäuser und Spezialkliniken. Telemedizin- und E-Apothekenplattformen verbessern den Zugang zu Medikamenten in städtischen und halbstädtischen Gebieten. Inländische pharmazeutische Herstellung unterstützt Erschwinglichkeit und Verfügbarkeit. Regierungsinitiativen und palliative Pflegeprogramme beschleunigen die Aufnahme von Opioid-Rezeptor-Agonistentherapien weiter.
Welche sind die Top-Unternehmen im Opioid Receptor Agonist Market
Die Opioid Receptor Agonist Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc. (USA)
- Janssen Pharmaceuticals, Inc. (USA)
- Orexo AB (Schweden)
- Indivior Plc (USA)
- Teva Pharmaceutical Industries Ltd.
- Endo International plc (Irland)
- Mallinckrodt Pharmaceuticals plc (USA)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Hikma Pharmaceuticals plc (USA)
- Allergan plc (USA)
- Boehringer Ingelheim GmbH (Deutschland)
- Sanofi (Frankreich)
- Novartis International AG (Schweiz)
- Eli Lilly und Company (USA)
- AstraZeneca (USA)
- AbbVie Inc. (USA)
- GSK plc (USA)
- Daiichi Sankyo Company, Limited (Japan)
- Collegium Pharmaceutical, Inc. (USA)
Was sind die neuesten Entwicklungen im Opioid Receptor Agonist Market
- Im Dezember 2025 berichtete Indivior Ergebnisse einer klinischen Studie, dass erweiterte-Release-Buprenorphine monatliche Wartungsdosen (100 mg und 300 mg) schnelle, klinisch sinnvolle Reduktionen der Opioid-Nutzung und verbesserte Abstinenz in Hochrisiko-Opizid-Bevölkerungen lieferte, was ihre Wirksamkeit auch bei Personen mit häufigem Fentanyl-Einsatz unterstreicht.
- Im Februar 2025 genehmigte die FDA eine erweiterte Verwendung von SUBLOCADE (extended‐release buprenorphine Injektion) für die Opioid-Nutzungsstörung, die zusätzliche Injektionsstellen ermöglicht und die Induktionszeit reduziert, die die Patientenhaftung verbessert und die Behandlungsflexibilität erhöht
- Im Dezember 2024 veröffentlichte die FDA empfohlene Kennzeichnungsänderungen für transmukosale Buprenorphine-Produkte, die in der OUD-Behandlung verwendet werden, wobei klargestellt wurde, dass zuvor wahrgenommene Dosierungsgrenzen nicht als maximale Dosierungen interpretiert werden sollten, wodurch die klinische Flexibilität und korrekte Präscriber-Fehlerbeurteilungen verbessert werden sollen.
- Im November 2023 kündigte DMK Pharmaceuticals die Präsentation präklinischer Ergebnisse für DPI‐125, einen neuartigen Dreifach- (mu, delta und kappa) Opioidrezeptor-Agonisten für Opioid-Nutzungsstörungen an, der vielversprechende Wirkungen auf Entzugsverhalten im Vergleich zu Standardtherapien an der Society for Neuroscience Annual Meeting zeigte.
- Im Mai 2023 genehmigte die US-Food and Drug Administration (FDA) Brixadi, eine erweiterte-Release subkutane Buprenorphin-Injektion zur Behandlung von mäßiger bis schwerer Opioid-Nutzungsstörung (OUD), die in wöchentlichen und monatlichen Dosieroptionen zur Verbesserung der langfristigen Erholungsergebnisse für Patienten verfügbar ist.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











