


Globaler Markt für orale Antidiabetika, nach Medikamentenklasse (Biguanide, Thiazolidindione, Dipeptidylpeptidase-IV-Hemmer, α-Glucosidase-Hemmer, Insulinsekretagoga, Amylin-Analogon , Natrium-Glucose-Cotransporter-2 (SGLT2)-Hemmer, Glucagon-ähnliche Peptid-1-Rezeptor-Agonisten, Sonstige), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachzentren, Sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029
Oral Antidiabetic Drugs Marktgröße und Wachstumsrate
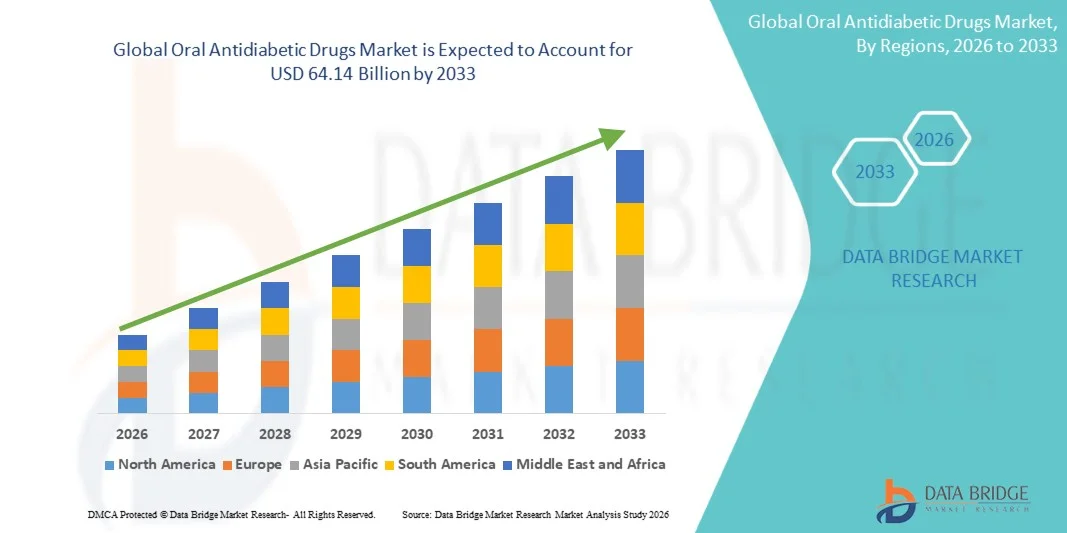
- Wie pro Data Bridge Market Research Analysis wurde die globale orale antidiabetische Drogenmarktgröße geschätzt50,64 Milliarden USD in 2025und wird voraussichtlich erreichen64,14 Milliarden USD bis 2033, beiCAGR von 3,00%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von Diabetes, das zunehmende Bewusstsein für das Krankheitsmanagement und die zunehmende Einführung von oralen antidiabetischen Medikamenten zur effektiven glykämischen Kontrolle über die Patientenpopulationen gefördert.
- Darüber hinaus beschleunigen kontinuierliche Fortschritte in Arzneimittelformulierungen, die Verfügbarkeit von Kombinationstherapien und die Ausweitung des Zugangs zu Gesundheitsdienstleistungen die Aufnahme von oralen Antidiabetic Drugs-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose:
- Globaler Marktwert (2025):50,64 Mrd. USD
- Voraussichtlicher Marktwert (2033):64,14 Mrd. USD
- Wettervorhersage CAGR (2026–2033):3.00%
Oral Antidiabetic Drugs Marktanalyse
- Orale antidiabetische Medikamente, die für die Behandlung von Typ-2-Diabetes verwendet werden, sind aufgrund ihrer Wirksamkeit bei der Bekämpfung des Blutzuckerspiegels und der Verbesserung langfristiger Patientenergebnisse in der modernen Gesundheitsversorgung immer wichtiger.
- Die eskalierende Nachfrage nach oralen antidiabetischen Medikamenten wird in erster Linie durch die steigende globale Prävalenz von Diabetes, zunehmendes Bewusstsein in Bezug auf das Krankheitsmanagement und wachsende Präferenz für bequeme, nicht injizierbare Behandlungsoptionen gefördert.
- Nordamerika dominierte den oralen antidiabetischen Drogenmarkt mit dem größten Umsatzanteil von 39,4% im Jahr 2025, angetrieben durch hohe Diagnoseraten, starke Gesundheitsinfrastruktur und weit verbreitete Einführung fortgeschrittener Arzneimitteltherapien, wobei die USA wesentlich zum Marktwachstum beitragen.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im oralen Antidiabetika-Markt während der Prognosezeit, die Registrierung einer CAGR von 12,9%, unterstützt durch die Erhöhung der diabetischen Bevölkerung, steigende Gesundheitsausgaben und die Verbesserung des Zugangs zu Medikamenten in Schwellenländern
- Das Segment Biguanides dominierte 2025 den größten Marktanteil von 38,6%, der von der etablierten Wirksamkeit, dem Sicherheitsprofil und der breiten klinischen Akzeptanz von metformin als Erstlinientherapie für Typ-2-Diabetes getrieben wurde.
Report Scope und Oral Antidiabetic Drugs Marktsegmentierung
|
Attribute |
Oral Antidiabetic Drugs Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Oral Antidiabetic Drugs Market Trends
„Steigende Adoption von neuartigen und kombinierten Therapien„
- Ein signifikanter und beschleunigender Trend im globalen oralen Antidiabetikamarkt ist die zunehmende Verschiebung zu neuartigen Drogenklassen und Kombinationstherapien, die auf eine bessere glykämische Kontrolle und verbesserte Patientenergebnisse abzielen. Dieser Trend wird durch den wachsenden Bedarf an effektiveren und sichereren langfristigen Diabetes-Management-Lösungen getrieben
- So hat beispielsweise die weit verbreitete Annahme von Natrium-Glukose-Co-Transporter-2 (SGLT2)-Inhibitoren und Dipeptidylpeptidase-4 (DPP-4)-Inhibitoren die Behandlungseffizienz im Vergleich zu herkömmlichen Monotherapien deutlich erhöht. Ebenso gewinnen fest dosierte Kombinationsmedikamente Popularität, da sie die Behandlung Regimen vereinfachen und die Patientenhaftung verbessern
- Die Entwicklung von Medikamenten mit zusätzlichen Herz-Kreislauf- und Nierenvorteilen wird die Behandlungslandschaft weiter transformiert, da Gesundheitsanbieter zunehmend Therapien priorisieren, die mehrere mit Diabetes verbundene Komplikationen ansprechen
- Darüber hinaus führen kontinuierliche Fortschritte in der pharmazeutischen Forschung zur Einführung von oralen Therapien der nächsten Generation mit verbesserten Sicherheitsprofilen und reduzierten Nebenwirkungen
- Der zunehmende Schwerpunkt auf personalisierten Behandlungsansätzen, bei denen Therapien auf Basis von Patientenprofilen, Krankheitsfortschritten und Komorbiditäten zugeschnitten sind, bildet auch Markttrends
- Diese Umstellung auf effektivere, bequemere und patientenzentrierte Behandlungslösungen beeinflusst die Präscribing-Muster erheblich und erweitert die Einführung fortschrittlicher oraler Antidiabetika weltweit
- Die Nachfrage nach innovativen oralen Therapien steigt in den entwickelten und aufstrebenden Märkten, unterstützt durch die Erhöhung der Diabetesprävalenz und einen verbesserten Zugang zu Gesundheitsdienstleistungen
Oral Antidiabetic Drugs Marktdynamik
Fahrer
„Rising Prevalence of Diabetes und zunehmende Awareness in Bezug auf das Krankheitsmanagement“
- Die zunehmende globale Prävalenz von Diabetes, insbesondere Typ-2-Diabetes, ist ein wichtiger Treiber, der die Nachfrage nach oralen antidiabetischen Medikamenten fördert. Sedentliche Lebensstile, ungesunde Ernährungsgewohnheiten und steigende Fettleibigkeitsraten tragen maßgeblich zur wachsenden Patientenpopulation bei
- So haben zum Beispiel umfangreiche Screening-Programme und Gesundheitsinitiativen in mehreren Ländern zu einer früheren Diagnose und Behandlung von Diabetes geführt, wodurch die Einführung von oralen Medikamenten erhöht wird. Darüber hinaus sind Sensibilisierungskampagnen von Gesundheitsorganisationen ermutigen Patienten, rechtzeitig medizinische Interventionen zu suchen
- Die wachsende alternde Bevölkerung, die für Stoffwechselstörungen anfälliger ist, trägt weiter zur steigenden Nachfrage nach langfristigen Diabetes-Management-Lösungen bei
- Darüber hinaus ermöglichen die Verbesserung der Gesundheitsinfrastruktur und der verstärkte Zugang zu medizinischen Dienstleistungen mehr Patienten eine angemessene Behandlung, insbesondere in Entwicklungsregionen.
- Die Verfügbarkeit von kostengünstigen Generika, zusammen mit günstigen Rückzahlungspolitiken in bestimmten Märkten, unterstützt auch die weit verbreitete Annahme
- Die zunehmende medizinische Vorliebe von oralen Medikamenten als First-Line-Behandlung für Typ-2-Diabetes aufgrund ihrer leichten Administration und Patienten-Compliance ist ein weiteres treibendes Marktwachstum
- Insgesamt ist die Kombination von steigender Krankheitslast, verbessertem Bewusstsein und verbesserter Behandlungszuverlässigkeit deutlich die Expansion des Marktes zu fördern.
Zurückhaltung/Challenge
„Nebenwirkungen, Behandlungsbeschränkungen und Pricingdrücke„
- Das Vorhandensein von Nebenwirkungen und Einschränkungen, die mit bestimmten oralen antidiabetischen Medikamenten verbunden sind, bleibt eine zentrale Herausforderung für das Marktwachstum. Einige Medikamente können Magen-Darm-Probleme, Gewichtszunahme oder Hypoglykämie verursachen, die Patientenhaftung und Behandlung Ergebnisse beeinflussen können
- Zum Beispiel haben Bedenken hinsichtlich der langfristigen Sicherheit bestimmter Drogenklassen zu vorsichtigen Präskribierungspraktiken bei Gesundheitsdienstleistern geführt. Darüber hinaus kann die Variabilität in der Patientenreaktion auf verschiedene Medikamente häufige Behandlung Anpassungen erfordern
- Der wachsende Wettbewerb aus alternativen Behandlungsoptionen, einschließlich injizierbare Therapien und Insulin, kann auch die Annahme von oralen Medikamenten in fortgeschrittenen Stadien von Diabetes begrenzen
- Darüber hinaus können Preisdrucke aufgrund der Verfügbarkeit von generischen Alternativen und strengen Regulierungspolitiken die Rentabilität von Pharmaunternehmen beeinflussen
- Der begrenzte Zugang zu fortgeschrittenen Therapien in Niedrigeinkommensregionen sowie die Unterschiede in der Gesundheitsinfrastruktur beschränken weiterhin die Marktdurchdringung
- Die Notwendigkeit einer kontinuierlichen Überwachung und Kombinationstherapie bei einigen Patienten kann die Gesamtkosten und Komplexität der Behandlung erhöhen und zusätzliche Herausforderungen stellen
- Die Behandlung dieser Fragen durch laufende Forschung, verbesserte Arzneimittelformulierungen und eine verbesserte Patientenerziehung wird wesentlich sein, um nachhaltiges Wachstum und bessere Behandlungsergebnisse auf dem Markt zu gewährleisten.
Oral Antidiabetic Drugs Market Scope
Der Markt wird auf der Grundlage von Drogenklasse, Endverbraucher und Vertriebskanal segmentiert.
• Durch Drogenklasse
Der Markt für orale antidiabetische Drogen wird auf Basis der Arzneimittelklasse zu Biguaniden, Thiazolidindione, Dipeptidylpeptidase IV-Inhibitoren, α-Glukosidase-Inhibitoren, Insulinsekretagogen, Amylinanaloga, Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitoren, Glugogon-ähnlichen Peptid-1-Rezeptor-Agonisten und anderen segmentiert. Das Segment Biguanides dominierte den größten Marktanteil von 38,6% im Jahr 2025, der von Metformins etablierter Wirksamkeit, Sicherheitsprofil und breiter klinischer Akzeptanz als First-Line-Therapie für Typ-2-Diabetes angetrieben wurde. Biguanide sind in Krankenhäusern und Spezialzentren aufgrund ihrer Fähigkeit, Blutzucker ohne erhebliches Risiko von Hypoglykämie zu kontrollieren, weit verbreitet. Healthcare-Anbieter bevorzugen Biguanide für Patienten mit koexistenten Bedingungen wie Fettleibigkeit und Herz-Kreislauf-Risiko. Kontinuierliche FuE und Einführung von Kombinationstherapien stärken die Marktherrschaft weiter. Die Patientenhaftung ist aufgrund oraler Bequemlichkeit und erschwinglichen Preisen hoch. Das Segment profitiert von einer umfangreichen Erstattungsdeckung und staatlichen Diabetesprogrammen. Krankenhäuser und Pflegeanbieter lagern aufgrund der weit verbreiteten Nachfrage häufig Biguanide. Die zunehmende Prävalenz von Typ-2-Diabetes weltweit unterstützt die Expansion. Physizinische Aufklärungsprogramme und Patientenerziehungsinitiativen führen zur Adoption. Die Verfügbarkeit in mehreren Dosierungsformen erhöht die Vielseitigkeit.
Das Segment SGLT2 Inhibitoren wird erwartet, dass die schnellsten CAGR von 10.5% von 2026 bis 2033, durch die steigende Annahme neuer Therapien mit Herz-Kreislauf- und Nierenvorteilen jenseits der glykämischen Kontrolle. SGLT2-Inhibitoren werden zunehmend für Patienten mit Herzinsuffizienz oder chronischer Nierenerkrankung empfohlen. Das zunehmende Bewusstsein bei Endokrinologen und Diabetikern erhöht die Adoption. Krankenhäuser und Spezialzentren erweitern den Einsatz in Behandlungsprotokollen. Die Versicherungsdeckung und die staatliche Unterstützung für innovative Therapien beschleunigen das Wachstum. Die Patientenpräferenz für Mundmittel mit zusätzlichen gesundheitlichen Vorteilen trägt zur Markterweiterung bei. Technologische Fortschritte in der Arzneimittelformulierung verbessern Wirksamkeit und Verträglichkeit. Die zunehmenden klinischen Studien, die langfristige Vorteile zeigen, verstärken die Annahme. Die zunehmende Prävalenz von Adipositas und Typ-2-Diabetes weltweit unterstützt das Segmentwachstum. Die Integration mit Kombinationstherapien verbessert die therapeutischen Ergebnisse. Die Integration von Heimpflege und Telemedizin erleichtert die Übernahme. Aufstrebende Märkte erleben eine rasche Aufnahme durch Zugänglichkeit und Bewusstsein.
• Von Endnutzern
Auf Basis von Endverbrauchern wird der Markt in Krankenhäuser, Heimpflege, Spezialzentren und andere segmentiert. Das Segment Spitäler dominierte 2025 den größten Marktanteil von 52,4%, der von einem hohen Patientenvolumen, der Verfügbarkeit von geschultem medizinischem Personal und dem direkten Zugang zu Medikamenten angetrieben wurde. Krankenhäuser bieten umfassende Diabetes-Management einschließlich Screening, Medikamenten-Administration und Patientenberatung. Multidisziplinäre Pflegeteams sorgen für Compliance und Behandlungsoptimierung. Krankenhäuser lagern eine breite Palette von antidiabetischen Drogen, einschließlich neuer Drogenklassen, um Kontinuität der Versorgung zu gewährleisten. Die zunehmende Krankenhausisierung für Diabeteskomplikationen unterstützt das Wachstum. Regierungsinitiativen und Versicherungsrückerstattungen verbessern die Bezahlbarkeit. Krankenhäuser dienen als primäre Behandlungspunkte für akute und chronische Diabetesfälle. Hohe Infrastruktur und diagnostische Fähigkeiten verstärken die Marktherrschaft weiter. Häufige klinische Besuche ermöglichen die Überwachung und Anpassung der Therapie. Pharmazeutische Kooperationen und Massenbeschaffung stärken den Segmentanteil. Das Vertrauen der Patienten in die Krankenhauspflege ist ein weiterer Schlüsseltreiber.
Das Homecare-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 11,2% bezeugt, was durch die steigende Patientenpräferenz für bequeme, selbstverwaltete orale Therapien bedingt ist. Homecare ermöglicht eine kontinuierliche Überwachung mit reduzierten Krankenhausbesuchen und verbessert die Patientenkonformität. Telemedizin-Integration unterstützt Fernberatung und Dosisanpassungen. Erhöhung der Verfügbarkeit von oralen antidiabetischen Medikamenten für Selbstverwaltung Antriebe Annahme. Awareness-Kampagnen für hausbasiertes Diabetesmanagement tragen weiter bei. Kosteneinsparungen und Bequemlichkeit machen Heimpflege attraktiv für chronische Patienten. Wachsende ältere Bevölkerung und steigende Diabetesprävalenz erhöhen die Nachfrage. Digitale Gesundheits-Tools und mobile Apps erleichtern die Drogenhaftung. Apotheken bieten direkt zu Hause Lieferung von verschriebenen Medikamenten. Die Pflege reduziert die Belastung der Krankenhäuser und sorgt für eine rechtzeitige Behandlung. Staatliche und private Gesundheitsprogramme fördern Heimpflegelösungen. Die Patientenausbildung zum Lebensstilmanagement ergänzt die pharmakologische Therapie.
• Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den größten Marktanteil von 47,8% im Jahr 2025, angetrieben durch direkten Zugang zu Medikamenten für stationäre und ambulante Rezepte. Krankenhaus-Apotheken bieten integrierte Dienstleistungen einschließlich Beratung, Compliance-Überwachung und Notfallverfügbarkeit. Die Massenbeschaffung durch Krankenhäuser gewährleistet Kosteneffizienz und Kontinuität der Versorgung. Die Integration mit Krankenhausprotokollen sorgt für optimale Patientenergebnisse. Krankenhäuser priorisieren Lager sowohl Standard- als auch Neugeneration oral Antidiabetika. Hohes Vertrauen in Krankenhaus-Apotheken unterstützt die konsequente Nachfrage. Krankenhäuser erleichtern die Verschreibung und Überwachung gleichzeitig. Die staatliche Unterstützung und die Versicherungsdeckung verstärken die Dominanz weiter.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 12,1% von 2026 bis 2033, angetrieben durch die zunehmende digitale Adoption und Bequemlichkeit der Heimlieferung. Patienten bevorzugen Online-Apotheken für einfache Nachfüllungen, Zugriff auf mehrere Marken und wettbewerbsfähige Preise. Rising Smartphone Penetration und E-Commerce Bewusstsein Kraftstoff Wachstum. Telehealth Integration ermöglicht Online-Rezeptmanagement und Follow-ups. Online-Apotheken ermöglichen den Zugang zu gängigen und speziellen oralen Antidiabetika. Digitale Plattformen reduzieren die Abhängigkeit von den physischen Speichern und erweitern Reichweite auf entfernte Bereiche. Regierungsverordnungen zur Unterstützung von Online-Apotheken erhöhen die Glaubwürdigkeit. Wachsende Vorliebe für kontaktlose Medikamente Lieferung post-pandemic steigert die Annahme. Die Integration mit mobilen Apps für Erinnerungen verbessert die Patientenhaftung.
Oral Antidiabetic Drugs Market Regionale Analyse
- Nordamerika dominierte den oralen antidiabetischen Drogenmarkt mit dem größten Umsatzanteil von 39,4% im Jahr 2025, angetrieben durch hohe Diagnoseraten, starke Gesundheitsinfrastruktur und weit verbreitete Einführung fortgeschrittener Arzneimitteltherapien. Die USA trugen maßgeblich zum Gesamtmarktwachstum bei, unterstützt durch robuste klinische Forschung, fortschrittliche regulatorische Rahmenbedingungen und frühzeitige Einführung innovativer Antidiabetikabehandlungen
- Verbraucher in der Region bevorzugen zunehmend Therapien, die Wirksamkeit, Sicherheit und Bequemlichkeit bieten und zur hohen Aufnahme von neuartigen und kombinierten oralen Antidiabetika beitragen
- Die Präsenz führender Pharmaunternehmen und etablierter Vertriebsnetze verstärkt die Marktherrschaft Nordamerikas weiter
US Oral Antidiabetic Drugs Market Insight
Der US-amerikanische Markt für orale Antidiabetika eroberte 2025 den größten Umsatzanteil in Nordamerika, der durch steigende Prävalenz von Typ-2-Diabetes und zunehmendes Bewusstsein für das Krankheitsmanagement getrieben wurde. Physiker verschreiben zunehmend fortgeschrittene orale Therapien, einschließlich SGLT2-Inhibitoren, DPP-4 Inhibitoren und Festdosis-Kombination Medikamente, um glykämische Kontrolle und Patientenhaftung zu verbessern. Darüber hinaus treiben robuste Gesundheitsinfrastruktur, hohe Patientenverfügbarkeit und eine weit verbreitete Versicherungsdeckung die Markterweiterung voran. Die Bemühungen, die Patientenerziehung und die Initiativen zur digitalen Gesundheitsversorgung zu verbessern, tragen zum Wachstum bei.
Europa Oral Antidiabetic Drugs Markt Einblick
Der europäische Markt für orale Antidiabetika soll sich während der gesamten Prognosezeit auf einem stetigen CAGR ausweiten, vor allem durch die zunehmende Prävalenz von Diabetes, gut entwickelten Gesundheitssystemen und das zunehmende Bewusstsein für das Patientenbewusstsein im Krankheitsmanagement. Die Urbanisierung, die Verfügbarkeit moderner Gesundheitseinrichtungen und die zunehmende Einführung fortgeschrittener oraler Therapien fördern das Marktwachstum. Schlüsselländer wie Deutschland, Frankreich und Italien zeugen von einer hohen Nachfrage nach Kombinationstherapien und neuartigen antidiabetischen Medikamenten, unterstützt durch eine günstige Rückerstattungspolitik.
US Oral Antidiabetic Drugs Market Insight
Der US-amerikanische Markt für orale Antidiabetika wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch steigende Diabetesprävalenz und Patientenpräferenz für bequeme, effektive orale Therapien getrieben wird. Zunehmende Regierungsinitiativen, die die Frühdiagnose und das Management von Diabetes fördern, in Verbindung mit einer starken Gesundheitsinfrastruktur und robusten Pharma-Verteilungsnetzwerken, treiben Wachstum. Darüber hinaus profitiert der Markt von einem hohen Bewusstsein bei Patienten und Ärzten hinsichtlich der Vorteile von Kombinationstherapien.
Deutschland Oral Antidiabetic Drugs Markt Einblick
Der deutsche Markt für orale Antidiabetika soll sich während der Prognosezeit stetig erweitern, unterstützt durch steigende Diabetesprävalenz, fortgeschrittene Gesundheitsinfrastruktur und wachsende Einführung innovativer oraler Therapien. Patientenpräferenz für Behandlungen mit verbesserter Wirksamkeit, Sicherheit und reduzierten Nebenwirkungen, neben günstigen Rückzahlungsrichtlinien, erhöht das Marktwachstum. Der zunehmende Fokus auf personalisierte Behandlungspläne und umfassendes Krankheitsmanagement stärkt die Marktakzeptanz weiter.
Asia-Pacific Oral Antidiabetic Drugs Markt Einblick
Der asiatisch-pazifische orale Antidiabetika-Markt wird voraussichtlich in der Prognosezeit mit 12,9 % am schnellsten CAGR ansteigen, angetrieben von der zunehmenden diabetischen Bevölkerung, steigenden Gesundheitsausgaben und Verbesserung des Zugangs zu Medikamenten in Schwellenländern wie China, Indien und Japan. Schnelle Urbanisierung, wachsendes Bewusstsein für Diabetesmanagement und staatliche Initiativen zur Unterstützung der Entwicklung der Gesundheitsinfrastruktur beschleunigen die Marktakzeptanz. Die Erweiterung der pharmazeutischen Herstellung und erschwingliche Therapiemöglichkeiten tragen auch zu einer breiteren Zugänglichkeit bei.
Japan Oral Antidiabetic Drugs Market Insight
Der japanische Markt für orale Antidiabetika zeigt ein stetiges Wachstum aufgrund der alternden Bevölkerung, der hohen Diabetesprävalenz und der Betonung der Frühdiagnose und des effektiven Managements. Die Nachfrage nach geduldig-freundlichen oralen Therapien, einschließlich fest dosierter Kombinationen und neuartiger Arzneimittelklassen, nimmt zu. Die Integration von fortschrittlichen Gesundheitsdiensten, der digitalen Überwachung und starken Patientenhaftungsprogrammen unterstützen die Markterweiterung.
China Oral Antidiabetic Drugs Markt Insight
Der Markt für orale antidiabetische Drogen in China entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, der auf die steigende diabetische Bevölkerung, die Sensibilisierung des Gesundheitswesens und die zunehmende Einführung fortgeschrittener oraler Therapien zurückzuführen ist. Regierungsprogramme zur Diabetes-Screening- und -Managementförderung sowie zur Verbesserung der Gesundheitsinfrastruktur sind wichtige Wachstumstreiber. Erschwingliche Therapiemöglichkeiten, inländische pharmazeutische Produktion und steigender Zugang zur städtischen Gesundheitsversorgung fördern die Markteinführung in städtischen und halbstädtischen Regionen.
Top-Unternehmen in Oral Antidiabetic Drugs Markt
Die Oral Antidiabetic Drugs-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Novo Nordisk(Dänemark)
- Sanofi(Frankreich)
- Eli Lilly und Firma(US)
- Boehringer ingelheim(Deutschland)
- AstraZeneca(USK)
- Merck & Co., Inc. (USA)
- Pfizer Inc. (USA)
- GlaxoSmithKline (USA)
- Mylan N.V. (USA)
- Johnson & Johnson (USA)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Bristol-Myers Squibb (USA)
- Teva Pharmaceutical Industries Ltd.
- Zhejiang Huahai Pharmaceutical Co., Ltd. (China)
- Abbott Laboratories (USA)
- Fresenius Kabi (Deutschland)
- Biocon Ltd. (Indien)
- Cipla Limited (Indien)
- Hetero Drugs Ltd. (Indien)
- Dr. Reddys Laboratories (Indien)
Neueste Entwicklungen im globalen Markt für antidiabetische Drogen
- Im Mai 2023 genehmigte die US Food and Drug Administration (FDA) Brenzavvy (bexagliflozin), entwickelt von TheracosBio, als neuer oraler SGLT2-Inhibitor zur Behandlung von Typ-2-Diabetes. Diese Zulassung erweiterte die Klasse der oralen Therapien, die nicht nur die glykämische Kontrolle verbessern, sondern auch Herz-Kreislauf- und Nierenvorteile bieten, was den wachsenden therapeutischen Schwerpunkt in der Diabetesversorgung widerspiegelt.
- Im Januar 2023 erhielten Eli Lilly und das Unternehmen die FDA-Zulassung für Mounjaro (tirzepatide) Etikettenerweiterung für Typ-2-Diabetes-Management, die, obwohl vor allem injizierbar, die orale antidiabetische Landschaft durch beschleunigte Entwicklung der nächsten Generation metabolische Therapien und Kombinationsregime erheblich beeinflusst. Diese Entwicklung betonte die Verschiebung in Richtung effektiver Glukose-Erniedrigungsmittel mit zusätzlichen Stoffwechselleistungen
- Im April 2024 kündigte AstraZeneca erweiterte klinische Beweise für seinen oralen SGLT2-Inhibitor Farxiga (dapagliflozin) für breitere kardiometabole Indikationen, einschließlich Herzinsuffizienz und chronische Nierenerkrankungen. Diese Entwicklung verstärkte die Rolle der oralen Antidiabetika über die Glukosekontrolle hinaus und verstärkte ihre Bedeutung im umfassenden Krankheitsmanagement
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR ORAL-ANTIDIABETIKA
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 Erreichen der globalen Größe XX
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PESTEL-ANALYSE
4.2 PORTERS FÜNF-KRÄFTE-MODELL
5 BRANCHENEINBLICKE
5.1 Patentanalyse
5.1.1 PATENTLANDSCHAFT
5.1.2 USPTO-NUMMER
5.1.3 PATENTABLAUFEN
5.1.4 EPIO-NUMMER
5.1.5 PATENTSTÄRKE UND -QUALITÄT
5.1.6 Patentansprüche
5.1.7 Patentzitate
5.1.8 Patentstreitigkeiten und Lizenzierung
5.1.9 PATENTDATEI
5.1.10 LÄNDER MIT ERHALTENEM PATENT
5.1.11 TECHNOLOGISCHER HINTERGRUND
5.2 MEDIKAMENTENBEHANDLUNGSRATE NACH REIFEM MÄRKTEN
5.3 DEMOGRAFISCHE TRENDS: AUSWIRKUNGEN AUF ALLE INZIDENZRATEN
5.4 PATIENTENFLUSSDIAGRAMM
5.5 WICHTIGE PREISSTRATEGIEN
5.6 WICHTIGE STRATEGIEN ZUR PATIENTENEINREGISTRIERUNG
5.7 INTERVIEWS MIT FACHKRÄFTEN
5.8 WEITERE KOL-SNAPSHOTS
6 EPIDEMIOLOGIE
6.1 HÄUFIGKEIT ALLER NACH GESCHLECHT
6.2 BEHANDLUNGSRATE
6.3 STERBLICHKEITSRATE
6.4 MEDIKAMENTENEINHALTUNG UND THERAPIEWECHSELMODELL
6.5 ERFOLGSRATEN DER PATIENTENBEHANDLUNG
6.6 BEHANDLUNGSPARADIGMA UND AUSBLICK
7 FUSIONEN UND ÜBERNAHMEN
7.1 LIZENZIERUNG
7.2 Kommerzialisierungsvereinbarungen
8 REGULATORISCHER RAHMEN
8.1 BEHÖRDLICHES GENEHMIGUNGSVERFAHREN
8.2 EINFACHE BEHÖRDLICHE GENEHMIGUNG IN GEOGRAFIEN
8.3 Zulassungsverfahren
8.4 LIZENZIERUNG UND REGISTRIERUNG
8.5 Überwachung nach der Markteinführung
8.6 GUTE HERSTELLUNGSPRAKTIKEN (GMPS)
9 PIPELINE-ANALYSE
9.1 KLINISCHE STUDIEN UND PHASENANALYSE
9.2 MEDIKAMENTENTHERAPIE-PIPELINE
9.3 PHASE III-KANDIDATEN
9.4 KANDIDATEN DER PHASE II
9.5 KANDIDATEN DER PHASE I
9.6 SONSTIGES (PRÄKLINISCH UND FORSCHUNG)
TABELLE 1 GLOBALER MARKT FÜR KLINISCHE STUDIEN FÜR XX
Firmenname Therapiebereich
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 2 VERTEILUNG DER PRODUKTE UND PROJEKTE NACH PHASE
Phasennummer der Projekte
Präklinische/Forschungsprojekte XX
Klinische Entwicklung XX
Phase I XX
Phase II XX
Phase III XX
In den USA angemeldet/zugelassen, aber noch nicht vermarktet XX
Gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 3 VERTEILUNG DER PROJEKTE NACH THERAPIEBEREICH UND PHASE
Therapiebereich Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 4 VERTEILUNG DER PROJEKTE NACH WISSENSCHAFTLICHEM ANSATZ UND PHASE
Technologie Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
ABBILDUNG 1: TOP-UNTERNEHMEN BASIEREND AUF F&E-BLICK FÜR XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
10 ANALYSE VERMARKTETER ARZNEIMITTEL
10.1 MEDIKAMENT
10.1.1 MARKENNAME
10.1.2 GENERIKUMNAME
10.2 THERAPEUTISCHE INDIKATION
10.3 PHARAKOLOGISCHE KLASSE DES ARZNEIMITTELS
10.4 Primäre Indikation des Arzneimittels
10.5 MARKTSTATUS
10.6 MEDIKAMENTENART
10.7 ARZNEIMITTELDOSIERUNGSFORMULAR
10.8 VERFÜGBARKEIT DER DOSIERUNGEN
10.9 VERPACKUNGSART
10.1 Art der Anwendung
10.11 DOSIERUNGSHÄUFIGKEIT
10.12 DROGENEINBLICK
10.13 EIN ÜBERBLICK ÜBER DIE AKTIVITÄTEN DER ARZNEIMITTELENTWICKLUNG, WIE Z. B. REGULATORISCHE MEILENSTEINE, SICHERHEITS- UND WIRKSAMKEITSDATEN, DATEN ZUR MARKTEXKLUSIVITÄT.
10.13.1 PROGNOSE MARKTAUSBLICK
10.13.2 Cross-Wettbewerb
10.13.3 THERAPIEPORTFOLIO
10.13.4 AKTUELLES ENTWICKLUNGSSZENARIO
11 MARKTZUGANG
11.1 10-JAHRES-MARKTPROGNOSE
11.2 KLINISCHE STUDIEN – NEUESTE AKTUALISIERUNGEN
11,3 JÄHRLICH NEUE, VON DER FDA ZUGELASSENE ARZNEIMITTEL
11.4 Arzneimittelhersteller und -handel
11.5 Einnahme wichtiger Medikamente
11.6 AKTUELLE BEHANDLUNGSPRAKTIKEN
11.7 AUSWIRKUNGEN DER BEVORSTEHENDEN THERAPIE
12 F & E-ANALYSE
12.1 VERGLEICHENDE ANALYSE
12.2 LANDSCHAFT DER ARZNEIMITTELENTWICKLUNG
12.3 TIEFENBLICKE ZU REGULATORISCHEN MEILENSTEINEN
12.4 THERAPIEBEWERTUNG
12.5 Assetbasierte Kooperationen und Partnerschaften
13 MARKTÜBERSICHT
13.1 Fahrer
13.2 EINSCHRÄNKUNGEN
13.3 CHANCEN
13.4 HERAUSFORDERUNGEN
14 GLOBALER MARKT FÜR ORAL ANTIDIABETIKA, NACH ARZNEIMITTELKLASSE
14.1 ÜBERSICHT
14.2 BIGUANIDE (METFORMIN)
14.2.1 Biguanide (Metformin), nach Typ
14.2.1.1. Monotherapie
14.2.1.2. Kombinationstherapie
14.2.2 Biguanide nach Arzneimitteltyp
14.2.2.1. ALLGEMEIN
14.2.2.2. MARKEN
14.2.2.2.1. FORTAMET
14.2.2.2.2. GLUCOPHAGE
14.2.2.2.3. GLUCOPHAGE XR
14.2.2.2.4. GLUMETZA
14.2.2.2.5. RIOMET
14.2.2.2.6. ANDERE (FALLS VORHANDEN)
14.3 Thiazolidindione
14.3.1 Thiazolidindione nach Typ
14.3.1.1. ROSIGLITAZON
14.3.1.2. PIOGLITAZO
14.3.2 Thiazolidindione nach Arzneimitteltyp
14.3.2.1. ALLGEMEIN
14.3.2.2. MARKEN
14.3.2.2.1. ACTOS
14.3.2.2.2. AVANDIA
14.3.2.2.3. ANDERE (FALLS VORHANDEN)
14.4 DIPEPTIDYL-PEPTIDASE-IV-INHIBITOREN
14.4.1 DIPEPTIDYL-PEPTIDASE-IV-INHIBITOREN, NACH TYP
14.4.1.1. Sitagliptin
14.4.1.2. Linagliptin
14.4.1.3. SAXAGLIPTIN
14.4.1.4. ALOGLIPTIN
14.4.2 DIPEPTIDYL-PEPTIDASE-IV-INHIBITOREN, NACH ARZNEIMITTELTYP
14.4.2.1. ALLGEMEIN
14.4.2.2. MARKEN
14.4.2.2.1. JANUVIA
14.4.2.2.2. TRADJENTA
14.4.2.2.3. ONGLYZA
14.4.2.2.4. NESINA
14.4.2.2.5. ANDERE (FALLS VORHANDEN)
14.5 Α-GLUCOSIDASE-INHIBITOREN
14.5.1 A-GLUCOSIDASE-INHIBITOREN, NACH TYP
14.5.1.1. ACARBOSE
14.5.1.2. MIGLITOL
14.5.2 A-GLUCOSIDASE-HEMMER, NACH ARZNEIMITTELTYP
14.5.2.1. ALLGEMEIN
14.5.2.2. MARKEN
14.5.2.2.1. PRECOSE
14.5.2.2.2. GLYSET
14.5.2.2.3. ANDERE (FALLS VORHANDEN)
14.6 Insulinsekretagogen
14.6.1 SULFONYLHARNSTOFFE
14.6.1.1. SULFONYLHARNSTOFFE, NACH ART
14.6.1.1.1. ERSTE GENERATION
14.6.1.1.1.1 Acetohexamid
14.6.1.1.1.2 Chlorpropamid
14.6.1.1.1.3 TOLAZAMID
14.6.1.1.1.4 Tolbutamid
14.6.1.1.2. ZWEITE GENERATION
14.6.1.1.2.1 GLIPIZID
14.6.1.1.2.2 GLYBURID
14.6.1.1.2.3 GLICLAZID
14.6.1.1.2.4 GLIMEPIRID
14.6.1.2. SULFONYLHARNSTOFFE, NACH ARZNEIMITTELTYP
14.6.1.2.1. ALLGEMEIN
14.6.1.2.2. MARKEN
14.6.1.2.2.1 DIAMIKRON
14.6.1.2.2.2 GLIBENESE
14.6.1.2.2.3 AMARYL
14.6.1.2.2.4 GLYNASE
14.6.1.2.2.5 ANDERE (FALLS VORHANDEN)
14.6.2 GLINIDE
14.6.2.1. GLINIDE, NACH TYP
14.6.2.1.1. REPAGLINID
14.6.2.1.2. NATEGLINID
14.6.2.2. GLINIDE, NACH ARZNEIMITTELTYP
14.6.2.2.1. ALLGEMEIN
14.6.2.2.2. MARKEN
14.6.2.2.2.1 PRANDIN
14.6.2.2.2.2 STARLIX
14.6.2.2.2.3 ANDERE (FALLS VORHANDEN)
14.7 NATRIUM-GLUCOSE-COTRANSPORTER-2 (SGLT2)-INHIBITOREN
14.7.1 SGLT2-HEMMER, NACH TYP
14.7.1.1. CANAGLIFLOZIN
14.7.1.2. DAPAGLIFLOZIN
14.7.1.3. Empagliflozin
14.7.1.4. ANDERE (FALLS VORHANDEN)
14.7.2 SGLT2-HEMMER, NACH ARZNEIMITTELTYP
14.7.2.1. ALLGEMEIN
14.7.2.2. MARKEN
14.7.2.2.1. FORXIGO
14.7.2.2.2. INVOKANA
14.7.2.2.3. BRENZAVVY
14.7.2.2.4. JARDIANCE
14.7.2.2.5. STEGLATRO
14.7.2.2.6. ANDERE (FALLS VORHANDEN)
14.8 GLUCAGONÄHNLICHE PEPTID-1-REZEPTORAGONISTEN
14.9 SONSTIGES
14.9.1 Kombinationspräparate
14.9.1.1. Kombinationspräparate nach Typ
14.9.1.1.1. ALOGLIPTIN/METFORMIN
14.9.1.1.2. CANAGLIFLOZIN/METFORMIN
14.9.1.1.3. DAPAGLIFLOZIN/METFORMIN
14.9.1.1.4. DAPAGLIFLOZIN/METFORMIN/SAXAGLIPTIN
14.9.1.1.5. EMPAGLIFLOZIN/LINAGLIPTIN/METFORMIN
14.9.1.1.6. Empagliflozin/Metformin
14.9.1.1.7. ERTUGLIFLOZIN/METFORMIN
14.9.1.1.8. GLIPIZID/METFORMIN
14.9.1.1.9. Glibenclamid/Metformin
14.9.1.1.10. Linagliptin/Metformin
14.9.1.1.11. METFORMIN/PIOGLITAZON
14.9.1.1.12. METFORMIN/ROSIGLITAZON
14.9.1.1.13. METFORMIN/REPAGLINID
14.9.1.1.14. SONSTIGES
14.9.1.2. Kombinationspräparate nach Arzneimitteltyp
14.9.1.2.1. ALLGEMEIN
14.9.1.2.2. MARKEN
14.9.1.2.2.1 KAZANO
14.9.1.2.2.2 INVOKAMET
14.9.1.2.2.3 XIGDUO XR
14.9.1.2.2.4 QTERNMET XR
14.9.1.2.2.5 TRIJARDY XR
14.9.1.2.2.6 SYNJARDY
14.9.1.2.2.7 SEGLUROMET
14.9.1.2.2.8 METAGLIP
14.9.1.2.2.9 GLUCOVANCE
14.9.1.2.2.10 JENTADUETO
14.9.1.2.2.11 JENTADUETO XR
14.9.1.2.2.12 ACTOPLUS MET
14.9.1.2.2.13 PRANDIMET
14.9.1.2.2.14 AVANDAMET
14.9.1.2.2.15 KOMBIGLYZE XR
14.9.1.2.2.16 SONSTIGE
14.9.2 ANDERE (FALLS VORHANDEN)
15 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA, NACH ARZNEIMITTELTYP
15.1 ÜBERSICHT
15.2 MARKEN
15.2.1 FORTAMET
15.2.2 GLUCOPHAGE
15.2.3 GLUCOPHAGE XR
15.2.4 GLUMETZA
15.2.5 RIOMET
15.2.6 FORXIGO
15.2.7 INVOKANA
15.2.8 BRENZAVVY
15.2.9 JARDIANCE
15.2.10 STEGLATRO
15.2.11 PRANDIN
15.2.12 STARLIX
15.2.13 DIAMICRON
15.2.14 GLIBENESE
15.2.15 AMARYL
15.2.16 GLYNASE
15.2.17 SONSTIGES
15.3 ALLGEMEIN
16 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA, NACH AKTIVITÄT
16.1 ÜBERSICHT
16.2 ERWEITERTE VERSION
16.3 SOFORTIGE FREIGABE
17 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA, NACH DIABETESTYP
17.1 ÜBERSICHT
17.2 Typ-1-Diabetes
17.3 Typ-2-Diabetes
17.4 Schwangerschaftsdiabetes
18 GLOBALER MARKT FÜR ORAL ANTIDIABETIKA, NACH VERFAHRENSREGELN
18.1 ÜBERSICHT
18.2 MONATSTHERAPIE
18.3 Kombinationstherapie
19 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA, NACH BEVÖLKERUNGSTYP
19.1 ÜBERSICHT
19.2 PÄDIATRIE
19.2.1 NACH GESCHLECHT
19.2.1.1. MÄNNLICH
19.2.1.2. WEIBLICH
19.3 ERWACHSENE
19.3.1 NACH GESCHLECHT
19.3.1.1. MÄNNLICH
19.3.1.2. WEIBLICH
19.4 GERIATRIE
19.4.1 NACH GESCHLECHT
19.4.1.1. MÄNNLICH
19.4.1.2. WEIBLICH
20 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA, NACH ENDVERBRAUCHER
20.1 ÜBERSICHT
20.2 KRANKENHÄUSER
20.2.1 NACH TYP
20.2.1.1. PRIVAT
20.2.1.1.1. NACH STUFE
20.2.1.1.1.1 STUFE I
20.2.1.1.1.2 STUFE II
20.2.1.1.1.3 TIER III
20.2.1.2. ÖFFENTLICH
20.2.1.2.1. NACH STUFE
20.2.1.2.1.1 STUFE I
20.2.1.2.1.2 STUFE II
20.2.1.2.1.3 TIER III
20.3 HÄUSLICHE GESUNDHEITSPFLEGE
20.4 SPEZIALZENTREN
20.5 DIABETES-BEHANDLUNGSZENTREN
20.6 AMBULANTE ZENTREN
20.7 SONSTIGES
21 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA, NACH VERTRIEBSKANAL
21.1 ÜBERSICHT
21.2 DIREKTE ANGEBOTE
21.3 EINZELHANDELSUMSATZ
21.3.1 KRANKENHAUSAPOTHEKE
21.3.2 Einzelhandelsapotheke
21.3.3 ONLINE-APOTHEKE
21.4 SONSTIGES
22 GLOBALER MARKT FÜR ORAL ANTIDIABETIKA, SWOT- UND DBMR-ANALYSE
23 GLOBALER MARKT FÜR ORAL ANTIDIABETIKA, UNTERNEHMENSLANDSCHAFT
23.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
23.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
23.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
23.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
23.5 FUSIONEN UND ÜBERNAHMEN
23.6 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
23.7 ERWEITERUNGEN
23.8 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
23.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
24 GLOBALER MARKT FÜR ORAL-ANTIDIABETIKA, NACH REGIONEN
GLOBALER MARKT FÜR ORAL EINZUNEHMENDE ANTIDIABETIKA (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
24.1 NORDAMERIKA
24.1.1 USA
24.1.2 KANADA
24.1.3 MEXIKO
24.2 EUROPA
24.2.1 DEUTSCHLAND
24.2.2 Vereinigtes Königreich
24.2.3 ITALIEN
24.2.4 FRANKREICH
24.2.5 SPANIEN
24.2.6 RUSSLAND
24.2.7 SCHWEIZ
24.2.8 TÜRKEI
24.2.9 BELGIEN
24.2.10 NIEDERLANDE
24.2.11 DÄNEMARK
24.2.12 SCHWEDEN
24.2.13 POLEN
24.2.14 NORWEGEN
24.2.15 FINNLAND
24.2.16 RESTLICHES EUROPA
24.3 ASIEN-PAZIFIK
24.3.1 JAPAN
24.3.2 CHINA
24.3.3 SÜDKOREA
24.3.4 INDIEN
24.3.5 SINGAPUR
24.3.6 THAILAND
24.3.7 INDONESIEN
24.3.8 MALAYSIA
24.3.9 PHILIPPINEN
24.3.10 AUSTRALIEN
24.3.11 NEUSEELAND
24.3.12 VIETNAM
24.3.13 TAIWAN
24.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
24.4 SÜDAMERIKA
24.4.1 BRASILIEN
24.4.2 ARGENTINIEN
24.4.3 RESTLICHES SÜDAMERIKA
24.5 NAHER OSTEN UND AFRIKA
24.5.1 SÜDAFRIKA
24.5.2 ÄGYPTEN
24.5.3 BAHRAIN
24.5.4 VEREINIGTE ARABISCHE EMIRATE
24.5.5 KUWAIT
24.5.6 OMAN
24.5.7 KATAR
24.5.8 SAUDI-ARABIEN
24.5.9 REST DES MEAS
24.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
25 GLOBALER MARKT FÜR ORAL ANTIDIABETIKA, FIRMENPROFIL
25.1 PFIZER INC.
25.1.1 UNTERNEHMENSÜBERSICHT
25.1.2 UMSATZANALYSE
25.1.3 GEOGRAFISCHE PRÄSENZ
25.1.4 PRODUKTPORTFOLIO
25.1.5 JÜNGSTE ENTWICKLUNGEN
25.2 NOVARTIS
25.2.1 UNTERNEHMENSÜBERSICHT
25.2.2 UMSATZANALYSE
25.2.3 GEOGRAFISCHE PRÄSENZ
25.2.4 PRODUKTPORTFOLIO
25.2.5 JÜNGSTE ENTWICKLUNGEN
25.3 TEVA PHARMACEUTICALS USA, INC.
25.3.1 UNTERNEHMENSÜBERSICHT
25.3.2 UMSATZANALYSE
25.3.3 GEOGRAFISCHE PRÄSENZ
25.3.4 PRODUKTPORTFOLIO
25.3.5 JÜNGSTE ENTWICKLUNGEN
25.4 ASTRAZENECA
25.4.1 UNTERNEHMENSÜBERSICHT
25.4.2 UMSATZANALYSE
25.4.3 GEOGRAFISCHE PRÄSENZ
25.4.4 PRODUKTPORTFOLIO
25.4.5 JÜNGSTE ENTWICKLUNGEN
25.5 BAYER AG
25.5.1 UNTERNEHMENSÜBERSICHT
25.5.2 UMSATZANALYSE
25.5.3 GEOGRAFISCHE PRÄSENZ
25.5.4 PRODUKTPORTFOLIO
25.5.5 JÜNGSTE ENTWICKLUNGEN
25.6 SANOFI
25.6.1 UNTERNEHMENSÜBERSICHT
25.6.2 UMSATZANALYSE
25.6.3 GEOGRAFISCHE PRÄSENZ
25.6.4 PRODUKTPORTFOLIO
25.6.5 JÜNGSTE ENTWICKLUNGEN
25.7 ASTELLAS PHARMA INC.
25.7.1 UNTERNEHMENSÜBERSICHT
25.7.2 UMSATZANALYSE
25.7.3 GEOGRAFISCHE PRÄSENZ
25.7.4 PRODUKTPORTFOLIO
25.7.5 JÜNGSTE ENTWICKLUNGEN
25.8 JOHNSON & JOHNSON HEALTH CARE SYSTEMS INC.
25.8.1 UNTERNEHMENSÜBERSICHT
25.8.2 UMSATZANALYSE
25.8.3 GEOGRAFISCHE PRÄSENZ
25.8.4 PRODUKTPORTFOLIO
25.8.5 JÜNGSTE ENTWICKLUNGEN
25.9 BOEHRINGER INGELHEIM INTERNATIONAL GMBH
25.9.1 UNTERNEHMENSÜBERSICHT
25.9.2 UMSATZANALYSE
25.9.3 GEOGRAFISCHE PRÄSENZ
25.9.4 PRODUKTPORTFOLIO
25.9.5 JÜNGSTE ENTWICKLUNGEN
25.1 NOVO NORDISK A/S
25.10.1 FIRMENÜBERSICHT
25.10.2 UMSATZANALYSE
25.10.3 GEOGRAFISCHE PRÄSENZ
25.10.4 PRODUKTPORTFOLIO
25.10.5 JÜNGSTE ENTWICKLUNGEN
25.11 MERCK & CO., INC.
25.11.1 FIRMENÜBERSICHT
25.11.2 UMSATZANALYSE
25.11.3 GEOGRAFISCHE PRÄSENZ
25.11.4 PRODUKTPORTFOLIO
25.11.5 JÜNGSTE ENTWICKLUNGEN
25.12 GSK PLC.
25.12.1 FIRMENÜBERSICHT
25.12.2 UMSATZANALYSE
25.12.3 GEOGRAFISCHE PRÄSENZ
25.12.4 PRODUKTPORTFOLIO
25.12.5 JÜNGSTE ENTWICKLUNGEN
25.13 AJANTA PHARMAC INC.
25.13.1 FIRMENÜBERSICHT
25.13.2 UMSATZANALYSE
25.13.3 GEOGRAFISCHE PRÄSENZ
25.13.4 PRODUKTPORTFOLIO
25.13.5 JÜNGSTE ENTWICKLUNGEN
25.14 LUPINE
25.14.1 UNTERNEHMENSÜBERSICHT
25.14.2 UMSATZANALYSE
25.14.3 GEOGRAFISCHE PRÄSENZ
25.14.4 PRODUKTPORTFOLIO
25.14.5 JÜNGSTE ENTWICKLUNGEN
25,15 AMNEAL PHARMACEUTICALS INC.
25.15.1 UNTERNEHMENSÜBERSICHT
25.15.2 UMSATZANALYSE
25.15.3 GEOGRAFISCHE PRÄSENZ
25.15.4 PRODUKTPORTFOLIO
25.15.5 JÜNGSTE ENTWICKLUNGEN
25.16 LES LABORATORIES SERVIER
25.16.1 FIRMENÜBERSICHT
25.16.2 UMSATZANALYSE
25.16.3 GEOGRAFISCHE PRÄSENZ
25.16.4 PRODUKTPORTFOLIO
25.16.5 JÜNGSTE ENTWICKLUNGEN
25.17 ADVACARE PHARMA
25.17.1 UNTERNEHMENSÜBERSICHT
25.17.2 UMSATZANALYSE
25.17.3 GEOGRAFISCHE PRÄSENZ
25.17.4 PRODUKTPORTFOLIO
25.17.5 JÜNGSTE ENTWICKLUNGEN
25.18 WELLONA PHARMA
25.18.1 UNTERNEHMENSÜBERSICHT
25.18.2 UMSATZANALYSE
25.18.3 GEOGRAFISCHE PRÄSENZ
25.18.4 PRODUKTPORTFOLIO
25.18.5 JÜNGSTE ENTWICKLUNGEN
25.19 THERACOSBIO, LLC
25.19.1 UNTERNEHMENSÜBERSICHT
25.19.2 UMSATZANALYSE
25.19.3 GEOGRAFISCHE PRÄSENZ
25.19.4 PRODUKTPORTFOLIO
25.19.5 JÜNGSTE ENTWICKLUNGEN
25.2 TAKEDA PHARMACEUTICAL COMPANY LIMITED
25.20.1 UNTERNEHMENSÜBERSICHT
25.20.2 UMSATZANALYSE
25.20.3 GEOGRAFISCHE PRÄSENZ
25.20.4 PRODUKTPORTFOLIO
25.20.5 JÜNGSTE ENTWICKLUNGEN
26 VERWANDTE BERICHTE
27 SCHLUSSFOLGERUNG
28 FRAGEBOGEN
29 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











