



Global Percutaneous Coronary Intervention Guidance Devices Market Segmentation, By Device Type (Percutaneous Sheath Introducers, Guide Catheters, Guidewires, and Balloon Catheters), Anwendung (Coronary Artery Disease (CAD), Acute Coronary Industry (ACS), Myocardial Infarction, and Others Labors), Materialtyp (Metal and Biodegradable Polymers), Sicherheitsmechanik
Was ist die perkutane Coronary Intervention Guidance Devices Market Size and Growth Rate
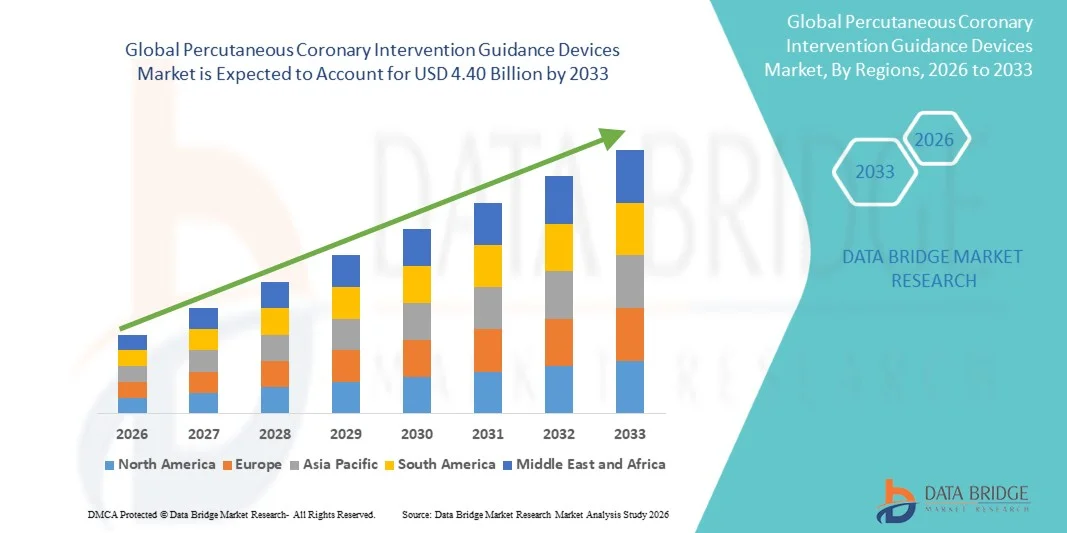
- Nach der Data Bridge Market Research Analyse wurde der Markt für perkutane koronare Interventionsberatungen auf dem Markt bewertet.2,10 Mrd. USD im Jahr 2025und wird zu erreichen4,40 Milliarden USD bis 2033, in einemCAGR von 9,70% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Prävalenz derKoronare Arterkrankung(CAD), die Einführung minimalinvasiver Herz-Kreislauf-Verfahren und schnelle Fortschritte in der intravaskulären Bildgebung und physiologischen Bewertungstechnologien.
- Die zunehmende Belastung von Herz-Kreislauf-Erkrankungen und Alterungspopulationen weltweit, kombiniert mit wachsenden klinischen Beweisen, die bildgeführte und physiologiegeführte PCI unterstützen, ist ermutigend Krankenhäuser und Herzkatheterisierungslabore, fortschrittliche Beratungseinrichtungen zu übernehmen. Echtzeitbildende, AI-gestützte Verfahrensplanung und präzisionsgeführte koronare Eingriffe verbessern die Verfahrensgenauigkeit, reduzieren Komplikationen und verbessern langfristige Patientenergebnisse und beschleunigen damit das Marktwachstum.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 2,10 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.40 Milliarden
- Prognose CAGR (2026–2033): 9,70%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des perkutanischen Coronary Intervention Guidance Devices Market
- Nordamerika dominierte den Markt der perkutanen koronaren Interventionsberatungseinrichtungen mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortschrittliche kardiovaskuläre Pflegeinfrastruktur, günstige Rückerstattungspolitiken und weit verbreitete Einführung von intravaskulären Bildgebungstechnologien.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 9,3% von 2026 bis 2033 sein, die von der steigenden Belastung von Herz-Kreislauf-Erkrankungen, der Ausweitung der Gesundheitsinfrastruktur, der Erhöhung der Gesundheitsausgaben und der wachsenden Einführung fortschrittlicher PCI-Leittechnologien in China, Indien und Japan betrieben wird.
- Das Segment Guidewires führte den Markt mit einem Anteil von 39,8% im Jahr 2025, angetrieben von ihrer unverzichtbaren Rolle in fast jedem perkutanen Koronar Eingriffsverfahren.
- Ballonkatheter sind der am schnellsten wachsende Gerätetyp, der zur Registrierung eines CAGR von 9,2% projiziert wird, was den Anstieg der Einführung von Spezialballons wie medikamentöse Ballons, Scoring Ballons und Schneidballons für komplexe koronare Läsionen widerspiegelt.
- Das Segment Koronare Arterienkrankheit (CAD) dominierte die Anwendungskategorie mit einem Umsatzanteil von 52,3 % im Jahr 2025, der durch die hohe globale Prävalenz der atherosklerotischen Koronare Arterienerkrankung und die zunehmende Anzahl von PCI-Verfahren geführt wurde.
- Metall entfiel auf 84,6% des Marktanteils im Jahr 2025, bevorzugt durch seine überlegene mechanische Festigkeit, Flexibilität, Haltbarkeit und etablierte klinische Leistung in koronaren Eingriffsgeräten.
- Das Segment Nadelschneidemechanik ist die am schnellsten wachsende Sicherheitsmechanik, mit einem CAGR von 8,6%, angetrieben durch die steigende Nachfrage nach kostengünstigen Spitzensicherheitslösungen in allen Gesundheitseinrichtungen.
Report Scope und perkutane Coronary Intervention Guidance Devices Marktsegmentierung
|
Attribute |
Perkutane Coronary Intervention Guidance Devices Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Markt für perkutane Coronary Intervention Guidance Devices
- Interventionelle Kardiolologen nehmen zunehmend intravaskuläre Bildgebungs- und physiologische Leittechnologien ein, um die Lesionsbeurteilung zu verbessern, die Stentplatzierung zu optimieren und Verfahrensergebnisse bei komplexen perkutanen Koronarieneingriffen zu verbessern.
- So führte Philips im Oktober 2025 eine Integration von präoperativen koronaren CT-Daten mit seiner Azurion cath-lab-Plattform ein, die die 3D CT-Rekonstruktion mit C-Arm-Bewegung automatisch synchronisiert, um während der PCI zusätzliche anatomische Führung zu gewährleisten und die Entwicklung von CT-geführten PCI-Workflows zu unterstützen.
- Die Echtzeit-IVUS- und OCT-Bildgebung ermöglicht es Ärzten, Plaquemorphologie, Gefäßdimensionen, Läsionseigenschaften, Stent-Expansion und Stent-Apposition mit größerer Präzision als Angiographie allein zu bewerten.
- Die Integration der intravaskulären Bildgebung mit physiologischer Bewertung ist ein wichtiger Trend, der es den Klinikern ermöglicht, anatomische Informationen mit der Ischämie-Bewertung für eine personalisierte PCI-Entscheidung zu kombinieren.
- Healthcare-Anbieter suchen zunehmend integrierte Cath-Lab-Plattformen, die Bildgebung, Physiologie, Ko-Registrierung und Verfahrensführung kombinieren, um Workflows zu vereinfachen und die Anzahl der separaten Technologien, die während der PCI-Verfahren benötigt werden, zu reduzieren.
- So kündigte Philips im Dezember 2025 eine Vereinbarung zum Erwerb von SpectraWAVE an, indem er seine koronare Interventionspalette mit AI-gestützter HyperVue-Intravaskulär-Bildgebung und AI-fähige X1-FFR-Technologie ergänzte, die intravaskuläre Bildgebung, koronare Physiologie und AI-basierte Anleitung kombinierte.
- Da Krankenhäuser zunehmend Präzision, Workflow-Effizienz und evidenzbasierte PCI priorisieren, wird mit der Integration fortschrittlicher Bildgebungs-, Physiologie-, KI- und multimodaler Beratungstechnologien die Einführung von koronaren Interventionsleitgeräten der nächsten Generation beschleunigt.
Was sind die Schlüsseltreiber des perkutanischen Coronary Intervention Guidance Devices Market
- Die zunehmende globale Belastung der koronaren Arterienerkrankung und die zunehmende Komplexität der PCI-Verfahren erhöhen die Nachfrage nach fortschrittlichen Führungsmitteln, die in der Lage sind, detaillierte anatomische und physiologische Informationen während der Eingriffe bereitzustellen.
- So betonte die Europäische Gesellschaft für Kardiologie im August 2025, dass die intracoronäre Bildgebung in den 2024 ESC-Leitlinien für komplexe PCI auf eine Empfehlung der Klasse IA vorangekommen sei, die durch Nachweise von 21 Studien mit mehr als 18.000 Patienten unterstützt wurde und die klinische Nachfrage nach IVUS- und OCT-geführten koronaren Interventionen stärkt.
- Kardiolologen, Krankenhäuser und Herzkatheterisierungslabore integrieren zunehmend IVUS-, OCT-, FFR- und iFR-Technologien in PCI-Workflows, um die Stent-Simulation zu verbessern, den Einsatz zu optimieren, Resterkrankungen zu identifizieren und evidenzbasierte Behandlungsentscheidungen zu unterstützen.
- Zum Beispiel, im Mai 2025, Philips kündigte die Abschluss der Registrierung in der DEFINE GPS-Studie, mit 2,182 Patienten in 85 Krankenhäusern in 18 Ländern, die Bewertung der Angiographie kombiniert mit iFR-Koregistrierung zur Verbesserung der PCI-Leitungen und Behandlungsergebnisse, demonstrieren zunehmende klinische Annahme und Validierung von physiologiegeführten Interventionen.
- Mit den klinischen Richtlinien, die die bildgeführte PCI zunehmend unterstützen, und den technologischen Fortschritten bei der Verbesserung der Workflow-Integration werden die Koronar-Interventions-Leitvorrichtungen für die Verbesserung der Verfahrensgenauigkeit, der Patientenergebnisse und der Behandlungsoptimierung erwartet.
Welche Faktoren erschweren das Wachstum des Marktes für perkutane Coronary Intervention Guidance Devices
- Fortgeschrittene PCI-Leitvorrichtungen erfordern zusätzlichen Investitionsaufwand, Einweg-Bildungskatheter, spezialisierte Ausrüstung und geschultes Personal, Erhöhung der Verfahrenskosten und Begrenzung der Übernahme unter Krankenhäusern mit eingeschränkten Gesundheitsbudgets.
- So fand im Februar 2025 eine in Open Heart veröffentlichte irische Mikro-Kosten-Studie heraus, dass die intracoronäre Bildgebung die durchschnittliche PCI-Verfahrenszeit von 45 bis 60 Minuten erhöht und USD 841 für IVUS und USD 989 für OCT hinzugefügt, um die zusätzlichen Verfahrens- und Gerätekosten im Zusammenhang mit fortschrittlichen Beratungstechnologien zu unterstreichen.
- Diese finanziellen und operativen Barrieren wirken sich insbesondere auf kleinere Krankenhäuser und Herzzentren aus, in denen ein eingeschränkter Zugang zur spezialisierten Infrastruktur von Cad-lab und erfahrenen Betreibern die routinemäßige Nutzung von IVUS-, OCT- und physiologischen Leittechnologien einschränken kann.
- Zum Beispiel, im August 2026, eine prospektive multicenter OCT2ACT-Studie in JACC veröffentlicht: Advances stellte fest, dass 53,0% von 908 Patienten, die die Klasse IA-Kriterien für die intracoronäre Bildgebung erfüllten, PCI ohne Bildgebung unterschritten haben, während die Bildaufnahme von 16,7% bis 100% in den Zentren variierte, wodurch anhaltende Adoptions- und Praxis-Variationsbarrieren
- Die Kombination von Gerätekosten, Rückerstattungsbeschränkungen, zusätzlicher Verfahrenszeit, Verfügbarkeit von Geräten und Schulungsanforderungen für den Bediener beschränkt weiterhin eine weit verbreitete Adoption, insbesondere in kostensensitiven Gesundheitssystemen und in niedrigeren Ressourcen Herzzentren.
Wie wird der perkutane Coronary Intervention Guidance Devices Market segmentiert
Der Markt für perkutane koronare Eingriffsführungen wird auf der Grundlage von Gerätetyp, Applikation, Materialtyp, Sicherheitsmechanismus und Endbenutzer segmentiert.
- Mit Gerätetyp
Auf Basis des Gerätetyps wird der Markt der perkutanen koronaren Interventionsführungen zu perkutanen Hülleneinführungen, Führungskathetern,Führungsdrähte,undBallonkatheter. Das Segment Guidewires dominierte den Markt mit einem Anteil von 39,8% im Jahr 2025, aufgrund ihrer unverzichtbaren Rolle in praktisch jedem perkutanen Koronareingriffsverfahren. Führungsdrähte bieten den primären Weg für die Ballons,Stents,bildgebende Katheter und andere Interventionsvorrichtungen über koronare Läsionen. Kontinuierliche Fortschritte bei der Lenkbarkeit, der Drehmomentsteuerung, der hydrophilen Beschichtungen und der Lesion-crossing-Fähigkeit verbessern die Verfahrensleistung. Sie werden sowohl in Routine- als auch in komplexen Interventionen, einschließlich chronischer Totalocklusionen und Bifurkationsläsionen, eingesetzt. Das zunehmende Volumen der PCI-Verfahren und die Verfügbarkeit von spezialisierten Führungsdrähten für verschiedene Läsionseigenschaften verstärken weiterhin die Segmentherrschaft.
Das Segment Ballonkatheter wird mit einem CAGR von 9,2% von 2026 bis 2033 das schnellste Wachstum registriert, das durch die zunehmende Adoption von Spezialballons wie medikamentöse Ballons, Scoring Ballons und Schneidballons für komplexe koronare Läsionen angetrieben wird. Diese Geräte unterstützen die Läsionsvorbereitung und verbessern die Gefäßerweiterung während der PCI. Kontinuierliche Fortschritte in Ballonmaterialien, Flexibilität, Beschichtungstechnologien und Lieferbarkeit erhöhen die Verfahrensleistung. Die zunehmende Behandlung von kalkulierten und komplexen koronaren Läsionen unterstützt die Nachfrage nach fortschrittlichen Ballontechnologien. Die zunehmenden klinischen Nachweise für die medikamentöse Ballontherapie in ausgewählten Indikationen sind ebenfalls ermutigend.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt der perkutanen koronaren Interventionsleitvorrichtungen in Koronararterie (CAD), akutem Koronarsyndrom (ACS), Myokardinfarkt und andere segmentiert. Das Segment Koronare Arterienkrankheit (CAD) dominierte den Markt mit einem Anteil von 52,3% im Jahr 2025, angetrieben durch die hohe globale Prävalenz der atherosklerotischen Koronare Arterienkrankheit und die zunehmende Anzahl von PCI-Verfahren. CAD bleibt ein wichtiger Indikator für die koronare Angioplastie und Stent-Implantation. Die anhaltende Belastung der Koronaerkrankung erzeugt eine anhaltende Nachfrage nach Geräten, die zur Navigation, Bewertung und Behandlung von koronaren Läsionen verwendet werden. Der zunehmende Zugang zu Herz-Kreislauf-Diagnostik und Interventionsbehandlung unterstützt die Adoption weiter. Fortgeschrittene Führungseinrichtungen helfen Ärzten, die Lesionsbeurteilung und Verfahrensgenauigkeit bei CAD-Eingriffen zu verbessern.
Das akute Koronarsyndrom (ACS)-Segment soll das schnellste Wachstum bei einem CAGR von 9,0% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Nachfrage nach schnellen und präzisen Koronareingriffen in der Notfallkardiovaskulären Pflege. ACS erfordert eine zeitnahe Wiederherstellung des koronaren Blutflusses und schafft die Nachfrage nach effizienten PCI-Verfahren. Fortgeschrittene Führungsdrähte, Führungskatheter und Ballonsysteme ermöglichen es Ärzten, auf betroffene Koronargefäße zuzugreifen und zu behandeln. Die zunehmende Verfügbarkeit spezialisierter Herzzentren und Katheterisierungslabore verbessert den Zugang zu Noteingriffen. Die technologischen Fortschritte unterstützen auch eine schnellere Lesionsbeurteilung und Verfahrensführung. Die Ausweitung der kardiovaskulären Infrastruktur in Schwellenländern verbessert den Zugang zur ACS-Behandlung.
- Nach Materialtyp
Der Markt der perkutanen koronaren Interventionsleitvorrichtungen wird auf der Basis des Materialtyps in metall- und biologisch abbaubare Polymere segmentiert. Das Metallsegment dominierte den Markt mit einem Anteil von 84,6% im Jahr 2025, aufgrund seiner überlegenen mechanischen Festigkeit, Flexibilität, Haltbarkeit und etablierten klinischen Leistung in koronaren Eingriffsgeräten. Edelstahl, Nitinol und Kobalt-Chrom-Legierungen sind in Führungsdrähten, Führungskathetern und Hülleneinführungen weit verbreitet. Diese Materialien bieten eine starke Schub-, Drehmomentübertragung und strukturelle Stabilität bei komplexen koronaren Eingriffen. Die etablierten Fertigungsprozesse und die umfassende medizinische Vertrautheit unterstützen weiterhin die weit verbreitete Adoption. Metallmaterialien sind auch mit anspruchsvollen Gerätedesigns kompatibel, die für anspruchsvolle koronare Anatomien verwendet werden.
Das Segment der biologisch abbaubaren Polymere soll das schnellste Wachstum bei einem CAGR von 10,4% von 2026 bis 2033 registrieren, das durch die zunehmende Forschung und Entwicklung von Herz-Kreislauf-Geräten der nächsten Generation mit fortschrittlichen Biomaterialien angetrieben wird. Biologisch abbaubare Polymere bieten potenzielle Vorteile im Zusammenhang mit der Biokompatibilität und kontrolliertem Abbau. Die Hersteller erforschen Polymertechnologien, um die Geräteleistung zu verbessern und gleichzeitig die langfristige Materialbeharrlichkeit zu reduzieren. Fortschritte in der Polymerzusammensetzung und mechanischen Eigenschaften erweitern ihren potenziellen Einsatz in Herz-Kreislauf-Anwendungen. Die zunehmende Betonung auf die Patientensicherheit und die Gefäßheilung ist eine Förderung der Innovation in biologisch abbaubaren Materialien. Forschungs- und Entwicklungsinvestitionen unterstützen die Entwicklung verbesserter polymerbasierter Interventionstechnologien.
- Durch Sicherheitsmechanik
Auf der Grundlage des Sicherheitsmechanismus wird der Markt der perkutanen koronaren Eingriffsführungsvorrichtungen in Nadelklemmen und Nadelabschirmung segmentiert. Der Nadelschutzmechanismus dominierte den Markt mit 61,5% Anteil im Jahr 2025, aufgrund seiner Fähigkeit, versehentliche Nadelstichverletzungen zu reduzieren und die Sicherheit der Arbeitsmedizin während des Gefäßzugangs zu verbessern. Shielding Systeme bieten Schutz um freiliegende Nadeln nach Gebrauch. Krankenhäuser priorisieren zunehmend Mechanismen, die die berufliche Exposition gegenüber Bluterregern verringern. Passive und automatische Abschirmdesigns können auch die Handhabung nach Verfahren vereinfachen. Die zunehmende Sensibilisierung für die Sicherheit von Arbeitskräften im Gesundheitswesen unterstützt die Einführung sicherer vaskulärer Zugangstechnologien. Die zunehmende Betonung auf Infektionsprävention und Arbeitssicherheit verstärkt weiterhin die Nachfrage nach Nadelschutzmechanismen.
Das Segment Nadelschneidwerk wird mit einem CAGR von 8,6% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch die steigende Nachfrage nach kostengünstigen Spitzensicherheitslösungen im Gesundheitswesen angetrieben wird. Diese Mechanismen helfen, gebrauchte Nadeln nach Gefäßzugriffsverfahren zu sichern oder zu deaktivieren. Der zunehmende regulatorische Schwerpunkt auf dem Gesundheitsschutz ist die Förderung von Gesundheitseinrichtungen zur Stärkung der schärferen Verwaltungspraxis. Die Hersteller entwickeln vereinfachte Mechanismen, um die Verwendbarkeit zu verbessern, ohne wesentliche verfahrenstechnische Komplexität hinzuzufügen. Die Erweiterung der Gesundheitsinfrastruktur schafft zusätzlichen Bedarf an erschwinglichen Sicherheitstechnologien. Der zunehmende Fokus auf Arbeitssicherheit und Infektionsprävention trägt zur weiteren Adoption bei.
- Mit dem Endbenutzer
Der Markt der perkutanen koronaren Interventionsführungen wird auf Basis des Endbenutzers in Krankenhäuser, ambulatorische chirurgische Zentren (ASC), Herzkatheterisierungslabore und andere segmentiert. Das Segment Spitäler dominierte den Markt mit 67,2% Anteil im Jahr 2025, angetrieben durch das hohe Volumen der PCI-Verfahren in Tertiär- und Mehrspezialkliniken durchgeführt. Krankenhäuser besitzen in der Regel eine umfassende Katheterisierungsinfrastruktur und spezialisierte Herz-Kreislauf-Teams für koronare Eingriffe erforderlich. Notfall-Make-Care-Funktionen erhöhen die Anzahl der PCI-Verfahren, die in Krankenhaus-Einstellungen durchgeführt werden. Die Erhöhung der Investitionen in die Herz-Kreislauf-Infrastruktur unterstützt den Einsatz fortschrittlicher Beratungstechnologien. Die Verfügbarkeit von interventionellen Kardiologen und multidisziplinären klinischen Teams stärkt auch die klinikumbasierte Adoption.
Das Herzkatheterisierungslabors-Segment soll das schnellste Wachstum bei einem CAGR von 9,5 % von 2026 bis 2033 registrieren, das durch eine zunehmende Einrichtung spezialisierter Herz-Kreislauf-Interventionseinrichtungen angetrieben wird. Diese Labore bieten dedizierte Umgebungen für Angiographie, PCI, intravaskuläre Bildgebung und physiologische Beurteilung. Die zunehmende Übernahme bildgeführter und physiologischer Verfahren erhöht die Nachfrage nach ausgeklügelten Führungseinrichtungen in diesen Einrichtungen. Investitionen in die moderne Infrastruktur von Cad-lab und fortgeschrittene Bildgebungsplattformen verbessern die Verfahrenseffizienz. Die steigende Belastung der Herz-Kreislauf-Krankheit erhöht die Nachfrage nach spezialisierten Interventions-Kreislaufleistungen. Eine größere Konzentration an fortschrittlichen Technologien in dedizierten Labors unterstützt die Segmenterweiterung.
Welche Region hält den größten Teil des perkutanischen Coronary Intervention Guidance Devices Market
- Nordamerika dominierte den Markt der perkutanen koronaren Interventionsberatungseinrichtungen mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortschrittliche kardiovaskuläre Pflegeinfrastruktur, günstige Rückerstattungspolitiken und weit verbreitete Einführung von intravaskulären Bildgebungstechnologien.
- Die Region profitiert auch von der weit verbreiteten Einführung von intravaskulären Bildgebungs- und physiologischen Bewertungstechnologien, der zunehmenden Prävalenz von koronaren Arterieerkrankungen, der zunehmenden Vorliebe für minimalinvasive koronare Eingriffe und kontinuierlichen Investitionen in Herzkatheterisierungslaboratorien und interventionelle Kardiologieinnovation. Diese Faktoren stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Percutaneous Coronary Intervention Guidance Devices Market Insight
Der Markt der US-amerikanischen perkutanen koronaren Interventionsberatungseinrichtungen zeigt ein starkes Wachstum aufgrund des etablierten Gesundheitssystems, des günstigen Rückerstattungsrahmens und der starken Präsenz führender Hersteller von Herz-Kreislauf-Geräten. Die zunehmende Arztpräferenz für IVUS-, OCT- und physiologiegeführte PCI unterstützt die Nachfrage in Krankenhäusern und Herzkatheterisierungslaboren. Darüber hinaus beschleunigt der wachsende klinische Nachweis für bildgeführte und physiologische geführte koronare Eingriffe sowie kontinuierliche Investitionen in fortschrittliche Herz-Kreislauf-Technologien die Einführung von PCI-Leitgeräten.
Asien-Pazifik Perkutane Coronary Intervention Guidance Devices Market Insight
Der asiatisch-pazifische Markt für perkutane koronare Interventionshilfen wird erwartet, dass ein rasches Wachstum zu beobachten ist, das durch die Erhöhung der Herz-Kreislauf-Erkrankung, die Ausweitung der Gesundheitsinfrastruktur und steigende Investitionen in fortschrittliche Herzversorgung in Ländern wie China, Indien und Japan getrieben wird. Die steigenden Gesundheitsausgaben, die zunehmende Übernahme minimalinvasiver koronaler Interventionen und das zunehmende Bewusstsein für fortgeschrittene PCI-Leittechnologien unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen die zunehmende Verfügbarkeit von Herzkatheterisierungsanlagen und die zunehmende Einführung intravaskulärer Bildgebungs- und physiologischer Bewertungstechnologien das Marktwachstum in der gesamten Region.
Japan Perkutane Coronary Intervention Guidance Devices Market Insight
Der Markt für perkutane koronare Interventionshilfen in Japan zeigt durch steigende Nachfrage nach fortschrittlicher Herz-Kreislauf-Betreuung, alternder Bevölkerung und zunehmende Übernahme von präzisionsgeführten koronaren Interventionen ein konsistentes Wachstum. Krankenhäuser und Herzkatheterisierungslabore nutzen zunehmend Führungsdrähte, Katheter, intravaskuläre Bildgebung und physiologische Bewertungstechnologien, um die Verfahrensgenauigkeit und Patientenergebnisse zu verbessern. Darüber hinaus tragen die etablierte Medizinprodukteindustrie Japans, die starke Präsenz von Herz-Kreislauf-Gerätenherstellern und der Fokus auf fortgeschrittene interventionelle Kardiologie weiter zum Marktwachstum bei.
China Perkutane Coronary Intervention Guidance Devices Markt Insight
Der Markt für perkutane koronare Interventionshilfen wächst rasant, angetrieben durch die Erhöhung der Herz-Kreislauf-Bürde, die Ausweitung der Gesundheitsinfrastruktur und die steigende Nachfrage nach minimalinvasiven Koronarverfahren. Wachsende Investitionen in Herzkatheterisierungslabore und die zunehmende Übernahme fortschrittlicher Führungsdrähte, Katheter, Ballontechnologien und intravaskulärer Bildgebungssysteme unterstützen den Marktbedarf deutlich. Darüber hinaus ist die Ausweitung der Interventionskardiologiedienste und die zunehmende Verfügbarkeit fortschrittlicher PCI-Technologien die Positionierung Chinas als wichtiger Wachstumsmarkt für koronare Interventionsleitgeräte.
US Percutaneous Coronary Intervention Guidance Devices Market Insight
Der US-amerikanische Markt für perkutane koronare Interventionsführungen erlebt stetiges Wachstum, unterstützt durch die zunehmende Einführung fortschrittlicher Herz-Kreislauf-Verfahren und zunehmende Betonung auf bildgeführte und physiologische geführte PCI. Krankenhäuser und Herzzentren nutzen zunehmend intravaskuläre Bildgebungs- und physiologische Bewertungstechnologien, um die Lesionsauswertung, die Verfahrensgenauigkeit und die klinischen Ergebnisse zu verbessern. Darüber hinaus trägt der wachsende klinische Nachweis zur Unterstützung fortgeschrittener PCI-Leitungen sowie weiterer Investitionen in die Herz-Kreislauf- und Katheterisierungslaborfähigkeiten zum Marktwachstum in den USA bei.
Deutschland Staatsanwaltschaft Coronary Intervention Guidance Devices Market Insight
Der Markt für perkutane koronare Interventionsberatungen wächst aufgrund der fortschrittlichen Gesundheitsinfrastruktur des Landes, der starken kardiovaskulären Pflegefähigkeiten und der zunehmenden Einführung anspruchsvoller Interventionskardiologietechnologien stetig. Krankenhäuser und Herzkatheterisierungslabore übernehmen zunehmend fortschrittliche Führungsdrähte, Katheter, intravaskuläre Bildgebung und physiologische Bewertungssysteme für komplexe koronare Eingriffe. Kontinuierliche technologische Weiterentwicklungen, starke Fertigungsmöglichkeiten für medizinische Geräte und zunehmende Betonung auf präzise und minimal invasive Herz-Kreislauf-Behandlungen treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im perkutanen koronaren Interventionsführungsgerätemarkt
Die perkutane koronare Interventionsführungsgeräteindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Abb.(US)
- Boston Scientific Corporation(US)
- Medtronic (Irland
- Terumo Corporation(Japan)
- Koninklijke Philips N.V(Niederlande)
- Siemens Healthineers AG (Deutschland)
- GE HealthCare (USA)
- Merit Medical Systems, Inc. (USA)
- Teleflex Incorporated (US)
- Cordis (USA)
- ASAHI INTECC CO., LTD. (Japan)
- NIPRO CORPORATION (Japan)
- OrbusNeich (Hong Kong)
- AngioDynamics, Inc. (USA)
- B. Braun Melsungen AG (Deutschland)
- Cook Medical (USA)
- MicroPort Scientific Corporation (China)
- Sahajanand Medical Technologies Pvt. Ltd. (Indien)
- Lepu Medical Technology (Beijing) Co., Ltd. (China)
- Biosensors International Group, Ltd. (Singapur)
Was sind die neuesten Entwicklungen im Markt für perkutane Coronary Intervention Guidance Devices
- Im Dezember 2025 kündigte Philips eine Vereinbarung zum Erwerb von SpectraWAVE Inc. an, das HyperVue Imaging System mit verbesserten vaskulären Abbildungs- und AI-gestützten koronaren Abbildungsfunktionen sowie X1-FFR zur angiographiebasierten physiologischen Bewertung hinzuzufügen. Die Akquisition soll das Portfolio von Philips an intravaskulären Bildgebungs- und Koronarphysiologietechnologien erweitern und die Integration von AI in bildgeführte PCI-Verfahren stärken.
- Im Oktober 2025 kündigte Terumo Interventional Systems FDA 510(k)-Freiheit für sein OPUSWAVE Dual Sensor Imaging System und DualView Imaging Catheter an und kombinierte optische Frequenzbereich-Bildgebung und intravaskuläre Ultraschall innerhalb eines Katheters. Das System wurde entwickelt, um gleichzeitig komplementäre Ansichten der koronaren Anatomie zu vermitteln und eine umfassendere Bewertung der koronaren Arterienerkrankung während der bildgeführten PCI zu unterstützen.
- Im Oktober 2023 startete Abbott seine Software-gestützte vaskuläre Bildgebungsplattform Ultreon 1.0 in Indien und integriert die optische Kohärenztomographie mit künstlicher Intelligenz, um eine automatisierte Bewertung von koronaren Blockaden, Gefäßdimensionen und Kalziumeigenschaften zu ermöglichen. Die Technologie bietet auch Schritt für Schritt Anleitung zur Unterstützung präziser Stentplatzierung, Expansion und Apposition bei koronaren Eingriffen.
- Im Mai 2024 startete Abbott das XIENCE Sierra Everolimus Eluting Coronary Stent System in Indien und erweiterte sein koronäres Interventionsportfolio mit einem Stent der nächsten Generation, der eine verbesserte Lieferbarkeit und Präzision bei komplexen koronaren Läsionen ermöglicht. Abbott betonte auch die Verwendung von KI-fähigen Bildverarbeitungs- und Diagnosetechnologien neben koronaren Interventionsgeräten, um Ärzten, die komplexe PCI-Verfahren durchführen, zu unterstützen.
- Im Juli 2021 startete Philips IntraSight Mobile, eine mobile Interventionsplattform, die intravaskuläre Bildgebung, physiologische Messungen und Ko-Registrierung für koronare und periphere Gefäßverfahren integriert. Die Entwicklung sollte Krankenhäusern und bürobasierten Labors größere Flexibilität bei der Anwendung moderner bildgeführter Therapietechnologien bieten und verstärkte Interventionsabläufe unterstützen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











