


Globaler Markt für Photolithografie, nach Typ (Tiefes Ultraviolett (DUV), Extrem-Ultraviolett (EUV), I-Linie, Kryptonfluorid (KrF), Argonfluorid trocken (ArF trocken), Sonstiges), Anwendungen (Front-End, Back-End), Endverbrauch (IC-Musterungsprozess, Herstellung von Leiterplatten, Herstellung von Mikroprozessoren, Sonstiges), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, Restliches Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Restliches Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Restlicher asiatisch-pazifischer Raum, Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Ägypten, Israel, Restlicher Naher Osten und Afrika), Branchentrends und Prognose bis 2028.
Was ist die globale Photolithographie Marktgröße und Wachstumsrate
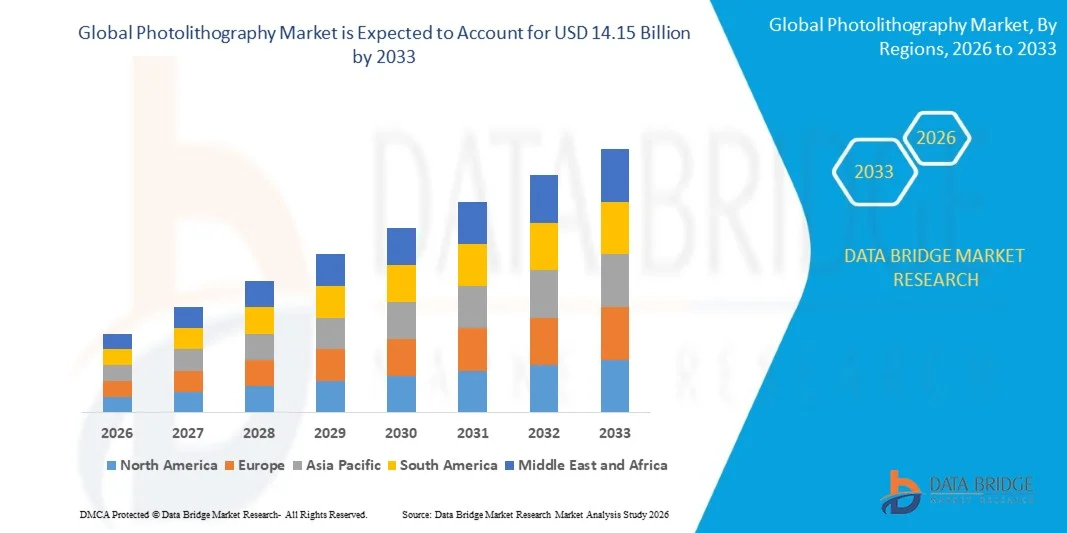
- Wie pro Data Bridge Market Research Analysis Globale photolithographische Marktgröße wurde geschätzt10,26 Milliarden USD in 2025und wird voraussichtlich erreichen14,15 Milliarden USD bis 2033, beiCAGR von 4,10 %während des Prognosezeitraums
- Die zunehmende Digitalisierung und die steigende Nachfrage nach Halbleiterbauelementen in verschiedenen Branchen sind der entscheidende Faktor für das Wachstum des Marktes.
- Die Faktoren wie die Steigerung der Produktion von Computerchips, der wachsende Elektronikverpackungsmarkt und seine Vorteile wie hohe Auflösung, hohe Lichtempfindlichkeit, gute Haftungseigenschaften und es ermöglicht eine 3D-Verkapselung von Zellen innerhalb von Hydrogelen, die das Wachstum des Photolithographiemarktes heizt.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 10.26 Billion
- Voraussichtlicher Marktwert (2033): USD 14,15 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.10%
Was sind die großen Takeaways des Photolithographiemarktes
- Das Aufkommen innovativer und fortschrittlicher Technologien für die Halbleiter-Geräteherstellung und eine verstärkte Regierungsunterstützung für Fortschritte wird erwartet, verschiedene neue Möglichkeiten zu schaffen, die das Wachstum des Photolithographie-Marktes in der oben genannten prognostizierten Periode zur Folge haben.
- Die Funktionsstörungen im Photolithographiegerät, die begrenzte Zuverlässigkeit von Belichtungswerkzeugen und die Komplexitäten während des Herstellungsprozesses werden als eine große Herausforderung geschätzt, die das Wachstum des Photolithographiemarktes behindert
- Asia-Pacific dominierte den Photolithographiemarkt mit einem Umsatzanteil von 46,7% im Jahr 2025, angetrieben durch die starke Präsenz von Halbleiter-Produktionszentren, großformatige Elektronikproduktion und schnelle Erweiterung von fortschrittlichen Chip-Produktionsanlagen in ganz China, Taiwan, Südkorea und Japan
- Nordamerika wird die schnellste CAGR von 7,36% von 2026 bis 2033 registrieren, angetrieben durch Investitionen in Halbleiterforschung, fortschrittliche Chip-Design und inländische Fertigungsinitiativen in den USA und Kanada
- Das Segment Deep Ultraviolet (DUV) dominierte den Markt mit einem Anteil von 41,6% im Jahr 2025, da es die am weitesten verbreitete Technologie in der Halbleiterfertigung für die Musterung integrierter Schaltungen an fortgeschrittenen und reifen Knoten bleibt.
Report Scope und Photolithographie Marktsegmentierung
|
Attribute |
Fotolithographie Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Photolithographiemarkt
„Steigerung des Übergangs zu fortgeschrittenen EUV und hochpräzisen Photolithographietechnologien„
- Der Photolithographie-Markt zeigt eine starke Annahme der Extreme Ultraviolet (EUV) Lithographie und fortschrittliche Mustertechnologien zur Unterstützung der Halbleiterfertigung der nächsten Generation und der hochdichte Chiparchitekturen
- Gerätehersteller stellen hochpräzise Belichtungssysteme, verbesserte Ausrichtungstechnologien und fortschrittliche Photoresistmaterialien vor, die kleinere Knotengrößen, verbesserte Musterauflösung und höhere Waferdurchsatz ermöglichen
- Die steigende Nachfrage nach Hochleistungsprozessoren, KI-Chips, fortschrittlichen Speichergeräten und 5G-Kommunikationskomponenten beschleunigt die Einführung fortschrittlicher Lithographietechnologien in Halbleiterfertigungsanlagen
- So erweitern Unternehmen wie Canon, Nikon, Lam Research und Samsung Electronics Investitionen in Lithographiesysteme der nächsten Generation, fortschrittliche Waferverarbeitungstechnologien und hochauflösende Halbleiterfertigungslösungen
- Ein zunehmender Bedarf an kleineren Transistorgeometrien, einer verbesserten Chipleistung und einer höheren Fertigungsgenauigkeit treibt den Übergang zu fortschrittlichen Lithographietechniken und Multipatterning Technologien an
- Da Halbleiter-Geräte weiterhin in der Größe und Komplexitätssteigerung skaliert werden, bleiben Photolithographie-Technologien unerlässlich, um die Halbleiterfertigung der nächsten Generation und leistungsstarke elektronische Geräte zu ermöglichen
Was sind die Haupttreiber des Photolithographiemarktes
- Die steigende Nachfrage nach Hochleistungshalbleitern, KI-Prozessoren, fortschrittlichen Speicherchips und Highspeed-Kommunikationsgeräten erhöht den Bedarf an fortschrittlichen Photolithographiesystemen in der Halbleiterfertigung deutlich
- So erweiterten im Jahr 2025 führende Unternehmen wie Canon, Nikon und Lam Research ihr Portfolio an Halbleiterbaugeräten, um hochauflösende Lithographieprozesse und Chipherstellungstechnologien der nächsten Generation zu unterstützen.
- Die zunehmende Übernahme von 5G-Infrastruktur, künstlicher Intelligenz, autonomen Fahrzeugen, Unterhaltungselektronik und Cloud Computing-Systemen beschleunigt die Halbleiterproduktion weltweit in den USA, Europa und Asien-Pazifik.
- Fortschritte in der EUV-Lithographie, Photoresistmaterialien, Waferausrichtungstechnologien und Präzisionsoptiken haben verbesserte Fertigungsgenauigkeit, Durchsatz und Halbleiterausbeuteraten
- Steigende Entwicklung fortschrittlicher Halbleiterknoten, hochdichte integrierte Schaltungen und Hochgeschwindigkeits-Computing-Architekturen schafft eine starke Nachfrage nach fortschrittlichen Photolithographie-Geräten in modernen Halbleiter-Fabs
- Der Photolithographie-Markt wird durch die Erhöhung der Investitionen in die Halbleiterproduktionskapazität, staatliche Chip-Initiativen und die Innovation in der Elektronik der nächsten Generation nachhaltig gewachsen sein.
Welcher Faktor ist das Wachstum des Photolithographiemarktes
- Hohe Investitions- und Betriebskosten im Zusammenhang mit fortschrittlichen Fotolithographie-Ausrüstungen bleiben eine große Barriere für neue Halbleiterfertigungsanlagen und kleinere Chiphersteller
- So erhöhten sich während 2024–2025 Schwankungen in Halbleiter-Versorgungsketten, steigende Kosten für präzise optische Bauelemente und steigende Gerätekomplexität die Herstellungskosten für mehrere globale Halbleiter-Ausrüstungshersteller.
- Komplexität bei der Umsetzung fortschrittlicher Lithographieprozesse, EUV-Technologien und Multipatterning-Techniken erfordert hochqualifizierte Ingenieure, spezialisierte Infrastruktur und umfangreiche technische Expertise
- Begrenzte Halbleiterfertigungsinfrastruktur in Schwellenländern und hohe technologische Zutrittsschranken verlangsamen die Einführung fortschrittlicher Photolithographiesysteme in bestimmten Regionen
- Wettbewerb aus alternativen Chip-Produktionstechnologien, fortschrittliche Verpackungslösungen und entwickelnde Halbleiter-Design-Architekturen können technologische und Preisdrucke in der Industrie schaffen
- Um diese Herausforderungen zu bewältigen, konzentrieren sich Unternehmen auf die Entwicklung kosteneffizienter Lithographiesysteme, die Verbesserung der Photoresisttechnologien, die Verbesserung der Automatisierung und die Erweiterung globaler Halbleiterfertigungspartnerschaften, um die Einführung von Photolithographietechnologien weltweit zu beschleunigen
Wie wird der Photolithographiemarkt segmentiert
Der Markt wird auf der GrundlageTyp, Anwendung und Endverwendung.
• nach Typ
Auf Basis des Typs wird der Photolithographiemarkt in Deep Ultraviolet (DUV), Extreme Ultraviolet (EUV), I-Line, Krypton Fluoride (KRF), Argon Fluoride Dry (ARF Dry) und andere segmentiert. Das Segment Deep Ultraviolet (DUV) dominierte den Markt mit einem Anteil von 41,6% im Jahr 2025, da es die am weitesten verbreitete Technologie in der Halbleiterfertigung für die Musterung integrierter Schaltungen an fortgeschrittenen und reifen Knoten bleibt. DUV-Lithographiesysteme bieten hohe Präzision, Zuverlässigkeit und Kompatibilität mit großflächigen Halbleiterfertigungsprozessen. Sie werden aufgrund ihrer etablierten Infrastruktur und Wirtschaftlichkeit im Vergleich zu den Technologien der nächsten Generation in der Speicherchips, in der Logik und in der Mikrocontrollerproduktion eingesetzt.
Das Segment Extreme Ultraviolet (EUV) wird voraussichtlich bei der schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch steigende Nachfrage nach fortgeschrittenen Halbleiterknoten unter 7 nm. Die EUV-Technologie ermöglicht die Schaffung kleinerer Transistorstrukturen, die Verbesserung der Chipleistung, der Energieeffizienz und der Verarbeitungsgeschwindigkeit. Steigende Investitionen in fortgeschrittene Gießereien und die Chipherstellung der nächsten Generation beschleunigen die Einführung von EUV-Lithographiesystemen weltweit.
• Durch Anwendung
Auf Basis der Anwendung wird der Markt in Front-End und Back-End segmentiert. Das Segment Front-End dominierte den Markt mit einem Anteil von 64,3 % im Jahr 2025, unterstützt durch den umfangreichen Einsatz von Photolithographieprozessen bei Waferherstellungsstufen wie Transistormusterung, Gate-Bildung und Schaltungsaufbau. Die Frontend-Lithographie spielt eine entscheidende Rolle bei der Definition von Schaltungsmustern auf Siliziumwafern mit Nanometer-Level-Präzision. Die zunehmende Komplexität im Halbleiterbau treibt neben der schnellen Erweiterung der fortschrittlichen Knotenfertigung eine starke Nachfrage nach hochauflösenden Photolithographiesystemen in Frontend-Produktionsprozessen.
Das Back-End-Segment wird mit dem schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch steigende Nachfrage nach fortschrittlichen Verpackungstechnologien, Wafer-Level-Verpackungen und Interconnect-Muster. Die Back-End-Photolithographie wird in Verfahren wie Metallisierungsschichten, Bondpads und Chip-Verbindungsstrukturen verwendet. Die zunehmende Übernahme heterogener Integrations-, Chiplets- und 3D-Verpackungstechnologien beschleunigt die Nachfrage nach fortschrittlichen Photolithographielösungen.
• Durch Endverwendung
Auf der Grundlage der Endverwendung wird der Photolithographie-Markt in IC Patterning Prozess, Printed Circuit Board Fabrication, Microprocessor Fabrication, and Others segmentiert. Das Segment IC Patterning Process dominierte den Markt mit einem Anteil von 46,8% im Jahr 2025, angetrieben von seiner kritischen Rolle in der Halbleiterfertigung, wo Photolithographie verwendet wird, um Schaltmuster auf Siliziumwafer zu übertragen. Die zunehmende Nachfrage nach Speicherchips, Logik-Geräten und System-on-Chip-Architekturen in der Unterhaltungselektronik, Rechenzentren und AI-Hardware ist eine starke Einführung von Photolithographie-Geräten für die IC-Fertigung.
Das Segment Microprozessor Fabrication wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das durch die schnelle Expansion von Hochleistungs-Computing-, künstlichen Intelligenz-Prozessoren und fortschrittlichen Rechengeräten angetrieben wird. Der Bedarf an kleineren Transistorknoten, höheren Verarbeitungsgeschwindigkeiten und energieeffizienten Architekturen ermutigt Halbleiterhersteller, fortschrittliche Photolithographietechnologien für die Mikroprozessorproduktion der nächsten Generation anzunehmen.
Welche Region hält den größten Teil des Photolithographiemarktes
- Asia-Pacific dominierte den Photolithographiemarkt mit einem Umsatzanteil von 46,7% im Jahr 2025, angetrieben durch die starke Präsenz von Halbleiter-Herstellungs-Hubs, große Elektronikproduktion und schnelle Erweiterung von fortschrittlichen Chip-Produktionsanlagen in China, Taiwan, Südkorea und Japan. Die Region beherbergt einige der weltweit größten Halbleitergießereien und integrierten Gerätehersteller, die sich stark auf Photolithographiesysteme für Wafermusterung und fortgeschrittene Knotenproduktion verlassen. Zunehmende Investitionen in Halbleiterfabs, hohe Nachfrage nach Unterhaltungselektronik und steigender Übernahme von KI-Prozessoren und Speicherchips treiben die Nachfrage nach fortschrittlichen Photolithographie-Geräten in der gesamten Region kontinuierlich an
- Führende Halbleiterhersteller in Asia-Pacific investieren in Lithographietechnologien der nächsten Generation wie EUV und fortgeschrittene DUV-Systeme, um eine hochvolumige Produktion fortschrittlicher Chips zu unterstützen. Kontinuierliche Erweiterung von Fertigungsanlagen, starke staatliche Unterstützung für die inländische Halbleiterfertigung und wachsende Investitionen in die Chipinnovation stärken die globale Führung der Region auf dem Photolithographiemarkt
- Starke Elektronik-Versorgungsketten, eine hohe Konzentration an Halbleiter-Fertigungsanlagen und steigende Nachfrage nach Hochleistungs-Computing-Geräten verstärken Asien-Pazifiks Dominanz in der globalen Photolithographieindustrie
China Photolithographie Markt Einblick
China ist einer der größten Beitragsträger in der Region Asien-Pazifik aufgrund umfangreicher staatlicher Unterstützung für Halbleiter-Selbstversorgung und Großinvestitionen in heimische Chip-Produktionsanlagen. Das schnell wachsende Halbleiter-Ökosystem des Landes, kombiniert mit der wachsenden Produktion von Unterhaltungselektronik, Telekommunikationsgeräten und Automobilelektronik, erhöht die Nachfrage nach fortschrittlichen Photolithographie-Werkzeugen. Kontinuierliche Investitionen in Waferherstellungsanlagen und Forschungsinstitute beschleunigen die Einführung von Lithographietechnologien für die fortgeschrittene Halbleiterfertigung weiter.
Japan Photolithographie Markt Einblick
Japan spielt aufgrund seiner starken Präsenz in der Halbleitertechnik und der fortschrittlichen Elektronikproduktion eine entscheidende Rolle auf dem regionalen Markt. Das Land ist für Präzisionstechnik und Innovation in der Chipherstellungstechnik bekannt. Die steigende Nachfrage nach fortschrittlichen Sensoren, Automotive-Halbleitern und Hochleistungs-Computing-Komponenten verstärkt die Einführung von Photolithographie-Systemen in japanischen Halbleiterfabs und Elektronikfertigungsanlagen.
Südkorea Photolithographie Markt Einblick
Südkorea trägt wesentlich zum asiatisch-pazifischen Markt bei, unterstützt durch seine globale Führung in der Speicherchip-Produktion und fortschrittlichen Halbleitertechnologien. Wichtige Halbleiterunternehmen im Land investieren kontinuierlich in lithographische Systeme auf EUV-Basis, um die Chipherstellung der nächsten Generation zu unterstützen. Die zunehmende Nachfrage nach hochdichten Speichergeräten, KI-Prozessoren und 5G-Kommunikationshardware treibt die Einführung fortschrittlicher Photolithographiegeräte weiter voran.
Taiwan Photolithographie Markt Einblick
Taiwan ist ein globales Halbleiterbaukraftwerk und spielt eine wichtige Rolle im Photolithographie-Ökosystem. Die Präsenz führender Halbleitergießereien und die starke Nachfrage nach fortschrittlichen Knotenproduktionen treibt kontinuierliche Investitionen in EUV- und DUV-Lithographiesysteme an. Die schnelle Expansion von Hochleistungs-Computing-Chips, Smartphone-Prozessoren und AI-Beschleunigern erhöht zudem den Bedarf an fortschrittlichen Photolithographie-Lösungen.
Nordamerika Photolithographie Markt
Nordamerika wird die schnellste CAGR von 7,36% von 2026 bis 2033 registrieren, angetrieben durch Investitionen in Halbleiterforschung, fortschrittliche Chip-Design und inländische Fertigungsinitiativen in den USA und Kanada. Regierungsgestützte Halbleiter-Entwicklungsprogramme, Erweiterung fortschrittlicher Chip-Produktionsanlagen und steigende Nachfrage nach KI-Prozessoren und Hochleistungs-Computing-Systemen beschleunigen die Einführung von Photolithographie-Technologien. Kontinuierliche Innovation im Halbleiterdesign und starke Zusammenarbeit zwischen Technologieunternehmen, Forschungseinrichtungen und Chipherstellern stärken das regionale Wachstum weiter.
US Photolithographie Markt Einblick
Die USA sind der größte Beitrag in Nordamerika aufgrund starker Halbleiter-FuE-Fähigkeiten, fortschrittlicher Chip-Design-Unternehmen und der Ausweitung von Inlandsproduktionsinitiativen. Die zunehmende Entwicklung von KI-Beschleunigern, leistungsfähigen Prozessoren und fortschrittlicher Rechenzentrumshardware treibt die Nachfrage nach hochpräzisen Photolithographiesystemen an. Regierungsinitiativen zur Stärkung der Halbleiterversorgungsketten und Investitionen in Chipherstellungstechnologien der nächsten Generation unterstützen die Markterweiterung.
Kanada Photolithographie Markt Einblick
Kanada trägt durch sein wachsendes Halbleiter-Forschungs-Ökosystem stetig zum regionalen Wachstum bei und erhöht Investitionen in fortschrittliche Elektronik- und Photoniktechnologien. Universitäten, Forschungsinstitute und Halbleiter-Start-ups beschäftigen sich aktiv mit Chip-Design und Nanotechnologie-Forschung, die Nachfrage nach Photolithographie-Tools in Labor- und Pilot-Produktionsumgebungen. Förderung der Innovationspolitik und der Zusammenarbeit mit globalen Halbleiterunternehmen stärken die Rolle Kanadas auf dem regionalen Markt.
Welche sind die Top-Unternehmen im Photolithographiemarkt
Die Fotolithographieindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Lam Research Corporation (USA)
- Visionics Schweden HB. (Schweden)
- Canon Inc. (Japan)
- TSI (US)
- EULITHA (Schweiz)
- EV Group (Österreich)
- Tecan Limited (Schweiz)
- MFLEX (USA)
- Neutronix Quintel (USA)
- Nikon Corporation (Japan)
- NIL-Technologie (Dänemark)
- Nuflare Technology Inc. (Japan)
- Onto Innovation (USA)
- Samsung Electronics (Südkorea)
- SMIC (China)
- SÜSS MicroTec SE (Deutschland)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Uppsala Monitoring Centre (Schweden)
- Veeco Instruments Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Photolithographiemarkt
- Im Dezember 2024 betonte Canon’s Indien-Präsident und CEO Toshiaki Nomura das starke Interesse des Unternehmens an der Ausweitung von Möglichkeiten für Halbleiterlithographie-Ausrüstung in Indien, indem er feststellte, dass Canon aktiv mit Chip-Herstellern zusammenarbeitet, die Produktionsanlagen im Land etablieren wollen, da mehrere globale Halbleiterunternehmen Indien als ein aufstrebendes Fertigungszentrum bewerten und so das Potenzial des Landes bei fortschrittlicher Halbleiterproduktion und Lithographie-Adoption stärken.
- Im Oktober 2024, FUJIFILM Das Unternehmen führte neue Negativtonresists und Entwickler ein, die speziell für die EUV-Lithographie entwickelt wurden, um Halbleiterherstellungsprozesse zu verbessern, während es auch Pläne zur Erweiterung der Produktions- und Qualitätsbewertungsanlagen für diese Materialien an seinen Standorten in Shizuoka, Japan und Pyeongtaek, Südkorea gibt, wobei im Oktober 2025 neue Geräte für den Start von Operationen geplant sind, um die fortschrittliche Schaltungsstrukturierung und weitere Halbleiterminiaturisierung zu unterstützen.
- Im September 2024, FUJIFILM Corporation nahm vom 11. bis 13. September an der indischen Expo Mart in Greater Noida an der SEMICON India 2024 teil, wo das Unternehmen eine breite Palette von Halbleitermaterialien wie Photoresists, Photolithographiematerialien, CMP-Schlämme, Post-CMP-Reiniger, Dünnschichtchemikalien, Polyimide und WAVE CONTROL MOSAICTM-Farbfiltermaterialien für Bildsensoren präsentierte, wodurch seine Präsenz im schnell expandierenden Halbleiter-Ökosystem in Indien verstärkt wurde
- Im Mai 2024 kündigte Russland die Entwicklung und Prüfung seiner ersten häuslich produzierten Fotolithographie-Maschine für die Herstellung von 350nm Chips an, wobei der stellvertretende Minister Vasily Shpak auf der CIPR-Konferenz bestätigte, dass das System derzeit in der Zelenograd-Technologie-Produktionslinie getestet wird, wodurch ein bedeutender Schritt zur Stärkung der nationalen Halbleiter-Produktionsfähigkeiten des Landes
- Im März 2024 lieferte ASML sein EUV-Lithographiesystem der dritten Generation, das Twinscan NXE:3800E, ausgestattet mit einer 0,33 numerischen Aperturlinse und entwickelt, um die Herstellung von fortschrittlichen Halbleiterknoten einschließlich 3nm und 2nm Chips zu unterstützen, bietet eine Verarbeitungskapazität von mehr als 195 Wafer pro Stunde mit dem Potenzial, 220 Wafer pro Stunde und Wafer Ausrichtung Genauigkeit unter 1,1 nm zu erreichen, wodurch die Halbleiterfertigung der nächsten Generation ermöglicht wird
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











