


Global Photonic Quantum Computing Market Segmentation, By Technology (Silicon Photonics, Silicon Nitride Photonics, Lithium Niobate Photonics, Integrated Photonics, and Other Technologies), Komponententyp (Photonic Quantum Processors, Single-Photon Analysis Science, Single-Photon Detectors, Photonic Integrated Circuits (PICs), Optical Interconnects und Waveguides, und Control and Readout Systems Industrietrends und Prognosen bis 2033
Was ist die Photonic Quantum Computing Markt Größe und Wachstum Rate
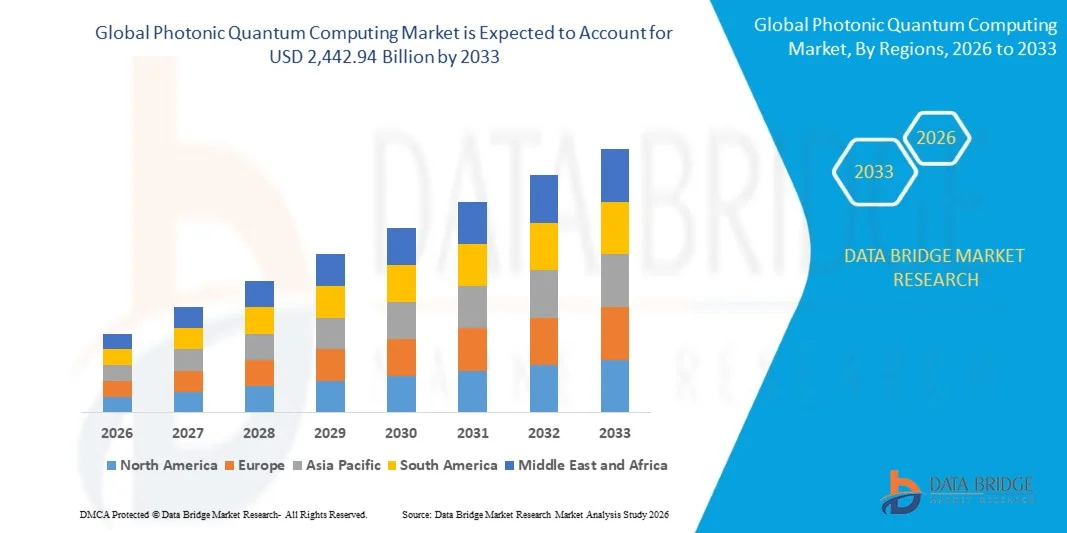
- Der photonische Quanten-Computing-Markt wurde nach der Data Bridge Market Research Analyse auf174,30 Mrd. USD im Jahr 2025und wird zu erreichen2.442.94 Milliarden USD bis 2033, in einemCAGR von 39,10% von 2026 bis 2033.
- Der Markt erlebt ein schnelles Wachstum, das durch Investitionen in skalierbare Quanten-Computing-Technologien, Fortschritte in der photonischen Chip-Design, Integration mit Halbleiter-Produktionsprozessen und Erweiterung von Anwendungen über Quantensimulation, Optimierung und Quanten-Netzwerkierung.
- Die wachsende Nachfrage nach Hochleistungs-Computing, kombiniert mit Fortschritten in der Raum-Temperatur-photonische Quantensysteme und Quantennetzwerkfähigkeiten, ist die Ermutigung von Forschungseinrichtungen, Technologieunternehmen und Regierungsorganisationen, photonische Quanten-Computing-Lösungen zu übernehmen. Silizium-Photonik-Integration, verbesserte Photonenübertragungsgenauigkeit und Cloud-basierten Quanten-Computing-Zugang unterstützen die Entwicklung von skalierbaren und kommerziell tragfähigen Quanten-Computing-Plattformen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 174.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 2,442.94 Billion
- Prognose CAGR (2026–2033): 39,10%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Photonic Quantum Computing Market
- Nordamerika dominierte den photonischen Quanten-Computing-Markt mit dem größten Umsatzanteil von 41,3% im Jahr 2025, unterstützt durch starke Investitionen in Quantenforschung, fortgeschrittene photonische Technologieunternehmen und die Entwicklung von skalierbaren Quanten-Computing-Infrastruktur.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 29,3% von 2026 bis 2033 sein, die durch die Erhöhung der staatlichen Investitionen in Quantentechnologie, Fortschritte in der Photonik-Forschung und die wachsende Adoption in China, Japan und Indien getrieben wird.
- Das Segment Siliziumphotonik führte den Markt mit einem Anteil von 34,0% im Jahr 2025, angetrieben durch seine Kompatibilität mit etablierten Halbleiterherstellungsprozessen und Eignung für skalierbare Quantenarchitekturen
- Die integrierten Photoniks sind der am schnellsten wachsende Technologietyp, der eine CAGR von 23,0% registriert, was die Nachfrage nach kompakten, skalierbaren und vernetzten Quantenrechnerarchitekturen widerspiegelt.
- Das Segment der photonischen Quantenprozessoren dominierte die Kategorie des Bauteils mit einem Umsatzanteil von 30,0% im Jahr 2025, was durch ihre zentrale Rolle bei der Durchführung von Quantenoperationen und der Verarbeitung von photonischen Qubits führte.
- Cloud-basiert entfielen auf 49,9% des Marktanteils im Jahr 2025, bevorzugt durch seine Fähigkeit, Remote-Zugriff auf Quanten-Computing-Systeme zu bieten, ohne eine eigene Infrastruktur zu benötigen.
- Das Segment Pharma- und Materialforschung ist die am schnellsten wachsende Software-Kategorie mit einem CAGR von 24,0%, das durch zunehmendes Interesse an Quanten-Computing für molekulare Simulation und komplexe Materialprobleme angetrieben wird.
Report Scope und Photonic Quantum Computing Market Segmentation
|
Attribute |
Photonic Quantum Computing Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Photonic Quantum Computing Market
- Photonisches Quanten-Computing bewegt sich zunehmend in Richtung modularer, vernetzter Architekturen, die mehrere Photonenchips und optische Leiterbahnen kombinieren, um skalierbare Quantenverarbeitung zu erreichen, während der Raum-Temperatur-Betrieb und etablierte faseroptische Infrastruktur genutzt wird.
- Zum Beispiel hat Xanadu im Januar 2025 Aurora vorgestellt, einen 12-Qubit photonischen Quantencomputer, der aus vier modularen Server-Racks mit 35 photonischen Chips und 13 Kilometern Glasfasern aufgebaut ist und eine vernetzte Architektur für die zukünftige Skala zeigt.
- Die Integration von Siliziumphotonik und Halbleiterherstellung ermöglicht die Herstellung von Quantenkomponenten mit etablierten Fertigungsprozessen, die Unterstützung größerer Konsistenz, Miniaturisierung und potenzieller hochvolumiger Produktion.
- Photonische Plattformen fördern auch fehlertolerante Quanten-Computing durch verbesserte Qubit-Codierung und integrierte Quantenlichtquellen, insbesondere durch Gottesman-Kitaev-Preskill (GKP) Qubits, die eine fehlerresistente Quanteninformationsverarbeitung bereitstellen können.
- So veröffentlichten die Forscher im Juni 2025 eine integrierte photonische GKP-Qubit-Quelle, die auf einem kundenspezifischen mehrschichtigen Silizium-Nitrid 300-mm-Wafer hergestellt wurde, und demonstrierten optische Zustände mit Eigenschaften, die für zukünftige fehlertolerante photonische Quantensysteme erforderlich sind.
- Da Quantentechnologie-Entwickler zunehmend Skalierbarkeit, Manufakturierbarkeit, Vernetzung und Fehlertoleranz priorisieren, werden photonische Architekturen zu einem wichtigen Weg in Richtung Quanten-Computing, unterstützt durch Fortschritte in integrierten Chips, optischen Verbindungen und Quantenfehlerkorrektur.
Was sind die Haupttreiber des Photonic Quantum Computing Market
- Die rasche Weiterentwicklung von Siliziumphotonik und integrierten optischen Technologien erhöht die Nachfrage nach photonischen Quantenrechner-Plattformen, die in der Lage sind, Quantenzustandserzeugung, Manipulation, Vernetzung und Detektion in skalierbaren Chip-basierten Architekturen zu integrieren.
- So zeigte PsiQuantum im Februar 2025 eine manufakturierbare Silizium-Photonik-Plattform, die 99,98% State-Preparation und Messtreue, 99,50% Hong-Ou-Mandel Interferenzsicht, 99,22% Zwei-Qubit-Fusionstreue und 99,72% Chip-to-Chip-Verbindungstreue meldete.
- Quantum-Computing-Entwickler, Regierungen und Forschungsorganisationen investieren in betriebswirtschaftliche photonische Systeme, da Photonen mit geringer Empfindlichkeit gegen elektromagnetische Störungen arbeiten können und vorhandene optische Faser-Netzwerkinfrastruktur für modulare Quantenarchitekturen nutzen können.
- Zum Beispiel wählte DARPA im Februar 2025 PsiQuantum und Microsoft für die Validierungs- und Co-Design-Phase seines US2QC-Programms aus, bewertete Ansätze für die Quantum-Computing im Utility-Skala und bestimmt, ob industriell nützliche Quantensysteme bis 2033 erreicht werden können.
- Mit zunehmender Investition in skalierbare Quanteninfrastruktur und wachsender Betonung auf kommerziell nützliche Quantenanwendungen werden Fortschritte bei photonischen Prozessoren, integrierten optischen Komponenten und Quantennetzwerken erwartet, um die weitere Einführung von photonischen Quantenrechnertechnologien zu unterstützen.
Welche Faktoren erschweren das Wachstum des Photonic Quantum Computing Market
- Optische Photonenverluste sind nach wie vor eine große technische Herausforderung, da Verluste über Photonenchips, optische Verbindungen, Detektoren und andere Komponenten auftreten, die Quanten-Zustandstreue reduzieren und die Fehlertoleranz-Rechnung im großen Maßstab erschweren.
- So berichtete Nature im Januar 2025, dass der optische Verlust die dominante und herausforderndste Hürde für Xanadus Aurora-Architektur war, um die fehlertolerante Schwelle zu überschreiten, während sein demonstriertes System 35 photonische Chips verwendet und 2.16 dB End-to-End-Chip-Einschubverlust verzeichnete.
- Die Forderung nach extrem verlustarmen optischen Bauteilen und hocheffizienten Photonenquellen und Detektoren erhöht die Fertigungskomplexität und die Systementwicklungskosten, insbesondere wenn Millionen von Komponenten für betriebswirtschaftliche Quantenrechner benötigt werden.
- Die Generierung großer photonischer Clusterzustände mit hohen Geschwindigkeiten bleibt auch schwierig, da Photonen-Detektionswahrscheinlichkeiten bei steigender Anzahl von Photonen exponentiell abnehmen können, wodurch zusätzliche Anforderungen an hocheffiziente Quellen, Detektoren und Fehlerkorrekturtechniken entstehen.
- Zum Beispiel berichtete Nature Photonics im September 2024, dass die Erzeugung von großen Clusterzuständen mit hohen Raten bemerkenswert schwierig ist, da die Nachweiswahrscheinlichkeiten exponentiell mit der Anzahl der Photonen abnehmen, was eine grundlegende Skalierbarkeitsbeschränkung für die messungsbasierte photonische Quantenrechnung hervorhebt.
- Die Notwendigkeit, gleichzeitig die optische Verlust-, Photonen-Source-Qualität, Detektoreffizienz, Fertigungsgenauigkeit und Fehlerkorrektur zu verbessern, beschränkt weiterhin den Übergang von experimentellen photonischen Quantenprozessoren zu kommerziell nützlichen fehlertoleranten Systemen.
Wie wird der Photonic Quantum Computing Market segmentiert
Der photonische Quanten-Computing-Markt wird auf Basis von Technologie, Bauteiltyp, Bereitstellungsmodus und Anwendung segmentiert.
- Von der Technik
Auf Basis der Technologie wird der photonische Quanten-Computing-Markt in Silizium-Photonik, Siliziumnitrid-Photonik, Lithium-Niobat-Photonik, integrierte Photonik und andere Technologien segmentiert. Das Segment Siliziumphotonik dominierte den Markt mit 34,0% Anteil im Jahr 2025, aufgrund seiner Kompatibilität mit etablierten Halbleiterherstellungsprozessen und Eignung für skalierbare Quantenarchitekturen. Siliconphotonics ermöglicht es, mehrere optische Funktionen auf kompakte Chips zu integrieren, die Systemkomplexität zu reduzieren und die schnelle Quanteninformationsverarbeitung zu unterstützen. Die Kompatibilität mit CMOS-orientierter Fertigung hilft Entwicklern auch dabei, eine höhere Fertigungsskalierbarkeit zu verfolgen. Die zunehmende Investition in photonische Chips und Quantenprozessoren verstärkt die Nachfrage nach siliciumbasierten Architekturen. Die Technologie kann auch optische Verbindungen und Quantennetzwerk-Infrastruktur unterstützen.
Das integrierte Photonics-Segment soll das schnellste Wachstum bei einem CAGR von 23,0 % von 2026 bis 2033 erfassen, das durch die steigende Nachfrage nach kompakten, skalierbaren und vernetzten Quantenrechnerarchitekturen angetrieben wird. Integrierte Photonik kombiniert mehrere optische Funktionen auf einer einzigen Plattform, wodurch die Abhängigkeit von diskreten optischen Komponenten reduziert wird. Dieser Ansatz kann die Systemstabilität verbessern und gleichzeitig den Footprint und die Komplexität der photonischen Quantenprozessoren senken. Die zunehmende Entwicklung modularer Quantensysteme unterstützt die Nachfrage nach integrierten photonischen Architekturen. Fortschritte in siliciumbasierten und siliciumnitriden photonischen Plattformen verbessern die Fähigkeit, Bauteile in größeren Wafer-Skalen herzustellen.
- Durch die Komponentenart
Auf Basis des Bauteiltyps wird der photonische Quantenrechnermarkt in photonische Quantenprozessoren, Einzelphotonenquellen, Einzelphotonendetektoren, photonische integrierte Schaltungen (PICs), optische Leiterbahnen und Wellenleiter sowie Steuerungs- und Auslesesysteme segmentiert. Das Segment der photonischen Quantenprozessoren dominierte den Markt mit 30,0% Anteil im Jahr 2025, unterstützt durch ihre zentrale Rolle bei der Durchführung von Quantenoperationen und der Verarbeitung von photonischen Qubits. Photonische Prozessoren integrieren optische Komponenten erforderlich, um Quanteninformationen zu manipulieren und zu messen. Die zunehmende Investition in skalierbare Quanten-Computing-Architekturen erzeugt die Nachfrage nach leistungsfähigen Prozessoren. Unternehmen entwickeln modulare Prozessorarchitekturen, die miteinander verbunden werden können, um die Rechenkapazität zu erhöhen. Verbesserungen in der Photonenerzeugung, Interferenz, Detektion und Fehlerkorrektur sind die Verbesserung der Prozessorfähigkeiten.
Das photonische integrierte Schaltkreissegment (PICs) wird mit einem CAGR von 22,0% von 2026 bis 2033 das schnellste Wachstum registriert, das durch eine zunehmende Integration optischer Funktionen in kompakte Halbleiter-basierte Plattformen angesteuert wird. PICs können Wellenleiter, Interferometer, Modulatoren, Detektoren und andere photonische Elemente auf einem einzigen Chip enthalten. Diese Integration kann die Systemkomplexität reduzieren und kompakte Quantenrechnerarchitekturen unterstützen. Die zunehmende Einführung von Halbleiterfertigungstechniken verbessert die Fertigungsskalierbarkeit und Bauteilkonsistenz. PICs sind auch wichtig für die Entwicklung modularer Quantenprozessoren und optischer Netzwerkschnittstellen.
- Durch Einsatzmodus
Auf Basis des Einsatzmodus wird der photonische Quanten-Computing-Markt in On-Premises, Cloud-basiert und hybrid segmentiert. Das Cloud-basierte Segment dominierte den Markt mit 49,9% Anteil im Jahr 2025, unterstützt durch seine Fähigkeit, Remote-Zugriff auf Quanten-Computing-Systeme zu bieten, ohne eine eigene Infrastruktur zu benötigen. Cloud-Bereitstellung reduziert die Kapitalanforderungen im Zusammenhang mit dem Kauf und der Aufrechterhaltung spezialisierter Quantenhardware. Es ermöglicht auch Universitäten, Entwickler, Unternehmen und Forschungsorganisationen, mit photonischen Quantensystemen fern zu experimentieren. Das Modell unterstützt die Integration mit klassischen Cloud Computing und leistungsstarken Rechenumgebungen. Die Erhöhung der Verfügbarkeit von photonischen Quantenprozessoren durch Cloud-Plattformen erhöht die Zugänglichkeit.
Das Hybrid-Segment soll das schnellste Wachstum bei CAGR von 23,0 % von 2026 bis 2033 registrieren, was durch die zunehmende Nachfrage nach der Kombination von Quantenprozessoren mit der klassischen Recheninfrastruktur bedingt ist. Hybrid-Architekturen ermöglichen es, rechnerische Arbeitsbelastungen zwischen Quanten und konventionellen Systemen nach Leistungsanforderungen zu verteilen. Dieser Ansatz kann Organisationen helfen, Quantenfähigkeiten in bestehende Hochleistungs-Computing-Workflows zu integrieren. Darüber hinaus bietet sie eine größere Flexibilität für Organisationen, die die lokale Datenverarbeitung neben den entfernten Quantenressourcen benötigen. Die zunehmende Integration von Quantenprozessoren mit HPC- und Cloud-Umgebungen verstärkt das Adoptionspotenzial der Hybrid-Bereitstellung.
- Anwendung
Auf Basis der Anwendung wird der photonische Quanten-Computing-Markt in Quantensimulation und Modellierung, Optimierung, Quanten maschinelles Lernen, Quantenchemie, Finanzmodellierung und Risikoanalyse, Medikamenten- und Materialforschung und andere Anwendungen segmentiert. Quantum-Simulation und Modellierung dominierten den Markt mit 38,0% Anteil in 2025, unterstützt durch das Potenzial von Quanten-Computing, um komplexe wissenschaftliche und mathematische Probleme zu lösen, die schwierig sind, effizient mit herkömmlichen Systemen zu lösen. Photonische Quantenprozessoren können auf modellkomplexe physikalische, chemische und mathematische Systeme angewendet werden. Forschungsorganisationen erforschen die Quantensimulation für Materialien, molekulare Systeme und rechnerisch intensive Arbeitsbelastungen. Die zunehmende Investition in die Quantenforschung erhöht die Nachfrage nach praktischen Simulationsanwendungen. Die Entwicklung von skalierbaren photonischen Architekturen erhöht die mögliche Rechenkapazität, die für die Simulation zur Verfügung steht.
Das Segment Pharma-Entdeckung und Materialwissenschaft soll das schnellste Wachstum bei einem CAGR von 24,0 % von 2026 bis 2033 registrieren, das durch zunehmendes Interesse an Quanten-Computing für molekulare Simulation und komplexe Materialprobleme angetrieben wird. Quantum-Ansätze können Forschern möglicherweise helfen, molekulare Interaktionen und Materialeigenschaften effizienter zu analysieren. Pharma- und Materialunternehmen erforschen daher Quantenrechner als Werkzeug für rechnerisch intensive Forschung. Photonische Architekturen ziehen aufgrund ihrer möglichen Skalierbarkeit und der Fähigkeit, Quantenprozessoren über optische Netzwerke zu verbinden, Aufmerksamkeit auf sich. Die zunehmende Zusammenarbeit zwischen Quantentechnologieentwicklern und Forschungsorganisationen unterstützt die Anwendungsentwicklung.
Welche Region hält den größten Teil des Photonic Quantum Computing Market
- Nordamerika dominierte den photonischen Quanten-Computing-Markt mit dem größten Umsatzanteil von 41,3% im Jahr 2025, unterstützt durch starke Investitionen in Quantenforschung, fortgeschrittene photonische Technologieunternehmen und die Entwicklung von skalierbaren Quanten-Computing-Infrastruktur.
- Die Region profitiert auch von umfangreichen staatlichen Quantenforschungsprogrammen, etablierten Technologie- und Cloud-Ökosystemen, fortschrittlichen Silizium-Photonik-Fähigkeiten und einem wachsenden Einsatz von photonischen Quantensystemen über Forschung, Verteidigung und kommerzielle Anwendungen. Die zunehmende Investition in skalierbare Quantenarchitekturen und die Entwicklung großflächiger photonischer Quantenrechner verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Photonic Quantum Computing Market Insight
Der US-amerikanische Markt für photonische Quantenrechner zeigt ein starkes Wachstum aufgrund steigender Investitionen in nutzbringende Quantenrechner, Siliziumphotonik und fortgeschrittene Quanteninfrastruktur. Das reife Halbleiter- und Photonik-Ökosystem des Landes, zusammen mit einer starken staatlichen Unterstützung für die Entwicklung der Quantentechnologie, treibt die Nachfrage in Forschung, Verteidigung und kommerziellen Anwendungen. Darüber hinaus beschleunigt die wachsende Zusammenarbeit zwischen Technologieunternehmen, Behörden und Forschungseinrichtungen die Entwicklung von skalierbaren und fehlertoleranten photonischen Quantensystemen. Die USA profitieren auch von der Entwicklung von großflächigen photonischen Quanten-Computing-Einrichtungen und fortschrittlichen Halbleiter-Produktionsfähigkeiten.
Asien-Pazifik Photonic Quantum Computing Market Insight
Der asiatisch-pazifische photonische Quanten-Computing-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch die Erhöhung der staatlichen Investitionen in Quantentechnologien, die Ausweitung der Photonikforschung und die zunehmende Entwicklung von integrierten Quantenchips in Ländern wie China und Japan, beobachtet wird. Der zunehmende Fokus auf skalierbaren Quanten-Computing-Architekturen, optische Quantennetzwerke und fortschrittliche Halbleitertechnologien unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen zunehmende Forschungsaktivitäten an Universitäten und nationalen Laboren die Entwicklung von photonischen Prozessoren und Quantenkommunikationstechnologien. Chinas Fortschritte bei integrierten photonischen Quantenchips und Japans anhaltende Forschung im Bereich der optischen Quantenverarbeitung verstärken das regionale Ökosystem weiter.
Japan Photonic Quantum Computing Markt Einblick
Der japanische Markt für photonische Quantenrechner zeigt durch steigende Investitionen in Quantenrechnerforschung, fortgeschrittene Photonik und optische Technologien der nächsten Generation ein konsistentes Wachstum. Forschungsinstitute entwickeln zunehmend photonische Quantenarchitekturen für Quanteninformationsverarbeitung, Vernetzung und fehlertolerantes Computing. Darüber hinaus hat Japan Know-how in der optischen Quanten-Computing etabliert, einschließlich Cluster-State-Generation, Quantenfehlerkorrektur und High-Speed-optische Quanteninformationsverarbeitung. Die zunehmende staatliche Unterstützung bei der Quantentechnologie-Vermarktung und der industriellen Entwicklung trägt zum Marktwachstum bei. Weiterführende Forschung zu integrierten Photonik- und photonenbasierten Quantensystemen verstärkt die Position Japans im asiatisch-pazifischen photonischen Quanten-Computing-Ökosystem.
China Photonic Quantum Computing Markt Einblick
Der China Photonenquanten-Computing-Markt wächst rasant, angetrieben durch Investitionen in integrierte photonische Quantenchips, optische Quantenprozessoren und inländische Quanten-Computing-Infrastruktur. Die zunehmende staatliche und forschungsindustrielle Unterstützung von Quantentechnologien erhöht die Marktentwicklung deutlich. Darüber hinaus haben chinesische Forscher Fortschritte in kontinuierlich variablen Quantenverschränkungen und Clusterzuständen auf integrierten photonischen Chips gezeigt, die die Entwicklung skalierbarer Quantenrechnerarchitekturen unterstützen. China erweitert auch die häuslichen Fertigungskapazitäten für photonische Quantenrechner und verstärkt den Übergang von der Laborforschung zur industriellen Produktion. Diese Entwicklungen, kombiniert mit weiteren Fortschritten in photonenbasierten Quantenprozessoren, positionieren China als wichtigen Markt für photonische Quantenrechner.
US Photonic Quantum Computing Market Insight
Der US-amerikanische Markt für photonische Quantenrechner erlebt ein stetiges Wachstum, unterstützt durch steigende Investitionen in Quantenphotonik, integrierte photonische Schaltungen und Quantennetzwerktechnologien. Universitäten, Technologieunternehmen und staatliche Programme entwickeln zunehmend photonische Quanten-Hardware und Netzwerkplattformen. Die zunehmende Betonung auf fehlertolerante Quantenrechnung ist auch die Entwicklung modularer photonischer Quantenverarbeitungseinheiten und optischer Verbindungstechnologien. Darüber hinaus werden regierungsgestützte Quantenmissionen Photonikunternehmen, Telekommunikationsorganisationen und Forschungseinrichtungen zusammenbringen, um vernetzte Quantenarchitekturen zu entwickeln. Die etablierte Photonik-Forschungsbasis und das wachsende Quantentechnologie-Ökosystem der USA tragen zur Marktentwicklung bei.
Deutschland Photonic Quantum Computing Market Insight
Der deutsche Photonenquanten-Computing-Markt wächst aufgrund der starken Photonik-Forschungsbasis, fortschrittlichen Halbleiter-Fähigkeiten und der steigenden Investitionen in die Quantentechnologieentwicklung stetig. Forschungsorganisationen und Technologieunternehmen entwickeln zunehmend photonische Quantenchips für skalierbare Quantenrechner und industrielle Anwendungen. Kontinuierliche Fortschritte bei der integrierten Photonik, optischen Komponenten und der Quantensystemintegration unterstützen die Entwicklung photonischer Architekturen der nächsten Generation. Deutschland entwickelt auch nationale Projekte, die speziell auf photonische Quantenrechner und branchenrelevante Anwendungen ausgerichtet sind. Darüber hinaus verstärkt die Zusammenarbeit zwischen Forschungseinrichtungen, Photonikherstellern und Industriepartnern das Quantentechnologie-Ökosystem des Landes und unterstützt die Kommerzialisierung des photonischen Quantenrechners.
Welche sind die Top-Unternehmen im Photonic Quantum Computing Market
Die photonische Quanten-Computing-Industrie wird in erster Linie von etablierten Unternehmen geführt, einschließlich:
- Xanadu Quantum Technologies Inc.(Kanada)
- PsiQuantum(US)
- Quandela(Frankreich)
- ORCA Computing Limited(USK)
- QuiX Quantum B.V.(Niederlande)
- Aegiq Ltd. (U.K.)
- Photonische Ink. (Kanada)
- Quantum Quelle (Israel)
- Sparrow Quantum (Dänemark)
- QphoX B.V. (Niederländer)
- LIGENTEC (Schweiz)
- LioniX International BV (Niederlande)
- Single Quantum (Niederlande)
- ID Quantique SA (Schweiz)
- HAMAMATSU PHOTONICS K.K. (Japan)
- Toshiba Corporation (Japan)
- NTT Corporation (Japan)
- Covesion Limited (USA)
- Thorlabs, Inc. (USA)
- Coherent Corp. (USA)
Was sind die neuesten Entwicklungen im Photonic Quantum Computing Market
- Im Juni 2025 demonstrierte Xanadu GKP-Qubits auf einem integrierten photonischen Chip, was eine photonische Umsetzung von fehlerbeständigen Qubits ermöglicht, die die Entwicklung von fehlertoleranten Quantenrechnern unterstützen können. Die Entwicklung stellte einen wichtigen Fortschritt bei der Integration von Quantenfehlerkorrekturressourcen direkt in photonische Hardware dar.
- Im Mai 2025 kündigte Xanadu eine Zusammenarbeit mit Angewandten Materialien an, um einen 300-mm-Hochvolumen-kompatiblen Fertigungsprozess für supraleitende Übergangskantensensoren zu entwickeln, die in foton-number-resolvierenden Detektoren verwendet werden. Die Zusammenarbeit soll die skalierbare Fertigung von Schlüsselkomponenten für photonische Quantenrechner unterstützen und die Industrie in größere Quantensysteme fördern.
- Im Januar 2025 kündigte Xanadu Aurora an, einen modularen und vernetzten photonischen Quantencomputer mit vier vernetzten Server-Racks, 35 photonischen Chips und 13 Kilometern Glasfasern, die bei Raumtemperatur arbeiten. Die Entwicklung zeigte eine skalierbare Architektur für das photonische Quanten-Computing und markierte einen wichtigen Schritt hin zu nutzbringenden Quantensystemen.
- Im März 2024 veröffentlichten Forscher eine Cloud-accessible Single-Photonen-Quanten-Computing-Plattform in Nature Photonics, die auf einer On-Demand-Quanten-dot-Quelle und einer rekonfigurierbaren integrierten optischen Schaltung basiert. Die Plattform zeigte Ein-, Zwei- und Drei-Qubit-Gate-Operationen sowie Quantenchemie und Quanten-Maschinen-Lernanwendungen, unterstützt die Entwicklung von vielseitigen photonischen Quantenrechnersystemen. Nature Photonics – Eine vielseitige Einphotonen-basierte Quantenrechner-Plattform
- Im März 2021 demonstrierten Forscher einen programmierbaren und skalierbaren photonischen Kreislauf, der mehrere Quantenalgorithmen ausführen kann und eine wichtige Grundlage für die Entwicklung von großformatigen photonischen Quantenrechnern bietet. Die Arbeit zeigte, dass programmierbare photonische Hardware verschiedene Quantenalgorithmen auf einer integrierten Plattform durchführen könnte, wodurch das Potenzial von Photonik als skalierbare Quantenkomputierende Architektur gestärkt wird.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











