



Global Plant-Based Baby Food Products Market Segmentation, Nach Produkttyp (Prepared Plant-Based Baby Food, Dried Plant-Based Baby Food, Plant-Based Infant Formula, and Others), Quelle (Soy, Pea, Wheat, and Others), Form (Dry and Liquid), Mode of Sale (Offline und Online)-Industrie Trends und Prognose bis 2033
Was ist die pflanzenbasierte Babynahrung Produkte Marktgröße und Wachstum Rate
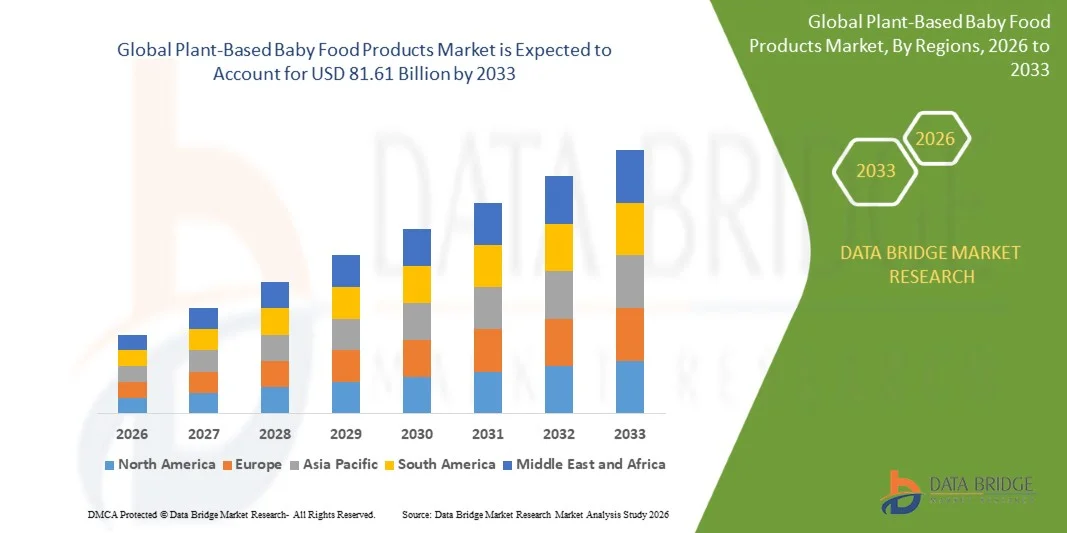
- Nach der Data Bridge Market Research Analyse wurde der pflanzenbasierte Babynahrungsmarkt bei18,36 Milliarden USD im Jahr 2025und wird zu erreichen81,61 Milliarden USD bis 2033, in einemCAGR von 20,50% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch die steigende elterliche Nachfrage nach biologischer und sauberer Säuglingsernährung, die zunehmende Einführung veganer und flexibler Ernährung und die Ausweitung der Verfügbarkeit in Supermärkten, Spezialgeschäften und Online-Plattformen verursacht wird.
- Die zunehmende Verschiebung in Richtung organischer, allergen-bewusster und nachhaltig verbreiteter Säuglingsnahrung, kombiniert mit zunehmender Sicherheitstransparenz, arbeitsparenter Bequemlichkeit und erstklassigen Beutelformaten, unterstützt die Marktakzeptanz.Pflanzliche Erzeugnissewerden über die ersten Lebensmittel, Kleinkindermehle, Snacks und milchfreie Formeln positioniert, bieten Eltern mehr Komfort bei der Ernährung durch Babynahrung, Bio-Baby-Formel und Bio-Baby-Lebensmittel.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 18.36 Milliarden
- Voraussichtlicher Marktwert (2033): USD 81,61 Milliarden
- Prognose CAGR (2026–2033): 20,50%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Plant-Based Baby Food Products Market
- Asia-Pacific dominierte den pflanzenbasierten Babynahrungsmarkt mit dem größten Umsatzanteil von 38,60% im Jahr 2025, unterstützt von einer großen Säuglingspopulation, steigenden Einwegeinkommen und schnell wachsender Nachfrage nach Premium- und Bio-Kindernahrung.
- Asia-Pacific wird auch die am schnellsten wachsende Region bei einem CAGR von 22,40 % von 2026 bis 2033 sein, die durch Urbanisierung, steigende arbeitsparente Haushalte und den Ausbau des modernen Einzelhandels und des E-Commerce betrieben wird.
- Das vorbereitete pflanzenbasierte Babynahrungssegment führte den Markt mit einem Anteil von 46,20% in 2025, angetrieben durch Komfort,Fertigbeutelund starke Markenpräsenz.
- Pflanzenbasierte Säuglingsnahrung ist die am schnellsten wachsende Produktart, die zur Registrierung eines CAGR von 23,80% projiziert wird und die steigende Nachfrage nach milchfreien, Soja-freien und Allergen-Aware-Fütterungsoptionen widerspiegelt.
- Das Sojasegment dominierte die Quellkategorie mit einem Umsatzanteil von 41,50% im Jahr 2025, der durch seine etablierte Proteinqualität und lange Gebrauchsgeschichte in der Säuglingsernährung führte.
- Die trockene Form ergab 52,30% des Marktanteils in 2025, bevorzugt für lange Haltbarkeit, einfache Lagerung und geringere Transportkosten.
- Der Online-Verkaufsmodus ist der am schnellsten wachsende Kanal, mit einem CAGR von 26,10%, angetrieben durch Abo-Modelle, Direkt-zu-Verbraucher-Marken, und steigenden Komfort mit digitalen Baby-Produktkäufen.
Bericht Umfang und pflanzenbasierte Babynahrung Produkte Marktsegmentierung
|
Attribute |
Pflanzenbasierte Babynahrung Produkte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im pflanzenbasierten Babynahrungsmarkt
- Pflanzenbasierte Babynahrung bewegt sich zunehmend von einer Nische vegane Wahl zu einer Mainstream First-Foods-Kategorie, kombiniert organische Zutaten, transparente Sicherheitstests, minimale Verarbeitung und bequeme Beutel- und Schalenformate.
- Zum Beispiel, im Januar 2025, nach CNN, begann ein kalifornisches Gesetz, dass Baby-Food-Hersteller zu testen fertige Produkte monatlich für Arsen, Cadmium, Blei und Quecksilber und zu teilen Ergebnisse durch QR-Codes auf Etiketten, treiben Marken auf Zutat Transparenz und sauberer pflanzenbasierte Beschaffung
- Frische, kaltgepresste und gekühlte Formate gewinnen Platz, da Marken kurze Zutat-Listen aus Gemüse, Obst, Hülsenfrüchten und Vollkorn bieten, die Geschmack und Nährstoffe ohne künstliche Zusatzstoffe behalten.
- Marken erweitern sich in pflanzliche Proteine wie Bohnen, Linsen und Kichererbsen, da Eltern Produkte auf Proteinqualität, Eisengehalt, Allergeninformationen und Nachhaltigkeit vergleichen, während sie über Supermärkte und Online-Plattformen einkaufen.
- So stiegen die Baby-Segment-Verkäufe im März 2026 nach den Ergebnissen von Once Upon a Farm im vierten Quartal von 62,2% auf 29,3 Mio. USD, was mit 35,8% Wachstum in Beuteln und 91,3% in Snacks getrieben wurde, was eine starke Nachfrage nach organischen, pflanzenfremden Säuglingsprodukten zeigt.
- Da die Sicherheitstransparenz, organische Beschaffung, Pflanzenproteininnovation und E-Commerce weiter voranschreiten, wird erwartet, dass pflanzenbasierte Babynahrung über die ersten Lebensmittel hinaus in Kleinkindermehle, Snacks und milchfreie Formeln expandiert.
Was sind die Haupttreiber des pflanzenbasierten Babynahrungsmarktes
- Die wachsende Vorliebe für organische, vegane und allergenbewusste Ernährung unter den Eltern hat die Nachfrage nach pflanzenbasierten Säuglingsprodukten deutlich erhöht, die Sicherheit, Qualität und Nachhaltigkeit kombinieren.
- So bewertete beispielsweise im November 2025 nach der National Library of Medicine (NLM) eine Frontiers in Nutrition-Review eines ILSI Europe-Expertenworkshops den aktuellen Einsatz und zukünftiges Potenzial von pflanzenbasierten Proteinen in Säuglingsnahrung, die Ernährungsadäquität, Allergenität, Nachhaltigkeit, Verarbeitungstechnologien und regulatorische Zwänge.
- Eltern, gesundheitsbewusste Familien und flexible Haushalte nehmen pflanzenbasierte Babynahrung für Komfort, Zutattransparenz und Ausrichtung auf persönliche Werte an, während Einzelhändler dedizierte organische und pflanzenbasierte Baby-Aisles erweitern.
- Zum Beispiel, im Februar 2026, nach Renaissance Capital, Einmal auf einer Farm preiste sein anfängliches öffentliches Angebot auf USD 18 pro Aktie, erhöht USD 198 Millionen auf der NYSE, was ein starkes Investorenvertrauen in organische und pflanzenfremde Kinderernährung widerspiegelte.
- Mit Marken, die in Innovation und Vertrieb investieren, und E-Commerce senkt Eintrittsbarrieren für Start-ups, pflanzenbasierte Babynahrung können breitere Sichtbarkeit, Test und Wiederholung von Einkäufen über Supermärkte, Spezialgeschäfte und Direkt-to-Consumer-Plattformen gewinnen.
Welche Faktoren erschweren das Wachstum des pflanzenbasierten Babynahrungsmarktes
- Pflanzenbasierte Babynahrung stehen strengen Sicherheitserwartungen gegenüber, da Schwermetalle und Verunreinigungen in Gemüse, Getreide und Hülsenfrüchten eine sorgfältige Beschaffung, Prüfung und Qualitätskontrolle erfordern.
- Zum Beispiel, im Januar 2025, nach der US-Food and Drug Administration (FDA), endgültige Leitlinien setzen Lead-Action-Level von 10 Teilen pro Milliarde für viele verarbeitete Babynahrung und 20 Teile pro Milliarde für Ein-Zutat Wurzelgemüse und trockene Säuglingsgetreide, erhöhen die Compliance-Erwartungen für pflanzenbasierte Hersteller.
- Diese Anforderungen können die Prüf-, Beschaffungs- und Verpackungskosten erhöhen, während die Prämienpreise im Vergleich zu herkömmlichen Babynahrung die Annahme zwischen preisempfindlichen Haushalten und den Entwicklungsmärkten begrenzen können.
- Was die Ernährungsadäquität, Allergene und begrenzte langfristige Beweise für einige pflanzliche Proteine weiter einschränken Wachstum, erfordert Hersteller in klinische Validierung, Fortifizierung und klare Kennzeichnung zu investieren, die Entwicklung und regulatorische Kosten erhöhen können.
- So forderte der CEO von Else Nutrition im Juni 2025, laut Vegconomist, die US-FDA auf, die Zulassung einer pflanzenbasierten Säuglingsnahrung zu beschleunigen und den langen regulatorischen Weg hervorzuheben, den neue pflanzenbasierte Formeln vor dem Erreichen von Eltern navigieren und die Geschwindigkeit von neuen Produkteinführungen einschränken müssen.
- Die Kombination von kontaminanten Tests, regulatorischen Genehmigungen, Ernährungsbedingtkeitsbedenken und Prämienpreisen kann die Annahme bei kostensensitiven Verbrauchern und kleineren Marken, insbesondere bei herkömmlichen Babynahrungen sind weithin vertrauenswürdig und erschwinglich.
Wie wird der Markt für pflanzenbasierte Babynahrungsprodukte segmentiert
Der pflanzenbasierte Babynahrungsmarkt wird auf der Grundlage von Produkttyp, Quelle, Form und Verkaufsart segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der pflanzenbasierte Babynahrungsmarkt in vorbereitete pflanzenbasierte Babynahrung, getrocknete pflanzenbasierte Babynahrung, pflanzenbasierte Säuglingsnahrung und andere segmentiert. Das präparierte pflanzenbasierte Babynahrungssegment dominierte den Markt mit 46,20% Anteil im Jahr 2025, unterstützt durch Komfort, fertige Beutel und Gläser, und starke Markenerkennung. Vorbereitete Lebensmittel lassen Eltern Obst, Gemüse, Hülsenfrüchte und Getreide ohne Kochen einführen. Sie sind weit verbreitet über Supermärkte, Convenience-Shops und Online-Plattformen. Organische und nicht-füttertezucker-Positionierung verstärkt die Nachfrage unter gesundheitsbewussten Eltern. Kontinuierliche Geschmacksinnovation, stufenbasierte Ernährung und wiederverschließbare Verpackungen verbessern den Prozess und wiederholen den Kauf.
Das pflanzenbasierte Babyformel-Segment soll das schnellste Wachstum bei einem CAGR von 23,80% von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach milchfreien, Soja-freien und allergen-bewussten Fütterungsoptionen. Formeln auf Basis von Erbsen, Reis, Mandeln und anderen pflanzlichen Proteinen appellieren an vegane Familien und Eltern von Säuglingen mit Kuhmilchtoleranz. Die Forschung an Proteinqualität, Verarbeitung und Ernährung verbessert das Vertrauen der Kliniker. Regulatorische Zulassungen in ausgewählten Märkten schaffen neue Möglichkeiten für Marken. Direkt-zu-Verbraucher-Abonnements und Facheinzelhandel verbessern auch den Zugang zu diesen Premium-Produkten.
- Quelle
Auf Basis der Quelle wird der Markt für pflanzenbasierte Babynahrung in Soja, Erbsen, Weizen und andere segmentiert. Das Sojasegment dominierte den Markt mit 41,50% Anteil in 2025, unterstützt durch hohe Proteinqualität, etablierte klinische Beweise und eine lange Geschichte der Verwendung in Säuglingsnahrung und Kleinkindernahrung. Soy Protein bietet ein komplettes Aminosäure-Profil und ist weit verbreitet zu einem wettbewerbsfähigen Kosten. Das Segment profitiert auch von einer breiten regulatorischen Vertrautheit und starken Lieferketten. Moderne Soja-basierte Produkte zeigen sichere Wachstumsergebnisse bei gesunden Säuglingen. Seine Vielseitigkeit gegenüber Formeln, Getreide und Snacks stärkt seine Führung weiter.
Das Pea-Segment wird das schnellste Wachstum bei einem CAGR von 24,70% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Soja-freien, Allergen-Aware und nachhaltigen Proteinquellen. Erbsenprotein ist hochlöslich, verdaulich und reich an Eisen-, Lysin- und verzweigtkettigen Aminosäuren. Diese Eigenschaften passen zu Säuglingsnahrung, Kleinkindergetränken und herzhaften Reinigen. Marken kombinieren zunehmend Erbsen mit Reis oder Haferproteinen, um die Aminosäurebilanz zu verbessern. Geringere Umweltauswirkungen im Vergleich zur Milchwirtschaft unterstützen Nachhaltigkeitsansprüche. Die verbesserte Verarbeitung verbessert den Geschmack, die Textur und die Nährwertqualität.
- nach Form
Auf der Grundlage der Form wird der Markt für Babynahrung auf Pflanzenbasis in trockene und flüssige Segmente unterteilt. Das Trockensegment dominierte den Markt mit 52,30% Anteil in 2025, angetrieben durch lange Haltbarkeit, einfache Lagerung und geringere Transportkosten. Pulverförmige Formeln, Getreide und Instant-Mischungen werden für Säuglinge und Kleinkinder weit verbreitet. Trockene Formate ermöglichen eine präzise Portionierung und Befestigung mit Vitaminen, Eisen und Probiotika. Eltern schätzen ihre Bequemlichkeit für Reisen und Heimgebrauch. Die etablierte Produktionskapazität und die breite Einzelhandelsverteilung verstärken weiterhin die Führung dieses Segments.
Das Liquid-Segment soll das schnellste Wachstum bei einem CAGR von 22,60% von 2026 bis 2033 registrieren, unterstützt durch die Nachfrage nach speisebereiten, fertigen und kaltgepressten Produkten. Pouches, Flaschen und gekühlte Reine bieten Komfort für geschäftige Eltern. Fertige pflanzenbasierte Formeln reduzieren die Herstellungsfehler und Mischzeit. Marken verwenden kurze Zutatlisten und kaltkettige Frische, um Produkte zu unterscheiden. Das Wachstum von gekühlten Abschnitten und Lieferdiensten verbessert den Zugang.
- Nach Art des Verkaufs
Auf Basis der Verkaufsweise wird der pflanzenbasierte Babynahrungsmarkt offline und online segmentiert. Das Offline-Segment dominierte den Markt mit 71,40% Anteil in 2025, unterstützt von starken Shopper Gewohnheiten über Supermärkte, Hypermärkte, Apotheken und Spezial-Baby-Shops. Körperliche Geschäfte lassen Eltern Etiketten überprüfen, Marken vergleichen und sofortige Einkäufe tätigen. Pharmazeutische und pädiatrische Empfehlungen beeinflussen Entscheidungen, insbesondere für Formeln. Promotionen, Regalplatzierung und Markenvertrauen unterstützen den Vertrieb weiter. Die etablierten Beziehungen zu den Einzelhändlern verstärken weiterhin die Führung dieses Kanals.
Das Online-Segment wird das schnellste Wachstum bei einem CAGR von 26,10% von 2026 bis 2033, angetrieben durch wachsende E-Commerce-Nutzung, Abokauf und Direkt-to-Consumer-Markenerweiterung. Digitale Plattformen bieten Zugang zu nicht in lokalen Geschäften lagernden, organischen und pflanzenbasierten Produkten. Eltern schätzen Bewertungen, Zutat Transparenz und Türschwelle Lieferung. Soziale Medien und Influencer-Inhalte erhöhen das Bewusstsein für jüngere Eltern. Sicherheitstests, die über QR-Codes geteilt werden, bauen auch Vertrauen online.
Welche Region hält den größten Teil des pflanzenbasierten Babynahrungsmarktes
- Asia-Pacific dominierte den pflanzenbasierten Babynahrungsmarkt mit dem größten Umsatzanteil von 38,60% im Jahr 2025, unterstützt von einer großen Säuglingspopulation, steigenden Einwegeinkommen und schnell wachsender Nachfrage nach Premium- und Bio-Kindernahrung.
- Die Region profitiert auch von einer großen und steigenden Zahl von arbeitenden Eltern, wachsendes Bewusstsein für die Säuglingsernährung und die Präsenz führender lokaler Formel- und Babynahrungshersteller. Die zunehmende E-Commerce-Adoption, die Prämie und das Interesse an organischen Produkten stärken die Position von Asia-Pacific auf dem globalen Markt.
US Pflanzenbasierte Baby Food Products Market Insight
Der US-amerikanische Markt für pflanzenbasierte Babynahrung zeigt ein starkes Wachstum aufgrund der steigenden Nachfrage nach biologischer, veganer und allergener Säuglingsnahrung sowie starken regulatorischen Fokus auf die Lebensmittelsicherheit. Der reife natürliche Lebensmitteleinzelhandel des Landes, zusammen mit der wachsenden Verfügbarkeit von gekühlten Beuteln, gefrorenen Mahlzeiten und Snacks in Supermärkten und Online-Plattformen, ist die Nachfrage nach dem Fahren. Darüber hinaus beschleunigen zunehmende Investitionen in Start-ups, Heavy Metal-Tests und transparente Etikettierung die Adoption über Familien hinweg.
Kanada Pflanzenbasierte Babynahrung Produkte Markt Insight
Kanadas pflanzenbasierter Babynahrungsmarkt wird durch steigende vegane und vegetarische Vorlieben, steigende Nachfrage nach organischen und sauberen Zutaten, wachsendes Bewusstsein für pflanzenbasierte Ernährung, Nachfrage nach allergenbewussten Produkten, Nachhaltigkeitsbedenken, umweltfreundliche Verpackungen, Prämien, Bequemlichkeit und Fertiggerichte, E-Commerce-Erweiterung, Spezialisierung Einzelhandelswachstum, Produktinnovation und verbesserte Ernährungsfestigung angetrieben. Allerdings können höhere Preise, elterliche Bedenken hinsichtlich der Ernährungsabhängigkeit und die sinkende Geburtenrate Kanadas das Marktwachstum beeinträchtigen.
Asien-Pazifik pflanzenbasierte Babynahrung Produkte Markt Insight
Der asiatisch-pazifische Markt für Babynahrungsprodukte auf Basis von Babynahrung erwartet ein rasches Wachstum, das von einer großen Säuglingspopulation, steigenden Einwegeinkommen und dem Ausbau des modernen Einzelhandels in Ländern wie China, Indien und Japan angetrieben wird. Das wachsende Bewusstsein für Ernährung, Premium importierte Marken und Bio-Lebensmittel unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die wachsenden E-Commerce-Plattformen der Region, die steigenden arbeitsparenten Haushalte und starke lokale Hersteller die Verfügbarkeit und Nachfrage.
China Pflanzenbasierte Babynahrung Produkte Markt Insight
Der China-Pflanzenmarkt für Babynahrung wächst rasant, angetrieben von einer großen Säuglingspopulation, steigenden Mittelklasseeinkommen und einer starken Nachfrage nach Premium- und Bio-Babynahrung. Der zunehmende Online-Shopping bei jungen Eltern erhöht die Marktnachfrage deutlich. Zudem positionieren starke inländische Formelhersteller, grenzüberschreitender E-Commerce und steigendes Interesse an pflanzenbasierten und sauberen Etikettenprodukten China als Schlüsselwachstumsmarkt in ganz Asien-Pazifik.
Japan Plant-Based Baby Food Products Market Insight
Der Markt für pflanzenbasierte Babynahrung in Japan zeigt durch steigendes Interesse an natürlichen Inhaltsstoffen, hohen Sicherheitsstandards und bequemer Säuglingsernährung ein konsequentes Wachstum. Eltern, Einzelhändler und Hersteller übernehmen zunehmend pflanzen- und additivfreie Produkte. Zudem trägt die starke Nachfrage nach hochwertigen, leicht zu bedienenden Verpackungen und vertrauenswürdigen heimischen Marken zu einem Marktwachstum in Japan bei.
Welche sind die Top-Unternehmen im Markt für pflanzenbasierte Babynahrung
Die pflanzenbasierte Babynahrungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Nestlé S.A.(Schweiz)
- Danone S.A.(Frankreich)
- Die Kraft Heinz Company(US)
- Einmal auf einer Farm, PBC(US)
- Die Hain Celestial Group, Inc.(US)
- Reckitt Benckiser Group plc (USA)
- Abbott Laboratories (USA)
- China Feihe Limited (China)
- HiPP GmbH & Co. Vertrieb KG (Deutschland)
- Hero Group (Schweiz)
- Yili Industrial Group Co. Ltd. (China)
- Kewpie Corporation (Japan)
- Royal FrieslandCampina N.V. (Niederlande)
- Sun-Maid Growers of California (USA)
- Sprout Foods, Inc. (USA)
- Amara Organic Foods (USA)
- Else Nutrition Holdings Inc. (Israel)
- Little Spoon, Inc. (USA)
- Yumi (USA)
- Holle Baby Food AG (Schweiz)
Was sind die neuesten Entwicklungen im Markt für pflanzenbasierte Babynahrung
- Im Februar 2026, Einmal auf einer Farm preiste sein anfängliches öffentliches Angebot auf USD 18 pro Aktie und begann Handel an der NYSE unter dem Ticker OFRM, erhöht etwa USD 198 Millionen. Der Bio-Baby und die Kinder-Food-Hersteller plant, die Hauptstadt zu nutzen, um Produktion und Vertrieb zu erweitern.
- Im März 2026 lancierte Once Upon a Farm fünf neue Produkte, darunter Legume Blends mit pflanzlichem Protein aus Bohnen und Kürbiskernen, die bisher größte Portfolioerweiterung aufweisen.
- Im Juni 2025 forderte Else Nutritions Chief Executive Executive die US-FDA auf, die Zulassung von pflanzenbasierten Säuglingsnahrung zu beschleunigen und den Fokus des Unternehmens auf eine sojafreie und milchfreie Option für Babys zu legen. Der Aufruf unterstreicht das wachsende Interesse an pflanzenbasierten Formeln und den regulatorischen Hürden, denen sie gegenüberstehen.
- Im Mai 2023 erweiterte Cerebelly in den kanadischen Markt, startete durch Sobeys, Safeway, Farm Boy und Thrifty Foods, zusammen mit Amazon.ca.
- Im April 2022 startete Nestlés Gerber Plant-tastic, seine erste große Auswahl an Bio-Pflanzen-basierte Kleinkind-Lebensmittel, einschließlich Beutel, Snacks und Mahlzeiten mit Bohnen, Vollkorn und Gemüse. Das gesamte Sortiment wurde kohlenstoffneutral zertifiziert und über große US-Händler und Online-Kanäle vertrieben.
- Im Dezember 2021 kündigte Yumi an, dass es 67 Millionen US-Dollar zur Verbesserung der Verteilung von pflanzenbasierten Babynahrung angehoben hatte. Die Förderung unterstützte den Ausbau der Subskriptionsmarke in frischen, organischen Babymehlen und einen verstärkten Wettbewerb bei Pflanzgut-zukunftsweisenden Start-ups.
- Im April 2021 startete die Kraft Heinz Company eine pflanzenbasierte Babynahrungslinie, die vegane Gerichte wie Saucy Pasta Stars mit Bohnen und Karotte, Potato Bake mit grünen Bohnen und süßen Gartenbohnen und Risotto mit Kichererbsen und Kürbis anbietet, um Babys mit einer hochwertigen pflanzlichen Ernährung zu versorgen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für pflanzliche Babynahrung
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 Nachfrage- und Angebotsvariablen
2.2.8 VERBRAUCHSTENDENZ DER ENDPRODUKTE
2.2.9 TOP-TO-BOTTOM-ANALYSE
2.2.10 MESSSTANDARDS
2.2.11 ANALYSE DES LIEFERANTENANTEILS
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 Eigenmarken- vs. Markenanalyse
5.2 DYNAMIK DES VERFÜGBAREN EINKOMMENS DER VERBRAUCHER/DYNAMIK DER AUSGABEN
5.3 EINKAUFVERHALTEN UND -DYNAMIK
5.3.1 EMPFEHLUNG VON FAMILIE & FREUNDEN
5.3.2 FORSCHUNG
5.3.3 IMPULSIV
5.3.4 WERBUNG
5.3.4.1. Fernsehwerbung
5.3.4.2. ONLINE-WERBUNG
5.3.4.3. WERBUNG IM GESCHÄFT
5.3.4.4. AUSSENWERBUNG
5.4 WERBEAKTIVITÄTEN
5.5 Strategie zur Einführung neuer Produkte
5.5.1 ANZAHL DER NEUEN PRODUKTEINFÜHRUNGEN
5.5.1.1. LINIENVERLÄNGERUNG
5.5.1.2. NEUE VERPACKUNG
5.5.1.3. NEU GESTARTET
5.5.1.4. NEUE FORMULIERUNG
5.5.2 DIFFERENTIALPRODUKTANGEBOT
5.5.3 Erfüllung der Verbraucheranforderungen
5.5.4 Verpackungsdesign
5.5.5 PREISANALYSE
5.5.6 PRODUKTPOSITIONIERUNG
5.6 WERTSCHÄTZUNGSKETTENANALYSE
5.7 LIEFERKETTENANALYSE
6 GESETZLICHER RAHMEN, KENNZEICHNUNG UND ANSPRÜCHE
6.1 US-VORSCHRIFTEN
6.2 FDA
6.3 USDA
6.4 VORSCHRIFTEN DER EUROPÄISCHEN UNION
6.5 FSSAI
7 MARKEN-WETTBEWERBSANALYSE
7.1 STÄRKEN
7.2 SCHWÄCHE
7.3 ZERTIFIZIERUNGEN
7.4 MARKENWERTVERSPRECHEN
8 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH TYP, 2022-2031, (MILLIONEN USD)
8.1 ÜBERSICHT
8.2 GETROCKNETE BABYNAHRUNG
8.3 Pflanzliche Milchnahrung
8.4 Fertige Babynahrung
8.5 ANDERE BABYNAHRUNG
9 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH PRODUKTTYP, 2022–2031, (MILLIONEN USD)
9.1 ÜBERSICHT
9.2 Säuglingsanfangsnahrung
9.2.1 Standard-Milchnahrung auf Pflanzenbasis
9.2.2 Pflanzliche Folgemilch
9.2.3 Pflanzliche Milchnahrung für Kleinkinder
9.2.4 Spezielle Babymilchnahrung auf Pflanzenbasis
9.3 Fruchtpürees
9.4 Getreideriegel
9,5 Gemüsesticks
9.6 Beißstäbe
9,7 Mini-Züge/Pops
9.8 BREI
9.8.1 BREI, NACH ART
9.8.1.1. TROCKENMISCHUNGEN
9.8.1.2. FLÜSSIGKEIT
9.9 Puddings
9.1 KROKETTEN
9.11 NUGGETS
9.12 PÜRIERTES FLEISCH
9.13 ANGEREICHERTES GETREIDE
9.14 SOFORT-BABYNAHRUNGSMISCHUNGEN
9.15 Kekse
9.16 SONSTIGES
10 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH QUELLE, 2022-2031, (MILLIONEN USD)
10.1 ÜBERSICHT
10.2 GETREIDE & KÖRNER
10.2.1 REIS
10.2.2 MAIS
10.2.3 HAFER
10.2.4 WEIZEN
10.2.5 ROGGEN
10.2.6 QUINOA
10.2.7 SONSTIGES
10.3 ÖLSAATEN & HÜLSENFRÜCHTE
10.3.1 SONNENBLUME
10.3.2 Baumwollsamen
10.3.3 Senfsamen
10.3.4 SESAM
10.3.5 SONSTIGES
10.4 GEMÜSE
10.4.1 Karotten
10.4.2 KARTOFFELN
10.4.3 Spinat
10.4.4 Brokkoli
10.4.5 TOMATE
10.4.6 SONSTIGES
10.5 FRÜCHTE
10.5.1 APPLE
10.5.2 ERDBEERE
10.5.3 MANGOS
10.5.4 Ananas
10.5.5 KIRSCHE
10.5.6 BANANE
10.5.7 SONSTIGES
10.6 NÜSSE
10.6.1 Erdnuss
10.6.2 Walnuss
10.6.3 MANDEL
10.6.4 PISTAZIEN
10.6.5 CASHEWNÜSSE
10.6.6 KOKOSNUSS
10.6.7 SONSTIGES
10.7 SONSTIGES
11 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH ANREICHERUNGSZUTATEN, 2022–2031, (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 KOHLENHYDRATE
11.3 ÖLE UND FETTE
11.4 PROTEINE
11,5 AMINOSÄUREN
11.5.1 Glutaminsäure
11.5.2 PROLIN
11.5.3 Leucin
11.5.4 Histidin
11.5.5 PHENYLALANIN
11.5.6 THREONIN
11.5.7 TYROSIN
11.5.8 SONSTIGES
11.6 VITAMINE
11.6.1 Vitamine A
11.6.2 Vitamine der B-Gruppe
11.6.3 Vitamin C
11.6.4 Vitamin D
11.6.5 Vitamine E
11.6.6 Vitamine K
11.7 MINERALSTOFFE
11.7.1 KALZIUM
11.7.2 EISEN
11.7.3 KUPFER
11.7.4 MANGAN
11.7.5 ZINK
11.7.6 SONSTIGES
11.8 PROBIOTIKA
11.9 PRÄBIOTIKA
11.1 SONSTIGES
12 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH GESUNDHEITLICHEM VORTEIL, 2022-2031, (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 GESAMTES WACHSTUM
12.3 ANTI-REFLUX-FORMEL (STAYDOWN)
12.4 KOMFORTFORMEL
12.5 HYPOALLERGENE FORMEL
12.6 Folgenahrung
12.7 SONSTIGES
13 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH KATEGORIE, 2022–2031, (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 BIO
13.3 KONVENTIONELL
14 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH FORM, 2022–2031, (MILLIONEN USD)
14.1 ÜBERSICHT
14.2 PULVER
14.3 FLÜSSIGKEIT
15 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH ALTER, 2022–2031, (MILLIONEN USD)
15.1 ÜBERSICHT
15.2 UNTER 6 MONATEN
15.3 6-12 MONATE
15.4 13-24 MONATE
15,5 1-2 Jahre
15.6 2 JAHRE UND BAOVE
16 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH MARKE, 2022–2031, (MILLIONEN USD)
16.1 ÜBERSICHT
16.2 MARKEN
16.3 EIGENMARKE
17 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH VERTRIEBSKANAL, 2022-2031, (MILLIONEN USD)
17.1 ÜBERSICHT
17.2 OFFLINE
17.2.1 Convenience Stores
17.2.2 SUPERMÄRKTE/HYPERMÄRKTE
17.2.3 APOTHEKEN
17.2.4 Tante-Emma-Läden
17.2.5 FACHGESCHÄFTE
17.2.6 LEBENSMITTELGESCHÄFTE
17.2.7 GROSSHÄNDLER
17.2.8 SONSTIGES
17.3 ONLINE
17.3.1 E-COMMERCE-WEBSITE
17.3.2 FIRMENEIGENE WEBSITE
18 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, NACH LÄNDERN, 2022–2031, (MILLIONEN USD)
GLOBALER MARKT FÜR BABYNAHRUNG AUF PFLANZLICHER BASIS (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
18.1 NORDAMERIKA
18.1.1 USA
18.1.2 KANADA
18.1.3 MEXIKO
18.2 EUROPA
18.2.1 DEUTSCHLAND
18.2.2 Vereinigtes Königreich
18.2.3 ITALIEN
18.2.4 FRANKREICH
18.2.5 SPANIEN
18.2.6 SCHWEIZ
18.2.7 NIEDERLANDE
18.2.8 BELGIEN
18.2.9 RUSSLAND
18.2.10 DÄNEMARK
18.2.11 SCHWEDEN
18.2.12 POLEN
18.2.13 TÜRKEI
18.2.14 RESTLICHES EUROPA
18.3 ASIEN-PAZIFIK
18.3.1 JAPAN
18.3.2 CHINA
18.3.3 SÜDKOREA
18.3.4 INDIEN
18.3.5 AUSTRALIEN
18.3.6 SINGAPUR
18.3.7 THAILAND
18.3.8 INDONESIEN
18.3.9 MALAYSIA
18.3.10 PHILIPPINEN
18.3.11 NEUSEELAND
18.3.12 VIETNAM
18.3.13 RESTLICHER ASIEN-PAZIFIK-RAUM
18.4 SÜDAMERIKA
18.4.1 BRASILIEN
18.4.2 ARGENTINIEN
18.4.3 RESTLICHES SÜDAMERIKA
18.5 NAHER OSTEN UND AFRIKA
18.5.1 SÜDAFRIKA
18.5.2 VAE
18.5.3 SAUDI-ARABIEN
18.5.4 OMAN
18.5.5 KATAR
18.5.6 KUWAIT
18.5.7 RESTLICHER NAHER OSTEN UND AFRIKA
19 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, UNTERNEHMENSLANDSCHAFT
19.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
19.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
19.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
19.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
19.5 UNTERNEHMENSAKTIENANALYSE: NAHER OSTEN UND AFRIKA
19.6 FUSIONEN UND ÜBERNAHMEN
19.7 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
19.8 ERWEITERUNGEN & PARTNERSCHAFTEN
19.9 ÄNDERUNGEN DER VORSCHRIFTEN
20 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, SWOT- UND DBMR-ANALYSE
21 GLOBALER MARKT FÜR PFLANZLICHE BABYNAHRUNGSPRODUKTE, FIRMENPROFIL
21.1 ES WAR EINMAL AUF EINEM BAUERNHOF
21.1.1 UNTERNEHMENSÜBERSICHT
21.1.2 Umsatzanalyse
21.1.3 GEOGRAFISCHE PRÄSENZ
21.1.4 PRODUKTPORTFOLIO
21.1.5 JÜNGSTE ENTWICKLUNGEN
21.2 THE HAIN CELESTIAL GROUP, INC.
21.2.1 UNTERNEHMENSÜBERSICHT
21.2.2 Umsatzanalyse
21.2.3 GEOGRAFISCHE PRÄSENZ
21.2.4 PRODUKTPORTFOLIO
21.2.5 JÜNGSTE ENTWICKLUNGEN
21.3 PT ORGANICS LTD.
21.3.1 UNTERNEHMENSÜBERSICHT
21.3.2 Umsatzanalyse
21.3.3 GEOGRAFISCHE PRÄSENZ
21.3.4 PRODUKTPORTFOLIO
21.3.5 JÜNGSTE ENTWICKLUNGEN
21.4 SPROUT FOODS, INC.
21.4.1 UNTERNEHMENSÜBERSICHT
21.4.2 Umsatzanalyse
21.4.3 GEOGRAFISCHE PRÄSENZ
21.4.4 PRODUKTPORTFOLIO
21.4.5 JÜNGSTE ENTWICKLUNGEN
21.5 AMARA BIO-LEBENSMITTEL
21.5.1 UNTERNEHMENSÜBERSICHT
21.5.2 Umsatzanalyse
21.5.3 GEOGRAFISCHE PRÄSENZ
21.5.4 PRODUKTPORTFOLIO
21.5.5 JÜNGSTE ENTWICKLUNGEN
21.6 SONSTIGE ERNÄHRUNG
21.6.1 UNTERNEHMENSÜBERSICHT
21.6.2 Umsatzanalyse
21.6.3 GEOGRAFISCHE PRÄSENZ
21.6.4 PRODUKTPORTFOLIO
21.6.5 JÜNGSTE ENTWICKLUNGEN
21.7 BUCHE-NUSS (HERO AG)
21.7.1 UNTERNEHMENSÜBERSICHT
21.7.2 Umsatzanalyse
21.7.3 GEOGRAFISCHE PRÄSENZ
21.7.4 PRODUKTPORTFOLIO
21.7.5 JÜNGSTE ENTWICKLUNGEN
21.8 SUN-MAID COMPANY
21.8.1 UNTERNEHMENSÜBERSICHT
21.8.2 Umsatzanalyse
21.8.3 GEOGRAFISCHE PRÄSENZ
21.8.4 PRODUKTPORTFOLIO
21.8.5 JÜNGSTE ENTWICKLUNGEN
21.9 NESTLÉ SA
21.9.1 UNTERNEHMENSÜBERSICHT
21.9.2 Umsatzanalyse
21.9.3 GEOGRAFISCHE PRÄSENZ
21.9.4 PRODUKTPORTFOLIO
21.9.5 JÜNGSTE ENTWICKLUNGEN
21.1 LITTLE SPOON, INC.
21.10.1 UNTERNEHMENSÜBERSICHT
21.10.2 Umsatzanalyse
21.10.3 GEOGRAFISCHE PRÄSENZ
21.10.4 PRODUKTPORTFOLIO
21.10.5 JÜNGSTE ENTWICKLUNGEN
21.11 MEAD JOHNSON & COMPANY, LLC (RECKITT BENCKISER GROUP PLC)
21.11.1 UNTERNEHMENSÜBERSICHT
21.11.2 Umsatzanalyse
21.11.3 GEOGRAFISCHE PRÄSENZ
21.11.4 PRODUKTPORTFOLIO
21.11.5 JÜNGSTE ENTWICKLUNGEN
21.12 ABBOTT
21.12.1 FIRMENÜBERSICHT
21.12.2 Umsatzanalyse
21.12.3 GEOGRAFISCHE PRÄSENZ
21.12.4 PRODUKTPORTFOLIO
21.12.5 NEUESTE ENTWICKLUNGEN
21.13 DANONE
21.13.1 UNTERNEHMENSÜBERSICHT
21.13.2 Umsatzanalyse
21.13.3 GEOGRAFISCHE PRÄSENZ
21.13.4 PRODUKTPORTFOLIO
21.13.5 JÜNGSTE ENTWICKLUNGEN
21.14 PREMIBIO
21.14.1 UNTERNEHMENSÜBERSICHT
21.14.2 Umsatzanalyse
21.14.3 GEOGRAFISCHE PRÄSENZ
21.14.4 PRODUKTPORTFOLIO
21.14.5 JÜNGSTE ENTWICKLUNGEN
21.15 Uhr VON OMA
21.15.1 UNTERNEHMENSÜBERSICHT
21.15.2 Umsatzanalyse
21.15.3 GEOGRAFISCHE PRÄSENZ
21.15.4 PRODUKTPORTFOLIO
21.15.5 NEUESTE ENTWICKLUNGEN
21.16 HOLLE BABY FOOD AG
21.16.1 UNTERNEHMENSÜBERSICHT
21.16.2 Umsatzanalyse
21.16.3 GEOGRAFISCHE PRÄSENZ
21.16.4 PRODUKTPORTFOLIO
21.16.5 NEUESTE ENTWICKLUNGEN
21.17 ELLA'S KITCHEN LIMITED
21.17.1 UNTERNEHMENSÜBERSICHT
21.17.2 Umsatzanalyse
21.17.3 GEOGRAFISCHE PRÄSENZ
21.17.4 PRODUKTPORTFOLIO
21.17.5 NEUESTE ENTWICKLUNGEN
21.18 ORGANIX
21.18.1 UNTERNEHMENSÜBERSICHT
21.18.2 Umsatzanalyse
21.18.3 GEOGRAFISCHE PRÄSENZ
21.18.4 PRODUKTPORTFOLIO
21.18.5 JÜNGSTE ENTWICKLUNGEN
21.19 ULULA BABYNAHRUNG
21.19.1 UNTERNEHMENSÜBERSICHT
21.19.2 Umsatzanalyse
21.19.3 GEOGRAFISCHE PRÄSENZ
21.19.4 PRODUKTPORTFOLIO
21.19.5 JÜNGSTE ENTWICKLUNGEN
21.2 BABEASE
21.20.1 UNTERNEHMENSÜBERSICHT
21.20.2 Umsatzanalyse
21.20.3 GEOGRAFISCHE PRÄSENZ
21.20.4 PRODUKTPORTFOLIO
21.20.5 JÜNGSTE ENTWICKLUNGEN
21.21 HIPP UK LTD
21.21.1 UNTERNEHMENSÜBERSICHT
21.21.2 Umsatzanalyse
21.21.3 GEOGRAFISCHE PRÄSENZ
21.21.4 PRODUKTPORTFOLIO
21.21.5 JÜNGSTE ENTWICKLUNGEN
21.22 Kleinbauch
21.22.1 UNTERNEHMENSÜBERSICHT
21.22.2 Umsatzanalyse
21.22.3 GEOGRAFISCHE PRÄSENZ
21.22.4 PRODUKTPORTFOLIO
21.22.5 JÜNGSTE ENTWICKLUNGEN
21.23 DANA DAIRY GROUP
21.23.1 UNTERNEHMENSÜBERSICHT
21.23.2 Umsatzanalyse
21.23.3 GEOGRAFISCHE PRÄSENZ
21.23.4 PRODUKTPORTFOLIO
21.23.5 NEUESTE ENTWICKLUNGEN
21.24 PICCOLO
21.24.1 UNTERNEHMENSÜBERSICHT
21.24.2 Umsatzanalyse
21.24.3 GEOGRAFISCHE PRÄSENZ
21.24.4 PRODUKTPORTFOLIO
21.24.5 JÜNGSTE ENTWICKLUNGEN
21.25 KENDAMIL
21.25.1 UNTERNEHMENSÜBERSICHT
21.25.2 Umsatzanalyse
21.25.3 GEOGRAFISCHE PRÄSENZ
21.25.4 PRODUKTPORTFOLIO
21.25.5 NEUESTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
22 VERWANDTE BERICHTE
23 FRAGEBOGEN
24 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











