



Globale Marktsegmentierung für Platform-as-a-Service (PaaS) nach Lösung (Business Application Platforms, Raw Computing Platforms, Social Application Platforms und Web Application Platforms), Bereitstellung (Public Cloud, Private Cloud und Hybrid Cloud), Typ (Anwendung, Anwendungsentwicklung und -management, Anwendungsinfrastruktur und Middleware (AIM), Integration, Business Intelligence Platform (BIP), Geschäftsprozessmanagement (BPM) und Datenmanagement/DBMS), Unternehmensgröße (Großunternehmen, Mittelständische Unternehmen und Kleinunternehmen), Endnutzer (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen und Biowissenschaften, Telekommunikation, Technologie, E-Commerce, Elektronik, Medien und Unterhaltung, Bildungsdienstleistungen, Professionelle Dienstleistungen, Öffentlicher Sektor, Einzelhandel und Vertrieb von Konsumgütern, Fertigung, Reise und Transport, Energie und Versorgung sowie Sonstige) – Branchentrends und Prognose bis 2032
Was ist die Plattform-as-a-Service Größe und Wachstum Rate
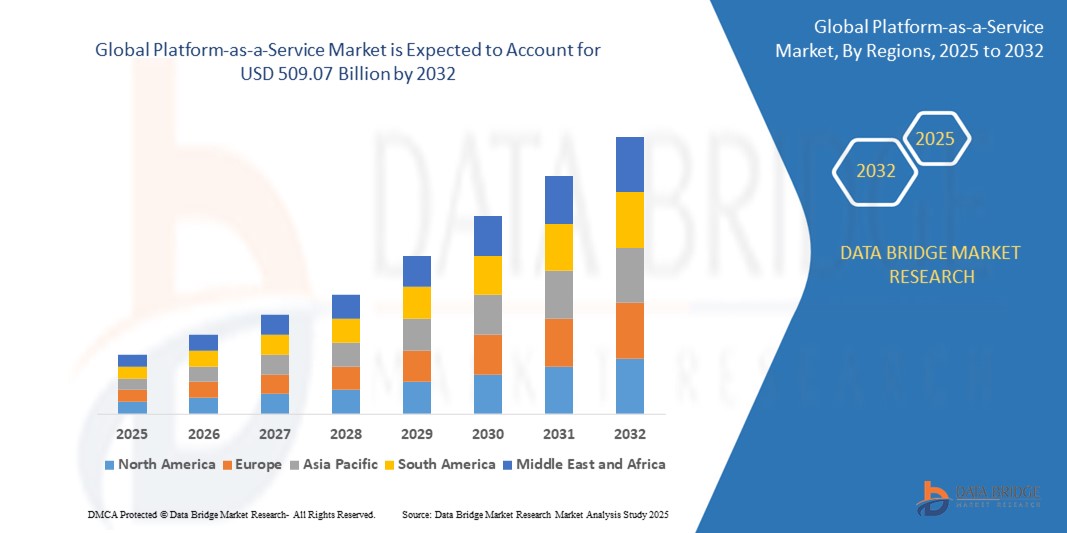
- Wie pro Data Bridge Market Research Analysis Globale Plattform-as-a-Service Marktgröße wurde beiUSD 93,40 Milliarden in 2024und wird voraussichtlich erreichenUSD 509.07 Milliarden von 2032, beiCAGR von 23,61%während des Prognosezeitraums
- Organisationen wenden sich zunehmend an PaaS, um die Kosten zu minimieren, die mit Gebäuden, Tests und der Bereitstellung von Anwendungen verbunden sind, da PaaS die Notwendigkeit einer kostenintensiven Infrastruktur und Wartung beseitigt.
- PaaS-Plattformen optimieren den Entwicklungs-Lebenszyklus, so dass Unternehmen Anwendungen schneller starten und auf Marktänderungen oder Kundenbedürfnisse mit größerer Agilität reagieren.
Marktgröße und Prognose
Globaler Marktwert (2024):USD 93,40 Milliarden
Voraussichtlicher Marktwert (2032):USD 509.07 Billion
Wettervorhersage CAGR (2024–2032):23.61%
Was sind die großen Takeaways von Platform-as-a-Service
- Der PaaS-Markt zeigt eine rasche Zunahme der Integration von künstlichen Intelligenz (KI) und Automatisierungstools. Moderne PaaS-Plattformen sind die Einbettung von KI-getriebenen Dienstleistungen wie der natürlichen Sprachverarbeitung, der maschinellen Erstellung von Lernmodellen und der automatisierten Workflow-Orchestrierung. Dieser Trend ermöglicht es Entwicklern und Unternehmen, intelligente Anwendungen effizienter zu erstellen, zu trainieren und zu implementieren, wodurch die Markt- und Betriebskomplexität reduziert wird.
- Organisationen setzen zunehmend Multi-Cloud- und Hybrid-Cloud-Strategien ein, um die Flexibilität zu verbessern, das Einsperren von Anbietern zu vermeiden und die Unternehmenskontinuität zu gewährleisten. PaaS-Anbieter reagieren auf Plattformen, die eine nahtlose Integration in öffentliche, private und On-Premises-Umgebungen unterstützen. Diese Interoperabilität ermöglicht es Unternehmen, Workloads zu optimieren, Ressourcen dynamisch zu verwalten und Datenresidency-Anforderungen einzuhalten.
- Die Nachfrage nach industrieorientierten PaaS-Angeboten, insbesondere in Bereichen wie Gesundheitsversorgung, Finanzen und Fertigung, ist bemerkenswert. Diese spezialisierten Plattformen bieten vorgefertigte Module, Compliance-Funktionen und Datenmodelle, die für branchenspezifische Bedürfnisse ausgelegt sind, die digitale Transformation und die regulatorische Einhaltung beschleunigen.
- Nordamerika dominiert den Plattform-as-a-Service-Markt mit dem größten Umsatzanteil von 39.51% im Jahr 2024, aufgrund der hohen Akzeptanz von Plattform-as-a-Service durch die Endbenutzer-Vertikale. Darüber hinaus werden verstärkte Forschungs- und Entwicklungsprofis zur Verbesserung der Technologie den Wachstumsumfang künftig erweitern.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Platform-as-a-Service-Markt sein, da sich die großen Akteure in dieser Region weiter ausdehnen.
- Das Segment Business Application Platforms System dominiert den Plattform-as-a-Service-Markt mit einem Marktanteil von 40,2% im Jahr 2024, angetrieben durch weltweite Verschiebung in Richtung Digitalisierung und die breite Einführung von Cloud-Technologien beschleunigen PaaS-Aufnahme, da Unternehmen skalierbare, flexible und zugängliche Entwicklungsumgebungen suchen.
Report Scope und Platform-as-a-Service Marktsegmentierung
|
Attribute |
Plattform-as-a-Service Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Platform-as-a-Service
„Wachsende Betonung auf Cybersicherheit und Identitätsmanagement„
- Ein entscheidender Trend im globalen Platform-as-a-Service (PaaS)-Markt ist die schnelle Integration von künstlichen Intelligenz (KI) und maschinellem Lernen (ML)-Fähigkeiten in PaaS-Angebote. Die Anbieter stellen KI-getriebene Analytik, Automatisierung und prädiktive Modellierungstools direkt in ihre Plattformen ein, so dass Entwickler und Unternehmen intelligente Anwendungen mit größerer Leichtigkeit und Effizienz aufbauen, bereitstellen und skalieren können. Diese Integration ist die Forderung nach AI-fähigen PaaS, insbesondere weil Organisationen versuchen, datengetriebene Erkenntnisse und Automatisierung zu nutzen, um die Geschäftsergebnisse zu verbessern.
- Organisationen übernehmen zunehmend Multi-Cloud- und Hybrid-Cloud-Ansätze, um das Einsperren von Anbietern zu vermeiden, Kosten zu optimieren und Unternehmenskontinuität zu gewährleisten. Moderne PaaS-Plattformen entwickeln sich, um die nahtlose Integration in öffentliche, private und On-Premises-Umgebungen zu unterstützen, Flexibilität und zentralisiertes Management für vielfältige Anwendungs-Workloads zu bieten. Dieser Trend fördert Innovation in Interoperabilitäts- und Orchestrationswerkzeugen im PaaS-Ökosystem.
- Es gibt einen bemerkenswerten Anstieg der branchengeführten PaaS-Angebote, die darauf abzielen, die einzigartigen regulatorischen, sicherheitstechnischen und operativen Bedürfnisse von Sektoren wie Gesundheitswesen, Finanzen und Produktion zu bewältigen. Diese spezialisierten Plattformen bieten vorgefertigte Compliance-Frameworks, Datenmodelle und Integrationsfunktionen, beschleunigen digitale Transformationsinitiativen in hochregulierten Branchen.
- Nordamerika führt derzeit den Markt, dank PaaS-Plattformen bieten vorgefertigte Tools, APIs und Middleware, reduziert manuelle Anstrengung und ermöglicht Teams, sich auf Innovation und Kerngeschäftsfunktionen zu konzentrieren und so die operative Effizienz zu steigern.
- Asien-Pazifik entwickelt sich als die am schnellsten wachsende Region, die von Unternehmen betrieben wird, nehmen Hybrid- und Multi-Cloud-Umgebungen für Flexibilität und Risikominderung an, PaaS-Lösungen, die diese Architekturen unterstützen, sind in hoher Nachfrage.
Plattform-as-a-Service Marktdynamik
Fahrer
„Anforderung für skalierbare, flexible und kosteneffiziente Anwendungen“
- Der globale Markt für Platform-as-a-Service (PaaS) erlebt ein erhebliches Wachstum, das durch die zunehmende Notwendigkeit skalierbarer und flexibler Anwendungsentwicklungs- und Bereitstellungslösungen in Branchen wie Finanzen, Gesundheitswesen, Einzelhandel und Produktion verursacht wird.
- So hat Microsoft Anfang 2025 seine Azure App Service-Fähigkeiten durch die Einführung neuer AI-integrierter Entwicklertools unter Azure PaaS gestärkt. Diese Funktionen zielten darauf ab, die Produktivität für Unternehmensentwickler zu steigern, indem sie skalierbare und intelligente Web-Anwendung Hosting-Umgebungen bieten.
- Unternehmen in allen Branchen investieren in die digitale Transformation, um wettbewerbsfähig zu bleiben, und PaaS ist ein Schlüsselanhänger durch die schnelle Anwendungsentwicklung und Integration mit modernen Technologien.
- Die zunehmende Nutzung von Internet of Things (IoT)-Geräten erfordert robuste Backend-Plattformen für die Datenverarbeitung und -verwaltung, die von PaaS-Angeboten effektiv erfüllt werden.
Zurückhaltung/Challenge
„Sicherheits-, Compliance- und Integrationskomplexe„
- Trotz seiner Vorteile steht der PaaS-Markt vor Herausforderungen im Zusammenhang mit Datensicherheit, regulatorischer Compliance und Integration mit Altsystemen.
- Organisationen müssen sicherstellen, dass sensible Daten, die auf Cloud-Plattformen von Drittanbietern gespeichert und verarbeitet werden, den Branchenvorschriften (wie DSGVO, HIPAA oder PCI DSS) entsprechen, die komplex und ressourcenintensiv sein können.
- Die Integration mit bestehenden On-Premises-Systemen und Applikationen kann technisch anspruchsvoll sein, oft bedarf es kundenspezifischer Steckverbinder, API-Management und Datenmigrationsstrategien, die die Komplexität und Kosten des Projekts erhöhen können.
- Darüber hinaus, da PaaS-Plattformen viel von der zugrunde liegenden Infrastruktur abstrahieren, können Organisationen Schwierigkeiten bei der Überwachung, Fehlerbehebung und Optimierung der Leistung, insbesondere in Hybrid- oder Multi-Cloud-Umgebungen.
Wie wird der Platform-as-a-Service segmentiert
Der Markt wird auf der Grundlage von Lösung, Bereitstellung, Art, Organisationsgröße, Endbenutzer segmentiert.
- Durch Lösung
Auf Basis der Lösung wird der Plattform-as-a-Service-Markt in Business Application Platforms, Raw Computing Platforms, Social Application Platforms und Web Application Platforms segmentiert. DieSegment Business Application Platformsdominiert den größten Marktanteil des Marktes von 40,2% im Jahr 2024, angetrieben von PaaS-Plattformen bieten vorgefertigte Tools, APIs und Middleware, reduzieren manuelle Anstrengung und ermöglichen Teams, sich auf Innovation und Kerngeschäftsfunktionen zu konzentrieren und so die operative Effizienz zu steigern.
DieSegment Business Application Platformswird erwartet, dass die schnellste Wachstumsrate von 11,7% von 2025 bis 2032, die von Unternehmen betreibt nehmen Hybrid-und Multi-Cloud-Umgebungen für Flexibilität und Risikominderung, PaaS-Lösungen, die diese Architekturen unterstützen sind in hoher Nachfrage.
- Durch Bereitstellung, Typ
Auf Basis von Deployment, Type, wird der Platform-as-a-Service-Markt in Public Cloud, Private Cloud und Hybrid Cloud segmentiert. DieSegment Public Cloudder größte Marktanteil des Marktes im Jahr 2024, der von Unternehmen in allen Branchen angetrieben wird, investiert in die digitale Transformation, um wettbewerbsfähig zu bleiben, und PaaS ist ein Schlüsselanhänger durch die Unterstützung einer schnellen Anwendungsentwicklung und Integration mit modernen Technologien.
DiePrivate CloudDas Segment wird von 2025 bis 2032 am schnellsten CAGR erleben, das durch nahtlose Integration von KI- und ML-Fähigkeiten in PaaS-Lösungen ermöglicht, Unternehmen intelligentere, datengesteuerte Anwendungen zu erstellen und komplexe Prozesse zu automatisieren, das Marktwachstum voranzutreiben.
- Typ
Der Plattform-as-a-Service-Markt wird auf Basis von Typ in Application, Application Development and Management, Application Infrastructure and Middleware (AIM), Integration, Business Intelligence Platform (BIP), Business Process Management (BPM) und Data Management/DBMS segmentiert. DieAnwendungDas Segment hatte 2024 den größten Marktanteil, der von der Nachfrage nach operativer Effizienz getrieben wurde.
DieAnwendungsinfrastruktur und Middleware (AIM)wird erwartet, dass die schnellsten CAGR von 2025 bis 2032, angetrieben durch Proliferation von Hybrid- und Multi-Cloud-Strategien.
- Durch Organisation Größe
Auf Basis der Organisationsgröße wird der Platform-as-a-Service-Markt in Large-Scale, Medium Scale und Small-Scale segmentiert. DieGroßkalkDas Segment hält den größten Marktanteil im Jahr 2024, getrieben von Unternehmen übernehmen Hybrid- und Multi-Cloud-Umgebungen für Flexibilität und Risikominderung, PaaS-Lösungen, die diese Architekturen unterstützen sind in hoher Nachfrage.
DieMittelwaagewird erwartet, dass die schnellsten CAGR von 2025 bis 2032, die von Unternehmen in allen Branchen in die digitale Transformation investieren, um wettbewerbsfähig zu bleiben, und PaaS ist ein Schlüsselanleger durch die Unterstützung einer schnellen Anwendungsentwicklung und Integration mit modernen Technologien.
- Durch Endbenutzer
- Auf Basis von Endbenutzern wird der Plattform-as-a-Service-Markt in BFSI, Healthcare and Life Sciences, Telecom, Technology, E-Commerce, Electronics, Media and Entertainment, Educational Services, Professional Services, Public Sector, Retail and Distribution of CPG, Manufacturing, Travel and Transport, Energy and Utility and Others segmentiert. DieBFSIDas Segment hatte 2024 den größten Marktanteil, der von der Proliferation von Hybrid- und Multi-Cloud-Strategien angetrieben wurde.
- DieTelecomwird erwartet, dass die schnellsten CAGR von 2025 bis 2032, getriebene expandierende Nutzung von Internet of Things (IoT) Geräten erfordert robuste Backend-Plattformen für die Datenverarbeitung und -verwaltung, eine Notwendigkeit effektiv von PaaS-Angeboten erfüllt.
Welche Region hält den größten Teil des Wie wird Platform-as-a-Service segmentiert
- Nordamerika dominiert den Plattform-as-a-Service-Markt mit dem größten Umsatzanteil von 43,01% im Jahr 2024, angetrieben durch die weit verbreitete Implementierung von DevOps-Methoden erhöht die PaaS-Adoption, da diese Plattformen die kontinuierliche Integration, Lieferung und Zusammenarbeit zwischen Entwicklungsteams erleichtern.
- PaaS-Anbieter sind maßgeschneiderte Lösungen für Branchen wie Healthcare, Banking und Retail, die sich auf einzigartige Compliance-, Integrations- und Skalierbarkeitsanforderungen und sektorspezifisches Wachstum beziehen.
- Der wachsende Bedarf an eingebetteten Video- und Kommunikationsfunktionen in Anwendungen (insbesondere Post-Paläde) ist die Nachfrage nach spezialisierten Video-PaaS-Lösungen.
US Plattform-as-a-Service Market Insight
Der US-Plattform-as-a-Service-Markt erfasste den größten Umsatzanteil von 53 % im Jahr 2024 in Nordamerika, der durch die Expansion von Video- und Kommunikations PaaS gefördert wurde.
Europa Plattform-as-a-Service Market Insight
Unternehmen in allen Branchen investieren in die digitale Transformation, um wettbewerbsfähig zu bleiben, und PaaS ist ein Schlüsselanhänger durch die schnelle Anwendungsentwicklung und Integration mit modernen Technologien in Europa.
U.K. Plattform-as-a-Service Market Insight
Der U.K. Platform-as-a-Service-Markt wird voraussichtlich während der Prognosezeit zu einem bemerkenswerten CAGR wachsen, angetrieben von PaaS-Plattformen den Entwicklungs-Lebenszyklus optimieren, so dass Unternehmen Anwendungen schneller starten und auf Marktänderungen oder Kundenbedürfnisse mit größerer Agilität reagieren können.
Deutschland Plattform-as-a-Service Marktaufsicht
Der Deutschland-Plattform-as-a-Service-Markt wird voraussichtlich in der Vorausschätzungsperiode mit einem beträchtlichen CAGR expandieren, der durch den weltweiten Wandel in Richtung Digitalisierung und die breite Einführung von Cloud-Technologien gefördert wird, die PaaS-Aufnahme beschleunigen, da Unternehmen skalierbare, flexible und zugängliche Entwicklungsumgebungen suchen.
Asien-Pazifik-Plattform-as-a-Service-Marktaufsicht
Der Asia-Pacific Platform-as-a-Service-Markt ist bereit, mit dem schnellsten CAGR von 17% während der Prognosezeit von 2025 bis 2032 zu wachsen, angetrieben von Organisationen werden zunehmend zu PaaS, um die Ausgaben im Zusammenhang mit Gebäuden, Tests und Bereitstellung von Anwendungen zu minimieren, da PaaS die Notwendigkeit einer teuren Infrastruktur und Wartung vor Ort beseitigt.
Japan Platform-as-a-Service Market Insight
Der Japan Platform-as-a-Service-Markt gewinnt durch Global Digitization und Cloud Adoption an Dynamik.
China Plattform-as-a-Service Markt Insight
Der China Platform-as-a-Service-Markt entfiel 2024 auf den größten Marktanteil des asiatisch-pazifischen Marktes, der von der Integration von Künstlicher Intelligenz (KI) und Machine Learning (ML) angetrieben wurde.
Plattform-as-a-Service Marktanteil
Der Platform-as-a-Service-Markt wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Oracle
- SAP
- IBM
- Microsoft
- Amazon Web Services, Inc.
- Alibaba Cloud
- Google LLC
- Salesforce.com, inc.
- Bloomberg Finance L.P.
- FactSet
- Atos SE
- Motor Yard
- VORSCHRIFTEN
- Red Hat, Inc.
- ActiveState Software Inc.
- Dell
- Software AG
- VMware, Inc.
- AT&T Geistiges Eigentum
- CloudBees, Inc.
Was sind die neuesten Entwicklungen im Platform-as-a-Service
- Im September 2023 stellte Oracle neue Anwendungsentwicklungsfunktionen für Oracle Cloud Infrastructure (OCI) vor, die Cloud-native und Java-Entwickler anvisieren. Diese Verbesserungen sollen die Entwicklung, den Einsatz und das Management von Anwendungen vereinfachen und beschleunigen und gleichzeitig Kosten senken. Darüber hinaus integriert Oracle generative AI-Dienste in OCI, um Entwicklern bei Aufgaben wie Codegenerierung und Summierung zu unterstützen.
- Im August 2024 enthüllte SAP in seiner SAP S/4HANA Cloud Private Edition 2023 FPS02-Veröffentlichung AI-gestützte Fähigkeiten. Bemerkenswert sind u.a. die KI-gestützte Auftragserfüllung, die Konversationsplanung im Transportmanagement, die automatisierte Erstellung von Frachtdokumenten und die Empfehlungen zur Wartung von Aufträgen.
- Im April 2025 arbeitete IBM mit Scuderia Ferrari zusammen, um das Fanengagement durch eine von IBMs watsonx AI-Plattform betriebene App zu verbessern. Die App verwandelt komplexe Renndaten in immersive Erfahrungen für Fans und zeigt IBMs Fähigkeiten in AI-getriebene Innovation.
- Im Februar 2024 kündigte Microsoft die allgemeine Verfügbarkeit von Amazon Q Developer, ein generativer AI-powered Assistent, der den Software-Entwicklungs-Lebenszyklus reimaginiert. Es bietet Fähigkeiten wie Konversationscodierung, Inline-Code-Generierung und Integration mit IDEs, um Entwicklungsprozesse zu optimieren.
- Im Januar 2023, Auf der 2024 Apsara Konferenz, Alibaba Cloud enthüllte seine neueste große Sprachmodell, Qwen2.5, mit verbesserter Codierung und Mathematik Fähigkeiten. Das Unternehmen führte auch Fortschritte in seiner großen Modellfamilie Tongyi ein, darunter ein neues Text-zu-Video-Modell und ein erweitertes Vision-Sprachmodell, mit dem Ziel, Entwickler zu stärken und das Wachstum in der Open-Source-Community zu stimulieren.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 Ziele der Studie
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN MARKT FÜR PLATTFORM-AS-A-SERVICE
1.4 WÄHRUNG UND PREISE
1.5 BESCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 Marktsegmentierung
2.1 WICHTIGSTE ERKENNTNISSE
2.2 Erreichen der globalen Plattform als Dienstleistungsmarkt
2.2.1 Lieferantenpositionierungsraster
2.2.2 Technologie-Lebenszykluskurve
2.2.3 MARKTÜBERSICHT
2.2.4 FIRMENPOSITIONIERUNGSRASTER
2.2.5 MARKTANTEILANALYSE DES UNTERNEHMENS
2.2.6 Multivariate Modellierung
2.2.7 Analyse von oben nach unten
2.2.8 MESSSTANDARDS
2.2.9 Analyse des Marktanteils der Anbieter
2.2.10 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER PLATTFORM-AS-A-SERVICE-MARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 FAHRER
3.2 FESSELN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4. ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 Branchenanalyse & Zukunftsszenario
5.2 POSEKTKARTIERUNG VON PENETRATION UND WACHSTUM
5.3 WICHTIGSTE PREISSTRATEGIEN DER WETTBEWERBER
5.4 Technologieanalyse
5.4.1 Schlüsseltechnologien
5.4.2 Ergänzende Technologien
5.4.3 ANLIEGENDE TECHNOLOGIEN
5.4.4 Wettbewerbsintelligenz (HERVORRAGENDE SPIELER)
5.4.4.1. Strategische Entwicklung
5.4.4.2. Vergleichsmatrix Technologie/Plattform
5.4.4.3. TECHNOLOGIEIMPLEMENTIERUNGSPROZESS
5.4.4.3.1. HERAUSFORDERUNGEN
5.4.4.3.2. EIGENE IMPLEMENTIERUNG/AUSGELASSENE (DRITTANBIETER-)IMPLEMENTIERUNG
5.4.4.4. Technologieausgaben des Unternehmens
5.4.4.5. VERGLEICHENDE UNTERNEHMENSANALYSE
5.4.4.5.1. KUNDENSTAMM
5.4.4.5.2. SERVICEPOSITIONIERUNG
5.4.4.5.3. Kundenfeedback/Bewertung
5.4.4.5.4. Anwendungsreichweite
5.4.4.5.5. Marktanteil
5.5 Finanzierungsdetails – Anlegerdaten, Investitionsgrund seitens des Anlegers
6. Globale Plattform als Dienstleistungsmarkt, nach Dienstleistungsart
6.1 ÜBERSICHT
6.2 CLOUD SERVICE ORCHESTERUNG
6.2.1 BERICHTERSTATTUNG UND ANALYSE
6.2.2 Schulung, Beratung und Integration
6.2.3 Automatisierung von Cloud-Diensten
6.2.4 Support und Wartung
6.3 Datentransformation
6.4 Schnittstellenverwaltung für die Anwendungsprogrammierung (API)
6.4.1 API-PORTAL
6.4.2 API-Gateway
6.4.3 API-ANALYSE
6.4.4 Verwaltung
6.4.5 SICHERHEIT
6.4.6 Monetarisierung
6.5 Datenintegration
6.5.1 MARKETING
6.5.2 VERKÄUFE
6.5.3 BETRIEB
6.5.4 FINANZEN
6.5.5 Std.
6.6 Echtzeitüberwachung und -integration
6.7 BUSINESS-TO-BUSINESS- UND CLOUD-INTEGRATION
6.8 Anwendungsintegration
6.9 Prozessintegration
6.1 ANDERE
7. Globaler Markt für Plattform-as-a-Service, nach Bereitstellungsmodell
7.1 ÜBERSICHT
7.2 VOR ORT
7.3 WOLKE
7.3.1 Öffentliche Cloud
7.3.2 Private Cloud
7.3.3 Hybridwolke
8. Globaler Markt für Platform-as-a-Service, nach Unternehmensgröße
8.1 ÜBERSICHT
8.2 KLEINE UND MITTLERE UNTERNEHMEN
8.3 Großunternehmen
9. Globaler Markt für Plattform-as-a-Service, basierend auf dem Abonnementmodell
9.1 ÜBERSICHT
9.2 BEZAHLT
9.3 KOSTENLOS
10. Globaler Markt für Plattform-as-a-Service, nach Endnutzer
10.1 ÜBERSICHT
10.2 BFSI
10.2.1 NACH BEREITSTELLUNGSMODELL
10.2.1.1. VOR ORT
10.2.1.2. WOLKE
10.2.1.2.1. Öffentliche Cloud
10.2.1.2.2. Private Cloud
10.2.1.2.3. HYBRIDWOLKE
10.3 Konsumgüter
10.3.1 NACH BEREITSTELLUNGSMODELL
10.3.1.1. VOR ORT
10.3.1.2. WOLKE
10.3.1.2.1. Öffentliche Cloud
10.3.1.2.2. Private Cloud
10.3.1.2.3. HYBRIDWOLKE
10.4 Regierung und öffentlicher Sektor
10.4.1 NACH BEREITSTELLUNGSMODELL
10.4.1.1. VOR ORT
10.4.1.2. WOLKE
10.4.1.2.1. Öffentliche Cloud
10.4.1.2.2. Private Cloud
10.4.1.2.3. HYBRIDWOLKE
10.5 GESUNDHEITSWESEN & LEBENSWISSENSCHAFTEN
10.5.1 NACH BEREITSTELLUNGSMODELL
10.5.1.1. VOR ORT
10.5.1.2. WOLKE
10.5.1.2.1. Öffentliche Cloud
10.5.1.2.2. Private Cloud
10.5.1.2.3. HYBRIDWOLKE
10.6 HERSTELLUNG
10.6.1 NACH BEREITSTELLUNGSMODELL
10.6.1.1. VOR ORT
10.6.1.2. WOLKE
10.6.1.2.1. Öffentliche Cloud
10.6.1.2.2. Private Cloud
10.6.1.2.3. HYBRIDWOLKE
10.7 E-Commerce & Einzelhandel
10.7.1 NACH BEREITSTELLUNGSMODELL
10.7.1.1. VOR ORT
10.7.1.2. WOLKE
10.7.1.2.1. Öffentliche Cloud
10.7.1.2.2. Private Cloud
10.7.1.2.3. HYBRIDWOLKE
10.8 Medien & Unterhaltung
10.8.1 NACH BEREITSTELLUNGSMODELL
10.8.1.1. VOR ORT
10.8.1.2. WOLKE
10.8.1.2.1. Öffentliche Cloud
10.8.1.2.2. Private Cloud
10.8.1.2.3. HYBRIDWOLKE
10.9 IT & TELEKOMMUNIKATION
10.9.1 NACH BEREITSTELLUNGSMODELL
10.9.1.1. VOR ORT
10.9.1.2. WOLKE
10.9.1.2.1. Öffentliche Cloud
10.9.1.2.2. Private Cloud
10.9.1.2.3. HYBRIDWOLKE
10.1 ANDERE
11. Globale Plattform als Dienstleistungsmarkt, nach geografischer Lage
GLOBALER PLATTFORM-AS-A-SERVICE-MARKT (ALLE OBEN GENANNTEN SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.1 Nordamerika
11.1.1 US
11.1.2 KANADA
11.1.3 MEXIKO
11.2 EUROPA
11.2.1 DEUTSCHLAND
11.2.2 FRANKREICH
11.2.3 Vereinigtes Königreich
11.2.4 ITALIEN
11.2.5 SPANIEN
11.2.6 RUSSLAND
11.2.7 Türkei
11.2.8 BELGIEN
11.2.9 NIEDERLANDE
11.2.10 NORWEGEN
11.2.11 FINNLAND
11.2.12 SCHWEIZ
11.2.13 DÄNEMARK
11.2.14 SCHWEDEN
11.2.15 POLEN
11.2.16 Übriges Europa
11.3 ASIEN-PAZIFIK
11.3.1 JAPAN
11.3.2 CHINA
11.3.3 SÜDKOREA
11.3.4 INDIEN
11.3.5 AUSTRALIEN
11.3.6 NEUSEELAND
11.3.7 SINGAPUR
11.3.8 THAILAND
11.3.9 MALAYSIA
11.3.10 INDONESIEN
11.3.11 PHILIPPINEN
11.3.12 TAIWAN
11.3.13 VIETNAM
11.3.14 ÜBRIGER ASIEN-PAZIFIK-RAUM
11.4 SÜDAMERIKA
11.4.1 BRASILIEN
11.4.2 ARGENTINIEN
11.4.3 RESTLICHES SÜDAMERIKA
11.5 Naher Osten und Afrika
11.5.1 SÜDAFRIKA
11.5.2 ÄGYPTEN
11.5.3 SAUDI-ARABIEN
11.5.4 VAE
11.5.5 OMAN
11.5.6 BAHRAIN
11.5.7 ISRAEL
11.5.8 KUWAIT
11.5.9 Katar
11.5.10 Übriger Naher Osten und Afrika
11.6 WICHTIGSTE ERGEBNISSE: NACH WICHTIGEN LÄNDERN
12 Globale Plattform als Dienstleistungsmarkt, Unternehmenslandschaft
12.1 UNTERNEHMENSAKTIENANALYSE: WELTWEIT
12.2 AKTIENANALYSE: NORDAMERIKA
12.3 AKTIENANALYSE: EUROPA
12.4 AKTIENANALYSE: ASIEN-PAZIFIK
12.5 Fusionen und Übernahmen
12.6 Entwicklung und Zulassung neuer Produkte
12.7 ERWEITERUNGEN
12.8 RECHTLICHE ÄNDERUNGEN
12.9 Partnerschaften und andere strategische Entwicklungen
13. Globaler Markt für Plattform-as-a-Service: SWOT- und DBMR-Analyse
14 Globaler Plattform-as-a-Service-Markt, Unternehmensprofil
14.1 GOOGLE
14.1.1 Unternehmensübersicht
14.1.2 Umsatzanalyse
14.1.3 GEOGRAFISCHE PRÄSENZ
14.1.4 PRODUKTPORTFOLIO
14.1.5 Jüngste Entwicklungen
14.2 MICROSOFT
14.2.1 Unternehmensübersicht
14.2.2 Umsatzanalyse
14.2.3 GEOGRAFISCHE PRÄSENZ
14.2.4 PRODUKTPORTFOLIO
14.2.5 Jüngste Entwicklungen
14.3 SAP
14.3.1 Unternehmensübersicht
14.3.2 Umsatzanalyse
14.3.3 GEOGRAFISCHE PRÄSENZ
14.3.4 PRODUKTPORTFOLIO
14.3.5 Jüngste Entwicklungen
14.4 IBM
14.4.1 Unternehmensübersicht
14.4.2 Umsatzanalyse
14.4.3 GEOGRAFISCHE PRÄSENZ
14.4.4 PRODUKTPORTFOLIO
14.4.5 Jüngste Entwicklungen
14.5 SALESFORCE, INC. (MULESOFT)
14.5.1 Unternehmensübersicht
14.5.2 Umsatzanalyse
14.5.3 GEOGRAFISCHE PRÄSENZ
14.5.4 PRODUKTPORTFOLIO
14.5.5 NEUESTE ENTWICKLUNGEN
14.6 CLOUD SOFTWARE GROUP, INC. (TIBCO)
14.6.1 Unternehmensübersicht
14.6.2 Umsatzanalyse
14.6.3 GEOGRAFISCHE PRÄSENZ
14.6.4 PRODUKTPORTFOLIO
14.6.5 Jüngste Entwicklungen
14.7 BOOMI
14.7.1 Unternehmensübersicht
14.7.2 Umsatzanalyse
14.7.3 GEOGRAFISCHE PRÄSENZ
14.7.4 PRODUKTPORTFOLIO
14.7.5 Aktuelle Entwicklungen
14.8 KFIN TECHNOLOGIES LIMITED
14.8.1 Unternehmensübersicht
14.8.2 Umsatzanalyse
14.8.3 GEOGRAFISCHE PRÄSENZ
14.8.4 PRODUKTPORTFOLIO
14.8.5 Aktuelle Entwicklungen
14.9 WORKATO
14.9.1 Unternehmensübersicht
14.9.2 Umsatzanalyse
14.9.3 GEOGRAFISCHE PRÄSENZ
14.9.4 PRODUKTPORTFOLIO
14.9.5 NEUESTE ENTWICKLUNGEN
14.1 SNAPLOGIC INC
14.10.1 Unternehmensübersicht
14.10.2 Umsatzanalyse
14.10.3 GEOGRAFISCHE PRÄSENZ
14.10.4 PRODUKTPORTFOLIO
14.10.5 Jüngste Entwicklungen
14.11 TALEND
14.11.1 Unternehmensübersicht
14.11.2 Umsatzanalyse
14.11.3 GEOGRAFISCHE PRÄSENZ
14.11.4 PRODUKTPORTFOLIO
14.11.5 Jüngste Entwicklungen
14.12 INFORMATICA INC.
14.12.1 Unternehmensübersicht
14.12.2 Umsatzanalyse
14.12.3 GEOGRAFISCHE PRÄSENZ
14.12.4 PRODUKTPORTFOLIO
14.12.5 Jüngste Entwicklungen
14.13 YOUREDI LTD.
14.13.1 Unternehmensübersicht
14.13.2 Umsatzanalyse
14.13.3 GEOGRAFISCHE PRÄSENZ
14.13.4 PRODUKTPORTFOLIO
14.13.5 Jüngste Entwicklungen
14.14 APPSECONNECT CORP
14.14.1 Unternehmensübersicht
14.14.2 Umsatzanalyse
14.14.3 GEOGRAFISCHE PRÄSENZ
14.14.4 PRODUKTPORTFOLIO
14.14.5 Jüngste Entwicklungen
14.15 ELASTIC.IO
14.15.1 Unternehmensübersicht
14.15.2 Umsatzanalyse
14.15.3 GEOGRAFISCHE PRÄSENZ
14.15.4 PRODUKTPORTFOLIO
14.15.5 NEUESTE ENTWICKLUNGEN
14.16 SOFTWARE AG
14.16.1 Unternehmensübersicht
14.16.2 Umsatzanalyse
14.16.3 GEOGRAFISCHE PRÄSENZ
14.16.4 PRODUKTPORTFOLIO
14.16.5 NEUESTE ENTWICKLUNGEN
14.17 JITTERBIT
14.17.1 Unternehmensübersicht
14.17.2 Umsatzanalyse
14.17.3 GEOGRAFISCHE PRÄSENZ
14.17.4 PRODUKTPORTFOLIO
14.17.5 NEUESTE ENTWICKLUNGEN
14.18 INTEGRATE.IO
14.18.1 Unternehmensübersicht
14.18.2 Umsatzanalyse
14.18.3 GEOGRAFISCHE PRÄSENZ
14.18.4 PRODUKTPORTFOLIO
14.18.5 NEUESTE ENTWICKLUNGEN
14.19 CELIGO, INC.
14.19.1 Unternehmensübersicht
14.19.2 Umsatzanalyse
14.19.3 GEOGRAFISCHE PRÄSENZ
14.19.4 PRODUKTPORTFOLIO
14.19.5 NEUESTE ENTWICKLUNGEN
14.2 Chakray
14.20.1 Unternehmensübersicht
14.20.2 Umsatzanalyse
14.20.3 GEOGRAFISCHE PRÄSENZ
14.20.4 PRODUKTPORTFOLIO
14.20.5 NEUESTE ENTWICKLUNGEN
14.21 MÆSN
14.21.1 Unternehmensübersicht
14.21.2 Umsatzanalyse
14.21.3 GEOGRAFISCHE PRÄSENZ
14.21.4 PRODUKTPORTFOLIO
14.21.5 NEUESTE ENTWICKLUNGEN
14.22 SYSTEMS TECHNOLOGY GROUP, INC.
14.22.1 Unternehmensübersicht
14.22.2 Umsatzanalyse
14.22.3 GEOGRAFISCHE PRÄSENZ
14.22.4 PRODUKTPORTFOLIO
14.22.5 NEUESTE ENTWICKLUNGEN
14.23 EPICOR SOFTWARE CORPORATION
14.23.1 Unternehmensübersicht
14.23.2 Umsatzanalyse
14.23.3 GEOGRAFISCHE PRÄSENZ
14.23.4 PRODUKTPORTFOLIO
14.23.5 NEUESTE ENTWICKLUNGEN
14.24 FLOWGEAR
14.24.1 Unternehmensübersicht
14.24.2 Umsatzanalyse
14.24.3 GEOGRAFISCHE PRÄSENZ
14.24.4 PRODUKTPORTFOLIO
14.24.5 NEUESTE ENTWICKLUNGEN
14.25 ZAPIER INC.
14.25.1 Unternehmensübersicht
14.25.2 Umsatzanalyse
14.25.3 GEOGRAFISCHE PRÄSENZ
14.25.4 PRODUKTPORTFOLIO
14.25.5 NEUESTE ENTWICKLUNGEN
14.26 BMC SOFTWARE, INC.
14.26.1 Unternehmensübersicht
14.26.2 Umsatzanalyse
14.26.3 GEOGRAFISCHE PRÄSENZ
14.26.4 PRODUKTPORTFOLIO
14.26.5 NEUESTE ENTWICKLUNGEN
Hinweis: Die aufgeführten Unternehmen sind nicht vollständig und entsprechen den Anforderungen unserer vorherigen Kunden. Wir analysieren über 100 Unternehmen in unserer Studie; daher kann die Liste auf Anfrage geändert oder ersetzt werden.
15. SCHLUSSFOLGERUNG
16. FRAGEBOGEN
17 VERWANDTE BERICHTE
18 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











