


Global Public Transport Market Segmentation, Nach Typ (Bus, Tram, Untergrund (Metro), Regional Taxi, Leichte Schiene, Zug, und High-Speed-Linie Süd), Antrieb (Diesel, Benzin, Strom, und andere), Mode (Road, Rail, und andere), Anwendung (Stadt und Land), Endverwendung (Intracity, Intercity, und andere)- Industrietrends und Prognose bis 2033
Was ist die Größe und das Wachstum des öffentlichen Verkehrsmarktes
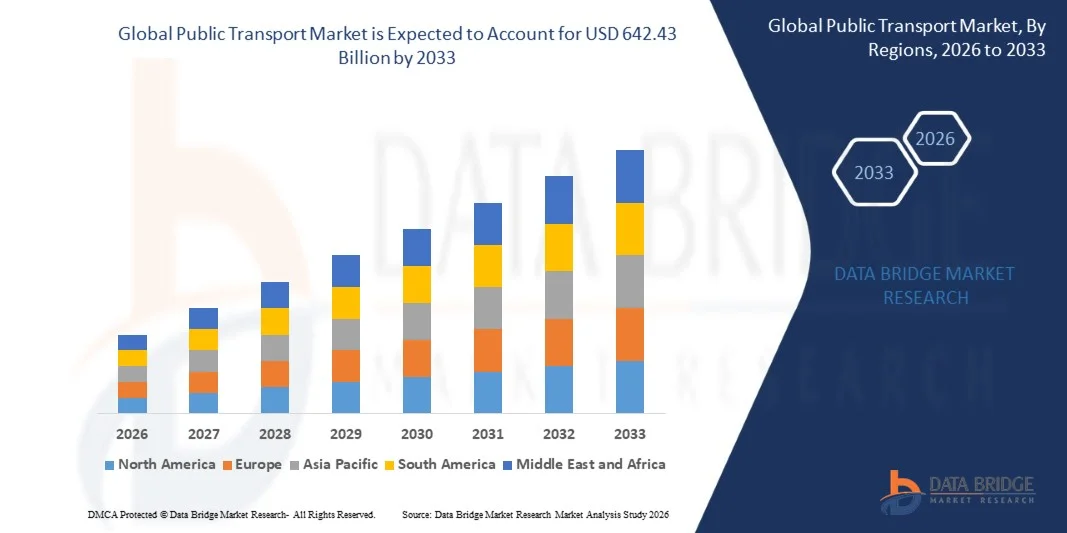
- Wie bei der Data Bridge Market Research Analyse wurde der öffentliche Verkehrsmarkt auf281,80 Mrd. USD im Jahr 2025und wird zu erreichen642.43 Milliarden USD bis 2033, in einemCAGR von 10,85% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch zunehmende Urbanisierung, steigende Nachfrage nach effizienten und nachhaltigen Verkehrslösungen, wachsende Investitionen in die öffentliche Verkehrsinfrastruktur und die Einführung intelligenter Verkehrstechnologien in Städten weltweit bedingt ist.
- Die zunehmende Notwendigkeit, die Verkehrsbelastung zu reduzieren, die CO2-Emissionen zu minimieren und die städtische Mobilität zu verbessern, kombiniert mit staatlichen Initiativen, die Elektrobusse, Metrosysteme und intelligente Verkehrslösungen unterstützen, sind zwingende Städte und Verkehrsbehörden, um öffentliche Verkehrsnetze zu modernisieren. Digitale Ticketing-Systeme, vernetzte Mobilitätsplattformen und nachhaltige Transitlösungen verwandeln den traditionellen öffentlichen Verkehr in effiziente, zugängliche und umweltfreundliche Mobilitätssysteme.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 281.80 Milliarden
- Voraussichtlicher Marktwert (2033): USD 642.43 Billion
- Prognose CAGR (2026–2033): 10.85%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des öffentlichen Verkehrsmarktes
- Nordamerika dominierte den öffentlichen Verkehrsmarkt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch etablierte Verkehrsinfrastruktur und weitere Investitionen in die Modernisierung des Eisenbahn- und Busnetzes
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 6,1% von 2026 bis 2033 sein, die durch schnelle Urbanisierung, Erweiterung von Metro-Netzwerken und Erhöhung der öffentlichen Verkehrsinvestitionen betrieben wird.
- Das Bussegment führte den Markt mit einem Anteil von 38,2% im Jahr 2025, angetrieben durch seine umfangreiche Streckenabdeckung, Betriebsflexibilität und relativ niedrigere Infrastrukturanforderungen im Vergleich zum Festschienenverkehr.
- Die High-Speed-Linie ist der am schnellsten wachsende Typ, der eine CAGR von 6,5% registriert, was den Anstieg der Investitionen in die Infrastruktur für den grenzüberschreitenden Güterverkehr mit hoher Kapazität widerspiegelt.
- Das Dieselsegment dominierte die Antriebskategorie mit einem Umsatzanteil von 44,3 % im Jahr 2025, geführt von der umfangreichen installierten Basis von Dieselkraftfahrzeugen.
- Im Jahr 2025 entfielen auf die Straße 54% des Marktanteils, bevorzugt durch die weit verbreitete Verfügbarkeit von busbasierten Transport- und flexiblen Straßennetzen.
- Das ländliche Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 6,0%, angetrieben durch zunehmende Anstrengungen zur Verbesserung der Verkehrszugänglichkeit außerhalb der großen Stadtzentren.
Bericht Umfang und Marktsegmentierung des öffentlichen Verkehrs
|
Attribute |
Öffentliche Verkehrsmittel Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im öffentlichen Verkehrsmarkt
- Die öffentlichen Verkehrsunternehmen bewegen sich zunehmend in Richtung Elektro- und Null-Emissionsbusse, um die Betriebsemissionen zu reduzieren, die städtische Luftqualität zu verbessern und alternde Transitflotten zu modernisieren und langfristige nachhaltige Mobilitätsziele zu unterstützen.
- Zum Beispiel hat Bengaluru im Juli 2025 seine U-Bahn- und Busdienste mit dem Open Network for Digital Commerce (ONDC) integriert, so dass Pendler Tickets über mehrere mobile Anwendungen erwerben können.
- Digitales Ticketing, integrierte Tarifsysteme und Echtzeit-Passagierinformationen ermöglichen es den Betreibern, die Bequemlichkeit zu verbessern, das Boarding zu optimieren und die betriebliche Effizienz in zunehmend multimodalen öffentlichen Verkehrsnetzen zu stärken.
- Die öffentlichen Verkehrsbehörden verbinden zunehmend die Elektromobilität mit der Digitalisierung und datengesteuerten Planung, um die Fahrzeugentsorgung, die Ladeinfrastruktur, die Planung und die Fahrgastdienste in städtischen Verkehrsnetzen zu optimieren.
- Zum Beispiel, im März 2025, Mint berichtete, dass Indien weiterhin den Schub, elektrische Busse im öffentlichen Verkehr zu erweitern, obwohl Elektro-Bus-Verkäufe konfrontiert Herausforderungen während der FY2025.
- Da Städte und Verkehrsbehörden weiterhin sauberere Flotten, digitale Fahrgastdienste und operative Optimierung priorisieren, wird erwartet, dass elektrifizierte und vernetzte öffentliche Verkehrssysteme die nachhaltige Mobilität als Kernbestandteil des Stadtverkehrs beschleunigen und verstärken
Was sind die Haupttreiber des öffentlichen Verkehrsmarktes
- Die rasante Urbanisierung, steigende Staus und steigende Mobilitätsanforderungen für Passagiere erhöhen die Nachfrage nach zuverlässigen öffentlichen Verkehrssystemen, die eine effiziente Vernetzung in dicht besiedelten Städten ermöglichen und Metropolregionen ausbauen können.
- Zum Beispiel berichtete Reuters im September 2024, dass Indien das PM-E-DRIVE-System genehmigte und 43,91 Milliarden INR zur Unterstützung öffentlicher Verkehrsträger bei der Beschaffung von 14,028 Elektrobussen zur Verfügung stellte und den Übergang zur saubereren öffentlichen Mobilität unterstützte.
- Regierungen, Verkehrsbehörden und Infrastrukturentwickler integrieren die Ausweitung des öffentlichen Verkehrs in Stadtentwicklungsstrategien, um die Vernetzung zu verbessern, Staus zu verringern, die Zugänglichkeit zu stärken und nachhaltiges Wirtschaftswachstum in den sich schnell entwickelnden Metropolregionen zu unterstützen.
- Zum Beispiel berichtete Reuters im April 2024, dass Städte in ganz Lateinamerika die E-Bus-Bereitstellung beschleunigen würden, wobei geplante E-Bus-Flotten in 32 Großstädten von rund 4.000 auf 25.000 bis 2030 steigen würden, unterstützt durch Finanzierungsmechanismen und staatliche Initiativen.
- Mit der zunehmenden Priorität der Massentransitinfrastruktur gegenüber Stau-, Stadterweiterungs- und Nachhaltigkeitszielen bleiben die öffentlichen Verkehrsmittel für die Verbesserung der Mobilität, die Unterstützung der Wirtschaftstätigkeit und die Stärkung der vernetzten städtischen Verkehrsnetze unerlässlich.
Welche Faktoren fordern das Wachstum des öffentlichen Verkehrsmarktes auf
- Öffentliche Verkehrssysteme erfordern erhebliche Investitionen und kontinuierliche Betriebsausgaben aufgrund von Infrastrukturbau, Flottenbeschaffung, Wartungsanforderungen, Energiekosten und der Notwendigkeit von Technologie-Upgrades in Transportnetzen.
- Zum Beispiel berichtete Reuters im März 2026, dass die New Yorker Metropolitan Transportation Authority über fast 60 Millionen US-Dollar für das Projekt Second Avenue Subway angeklagt habe, was darauf hindeutete, dass die Finanzierungsunterbrechungen die Entwicklung der großen Transitinfrastruktur beeinflussen können.
- Diese Finanzanforderungen können die Dienstleistungsausweitung der Transitagenturen mit begrenzten Gebühreneinnahmen, eingeschränkten öffentlichen Budgets und steigenden Betriebskosten, insbesondere in Regionen, die von staatlichen Subventionen abhängig sind, einschränken.
- Die Kombination von hohen Infrastrukturausgaben und anhaltendem Betriebskostendruck stellt weiterhin die Ausweitung des öffentlichen Verkehrs in Frage, insbesondere bei Einrichtungen, die Flottenmodernisierung, Infrastrukturerneuerung und Serviceverbesserungen erfordern.
- So berichtete Reuters im Juni 2025, dass Südafrika ein Darlehen in Höhe von 1,5 Milliarden US-Dollar zur Bekämpfung der Verkehrs- und Energieinfrastruktur abgesichert habe, während die Schienennetze und die finanziellen Probleme des staatlichen Verkehrsunternehmens Transnet die wirtschaftliche Tätigkeit eingeschränkt hätten.
- Diese finanziellen Zwänge können die Netzwerkentwicklung verlangsamen und den weit verbreiteten Einsatz fortschrittlicher und nachhaltiger Transitlösungen trotz steigender Mobilitätsanforderungen begrenzen.
Wie wird der öffentliche Verkehrsmarkt segmentiert
Der öffentliche Verkehrsmarkt wird auf der Grundlage von Art, Antrieb, Modus, Anwendung und Endverwendung segmentiert.
- Typ
Auf der Grundlage des Typs wird der öffentliche Verkehrsmarkt in Bus, Straßenbahn, U-Bahn (Metro), Regionaltaxi, Leichteisenbahn, Zug und Hochgeschwindigkeitslinie segmentiert. Das Bussegment dominierte den Markt mit 38,2% Anteil im Jahr 2025, aufgrund seiner umfangreichen Streckenabdeckung, Betriebsflexibilität und relativ niedrigeren Infrastrukturanforderungen im Vergleich zum Festschienenverkehr. Busse können sowohl dicht besiedelte Stadtgebiete als auch Vorort- oder Regionalgemeinden bedienen, ohne dass eine eigene Eisenbahninfrastruktur erforderlich ist. Sie werden auch für Feeder-Dienste verwendet, die Passagiere mit U-Bahn-Stationen und Bahnhöfen verbinden. Die zunehmende Investition in Busschnellverkehrssysteme unterstützt das Segment weiter. Die zunehmende Einführung von Elektro- und Niederemissionsbussen ermöglicht es den Betreibern, die Flotten zu modernisieren und gleichzeitig flexible Routen zu erhalten.
Das High-Speed-Line-Segment soll das schnellste Wachstum bei einem CAGR von 6,5% von 2026 bis 2033 registrieren, unterstützt durch die Erhöhung der Investitionen in die kapazitätsintensive Verkehrsinfrastruktur. Hochgeschwindigkeitsbahn bietet schnelle Verbindungen zwischen Großstädten und kann die Fahrzeiten im Vergleich zu konventionellen Bahn- und Straßentransporten reduzieren. Die Regierungen investieren in dedizierte Hochgeschwindigkeitskorridore, um die regionale Vernetzung zu verbessern und den Stau auf großen Straßennetzen zu reduzieren. Besonders hervorzuheben ist die Ausweitung der Hochgeschwindigkeitsbahnnetze in Asien und Europa. Die Integration mit konventionellen Bahn-, U-Bahn- und multimodalen Verkehrsknoten verbessert die Zugänglichkeit der Passagiere.
- Von der Vertreibung
Auf der Grundlage des Vortriebs wird der öffentliche Verkehrsmarkt in Diesel, Benzin, Elektro und andere segmentiert. Das Dieselsegment dominierte den Markt mit 44,3% Anteil im Jahr 2025, vor allem aufgrund der umfangreichen installierten Basis von Dieselkraftfahrzeugen. Dieselfahrzeuge profitieren weiterhin von einer etablierten Kraftstoffinfrastruktur und einer breiten Verfügbarkeit von Wartungsfunktionen. Sie sind besonders wichtig für regionale und ländliche Strecken, in denen die Ladeinfrastruktur begrenzt bleiben kann. Auch bestehende Transitflotten werden im Allgemeinen nach normalen Fahrzeuglebenszyklen allmählich ersetzt. Dieselantrieb bietet weiterhin lange Betriebsbereiche und schnelle Betankung für anspruchsvolle Strecken. Diese Eigenschaften halten trotz des zunehmenden Drucks auf den Übergang zu emissionsmindernden Technologien seine beträchtliche Präsenz aufrecht.
Das elektrische Segment soll das schnellste Wachstum bei einem CAGR von 8,7% von 2026 bis 2033 registrieren, das durch eine zunehmende staatliche Unterstützung für die Elektrifizierung des öffentlichen Verkehrs und wachsende Umweltbelange angetrieben wird. Elektrobusse, Züge, Straßenbahnen und U-Bahn-Systeme werden zunehmend eingesetzt, da Städte die verkehrsbedingten Emissionen reduzieren wollen. Verbesserungen in der Batterietechnologie verbessern die Reichweite des Fahrzeugs und die Betriebsleistung. Die Ausweitung der Ladeinfrastruktur verbessert auch die Durchführbarkeit der Elektro-Flotte-Bereitstellung. Transitbehörden setzen zunehmend Elektrofahrzeuge in Flottenersatzprogramme ein. Die Senkung der Batteriekosten und strengere Emissionsvorschriften verstärken den wirtschaftlichen und ökologischen Fall für die Elektrifizierung weiter.
- Nach Modus
Auf der Grundlage des Modus wird der öffentliche Verkehrsmarkt in Straße, Schiene und andere segmentiert. Das Straßensegment dominierte den Markt mit 54% Anteil im Jahr 2025, unterstützt durch die breite Verfügbarkeit von Bus-basierten Transport und flexiblen Straßennetzen. Öffentliche Verkehrsmittel auf Straßenbasis erreichen Standorte, die nicht von einer festen Eisenbahninfrastruktur bedient werden. Busse können auch Routen und Fahrpläne entsprechend der sich ändernden Fahrgastanforderung ändern. Das Segment profitiert von relativ geringeren Infrastrukturanforderungen im Vergleich zu Schienensystemen. Der Straßenverkehr ist in Schwellenländern besonders wichtig, in denen weitreichende Schienennetze noch nicht verfügbar sind. Die fortwährende Urbanisierung und Investitionen in Busnetze unterstützen die anhaltende Bedeutung des öffentlichen Verkehrs auf Straßenbasis.
Das Eisenbahnsegment soll das schnellste Wachstum bei einem CAGR von 6,4% von 2026 bis 2033 registrieren, das durch die zunehmende Investition in die U-Bahn-, Pendler-, Schienen- und Intercity-Bahn-Infrastruktur angetrieben wird. Schienensysteme bieten hohe Passagierkapazität und effizienten Transport entlang stark befahrener Korridore. Die zunehmende städtische Stauung ermutigt die Regierungen, als Alternative zu privaten Fahrzeugen Massentransit-Schienennetze zu entwickeln. Die Erweiterung der U-Bahn- und Lichtschienensysteme ist besonders wichtig in schnell urbanisierenden Städten. Auch die Bahnelektrifizierung und die modernen Signalisierungstechnologien verbessern die betriebliche Effizienz. Die zunehmende Investition in Hochgeschwindigkeits- und Regionalbahnnetze verstärkt die Nachfrage nach eisenbahnbasierten öffentlichen Verkehrsmitteln.
- Anwendung
Auf der Grundlage der Anwendung wird der öffentliche Verkehrsmarkt in Stadt und Land segmentiert. Das Stadtsegment dominierte den Markt mit 72 % Anteil im Jahr 2025, unterstützt durch hohe Bevölkerungsdichte und erhebliche tägliche Kommutierungsanforderungen in Metropolregionen. Stadtbewohner verlassen sich häufig auf Busse, U-Bahn-Systeme, Straßenbahnen und Lichtschiene für Arbeit, Bildung, Shopping und andere Aktivitäten. Verkehrsüberlastung und begrenzte Parkverfügbarkeit fördern eine größere Nutzung der öffentlichen Verkehrsmittel in Städten. Die Gemeinden erweitern die Transitnetze, um die wachsenden städtischen Bevölkerungen zu beherbergen. Investitionen in integrierte Mobilitätssysteme verbessern auch die Verbindungen zwischen verschiedenen Formen des städtischen Verkehrs. Die zunehmende Urbanisierung und die Notwendigkeit einer effizienten Massenmobilität stärken weiterhin die Dominanz des Stadtsegments.
Das ländliche Segment soll das schnellste Wachstum bei einem CAGR von 6,0 % von 2026 bis 2033 registrieren, unterstützt durch verstärkte Anstrengungen zur Verbesserung der Verkehrszugänglichkeit außerhalb der großen Stadtzentren. Die öffentlichen Verkehrsmittel im ländlichen Raum bieten wichtige Verbindungen zu Beschäftigung, Bildung, Gesundheitsversorgung und kommerziellen Einrichtungen. Die Regierungen konzentrieren sich zunehmend auf die Verringerung der Mobilitätslücken zwischen ländlichen Gemeinden und größeren Städten. Verbesserungen in der Straßeninfrastruktur unterstützen den Ausbau von Bus- und Regionalverkehr. Nachfrage-Responsive-Transport und kleinere Fahrzeuge helfen auch Betreibern, niedrigere Dichte Bereiche effizienter zu bedienen. Eine stärkere Integration zwischen den ländlichen Diensten und den regionalen oder intercity-Transportnetzen wird erwartet, um das anhaltende Segmentwachstum zu unterstützen.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der öffentliche Verkehrsmarkt in Intracity, Intercity und andere segmentiert. Das Intracity-Segment dominierte den Markt mit 67% Anteil im Jahr 2025, angetrieben durch hohe tägliche Passagiervolumen im Zusammenhang mit Beschäftigung, Bildung, Shopping und anderen routinemäßigen städtischen Aktivitäten. Zu den Intracity-Diensten gehören Busse, U-Bahn-Systeme, Straßenbahnen und leichte Schiene, die innerhalb der Metropolregionen operieren. Das rasante Bevölkerungswachstum nimmt die Nachfrage nach häufigen und zuverlässigen Transportleistungen zu. Verkehrsüberlastung ist auch ermutigende Pendler, sich auf gemeinsame Mobilitätslösungen zu verlagern. Die Transitbehörden erweitern die Strecken und verbessern die Servicefrequenz, um den steigenden Passagierbedarf zu decken. Die Integration mehrerer Stadtverkehrsmodi unterstützt die weitere Bedeutung des Segments.
Das Intercity-Segment soll das schnellste Wachstum bei einem CAGR von 6,8% von 2026 bis 2033 registrieren, unterstützt durch die Erhöhung der Passagierbewegung zwischen den großen Stadtzentren und die Verbesserung der regionalen Verkehrsinfrastruktur. Hochgeschwindigkeitsbahn und modernisierte konventionelle Schienennetze verbessern die Geschwindigkeit und Zuverlässigkeit des Intercity-Fahrens. Die Ausweitung der Intercity-Busdienste bietet auch günstige Alternativen für mittel- und Fernreisen. Regierungen investieren in Verkehrskorridore, die wirtschaftliche Verbindungen zwischen Städten stärken. Die Integration zwischen Intercity-Diensten und städtischen Transitnetzen verbessert die Gesamtreise der Passagiere. Die steigende Nachfrage nach bequemen, erschwinglichen und zeiteffizienten Reisen zwischen Städten wird voraussichtlich die Expansion des Segments unterstützen.
Welche Region hält den größten Teil des öffentlichen Verkehrsmarktes
- Nordamerika dominierte den öffentlichen Verkehrsmarkt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch etablierte Verkehrsinfrastruktur und weitere Investitionen in die Modernisierung des Eisenbahn- und Busnetzes
- Die Region profitiert auch von steigenden Investitionen in die öffentliche Verkehrsmodernisierung, der Ausbau von Elektro- und emissionsarmen Busflotten, intelligenten Verkehrstechnologien und Regierungsinitiativen zur Verbesserung der städtischen Mobilität. Die Vereinigten Staaten und Kanada bleiben wichtige Beiträge, während die laufenden Infrastruktur-Upgrades und die wachsende Nachfrage nach nachhaltigem Verkehr weiterhin die Position Nordamerikas im globalen Markt stärken.
US Öffentlicher Verkehrsmarkt Einblick
Der US-Markt für den öffentlichen Verkehr ist ein starkes Wachstum durch steigende Investitionen in die Verkehrsinfrastruktur, die Flottenmodernisierung und nachhaltige Mobilitätslösungen in der Stadt. Die umfangreichen Bus-, Bahn- und U-Bahn-Netze des Landes sowie die zunehmende Übernahme von Elektrobussen,Smart Ticketing, und vernetzte Transportsysteme, ist die Nachfrage in den großen Städten. Darüber hinaus wird die zunehmende Betonung auf die Verringerung der Verkehrsbelastung, die Verbesserung der Zugänglichkeit und die Verbesserung der alternden Verkehrsinfrastruktur die Entwicklung des öffentlichen Verkehrs in städtischen und regionalen Gebieten beschleunigen.
Asien-Pazifik Öffentlicher Verkehr Markt Einblick
Der asiatisch-pazifische öffentliche Verkehrsmarkt wird ein rasches Wachstum erwarten, das durch die zunehmende Urbanisierung, den Ausbau der Großstädte und steigende Investitionen in die öffentliche Verkehrsinfrastruktur in Ländern wie China, Indien und Japan getrieben wird. Die wachsende Nachfrage nach einer effizienten Mobilität, der Ausbau von U-Bahn- und Schienennetzen und die zunehmende Übernahme von Elektrobussen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen staatlich geführte Smart-City-Initiativen, die Infrastrukturentwicklung und der zunehmende Fokus auf nachhaltigem Verkehr den Einsatz fortschrittlicher öffentlicher Verkehrssysteme in der gesamten Region.
Japan Öffentlicher Verkehrsmarkt Einblick
Der japanische Markt für den öffentlichen Nahverkehr zeigt durch steigende Investitionen in die Schienenmodernisierung, fortschrittliche Mobilitätstechnologien und eine nachhaltige Verkehrsinfrastruktur ein konsequentes Wachstum. Bahnbetreiber und städtische Transitbehörden übernehmen zunehmend digitale Fahrkarten, automatisierte Systeme, energieeffiziente Fahrzeuge und vernetzte Transportlösungen zur Verbesserung der Fahrgastdienste. Darüber hinaus tragen die zunehmende Integration intelligenter Mobilitätstechnologien und der Fokus des Landes auf zuverlässige, effiziente und umweltverträgliche Transportlösungen weiter zum Marktwachstum bei.
China Öffentlicher Verkehrsmarkt Einblick
Der Markt für den öffentlichen Nahverkehr in China wächst rasant, getrieben von zunehmender Urbanisierung, wachsender urbaner Verkehrsnetze und steigender Regierungsfokus auf nachhaltige Mobilität. Die zunehmende Übernahme von Hochgeschwindigkeitsbahn-, U-Bahn-, Elektro-Bus- und Smart-Transport-Plattformen erhöht den Marktbedarf deutlich. Darüber hinaus stärken steigende Investitionen in städtische Schieneninfrastruktur, intelligente Verkehrssysteme und emissionsarme Mobilitätslösungen die Anbindung des öffentlichen Verkehrs und die Positionierung Chinas als einer der wichtigsten Märkte für den öffentlichen Verkehr weltweit.
U.K. Öffentlicher Verkehrsmarkt Einblick
Der US-amerikanische öffentliche Verkehrsmarkt erlebt stetiges Wachstum, unterstützt durch steigende Investitionen in die Schieneninfrastruktur, die Modernisierung des Busnetzes und den nachhaltigen Stadtverkehr. Der zunehmende Einsatz von Elektrobussen, digitalen Ticketsystemen und integrierten Mobilitätslösungen trägt zur Marktentwicklung bei. Darüber hinaus unterstützen die zunehmende Nachfrage nach zuverlässigen öffentlichen Verkehrsmitteln, Infrastruktur-Upgrades und Regierungsinitiativen, die sich auf die Reduzierung von Emissionen und die Verbesserung der Konnektivität konzentrieren, die Weiterentwicklung öffentlicher Verkehrsdienste in den USA.
Deutschland Öffentliche Verkehrsmarktaufsicht
Durch die etablierte Schieneninfrastruktur, starke öffentliche Verkehrsnetze und die zunehmende Einführung nachhaltiger Mobilitätstechnologien wächst der deutsche öffentliche Verkehrsmarkt stetig. Transitbetreiber und Kommunen investieren zunehmend in Elektrobusse, Schienenmodernisierung, digitale Fahrgastdienste und integrierte Transportsysteme. Kontinuierliche Fortschritte bei intelligenten Mobilitätslösungen, verbunden mit starkem Schwerpunkt auf der Reduzierung der Verkehrsemissionen und der Verbesserung der städtischen Vernetzung, sind weitere treibende Marktentwicklung in Deutschland.
Welche sind die Top-Unternehmen im öffentlichen Verkehrsmarkt
Die öffentliche Verkehrsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Alstom SA(Frankreich)
- Siemens Mobilität(Deutschland)
- Hitachi Rail, Ltd(Japan)
- Stadler Rail AG(Schweiz)
- Transdev Gruppe (Frankreich
- Keolis (Frankreich)
- FirstGroup plc (USA)
- ComfortDelGro Corporation Limited (Singapur)
- Mobico Group plc (USA)
- MTR Corporation Limited (Hong Kong)
- Deutsche Bahn AG (Deutschland)
- SNCF (Frankreich)
- RATP Group (Frankreich)
- CAF (Spanien)
- Škoda Gruppe (Tschechische Republik)
- Risikopositionen
- BYD Auto Industry Co., Ltd. (China)
- Yutong Bus Co., Ltd. (China)
- Volvo Bus Corporation (Schweden)
- IVECO Gruppe N.V. (Italien)
Was sind die neuesten Entwicklungen im öffentlichen Verkehrsmarkt
- Im September 2025 gaben Waymo und Via eine Partnerschaft bekannt, um autonome Robotaxi-Dienste in Chandler, Arizonas öffentliches Transitsystem durch den Chandler Flex On-Demand-Service zu integrieren. Die Initiative zielt darauf ab, autonome Fahrzeuge mit einer bestehenden öffentlichen Verkehrsinfrastruktur zu verbinden, flexible Mobilitätsoptionen zu erweitern und die zunehmende Integration autonomer Technologien in öffentliche Verkehrsmittel zu belegen.
- Im Juni 2025 lieferte Alstom den ersten U-Bahnzug für die Linie 18 des Grand Paris Express, der den Beginn der Prüfung vor der geplanten Eröffnung des ersten Abschnitts markierte. Das Projekt umfasst 15 von der Île-de-France Mobilités bestellte U-Bahnzüge und stellt eine weitere Erweiterung der leistungsfähigen Stadtbahninfrastruktur in der Region Paris dar.
- Im September 2024 genehmigte die Regierung Indiens das PM-E-DRIVE-System, das Mittel zur Unterstützung öffentlicher Verkehrsträger bei der Beschaffung von 14,028 Elektrobussen zur Verfügung stellte. Die Initiative unterstützt auch die Beschickung der Infrastruktur und die breitere Einführung der Elektromobilität, die Stärkung des Übergangs zu saubereren öffentlichen Verkehrsmitteln in Indien.
- Im April 2023 hat der öffentliche Verkehrsbetreiber Ruter 183 neue elektrische Gelenkbusse unter seinem Vertrag von Inner City im Rahmen des Überganges der Stadt in Richtung emissionsfreie öffentliche Verkehrsmittel eingesetzt. Die Entwicklung wurde Teil eines breiteren Programms zur Elektrifizierung des Osloer Busnetzes und zur Verbesserung der Nachhaltigkeit der städtischen Transitdienste.
- Im Februar 2021 kündigte Moskau an, seine Elektro-Bus-Flotte im Wesentlichen zu erweitern und die mit Benzin und Diesel betriebenen öffentlichen Verkehrsmittel bis 2030 durch elektrische Alternativen zu ersetzen. Die Stadt plante zusätzliche elektrische Busse und energieeffizientere Straßenbahnen als Teil ihrer breiteren Anstrengungen zur Modernisierung des öffentlichen Verkehrs und zur Verringerung der Emissionen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN WELTWEITEN MARKT FÜR ÖFFENTLICHEN VERKEHR
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN ÖFFENTLICHEN VERKEHRSMARKT
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 MULTIVARIATE MODELLIERUNG
2.7 ANALYSE VON OBEN NACH UNTEN
2.8 MESSSTANDARDS
2.9 ANALYSE DES LIEFERANTENANTEILS
2.1 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.12 GLOBALER MARKT FÜR ÖFFENTLICHEN VERKEHR: FORSCHUNGSÜBERSICHT
2.13 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PORTERS FÜNF KRÄFTE
5.2 GESETZLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.4 PATENTANALYSE
5.5 LIEFERKETTENANALYSE
5.6 HANDELSANALYSE: IMPORT- UND EXPORTSZENARIO
5.7 Fallstudienanalyse
5.8 VERGLEICHENDE UNTERNEHMENSANALYSE: MEISTVERKAUFTES MODELL VS. PREISKLASSE
5.9 PREISANALYSE
5.1 GEOGRAFISCHE ANALYSE
5.10.1 STADT VS. LÄNDLICH
5.10.2 REGIONALE REISEANALYSE
5.10.2.1. STADT ZU STADT
5.10.2.2. VON DER STADT ZUM LAND
5.10.2.3. VOM LÄNDLICHEN IN DAS LÄNDLICHE
5.11 Verhaltensanalyse
5.11.1 PENDLER
5.11.2 TOURISTEN
5.11.3 GELEGENTLICHE BENUTZER
5.12 KUNDENFEEDBACK
5.13 WICHTIGE STRATEGISCHE INITIATIVEN
6 GLOBALER MARKT FÜR ÖFFENTLICHE VERKEHRSMITTEL, NACH TYP
6.1 ÜBERBLICK
6.2 STRASSENTRANSPORT
6.2.1 BUS
6.2.1.1. ÖFFENTLICHER VERKEHRSBUSSERVICE
6.2.1.1.1. Bus-Schnellverkehr
6.2.1.1.2. GEFÜHRTER BUS
6.2.1.1.3. OBERBUS
6.2.1.1.4. METROBUS
6.2.1.1.5. ÖFFENTLICHER LICHTBUS
6.2.1.1.6. Shuttlebus
6.2.1.1.7. TRANSITBUS
6.2.1.2. Überlandbusverkehr
6.2.1.3. EXPRESSBUS
6.2.1.4. OFFENER BUS
6.2.1.5. CBD
6.2.1.6. Schienenersatzbusse
6.2.2 TAXI
6.2.3 RIKSCHAs
6.2.3.1. MENSCHLICHE KRAFT
6.2.3.2. ELEKTRO- UND BENZINANTRIEBE
6.2.4 MOTORRÄDER
6.2.5 Straßenbahn
6.2.5.1. GESTALTETE
6.2.5.2. EINENDE STRASSENBAHN
6.2.5.3. DOPPELEND-STRASSENBAHN
6.3 Schienenverkehr
6.3.1 Hochgeschwindigkeitsbahn
6.3.2 Stadtbahnverkehr
6.3.2.1. Stadtbahn
6.3.2.2. SCHNELLVERKEHR
6.3.2.3. PERSONENBEFÖRDERER
6.3.2.4. S-Bahn
6.3.2.5. EINSCHIENENBAHN
6.3.2.6. HÄNGEBAHN UND STANDSEILBAHN
6.3.3 Stadtbahnverkehr
6.3.4 STRASSENBAHN
6.4 METRO
6.4.1 TYP A
6.4.2 TYP B
6.4.3 C-TYP
6.4.4 L-TYP
6.5 LUFTVERKEHR
6.5.1 FLUGZEUG
6.5.2 HUBSCHRAUBER
6.5.3 Tragschrauber
6.6 SEILTRANSPORT
6.6.1 Standseilbahn
6.6.2 SEILBAHN
6.6.3 KABELFÄHRE
6.7 WASSERTRANSPORT
6.7.1 FÄHRE
6.7.2 AUTOMOBILFÄHRE
6.7.3 SCHNELLFÄHRE
6.7.4 SEETAXI
7 GLOBALER MARKT FÜR ÖFFENTLICHEN VERKEHR, NACH BUCHUNGSART
7.1 ÜBERSICHT
7.2 OFFLINE
7.3 ONLINE
8 GLOBALER MARKT FÜR ÖFFENTLICHEN VERKEHR, NACH PASSAGIERKAPAZITÄT
8.1 ÜBERSICHT
8.2 UNTER 60 PASSAGIERE
8.2.1 1-5 PASSAGIERE
8.2.2 6-12 PASSAGIERE
8.2.3 13-30 PASSAGIERE
8.2.4 31-60 PASSAGIERE
8.3 Unter 60 bis 150 Passagiere
8.4 MEHR ALS 150 PASSAGIERE
9 GLOBALER ÖFFENTLICHER VERKEHRSMARKT, NACH EIGENTÜMER
9.1 ÜBERSICHT
9.2 REGIERUNG
9.3 PRIVAT
9.4 HALBPRIVAT
10 GLOBALER MARKT FÜR ÖFFENTLICHEN VERKEHR, NACH ANGEBOT
10.1 ÜBERSICHT
10.2 WENIGER ALS 100 MEILEN
10.3 MEHR ALS 100 MEILEN
11 GLOBALER ÖFFENTLICHER VERKEHRSMARKT NACH ANTRIEB
11.1 ÜBERBLICK
11.2 ELEKTRISCH/GAS
11.2.1 STADT
11.2.1.1. GROSSSTADT
11.2.1.2. MITTELGROSSE STADT
11.2.1.3. KLEINE STADT
11.2.2 LÄNDLICHER BEREICH
11.3 DIESEL
11.3.1 STADT
11.3.1.1. GROSSSTADT
11.3.1.2. MITTELGROSSE STADT
11.3.1.3. Kleine Stadt
11.3.2 LÄNDLICHER BEREICH
11.4 BENZIN
11.4.1 STADT
11.4.1.1. GROSSSTADT
11.4.1.2. MITTELGROSSE STADT
11.4.1.3. KLEINE STADT
11.4.2 LÄNDLICHER BEREICH
12 GLOBALER MARKT FÜR ÖFFENTLICHEN VERKEHR, NACH ENDVERWENDUNG
12.1 ÜBERSICHT
12.2 INTRACITY
12.3 INTERCITY
12.4 SONSTIGES
13 GLOBALER MARKT FÜR ÖFFENTLICHEN VERKEHR, NACH GEOGRAFIE
13.1 GLOBALER MARKT FÜR ÖFFENTLICHEN VERKEHR (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
13.1.1 Nordamerika
13.1.1.1. USA
13.1.1.2. KANADA
13.1.1.3. MEXIKO
13.1.2 EUROPA
13.1.2.1. DEUTSCHLAND
13.1.2.2. FRANKREICH
13.1.2.3. Vereinigtes Königreich
13.1.2.4. ITALIEN
13.1.2.5. SPANIEN
13.1.2.6. RUSSLAND
13.1.2.7. TÜRKEI
13.1.2.8. BELGIEN
13.1.2.9. NIEDERLANDE
13.1.2.10. NORWEGEN
13.1.2.11. FINNLAND
13.1.2.12. SCHWEIZ
13.1.2.13. DÄNEMARK
13.1.2.14. SCHWEDEN
13.1.2.15. POLEN
13.1.2.16. RESTLICHES EUROPA
13.1.3 ASIEN-PAZIFIK
13.1.3.1. JAPAN
13.1.3.2. CHINA
13.1.3.3. SÜDKOREA
13.1.3.4. INDIEN
13.1.3.5. AUSTRALIEN
13.1.3.6. NEUSEELAND
13.1.3.7. SINGAPUR
13.1.3.8. THAILAND
13.1.3.9. MALAYSIA
13.1.3.10. INDONESIEN
13.1.3.11. PHILIPPINEN
13.1.3.12. TAIWAN
13.1.3.13. VIETNAM
13.1.3.14. RESTLICHER ASIEN-PAZIFIK-RAUM
13.1.4 SÜDAMERIKA
13.1.4.1. BRASILIEN
13.1.4.2. ARGENTINIEN
13.1.4.3. RESTLICHES SÜDAMERIKA
13.1.5 NAHER OSTEN UND AFRIKA
13.1.5.1. SÜDAFRIKA
13.1.5.2. ÄGYPTEN
13.1.5.3. Saudi-Arabien
13.1.5.4. Vereinigte Arabische Emirate
13.1.5.5. OMAN
13.1.5.6. BAHRAIN
13.1.5.7. ISRAEL
13.1.5.8. KUWAIT
13.1.5.9. KATAR
13.1.5.10. RESTLICHER NAHER OSTEN UND AFRIKA
13.1.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
14 GLOBALER ÖFFENTLICHER VERKEHRSMARKT, UNTERNEHMENSLANDSCHAFT
14.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
14.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
14.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
14.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
14.5 FUSIONEN UND ÜBERNAHMEN
14.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
14.7 ERWEITERUNGEN
14.8 ÄNDERUNGEN DER VORSCHRIFTEN
14.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
15 GLOBALER ÖFFENTLICHER VERKEHRSMARKT, SWOT- UND DBMR-ANALYSE
16 GLOBALER ÖFFENTLICHER VERKEHRSMARKT, FIRMENPROFIL
16.1 TRANSPORT FÜR LONDON
16.1.1 UNTERNEHMENSÜBERSICHT
16.1.2 Umsatzanalyse
16.1.3 PRODUKTPORTFOLIO
16.1.4 JÜNGSTE ENTWICKLUNGEN
16.2 MTR CORPORATION
16.2.1 UNTERNEHMENSÜBERSICHT
16.2.2 Umsatzanalyse
16.2.3 PRODUKTPORTFOLIO
16.2.4 JÜNGSTE ENTWICKLUNGEN
16.3 BAY AREA SCHNELLVERKEHR
16.3.1 UNTERNEHMENSÜBERSICHT
16.3.2 Umsatzanalyse
16.3.3 PRODUKTPORTFOLIO
16.3.4 JÜNGSTE ENTWICKLUNGEN
16.4 Chicago Transit Authority
16.4.1 UNTERNEHMENSÜBERSICHT
16.4.2 Umsatzanalyse
16.4.3 PRODUKTPORTFOLIO
16.4.4 JÜNGSTE ENTWICKLUNGEN
16.5 DIE WASHINGTON METROPOLITAN AREA TRANSIT AUTHORITY
16.5.1 UNTERNEHMENSÜBERSICHT
16.5.2 Umsatzanalyse
16.5.3 PRODUKTPORTFOLIO
16.5.4 JÜNGSTE ENTWICKLUNGEN
16.6 MASSACHUSETTS BAY TRANSPORTATION AUTHORITY
16.6.1 UNTERNEHMENSÜBERSICHT
16.6.2 Umsatzanalyse
16.6.3 PRODUKTPORTFOLIO
16.6.4 JÜNGSTE ENTWICKLUNGEN
16.7 MADRID METRO
16.7.1 UNTERNEHMENSÜBERSICHT
16.7.2 Umsatzanalyse
16.7.3 PRODUKTPORTFOLIO
16.7.4 JÜNGSTE ENTWICKLUNGEN
16.8 METROPOLITAN TRANSPORTATION AUTHORITY
16.8.1 UNTERNEHMENSÜBERSICHT
16.8.2 Umsatzanalyse
16.8.3 PRODUKTPORTFOLIO
16.8.4 JÜNGSTE ENTWICKLUNGEN
16.9 DAS SAN DIEGO METROPOLITAN TRANSIT SYSTEM
16.9.1 UNTERNEHMENSÜBERSICHT
16.9.2 Umsatzanalyse
16.9.3 PRODUKTPORTFOLIO
16.9.4 JÜNGSTE ENTWICKLUNGEN
16.1 SEOUL METRO
16.10.1 UNTERNEHMENSÜBERSICHT
16.10.2 UMSATZANALYSE
16.10.3 PRODUKTPORTFOLIO
16.10.4 NEUESTE ENTWICKLUNGEN
16.11 BYD
16.11.1 UNTERNEHMENSÜBERSICHT
16.11.2 Umsatzanalyse
16.11.3 PRODUKTPORTFOLIO
16.11.4 NEUESTE ENTWICKLUNGEN
16.12 YUTONG
16.12.1 UNTERNEHMENSÜBERSICHT
16.12.2 Umsatzanalyse
16.12.3 PRODUKTPORTFOLIO
16.12.4 NEUESTE ENTWICKLUNGEN
16.13 AB VOLVO
16.13.1 UNTERNEHMENSÜBERSICHT
16.13.2 Umsatzanalyse
16.13.3 PRODUKTPORTFOLIO
16.13.4 NEUESTE ENTWICKLUNGEN
16.14 DAIMLER
16.14.1 UNTERNEHMENSÜBERSICHT
16.14.2 Umsatzanalyse
16.14.3 PRODUKTPORTFOLIO
16.14.4 NEUESTE ENTWICKLUNGEN
16.15 NFI-GRUPPE
16.15.1 UNTERNEHMENSÜBERSICHT
16.15.2 Umsatzanalyse
16.15.3 PRODUKTPORTFOLIO
16.15.4 NEUESTE ENTWICKLUNGEN
16,16 CAF
16.16.1 UNTERNEHMENSÜBERSICHT
16.16.2 Umsatzanalyse
16.16.3 PRODUKTPORTFOLIO
16.16.4 NEUESTE ENTWICKLUNGEN
16.17 EBUSCO
16.17.1 UNTERNEHMENSÜBERSICHT
16.17.2 Umsatzanalyse
16.17.3 PRODUKTPORTFOLIO
16.17.4 NEUESTE ENTWICKLUNGEN
16.18 KÖNIG LANG
16.18.1 UNTERNEHMENSÜBERSICHT
16.18.2 Umsatzanalyse
16.18.3 PRODUKTPORTFOLIO
16.18.4 NEUESTE ENTWICKLUNGEN
16.19 ANKAI
16.19.1 UNTERNEHMENSÜBERSICHT
16.19.2 Umsatzanalyse
16.19.3 PRODUKTPORTFOLIO
16.19.4 JÜNGSTE ENTWICKLUNGEN
16.2 SCANIA
16.20.1 UNTERNEHMENSÜBERSICHT
16.20.2 Umsatzanalyse
16.20.3 PRODUKTPORTFOLIO
16.20.4 JÜNGSTE ENTWICKLUNGEN
16.21 SCHOTTLAND BUSLINIEN
16.21.1 UNTERNEHMENSÜBERSICHT
16.21.2 UMSATZANALYSE
16.21.3 PRODUKTPORTFOLIO
16.21.4 JÜNGSTE ENTWICKLUNGEN
16.22 Oxford Bus Company
16.22.1 UNTERNEHMENSÜBERSICHT
16.22.2 Umsatzanalyse
16.22.3 PRODUKTPORTFOLIO
16.22.4 JÜNGSTE ENTWICKLUNGEN
16.23 HANKYU HANSHIN HOLDINGS, INC.
16.23.1 UNTERNEHMENSÜBERSICHT
16.23.2 Umsatzanalyse
16.23.3 PRODUKTPORTFOLIO
16.23.4 JÜNGSTE ENTWICKLUNGEN
16.24 ODAKYU ELECTRIC RAILWAY CO., LTD. & ODAKYU HAKONE
16.24.1 UNTERNEHMENSÜBERSICHT
16.24.2 Umsatzanalyse
16.24.3 PRODUKTPORTFOLIO
16.24.4 NEUESTE ENTWICKLUNGEN
16.25 DB FERNVERKEHR AG
16.25.1 UNTERNEHMENSÜBERSICHT
16.25.2 Umsatzanalyse
16.25.3 PRODUKTPORTFOLIO
16.25.4 NEUESTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
17 SCHLUSSFOLGERUNG
18 VERWANDTE BERICHTE
19 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











