



Globale Marktsegmentierung für rechteckige DRAs nach Anwendung (zivil und militärisch), Technologie (MIMO (Multi Input Multi Output), SIMO (Single Input Multi Output), MISO (Multi Input Single Output) und SISO (Single Input Single Output), Frequenzbereich (Ultrahochfrequenz, Superhochfrequenz und Extremhochfrequenz) – Branchentrends und Prognose bis 2032
Was ist die rechteckige DRA Größe und Wachstum Rate
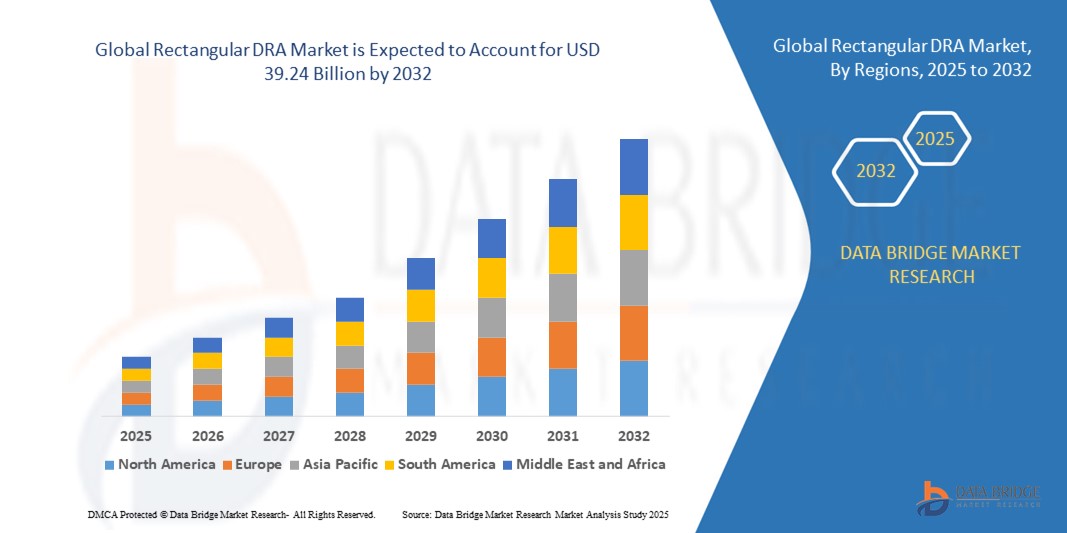
- Wie pro Data Bridge Market Research Analysis Die globale rechteckige DRA-Marktgröße wurde geschätzt12,74 Milliarden USD in 2024und wird voraussichtlich erreichen39,24 Milliarden USD bis 2032, beiCAGR von 15,10%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Nachfrage nach energieeffizienten Lösungen in der Wasseraufbereitung und im Abwassermanagement gefördert.
- Die zunehmende Übernahme fortschrittlicher DRA-Technologien in kommunalen und industriellen Bereichen treibt Wachstum voran
Marktgröße und Prognose
- Globaler Marktwert (2024):12,74 Milliarden USD
- Voraussichtlicher Marktwert (2032):39,24 Mrd. USD
- Wettervorhersage CAGR (2024–2032):15.10%
Was sind die großen Takeaways der rechteckigen DRA
- Schnelle Innovation in Materialien, Design und Automatisierung von rechteckigen DRA-Systemen verbessert Effizienz, Haltbarkeit und Betriebssicherheit
- Die Erhöhung der Investitionen in groß angelegte Wasseraufbereitungsprojekte und Abwasserrecyclingprogramme schafft erhebliche Marktchancen
- Nordamerika dominierte den rechteckigen DRA-Markt mit dem größten Umsatzanteil von 38,50% im Jahr 2024, angetrieben durch den zunehmenden Fokus auf energieeffiziente Pipeline-Betriebe, fortschrittliche Fluid-Transportsysteme und erhöhte das Bewusstsein für Kostenoptimierung durch Drag-Reduktionstechnologien
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenrechteckige DRAMarkt, angetrieben durch zunehmende Urbanisierung, steigende Energienachfrage und Einführung fortschrittlicher Pipelinetechnologien in Ländern wie China, Japan und Südkorea. Die expandierenden industriellen und kommunalen Wassernetze der Region unterstützen auch ein rasches Marktwachstum
- Das Segment Civilian hielt den größten Marktanteil im Jahr 2024, angetrieben durch seine weit verbreitete Annahme in kommunale Wasserverteilung, Öl- und Gaspipelines und chemische Transportsysteme. Zivile Betreiber bevorzugen rechteckige DRA-Systeme aufgrund ihrer Effizienz bei der Reduzierung des Energieverbrauchs, der Verbesserung des Pipelinedurchsatzes und der Minimierung der Betriebskosten in verschiedenen Branchen
Bericht Umfang und rechteckige DRA Marktsegmentierung
|
Attribute |
Rechteckige DRA Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in der rechteckigen DRA
Steigende Annahme der rechteckigen DRA in industriellen und kommunalen Anwendungen
• Die zunehmende Übernahme von rechteckigen DRA-Systemen verwandelt das Fluidflussmanagement in Rohrleitungen, indem Reibungsverluste reduziert und die Strömungseffizienz verbessert wird. Ihre optimierte Konstruktion und Haltbarkeit ermöglichen eine verbesserte Betriebsleistung, insbesondere in großen Wasserverteilungs- und Öl- und Gasleitungen, was zu Energieeinsparungen und geringeren Betriebskosten führt
• Die zunehmende Nachfrage nach energieeffizienten und nachhaltigen Pipelinelösungen treibt die Einführung von rechteckigen DRA-Produkten in Industrie-, Kommunal- und Versorgungssektoren voran. Diese Systeme sind besonders effektiv in Bereichen mit alternder Pipeline-Infrastruktur, helfen, die Durchflussraten zu optimieren und die Anforderungen an Pumpenergie zu reduzieren
• Die einfache Montage und geringe Wartungsanforderungen moderner rechteckiger DRA-Systeme machen sie sowohl für Retrofit- als auch für neue Pipeline-Projekte attraktiv und unterstützen langfristige Betriebssicherheit. Betreiber profitieren von verbesserter Strömungskonsistenz, reduziertem Verschleiß an Pumpen und geringerem Energieaufwand
• Im Jahr 2023 meldeten mehrere kommunale Wasserbehörden in Südostasien nach der Umsetzung von rechteckigen DRA-Systemen in wichtigen Rohrleitungsnetzen eine Reduzierung des Pumpenergieverbrauchs um 12 %. Die verbesserte hydraulische Effizienz reduzierte auch die Betriebsausfall- und Wartungsfrequenz
• Während die rechteckige DRA-Adoption die betriebliche Effizienz beschleunigt, hängt die Wirkung von fortdauernder Innovation, Materialverbesserungen und der richtigen Systemgestaltung ab. Die Hersteller müssen sich auf Anpassungen und lokalisierte Bereitstellungsstrategien konzentrieren, um die wachsende Nachfrage auf dem Markt voll auszuschöpfen
Rechteckige DRA Marktdynamik
Fahrer
Steigerung des Fokus auf Energieeffizienz und nachhaltige Pipeline-Betriebe
• Die zunehmende Betonung auf Energieeffizienz und Kohlenstoffreduktion ist es, die Pipelinebetreiber zu ermutigen, rechteckige DRA-Lösungen als kostengünstige Mittel zur Optimierung des Durchflusses und zur Verringerung der Pumpenergie anzunehmen. Dieser Trend ist besonders stark in Wasser-, Öl- und Gas- und chemischen Rohrleitungssystemen, bei denen die Energiekosten einen erheblichen Teil des Betriebsaufwands darstellen
• Die Betreiber sind sich zunehmend der finanziellen und ökologischen Vorteile der DRA-Systeme bewusst, einschließlich der reduzierten Betriebskosten, des geringeren Energieverbrauchs und der verlängerten Lebensdauer der Pipeline. Dieses Bewusstsein hat zu einer stärkeren Akzeptanz in kleinen, mittleren und großen Pipeline-Projekten geführt. Darüber hinaus reduziert die verbesserte Pipelineeffizienz durch die DRA-Implementierung den Verschleiß von Pumpen und Ventilen, wodurch die Wartungsfrequenz und damit verbundene Ausfallzeiten minimiert werden
• Staatliche Anreize und Umweltvorschriften treiben Investitionen in energiesparende Lösungen, was das Marktwachstum weiter beschleunigt. Von subventionierten Effizienzprogrammen bis hin zu Mandaten zur Reduzierung des Energieverbrauchs fördern unterstützende Rahmenbedingungen die weltweite Annahme der DRA. Diese Politiken fördern auch private Zusammenarbeit und Infrastruktur-Upgrades und schaffen ein günstiges Umfeld für die Bereitstellung fortschrittlicher DRA-Technologien
• So haben beispielsweise im Jahr 2022 die US-Behörden Energieoptimierungsprogramme implementiert, die rechteckige DRA-Retrofits umfassten, die Nachfrage und die Übernahme in mehreren Wasserverteilungsnetzen steigerten. Ähnliche Initiativen in Europa und Asien haben auch Investitionen in energieeffiziente Pipeline-Lösungen vorangetrieben, die zur globalen Markterweiterung beitragen
• Während Energieeffizienz-Initiativen den Markt vorantreiben, bleiben richtige Design-, Installations- und Wartungsarbeiten entscheidend, um maximale betriebliche Vorteile zu erzielen, was den Bedarf an qualifiziertem Personal und zuverlässiger Technologie unterstreicht. Die fortgesetzte FuE in DRA-Materialien und -Konfigurationen erhöht die Leistungsfähigkeit und ermöglicht es den Betreibern, den Fluss unter unterschiedlichen Pipelinebedingungen zu optimieren
Zurückhaltung/Challenge
Hohe anfängliche Kosten und begrenzte technische Expertise in Schwellenregionen
• Die hohen Kosten für fortgeschrittene rechteckige DRA-Systeme begrenzen die Zugänglichkeit für kleinere Pipelinebetreiber und unterfinanzierte kommunale Projekte. Wesentliche Investitionen in Design, Installation und Überwachung sind oft erforderlich, die als Barriere für die Marktdurchdringung wirken. Diese Kosten sind in den Entwicklungsregionen besonders anspruchsvoll, in denen die Haushaltszwänge trotz potenzieller langfristiger Einsparungen die weit verbreitete Adoption behindern
• Viele Regionen fehlen geschultes Personal, das in der Lage ist, DRA-Systeme zu entwerfen, zu installieren oder aufrechtzuerhalten, was die Annahme behindert. Das Fehlen technischer Expertise und die Unterstützung der Infrastruktur reduziert den Einsatz in fernen oder aufstrebenden Märkten. Darüber hinaus machen unzureichende Schulungsprogramme und begrenzte technische Unterstützungsnetze es den Betreibern schwer, die DRA-Leistung zu optimieren oder betriebliche Probleme effektiv zu beheben
• Herausforderungen der Lieferkette und die unkonsistente Materialverfügbarkeit erhöhen das Wachstum in bestimmten Regionen weiter. Pipeline-Betreiber stehen häufig vor Verzögerungen bei der Beschaffung und Installation, was zu einer Unterauslastung der DRA-Technologie und zu suboptimalen Energieeinsparungen führt. Logistikstörungen und Abhängigkeit von spezialisierten Lieferanten können die Bereitstellungsherausforderungen weiter verschärfen, die Markterweiterung verlangsamen
• Im Jahr 2023 meldeten mehrere afrikanische Wasserbehörden eine begrenzte Einführung rechteckiger DRA-Systeme aufgrund hoher Kosten und unzureichender ausgebildeter Ingenieure zur Überwachung der Installation und Wartung. Ähnliche Herausforderungen wurden in Teilen Südostasiens beobachtet, wo begrenzte Infrastruktur und technische Kenntnisse die groß angelegte DRA-Umsetzung verzögerten.
• Während technologische Verbesserungen die Langlebigkeit und Effizienz steigern, sind Kosten, technisches Know-how und die Herausforderungen in der Lieferkette entscheidend, um das volle Potenzial des globalen rechteckigen DRA-Marktes zu entfalten. Weitere Investitionen in Schulungsprogramme, modulare Designs und lokalisierte Produktion können dazu beitragen, diese Barrieren zu überwinden und die Adoption in Schwellenregionen zu beschleunigen
Wie ist die rechteckige DRA Segment
Der Markt ist auf der Grundlage von Anwendung, Technologie und Frequenzbereich segmentiert.
- Anwendung
Auf der Grundlage der Anwendung wird der rechteckige DRA-Markt in Zivil und Militär segmentiert. Das Segment Civilian hielt den größten Marktanteil im Jahr 2024, angetrieben durch seine weit verbreitete Annahme in kommunale Wasserverteilung, Öl- und Gaspipelines und chemische Transportsysteme. Zivile Betreiber bevorzugen rechteckige DRA-Systeme aufgrund ihrer Effizienz bei der Reduzierung des Energieverbrauchs, der Verbesserung des Pipelinedurchsatzes und der Minimierung der Betriebskosten in verschiedenen Branchen.
Das Militärsegment wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 durch die zunehmende Notwendigkeit einer fortschrittlichen Strömungsoptimierung und energieeffizienten Lösungen im schutzbezogenen Fluidtransport und Logistikbetrieb beobachten. Militärische Anwendungen erfordern oft robuste, zuverlässige und leistungsstarke DRA-Systeme, die unter extremen Bedingungen funktionieren können und das Marktwachstum steigern.
- Von der Technik
Auf Basis der Technologie wird der Markt in MIMO (Multi Input Multi Output), SIMO (Single Input Multi Output), MISO (Multi Input Single Output) und SISO (Single Input Single Output) segmentiert. Das MIMO-Segment hatte 2024 den größten Umsatzanteil, der seiner überlegenen Leistung bei der Steigerung der Strömungseffizienz, der Reduzierung von Energieverlusten und der Aufnahme komplexer Pipeline-Netzwerke zugeschrieben wurde. MIMO-basierte DRAs sind aufgrund ihrer Anpassungsfähigkeit und verbesserter Betriebsführung für Großrohrleitungen bevorzugt.
Das SISO-Segment wird von 2025 bis 2032 die schnellste Wachstumsrate beobachten, die durch seine einfachere Konfiguration, Wirtschaftlichkeit und einfache Bereitstellung in kleineren oder lokalisierten Rohrleitungssystemen bedingt ist. SISO-Lösungen werden zunehmend angenommen, wenn schnelle Installation und geringere Wartungsanforderungen priorisiert werden.
- Durch Frequenzbereich
Auf Basis des Frequenzbereichs wird der rechteckige DRA-Markt in Ultra-High Frequency, Super High Frequency und Extremely High Frequency segmentiert. Das Segment Ultra-High Frequency hatte 2024 den größten Marktanteil, der durch seine Fähigkeit, den Fluss in Fernrohren effizient zu optimieren und gleichzeitig den Energieverbrauch zu reduzieren, getrieben wurde. Ultra-High Frequency DRAs sind für ihre hohe Leistung, Stabilität und Eignung über verschiedene Pipeline-Typen begünstigt.
Das Segment Extremely High Frequency wird die schnellste Wachstumsrate von 2025 bis 2032 beobachten, angetrieben durch Fortschritte in der Materialwissenschaft und -technologie, die eine genauere Energieübertragung, eine verbesserte Drag-Reduktion und einen verbesserten Pipeline-Durchsatz ermöglichen. Dieses Segment gewinnt Traktion in spezialisierten Industrie- und Verteidigungsanwendungen.
Welche Region hält den größten Teil der Wie wird die rechteckige DRA segmentiert
• Nordamerika dominierte den rechteckigen DRA-Markt mit dem größten Umsatzanteil von 38,50% im Jahr 2024, der durch den zunehmenden Fokus auf energieeffiziente Pipeline-Betriebe, fortschrittliche Fluidtransportsysteme und das Bewusstsein für Kostenoptimierung durch Drag-Reduktions-Technologien getrieben wurde.
• Betreiber in der Region schätzen die Energieeinsparungen, reduzierte Betriebskosten und eine verbesserte Pipelineleistung von rechteckigen DRA-Systemen.
• Diese weit verbreitete Annahme wird durch strenge Vorschriften über Energieeffizienz, fortgeschrittene Infrastruktur und das Vorhandensein von großen Pipeline-Betreibern unterstützt, die rechteckige DRA-Systeme als bevorzugte Lösung für Wasser-, Öl- und Gasleitungen und chemische Pipelines herstellen.
US Rechteckige DRA Markt Insight
Der US-amerikanische rechteckige DRA-Markt eroberte den größten Umsatzanteil im Jahr 2024 in Nordamerika, der durch die zunehmende Einführung energiesparender Lösungen und die Modernisierung von Pipeline-Netzwerken gefördert wurde. Pipeline-Operatoren konzentrieren sich zunehmend auf die Verringerung der Pumpenergie, die Optimierung des Durchflusses und die Verlängerung der Pipelinelebensdauer. Staatliche Anreize, Effizienzprogramme und Umweltvorschriften zur Förderung des reduzierten Energieverbrauchs fördern den Markt weiter. Darüber hinaus trägt die Integration fortschrittlicher Drag-Reduktionslösungen in kommunale Wasser- und Industriepipeline-Projekte maßgeblich zur Markterweiterung bei.
Europa Rechteckige DRA Markt Einblick
Der europäische rechteckige DRA-Markt wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, vor allem durch regulatorische Mandate für Energieeffizienz, Kohlenstoffreduktion und nachhaltige Pipeline-Operationen. Zunehmende Investitionen in Öl- und Gas-, Wasserverteilung und chemische Verkehrsinfrastruktur fördern die Einführung von rechteckigen DRA-Systemen. Die europäischen Betreiber sind auch auf die Vorteile des reduzierten Energieverbrauchs, der geringeren Betriebskosten und der verbesserten Lebensdauer der Pipeline angewiesen. Die Region erlebt ein beträchtliches Wachstum in den Bereichen Industrie, Stadt und Energie, wobei die DRA in neue und bestehende Pipelinenetze integriert werden.
U.K. Rechteckige DRA Marktaufsicht
Der US-amerikanische rechteckige DRA-Markt wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch steigende Energieeffizienzinitiativen und Nachhaltigkeitsorientierte Pipelineprojekte angetrieben wird. Hinsichtlich der Betriebskosten, der Energieoptimierung und der Umweltauswirkungen sind Pipelinebetreiber ermutigend, DRA-Systeme umzusetzen. Die Übernahme fortschrittlicher Pipeline-Technologien durch die USA wird neben staatlichen Energiesparprogrammen weiterhin das Marktwachstum in kommunalen und industriellen Anwendungen fördern.
Deutschland Rechteckige DRA Markt Einblick
Der deutsche rechteckige DRA-Markt wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch die Betonung des Landes auf nachhaltige Industriebetriebe und energieeffiziente Infrastruktur gefördert wird. Deutschlands hochentwickelte Pipeline-Netzwerke und fortschrittliche technologische Fähigkeiten fördern die Einführung von rechteckigen DRA-Systemen, insbesondere in Öl- und Gas- und chemischen Transportanwendungen. Die Integration von DRAs in neue und retrofit Pipeline-Projekte sowie die Einhaltung von Energievorschriften wird das Marktwachstum weiter stärken.
Asien-Pazifik Rechteckige DRA Markt Einblick
Der asiatisch-pazifische rechteckige DRA-Markt wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch schnelle Industrialisierung, Erweiterung von Pipeline-Netzwerken und verstärkten Fokus auf Energieeinsparung in Ländern wie China, Indien und Japan angetrieben wird. Die zunehmende Neigung der Region zur modernisierten Infrastruktur, unterstützt durch staatliche Anreize und Nachhaltigkeitsinitiativen, beschleunigt die Einführung von rechteckigen DRA-Systemen. Darüber hinaus verbessert APAC als Hub für Rohrleitungsbau- und Engineering-Lösungen die Erreichbarkeit und Zugänglichkeit und treibt die Übernahme über eine breitere Marktbasis voran.
Japan Rechteckige DRA Markt Einblick
Der japanische rechteckige DRA-Markt wird aufgrund der starken Betonung auf Energieeffizienz, fortgeschrittener industrieller Infrastruktur und nachhaltiger Pipeline von 2025 bis 2032 die schnellste Wachstumsrate von 2025 bis 2032 beobachten. Die japanischen Betreiber übernehmen DRAs, um den Durchfluss zu optimieren, die Pumpenergie zu reduzieren und die Systemsicherheit zu verbessern. Die Integration von DRAs mit fortschrittlichen Überwachungs- und Kontrollsystemen fördert das Wachstum, während laufende Infrastruktur-Upgrades die Annahme sowohl in kommunalen als auch in industriellen Anwendungen weiterhin unterstützen.
China Rechteckige DRA Markt Einblick
Der China rechteckige DRA-Markt entfiel 2024 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf die rasche Industrialisierung des Landes, die großräumigen Pipeline-Projekte und die zunehmende Fokussierung auf den Energieschutz zurückzuführen war. China ist einer der größten Märkte für Pipeline-Infrastruktur, und DRAs werden in Wasser-, Öl- und Gas- und chemischen Transportanwendungen immer beliebter. Regierungsinitiativen zur Förderung der Energieeffizienz in Verbindung mit den inländischen Fertigungsmöglichkeiten sind wichtige Faktoren, die den Markt in China vorantreiben.
Welche sind die Top-Unternehmen in der rechteckigen DRA
Die Rectangular DRA-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Genauigkeit(US)
- Qualcomm integriert(US)
- Unity Technologies(US)
- Adobe Inc.(US)
- Alphabet Inc.(US)
- SoftServe Inc. (USA)
- Northern Digital Inc. (USA)
- IBM Corporation (US)
- Intel Corporation (US)
- Cisco Systems Inc. (USA)
- Oracle Corporation (USA)
- Microsoft Corporation (USA)
- ARM Holdings (USA)
- Sage Group plc (USA)
- Micro Focus International (USA)
- Imagination Technologies (US)
- BT Group plc (USA)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











