


Global Recycled Construction Materials Market Segmentation, Nach Art (Recycled Concrete, Recycled Asphalt, Recycled Metal, Recycled Wood, Recycled Glass, and Other Types), Materialquelle (Konstruktion & Demolition Waste, Industrial Waste, Municipal Solid Waste, and Others), Recycling-Prozess (Mechanical Recycling, Chemical Recycling, and Energy Recovery), Anwendung (Residential User, Commercial Construction, Industrial Construction Trends, Industrial Construction, Industrial Construction,
Was ist die recycelte Baustoffmarktgröße und -wachstumsrate
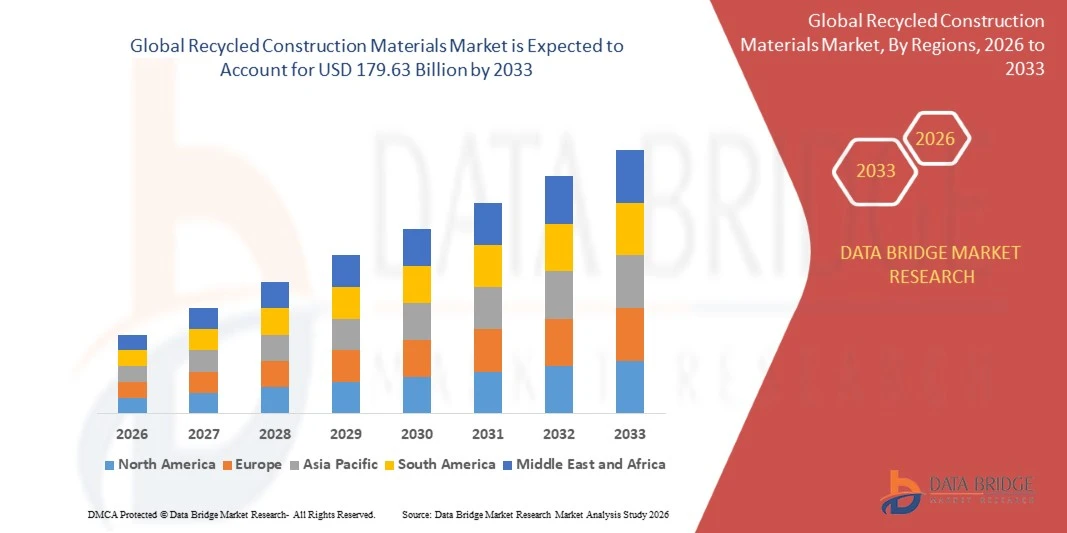
- Nach der Data Bridge Market Research Analyse wurde der Recycling-Baustoffmarkt auf98,50 Mrd. USD im Jahr 2025und wird zu erreichen179,63 Mrd. USD bis 2033, in einemCAGR von 7,80% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die zunehmende Einführung nachhaltiger Baupraktiken, die zunehmende Nachfrage nach ressourceneffizienten Baulösungen und die zunehmende Nutzung von recycelten Materialien wie recyceltem Beton, Asphalt, Metallen, Holz und Glas zur Reduzierung von Bauabfällen und zur Unterstützung zirkulärer Wirtschaftsinitiativen getrieben wird.
- Der zunehmende Fokus auf die Reduzierung von Deponieabfällen, die Erhaltung natürlicher Ressourcen und die Verringerung der Umweltauswirkungen von Bauaktivitäten, kombiniert mit strengen Abfallmanagement-Verordnungen und wachsenden Investitionen in nachhaltige Infrastrukturen, ist zwingend Bauunternehmen, Bauunternehmer, Entwickler, Regierungen und Materialhersteller, um recycelte Baumaterialien zu übernehmen.Recyclingaggregate, zurückgewonnener Asphalt,Edelmetalle, und andere wiedergewonnene Materialien werden zunehmend in Infrastruktur-, Gewerbe-, Wohn- und Industriebauprojekten verwendet, um den Rohstoffverbrauch zu reduzieren, die Ressourceneffizienz zu verbessern und nachhaltige Gebäudepraktiken zu unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 98,50 Milliarden
- Voraussichtlicher Marktwert (2033): USD 179,63 Milliarden
- Prognose CAGR (2026–2033): 7,80%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Recycled Construction Materials Market
- Nordamerika dominierte den recycelten Baustoffmarkt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt durch strenge Bau- und Abfallwirtschaftsvorschriften, etablierte Recycling-Infrastruktur, hohe Bau- und Abbruchmengen und zunehmende Nutzung von recycelten Materialien in der Infrastrukturentwicklung.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 8,6% von 2026 bis 2033 sein, die durch schnelle Urbanisierung, Erweiterung der Bautätigkeit, Erhöhung der Infrastrukturinvestitionen, steigender Bau- und Abbruchabbau und zunehmende Einführung von zirkular-economy-Praktiken betrieben wird.
- Das recycelte Betonsegment führte den Markt mit einem Anteil von 31,4% im Jahr 2025, angetrieben durch die hohe Verfügbarkeit von Betonabfällen aus Abbrucharbeiten, die Nachfrage nach kostengünstigen Baumaterialien und die zunehmende Betonung auf die Verringerung der Umweltauswirkungen der Aggregatproduktion.
- Das recycelte Metall ist der am schnellsten wachsende Typ, der eine CAGR von 9,1% registriert, was die steigende Nachfrage nach ressourceneffizienten Baustoffen, die hohe Recyclingfähigkeit von Metallen, die zunehmende Metallrückgewinnung aus Abbruchabfällen und die zunehmende Betonung auf die Verringerung des Rohstoffverbrauchs widerspiegelt.
- Das Segment Bau- und Abbruchabfälle dominierte die Materialkategorie mit einem Umsatzanteil von 61,8% im Jahr 2025, was durch das beträchtliche Volumen an Beton, Asphalt, Metall, Holz und Glas, das durch Gebäudeabbruch, Renovierung und Infrastrukturprojekte erzeugt wurde, führte.
- Im Jahr 2025 entfielen auf den Bau von Infrastrukturen 38,7 % des Marktanteils, unterstützt durch die Erhöhung der Investitionen in Straßen, Brücken, Verkehrsnetze und öffentliche Infrastrukturen sowie die zunehmende Einbeziehung von Recyclingmaterialien in Großbauprojekte.
- Das mechanische Recycling-Segment ist die am schnellsten wachsende Recycling-Kategorie mit einem CAGR von 8,3%, angetrieben durch seine breite Anwendbarkeit auf Beton, Asphalt, Metall, Holz und Glas, vergleichsweise etablierte Verarbeitungstechnologien und steigende Nachfrage nach zurückgewonnenen Baumaterialien.
Bericht Umfang und recycelte Baumaterialien Marktsegmentierung
|
Attribute |
Recycelte Baumaterialien Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Recycled Construction Materials Market
- Die zunehmende Einführung kreisförmiger Baupraktiken treibt die Erholung und Wiederverwendung von Beton, Asphalt, Metallen, Holz und anderen Materialien aus Bau- und Abbruchabfällen voran.
- So hat die BUILD UP-Plattform der Europäischen Kommission im Dezember 2024 Projekte zur Umwandlung von Abbruchabfällen in recycelte Beton-, Glas-, Keramik- und andere Baumaterialien unterstrichen, die die zunehmende Anwendung von kreisförmigen Ansätzen im Bau zeigen.
- Die zunehmende Nutzung von recycelten Aggregaten und zurückgewonnenen Materialien in Infrastrukturprojekten reduziert die Abhängigkeit von neu gewonnenen Baumaterialien.
- So kündigte Holcim im Januar 2025 die Erweiterung seiner kreisförmigen Baulösungen an, einschließlich recycelter Aggregate, die aus Bau- und Abbruchmaterialien für den Einsatz in neuen Bauanwendungen hergestellt werden.
- Die zunehmende Betonung der Regierung auf Bau- und Abbruchabscheidung, Recycling und Ressourcenrückgewinnung unterstützt die Entwicklung von Recycling-Material-Versorgungsketten.
- So hat Deutschland im Oktober 2024 der Europäischen Kommission vorgeschlagene Maßnahmen zur Stärkung der getrennten Sammlung und Bewirtschaftung von Bau- und Abbruchabfällen zur Unterstützung einer verbesserten Verwertung und Verwertung einzelner Abfallfraktionen mitgeteilt.
- Da Bauunternehmen zunehmend recycelte Materialien in Projekte einbeziehen und Regierungen die zirkulare Ökonomie und die Abfallwirtschaft stärken, wird die Annahme von recycelten Baustoffen erwartet.
Was sind die Schlüsseltreiber des recycelten Baustoffmarktes
- Steigende Bau- und Abbruchabfälle-Erzeugung erhöht die Verfügbarkeit von recycelbaren Beton, Asphalt, Metall, Holz und Glas für den Einsatz in Bauanwendungen.
- Zum Beispiel berichtete die Gemeinsame Forschungsstelle der Europäischen Kommission im Januar 2024, dass Bau- und Abbruchabfälle mehr als ein Drittel der in der Europäischen Union erzeugten Gesamtabfälle darstellen, was die beträchtliche Menge an zur Verwertung und Wiederverwendung verfügbaren Materialien hervorhebt.
- Die zunehmende Infrastrukturentwicklung und -verstädterung treiben die Nachfrage nach recycelten Aggregaten und anderen zurückgewonnenen Baumaterialien in Straßen, Brücken, Gebäuden und öffentlichen Infrastrukturen.
- So betonte die US-Umweltschutzagentur im Juni 2024 den Einsatz von Recyclingmaterialien aus Bau- und Abbruchtätigkeiten im Rahmen nachhaltiger Materialien-Management-Praktiken, einschließlich der Wiederverwendung und Verwertung von Beton, Asphalt, Holz und Metallen.
- Der zunehmende regulatorische Fokus auf Abfallreduktion, Deponieableitung und Ressourceneffizienz ermutigt Bauherren und Auftragnehmer, recycelte Materialien in Bauprojekte einzubinden.
- Mit zunehmender Bautätigkeit, steigender Abfallerzeugung, Infrastrukturinvestitionen und stärkeren zirkulären Initiativen wird die Nachfrage nach Recycling-Baumaterialien voraussichtlich weiter steigen.
Welche Faktoren fordern das Wachstum des recycelten Baustoffmarktes auf
- Recycelte Baumaterialien erfordern spezialisierte Sammlung, Sortierung, Zerkleinerung, Verarbeitung und Qualitätskontrolle Infrastruktur, Erhöhung der Betriebskosten und Investitionsanforderungen.
- So hat die Gemeinsame Forschungsstelle der Europäischen Kommission im Januar 2024 wirtschaftliche und technische Faktoren identifiziert, die die Verwertung und Vorbereitung auf die Wiederverwendung von Bau- und Abbruchabfällen beeinflussen und Kostenbetrachtungen in unterschiedlichen Abfallanteilen hervorheben.
- Die Variationen der Zusammensetzung und des Verschmutzungsgrades von Bau- und Abbruchabfällen können die Qualität, Konsistenz und Verwendbarkeit von recycelten Materialien beeinflussen.
- So schlug Deutschland im Oktober 2024 stärkere Anforderungen an die getrennte Sammlung von Bau- und Abbruchabfällen zur Verbesserung der Abfallwirtschaft und zur Erleichterung der qualitativen Verwertung vor.
- Eine begrenzte Recycling-Infrastruktur, Sammelnetze und Endmärkte für wiedergewonnene Materialien können die Annahme einschränken, insbesondere in Regionen, in denen die Kapazitäten für die Abfallverarbeitung weiter ausgebaut werden.
- So umfasste die US-Umweltschutzagentur im Jahr 2025 Bau- und Abbruchabfälle in förderfähigen Abfallströmen im Rahmen ihrer Recycling-Infrastruktur-Initiativen mit Schwerpunkt auf der Verbesserung der Sammlung, Verarbeitungskapazität, Kontaminationsreduktion und Endmärkte.
- Die Kombination von Prozesskosten, unkonsistenten Abfallströmen, Kontaminationsbedenken, eingeschränkter Infrastruktur und Qualitätsanforderungen können die breitere Annahme von Recycling-Baumaterialien einschränken.
Wie wird der recycelte Baustoffmarkt segmentiert
Der recycelte Baustoffmarkt wird auf Basis von Art, Materialquelle, Recyclingprozess, Anwendung und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs wird der recycelte Baustoffmarkt in recyceltem Beton, recyceltem Asphalt, recyceltem Metall, recyceltem Holz, recyceltem Glas und anderen Arten segmentiert. Das rezyklierte Betonsegment dominierte den Markt mit einem Anteil von 31,4% im Jahr 2025, aufgrund des hohen Betonvolumens aus Abbruch- und Renovierungsarbeiten und der umfangreichen Nutzung in Bau- und Infrastrukturprojekten. Recycelter Beton kann zu Aggregaten für den Einsatz in Straßenbasen, Fundamenten, Betonproduktion und anderen Anwendungen verarbeitet werden. Die zunehmende Betonung auf die Reduzierung von Bauabfällen und die Minimierung des Einsatzes von Neuaggregaten unterstützt die Annahme von Recyclingbeton. Die Entwicklung der Infrastruktur und die zirkulären Baupraktiken tragen weiter zum Segmentwachstum bei.
Das recycelte Metallsegment soll das schnellste Wachstum bei einem CAGR von 9,1 % von 2026 bis 2033 erfassen, das durch den hohen Recyclier- und Regenerationswert von Metallen, die aus Bau- und Abbruchaktivitäten entstehen, angetrieben wird. Recycelte Metalle können zur Verwendung in neuen Bauprodukten zurückgewonnen und verarbeitet werden, wodurch die Abhängigkeit von Primärrohstoffen verringert wird. Die zunehmende Nachfrage nach ressourceneffizienten Baumaterialien und die zunehmende Betonung der Materialrückgewinnung tragen zur Segmenterweiterung bei. Steigende Abbruch- und Renovierungsaktivitäten erhöhen auch die Verfügbarkeit von erholbaren Metallen.
- Von der Quelle der Materialien
Auf Basis der Materialquelle wird der Recycling-Baustoffmarkt in Bau- und Abbruchabfälle, Industrieabfälle, kommunale Festabfälle und andere Segmente segmentiert. Das Segment Bau- und Abbruchabfälle dominierte den Markt mit einem Anteil von 61,8% im Jahr 2025, aufgrund der zunehmenden Erzeugung von Abfällen aus Bau-, Renovierungs-, Abbruch- und Infrastrukturaktivitäten. Bau- und Abbruchabfälle enthalten erstattungsfähige Materialien wie Beton, Asphalt, Holz, Metalle, Steine und Glas. Diese Materialien können in neuen Bauanwendungen getrennt, verarbeitet und wiederverwendet werden, wodurch die Notwendigkeit von nativen Rohstoffen reduziert wird. Die zunehmende Einführung von Recycling- und Materialrückgewinnungspraktiken unterstützt den Einsatz von Bau- und Abbruchabfällen als Hauptquelle für recycelte Baumaterialien. Regierungsinitiativen zur Förderung einer nachhaltigen Bau- und Abfallumleitung unterstützen die Materialrückgewinnung von Bau- und Abbruchaktivitäten weiter.
Das Segment Bau- und Abbruchabfälle wird mit einem CAGR von 8,6% von 2026 bis 2033 wachsen, das durch zunehmende Fokussierung auf Abfallreduktion, Materialrückgewinnung und Rundbaupraktiken angetrieben wird. Bau- und Abbruchmaterialien wie Beton, Asphalt, Metalle und Holz können zur Wiederverwendung in Bau- und Infrastrukturanwendungen zurückgewonnen und verarbeitet werden. Die zunehmende Übernahme von Quellentrennung, selektiver Abbruch und Recycling-Praktiken schafft eine größere Verfügbarkeit von erstattungsfähigen Materialien. Die zunehmende Betonung auf die Erhaltung der natürlichen Ressourcen und die Verringerung der Entsorgung von Bauabfällen trägt zu weiteren Recyclingaktivitäten bei. Die zunehmende Nutzung von recycelten Aggregaten und anderen wiedergewonnenen Baumaterialien schafft auch Möglichkeiten für den Bau und das Abbruch von Abfallrecycling.
- Durch Recyclingverfahren
Auf Basis des Recyclingprozesses wird der Recycling-Baustoffmarkt in mechanisches Recycling, chemisches Recycling und Energierückgewinnung segmentiert. Das mechanische Recyclingsegment dominierte den Markt mit einem Anteil von 42,7% im Jahr 2025, aufgrund der zunehmenden Verwendung von physikalischen Verarbeitungsmethoden zur Gewinnung von Baustoffen aus Abfall. Mechanisches Recycling umfasst Sortieren, Zerkleinern, Schleifen, Sieben und Trennen von Materialien wie Beton, Asphalt, Metalle und andere Bauabfälle. Mit diesen Verfahren können wiedergewonnene Materialien in nutzbare Sekundärmaterialien für Bauanwendungen umgewandelt werden. Der zunehmende Fokus auf Materialrückgewinnung, Abfallumleitung und Ressourcenschonung trägt zur Übernahme des mechanischen Recyclings bei.
Das mechanische Recycling-Segment wird mit einem CAGR von 8,3% von 2026 bis 2033 wachsen, angetrieben durch steigende Nachfrage nach einer effizienten Verwertung und Wiederverwendung von Bau- und Abbruchmaterialien. Mechanische Verarbeitung bietet ein effektives Verfahren zur Rückgewinnung von recycelbaren Materialien aus großen Mengen von Bauabfällen. Die zunehmende Übernahme recycelter Aggregate in Bau- und Infrastrukturanwendungen unterstützt die Nachfrage nach mechanischer Verwertung. Die zunehmende Investition in Sortier-, Zerkleinerungs-, Sieb- und Materialrückgewinnungsanlagen schafft auch Möglichkeiten für fortschrittliche mechanische Recyclingtechnologien. Die Regierungsinitiativen zur Verwertung und Wiederverwendung von Bau- und Abbruchabfällen unterstützen das Wachstum des mechanischen Recyclings weiter.
- Anwendung
Auf Basis der Anwendung wird der recycelte Baustoffmarkt in Wohnbau, Gewerbebau, Industriebau und Infrastrukturbau segmentiert. Das Segment Infrastrukturbau dominierte den Markt mit einem Anteil von 38,7% im Jahr 2025, aufgrund des großen Verbrauchs von Baumaterialien in Straßen, Brücken, Transportinfrastruktur und anderen Bauprojekten. Recycelter Beton, Asphalt, Metalle und andere zurückgewonnene Materialien können in Infrastrukturanwendungen eingebunden werden, insbesondere dort, wo recycelte Aggregate und zurückgewonnene Materialien geeignet sind. Die zunehmende Betonung der ressourceneffizienten Infrastrukturentwicklung unterstützt die Integration recycelter Materialien in Bau- und Instandhaltungstätigkeiten.
Das Segment Infrastrukturbau wird von 2026 bis 2033 mit einem CAGR von 8,4% wachsen, das durch die zunehmende Übernahme von Recyclingmaterialien in Straßenbau, Instandhaltung, Bauingenieurwesen und anderen Infrastrukturprojekten angetrieben wird. Regierungsinitiativen zur Förderung der Ressourceneffizienz und des zirkulären Baus fördern eine stärkere Berücksichtigung von Sekundärrohstoffen in der Infrastrukturentwicklung. Der Einsatz von recycelten Baumaterialien kann die Materialrückgewinnung unterstützen und gleichzeitig die Nachfrage nach neu gewonnenen Bauressourcen reduzieren. Die zunehmende Umsetzung von Kreislaufprinzipien über die Infrastrukturplanung und den Bau unterstützt den Einsatz von zurückgewonnenen Materialien.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Recycling-Baustoffmarkt in Bauherren, Auftragnehmer, Regierungsbehörden, Umweltagenturen und andere segmentiert. Das Segment der Bauherren dominierte den Markt mit einem Anteil von 35,8% im Jahr 2025, aufgrund der zunehmenden Übernahme von recycelten und wiedergewonnenen Materialien in Wohn-, Gewerbe-, Industrie- und Infrastrukturbauaktivitäten. Bauherren sind zunehmend mit recyceltem Beton, recyceltem Asphalt, recycelten Metallen und anderen zurückgewonnenen Materialien in Bauprojekte, in denen technische Spezifikationen ihren Einsatz ermöglichen. Die zunehmende Betonung auf nachhaltige Konstruktionspraktiken ist es, die Bauherren zu ermutigen, recycelte Materialien als Alternativen zu nativen Baumaterialien zu betrachten. Die zunehmende Verfügbarkeit von recycelten Bauprodukten unterstützt die Übernahme von Bauprojekten.
Das Segment der Regierungsagenturen wird von 2026 bis 2033 mit einem CAGR von 8,9 % wachsen, der durch die zunehmende Regierungsorientierung auf die Bewirtschaftung von Bau- und Abbruchabfällen, die Ressourcenrückgewinnung und die nachhaltige Infrastrukturentwicklung getrieben wird. Regierungsbehörden implementieren Politiken und Beschaffungspraktiken, die die Wiederverwendung und Verwertung von Baumaterialien fördern. Die zunehmende Fokussierung auf Abfallumleitung, Recycling-Konten-Anforderungen und Rundbaupraktiken schafft eine größere Nachfrage nach zurückgewonnenen Materialien. Öffentliche Infrastrukturprojekte bieten auch Möglichkeiten für eine breitere Übernahme von Recycling-Baumaterialien durch nachhaltige Beschaffungs- und Ressourceneffizienzinitiativen.
Welche Region hält den größten Teil des recycelten Baustoffmarktes
- Nordamerika dominierte den recycelten Baustoffmarkt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt durch strenge Bau- und Abfallwirtschaftsvorschriften, etablierte Recycling-Infrastruktur, hohe Bau- und Abbruchmengen und zunehmende Nutzung von recycelten Materialien in der Infrastrukturentwicklung.
- Die Region profitiert auch von einer starken Annahme von Bau- und Abbruchabbaupraktiken, einer zunehmenden Nachfrage nach recyceltem Beton, Asphalt, Metallen und anderen Sekundärbaumaterialien und einer zunehmenden Betonung auf den Ressourcenschutz. Die zunehmende Infrastrukturentwicklung und die Umsetzung nachhaltiger Baupraktiken unterstützen den Einsatz von Recycling-Baumaterialien in ganz Nordamerika.
US Recycled Construction Materials Market Insight
Der US-Recycling-Baustoffmarkt ist ein starkes Wachstum durch seinen großen Bausektor, etablierte Recycling-Infrastruktur und zunehmende Fokus auf Bau- und Abbruchabbau. Hohe Mengen an Beton, Asphalt, Holz, Metallen, Ziegeln und anderen Materialien, die aus Bau- und Abbrucharbeiten entstehen, schaffen erhebliche Möglichkeiten für Recycling und Wiederverwendung. Darüber hinaus beschleunigt die zunehmende Annahme nachhaltiger Baupraktiken, Abfallumleitungsinitiativen und recycelter Materialien in Infrastrukturprojekten die Nachfrage nach recycelten Baumaterialien im ganzen Land.
Asien-Pazifik recycelte Baustoffmarkt Einblick
Der asiatisch-pazifische Recycling-Baustoffe-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau von Bauaktivitäten, zunehmende Urbanisierung, steigende Mengen an Bau- und Abbruchabfällen und wachsende Fokus auf nachhaltiges Ressourcenmanagement in Ländern wie China, Indien und Japan zu beobachten. Die zunehmende Infrastrukturentwicklung erzeugt eine größere Nachfrage nach Baumaterialien und fördert die Verwertung und Wiederverwendung von Materialien aus Bauabfällen. Darüber hinaus unterstützen zunehmende Investitionen in die Recyclinginfrastruktur und die zunehmende Einführung zirkulärer Baupraktiken die regionale Markterweiterung.
Japan recycelte Baustoffmarkt Einblick
Der Markt für recycelte Baustoffe in Japan zeigt ein konsequentes Wachstum aufgrund fortschrittlicher Infrastrukturen für das Abfallmanagement, eine starke Betonung auf Ressourceneffizienz und eine zunehmende Annahme nachhaltiger Baupraktiken. Die Verwertung und Wiederverwendung von Beton, Asphalt, Metallen, Holz und anderen Baustoffen unterstützen die Entwicklung von Recycling-Materialanwendungen. Darüber hinaus trägt der Fokus des Landes auf effiziente Ressourcennutzung, Recyclingtechnologien und nachhaltige Infrastrukturentwicklung in Japan zum Marktwachstum bei.
China recycelte Baustoffmarkt Einblick
Der Markt für recycelte Baustoffe in China wächst rasant, angetrieben durch umfangreiche Bau- und Infrastrukturentwicklung, zunehmende Erzeugung von Bau- und Abbruchabfällen und zunehmende Betonung der Ressourcenrückgewinnung. Die zunehmende Nachfrage nach Baustoffen und die Notwendigkeit, die Abfallentsorgung zu reduzieren, unterstützen die Entwicklung von Recyclingaktivitäten. Darüber hinaus unterstützen die Ausweitung der Recycling-Infrastruktur, die Verbesserung der Materialsortierung und -verarbeitung sowie die zunehmende Einführung kreisförmiger Baupraktiken den Einsatz von Recycling-Baumaterialien in China.
U.K. Recycled Construction Materials Market Insight
Der US-amerikanische Recycling-Baustoffmarkt erlebt stetiges Wachstum, unterstützt durch die zunehmende Betonung auf Rundum-Bau, Ressourceneffizienz und nachhaltige Bewirtschaftung von Bau- und Abbruchabfällen. Bauunternehmen übernehmen zunehmend Materialrückgewinnung, selektive Abriss-, Wiederverwendungs- und Recycling-Praktiken, um die Entsorgung von wiederherstellbaren Materialien zu reduzieren. Darüber hinaus tragen die wachsende Nachfrage nach nachhaltigen Baustoffen und die zunehmende Nutzung von recycelten Materialien in Bau- und Infrastrukturprojekten zu einem anhaltenden Marktwachstum in den USA bei.
Deutschland recycelte Baustoffmarkt Einblick
Der Deutschland-Recycling-Baustoffmarkt wächst aufgrund fortschrittlicher Abfallwirtschaftspraktiken, starker Nachhaltigkeitsinitiativen und zunehmendem Fokus auf Rundbau stetig. Bau- und Abbruchabbauarbeiten unterstreichen zunehmend die Materialtrennung, -rückgewinnung, -wiederverwendung und -recycling, die Möglichkeiten für recyceltes Beton, Metalle, Asphalt, Holz und andere Materialien schaffen. Darüber hinaus unterstützt der zunehmende Fokus auf Ressourcenschonung und nachhaltige Baupraktiken die Übernahme von Recycling-Baumaterialien in ganz Deutschland.
Welche sind die Top-Unternehmen im Recycled Construction Materials Market
Die recycelte Baustoffindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Holcim Ltd.(Schweiz)
- Heidelberg Material AG(Deutschland)
- Veolia Environnement S.A.(Frankreich)
- WM (Waste Management, Inc.)(US)
- Dienstleistungen der Republik, Inc(US)
- REMONDIS SE & Co. KG (Deutschland)
- GFL Environmental Inc. (Kanada)
- SUEZ S.A. (Frankreich)
- FCC Umwelt (U.K.)
- Biffa plc (USA)
- Cleanaway Waste Management Limited (Australien)
- Waste Connections, Inc. (USA)
- Sims Limited (Australien)
- Ragn-Sells AB (Schweden)
- Urbaser S.A. (Spanien)
- Geocycle (Schweiz)
- RE Sustainability Limited (Indien)
- Saur Group (Frankreich)
- Aggregate Industrien (US)
- Mick George Group (USA)
Was sind die neuesten Entwicklungen im Recycled Construction Materials Market
- Im April 2025 veranstaltete Ammann Indien ein Asphalt-Recycling-Seminar in Mumbai, das sich auf recyceltes Asphalt-Pavement (RAP) und nachhaltigen Straßenbau konzentrierte. Die Veranstaltung brachte Fachkräfte und technische Experten zusammen, um über RAP-Anwendungen, Recycling-Technologien und Möglichkeiten zur Steigerung des Einsatzes von recycelten Materialien im indischen Straßenbau zu diskutieren und die zunehmende Übernahme von recyceltem Asphalt in der Infrastrukturentwicklung hervorzuheben.
- Im Juli 2025 kündigte UEM Edgenta die Entwicklung und operative Bereitschaft seiner ersten Premix-Anlage mit einer Recycling-Fazilität in Perak, Malaysia, an. Die Anlage produziert Recycled Asphalt Premix und umfasst Technologien zur Herstellung von Asphaltgemischen, die recycelte Materialien enthalten, die den Fokus des Unternehmens auf eine nachhaltige Straßeninfrastruktur und den Einsatz von recycelten Materialien in der Asphaltproduktion unterstützen.
- Im Januar 2025 absolvierte VINCI Construction den Erwerb von FM Conway, einem U.K.-Infrastrukturunternehmen, das für seine zirkular-economy Tätigkeiten im Straßenbau und in der Instandhaltung bekannt ist. FM Conway betreibt ein integriertes Recycling-Modell, das Straßenabfälle, einschließlich Asphalt und Aggregate, über sein Netzwerk von Verarbeitungsanlagen verarbeitet und den Einsatz von recycelten Materialien in Infrastrukturanwendungen verstärkt.
- Im Februar 2025 berichtete Aggregate Industries Fortschritte bei der Herstellung von Asphalt mit zunehmend hohem Recyclinggehalt. Das Unternehmen entwickelte Asphaltmischungen mit mehr als 95 % recycelten Materialien für Bindemittel-Gänge-Anwendungen, mit verunreinigten, nicht gefährlichen Abfällen, die untersucht, gereinigt, zerkleinert und in Asphalt-Aggregatbestandteile wieder abgebaut wurden. Die Entwicklung zeigt zunehmende Anstrengungen zur Erweiterung des Einsatzes von recycelten Materialien im Straßenbau.
- Im Juli 2025 kündigte CKC Operations seine Produktion von 100% Net Zero Asphalt unter Verwendung von recycelten Asphaltmaterialien an, darunter Reclaimed Asphalt Pavement und Recycled Asphalt Shingles. Das Unternehmen betonte den Einsatz von Recycling-Technologien und Materialverfolgung, um die Erholung und Wiederverwendung von Asphaltmaterialien für nachhaltige Straßenbau zu erhöhen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











