


Global Robotic Palletizers Market Segmentation, By Robot Type (Künschte Robotic Palletizers, Cartesian/Gantry Robotic Palletizers, Delta/Parallel Robotic Palletizers, Collaborative Robotic Palletizers), Payload Capacity (Low Payload, Medium Payload, High Payload), End-of-Arm Tooling (Vacuum Gripper, Clamp Gripper Hersteller Industrietrends und Prognosen bis 2033
Was ist die Robotic Palletizers Marktgröße und Wachstumsrate
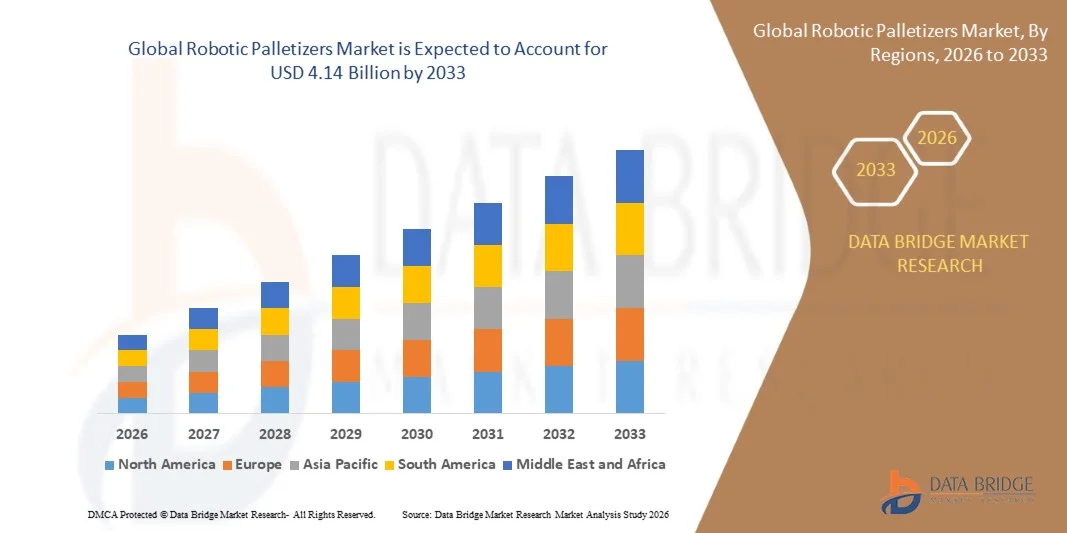
- Nach der Data Bridge Market Research Analyse wurde der Robotic Palettiermarkt auf2,74 Milliarden USD im Jahr 2025und wird zu erreichen4,14 Milliarden USD bis 2033, in einemCAGR von 5,3%2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch die anhaltenden Arbeitsknappheit in der Lagerhaltung und Fertigung, steigende E-Commerce-Auftragsvolumina, die eine hochdurchsatzfähige End-of-Line-Automatisierung erfordern, und zunehmende Einführung flexibler Robotersysteme in der Lage, verschiedene Produktformate in der Lebensmittel-, Getränke- und Konsumgüterindustrie zu verarbeiten.
- Die zunehmende Betonung auf Arbeitssicherheit, Betriebseffizienz und gleichbleibende Verpackungsqualität ist zwingende Hersteller und Logistikanbieter, um manuelle und halbautomatisierte Palettierungsprozesse durch voll robotische Systeme zu ersetzen. Kollaborative Robotik-Paletter ergänzen zunehmend traditionelle Gelenkroboter und bieten kleineren Herstellern und Mixed-SKU-Operationen einen kostengünstigen, einfacheren Automatisierungsweg.
- Die Integration von Roboter-Paletterern mit breiteren Lagerausführungssystemen und automatisierter Lager- und Abholinfrastruktur ermöglicht es den Herstellern, nahtlose, end-to-end-Automatisierung von der Produktionslinie bis zum Lagerregal zu erreichen und den Geschäftsfall für robotische Paletteninvestitionen weiter zu stärken.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 2,74 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.14 Milliarden
- Prognose CAGR (2026–2033): 5,3%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Robotic Palletizers Market
- Asia-Pacific dominierte den globalen Roboter-Paletter-Markt mit dem größten Umsatzanteil von 36,92% im Jahr 2025, unterstützt durch umfangreiche Fertigungsinfrastruktur, schnelles Wachstum in der E-Commerce-Logistik und starke Regierungsinitiativen zur industriellen Automatisierung in China, Japan und Südkorea.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 6,9 % von 2026 bis 2033 sein, die durch anhaltende Lagerarbeitsknappheit, steigende Mindestlohnkosten und beschleunigt die Einführung von Automatisierung in der Lebensmittel- und Konsumgüterindustrie angetrieben wird.
- Das artikulierte Roboter-Paletter-Segment führte den Markt mit einem Anteil von 47,83% im Jahr 2025, angetrieben durch seine Vielseitigkeit, breite Palette von Bewegung und Fähigkeit, verschiedene Produktgrößen und Verpackungsformate in verschiedenen Branchen zu handhaben.
- Das kollaborative Roboter-Paletter-Segment ist der am schnellsten wachsende Robotertyp, der eine CAGR von 8,4% registriert, was die steigende Nachfrage von kleinen und mittleren Herstellern widerspiegelt, die eine kostengünstigere, einfachere Automatisierung ohne umfangreiche Sicherheitsanforderungen suchen.
- Das Segment Lebensmittel- und Getränkeapplikation dominierte die Anwendungskategorie mit einem Umsatzanteil von 34,61% im Jahr 2025, der von hochvolumigen, repetitiven Palettierbedürfnissen und strengen Hygiene- und Sicherheitsstandards geleitet wird, die die automatisierte Handhabung begünstigen.
- Vakuumgreifer End-of-Arm-Tooling ergab 41.27% des Marktanteils in 2025, bevorzugt für seine Fähigkeit, eine Vielzahl von Fall-, Beutel- und Boxformaten ohne Produktschaden zu handhaben.
- Das E-Commerce & Logistik-Anwendungssegment ist die am schnellsten wachsende Kategorie, mit einem CAGR von 7,8%, angetrieben durch die Überholung von Paketvolumen und Lagerautomatisierung Investitionen unter Drittanbietern Logistikanbietern und Erfüllungszentren.
- Das mehrschichtige Palettiersegment entfiel 2025 auf 62,35% des Marktanteils, was seine Fähigkeit widerspiegelt, die Palettendichte und Lagerkapazität für Standard-Case- und Box-Produkte zu maximieren.
- Das Segment der mittleren Nutzlastkapazität hielt 2025 einen Anteil von 44.16%, unterstützt durch seine weit verbreitete Eignung für Standard-Fall- und Boxpalettenanwendungen in der Lebensmittel-, Getränke- und Konsumgüterindustrie.
Report Scope und Robotic Palletizers Marktsegmentierung
|
Attribute |
Roboter Palletizer Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Robotic Palletizers Market
- Die Hersteller verschieben sich auf Systeme, die sicher neben den Arbeitnehmern arbeiten, ohne schwere Sicherheitskälte, wodurch die Einsatzkosten für kleine und mittlere Betriebe reduziert werden.
- So präsentierte Doosan Robotics im Juni 2026 seine fortschrittliche KI-gestützte Palettierungslösung PalletizHD+, die entwickelt wurde, um Bereitstellungskomplexitäten zu entfernen und die High-Speed-Leistung für KMU-Hersteller zu steigern.
- Die fortschrittliche Bildverarbeitung ermöglicht es Roboter-Paletterern, unregelmäßige oder gemischte Produkte dynamisch ohne schwere manuelle Neuprogrammierung zu identifizieren, auszurichten und zu stapeln.
- So hat ABB Robotics im Januar 2026 mit Jacobi Robotics zusammengearbeitet, um die OmniPalletizer AI-Software über ihr Netzwerk zu integrieren, wodurch Systemintegratoren automatisierte Bahnplanungs- und -visionsfähigkeiten für komplexe Mixed-Case-Pallettierungen bieten.
- Warehouses setzen mobile, verlagerbare Palettierer ein, die zwischen verschiedenen Produktionslinien oder Ladedocks bewegen können, um maximale Layoutflexibilität zu bieten.
- So erweiterte der Automatisierungsspezialist TRAPO beispielsweise im September 2025 den TRAPO Cobot Palletizer (TCP), ein mobiles, zaunfreies Robotersystem, das über einen Handpaletten-Lkw leicht zwischen mehreren Arbeitsplätzen und Produktionslinien bewegt werden kann.
- Abschreibungs- und Leasingmodelle ersetzen große Investitionsaufwendungen, was die Finanzschwelle für kleinere Unternehmen senkt, um Automatisierung zu übernehmen.
- So erweiterten beispielsweise im Januar 2025 Automatisierungsanbieter und zertifizierte regionale Integratoren, die mit Marken wie Universal Robots zusammenarbeiten, flexible monatliche Abonnementsrahmen, so dass mittelgroße Lebensmittel- und Getränkeproduzenten vorgefertigte Palettierungszellen ohne große Vorleistungen einsetzen können.
Was sind die Schlüsseltreiber des Robotic Palletizers Market
- Der anhaltende Mangel an Lager- und Fertigungsarbeiten in den großen Volkswirtschaften hat die Nachfrage nach automatisierten Palettierungslösungen deutlich erhöht, die in der Lage sind, einen gleichbleibenden Durchsatz ohne die manuelle Arbeitsverfügbarkeit aufrechtzuerhalten.
- So erweiterte die FANUC Corporation im April 2025 ihre robotergestützte Paletterfertigungskapazität in Nordamerika, um die steigende Nachfrage von Lebensmittel- und Getränkeherstellern zu erfüllen, die Automatisierungsinvestitionen inmitten anhaltender Arbeitsknappheiten beschleunigen.
- Das rasante Wachstum der E-Commerce-Bestellungserfüllung hat die Nachfrage nach High-Speed-, flexiblen Palettiersystemen deutlich erhöht, die in der Lage sind, unterschiedliche Paketgrößen und Formen über den Distributions- und Erfüllungszentrumsbetrieb zu handhaben.
- So erweiterte die KUKA AG im Dezember 2024 ihre Palettenroboter-Produktlinie mit einem neuen High-Speed-Modell, das speziell für E-Commerce-Fertigungszentren entwickelt wurde, die schnelle, Mixed-SKU-Palettenbaufähigkeiten erfordern.
- Die Sensibilisierung für ergonomische Arbeitsunfälle im Zusammenhang mit repetitiven manuellen Palettieraufgaben führt zu Arbeitssicherheitsregulatoren und -versicherern in mehreren Märkten, um die Automatisierungsakzeption zu fördern oder anzureizen.
- Zum Beispiel veröffentlichte im Oktober 2024 eine nationale Arbeitssicherheitsagentur in Europa aktualisierte ergonomische Richtlinien, die die Automatisierung von wiederholten schweren Hubaufgaben empfehlen, einschließlich manueller Palettierung, und forderte mehrere Hersteller auf, die Beschaffungspläne für Roboterpaletten zu beschleunigen.
- Mit steigenden Arbeitskosten, wachsendem E-Commerce-Volumen und zunehmender Betonung auf Arbeitssicherheit und betriebliche Effizienz bleiben robotische Palettiersysteme für den weltweiten modernen Fertigungs- und Logistikbetrieb unerlässlich.
Welche Faktoren erschweren das Wachstum des Robotic Palletizers Market
- Robotische Palettiersysteme erfordern erhebliche Investitionen in den Bereichen Roboter, Werkzeugmaschinen, Sicherheitsinfrastruktur und Systemintegration und Kostenschranken für kleinere Hersteller mit begrenzten Automatisierungsbudgets.
- Diese hohen Implementierungskosten begrenzen die Übernahme kleiner und mittlerer Unternehmen, insbesondere in preis- und aufstrebenden Märkten, in denen die manuelle Arbeit vergleichsweise weniger teuer ist als die Automatisierungsanlage.
- So berichteten beispielsweise im September 2024 mehrere Kleinverpackungsunternehmen, dass die Gesamtbetriebskosten für eine vollintegrierte robotische Palettierzelle, einschließlich Sicherheits-Fencing und Systemintegration, gegenüber ihren Produktionsvolumen verbietend hoch blieben, was die Automatisierung verzögerte.
- Die Notwendigkeit spezialisierter technischer Expertise für das Programm, die Wartung und die Fehlerbehebung robotergestützter Palettiersysteme schafft eine ständige Qualifikationslücke, insbesondere für kleinere Hersteller, die kein engagiertes Automatisierungstechnikpersonal oder Zugang zu qualifizierten Systemintegratoren haben.
- Hochverstellbare oder mengenarme Produktionsumgebungen können keine ausreichende Investitionsrendite erzeugen, um die Roboterpalettenautomatisierung zu rechtfertigen, da der für häufige Produktumstellungen erforderliche Flexibilitäts- und Umprogrammierungsaufwand die Arbeitsersparnis in bestimmten Betriebskontexten ausgleichen kann.
- Die hohen Investitions- und langfristigen Rendite-on-Investment-Timelines im Zusammenhang mit robotischen Palettiersystemen schränken die Übernahme insbesondere bei kleineren Herstellern und Betrieben mit variablen oder saisonalen Produktionsmengen weiterhin ein. Diese Kostenbarriere verlangsamt die Marktdurchdringung in preissensitiven Segmenten und begrenzt die weit verbreitete Einführung der robotischen Palettierung trotz wachsender Nachfrage nach automatisierten End-of-Line-Lösungen.
Wie wird der Robotic Palletizers Market segmentiert
Der Roboter-Paletter-Markt wird auf Basis von Robotertyp, Nutzlastkapazität, End-of-Arm-Tooling, Anwendung, Endbenutzer und Schichtkonfiguration segmentiert.
- Von Robotertyp
Auf Basis des Robotertyps wird der globale Roboter-Paletter-Markt zu artikulierten Roboter-Paletterern, Cartian/Gelerie-Roboter, Delta/Parallel-Roboter und kollaborativen Roboter-Palettierern segmentiert. Das artikulierte Roboter-Paletter-Segment dominierte den Markt mit einem Anteil von 47,83% im Jahr 2025, aufgrund seiner Vielseitigkeit, seiner breiten Palette an Bewegung und der Fähigkeit, verschiedene Produktgrößen und Verpackungsformate in verschiedenen Branchen zu handhaben. Diese Roboter bleiben die bevorzugte Wahl für hochvolumige Hersteller, die eine maximale Flexibilität in der Palettenmusterkonfiguration suchen.
Das Segment der kollaborativen Robotik-Paletter wird mit einem CAGR von 8,4% von 2026 bis 2033 das schnellste Wachstum registriert, das durch steigende Nachfrage von kleinen und mittleren Herstellern getrieben wird, die eine kostengünstigere, einfacher zu bedienende Automatisierung ohne umfangreiche Sicherheitsanforderungen suchen. Fortschritte in der Kraft-Sensing-Technologie und vereinfachte Programmierschnittstellen beschleunigen die Segmenterweiterung.
- Durch Payload Kapazität
Auf Basis der Nutzlast wird der globale Roboterpalettenmarkt in geringe Nutzlast, mittlere Nutzlast und hohe Nutzlast segmentiert. Das Segment der mittleren Nutzlast führte den Markt mit einem Anteil von 44.16% im Jahr 2025, unterstützt durch seine weit verbreitete Eignung für Standard-Fall- und Boxpalettenanwendungen in der Lebensmittel-, Getränke- und Konsumgüterindustrie.
Das Low Payload-Segment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 7,6% von 2026 bis 2033 erleben, angetrieben durch steigende Nachfrage nach kompakten, kostengünstigen Palettierlösungen, die für die leichte Produkthandhabung in pharmazeutischen und kleinen Konsumgüteranwendungen geeignet sind.
- Durch End-of-Arm-Tooling
Der globale Roboter-Paletter-Markt wird auf der Basis von End-of-Arm-Tooling in Vakuumgreifer, Klemmgreifer, Gabel/Plattengreifer und andere segmentiert. Das Vakuumgreifersegment dominierte den Markt mit einem Anteil von 41.27% in 2025 aufgrund seiner Fähigkeit, eine Vielzahl von Gehäuse-, Beutel- und Boxformaten ohne Produktschaden zu handhaben. die wachsende Vorliebe für ein schonendes, schädigendes Handling über Lebensmittel- und Konsumgüteranwendungen verstärkt die führende Position dieses Segments.
Das Segment Gabel/Plattengreifer wird von 2026 bis 2033 am schnellsten CAGR von 6,9 % bezeugt, angetrieben durch dieses Wachstum wird durch steigende Annahme von Beutel- und Sackpalettenanwendungen, die in Baustoffen, Chemikalien und landwirtschaftlichen Produkthandling üblich sind, die robuste, hochdurchsatzfähige Greiflösungen erfordern.
- Anwendung
Auf Basis der Anwendung wird der globale Roboter-Paletter-Markt in Lebensmittel & Getränke, Pharmazeutika, Chemikalien, Konsumgüter & FMCG, Baustoffe, E-Commerce & Logistik und andere segmentiert. Das Lebensmittel- und Getränkesegment dominierte den Markt mit einem Anteil von 34,61% im Jahr 2025 aufgrund hochvolumiger, repetitiver Palettieranforderungen und strenger Hygiene- und Sicherheitsstandards, die eine automatisierte Handhabung über Handarbeit begünstigten. die fortgesetzte Erweiterung der Verpackungs- und Getränkeproduktionskapazität verstärkt die Dominanz dieses Segments.
Das Segment E-Commerce & Logistik wird erwartet, dass die schnellste CAGR von 7,8% von 2026 bis 2033, angetrieben durch die Überholung von Paketvolumen und Lagerautomatisierung Investition unter Drittanbietern Logistik-Anbieter und Erfüllungszentren, die flexible, High-Speed-Mix-SKU-Palettierung Fähigkeiten erfordern.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der globale Roboter-Paletter-Markt in Lebensmittel- und Getränkehersteller, Pharmaunternehmen, Logistik- und Lageranbieter, Konsumgüterhersteller und Chemie- und Industriehersteller segmentiert. Das Segment Lebensmittel- und Getränkehersteller dominierte den Markt mit einem Anteil von 33,84% im Jahr 2025 aufgrund der weit verbreiteten Automatisierungsakzeption, um hohe Produktionsmengen, Hygienestandards und gleichbleibende Verpackungsqualitätsanforderungen zu erfüllen. der wachsende Trend zu automatisierten End-of-Line-Operationen über Abfüll- und Verpackungsanlagen verstärkt die führende Position dieses Segments.
Das Segment Logistik & Warehousing Provider wird voraussichtlich die schnellste CAGR von 8,1% von 2026 bis 2033 erleben, die von steigenden Investitionen in die Distributionszentrumsautomatisierung angetrieben wird, um wachsende E-Commerce-Ordnungsvolumina zu verwalten und laufende Lagerarbeitsknappheiten anzusprechen. Darüber hinaus beschleunigt die zunehmende Übernahme der robotischen Palettierung innerhalb der Logistik von Drittanbietern die Übernahme in diesem Segment weiter.
- Durch Layer Configuration
Aufgrund der Schichtkonfiguration wird der globale Roboterpalettenmarkt in einschichtige Palettierung und mehrschichtige Palettierung segmentiert. Das mehrschichtige Palettiersegment dominierte den Markt mit einem Anteil von 62,35% im Jahr 2025 aufgrund seiner Fähigkeit, Palettendichte und Lagerlagereffizienz für Standard-Case- und Box-Produkte zu maximieren. Die etablierten Programmiermöglichkeiten für komplexe, formschlüssige Palettenmuster unterstützen weiterhin die starke Nachfrage nach mehrschichtigen Palettiersystemen.
Das einschichtige Palettiersegment wird erwartet, dass das schnellste CAGR von 6,4% von 2026 bis 2033, angetrieben durch steigende Adoption in Anwendungen, die vereinfachte, schnelle Palettierzyklen für leichte oder zerbrechliche Produkte erfordern, in denen Schicht-by-Schicht Stapelgeschwindigkeit Vorrang über maximale Palettendichte nimmt.
Welche Region hält den größten Teil des Robotic Palletizers Markt
- Asia-Pacific dominierte den Roboter-Paletter-Markt und machte den größten Umsatzanteil von 36,92% im Jahr 2025, unterstützt durch umfangreiche Fertigungsinfrastruktur, schnelles Wachstum in der E-Commerce-Logistik und starke Regierungsinitiativen zur industriellen Automatisierung in der gesamten Region.
- Die Region profitiert auch von einer großen Konzentration von Robotik-Herstellern, einer wachsenden Binnennachfrage nach verpackten Nahrungsmitteln und Konsumgütern und einer zunehmenden Investition in die Lagerautomatisierung, um die Expansion von E-Commerce-Compliance-Netzwerken zu unterstützen. Der anhaltende Fokus der Regierung auf intelligente Fertigungs- und Industrie 4.0-Initiativen verstärkt weiterhin die Führungsposition von Asia-Pacific im globalen Markt.
China Robotic Palletizers Markt Einblick
Der Markt für Roboter-Palettermaschinen in China wächst rasant, angetrieben durch umfangreiche Fertigungsautomatisierung Investitionen, steigende Arbeitskosten und schnelles Wachstum in der e-Commerce-Logistik-Infrastruktur. Die zunehmende Übernahme von robotergestützten Palettiersystemen in den Bereichen Lebensmittel und Getränke, Konsumgüter und Logistik erhöht den Marktbedarf deutlich. Darüber hinaus stellen die steigenden inländischen Robotik-Produktionskapazitäten und die zunehmende staatliche Unterstützung für intelligente Werksinitiativen China als den größten und am schnellsten wachsenden Markt für robotische Palettierer in der Region dar.
Japan Robotic Palletizers Markt Einblick
Der japanische Roboter-Paletter-Markt zeigt durch die fortschrittliche Robotik-Produktionsindustrie des Landes ein konsequentes Wachstum, die zunehmende Akzeptanz von Arbeitskräften bei der Automatisierung und die starke Präsenz führender Robotik-Systemhersteller. Lebensmittel- und Getränkeproduzenten und Konsumgüterhersteller investieren weiterhin in die robotische Palettierung, um Arbeitsengpässe zu beheben und gleichbleibende Produktionsqualität zu erhalten. Darüber hinaus trägt die anhaltende Innovation in kompakten, hochgeschwindigkeits-Paletter-Roboter-Designs zu einem Marktwachstum in Japan bei.
Europa Robotic Palletizers Markt Einblick
Der europäische Roboter-Paletter-Markt erweitert sich stetig, verankert durch eine reife industrielle Infrastruktur über Powerhouse-Wirtschaften wie Deutschland, Großbritannien und Frankreich. Regionales Wachstum setzt stark auf strenge Fertigungsstandards, weit verbreitete Logistikautomatisierung und die Integration flexibler kollaborativer Roboter (Cobots) für kleine und mittlere Unternehmen. Mit der Priorisierung langfristiger Nachhaltigkeit integrieren europäische Unternehmen kontinuierlich intelligente Hardware und fortschrittliche End-of-Arm-Tooling, um die Effizienz der Lieferketten zu optimieren.
Deutschland Robotic Palletizers Markt Einblick
Der deutsche Roboterpalettenmarkt wächst stetig, unterstützt durch die starke industrielle Automatisierungsbasis des Landes, erweiterte Robotik-Produktionskapazitäten und zunehmende Einführung von Industrie 4.0-Technologien in allen Fertigungsbereichen. Hersteller und Logistikunternehmen integrieren zunehmend robotische Palettiersysteme mit breiterer Lagerautomatisierung und Materialhandling-Infrastruktur. Die anhaltende staatliche Unterstützung für fortgeschrittene Fertigungs- und Robotikforschung treibt das Marktwachstum in Deutschland weiter voran.
Frankreich Robotic Palletizers Markt Einblick
Der französische Roboter-Paletter-Markt zeigt ein starkes Wachstum, das durch eine rasche Übernahme in Halbleiter-, Elektronik- und Fertigungssektoren getrieben wird. Betonung der Industrie 4.0 Modernisierung, französische Industrien nutzen zunehmend automatisierte Systeme, um Arbeitsknappheit entgegenzuwirken, Betriebskosten zu reduzieren und Arbeitsplatzsicherheit zu verbessern. Die staatliche Unterstützung für digitale Transformationsinitiativen beschleunigt die Nachfrage weiter und positioniert das Land als wettbewerbsfähiges regionales Automatisierungszentrum.
Welche sind die Top-Unternehmen im Robotic Palletizers Market
Die Roboterpalettenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ABB Ltd.(Schweiz)
- KUKA AG(Deutschland)
- FANUC Corporation(Japan)
- Yaskawa Electric Corporation(Japan)
- Kawasaki Heavy Industries, Ltd.(Japan)
- Comau S.p.A. (Italien)
- Krones AG (Deutschland)
- Columbia Machine, Inc. (USA)
- Brenton Engineering (ProMach) (USA)
- Premier Tech Ltd. (Kanada)
- Schneider Packaging Equipment Co., Inc. (USA)
- Wulftec International Inc. (Kanada)
- A-B-C Packaging Machine Corporation (USA)
- Bastian Solutions, LLC (Toyota Advanced Logistics) (USA)
- Honeyville Metal, Inc. (Cousins Packaging) (Kanada)
- Material Transfer & Storage, Inc. (USA)
- Signode Industrial Group LLC (USA)
- BEUMER Group GmbH & Co. KG (Deutschland)
- Vanderlande Industries B.V. (Niederlands)
- Grenzebach Gruppe (Deutschland)
Was sind die neuesten Entwicklungen im Robotic Palletizers Market
- Im September 2025 startete ABB Ltd. eine neue Generation von Highspeed-Roboter-Paletter mit integrierten KI-basierten Vision-Systemen, die eine automatische Erkennung und Stapelung von Mixed-SKU-Produkten ohne manuelle Umprogrammierung, Targeting von Lebensmittel- und Getränkeherstellern mit hoher Produktvariabilität ermöglicht.
- Im Januar 2025 erweiterte die KUKA AG ihre Palettier-Roboter-Produktionsanlage in Nordamerika, um die Produktionskapazität zu erhöhen und die Vorlaufzeiten für Kunden zu reduzieren, die die Automatisierungserleichterung unter anhaltenden Arbeitsknappheiten beschleunigen.
- Im November 2025 stellte die FANUC Corporation ein neues kollaboratives Roboter-Paletter-Modell vor, das für kleine und mittlere Hersteller entwickelt wurde, mit vereinfachten Setup- und reduzierten Footprint-Anforderungen im Vergleich zu herkömmlichen Käfig-Roboterzellen.
- Im November 2024 startete die Yaskawa Electric Corporation eine erweiterte Paletten-Roboter-Controller-Plattform mit verbesserten Bewegungsplanungsalgorithmen, die schnellere Zykluszeiten und eine verbesserte Palettenmusteroptimierung für High-Throughput-Verteilungszentrum-Anwendungen ermöglicht.
- Im Juni 2023 arbeitete Bastian Solutions mit mehreren regionalen Lebensmittel- und Getränkeherstellern zusammen, um Feldversuche seiner mobilen Roboter-Pallettierungsplattform durchzuführen, was verbesserte Betriebsflexibilität und reduzierte Installationskosten im Vergleich zu Festpositions-Palettierzellen belegt.
- Im August 2024 erweiterte Kawasaki Heavy Industries sein robotisches Paletterproduktportfolio mit einem neuen kompakten Modell, das für die Herstellung von Klein-Fußabdruckanlagen entwickelt wurde, um die steigende Nachfrage von mittelständischen Konsumgüterherstellern mit begrenzter Fabrikfläche zu decken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für Roboter-Palettierer
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR ROBOTER-PALETTIERER
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-MARKTPOSITIONSRASTER
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 DATEN IMPORTIEREN UND EXPORTIEREN
2.15 SEKUNDÄRQUELLEN
2.16 GLOBALER MARKT FÜR ROBOTER-PALETTIERER: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 Kaufpräferenzen der Verbraucher
5.2 Faktoren, die die Kaufentscheidung beeinflussen
5.3 PRODUKTANNAHME-SZENARIO
5.4 PORTERS FÜNF KRÄFTE
5.4.1 VERHANDLUNGSMACHT DER KÄUFER
5.4.2 VERHANDLUNGSMACHT DER LIEFERANTEN
5.4.3 Bedrohung durch neue Marktteilnehmer
5.4.4 Bedrohung durch Ersatzstoffe
5.4.5 WETTBEWERBSRIVALITÄT
6 Brancheneinblicke
7 Auswirkungen der COVID-19-Pandemie auf den globalen Markt für Roboter-Palettierer
7.1 ANALYSE DER AUSWIRKUNGEN VON COVID-19 AUF DEN MARKT
7.2 NACHWIRKUNGEN VON COVID-19 UND REGIERUNGSINITIATIVE ZUR MARKTANSTIMMEN
7.3 STRATEGISCHE ENTSCHEIDUNGEN FÜR HERSTELLER NACH COVID-19, UM WETTBEWERBSFÄHIGE MARKTANTEILE ZU GEWINNEN
7.4 PREISEINFLÜGE
7.5 AUSWIRKUNGEN AUF DIE NACHFRAGE
7.6 AUSWIRKUNGEN AUF DIE LIEFERKETTE
7.7 SCHLUSSFOLGERUNG
8 GLOBALER MARKT FÜR ROBOTER-PALETTIERER, NACH ANGEBOT (EINHEITEN)
*(ASP, WERT UND VOLUMEN WERDEN FÜR ALLE SEGMENTE ANGEGEBEN)
8.1 ÜBERSICHT
8.2 HARDWARE
8.2.1 HARDWARE, NACH ROBOTERTYP
8.2.1.1. Gelenkroboter
8.2.1.2. KOLLABORATIVE ROBOTER
8.2.1.3. Volllagen-Palettiersysteme
8.2.1.4. KARTESISCHE ROBOTER
8.2.1.5. SCARA-ROBOTER
8.2.1.6. PARALLELE ROBOTER
8.2.1.7. SONSTIGES
8.3 SOFTWARE
8.3.1 SOFTWARE NACH ROBOTERTYP
8.3.1.1. Gelenkroboter
8.3.1.2. KOLLABORATIVE ROBOTER
8.3.1.3. Volllagen-Palettiersysteme
8.3.1.4. KARTESISCHE ROBOTER
8.3.1.5. SCARA-ROBOTER
8.3.1.6. PARALLELE ROBOTER
8.3.1.7. SONSTIGES
8.4 SERVICE
8.4.1 SERVICE NACH ROBOTERTYP
8.4.1.1. Gelenkroboter
8.4.1.2. KOLLABORATIVE ROBOTER
8.4.1.3. Volllagen-Palettiersysteme
8.4.1.4. KARTESISCHE ROBOTER
8.4.1.5. SCARA-ROBOTER
8.4.1.6. PARALLELE ROBOTER
8.4.1.7. SONSTIGES
9 GLOBALER MARKT FÜR ROBOTER-PALETTIERER, NACH ROBOTERTYP (MILLIONEN USD)
9.1 ÜBERSICHT
9.2 GELENKROBOTER
9.3 KOLLABORATIVE ROBOTER
9.4 VOLLLAGIGE PALETTIERSYSTEME
9.5 KARTESISCHE ROBOTER
9.6 SCARA-ROBOTER
9.7 PARALLELE ROBOTER
9.8 SONSTIGES
10 GLOBALER MARKT FÜR ROBOTER-PALETTIERER, NACH KATEGORIE (MILLIONEN USD)
10.1 ÜBERSICHT
10.2 NUTZLAST
10.2.1 < 10 KG
10.2.2 >10 KG
10.3 GESCHWINDIGKEIT
10.3.1 >30 ZYKLEN PRO MINUTE
10.3.2 20-30 ZYKLEN PRO MINUTE
10.3.3 10-20 ZYKLEN PRO MINUTE
10.3.4 < 10 ZYKLEN PRO MINUTE
11 GLOBALER MARKT FÜR ROBOTER-PALETTIERER, NACH ANWENDUNG (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 KARTONPALETTIERER
11.3 SACKPALETTIERER
11.4 EIMER-PALETTIERER
11.5 DEPALETTIERER
11.6 SONSTIGES
12 GLOBALER MARKT FÜR ROBOTER-PALETTIERER, NACH ENDVERWENDUNG (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 VERBRAUCHERVERPACKTE GÜTER (CPG)
12.3 GESUNDHEITSWESEN
12.4 ELEKTRONIK
12.5 CHEMIKALIEN
12.6 BAUINDUSTRIE
12.7 VERBRAUCHERPRODUKTE
12.8 SONSTIGES
13 GLOBALER MARKT FÜR ROBOTER-PALETTIERER, NACH GEOGRAFIE
GLOBALER MARKT FÜR ROBOTER-PALETTIERER (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
13.1 NORDAMERIKA
13.1.1 USA
13.1.2 KANADA
13.1.3 MEXIKO
13.2 EUROPA
13.2.1 DEUTSCHLAND
13.2.2 Vereinigtes Königreich
13.2.3 ITALIEN
13.2.4 FRANKREICH
13.2.5 SPANIEN
13.2.6 RUSSLAND
13.2.7 SCHWEIZ
13.2.8 TÜRKEI
13.2.9 BELGIEN
13.2.10 NIEDERLANDE
13.2.11 RESTLICHES EUROPA
13.3 ASIEN-PAZIFIK
13.3.1 JAPAN
13.3.2 CHINA
13.3.3 SÜDKOREA
13.3.4 INDIEN
13.3.5 SINGAPUR
13.3.6 THAILAND
13.3.7 INDONESIEN
13.3.8 MALAYSIA
13.3.9 PHILIPPINEN
13.3.10 AUSTRALIEN & NEUSEELAND
13.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
13.4 SÜDAMERIKA
13.4.1 BRASILIEN
13.4.2 ARGENTINIEN
13.4.3 RESTLICHES SÜDAMERIKA
13.5 NAHER OSTEN UND AFRIKA
13.5.1 SÜDAFRIKA
13.5.2 ÄGYPTEN
13.5.3 SAUDI-ARABIEN
13.5.4 VEREINIGTE ARABISCHE EMIRATE
13.5.5 ISRAEL
13.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
14 GLOBALER MARKT FÜR ROBOTER-PALETTIERER, UNTERNEHMENSLANDSCHAFT
14.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
14.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
14.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
14.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
14.5 FUSIONEN UND ÜBERNAHMEN
14.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
14.7 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
15 SWOT- UND DATA BRIDGE-MARKTFORSCHUNGSANALYSE
16 GLOBALER MARKT FÜR ROBOTER-PALETTIERER – FIRMENPROFIL
16.1 ABC PACKAGING MACHINE CORPORATION
16.1.1 UNTERNEHMENSÜBERSICHT
16.1.2 Umsatzanalyse
16.1.3 PRODUKTPORTFOLIO
16.1.4 NEUESTE UPDATES
16.2 OKURA YUSOKI CO., LTD.
16.2.1 UNTERNEHMENSÜBERSICHT
16.2.2 Umsatzanalyse
16.2.3 PRODUKTPORTFOLIO
16.2.4 NEUESTE UPDATES
16.3 FUJI ROBOTICS AMERICAS
16.3.1 UNTERNEHMENSÜBERSICHT
16.3.2 Umsatzanalyse
16.3.3 PRODUKTPORTFOLIO
16.3.4 NEUESTE UPDATES
16.4 ABB
16.4.1 UNTERNEHMENSÜBERSICHT
16.4.2 Umsatzanalyse
16.4.3 PRODUKTPORTFOLIO
16.4.4 NEUESTE UPDATES
16.5 CONCETTI SPA
16.5.1 UNTERNEHMENSÜBERSICHT
16.5.2 Umsatzanalyse
16.5.3 PRODUKTPORTFOLIO
16.5.4 NEUESTE UPDATES
16.6 SCHNEIDER PACKAGING EQUIPMENT CO. INC.
16.6.1 UNTERNEHMENSÜBERSICHT
16.6.2 Umsatzanalyse
16.6.3 PRODUKTPORTFOLIO
16.6.4 NEUESTE UPDATES
16.7 WILDECK
16.7.1 UNTERNEHMENSÜBERSICHT
16.7.2 Umsatzanalyse
16.7.3 PRODUKTPORTFOLIO
16.7.4 NEUESTE UPDATES
16.8 KRONES AG
16.8.1 UNTERNEHMENSÜBERSICHT
16.8.2 Umsatzanalyse
16.8.3 PRODUKTPORTFOLIO
16.8.4 NEUESTE UPDATES
16.9 KUKA AG
16.9.1 UNTERNEHMENSÜBERSICHT
16.9.2 Umsatzanalyse
16.9.3 PRODUKTPORTFOLIO
16.9.4 NEUESTE UPDATES
16.1 KION GROUP AG
16.10.1 UNTERNEHMENSÜBERSICHT
16.10.2 UMSATZANALYSE
16.10.3 PRODUKTPORTFOLIO
16.10.4 NEUESTE UPDATES
16.11 FANUC CORPORATION
16.11.1 UNTERNEHMENSÜBERSICHT
16.11.2 Umsatzanalyse
16.11.3 PRODUKTPORTFOLIO
16.11.4 NEUESTE UPDATES
16.12 COLUMBIA MACHINE, INC.
16.12.1 UNTERNEHMENSÜBERSICHT
16.12.2 Umsatzanalyse
16.12.3 PRODUKTPORTFOLIO
16.12.4 NEUESTE UPDATES
16.13 PREMIER TECH LTD.,
16.13.1 UNTERNEHMENSÜBERSICHT
16.13.2 Umsatzanalyse
16.13.3 PRODUKTPORTFOLIO
16.13.4 NEUESTE UPDATES
16.14 ARPAC LLC
16.14.1 UNTERNEHMENSÜBERSICHT
16.14.2 Umsatzanalyse
16.14.3 PRODUKTPORTFOLIO
16.14.4 NEUESTE UPDATES
16.15 AETNAGROUP SPA
16.15.1 UNTERNEHMENSÜBERSICHT
16.15.2 Umsatzanalyse
16.15.3 PRODUKTPORTFOLIO
16.15.4 NEUESTE UPDATES
16.16 FROMM PACKAGING SYSTEMS INC
16.16.1 UNTERNEHMENSÜBERSICHT
16.16.2 Umsatzanalyse
16.16.3 PRODUKTPORTFOLIO
16.16.4 NEUESTE UPDATES
16.17 FHOPE PACKAGING MACHINERY CO, LTD.
16.17.1 UNTERNEHMENSÜBERSICHT
16.17.2 Umsatzanalyse
16.17.3 PRODUKTPORTFOLIO
16.17.4 NEUESTE UPDATES
16.18 SIGNODE DENMARK APS
16.18.1 UNTERNEHMENSÜBERSICHT
16.18.2 Umsatzanalyse
16.18.3 PRODUKTPORTFOLIO
16.18.4 NEUESTE UPDATES
16.19 WEBSTER GRIFFIN LTD.
16.19.1 UNTERNEHMENSÜBERSICHT
16.19.2 Umsatzanalyse
16.19.3 PRODUKTPORTFOLIO
16.19.4 NEUESTE UPDATES
16.2 INTELLIGENTE ROBOTIK
16.20.1 UNTERNEHMENSÜBERSICHT
16.20.2 Umsatzanalyse
16.20.3 PRODUKTPORTFOLIO
16.20.4 NEUESTE UPDATES
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
17 VERWANDTE BERICHTE
18 FRAGEBOGEN
19 SCHLUSSFOLGERUNG
20 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











