



Europa E-Commerce-Logistik-Marktsegmentierung, nach Serviceart (Transport, Warehousing & Fulfillment, Last-Mile Delivery, Reverse Logistics, Value-Added Services), Betriebsart (Road, Rail, Air, Sea), Lieferart (Same-Day Delivery, Next-Day Delivery, Standard Delivery), End-Use Industry (Fashion & Apparel, Electronics, Home & Furniture, Food & Grocer
Was ist die europäische E-Commerce-Logistik-Marktgröße und -Wachstum
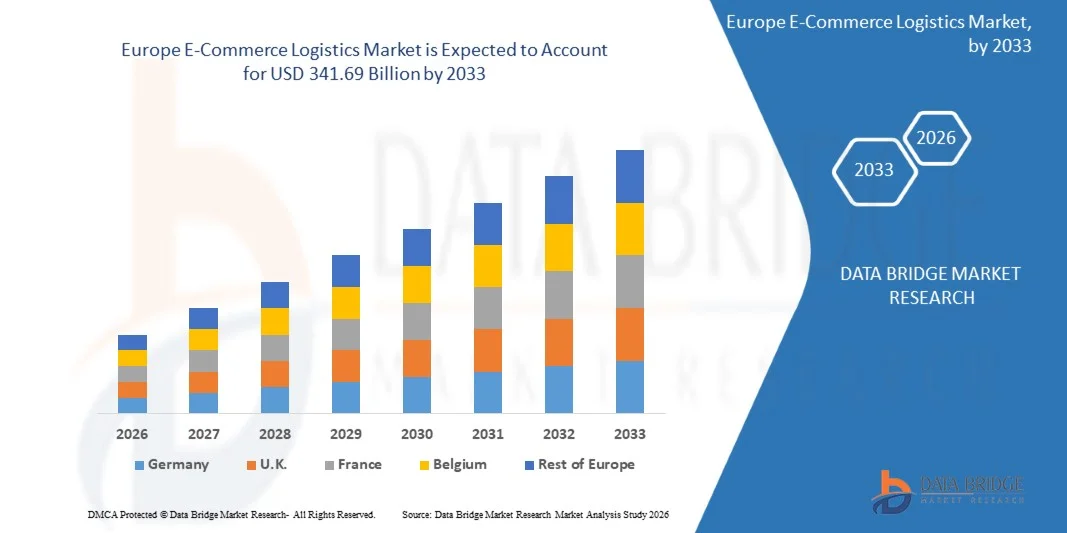
- Der europäische E-Commerce-Logistikmarkt wird nach der Data Bridge Market Research-Analyse auf100,70 Milliarden USD in 2025und wird zu erreichen341.69 Milliarden USD bis 2033, in einemCAGR von 16,50% von 2026 bis 2033.
- Der Markt registriert ein starkes Wachstum, das durch ein rasches Wachstum der Online-Shopping-Adoption, zunehmende Urbanisierung und steigende Konsumentenerwartungen für schnelle und transparente Lieferdienste in der ganzen Region getrieben wird.
- Erweiterung des grenzüberschreitenden E-Commerce innerhalb der EU, Wachstum der gleichen Tages- und nächsten Liefermodelle sowie steigende Investitionen in Automatisierungs- und Digitallogistik-Plattformen stärkten das Marktwachstum. Nachhaltigkeitsregelungen, Elektro-Letzt-Meilen-Flotten und der Ausbau von Reverse-Logistik-Netzwerken wandeln Logistik-Operationen in ganz Europa um, positionieren automatisierungsorientierte Anbieter für langfristigen Wettbewerbsvorteil.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 100,70 Milliarden
- Voraussichtlicher Marktwert (2033): USD 341.69 Milliarden
- Prognose CAGR (2026–2033): 16,50%
- Führendes Land im Jahr 2025: Deutschland
- Schnellster Anbauland: Deutschland
Was sind die großen Takeaways des europäischen E-Commerce-Logistikmarktes
- Deutschland dominiert den europäischen E-Commerce-Logistikmarkt mit dem größten Umsatzanteil von 22,84% im Jahr 2025, angetrieben durch die zentrale Logistik-Infrastrukturposition, hohe E-Commerce-Pension und starke Präsenz führender Logistikanbieter, darunter DHL, DB Schenker und Rhenus.
- Deutschland registriert auch den höchsten landesweiten CAGR von 2026 bis 2033 von 17,30%, der durch fortwährende Automatisierungsinvestitionen und die Ausweitung der grenzübergreifenden Erfüllungskapazitäten für benachbarte EU-Märkte angetrieben wird.
- Das Transportsegment führt die Service-Typ-Kategorie, die das größte und am schnellsten wachsende Umsatzsegment innerhalb der e-Commerce-Logistik Wertschöpfungskette der Region generiert, mit einem CAGR von 17,10% von 2026 bis 2033.
- Das Segment Fashion & Apparel dominiert die Kategorie der Endverwendung, die durch hohe Paketmengen und häufige Retourenverarbeitung über europäische Mode-Händler mit einem Anteil von 24,71% im Jahr 2025 angetrieben wird.
- Das Straßensegment führt die Betriebsart, die seine weitere Position als dominante Transportart über das dichte Straßennetz der Region mit einem Anteil von 61,43 % am Jahr 2025 widerspiegelt.
- Das nächste Liefersegment dominiert die Liefertypkategorie, was die etablierten Verbrauchererwartungen auf den großen europäischen E-Commerce-Märkten widerspiegelt, wobei 2025 ein Anteil von 42,18 % anfiel.
- Das halbautomatisierte Segment führt die Kategorie Automatisierungsstufe, während vollautomatische Erfüllungszentren das schnellste Wachstum erfassen, angetrieben durch Verarbeitungsgeschwindigkeiten bis zu dreimal schneller als manuelle Methoden, mit halbautomatisierten Systemen, die CAGR von 19,12% von 2026 bis 2033 ausmachen.
Report Scope und Europa E-Commerce Logistik Marktsegmentierung
|
Attribute |
Europa E-Commerce Logistik Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Westeuropa
Südeuropa
Nordeuropa
Osteuropa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im europäischen E-Commerce-Logistikmarkt
- Führende Logistik-Anbieter investieren weiterhin stark in die Lagerautomation und Robotik, um die Kontraktlogistikkapazität in der gesamten Region zu erweitern.
- Im Juli 2025 kündigte die DHL Supply Chain eine Investition in Höhe von 775,5 Mio. USD an, um ihre Infrastruktur zu erweitern und den Automatisierungs-Rollout über den Kundenbetrieb in den USA und Irland zu beschleunigen.
- ProjektlogistikAnbieter erweitern ihre Erfüllungsnetzwerke weiterhin durch strategische Partnerschaften mit großen europäischen Einzelhändlern.
- Im Juni 2023 unterzeichnete GXO Logistics ein Partnerschaftsabkommen mit Zalando für ein neues, automatisiertes Erfüllungszentrum in Montereau-sur-le-Jard bei Paris, Frankreich, und kündigte im selben Monat ein Mehrjahreserweiterungsprogramm in Deutschland an.
- Führende Anbieter verfolgen weiterhin Akquisitionen, die geografische Reichweite und E-Commerce-Compliance-Fähigkeiten in der gesamten Region erweitern.
- Im März 2024 erweiterte GXO Logistics ein Übernahmeangebot für Wincanton PLC, ein führendes Logistikunternehmen der U.K., nach dem Erwerb von PFSweb, Inc., einer technisierten E-Commerce-Auftragsplattform, um seine Präsenz in Nordamerika und Europa zu erweitern.
- Da führende Anbieter weiterhin in die Automatisierung investieren, strategische Retailer-Partnerschaften ausbauen und Akquisitionen verfolgen, die die Erfüllungskapazität stärken, hält der europäische E-Commerce-Logistikmarkt sowohl auf den reifen westeuropäischen Märkten ein starkes Wachstum und eine rasche Digitalisierung der osteuropäischen Wirtschaften.
Was sind die Haupttreiber des europäischen E-Commerce-Logistikmarktes
- Schnelles Wachstum bei der Online-Shopping-Adoption und steigenden Konsumentenerwartungen für eine schnelle, transparente Lieferung treiben weiterhin nachhaltige Investitionen in die e-Commerce-Logistik-Infrastruktur in ganz Europa voran.
- Im Juli 2025 zeigt die Automatisierungsinvestition von DHL Supply Chain in Höhe von 775,5 Mio. US-Dollar und Irland den Umfang des Kapitaleinsatzes in der gesamten Region, um der wachsenden Nachfrage nach E-Commerce und Life Sciences gerecht zu werden.
- Die Ausweitung des grenzüberschreitenden E-Commerce innerhalb der EU treibt weiterhin die Nachfrage nach integrierten, mehrjährigen Logistik- und Erfüllungsnetzwerken voran.
- Die GXO-Zalando-Partnerschaft im Juni 2023 für ein automatisiertes Erfüllungszentrum in der Nähe von Paris zeigt neben dem gleichzeitigen deutschen Expansionsprogramm von GXO die weitere Investition in grenzüberschreitende E-Commerce-Erfüllungskapazitäten der Region.
- Die zunehmende Investition in Automatisierungs- und digitale Logistikplattformen verbessert weiterhin die Auftragserfüllungskapazität und Verarbeitungsgeschwindigkeit in der gesamten Branche.
- Automatisierte Lagersysteme demonstrieren Verarbeitungsgeschwindigkeiten bis zu dreimal schneller als manuelle Methoden, beeinflussen direkt die Auftragserfüllungskapazität und treiben weiterhin Automatisierungsinvestitionen über große Logistikanbieter hinweg.
Mit der Online-Shopping-Adoption, die weiterhin in Automatisierungs- und grenzüberschreitende Erfüllungskapazität investiert, ist der europäische E-Commerce-Logistikmarkt in der erweiterten europäischen Logistik- und Lieferkettenlandschaft weiterhin eine wachstumsstarke Kategorie.
Welche Faktoren fordern das Wachstum des europäischen E-Commerce-Logistikmarkts auf
- Hohe Betriebskosten und konkurrenzfähiger Preisdruck erschweren die Profitabilität in der fragmentierten europäischen Logistik-Providerlandschaft.
- Im Februar 2026 berichtete Geopost, dass sein operatives Ergebnis 2025 durch starken Wettbewerbsdruck, anhaltende Preiszwänge und anhaltende Kosteninflation beeinflusst wurde, was den anhaltenden Margendruck im gesamten europäischen Paket- und Logistiksektor hervorhebt.
- Die Verkehrsinfrastruktur einschließlich Autobahnen, Eisenbahnen und multimodalen Systemen erfordert erhebliche Modernisierungsinvestitionen, um eine bessere regionale Vernetzung und Kapazitätserweiterung zu unterstützen.
- Steigende Volumina schaffen Katalysatoren für die operative Umstrukturierung während der Zeiträume des langsameren Nachfragewachstums und veranlasst Logistikanbieter, um Lagernetzwerkstrategien und Automatisierungsinvestitionsprioritäten neu zu bewerten.
- Nachhaltige Regelungen im Rahmen des EU Green Deals erfordern Logistikdienstleister den Übergang zu elektrischen Last-Meilen-Flotten und emissionsarmen Fracht-Modi, die Einhaltung und Investitionsanforderungen in der gesamten Branche.
- Im März 2026 nahm der Rat der Europäischen Union eine gezielte Flexibilität für Schwerlastfahrzeughersteller an und unter Beibehaltung langfristiger CO2-Reduktionsziele, wobei der Rat feststellte, dass der langsame Ausbau der öffentlichen Ladeinfrastruktur entlang der Autobahnen eine strukturelle Herausforderung für den Übergang zur emissionsfreien Mobilität bleibt.
- Die Kombination aus hohen Betriebskosten, wettbewerbsfähigem Preisdruck, den Anforderungen an die Modernisierung der Verkehrsinfrastruktur und den Compliance-Verpflichtungen der EU schafft weiterhin Headwinds für den europäischen E-Commerce-Logistik-Markt, auch wenn das anhaltende E-Commerce-Wachstum langfristig den Ausbau der Kategorie unterstützt.
Wie wird der europäische E-Commerce-Logistikmarkt segmentiert
Der europäische E-Commerce-Logistikmarkt wird auf der Grundlage von Service-Typ, Betriebsart, Liefertyp, Endverbraucher-Industrie, Geschäftsmodell, Automatisierungsebene und Unternehmensgröße segmentiert.
- Nach Servicetyp
Der europäische E-Commerce-Logistikmarkt wird auf Basis von Service-Typen in Transport, Lager & Erfüllung, Lieferung von Last-Meilen,Reverse Logistik, und Mehrwertdienste. Das Transportsegment dominiert den Markt und generiert 2025 den größten Umsatzanteil von 38,26%, was seine Position als den lukrativsten und größten Umsatz generierenden Servicetyp über die e-Commerce Logistik Wertschöpfungskette der Region widerspiegelt.
Das Transportsegment registriert auch die schnellsten CAGR von 17,10% von 2026 bis 2033, angetrieben durch den Ausbau des grenzüberschreitenden E-Commerce innerhalb der EU und steigende Paketvolumen über die Straßen-, Schienen-, Luft- und Seefrachtnetze der Region.
- Nach Betriebsart
Auf der Grundlage der Betriebsweise wird der europäische E-Commerce-Logistikmarkt in Straße, Schiene, Luft und Meer segmentiert. Das Straßensegment dominiert den Markt mit dem größten Anteil von 61.43% im Jahr 2025, was seine anhaltende Position als dominante Transportart für E-Commerce-Aktivitäten über das dichte und gut vernetzte Straßennetz der Region widerspiegelt.
Das Eisenbahnsegment registriert die schnellsten CAGR von 2026 bis 2033, die von EU-Nachhaltigkeitsmandate zugunsten von emissionsmindernden Frachtmodi und einer weiteren Modernisierung der grenzüberschreitenden Eisenbahngüterinfrastruktur angetrieben werden.
- Nach Versandart
Auf Basis des Liefertyps wird der europäische E-Commerce-Logistik-Markt in Tagesauslieferung, Tagesauslieferung und Standardauslieferung segmentiert. Das nächste Liefersegment dominiert den Markt mit dem größten Anteil von 42,18 % im Jahr 2025 und spiegelt die etablierten Verbrauchererwartungen für eine rasche Erfüllung der großen europäischen E-Commerce-Märkte wider.
Das gleichtägige Liefersegment registriert die schnellsten CAGR von 18,63% von 2026 bis 2033, angetrieben durch steigende städtische E-Commerce-Durchdringung und Erweiterung von dunklen Speicher- und Mikro-Full-Center-Netzwerken in großen Metropolregionen.
- Von End-Use Industrie
Der europäische E-Commerce-Logistikmarkt ist auf Basis der Endverwendungsbranche in Mode & Bekleidung, Elektronik, Heim & Möbel, Lebensmittel & Lebensmittel, Gesundheit & Schönheit und andere segmentiert. Das Segment Fashion & Apparel dominiert den Markt mit dem größten Anteil von 24.71% im Jahr 2025, angetrieben durch hohe Paketvolumen, häufige Retouren-Verarbeitung und starke Omnichannel-Handelsintegration über europäische Modemarken.
Das Segment Lebensmittel & Lebensmittel registriert die schnellsten CAGR von 18,11% von 2026 bis 2033, angetrieben durch eine rasche Erweiterung der Schnellhandels-Lebensmittellieferplattformen in großen europäischen Städten.
- Von Business Modell
Auf Basis des Geschäftsmodells wird der europäische E-Commerce-Logistikmarkt in B2C, B2B und C2C segmentiert. Das B2C-Segment dominiert den Markt mit dem größten Anteil von 68,42% im Jahr 2025, was die grundlegende Struktur der Online-Handelslogistik über das E-Commerce-Ökosystem der Region widerspiegelt.
Das C2C-Segment registriert die schnellsten CAGR von 18,47% von 2026 bis 2033, angetrieben durch den Ausbau von Peer-to-Peer-Resale und Second-Hand-Marktplatz-Plattformen in ganz Europa.
- Durch Automatisierungsebene
Der europäische E-Commerce-Logistikmarkt wird auf Automatisierungsebene in manuelle, halbautomatische und vollautomatische Segmente segmentiert. Das halbautomatisierte Segment dominiert den Markt mit dem größten Anteil von 47,36% im Jahr 2025, was den aktuellen Zustand der meisten Erfüllungszentren widerspiegelt, wo automatisierte Systeme einen Teil der Verarbeitung neben manueller Arbeit handhaben.
Das vollautomatische Segment registriert die schnellste CAGR von 19,12% von 2026 bis 2033, angetrieben durch automatisierte Systeme, die Verarbeitungsgeschwindigkeiten bis zu dreimal schneller als manuelle Methoden zeigen, direkt Einfluss auf die Auftragserfüllungskapazitäts-Investitionsentscheidungen.
- Nach Unternehmensgröße
Auf der Grundlage der Unternehmensgröße wird der europäische E-Commerce-Logistikmarkt in große Unternehmen und kleine und mittlere Unternehmen (KMU) segmentiert. Das große Unternehmen Segment dominiert den Markt mit dem größten Anteil von 64,85 % im Jahr 2025, was die Höhe der Logistikausgaben widerspiegelt, die von großen europäischen und globalen Einzelhändlern an Dritt- und Vierte-Anbieter ausgelagert werden.
Das Segment Klein- und Mittelbetriebe (KMU) registriert die schnellsten CAGRof 18,02% von 2026 bis 2033, angetrieben durch den wachsenden KMU-Zugang zu gemeinsamen Erfüllungsinfrastrukturen und ausgelagerten Logistikplattformen.
Welches Land hält den größten Teil des europäischen E-Commerce-Logistikmarktes
- Deutschland dominiert den europäischen E-Commerce-Logistik-Markt und macht den größten Umsatzanteil von 22,84% im Jahr 2025 aus, der von der zentralen Logistik-Infrastruktur des Landes, dem umfangreichen Compliance-Center-Netzwerk und der starken Präsenz führender Anbieter wie DHL, DB Schenker und Rhenus angetrieben wird.
- Das Land profitiert von seiner strategischen geographischen Lage an der Kreuzung der wichtigsten europäischen Handelsrouten, der umfangreichen Eisenbahn- und Straßengüterinfrastruktur und der fortdauernden Automatisierung von Lagern. Die anhaltende Erweiterung der grenzüberschreitenden Erfüllungskapazität verstärkt die Führungsposition Deutschlands auf dem regionalen Markt.
Deutschland E-Commerce Logistikmarkt Einblick
Der deutsche E-Commerce-Logistik-Markt bleibt durch die zentrale Position des Landes innerhalb der europäischen Handelsnetze und seine umfangreiche Erfüllungszentrumsinfrastruktur verankert. Im Juni 2023 kündigte GXO Logistics ein mehrjähriges Expansionsprogramm in Deutschland an und unterstützte den Ausbau seiner Logistik- und Erfüllungsmöglichkeiten im Land. Neben der fortdauernden Lagerautomatisierung der TGW Logistics Group stärken diese Entwicklungen die Position Deutschlands als bedeutender e-Commerce-Logistik-Hub in Europa, unterstützt durch seine umfangreiche Straßen- und Schieneninfrastruktur, hohe Konzentration an Logistikanlagen und Rolle als Gateway zu benachbarten europäischen Märkten.
U.K. E-Commerce Logistikmarkt Einblick
Der US-amerikanische E-Commerce-Logistikmarkt profitiert von einer bedeutenden Automatisierungsinvestition, die durch die DHL Supply Chain im Juli 2025 bekannt gegeben wurde, dass eine Investition in Höhe von 550 Mio. £ zur Erweiterung der Infrastruktur und zur Beschleunigung des Automatisierungs-Rollouts über den US- und Irland-Betrieb hinausgeht. Im Juli 2025 kündigte die DHL Supply Chain die Investition an, um ihre Lager- und Logistikinfrastruktur zu stärken und zusätzliche Automatisierungstechnologien in seinem US- und Irland-Netzwerk einzusetzen. Darüber hinaus hat GXO Logistics im März 2024 sein empfohlenes Cash-Angebot für Wincanton PLC angekündigt, seine Position im Logistikmarkt der USA zu stärken und seine Exposition gegenüber Einzelhandels- und E-Commerce-Lieferketten zu erweitern. Diese Entwicklungen spiegeln die fortwährenden Investitionen in die Erfüllungskapazität, Automatisierung und Logistik-Netzwerkkonsolidierung in den USA wider.
Frankreich E-Commerce Logistikmarkt Einblick
Der französische E-Commerce-Logistikmarkt wächst weiterhin stetig, unterstützt durch die Erhöhung der Investitionen in die automatisierte Erfüllungsinfrastruktur und den großen Konsummarkt des Landes. Im Juni 2023 kündigte GXO Logistics eine Partnerschaft mit Zalando an, um ein neues automatisiertes Erfüllungszentrum in Montereau-sur-le-Jard bei Paris zu betreiben. Die Anlage unterstützt Zalandos europäisches Erfüllungsnetzwerk und zeigt weitere Investitionen in automatisierte E-Commerce-Verarbeitungskapazitäten in Frankreich. Die strategische Lage des Landes in Westeuropa, die etablierte Straßen- und Schienenverbindung und die Nähe zu den wichtigsten Verbrauchermärkten unterstützen die Nachfrage nach Erfüllungs- und Vertriebsdienstleistungen.
Niederlande E-Commerce Logistikmarkt Einblick
Der niederländische E-Commerce-Logistikmarkt profitiert von der Position des Landes als ein großes europäisches Logistik-Gateway, unterstützt durch starke Hafen-, Straßen-, Schienen- und Vertriebsinfrastruktur, die grenzüberschreitende E-Commerce-Ströme im gesamten EU-Markt bietet. Im Juni 2025 berichtete der Hafen von Rotterdam weitere Investitionen in die Logistikinfrastruktur und die Digitalisierung, um die Position des Hafens in europäischen Lieferketten zu stärken. Rotterdams umfangreiche Vernetzung mit europäischen Binnenmärkten, kombiniert mit der Konzentration der Vertriebszentren und dem Zugang zu wichtigen Verbrauchermärkten, unterstützt die Rolle der Niederlande als wichtiges Erfüllungs- und Vertriebsstandort für E-Commerce-Logistik-Anbieter.
Polen E-Commerce Logistikmarkt Einblick
Der polnische E-Commerce-Logistik-Markt verzeichnet ein starkes Wachstum, das durch die Ausweitung von Compliance-Center-Investitionen im ganzen Land, einschließlich großräumiger Omnichannel-Verteilungs-Hubs, die sowohl inländische als auch grenzüberschreitende europäische E-Commerce-Anforderung dienen, getrieben wird. Im September 2024 kündigte Amazon die Eröffnung seines neuen Erfüllungszentrums in Łódź, Polen, an, um die Kundennachfrage in Polen und auf europäischen Märkten zu unterstützen. Die strategische Lage des Landes zwischen West- und Osteuropa, die vergleichsweise umfangreiche Logistik-Real-Estate-Pipeline und die Verbesserung der Straßeninfrastruktur unterstützen weiterhin Investitionen in Erfüllungszentren und regionale Verteilungszentren. Die wachsende Rolle Polens als grenzüberschreitender Erfüllungsort stärkt auch ihre Bedeutung im breiteren europäischen E-Commerce-Logistik-Netzwerk.
Welche sind die Top-Unternehmen im europäischen E-Commerce-Logistikmarkt
Die europäische E-Commerce-Logistikbranche wird in erster Linie von etablierten Logistik- und Lieferkettenunternehmen geführt, darunter:
- Deutsche Post DHL Group(Deutschland)
- Kuehne+Nagel International AG(Schweiz)
- DSV A/S(Dänemark)
- GXO Logistics, Inc.(US)
- CEVA Logistics SA(Frankreich)
- Geodis SA(Frankreich)
- DB Schenker (Deutschland)
- Rhenus SE & Co. KG (Deutschland)
- Hermes Germany GmbH (EVRi) (Deutschland)
- InPost S.A. (Polen)
- GLS (Allgemeine Logistiksysteme) (Deutschland)
- FedEx Corporation (USA)
- United Parcel Service, Inc. (USA)
- Amazon Logistics (Amazon.com, Inc.) (USA)
- Bpost SA/NV (Belgien)
- PostNL N.V. (Niederlands)
- Royal Mail plc (USA)
- DPDgroup (La Poste) (Frankreich)
- Wincanton plc (GXO Logistics)
- TGW Logistics Group GmbH (Österreich)
Was sind die neuesten Entwicklungen im europäischen E-Commerce-Logistikmarkt
- Im Juli 2025 kündigte die DHL Supply Chain eine Investition in Höhe von 775,5 Mio. USD an, um die Infrastruktur zu erweitern und den Automatisierungs-Rollout in Großbritannien und Irland zu beschleunigen, einschließlich der ersten britischen Bereitstellung von Boston Dynamics' Stretch-Robotern.
- Im März 2025 hat GXO Logistics mit Exotec zusammengearbeitet, um Guess' europäische Erfüllungsoperation zu automatisieren und Skypod-Roboter mit 60.000 Speicherplätzen über ein Vertriebszentrum zu kombinieren, das Guess-Stores in ganz Europa, dem Nahen Osten, Afrika und Asien bedient.
- Im März 2024 erweiterte GXO Logistics ein Übernahmeangebot für Wincanton PLC, ein führendes Logistikunternehmen der U.K., und erweiterte seinen Vertragslogistik-Fußabdruck in der Region.
- Im Oktober 2023 erwarb GXO Logistics PFSweb, Inc., eine tech-enabled E-Commerce-Auftragsplattform, die ihre Präsenz in Nordamerika und Europa erweitert.
- Im Juni 2023 unterzeichnete GXO Logistics ein Partnerschaftsabkommen mit Zalando für ein neues automatisiertes Erfüllungszentrum in Montereau-sur-le-Jard bei Paris, Frankreich, und kündigte ein mehrjähriges Expansionsprogramm in Deutschland an.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN EUROPÄISCHEN E-COMMERCE-LOGISTIKMARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNGEN
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 FORSCHUNGSMETHODIK
2.5 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.6 SEKUNDÄRQUELLEN
2.7 ANNAHMEN
3 ZUSAMMENFASSUNG
4 MARKTÜBERSICHT
4.1 TREIBER
4.1.1 BOOMENDE E-COMMERCE-BRANCHE
4.1.2 AUSFÜHRUNG IN DER DRITTANBIETERLOGISTIK (3PL)
4.1.3 VERBESSERTE BEZIEHUNGEN ZWISCHEN LIEFERANTEN UND KUNDEN
4.2 EINSCHRÄNKUNGEN
4.2.1 HOHE KOSTEN IM ZUSAMMENHANG MIT LAGERVERWALTUNGSLÖSUNGEN
4.2.2 REGULATORISCHE FRAGEN ZU REGIERUNGSVORSCHRIFTEN
4.3 GELEGENHEIT
4.3.1 ERWEITERTE AUSFÜHRUNG DES SUPPLY CHAIN FOOTPRINT
4.4 HERAUSFORDERUNGEN
4.4.1 GRENZÜBERSCHREITENDER E-COMMERCE/ONLINE-SHOPPING
4.4.2 Handelshemmnisse für die Besteuerung in der digitalen Wirtschaft der EU
5. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART
5.1 ÜBERBLICK
5.2 TRANSPORT
5.2.1 LKW-TRANSPORT/STRASSENVERKEHR
5.2.2 Atemwege
5.2.3 SCHIENE
5.2.4 MARINE
5.3 LAGERUNG
5.3.1 MEGA-ZENTREN
5.3.2 LIEFERZENTREN
5.3.3 RÜCKGABEBEARBEITUNGSZENTREN
5.4 SONSTIGES
6 EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT
6.1 ÜBERBLICK
6.2 BEKLEIDUNGSPRODUKTE
6.3 ELEKTRONIKPRODUKTE
6.4 KÖRPERPFLEGEPRODUKTE
6.5 EINRICHTUNGSPRODUKTE
6.6 BÜCHER
6.7 BABYPRODUKTE
6.8 AUTOMOBILPRODUKTE
6.9 SONSTIGES
7. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH BETRIEBSBEREICHEN
7.1 ÜBERSICHT
7.2 INLAND
7.2.1 URBAN
7.2.2 HALBURBAN
7.2.3 LÄNDLICHER BEREICH
7.3 INTERNATIONAL
8 EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER
8.1 ÜBERSICHT
8.2 B2C
8.3 B2B
9 EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH LÄNDERN
9.1 ÜBERSICHT
9.2 Großbritannien
9.3 DEUTSCHLAND
9.4 FRANKREICH
9.5 ITALIEN
9.6 SPANIEN
9.7 RESTLICHES EUROPA
10 EUROPA E-COMMERCE LOGISTIKMARKT, UNTERNEHMENSLANDSCHAFT
11 FIRMENPROFIL
11.1 DHL INTERNATIONAL GMBH
11.1.1 UNTERNEHMENSÜBERSICHT
11.1.2 Umsatzanalyse
11.1.3 LEISTUNGSPORTFOLIO
11.1.4 JÜNGSTE ENTWICKLUNGEN
11.2 DPD
11.2.1 UNTERNEHMENSÜBERSICHT
11.2.2 LEISTUNGSPORTFOLIO
11.2.3 JÜNGSTE ENTWICKLUNG
11.3 FEDEX
11.3.1 UNTERNEHMENSÜBERSICHT
11.3.2 Umsatzanalyse
11.3.3 LEISTUNGSPORTFOLIO
11.3.4 JÜNGSTE ENTWICKLUNGEN
11.4 CEVA LOGISTICS
11.4.1 UNTERNEHMENSÜBERSICHT
11.4.2 Umsatzanalyse
11.4.3 LEISTUNGSPORTFOLIO
11.4.4 JÜNGSTE ENTWICKLUNG
11.5 UNITED PARCEL SERVICE OF AMERICA, INC.
11.5.1 UNTERNEHMENSÜBERSICHT
11.5.2 Umsatzanalyse
11.5.3 LEISTUNGSPORTFOLIO
11.5.4 JÜNGSTE ENTWICKLUNG
11.6 AGILITÄT
11.6.1 UNTERNEHMENSÜBERSICHT
11.6.2 Umsatzanalyse
11.6.3 LEISTUNGSPORTFOLIO
11.6.4 JÜNGSTE ENTWICKLUNGEN
11.7 ARAMEX
11.7.1 UNTERNEHMENSÜBERSICHT
11.7.2 Umsatzanalyse
11.7.3 LEISTUNGSPORTFOLIO
11.7.4 JÜNGSTE ENTWICKLUNG
11.8 CLIPPER LOGISTICS PLC
11.8.1 UNTERNEHMENSÜBERSICHT
11.8.2 Umsatzanalyse
11.8.3 SERVICEPORTFOLIO
11.8.4 JÜNGSTE ENTWICKLUNGEN
11.9 SF EXPRESS
11.9.1 UNTERNEHMENSÜBERSICHT
11.9.2 UMSATZANALYSE
11.9.3 SERVICEPORTFOLIO
11.9.4 JÜNGSTE ENTWICKLUNG
11.1 XPO LOGISTICS, INC.
11.10.1 UNTERNEHMENSÜBERSICHT
11.10.2 Umsatzanalyse
11.10.3 SERVICEPORTFOLIO
11.10.4 NEUE ENTWICKLUNG
12 SCHLUSSFOLGERUNG
Tabellenverzeichnis
Tabellenverzeichnis
TABELLE 1. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 2. EUROPÄISCHER TRANSPORT IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 3. EUROPÄISCHER LAGERHALTUNG IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 4. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT, 2018–2027 (MILLIONEN USD)
TABELLE 5. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH BETRIEBSBEREICH, 2018–2027 (MILLIONEN USD)
TABELLE 6. EUROPÄISCHER BINNENMARKT FÜR E-COMMERCE-LOGISTIK, NACH BETRIEBSBEREICH, 2018–2027 (MIO. USD)
TABELLE 7. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER, 2018–2027 (MILLIONEN USD)
TABELLE 8. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH LÄNDERN, 2018–2027 (MILLIONEN USD)
TABELLE 9. BRITISCHER E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 10. BRITISCHER TRANSPORT IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 11. LAGERHALTUNG IM BRITISCHEN E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MIO. USD)
TABELLE 12. BRITISCHER E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT, 2018–2027 (MILLIONEN USD)
TABELLE 13. BRITISCHER E-COMMERCE-LOGISTIKMARKT NACH BETRIEBSBEREICH, 2018–2027 (MIO. USD)
TABELLE 14. BRITISCHER INLANDSMARKT FÜR E-COMMERCE-LOGISTIK, NACH BETRIEBSBEREICH, 2018–2027 (MIO. USD)
TABELLE 15. BRITISCHER E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER, 2018–2027 (MILLIONEN USD)
TABELLE 16. DEUTSCHER E-COMMERCE-LOGISTIKMARKT, NACH DIENSTLEISTUNGSART, 2018–2027 (MILLIONEN USD)
TABELLE 17. DEUTSCHER TRANSPORT IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 18. LAGERHALTUNG IM DEUTSCHEN E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 19. DEUTSCHER E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT, 2018–2027 (MILLIONEN USD)
TABELLE 20. DEUTSCHER E-COMMERCE-LOGISTIKMARKT, NACH BETRIEBSBEREICH, 2018–2027 (MILLIONEN USD)
TABELLE 21. DEUTSCHLAND IM E-COMMERCE-LOGISTIKMARKT, NACH BETRIEBSBEREICH, 2018–2027 (MILLIONEN USD)
TABELLE 22. DEUTSCHER E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER, 2018–2027 (MILLIONEN USD)
TABELLE 23. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 24. FRANKREICH: TRANSPORT IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 25. LAGERHALTUNG IM E-COMMERCE-LOGISTIKMARKT IN FRANKREICH, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 26. FRANKREICHS E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT, 2018–2027 (MILLIONEN USD)
TABELLE 27. FRANKREICHSMARKT FÜR E-COMMERCE-LOGISTIK, NACH BETRIEBSBEREICH, 2018–2027 (MILLIONEN USD)
TABELLE 28. FRANKREICHS INLANDSMARKT FÜR E-COMMERCE-LOGISTIK, NACH BETRIEBSBEREICH, 2018–2027 (MIO. USD)
TABELLE 29. FRANKREICHS E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER, 2018–2027 (MILLIONEN USD)
TABELLE 30. ITALIENISCHER E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 31. ITALIENISCHER TRANSPORT IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 32. LAGERHALTUNG IM ITALIENISCHEN E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MIO. USD)
TABELLE 33. ITALIENISCHER E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT, 2018–2027 (MILLIONEN USD)
TABELLE 34. ITALIENISCHER E-COMMERCE-LOGISTIKMARKT, NACH BETRIEBSBEREICH, 2018–2027 (MILLIONEN USD)
TABELLE 35. ITALIENISCHER INLANDSMARKT FÜR E-COMMERCE-LOGISTIK, NACH BETRIEBSBEREICH, 2018–2027 (MIO. USD)
TABELLE 36. ITALIENISCHER E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER, 2018–2027 (MILLIONEN USD)
TABELLE 37. SPANISCHER E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 38. SPANISCHER TRANSPORT IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 39. SPANISCHER LAGERHALTUNG IM E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2018–2027 (MILLIONEN USD)
TABELLE 40. SPANISCHER E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT, 2018–2027 (MILLIONEN USD)
TABELLE 41. SPANISCHER E-COMMERCE-LOGISTIKMARKT, NACH BETRIEBSBEREICH, 2018–2027 (MILLIONEN USD)
TABELLE 42. SPANISCHER INLANDSMARKT FÜR E-COMMERCE-LOGISTIK, NACH BETRIEBSBEREICH, 2018–2027 (MIO. USD)
TABELLE 43. SPANISCHER E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER, 2018–2027 (MILLIONEN USD)
TABELLE 44. E-COMMERCE-LOGISTIKMARKT IM RESTLICHEN EUROPA, NACH TYP, 2018–2027 (MIO. USD)
Abbildungsverzeichnis
Abbildungsverzeichnis
ABBILDUNG 1. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: SEGMENTIERUNG
ABBILDUNG 2. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: DATENTRIANGULATION
ABBILDUNG 3. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: FORSCHUNGSÜBERSICHT
ABBILDUNG 4. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: LÄNDER- UND REGIONALE MARKTANALYSE
ABBILDUNG 5. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: DEMOGRAFISCHE INTERVIEWDATEN
ABBILDUNG 7. DER SCHNELLE BOOM DER E-COMMERCE-BRANCHE, DIE BEZIEHUNG ZWISCHEN KUNDEN UND LIEFERANTEN SOWIE DIE AUSFÜHRUNG DURCH DRITTANBIETERLOGISTIK WERDEN DEN EUROPÄISCHEN E-COMMERCE-LOGISTIKMARKT IM PROGNOSEZEITRAUM 2020 BIS 2027 VORAUSSICHTLICH ANTREIBEN
ABBILDUNG 8. TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES EUROPÄISCHEN E-COMMERCE-LOGISTIKMARKTES
ABBILDUNG 9. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH SERVICEART, 2019
ABBILDUNG 10. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH PRODUKT, 2019
ABBILDUNG 11. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH BETRIEBSBEREICH, 2019
ABBILDUNG 12. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT, NACH ENDBENUTZER, 2019
ABBILDUNG 13. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: ÜBERSICHT (2019)
ABBILDUNG 14. EUROPÄISCHER E-COMMERCE-LOGISTIKMARKT: UNTERNEHMENSANTEIL 2019 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











