


Global Single-Mode Optical Transceiver Market Segmentation, By Form Factor (SFF & SFP, SFP+ & SFP28, QSFP+ & QSFP28, und QSFP-DD & OSFP), Datenrate (bis zu 25G, 25G bis 100G, 200G bis 400G, und 800G & oben), Entfernung (bis zu 2 km, 2 km bis 40 km, und über 40 km Cloud), Anwendung (Data Enterprise & Cluster & Industrietrends und Prognosen bis 2033
Was ist die Single-Mode Optical Transceiver Markt Größe und Wachstum Rate
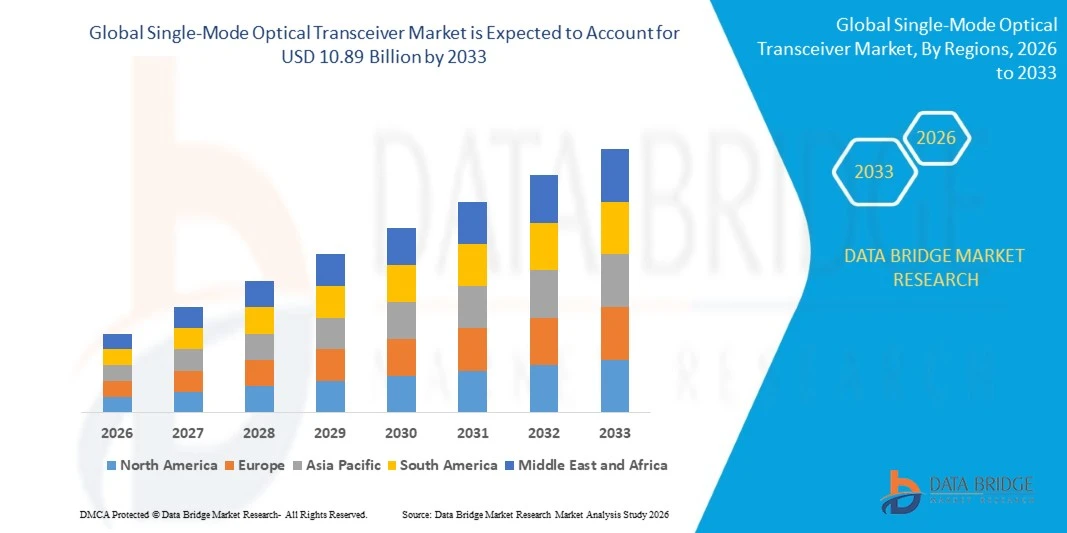
- Wie bei der Data Bridge Market Research Analyse wurde der Single-Mode-Optik-Transceiver-Markt bei5,08 Milliarden USD in 2025und wird zu erreichen10,89 Milliarden USD bis 2033, in einemCAGR von 10.00% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch steigende Nachfrage nach High-Bandwidth-Konnektivität, zunehmenden Aufbau von KI- und Cloud-Datenzentren und erweiterte Upgrades auf 5G-, Faser- und Metro-Netzwerke.
- Die zunehmende Verschiebung auf 400G, 800G und 1.6T Links, Siliziumphotonik und energieeffiziente steckbare Optik, kombiniert mit wachsender Nachfrage nach längerer Reichweite und niedriger Latenz, unterstützt die Marktakzeptanz. Single-Mode-Transceiver werden über Datencenter-Verbindungen, Telekommunikations-Backhaul, Campus-Netzwerke und KI-Cluster verwendet, bieten Betreiber mehr Bandbreite und erreichen durch Ein-Mode-Optik-Transceiver, optische Transceiver und Silizium-Photonik-Module, die elektrische Signale in Licht umwandeln.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 5.08 Milliarden
- Voraussichtlicher Marktwert (2033): USD 10,89 Milliarden
- Prognose CAGR (2026–2033): 10.00%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Single-Mode Optical Transceiver Market
- Asia-Pacific dominierte den Single-Mode-Optik-Transceiver-Markt mit dem größten Umsatzanteil von 38,10% im Jahr 2025, unterstützt durch große optische Modulfertigung in China, starke Telecom-Netzwerk-Investitionen und wachsende Rechenzentrum Kapazität.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 12,20% von 2026 bis 2033 sein, die durch die hyperscale AI-Datenzentrumserweiterung, große Cloud-Investitionen und die Nachfrage nach 800G- und 1,6T-Optik betrieben wird.
- Das Segment SFP+ & SFP28 führte den Markt mit einem Anteil von 31,80% in 2025, angetrieben durch breite installierte Basis, niedrigen Kosten und umfangreiche Nutzung in Unternehmens-, Zugangs- und Telekommunikationsnetzen.
- QSFP-DD & OSFP sind die am schnellsten wachsenden Formfaktoren, die zur Registrierung eines CAGR von 16,40% prognostiziert werden und die steigende Nachfrage nach hochdichten 400G, 800G und 1,6T-Links in KI-Clustern widerspiegeln.
- Das Segment 25G bis 100G dominierte die Datenratenkategorie mit einem Umsatzanteil von 41,50% in 2025, geführt von großen Bereitstellungen über Rechenzentren, mobile Fronthaul und Unternehmensnetzwerke.
- Datenzentren & Cloud entfielen auf 46,30% des Marktanteils in 2025, bevorzugt für massive Switch-Port-Volumen, kurze und mittlere Reichweite Links, und häufige Upgrades.
- Das Segment AI & HPC Clusters ist die am schnellsten wachsende Anwendung, mit einem CAGR von 19,40 %, angetrieben durch GPU-Netzwerk, Scale-out-Gewebe und Rekordbedarf für 800G-Optik.
Report Scope und Single-Mode Optical Transceiver Marktsegmentierung
|
Attribute |
Ein-Mode-optischer Transceiver-Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Schlüsseltrend im Single-Mode Optical Transceiver Market
- Single-Mode-Optik-Transceiver bewegen zunehmend die Geschwindigkeitsleiter, von 400G bis 800G und 1.6T, während Silizium-Photonik, fortgeschrittene Laser und co-Packaged Ansätze zu schneiden Leistung und Kosten pro Bit.
- So hat Coherent im September 2026 sein Portfolio an steckbaren optischen Liniensystemen erweitert, um eine Kapazität von 800G ZR/ZR+ zu unterstützen. Link zur Rechenzentren
- Silicon Photonics gewinnt Anteil, da Modulhersteller photonische integrierte Schaltungen verwenden, um die Komponentenzählungen zu reduzieren, die Ertragssteigerung und den geringeren Stromverbrauch in hochvolumigen Rechenzentrumstransceivern zu verbessern.
- Hyperscaler und Modulhersteller arbeiten zunehmend früh zusammen, da Käufer Module auf Strom pro Bit vergleichen, Zuverlässigkeit, Interoperabilität, Versorgungssicherheit und die Möglichkeit, die Produktion für KI-Einsätze zu skalieren.
- So kündigte OpenLight im März 2026 erste Serienaufträge für laserintegrierte 800G- und 1,6T-photonische integrierte Schaltungen an.
- Da KI-Cluster, 1.6T- und 3.2T-Links, Silizium-Photonik und Co-Packaged-Optik weiter voranschreiten, wird erwartet, dass einmodische optische Transceiver über steckbare Module hinaus in integrierte, ultra-dense-Verbindungen expandieren.
Was sind die Schlüsseltreiber des Single-Mode Optical Transceiver Market
- Das rasche Wachstum von KI-Trainings- und Inferenzclustern hat die Nachfrage nach optischen Links deutlich erhöht, die große Datenmengen zwischen Servern, Switchen und Racks bei geringer Latenz bewegen.
- So erweiterte Marvell im März 2026 sein 1,6T optisches DSP-Portfolio, um die Leistungsfähigkeit, Leistungseffizienz und die optische Link-Verlässlichkeit zu verbessern.
- Hyperscalers, Telecom-Träger, Unternehmen und Forschungsnetzwerke übernehmen Single-Mode-Transceiver, um höhere Bandbreite, längere Reichweite, geringere Leistung pro Bit und flexiblere Netzwerkdesigns zu unterstützen.
- So berichtete das Unternehmen im August 2026 nach Lumentums Finanzergebnissen 2026 Nettoumsatz von 3,01 Milliarden US-Dollar und sagte, dass die Rechenzentrumsarchitekten, wie KI-Compute-Workloads wachsen, als primäres Mittel der Konnektivität und der Bedeutung der Optik in großen Clustern auf optische Links umsteigen.
- Mit Hyperskalierern, die sich auf mehrjährige Investitionen in die KI-Infrastruktur und den Ausbau von Glasfasernetzen verpflichten, können Single-Mode-Optik-Transceiver größere Qualifizierungs-, Volumenaufträge und langfristige Versorgungsvereinbarungen gewinnen.
Welche Faktoren erschweren das Wachstum des Single-Mode Optical Transceiver Market
- Single-Mode-Transceiver stehen vor einem intensiven Preiswettbewerb und einem schnellen Technologiewechsel, der Margen komprimiert und ältere Produkte schnell veraltet, vor allem für Lieferanten mit begrenztem Maß.
- Zum Beispiel startete Taclink im März 2026 einen 1,6T OSFP DR8 Singlemode optischen Transceiver, der für Übertragungsstrecken bis zu 500 Meter ausgelegt ist.
- Diese Preisdynamik kann Margen für kleinere Lieferanten drücken, während schwere Kapitalbedarf für Laser, photonische Chips und Testgeräte die Möglichkeit begrenzen, in neue Generationen zu investieren.
- Lieferbeschränkungen für Indium-Phosphid-Laser und fortschrittliche Verpackungen, Handelsbeschränkungen für Hochgeschwindigkeitsoptiken und strenge Qualifizierungszyklen mit Hyperscalern begrenzen das Wachstum weiter, erfordern Lieferanten in Kapazitäten zu investieren, diversifizierte Beschaffung und lange Validierungsprogramme, die Kosten erhöhen können.
- Die Kombination von Preiswettbewerb, Kapitalintensität, Angebotsbeschränkungen und Handels- und Qualifizierungsrisiken kann das Wachstum bei kleineren Lieferanten und kostensensitiven Käufern einschränken.
Wie wird der Single-Mode Optical Transceiver Markt segmentiert
Der Single-Mode-Optik-Transceiver-Markt wird auf Basis von Formfaktor, Datenrate, Distanz und Anwendung segmentiert.
- Nach Formfaktor
Aufgrund des Formfaktors wird der Einmoden-Optik-Transceiver-Markt in SFF & SFP, SFP+ & SFP28, QSFP+ & QSFP28 und QSFP-DD & OSFP segmentiert. Das Segment SFP+ & SFP28 dominierte den Markt mit 31,80% Anteil im Jahr 2025, unterstützt durch seine breite installierte Basis, niedrigen Kosten und umfangreichen Einsatz in Unternehmens-, Zugangs- und Telekommunikationsnetzen. Diese Module unterstützen 10G- und 25G-Links über Singlemode-Faser. Sie sind kompakt, heiß steckbar und kompatibel mit einer großen Auswahl an Switchen und Routern. Gegründete Multi-Source-Vereinbarungen ermöglichen es, von vielen Lieferanten zu profitieren. Steady-Upgrades von niedrigeren Geschwindigkeiten und großer Ersatznachfrage verstärken weiterhin die Führung des Segments. Zu den härteren Umgebungen gehören auch Industrie-Temperatur- und Erstreckungsvarianten.
Das QSFP-DD & OSFP-Segment soll das schnellste Wachstum bei einem CAGR von 16,40% von 2026 bis 2033 registrieren, der durch steigende Nachfrage nach hochdichten 400G, 800G und 1,6T-Links in KI-Clustern angetrieben wird. Diese Formfaktoren unterstützen mehr Bahnen pro Modul und höhere Flächendichte. Switch-Hersteller entwickeln Plattformen rund um sie für Hyperscale-Netzwerke. Fortschritte bei der thermischen Gestaltung und Leistungseffizienz verbessern die Funktionalität. Kosten, Wärme und Kompatibilität bleiben wichtige Überlegungen. Zulieferunternehmen entwickeln auch flüssigkeitsgekühlte und leistungsarme Varianten für dichte Einsatzbereiche.
- Durch die Datenrate
Auf Basis der Datenrate wird der Single-Mode-Optik-Transceiver-Markt in bis zu 25G, 25G bis 100G, 200G bis 400G und 800G & oben segmentiert. Das Segment 25G bis 100G dominierte den Markt mit 41,50% Anteil im Jahr 2025, unterstützt von großen Bereitstellungen über Rechenzentren, mobile Fronthaul und Unternehmensnetzwerke. Diese Geschwindigkeiten bieten eine starke Balance von Kosten, Leistung und Bandbreite. Viele bestehende Netzwerke nutzen immer noch 100G als Kernbaustein. Reifenlieferketten halten die Preise wettbewerbsfähig. Die fortgesetzte Nutzung in Telekommunikations- und Unternehmens-Upgrades verstärkt weiterhin die Führung des Segments. Hersteller bieten auch Varianten für längere Reichweite und unterschiedliche Temperaturbereiche, um viele Netzwerkanforderungen zu bedienen.
Das 800G & obige Segment wird das schnellste Wachstum bei einem CAGR von 18,20% von 2026 bis 2033, angetrieben durch KI-Cluster-Netzwerk, höhere Schaltradius und steigende Bandbreite pro Server, registrieren. Hyperscaler bewegen sich schnell auf 800G, mit 1.6T beginnt zu versenden. Silikon-Photonik und fortgeschrittene EMLs helfen, Energie zu steuern. Modulhersteller erweitern die Kapazität für diese Produkte. Stromverbrauch, Ertrag und Kosten bleiben wichtige Überlegungen. Kunden treiben auch Lieferanten für eine schnellere Qualifizierung und stabile Versorgung von Lasern und Treiberchips.
- Mit Abstand
Auf Basis der Entfernung wird der Ein-Mode-Optik-Transceiver-Markt in bis zu 2 km, 2 km bis 40 km und über 40 km segmentiert. Das bis zu 2 km große Segment dominierte den Markt mit 55,30% Anteil in 2025, angetrieben durch große Mengen von kurzen und mittleren Verbindungen innerhalb und zwischen Rechenzentrumsgebäuden. Singlemode Faser unterstützt höhere Geschwindigkeiten und längere Längen als Multimode. Campus-Skala KI-Cluster nutzen immer mehr Singlemode für Reichweite und Zukunftssicherung. Standards wie DR und FR Optik dienen diesen Links. Die etablierten Einsatzpraktiken verstärken die Führung dieses Segments weiter. Der zunehmende Einsatz paralleler Ein-Mode-Optik hilft auch, hohe Geschwindigkeiten über kurze Reichweiten zu niedrigen Kosten zu unterstützen.
Das Segment 2 km bis 40 km soll das schnellste Wachstum bei einem CAGR von 10,60% von 2026 bis 2033 registrieren, unterstützt von U-Bahn-Netzen, Datenzentrums-Verbindung und 5G-Transport. Betreiber verbessern Zugriffs- und Aggregationsnetzwerke mit höherer Geschwindigkeitsoptik. Verteilte Rechenzentrumscampuses benötigen Links über mehrere Kilometer. Kohärente und direkte Optionen bieten verschiedene Kosten und erreichen Trade-offs. Energie, Dispersion und Kosten bleiben wichtige Designfaktoren. Das Wachstum von Edge-Datenzentren und Cloud-on-ramps fügt auch Links im U-Bahn-Bereich hinzu.
- Anwendung
Auf Basis der Anwendung wird der Single-Mode-Optik-Transceiver-Markt in Rechenzentren & Cloud, AI & HPC-Cluster, Telecom & 5G und Enterprise & andere segmentiert. Das Segment Datenzentren & Cloud dominierte den Markt mit 46,30% Anteil im Jahr 2025, unterstützt von massiven Switch-Port-Volumen, kurzen und mittleren Reichweiten Links, und häufige Upgrades. Cloud-Anbieter stellen große Anzahl von Transceivern über Blatt-, Spin- und Verbindungsschichten bereit. Standardisierte Designs und Massenkauf unterstützen stetige Volumen. Enge Beziehungen zwischen Modulherstellern und Hyperscalern verstärken die Führung dieses Segments weiter. Starke Nachfrage nach Erfrischungszyklen hilft auch den Lieferanten, konstante Mengen über Produktgenerationen zu halten.
Das Segment AI & HPC Clusters wird das schnellste Wachstum bei einem CAGR von 19,40 % von 2026 bis 2033, angetrieben durch GPU-Netzwerke, Scale-out-Gewebe und Rekordbedarf für 800G-Optik, registrieren. Trainingscluster benötigen sehr hohe Bandbreite und geringe Latenz zwischen Beschleunigern. Die Betreiber übernehmen optische Verbindungen über Kupfer, wenn die Geschwindigkeiten steigen. Co-Packaged und Near-Packaged Optiken entstehen für zukünftige Systeme. Strom, Zuverlässigkeit und Lieferverfügbarkeit bleiben wichtige Überlegungen. Betreiber führen auch große Pilotcluster aus, um neue Optiken vor einer größeren Bereitstellung zu validieren.
Welche Region hält den größten Teil des Single-Mode Optical Transceiver Market
- Asia-Pacific dominierte den Single-Mode-Optik-Transceiver-Markt mit dem größten Umsatzanteil von 38,10% im Jahr 2025, unterstützt durch große optische Modulfertigung in China, starke Telecom-Netzwerk-Investitionen und wachsende Rechenzentrum Kapazität.
- Die Region profitiert auch von einer großen Konzentration von optischen Komponenten- und Modulherstellern, einer starken Investition in Faser- und 5G-Netzwerke und einem schnellen Wachstum von Cloud- und AI-Datenzentren. Die zunehmende Inlandsnachfrage und Exportkapazität stärken weiterhin die Position von Asia-Pacific auf dem Weltmarkt. Starke staatliche Unterstützung für die Halbleiter- und Telekommunikationsindustrie unterstützt auch das lokale Kapazitätswachstum.
Japan Single-Mode Optical Transceiver Markt Insight
Der japanische Single-Mode-Optik-Transceiver-Markt ist ein konsequentes Wachstum durch starke optische Komponenten-Expertise, fortgeschrittene Telekommunikationsnetze und hohe Qualitätserwartungen. Inländische Lieferanten und Träger übernehmen zunehmend schnelle und kohärente Module. Zudem trägt die starke Nachfrage nach Zuverlässigkeit, kompakten Designs und der Forschung an Photonik der nächsten Generation zu einem Marktwachstum in Japan bei. Eine enge Zusammenarbeit zwischen Lieferanten und Trägern unterstützt auch langfristige Netzwerk-Upgrades.
China Single-Mode Optical Transceiver Markt Insight
Der China Single-Mode-Optik-Transceiver-Markt wächst rasant, angetrieben von großen inländischen Modulherstellern, umfangreichen 5G- und Glasfasernetzen und starken Investitionen in AI Computing. Die wachsende Produktion von 400G- und 800G-Modulen erhöht den Marktbedarf deutlich. Darüber hinaus stellen vertikal integrierte Lieferanten, Kostenvorteile und starke Exporte China als ein wichtiger Wachstumsmarkt in ganz Asien-Pazifik. Starke staatliche Unterstützung für die Rechen- und Optikindustrie hilft auch den Lieferanten, schnell zu skaliert.
Europa Single-Mode Optical Transceiver Markt Insight
Der europäische Single-Mode-Optik-Transceiver-Markt erlebt ein starkes Wachstum, das durch den Ausbau von Rechenzentren, 5G-Einsatz, Cloud Computing und die steigende Nachfrage nach High-Speed-, Fern-Datenübertragungen getrieben wird. Investitionen in die faseroptische Infrastruktur und die Netzmodernisierung beschleunigen die Einführung in Telekommunikations- und Unternehmensanwendungen. Deutschland, das Vereinigte Königreich und Frankreich stellen wichtige regionale Märkte dar. Aufstrebende 400G- und 800G-Technologien, energieeffiziente Designs und fortschrittliche optische Komponenten schaffen trotz versorgungskettenbedingter Zwänge und Preisdrucke neue Möglichkeiten.
U.K. Single-Mode Optical Transceiver Market Insight
Der US-Ein-Mode-Optik-Transceiver-Markt erlebt stetiges Wachstum, unterstützt durch Full-Fibre-Netzwerk-Rollout, wachsende Rechenzentrum Kapazität, und starke Photonik-Forschung. Carrier und Cloud-Operatoren übernehmen zunehmend höhere Geschwindigkeitsoptiken. Darüber hinaus unterstützen aktive Start-ups, Universitätsforschung und Nachfrage nach sicheren Netzwerken die breitere Übernahme von Single-Mode-Transceivern in den USA. Starke Rechenzentrumsentwicklung im Süden Englands unterstützt auch die Nachfrage nach Hochgeschwindigkeitsoptiken.
Deutschland Single-Mode Optical Transceiver Markt Insight
Der deutsche Single-Mode-Optik-Transceiver-Markt wächst aufgrund der starken industriellen Basis des Landes, wachsender Rechenzentrumsinvestition und umfangreicher Glasfaser-Rollout stetig. Träger, Unternehmen und Forschungsnetzwerke nutzen zunehmend High-Speed-Ein-Mode-Optik. Kontinuierliche Innovation in Photonik, starkes Engineering-Fähigkeit und der Fokus Deutschlands auf Zuverlässigkeit und Energieeffizienz treiben das Marktwachstum im Land weiter voran. Auch die starke Nachfrage von Frankfurt und anderen Rechenzentren unterstützt Transceivervolumen.
Welche sind die Top-Unternehmen im Single-Mode Optical Transceiver Market
Die Ein-Mode-Optik-Transceiver-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Coherent Corp.(US)
- Lumentum Holdings Inc.(US)
- Broadcom Inc.(US)
- Accelink Technologies Co., Ltd.(China)
- Zhongji Innolight Co., Ltd.(China)
- Cisco Systems, Inc. (USA)
- Sumitomo Electric Industries, Ltd. (Japan)
- Fujitsu Optical Components Limited (Japan)
- Mitsubishi Electric Corporation (Japan)
- Eoptolink Technology Inc., Ltd. (China)
- Fabrinet (Thailand)
- Marvell Technology, Inc. (USA)
- Ciena Corporation (USA)
- Nokia Corporation (Finland)
- Huawei Technologies Co., Ltd. (China)
- Quelle Photonics, Inc. (USA)
- Angewandte Optoelektronik, Inc. (USA)
- NEC Corporation (Japan)
- Hisense Breitband Multimedia Technologies Co., Ltd. (China)
- Furukawa Electric Co., Ltd. (Japan)
Was sind die neuesten Entwicklungen im Single-Mode Optical Transceiver Market
- Im September 2026 stellte Credo 1.6T ZeroFlap optische Transceiver mit Siliziumphotonik und Echtzeit-Link-Diagnostik für KI-Netzwerke vor.
- Im September 2026 erweiterte Coherent sein steckbares Portfolio an optischen Liniensystemen, um hochleistungsfähige 800G ZR/ZR+ AI-Datenzentrumsverbindungen zu unterstützen.
- Im August 2026 berichtete Lumentum über einen Nettoumsatz von 3,01 Mrd. USD und sagte, dass sein Cloud-Modulgeschäft die 1.6T-Adoption voranbringt. Das Unternehmen betonte, dass KI-Workloads die Rechenzentrumsarchitekten auf optische Links als primäre Verbindungsmittel drängen. Das Unternehmen wies auch auf eine starke Nachfrage nach Indiumphosphidlasern hin.
- Im März 2026 erweiterte Marvell sein 1,6T optisches DSP-Portfolio, um die Leistungsfähigkeit, Leistungseffizienz und die optische Link-Verlässlichkeit zu verbessern.
- Im März 2026 gab OpenLight seine ersten Serienaufträge für laserintegrierte 800G und 1,6T photonische integrierte Schaltungen bekannt.
- Im März 2026 startete Taclink einen 1,6T OSFP DR8 Singlemode optischen Transceiver, der für Übertragungsstrecken bis zu 500 Meter ausgelegt ist.
- Im September 2026 führte Semtech FiberEdge Transimpedanzverstärker für 1.6T optische Leiter und verbesserte 800G Leistungseffizienz ein.
- Im April 2025 startete Jabil 1.6T OSFP Transceiver mit Intel Silizium Photonics und unterstützt parallele Singlemode Glasfaser-Konnektivität.
- Im März 2025 stellte Broadcom 3nm Sian3 und 5nm Sian2M DSP-Lösungen für 800G und 1,6T optische Transceiver vor.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











