



Globale Software Defined Automation (SDA) Marktsegmentierung, Von Komponente (Software, Hardware und Services), Technologie (SCADA/HMI & Monitor Software, Virtual PLC & Soft Controller, Industrial Edge & Orchestration, Digital Twin & Simulation, and Others), Bereitstellung (On-Premises, Hybrid und Cloud), Endbenutzer (Automotive, Elektronik & Semiconductors, Food & Beverage, Pharma & Life Sciences)
Was ist die Software Defined Automation (SDA) Marktgröße und Wachstumsrate
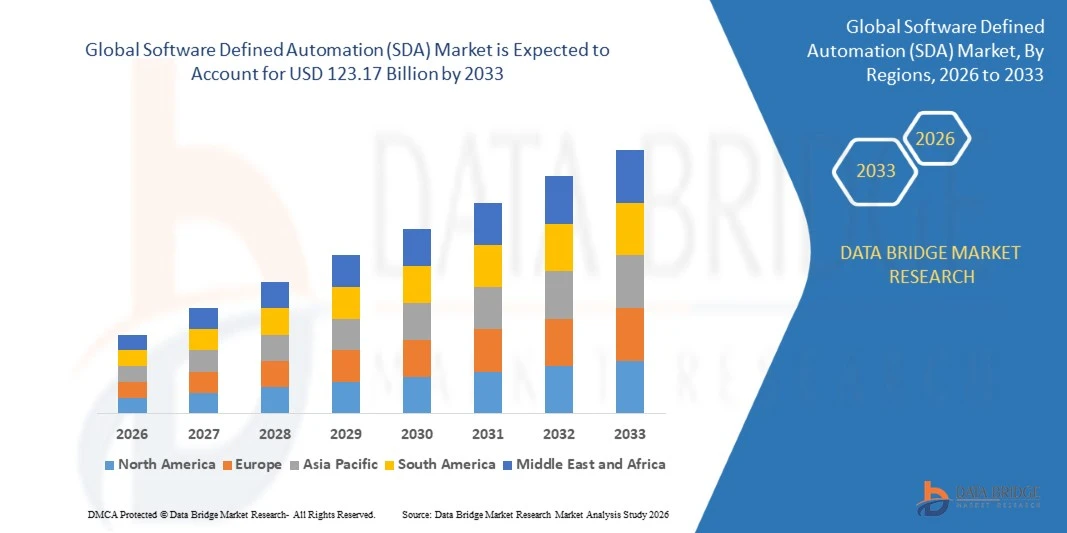
- Nach der Data Bridge Market Research Analyse wurde der softwaredefinierte Automatisierungsmarkt (SDA) auf44,10 Milliarden USD in 2025und wird zu erreichen123,17 Milliarden USD bis 2033, in einemCAGR von 13,70% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach flexiblen, hardwareunabhängigen Steuerungsarchitekturen, zunehmender Übernahme virtueller Controller und containerisierter Applikationen und zunehmendem Einsatz industrieller KI in den Bereichen Automotive, Elektronik, Lebensmittel- und Getränkeindustrie, Pharma und Energie geprägt ist.
- Die zunehmende Verschiebung von festen Hardware-Controllern zur softwarezentrierten Automatisierung, kombiniert mit zunehmender Integration von Steuerungs-, Edge Computing- und Enterprise-IT-Systemen, unterstützt die Marktakzeptanz. Software definierte Automatisierung wird überall angewendetIndustrie IoT, Orchestrierung und Aufsichtskontrolle, unterstützt vonRand AI Hardwareundindustrielle IoT-Plattform, bietet Herstellern schneller Engineering und einfacher Skalierung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 44,10 Milliarden
- Voraussichtlicher Marktwert (2033): USD 123.17 Billion
- Prognose CAGR (2026–2033): 13,70%
- Leitregion 2025: Europa
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Software Defined Automation (SDA) Markt
- Europa dominierte den softwaredefinierten Automatisierungsmarkt (SDA) mit dem größten Umsatzanteil von 35,22% im Jahr 2025, unterstützt von einer starken Basis von Automatisierungsherstellern, frühen virtuellen Controller-Einsätzen und fortschrittlicher Automobil- und Maschinenfertigung.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 15,90% von 2026 bis 2033 sein, die durch großformatige Produktionsautomatisierung, Elektronikfertigung und staatlich unterstützte intelligente Fertigungsprogramme betrieben wird.
- Das Software-Segment führte den Markt mit einem Anteil von 46,83% im Jahr 2025, angetrieben durch die zunehmende Annahme von Engineering, Orchestrierung und Steuerung Software, die Anwendungen von Hardware entkoppelt.
- Dienstleistungen sind die am schnellsten wachsende Komponente, die eine CAGR von 16,74% registriert, was die steigende Nachfrage nach Migrationsplanung, Integration und Lifecycle Management von virtualisierten Steuerungssystemen widerspiegelt.
- Das Segment SCADA/HMI & Aufsichtssoftware dominierte die Technologiekategorie mit einem Umsatzanteil von 28,36% im Jahr 2025, der von seiner großen installierten Basis und Rolle als operative Schicht von Automatisierungssystemen geführt wurde.
- Virtual PLC & Soft Controller sind der am schnellsten wachsende Technologietyp, mit einem CAGR von 16,80%, angetrieben durch die Nachfrage nach hardwareunabhängigen, zentral verwalteten und sicherheitszertifizierten Steuerung.
- Im Jahr 2025 entfielen 29,84% des Marktanteils, bevorzugt für seine hohe Automatisierungsdichte und frühzeitige Übernahme der virtualisierten Shop-Floor-Kontrolle.
Report Scope und Software Defined Automation (SDA) Marktsegmentierung
|
Attribute |
Software Defined Automation (SDA) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Software Defined Automation (SDA) Markt
- Software definierte Automatisierung bewegt sich von Konzept zu Produktion, wobei Steuerungslogik zunehmend als virtuelle SPS auf Industrie-PCs und Standard-Server-Infrastruktur läuft, während physische Eingänge, Ausgänge, Antriebe und Motoren auf dem Ladenboden verbleiben.
- So hat Audi im März 2025 laut Siemens AG den virtuellen Controller Simatic S7-1500V für seine Karosseriebaulinie in der Böllinger Höfe-Fabrik übernommen, während die Simatic S7-1500V F die TÜV-Sicherheitszertifizierung als erster fehlersicherer virtueller Controller erhielt und sicherheitsempfindliche Anwendungen ermöglicht, in softwaredefinierte Umgebungen zu wandern.
- Virtuelle Controller werden mit industriellen Edge-Plattformen und KI-Anwendungen kombiniert, so dass Steuerung, Vision-Inspektion und Analyse-Workloads die gleiche Software-Infrastruktur teilen.
- Hypervisor Flexibilität und Open Engineering-Toolchains gewinnen an Bedeutung, da die Hersteller versuchen, die virtuelle Steuerung auf bestehende IT-Infrastruktur zu betreiben und die Abhängigkeit von einer einzigen Hardware-Plattform zu vermeiden.
- So unterstützte beispielsweise im April 2026 laut Siemens AG Industrial Edge Management 2.0 Hypervisors wie OpenShift und Hyper-V, während WinCC Open Architecture als Edge App und für die virtuelle SPS S7-1500V zur Verfügung stand, wodurch dezentrale SCADA und Steuerung auf bestehende IT-Infrastruktur betrieben werden können.
- Da die virtuelle Reife des Controllers, die Sicherheitszertifizierung, die KI-Integration und die offenen Standards weiter voranschreiten, wird erwartet, dass sich die softwaredefinierte Automatisierung von neuen Produktionslinien bis zur Brownfield-Modernisierung in diskreten und Prozessbranchen ausdehnt.
Was sind die Schlüsseltreiber des Software Defined Automation (SDA) Markt
- Die Notwendigkeit einer flexiblen, schnell rekonfigurierbaren Produktion hat die Nachfrage nach Automatisierungsarchitekturen erhöht, in denen Software unabhängig von der zugrunde liegenden Hardware aktualisiert, skaliert und orchestriert werden kann.
- So stellte das Unternehmen im April 2025 laut Schneider Electric die EcoStruxure Automation Expert Platform auf der Hannover Messe 2025 vor, ein einheitliches Umfeld, das den Kunden des offenen, softwaredefinierten Automatisierungssystems, das auf dem IEC 61499-Standard basiert, einen Überblick und Management von Steuerungsanwendungen bietet.
- Hersteller übernehmen softwaredefinierte Architekturen, um Engineering-Zyklen zu verkürzen, die Wartung über Anlagen zu vereinfachen und datengesteuerte Verbesserungen durch die Integration der Betriebstechnik mit der Enterprise IT zu ermöglichen.
- So präsentierte das Unternehmen im Januar 2025 laut Siemens AG auf der CES 2025 seine Vision von Daten, KI und Software definierter Automatisierung, um eine größere Flexibilität, Optimierung und kontinuierliche Verbesserung in allen Branchen zu ermöglichen, einschließlich der Integration von Siemens Industrial Copilot mit Industrial Edge.
- Mit zunehmendem Einsatz von KI in der Produktion werden Hardware-unabhängige Steuerungsplattformen, die KI-Workloads neben Echtzeitsteuerung betreiben, zu einer Priorität für Modernisierungsprogramme.
Welche Faktoren erschweren das Wachstum des Software Defined Automation (SDA) Markt
- Die Echtzeit-Kontrolle in virtualisierte Umgebungen führt Bedenken über Determinismus ein, da Timing-Präzision, Jitter und Terminkonformität unter unterschiedlichen Rechenlasten eingehalten werden müssen.
- So bewerteten Forscher am Karlsruher Institut für Technologie im Oktober 2025 nach dem IEEE CAMAD 2025 Workshop CODESYS Control und OpenPLC virtuelle SPS in Docker- und Podman-Containern auf einem PREEMPT-RT Linux-System, wobei festgestellt wurde, dass Echtzeit-Verhalten von Laufzeitwahl und System-Level-Tuning abhängt, insbesondere unter zunehmenden rechnerischen Workloads.
- Die konvergierende operative Technologie mit IT-Infrastruktur erweitert auch die Cyber-Sicherheits-Angriffsfläche, die neue Sicherheitspraktiken, Fähigkeiten und Governance in Anlagen erfordert, die zuvor auf isolierte Kontrollnetze vertraut waren.
- Die Migration von installierten Hardware-Controllern, proprietären Engineering-Tools und langlebigen Assets erfordert eine sorgfältige Planung, Umschulung von Automatisierungsingenieuren und Validierung, die die Übernahme in Brownfield-Anlagen verlangsamen kann.
- Zum Beispiel, im Februar 2025, nach arXiv, Forscher, die die Cyber-Sicherheit von OT-Netzwerken überprüfen, bemerkte, dass, da OT-Systeme in IT-Systeme unter Industrie 4.0-Initiativen integrieren, sie anfälliger für Angriffe, einschließlich Malware, Ransomware und Nationalstaaten-Bedrohungen werden, hervorgehoben Sicherheitsherausforderungen, die die Annahme von Software definierten Architekturen beschränken können.
- Die Kombination von Echtzeit-Leistungsanforderungen, Cybersicherheitsbedenken und Migrationskomplexität kann die Übernahme von risiko- und kostensensitiven Bedienern einschränken, insbesondere wenn bewährte Hardware-Controller weiterhin Produktionsanforderungen erfüllen.
Wie wird die Software Defined Automation (SDA) Marktsegmentiert
Der softwaredefinierte Automatisierungsmarkt (SDA) wird auf Basis von Komponenten, Technologie, Bereitstellung und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der softwaredefinierte Automatisierungsmarkt (SDA) in Software, Hardware und Services segmentiert. Das Software-Segment dominierte den Markt mit 46,83% Anteil im Jahr 2025, unterstützt durch die zunehmende Einführung von Engineering-Umgebungen, virtuellen Controllern, Orchester-Tools und Aufsichtsanwendungen. Software ermöglicht es, Steuerungsanwendungen unabhängig von der Hardware zu entwickeln, zu versionieren und einzusetzen. Die Integration mit industriellen KI- und Datenplattformen erweitert ihre Rolle im Anlagenbetrieb. Abonnements- und Lizenzmodelle unterstützen auch wiederkehrende Einnahmen über installierte Basen.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 16,74% von 2026 bis 2033 registrieren, das von der Nachfrage nach Migrationsplanung, Systemintegration, Cybersicherheitsbewertung, Schulung und Lifecycle-Unterstützung geprägt ist. Die Umstellung von Hardware-Controllern auf virtualisierte Architekturen erfordert neue Engineering-Praktiken und Validierung. Partnerschaften zwischen Automatisierungsherstellern und Beratungs- und Integrationsfirmen beschleunigen die Lieferkapazität. Die Managed Services für die Flotten-Orchestrierung und Updates stärken dieses Segment weiter.
- Von der Technik
Auf Basis der Technologie wird der softwaredefinierte Automatisierungsmarkt (SDA) in SCADA/HMI & Aufsichtssoftware, virtuelle SPS & Soft Controller, Industrial Edge & Orchestration, Digital Twin & Simulation und andere segmentiert. Das Segment SCADA/HMI & Aufsichtssoftware dominierte die Kategorie mit 28,36% Anteil im Jahr 2025, unterstützt von seiner großen installierten Basis und seiner Rolle als operative Ebene zur Überwachung und Steuerung. Die dezentrale SCADA auf der Edge-Infrastruktur verbessert die Flexibilität. Integration mit MES- und Controllerdaten unterstützt Analytik und KI-Nutzungsfälle. Die Nachfrage wird weiter durch die Modernisierung der bestehenden Aufsichtssysteme unterstützt.
Das virtuelle SPS & Soft-Controller-Segment soll das schnellste Wachstum bei einem CAGR von 16,80% von 2026 bis 2033 registrieren, angetrieben durch die Nachfrage nach hardwareunabhängiger Steuerung, zentralisiertem Management und sicherheitszertifizierten virtuellen Controllern. Virtuelle SPS laufen auf industriellen PCs oder Servern und können zentral skaliert und aktualisiert werden. Die Verabschiedung von Automobil- und Maschinenherstellern zeigt die Produktionsbereitschaft.
- Durch die Bereitstellung
Auf Basis der Bereitstellung wird der softwaredefinierte Automatisierungsmarkt (SDA) in On-Premises, Hybrid und Cloud segmentiert. Das Segment On-Premises dominierte den Markt mit einem Anteil von 51,24% im Jahr 2025, unterstützt durch Anforderungen an die deterministische Echtzeitsteuerung, Datensicherheit und den Betrieb unabhängig von externen Netzwerken. Pflanzen hosten in der Regel virtuelle Controller auf lokalen Servern oder Industrie-PCs in der Nähe von Maschinen. In prozesskritischen Umgebungen passen On-Premises-Einsätze auch den Sicherheits- und Regulierungsanforderungen an. Standardisierte IT-Hardware hilft, Kosten zu reduzieren und das Lifecycle-Management zu vereinfachen.
Das Cloud-Segment soll das schnellste Wachstum bei einem CAGR von 19,10% von 2026 bis 2033 registrieren, unterstützt durch den wachsenden Einsatz von Cloud-basierten Engineering, Versionskontrolle, Flottenmanagement und Analytik für Automatisierungsanlagen. Cloud-Steuerungsebenen ermöglichen es Ingenieuren, Controller und Anwendungen über mehrere Standorte hinweg zu verwalten. Die Integration mit Hyperscale-Plattformen und KI-Diensten erweitert die Anwendungsfälle.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der softwaredefinierte Automatisierungsmarkt (SDA) in Automobil-, Elektronik- & Halbleiter, Lebensmittel- und Getränkeindustrie, Pharma- & Life Sciences, Energie & Utilitys und andere segmentiert. Das Automobilsegment dominierte die Endbenutzer-Kategorie mit 29,84% Anteil im Jahr 2025, unterstützt durch hohe Automatisierungsdichte, häufige Modellwechsel und frühzeitige Übernahme der virtualisierten Shop-Floor-Steuerung. Karosseriebau und Qualitätskontrolllinien profitieren von zentraler Management- und KI-Integration. Hersteller suchen flexible Produktion, die durch Software rekonfiguriert werden kann. Die Zusammenarbeit zwischen Automobilherstellern und Automatisierungsanbietern beschleunigt den Einsatz.
Das Segment Pharma & Life Sciences wird das schnellste Wachstum bei einem CAGR von 16,30% von 2026 bis 2033, angetrieben durch die Nachfrage nach flexibler Batch-Produktion, Datenintegrität und Rückverfolgbarkeit, registrieren. Software definierte Architekturen vereinfachen Validierung, Change Management und Dokumentation über Standorte. Die zunehmende Übernahme digitaler Zwillinge und die AI-basierte Prozessüberwachung unterstützen die Nachfrage.
Welche Region hält den größten Teil des Software Defined Automation (SDA) Markt
- Europa dominierte den softwaredefinierten Automatisierungsmarkt (SDA) mit dem größten Umsatzanteil von 35,22% im Jahr 2025, unterstützt durch die Präsenz führender Automatisierungshersteller, starke Automobil- und Maschinenfertigung und frühzeitige kommerzielle Bereitstellungen virtueller Steuerungen.
- Die Region profitiert auch von einem starken Engineering-Know-how, einer aktiven Branchenkollaboration zu offenen Automatisierungsstandards und dem Fokus der Hersteller auf eine flexible, energieeffiziente Produktion. Die zunehmende Übernahme virtueller SPS, industrieller Randplattformen und AI-gestützter Qualitätsinspektion sowie die zunehmende Betonung auf Cybersicherheit und funktionale Sicherheit stärken die Position Europas im globalen Markt.
Deutschland Software Defined Automation (SDA) Marktaufsicht
Der Deutschland-Software-definierte Automatisierungsmarkt (SDA) zeugt durch die Führung des Landes in der Fabrikautomation, der Konzentration von Automatisierungsherstellern und der frühzeitigen Übernahme der virtualisierten Steuerung in der Automobilproduktion. Die Hersteller setzen zunehmend virtuelle SPS, industrielle Randplattformen und AI-basierte Inspektionen ein, um die Flexibilität zu verbessern und den technischen Aufwand zu reduzieren. Die starke Zusammenarbeit zwischen Automobilherstellern, Automatisierungsanbietern und Forschungsinstituten sowie der Fokus Deutschlands auf funktionale Sicherheit, Datenschutz und Industrie 4.0 treiben die Nachfrage nach softwaredefinierter Automatisierung in Industrieanwendungen.
Asia-Pacific Software Defined Automation (SDA) Market Insight
Der Asien-Pazifik-Software definiert Automatisierung (SDA) Markt wird erwartet, dass schnelles Wachstum, angetrieben durch große Fabrikautomatisierung, Expansion der Elektronik und Automobilproduktion, und staatlich unterstützte intelligente Fertigungsinitiativen in Ländern wie China, Japan und Indien. Die wachsende Nachfrage nach flexibler Produktion, kürzeren Engineering-Zyklen und AI-fähige Qualitätskontrolle unterstützen die regionale Expansion. Darüber hinaus beschleunigen die starke Fertigungsbasis der Region und die zunehmende Investition in industrielle Software die Übernahme virtueller Steuerungsarchitekturen.
Japan Software Defined Automation (SDA) Marktaufsicht
Der Japan-Software-definierte Automatisierungsmarkt (SDA) zeigt durch seine fortschrittliche Maschinen- und Robotikindustrie, starke Inlandsautomatisierungsanbieter und konzentriert sich auf die Produktivität inmitten von Arbeitsknappheiten. Die Hersteller übernehmen neben etablierten programmierbaren Steuerungen allmählich virtualisierte Steuerungs- und Edge-basierte Anwendungen. Darüber hinaus ist eine starke Nachfrage nach Zuverlässigkeit, langen Produktlebenszyklen und Rückwärtskompatibilität mit bestehenden Werkssystemen ein gemessener, aber stetiger Übergang zur softwaredefinierten Automatisierung in Japan.
China Software Defined Automation (SDA) Marktaufsicht
Der China-Software-definierte Automatisierungsmarkt (SDA) wächst rasant, angetrieben von Großserienfertigung, Regierungsunterstützung für intelligente Fertigung und Erweiterung von Inlandsautomatisierung und Industriesoftware Lieferanten. Die zunehmende Nutzung von KI-basierten Prozessoptimierungen, digitalen Zwillingen und vernetzten Produktionslinien in der Elektronik-, Automobil- und Prozessindustrie erhöht die Nachfrage. Darüber hinaus positionieren die Inlandskontrollsysteme-Anbieter und die schnelle Modernisierung der Fabriken China als ein wichtiger Wachstumsmarkt für Software definierte Automatisierung in Asien-Pazifik.
U.K. Software Defined Automation (SDA) Market Insight
Der U.K.-Software-definierte Automatisierungsmarkt (SDA) erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung der digitalen Fertigung, der fortschrittlichen Technik und der Prozessindustriemodernisierung. Hersteller und Dienstprogramme erforschen die virtualisierte Steuerungs-, Simulations- und Überwachungssoftware, um Effizienz und Widerstandsfähigkeit zu verbessern. Darüber hinaus unterstützt das Vorhandensein führender industrieller Softwareanbieter und wachsender Fokus auf Cyber-Sicherheit und Net-Null-Initiativen die breitere Einführung von Software definierte Automatisierung in den USA.
US Software Defined Automation (SDA) Market Insight
Der US-Software-Definitionsmarkt für Automatisierung (SDA) ist ein starkes Wachstum durch die Reshoring von Produktion, Investition in Automatisierung und wachsende Nachfrage nach flexiblen, AI-bereiten Steuerungsplattformen. Automatisierungshersteller, Softwareunternehmen und Systemintegratoren arbeiten zusammen, um offene, softwarezentrierte Architekturen für verpackte Waren, Automobil-, Halbleiter- und Energieanwendungen zu liefern. Das reife Technologie-Ökosystem des Landes und die zunehmende Integration der Kontrolle mit IT- und Cloud-Plattformen treiben das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen in Software Defined Automation (SDA) Markt
Die softwaredefinierte Automatisierungsindustrie (SDA) wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Siemens AG(Deutschland)
- Schneider(Frankreich)
- Rockwell Automation, Inc.(US)
- ABB Ltd.(Schweiz)
- Beckhoff Automation GmbH & Co. KG(Deutschland)
- Phoenix Contact GmbH & Co. KG (Deutschland)
- Bosch Rexroth AG (Deutschland)
- Honeywell International Inc. (USA)
- Emerson Electric Co. (USA)
- Mitsubishi Electric Corporation (Japan)
- Omron Corporation (Japan)
- Yokogawa Electric Corporation (Japan)
- CODESYS Group (Deutschland)
- Red Hat, Inc. (USA)
- Intel Corporation (US)
- Advantech Co., Ltd. (Taiwan)
- AVEVA Group Limited (US)
- Hitachi, Ltd. (Japan)
- Microsoft Corporation (USA)
- (Irland)
Was sind die neuesten Entwicklungen im Software Defined Automation (SDA) Markt
- Im Mai 2025 kündigte Schneider Electric an, dass es seine offene, softwaredefinierte Automatisierung und damit verbundene Technologien auf der Automate 2025 in Detroit vorstellen würde, darunter ein AI-Copilot, der in seiner neu gestarteten EcoStruxure Automation Expert Platform zur Verfügung steht, die über Hardware- und Softwareplattformen integriert und Echtzeit-Datenzugriffe für Betreiber und Ingenieure bietet.
- Im März 2025 gaben Siemens und Accenture die Gründung der Accenture Siemens Business Group bekannt, einer Gruppe von 7.000 Fachleuten weltweit, die Lösungen von Siemens Xcelerator Industrial AI, Software und Automatisierungstechnik mit den Daten- und KI-Fähigkeiten von Accenture entwickeln und vermarkten werden, die industrielle Transformation und softwaredefinierte Operationen unterstützen.
- Im März 2025, auf der Hannover Messe 2025, kündigte Siemens an, dass es die Entwicklung eines Industrial Foundation Model in Zusammenarbeit mit Microsoft auf der Azure-Plattform beschleunigt, auf branchenspezifische Daten geschult, während die Zusammenarbeit auf Siemens Industrial Edge mit Microsofts Cloud-Plattform verstärkt wird.
- Im April 2026 präsentierte Beckhoff auf der Hannover Messe 2026, wie künstliche Intelligenz und klassische Steuerungstechnik zu einem neuen Systemansatz kombiniert werden können, was die Bemühungen von PC-basierten Steuerungsanbietern widerspiegelt, KI direkt in softwarezentrierte Automatisierungsplattformen einzubetten.
- Im Mai 2026 berichtete Rockwell Automation in seinem Ergebnis aus dem zweiten Quartal eine Verschiebung von Hardware-Lieferanten auf softwaregesteuerte industrielle Intelligenz, Planung auf die Einbindung von KI, autonomer Robotik und Cloud-Nativer Software in Kernkontrollschichten und zitierte ATS Automation die Einführung seiner Logix-Plattform für ein neues KI-Datenzentrum in Texas.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











