


Global Specialty Food and Beverage Market Segmentation, By Ingredient (Functional Food Ingredients, Sugar Substitutes, Flavors, Specialty Starches, Acidulants, Konservierungsmittel, Emulgatoren, Farben, Enzyme, und FandB Starter Cultures), Anwendung (Bakery and Confectionery, Dairy and Frozen Foods, Convenience Foods, Oil and Fat Distributions), Industrietrends und Prognosen bis 2033
Was ist die Spezialität Lebensmittel- und Getränkemarktgröße und -wachstumsrate
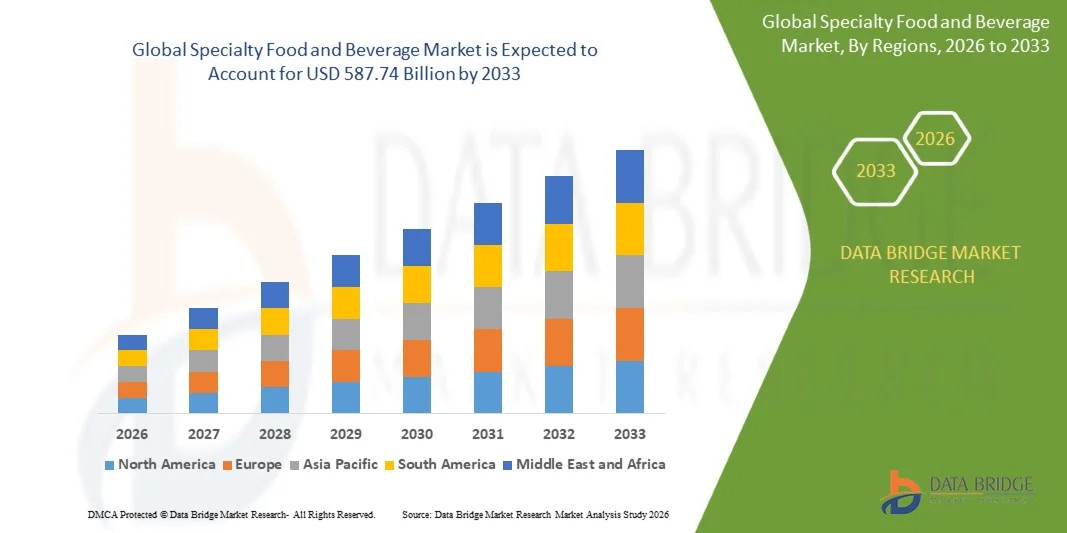
- Nach der Data Bridge Market Research Analyse wurde der Spezialmarkt für Lebensmittel und Getränke auf237,38 Milliarden USD in 2025und wird zu erreichen587.74 Milliarden USD bis 2033, in einemCAGR von 12,00 % von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage der Verbraucher nach einzigartigen und Premium-Lebensmittel- und Getränkeprodukten, das Bewusstsein für Gesundheit und Wellness, das wachsende Interesse an organischen und handwerklichen Angeboten und die wachsende Verfügbarkeit von Spezialprodukten durch E-Commerce und Online-Handelskanälen verursacht wird.
- Die wachsende Vorliebe für hochwertige, authentische, organische, nicht-GVO- und gesundheitsorientierte Produkte, kombiniert mit steigendem Interesse an diversen Köstlichkeiten und exotischen Aromen, ist es, Hersteller und Händler zu ermuntern, spezielle Lebensmittel- und Getränkeportfolios zu erweitern. E-Commerce- und Direkt-to-Consumer-Kanäle verbessern den Zugang zu Nischenprodukten, während Produktinnovationen und Nachhaltigkeitsinitiativen die Markterweiterung weltweit unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 237.38 Milliarden
- Voraussichtlicher Marktwert (2033): USD 587.74 Billion
- Prognose CAGR (2026–2033): 12,00 %
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Specialty Food and Beverage Market
- Nordamerika dominierte den Spezialmarkt für Lebensmittel und Getränke mit dem größten Umsatzanteil von 40% im Jahr 2025, unterstützt durch starke Konsumausgaben für Premium- und Bioprodukte sowie etablierte Einzelhandels- und Vertriebsnetze.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 6,0 % von 2026 bis 2033 sein, die durch die Entwicklung von Verbraucherpräferenzen, steigende Einwegeinkommen, Urbanisierung und zunehmende Exposition gegenüber globalen Nahrungsmitteltrends getrieben wird
- Das Segment Aromen führte den Markt mit einem Anteil von 33,3% im Jahr 2025, angetrieben durch starke Nachfrage nach unverwechselbaren Geschmacksprofilen über verpackte Lebensmittel, Getränke, Bäckereiprodukte, Süßwaren und pflanzliche Produkte
- Funktionelle Lebensmittelzutaten sind der am schnellsten wachsende Wirkstofftyp, der zur Registrierung eines CAGR von 4,9% projiziert wird und den Anstieg der Verbraucher konzentrieren sich auf präventive Ernährung und gesundheitsorientierte Lebensmittelprodukte.
- Das Segment Milch- und Tiefkühlkost dominierte die Anwendungskategorie mit einem Umsatzanteil von 30 % im Jahr 2025, der durch umfangreiche Verwendung von Spezialzutaten in Milchprodukten, gefrorenen Desserts, Eis, Joghurt, Käse und Milchgetränken geführt wurde.
- Die privaten Verbraucher entfielen 2025 auf 40 % des Marktanteils, bevorzugt durch Erhöhung des Verbraucherinteresses an Premium-, Funktions-, Bio-, Sauberkeits- und Spezialnahrung und Getränkeprodukten.
- Das Segment Bäckerei und Süßwaren ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 5,5%, angetrieben durch zunehmende Verbraucherpräferenz für Premium-, handwerkliche, innovative und Spezial-Bäckereiprodukte
Bericht Umfang und Spezialisierung Lebensmittel- und Getränkemarktsegmentierung
Attribute |
Spezialität Lebensmittel und Getränke Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Specialty Food and Beverage Market
- Spezielle Lebensmittel- und Getränkemarken zeichnen sich zunehmend durch sauberes Etikett, funktionale, Premium- und global inspirierte Produkte aus, da Konsumenten mehr Transparenz, gesundheitliche Vorteile, unverwechselbare Aromen und bequeme Formate suchen.
- So startete Arden’s Garden im August 2025 FOCUS+, ein funktionelles Pilzgetränk mit Zutaten wie Lion’s Mane, Reishi, Cordyceps und Adaptogenen, das die zunehmende Integration der Wellness-Positionierung in Spezialgetränke beweist.
- Verbraucher zeigen auch stärkeres Interesse an erkennbaren Inhaltsstoffen, natürlichen Formulierungen und Produkten rund um Wellness, Nachhaltigkeit und Authentizität.
- Spezielle Einzelhändler und Marken reagieren auf die Erweiterung von funktionellen Getränken, proteinreichen Snacks, Bio-Produkten und internationalen Geschmacksprofilen über Einzelhandels- und Foodservice-Kanäle.
- Das Wachstum von pflanzenbasierten und alternativen Eiweißprodukten ermutigt Spezialmarken, innovative Milchalternativen, Fleischersatzstoffe und pflanzenschonende Snacks einzuführen, die sich auf wechselnde Ernährungsvorlieben beziehen.
- Zum Beispiel, im Juni 2024, der Specialty Food Association betonte das wachsende Interesse der Verbraucher an globalen Aromen und Zutaten, besonders starke Dynamik für koreanische und indische Küche Produkte in der US-Spezialität Lebensmittelsektor
- Prämien- und Erfahrungskonsum fördern die Verbraucher, handwerkliche Lebensmittel, handwerkliche Getränke, regionale Spezialitäten und limitierte Produkte zu erforschen, die differenzierten Geschmack und wahrgenommene Qualität bieten.
Was sind die Haupttreiber des Lebensmittel- und Getränkemarktes
- Der steigende Fokus auf Gesundheit, Ernährung, Lebensmitteltransparenz und personalisierte Wellness erhöht die Nachfrage nach Spezialitäten und Getränken mit funktionalen, natürlichen, organischen und sauberen Attributen.
- So betonte die Specialty Food Association im Juni 2025, dass Premium- und Handwerksprodukte weiterhin unter selektiven Verbrauchern wachsen, während saubere Etiketten und funktionelle Lebensmittel auch Popularität erlangten.
- Die Ausweitung der Prämien und die Bereitschaft der Verbraucher, für differenzierte Qualität zu zahlen, ist ermutigen die Hersteller, handwerkliche, Gourmet-, Spezial- und Wertschöpfungsprodukte zu entwickeln.
- Digitale Lebensmittel-, E-Commerce- und Lieferplattformen erweitern den Zugang zu Nischen-Spezialitätsprodukten und ermöglichen es Marken, die Verbraucher über konventionelle Einzelhandelsstandorte hinaus zu erreichen.
- Die zunehmenden Einwegeinkommen in Schwellenländern ermöglichen es den Verbrauchern, mit Premium-, Import-, Bio- und Spezialprodukten zu experimentieren und eine breitere Marktdurchdringung zu unterstützen.
- Zum Beispiel berichtete die Specialty Food Association im Februar 2025, dass Spezialitäten-Lebensmittelhersteller auf die Nachfrage der Verbraucher nach schnellen Vorbereitungen und Take-and-Go-Produkten mit authentischen globalen Aromen reagierten, darunter koreanisches Huhn, japanische Produkte und asiatisch inspirierte Pizzas.
- Die zunehmende Multikulturalität und die Exposition gegenüber internationalen Küchen stärken die Nachfrage nach ethnischen Lebensmitteln, exotischen Aromen, regionalen Spezialitäten und global inspirierten Getränken.
Welche Faktoren fordern das Wachstum des Lebensmittel- und Getränkemarktes auf
- Hohe Preise und Erschwinglichkeitsdrücke können die Annahme von Spezial-Lebensmittel und Getränkeprodukten einschränken, da Premium-Zutaten, Zertifizierungen, spezialisierte Verarbeitung und differenzierte Verpackungen die Einzelhandelspreise erhöhen können.
- Zum Beispiel berichtete der Specialty Food Association im Mai 2023, dass Inflation, Rezessionsbedenken und Supply-Chain-Herausforderungen das Spezial-Food-Verkaufswachstum verlangsamt hatten, wobei der Vertrieb von Spezial-Food-Einheiten rückläufig war.
- Diese Kostendrucke sind besonders herausfordernd, wenn die Verbraucher gleichzeitig gesündere, sauberere und funktionalere Produkte suchen, während sie Haushaltsmittel verwalten.
- Die Supply-Chain-Komplexität kann auch Spezialmarken herausfordern, da Nische-Inhaltsstoffe, Bio-Inputs, internationale Beschaffungs-, Cold-Chain-Anforderungen und kleinere Produktionsmengen die Beschaffungs- und Vertriebskosten erhöhen können.
- Regulatorische Anforderungen an die Etikettierung von Lebensmitteln, Gesundheitsansprüche, organische Zertifizierung, Zutatenerklärungen und Produktsicherheit können die Compliance-Kosten erhöhen und die Zeitpläne für die Produktentwicklung für Spezialhersteller verlängern.
- Zum Beispiel berichtete der Specialty Food Association im August 2022, dass Zutat und Verpackung Engpässe, insbesondere für importierte Materialien, Verzögerungen und Nicht-Stoffe in der gesamten Lebensmittel-Versorgungskette verursachten; Mangel an Senfsamen, Schokolade und anderen Zutaten wirkten sich auch auf den Vertrieb aus.
- Eine begrenzte Verfügbarkeit von Spezialzutaten und Schwankungen in den Agrarpreisen kann die Beschaffungsunsicherheit schaffen, insbesondere für kleinere Marken, die weniger Kaufkraft und weniger Lieferantenalternativen haben.
Wie wird der Specialty Food and Beverage Market segmentiert
Der Spezialmarkt für Lebensmittel und Getränke wird auf Basis von Zutat, Anwendung, Endverbraucher, Vertriebskanal segmentiert.
- Von Ingredient
Auf Basis des Wirkstoffs wird der Spezialmarkt für Lebensmittel und Getränke in funktionelle Lebensmittelzutaten, Zuckerersatzstoffe, Aromen, Spezialstärken, Säureulantien, Konservierungsstoffe, Emulgatoren, Farben, Enzyme und F&B-Starterkulturen segmentiert. Das Segment Aromen dominierte den Markt mit 33,3% Anteil am 2025, unterstützt durch starke Nachfrage nach unverwechselbaren Geschmacksprofilen über verpackte Lebensmittel, Getränke, Bäckereiprodukte, Süßwaren und pflanzliche Produkte. Flavors werden von Herstellern ausgiebig eingesetzt, um die sensorische Attraktivität zu verbessern und die Akzeptanz der Verbraucher zu erhalten. Die wachsende Popularität von hochwertigen, ethnischen und global inspirierten Lebensmitteln erhöht die Nachfrage nach innovativen Geschmackssystemen. Die Reformierung von Produkten mit reduziertem Zucker, Salz und Fett schafft auch eine größere Abhängigkeit von Aromen und geschmackssteigernden Zutaten. Clean-label Trends sind ermutigende Hersteller, natürliche und pflanzliche Produkte zu entwickeln.
Das Segment der funktionellen Lebensmittelzutaten soll das schnellste Wachstum bei 4,9% CAGR während der Prognosezeit registrieren, was durch den zunehmenden Verbraucherfokus auf präventive Ernährung und gesundheitsorientierte Lebensmittelprodukte bedingt ist. Funktionelle Inhaltsstoffe wie Probiotika, Präbiotika, Ballaststoffe, Omega-3-Fettsäuren und Pflanzenextrakte gewinnen eine breitere Anwendung über Lebensmittel- und Getränkezubereitungen. Das wachsende Bewusstsein für die Verdauung Gesundheit, Immunität, metabolische Gesundheit und gesunde Alterung ist ermutigen die Verbraucher, Produkte mit zusätzlichen Ernährungsvorteilen zu suchen. Lebensmittelhersteller setzen zunehmend funktionelle Inhaltsstoffe in alltägliche Produkte ein, anstatt sie auf spezialisierte Ernährungsprodukte zu beschränken. Die steigende Nachfrage nach funktionellen Getränken, befestigten Lebensmitteln, Sporternährung und Wellness-orientierten Produkten unterstützt die Annahme. Fortschritte in der Formulierungstechnik sind die Verbesserung der Wirkstoffstabilität, der Bioverfügbarkeit und der Kompatibilität mit verschiedenen Lebensmittelmatrizen.
- Anwendung
Auf der Grundlage der Anwendung wird der Lebensmittel- und Getränkemarkt in Bäckerei und Süßwaren, Milch- und Tiefkühlkost, Bequemlichkeitsnahrung, Öl und Fette und andere segmentiert. Das Segment Milch- und Tiefkühlkost dominierte den Markt mit 30% Anteil im Jahr 2025, unterstützt durch umfangreiche Verwendung von Spezialzutaten in Milchprodukten, gefrorenen Desserts, Eis, Joghurt, Käse und Milchgetränken. Spezielle Zutaten werden verwendet, um Textur, Stabilität, Geschmack, Ernährungseigenschaften und Haltbarkeit über diese Produkte zu verbessern. Die Nachfrage nach Premium- und Wertschöpfungsprodukten ermutigt die Hersteller, funktionelle, reduzierte Zucker, probiotische und befestigte Formulierungen einzuführen. Besondere Kulturen, Emulgatoren, Aromen, Stabilisatoren und funktionelle Inhaltsstoffe sind in der Produktentwicklung besonders wichtig. Auch der zunehmende Verbrauch von gefrorenen Desserts und komfortorientierten Milchprodukten unterstützt die Nachfrage
Das Segment Bäckerei und Süßwaren soll das schnellste Wachstum von 5,5% CAGR während des Prognosezeitraums registrieren, was durch eine zunehmende Verbraucherpräferenz für Premium-, handwerkliche, innovative und Spezial-Bäckereiprodukte bedingt ist. Besondere Zutaten werden zunehmend verwendet, um Geschmack, Textur, Aussehen, Frische und Produktkonsistenz zu verbessern. Die wachsende Nachfrage nach reduzierten Zucker, sauberem Etikett, befestigten und funktionellen Bäckereiprodukten ermutigt die Hersteller, alternative Süßungsmittel, Spezialstärken, Aromen, Enzyme, Emulgatoren und funktionelle Inhaltsstoffe anzunehmen. Premium-Schokolade, Gebäck, Kekse, Kuchen und andere Süßwarenprodukte schaffen auch Möglichkeiten für differenzierte Zutatlösungen. Die Erweiterung der verpackten Bäckereiprodukte unterstützt die Nachfrage in den entwickelten und aufstrebenden Märkten. Hersteller experimentieren zunehmend mit internationalen Aromen und neuartigen Formulierungen, um ihre Produkte zu unterscheiden.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Lebensmittel- und Getränkemarkt in private Verbraucher, Restaurants und Cafés, Hotels und Resorts, Catering-Services und andere segmentiert. Das Segment der privaten Verbraucher dominierte den Markt mit 40 % Anteil im Jahr 2025, unterstützt durch die Erhöhung des Verbraucherinteresses an Premium-, Funktions-, Bio-, Sauberkeits- und spezialisierten Nahrungsmittel- und Getränkeprodukten. Verbraucher nehmen zunehmend Spezialprodukte in ihre täglichen Ernährung ein, da das Bewusstsein für Ernährung und Wellness zunimmt. Die zunehmende Verfügbarkeit von Spezialprodukten durch Supermärkte, Spezialgeschäfte und digitale Plattformen verbessert die Zugänglichkeit der Haushalte. Die Nachfrage nach bequemen Lebensmitteln mit verbesserten Ernährungs- oder sensorischen Eigenschaften unterstützt auch den Konsum von Haushalten. Die Prämienbildung ermutigt die Verbraucher, handwerkliche und differenzierte Produkte in verschiedenen Lebensmittelkategorien zu erkunden. Die Sensibilisierung für die Ernährungspräferenzen und die Transparenz der Zutat beeinflusst das Haushaltskaufverhalten weiter.
Das Segment Restaurants und Cafés wird das schnellste Wachstum bei 6,0 % CAGR während der Prognosezeit registrieren, was durch steigende Nachfrage nach differenzierten Menüs, Premium-Zutaten und unverwechselbaren Speisen- und Getränkeerlebnissen bedingt ist. Restaurants und Cafés nutzen immer mehr Spezialzutaten, um einzigartige Aromen, Texturen und Ernährungsprofile zu schaffen. Das wachsende Interesse der Verbraucher an handwerklichen, ethnischen, pflanzenbasierten, funktionalen und Premium-Angeboten ermutigt die Lebensmittelunternehmer, ihre Menüs zu diversifizieren. Spezialzutaten ermöglichen es Unternehmen, auf veränderte Ernährungsvorlieben zu reagieren und gleichzeitig Produktqualität und sensorische Attraktivität zu erhalten. Die Erweiterung der Cafékultur und der Premium-Esskonzepte schafft zusätzliche Nachfrage nach Spezialgetränken und Zutaten. Das zunehmende Experimentieren mit globalen Küchen unterstützt auch die Verwendung von spezialisierten Aromen, Kulturen, Stärken und anderen Zutaten.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Spezialmarkt für Lebensmittel und Getränke in Supermärkte und Hypermärkte, Spezialgeschäfte, Convenience Stores, Online-Handel, Lebensmittelservice und andere segmentiert. Das Segment Supermärkte und Hypermärkte dominierte den Markt mit 42% Anteil im Jahr 2025, unterstützt durch ihr umfangreiches Produktsortiment, etablierte Einzelhandelsinfrastruktur und breite Verbraucher erreichen. Diese Kanäle bieten den Verbrauchern Zugang zu Spezial-, Premium-, Funktions-, Bio- und internationalen Nahrungsmittel- und Getränkeprodukten. Dedizierte Spezialbereiche in großen Einzelhandelsgeschäften verbessern die Produktsichtbarkeit und das Verbraucherbewusstsein. Gegründete Lieferketten ermöglichen zudem eine gleichbleibende Verfügbarkeit auf verschiedenen geografischen Märkten. Die Einzelhändler erweitern zunehmend Premium- und Private-Label-Spezialitätsprodukte, um auf wechselnde Verbraucherpräferenzen zu reagieren. Promotionsaktivitäten und die Bequemlichkeit des Kaufs von Spezialprodukten neben regelmäßigen Lebensmittelgeschäften unterstützen diesen Kanal weiter.
Das Online-Einzelhandel-Segment wird prognostiziert, um das schnellste Wachstum bei 6,8% CAGR zu registrieren, die durch den Ausbau der E-Commerce-Adoption und die Steigerung der Verbraucherpräferenz für bequeme Einkaufskanäle verursacht werden. Online-Plattformen bieten Zugang zu einer breiteren Auswahl an Nischen, Premium-, International-, Funktions- und Diät-spezifischen Produkten als viele konventionelle Läden. Digitale Kanäle ermöglichen auch kleinere Spezialmarken, die Verbraucher über ihre lokalen Märkte hinaus zu erreichen. Die zunehmende Smartphone-Nutzung, digitale Zahlungen und Heimlieferungsdienste unterstützen Online-Käufe. Verbraucher können Produktzutaten, Ernährungsinformationen, Preise und Bewertungen vor dem Kauf bequem vergleichen. Direkt-zu-Verbraucher-Websites und Abomodelle bieten auch Spezialmarken mit zusätzlichen Routen für Verbraucher
Welche Region hält den größten Teil des Lebensmittel- und Getränkemarktes
- Nordamerika dominierte den Spezialmarkt für Lebensmittel und Getränke mit dem größten Umsatzanteil von 40% im Jahr 2025, unterstützt durch starke Konsumausgaben für Premium- und Bio-Produkte und etablierte Einzelhandels- und Vertriebsnetze
- Die Region profitiert auch von einer etablierten Spezialnahrungsindustrie, einer hohen Verbraucherkaufkraft, umfangreichen modernen Einzelhandelsnetzen und einer starken Nachfrage nach sauberem Etikett und innovativen Produkten. Die zunehmende Übernahme von Spezialprodukten in Supermärkten, Spezialgeschäften, Lebensmittelgeschäften und Online-Handelskanälen verstärkt weiterhin die führende Position Nordamerikas auf dem Weltmarkt.
US Specialty Food and Beverage Market Insight
Der US-Spezialmarkt für Lebensmittel und Getränke zeigt ein starkes Wachstum aufgrund der steigenden Nachfrage nach hochwertigen, handwerklichen, funktionalen und gesundheitsorientierten Lebensmitteln und Getränken. Die etablierte Spezial-Lebensmittelindustrie des Landes sowie die zunehmende Übernahme von sauberen, organischen, pflanzenbasierten und innovativen Produkten treiben die Nachfrage im Einzelhandel und im Lebensmittelbereich. Darüber hinaus wird das wachsende Interesse der Verbraucher an einzigartigen Geschmacksrichtungen, ernährungsphysiologischen Vorteilen und praktischen Spezialprodukten die Annahme in Supermärkten, Spezialgeschäften, Restaurants und Online-Handelskanälen beschleunigen.
Asia-Pacific Spezial Lebensmittel- und Getränkemarkt Einblick
Der asiatisch-pazifische Lebensmittel- und Getränkemarkt wird erwartet, dass ein rasches Wachstum zu beobachten ist, das durch zunehmende Urbanisierung, steigende Einwegeinkommen und veränderte Verbraucherpräferenzen in Ländern wie China, Indien und Japan verursacht wird. Das zunehmende Bewusstsein in Bezug auf funktionale Ernährung, Premium-Lebensmittel und internationale Aromen, zusammen mit der Erweiterung der modernen Einzelhandelsinfrastruktur, unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von Foodservice-Unternehmen, E-Commerce-Plattformen und innovativen Lebensmittelherstellern die Übernahme von Speisen und Getränken in den Bereichen Haushalt und Gewerbe.
Japan Spezialmarkt Lebensmittel- und Getränkemarkt Einblick
Der japanische Lebensmittel- und Getränkemarkt zeigt durch die steigende Nachfrage der Verbraucher nach hochwertigen, funktionalen und gesundheitsorientierten Lebensmitteln ein konsistentes Wachstum. Lebensmittelhersteller, Einzelhändler und Lebensmittelunternehmer bieten zunehmend Spezialprodukte mit einzigartigen Aromen, hochwertigen Inhaltsstoffen und Ernährungsvorteilen an. Darüber hinaus trägt das zunehmende Interesse an sauberen Etikettenformulierungen, funktionellen Lebensmitteln und bequemen Premiumprodukten sowie der reifen Lebensmittelindustrie des Landes zum Marktwachstum bei.
China Spezial Lebensmittel- und Getränkemarkt Einblick
Der China-Spezialmarkt für Lebensmittel und Getränke wächst rasant, angetrieben durch zunehmende Urbanisierung, steigende Einwegeinkommen und veränderte Ernährungsvorlieben unter den Verbrauchern. Die zunehmende Übernahme von Premium-, Funktions-, Bio- und internationalen Nahrungsmittelprodukten im Einzelhandel und im Lebensmittelbereich erhöht den Marktbedarf deutlich. Darüber hinaus stellen die zunehmende E-Commerce-Pension, das zunehmende Verbraucherbewusstsein in Bezug auf die Ernährung und die schnelle Entwicklung innovativer Lebensmittelprodukte China als einer der am schnellsten wachsenden Märkte für Spezialnahrung und Getränke weltweit fest.
US-Spezialität Lebensmittel- und Getränkemarktaufsicht
Der US-Spezialmarkt für Lebensmittel und Getränke erlebt ein stetiges Wachstum, unterstützt durch die steigende Nachfrage der Verbraucher nach hochwertigen, handwerklichen, organischen und gesundheitsorientierten Produkten. Zunehmende Investitionen in innovative Lebensmittelformulierungen und wachsende Nachfrage nach unverwechselbaren Aromen und hochwertigen Inhaltsstoffen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Erweiterung von Spezialhandels-, Online-Food-Plattformen und Premium-Foodservice-Kanäle die Zugänglichkeit der Produkte und unterstützt die kontinuierliche Einführung von Spezial-Lebensmittel- und Getränkeprodukten in den USA.
Deutschland Spezialmarkt Lebensmittel- und Getränkemarkt Einblick
Der deutsche Lebensmittel- und Getränkemarkt wächst aufgrund der starken Lebensmittelindustrie, der etablierten Einzelhandelsinfrastruktur und der steigenden Verbraucherpräferenz für hochwertige und gesundheitsorientierte Produkte stetig. Lebensmittelhersteller, Einzelhändler und Lebensmittelunternehmer nutzen zunehmend Spezialzutaten und innovative Formulierungen, um die Nachfrage nach hochwertigen, funktionalen, organischen und sauberen Produkten zu decken. Kontinuierliche Fortschritte in der Lebensmitteltechnologie, wachsendes Interesse an nachhaltigen Produkten und steigende Nachfrage nach unverwechselbaren Lebensmittelerlebnissen treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Firmen im Lebensmittel- und Getränkemarkt
Die Spezial-Lebensmittel- und Getränkeindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Nestlé(Schweiz)
- PepsiCo, Inc(US)
- Mondelēz International, Inc(US)
- Die Kraft Heinz Company(US)
- General Mills, Inc(US)
- McCormick & Company, Incorporated (USA)
- Kerry Group plc (Irland)
- Ingredion Incorporated (USA)
- ADM Company (USA)
- Cargill, Incorporated (USA)
- Conagra Brands, Inc. (USA)
- Der J.M. Smucker Co. (USA)
- Hormel Foods Corporation (USA)
- Danone S.A. (Frankreich)
- Ferrero International S.A. (Luxemburg)
- Tate & Lyle PLC (USA)
- Blumen Lebensmittel, Inc. (USA)
- Die Campbell's Company (USA)
- Die Hershey Company (USA)
- Barry Callebaut AG (Schweiz)
Was sind die neuesten Entwicklungen im Lebensmittel- und Getränkemarkt
- Im Juni 2025 kündigte GINNY die Einführung der ersten zwei alkoholfreien adaptogenen Funktionsspritzer, Blueberry Lavender Calamansi und Hibiscus Yuzu Ginger, auf der Sommer Fancy Food Show 2025 an. Die Getränke kombinieren adaptogene Kräuter mit kulturell inspirierten Aromen und liegen rund um Wellness, Stressrelief, Fokus und Stimmung. Der Start spiegelt die anhaltende Innovation in alkoholfreien und funktionellen Spezialgetränken wider, wobei GINNY auch seine Produktlinie und den Vertrieb in Nordamerika erweitern möchte.
- Im Juni 2024 kündigte Lassonde Industries eine Vereinbarung zum Erwerb von Summer Garden Food Manufacturing für 235 Mio. USD an. Summer Garden ist ein US-amerikanischer Spezial-Lebensmittelhersteller und -Vertreiber, der Saucen, Gewürze, Dressings und andere Spezialprodukte unter Marken wie Gia Russa, Little Italy in the Bronx und G Hughes produziert. Die Transaktion sollte Lassondes Spezial-Food-Aktivitäten erweitern und ihr nordamerikanisches Produktportfolio und seine Fertigungsfähigkeit stärken.
- Im Mai 2023 lancierte Javo Beverage sechs neue funktionelle Energie-Limonaden und aromatisierte Eistees für Lebensmittelunternehmer. Die neuen Getränke umfassten Energie-Limonade mit natürlichem Koffein und L-Theanin, neben neuen aromatisierten Eistee Sorten. Der Start konzentrierte sich auf saubere Produkte, aufstrebende Aromen, funktionale Vorteile und flexible Anwendungen für den Lebensmittelservice, was eine kontinuierliche Innovation in Spezialgetränkenangeboten zeigt.
- Im Februar 2022 startete Daoher Beverage seine Sio-Sioh-Lineup von kombucha-infused Tees und Spritzers. Das Angebot kombinierte taiwanesische Tee- und Fermentationspraktiken mit getränkenfertigen Formaten und beinhaltete mehrere Frucht- und botanische Aromen. Die Produkte wurden rund um Premium-Schmuck, Wellness, Antioxidantien und bequemen Verbrauch positioniert, was Innovation in funktionellen und Spezialgetränken darstellt.
- Im Mai 2021 startete PepsiCo Soulboost, ein glitzerndes Wassergetränk mit funktionellen Inhaltsstoffen. Das Produkt debütiert in Lift und Ease Sorten, mit Zutaten wie Panax Ginseng und L-Theanin, um geistige Ausdauer und Entspannung zu unterstützen. Der Start erweiterte das funktionelle Getränkeportfolio von PepsiCo und reagierte auf das wachsende Interesse der Verbraucher an bequemen Getränken mit Wellness-orientierten Attributen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











