


Global Starter Feed Market Segmentation, Nach Typ (Medicated and Non-Medicated), Ingredient (Wheat, Corn, Soybean, Hafer, Gerste und andere Zutaten), Vieh (Ruminants, Swine, Poultry, Aquatic, Equine, and Other Animal), Form (Pellets, Crumbles, and Other Forms), Natur (Organic and Conventional)- Industrietrends und Prognosen bis 2033
Was ist die Starter Feed Markt Größe und Wachstum Rate
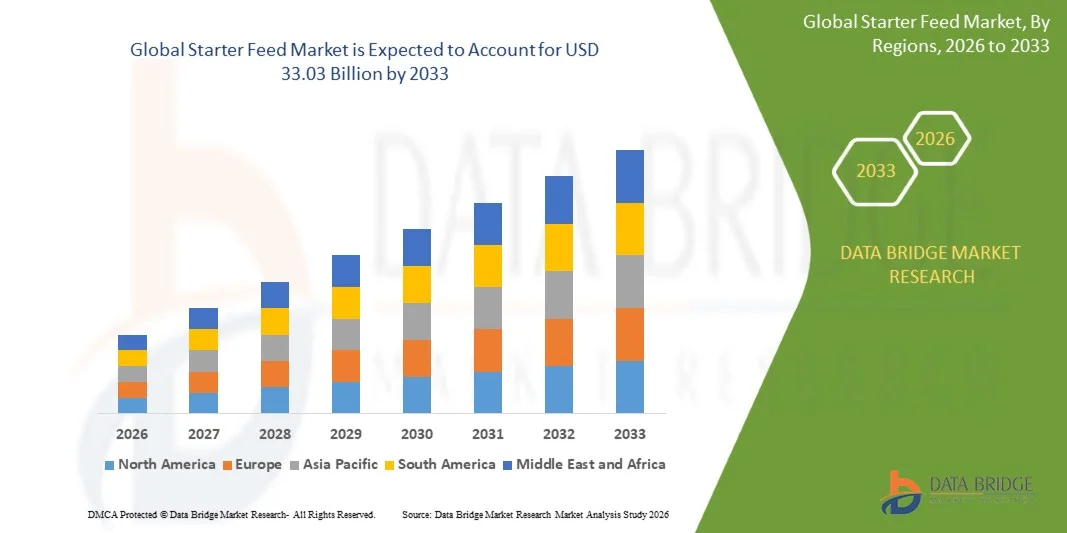
- Nach der Data Bridge Market Research Analyse wurde der Starter-Feed-Markt auf21,36 Milliarden USD im Jahr 2025und wird zu erreichen33,03 Milliarden USD bis 2033, in einemCAGR von 5,60% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach qualitativ hochwertiger Tierernährung, steigender Vieh- und Geflügelproduktion und wachsender Übernahme wissenschaftlich formulierter Starterfuttermittel zur Unterstützung des frühen tierischen Wachstums und der Produktivität geprägt ist.
- Der zunehmende Fokus auf die Verbesserung der Futtermitteleffizienz und der Tiergesundheit, kombiniert mit steigender Nutztierhaltung und wachsender Nachfrage nach tierbasierten Proteinen, ist zwingend Landwirte, Futtermittelhersteller und Viehzüchter, um spezialisierte Starterfutterlösungen zu übernehmen. Nährstoffreiche und leistungsorientierte Starterfuttermittel ersetzen zunehmend konventionelle Fütterungspraktiken, bieten verbessertes Wachstum, bessere Futterumwandlung und verbesserte Viehproduktivität.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 21.36 Milliarden
- Voraussichtlicher Marktwert (2033): USD 33.03 Milliarden
- Prognose CAGR (2026–2033): 5,60%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Starter Feed Market
- Nordamerika dominierte den Starter-Feed-Markt mit dem größten Umsatzanteil von 35,0% im Jahr 2025, unterstützt durch fortgeschrittene Tierhaltungspraktiken, hohe Annahme von formulierten Tierfutter, etablierte Futtermittel-Produktionsinfrastruktur und starke Nachfrage nach qualitativ hochwertigen Ernährungsprodukten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 9,0 % von 2026 bis 2033 sein, die durch den Ausbau der Nutztierhaltung, den steigenden Fleischverbrauch und die zunehmende Annahme der formulierten Tierernährung in China und Indien bewirtschaftet wird.
- Das nicht ausgewiesene Segment führte den Markt mit einem Anteil von 58 % im Jahr 2025, der durch seine breite Anwendung auf Geflügel, Schweine, Wiederkäuer und andere Tiere verursacht wurde.
- mediziert sind die am schnellsten wachsende Art, projiziert, um eine CAGR von 7,0% zu registrieren, was den Schwerpunkt auf Krankheitsprävention und Tiergesundheitsmanagement widerspiegelt.
- Das Maissegment dominierte die Zutatkategorie mit einem Umsatzanteil von 35 % im Jahr 2025, der durch seinen hohen Energiegehalt, die Verdaulichkeit, die Verfügbarkeit und den umfangreichen Einsatz in kommerziellen Futtermittel-Formulierungen führte.
- Im Jahr 2025 entfielen 40 % des Marktanteils auf Geflügel, bevorzugt durch seine Fähigkeit, schnelles Wachstum, effiziente Futtermittelumwandlung und gesunde Entwicklung während der frühen Produktionsphasen zu unterstützen.
- Das Krümelsegment ist die am schnellsten wachsende Formklasse, mit einem CAGR von 7,2%, angetrieben durch die zunehmende Adoption bei jungen Geflügel und anderen Frühwuchsanwendungen.
Report Scope und Starter Feed Market Segmentation
|
Attribute |
Starter Feed Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Starter Feed Market
- Starter-Feed-Hersteller bewegen sich zunehmend in Richtung funktioneller und präziser Ernährung, einschließlich Probiotika, Enzyme, Phytogene, Aminosäuren und andere gezielte Additive zur Verbesserung der Darmgesundheit, Nährstoffaufnahme, Immunität und Futtereffizienz während der kritischen frühen Wachstumsphase.
- So startete Cargill im April 2025 Biostrong Dual in Brasilien, kombiniert Postbiotika und ätherische Ölverbindungen, um die Darm-Mikrobiota-Färbung zu beschleunigen, die Nährstoffverdaulichkeit zu verbessern und die Futtermittelkonversion und die Wachstumsleistung bei Geflügel zu verbessern, insbesondere während der kritischen Frühzeit.
- Die fortschrittlichen Mikropellet- und Präzisionszuführtechnologien ermöglichen es den Herstellern, präzisere Partikel und artenspezifische Nährstoffprofile für junge Tiere zu liefern, die Nährstoffverfügbarkeit und das frühe Überleben zu verbessern.
- Aquakulturproduzenten übernehmen zunehmend spezialisierte Starter-Feeds, insbesondere Mikropellets, zur Verbesserung der Überlebensraten und Nährstoffausnutzung während der Larven- und Frostphasen, da sich die kommerzielle Aquakultur ausdehnt.
- So präsentierte Cargill im März 2025 neue Forschungen, die zeigen, dass Mykotoxin-kontaminierte Geflügelfutter nützliche Darmbakterien stören kann, während seine Antimykotoxin-Lösung eine gesunde Mikrobiota-Entwicklung unterstützte und den wachsenden Fokus auf funktionellen Futtermittellösungen für die Tiergesundheit und -leistung unterstreicht.
- Da die Tier- und Aquakulturproduzenten die Tiergesundheit, die Futtermitteleffizienz und die nachhaltige Produktion zunehmend priorisieren, wird die Nachfrage nach funktionellen, artenspezifischen und präzisionsformulierten Starterfuttern voraussichtlich beschleunigen und die frühe Ernährung als Schlüsselbereich der Innovation stärken.
Was sind die Haupttreiber des Starter Feed Market
- Die rasche Expansion der Nutztier- und Geflügelproduktion hat die Nachfrage nach ernährungs ausgewogenen Starterfuttern deutlich erhöht, die in der Lage sind, das Frühwachstum zu unterstützen, die Futterumwandlung zu verbessern und die Sterblichkeit bei jungen Tieren zu reduzieren.
- So eröffnete De Heus im September 2025 in Rajpura, Punjab, eine 17 Millionen US-Dollar-Fütterungsfabrik in Rajpura, mit einer installierten Kapazität von 180.000 Tonnen jährlich und getrennten Produktionslinien für Rinder, Büffel-, Geflügel- und Schweinefutter, was die zunehmende Investition in den expandierenden Nutztiersektor Indiens widerspiegelt.
- Der weltweite Verzehr von tierbasierten Proteinen, einschließlich Fleisch, Milch, Eiern und Aquakulturerzeugnissen, ist ermutigend, die Erzeuger zu speziellen Starter-Diäten zu verabschieden, die die Produktivität der Tiere verbessern und die Produktionszyklen verkürzen.
- Das zunehmende Bewusstsein für Futtermitteleffizienz, Tiergesundheit und Ernährungsmanagement ist es, die Erzeuger zu ermutigen, konventionelle Futtermittel durch wissenschaftlich formulierte Starterfutter zu ersetzen, die optimierte Proteine, Mineralstoffe, Vitamine und funktionelle Zusatzstoffe enthalten.
- So eröffnete Wayne-Sanderson Farms im Juli 2025 in Danville, Arkansas, eine 43 Millionen US-Dollar-Fütterungsmühle, die mehr als 8.500 Tonnen Futter pro Woche produzierte und 130 Familienbetriebe unterstützte.
- Mit der fortschreitenden Intensivierung der kommerziellen Viehzucht und den Herstellern, die eine höhere Produktivität von jungen Tieren suchen, wird die Nachfrage nach spezialisierter Starterernährung ein wichtiger Treiber für die Markterweiterung in Geflügel, Schweinen, Vieh und Aquakultur bleiben.
Welche Faktoren erschweren das Wachstum des Starter-Feed-Marktes
- Starter-Feed-Hersteller haben erhebliche Kostendruck, da die Formulierungen stark von Waren wie Mais, Sojamehl, Fischmehl, Vitaminen und anderen Protein- und Energiezutaten abhängen, deren Preise im Wesentlichen schwanken können.
- Im September 2026 sahen sich die indischen Futtermittelproduzenten mit steigenden Mais- und Sojamehlkosten konfrontiert, mit Broilerfutter mit etwa 55–65 % Mais und 25–30 % Sojamehl, steigenden Produktionskosten und steigendem Druck auf die Geflügelpreise.
- Diese Input-Kosten-Schwankungen können die End-Feed-Preise erhöhen, insbesondere die kleinen und mittleren Viehhersteller, die mit begrenzten Margen arbeiten und weniger Kaufkraft haben.
- Regulatorische Anforderungen an die Futtermittelsicherheit, medizierte Futtermittel, antimikrobielle Verwendung, Kennzeichnung und Herstellungsverfahren können die Compliance-Kosten für Futtermittelhersteller weiter erhöhen und die Verwendung bestimmter Formulierungen einschränken.
- Zum Beispiel berichtete Reuters im Juli 2025, dass Chinas Sojabohnenverarbeiter mit hohen Importkosten und schwachen Margen inmitten einer häuslichen Soja-Glut konfrontiert waren, während Handelshemmnisse und Verschiebung der Sojabohnenversorgung zusätzliche Unsicherheit für Tierernährungshersteller und Sojamärkte geschaffen haben.
- Die Kombination aus volatilen Rohstoffpreisen, strengen Futtermittel-Sicherheitsanforderungen und einer zunehmenden regulatorischen Kontrolle von medizierten und antimikrobiellen Futtermitteln kann die Produktionskosten und die Erreichbarkeit von Grenzen erhöhen, insbesondere in preis- und aufstrebenden Märkten.
Wie wird der Starter Feed Market segmentiert
Der Starterfuttermarkt wird auf der Grundlage von Art, Zutat, Vieh, Form und Natur segmentiert.
- Typ
Auf der Grundlage des Typs wird der Starter-Feed-Markt in medizierte und nicht zugeordnete Segmente unterteilt. Das nicht spezifizierte Segment dominierte den Markt mit 58 % Anteil im Jahr 2025, aufgrund seiner breiten Anwendung auf Geflügel, Schweine, Wiederkäuer und andere Tiere. Nicht medizierte Formulierungen liefern essentielle Nährstoffe ohne therapeutische antimikrobielle Verbindungen, wodurch sie für die routinemäßige, frühe Ernährung geeignet sind. Die zunehmende Betonung auf das präventive Tier-Gesundheitsmanagement ist es, die Produzenten zu ermutigen, ernährungs ausgewogene Futtermittel zu verwenden, die von Probiotika, Enzymen, Aminosäuren und anderen funktionellen Inhaltsstoffen unterstützt werden. Zunehmende Einschränkungen des routinemäßigen antimikrobiellen Einsatzes sind die weitere Stärkung der Nachfrage nach nicht medizierten Alternativen. Das Segment wird auch durch eine wachsende Verbraucherpräferenz für tierische Produkte unterstützt, die mit reduzierten Antibiotika-Inputs hergestellt werden. Die breite Anwendbarkeit und Kompatibilität mit modernen Futtermittel-Management-Praktiken wird erwartet, dass sie ihre führende Position beibehalten.
Das medizierte Segment wird prognostiziert, um das schnellste Wachstum bei 7% CAGR während des Prognosezeitraums zu registrieren, der durch die zunehmende Betonung auf die Prävention von Krankheiten und das Tiergesundheitsmanagement getrieben wird. Mittels medikamentöser Starterfutter werden gezielte Unterstützung gegen spezifische gesundheitliche Herausforderungen bei jungen Tieren während ihrer frühen Entwicklungsstadien gewährt. Jungtiere und Geflügel sind besonders anfällig für Infektionskrankheiten, was die Notwendigkeit wirksamer präventiver Futtermittelstrategien erhöht. Der zunehmende Umfang der intensiven Viehproduktion erhöht die Nachfrage nach spezialisierten Tiergesundheitslösungen. Die Produzenten konzentrieren sich zunehmend auf die Verringerung der Sterblichkeit, die Verbesserung der Wachstumsleistung und die Erhaltung der Herde und Herde Gesundheit. Die Sensibilisierung für Biosicherheits- und Krankheitsbekämpfungspraktiken unterstützt auch die Annahme.
- Von Ingredient
Auf Basis der Zutat wird der Starterfuttermarkt in Weizen, Mais, Soja, Hafer, Gerste und andere Zutaten segmentiert. Das Maissegment dominierte den Markt mit 35 % Anteil im Jahr 2025, aufgrund seines hohen Energiegehalts, der Verdaulichkeit, der Verfügbarkeit und des umfangreichen Einsatzes in handelsüblichen Futterformulierungen. Corn bietet leicht verfügbare Kohlenhydrate, die ein schnelles Wachstum während der Startphase unterstützen. Seine etablierte globale Lieferkette macht es zu einem bevorzugten Energieverbrauch für Geflügel, Schweine und andere Tiernahrung. Corn wird häufig mit Sojamehl und anderen Proteinzutaten kombiniert, um ernährungsbedingt ausgewogene Starter-Formulierungen zu produzieren. Großhändler profitieren auch von einer etablierten Verarbeitungs- und Lagerinfrastruktur für Mais.
Das Segment Sojabohnen wird voraussichtlich das schnellste Wachstum bei 5,2% CAGR während der Prognoseperiode registrieren, unterstützt durch die steigende Nachfrage nach hochwertigem Protein in Starter-Diäten. Sojamehl bietet konzentriertes Protein und ein günstiges Aminosäureprofil für die Muskelentwicklung und das frühe Tierwachstum. Die weit verbreitete Anwendung in Geflügel, Schweinen, Aquakultur und anderen Tiersystemen stärkt ihr Wachstumspotenzial. Futtermittelhersteller optimieren zunehmend Sojabohnen-basierte Formulierungen, um die Verdauungs- und Futtermittelkonvertierung zu verbessern. Die weltweite Nachfrage nach Fleisch, Eiern, Milchprodukten und Aquakulturprodukten ist die Förderung einer stärkeren Nutzung von proteinreichen Futtermittelzutaten
- von Livestock
Auf der Grundlage von Vieh wird der Starterfuttermarkt zu Wiederkäuern, Schweinen, Geflügel, Wasser, Äquiden und anderen Tieren segmentiert. Das Geflügelsegment dominierte den Markt mit einem Anteil von 40 % im Jahr 2025, unterstützt durch den großen weltweiten Maßstab der gewerblichen Geflügelproduktion. Für Geflügel ist Starterfutter besonders wichtig, da schnelles Frühwachstum eine hochverdauliche und nährstoffdichte Ernährung erfordert. Kommerzielle Hersteller verwenden spezialisierte Starter-Formulierungen, um Gewichtszunahme, Futterumwandlung, Flock-Uniformität und frühe Immunentwicklung zu verbessern. Der steigende Verzehr von Hühnerfleisch und Eiern ermutigt eine intensive Geflügelproduktion. Die zunehmende Annahme von wissenschaftlich formulierten Diäten ist eine weitere Stärkung der Nachfrage nach spezialisierten Geflügel Starterfutter.
Das aquatische Segment wird prognostiziert, um das schnellste Wachstum bei 8,0% CAGR während der Prognoseperiode zu registrieren, die durch die anhaltende Expansion der kommerziellen Aquakultur und die steigende Nachfrage nach Fisch und Garnelen getrieben wird. Junge aquatische Arten erfordern spezialisierte Diäten, weil ihre Verdauungssysteme und Fütterungsfähigkeiten noch entwickeln. Hersteller produzieren zunehmend Mikropellets und artenspezifische Formulierungen, um die Zufuhr, Nährstoffausnutzung und Überleben zu verbessern. Verbesserungen bei der Futtermittelstabilität und der Nährstoffversorgung helfen bei der Reduzierung von Abfällen in intensiven Aquakultursystemen. Wachsende Bruttätigkeit schafft zusätzliche Nachfrage nach spezialisierter Starternahrung.
- nach Form
Auf der Grundlage der Form wird der Starterfuttermarkt zu Pellets, Krümeln und anderen Formen segmentiert. Das Segment Pellets dominierte den Markt mit 49 % Anteil im Jahr 2025, aufgrund einheitlicher Nährstoffverteilung, reduzierter Futterverschwendung, bequemer Handhabung und effizienter Lagerung. Pelletisierte Futtermittel ermöglichen es den Herstellern, in jedem Futter einheitliche Nährstoffmengen zu liefern. Die Kompatibilität mit automatisierten Fütterungssystemen macht sie besonders attraktiv für große Nutztierbetriebe. Pellets reduzieren auch die Wirkstofftrennung im Vergleich zu losen Einsatzmischungen. Die breite Anwendbarkeit von Geflügel, Schweinen, Wiederkäuern und Aquakultur unterstützt die Marktdurchdringung. Die etablierte Pelletproduktionsinfrastruktur und die fortgesetzten Investitionen in die Futtermitteltechnologie sollen ihre führende Position bewahren.
Das Krümelsegment wird prognostiziert, um das schnellste Wachstum bei 7,2% CAGR während der Prognoseperiode zu registrieren, was durch eine zunehmende Adoption bei jungen Geflügel und anderen Frühwuchsanwendungen bedingt ist. Gekrümmte Futtermittel bieten kleinere Partikel, die für Küken und junge Tiere leichter zu konsumieren sind. Das Format unterstützt die frühzeitige Einspeisung und kann während der Startzeit zu einem gleichmäßigeren Wachstum beitragen. Futterhersteller optimieren zunehmend die Krümelgröße und -struktur nach Tier- und Ernährungsanforderungen. Die Steigerung der kommerziellen Geflügelproduktion schafft zusätzliche Nachfrage nach spezialisierten Starter-Formulierungen. Fortschritte bei der Verarbeitung von Futtermitteln verbessern auch die Qualität und Konsistenz der Krümel.
- Von der Natur
Auf Basis der Natur wird der Starterfuttermarkt in organische und konventionelle Segmente segmentiert. Das konventionelle Segment dominierte den Markt mit 75 % Marktanteil im Jahr 2025, unterstützt durch seine breitere Verfügbarkeit, geringere Produktionskosten, etablierte Lieferketten und eine umfassende Übernahme über den gewerblichen Viehbestand. Herkömmliche Starterfutter können eine breite Palette von Körnern, Proteinmehlen, Vitaminen, Mineralien, Enzymen und anderen Nahrungszusatzstoffen enthalten. Großserienproduzenten bevorzugen diese Formulierungen in der Regel, weil sie bei hohen Mengen konsistent hergestellt werden können. Die etablierte Verfügbarkeit von Mais, Weizen, Soja und anderen herkömmlichen Zutaten unterstützt das Segment weiter. Herkömmliche Futtermittel bieten auch Herstellern eine größere Flexibilität bei der Optimierung der Nährstoffzusammensetzung nach Spezies und Produktionsstufe.
Das organische Segment wird prognostiziert, um das schnellste Wachstum bei 6% CAGR zu registrieren, das durch steigendes Verbraucherinteresse an organischen tierischen Produkten und zunehmender Präferenz für natürliche Produktionssysteme verursacht wird. Organische Starterfutter werden mit Zutaten formuliert, die den geltenden Bio-Produktionsstandards entsprechen. Die Nachfrage ist besonders stark in Premium-Geflügel-, Milch-, Fleisch- und Spezialviehmärkten, in denen Bio-Zertifizierung einen höheren Produktwert vorweisen kann. Die zunehmende Sensibilisierung für Antibiotikareduktion, nachhaltige Landwirtschaft und Rückverfolgbarkeit unterstützen das Interesse der Erzeuger an organischen Futtermitteln. Futtermittelhersteller erweitern ihre Verfügbarkeit von zertifizierten Bio-Körnen, Protein-Zutaten und funktionellen Zusatzstoffen.
Welche Region hält den größten Anteil am Starter-Feed-Markt
- Nordamerika dominierte den Starter-Feed-Markt mit dem größten Umsatzanteil von 35,0% im Jahr 2025, unterstützt durch fortgeschrittene Tierhaltungspraktiken, hohe Annahme von formulierten Tierfutter, etablierte Futtermittel-Produktionsinfrastruktur und starke Nachfrage nach qualitativ hochwertigen Ernährungsprodukten.
- Die Region profitiert auch von der Präsenz von großen Futtermittelherstellern, fortschrittlichen Futtermittel-Verarbeitungstechnologien und der zunehmenden Einführung spezialisierter Starter-Formulierungen für Geflügel, Schweine und andere Tiere. Die zunehmende Betonung auf Tiergesundheit, Futtermitteleffizienz und hochwertige Ernährung sowie starke kommerzielle Landwirtschaftspraktiken stärken weiterhin die Führungsposition Nordamerikas im globalen Starterfuttermarkt.
US Starter Feed Market Insight
Der Starter-Fütterungsmarkt der USA zeigt starkes Wachstum aufgrund der steigenden Nachfrage nach qualitativ hochwertiger Tierernährung, der Ausweitung der Nutztier- und Geflügelproduktion und der zunehmenden Einführung spezialisierter Fütterungsprogramme. Die reife Tierhaltungsindustrie des Landes, zusammen mit der Präsenz von großen Futtermittelherstellern und fortschrittlichen Futtermittel-Verarbeitungsanlagen, treibt die Nachfrage nach Geflügel, Schweinen, Milchprodukten und anderen Tieranwendungen. Darüber hinaus beschleunigt die zunehmende Betonung auf die Gesundheit von Tieren, die Effizienz von Futtermitteln und die frühe Wachstumsleistung die Annahme von ernährungsbedingt ausgewogenen Starterfuttern über kommerzielle Landwirtschaftsbetriebe.
Asien-Pazifik Starter Feed Market Insight
Der asiatisch-pazifische Starter-Feed-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau der Vieh- und Geflügelproduktion, steigenden Fleisch- und Milchverbrauch und zunehmende Investitionen in die gewerbliche Tierhaltung in Ländern wie China, Indien und Japan, beobachtet wird. Das wachsende Bewusstsein für eine ausgewogene Tierernährung, die zunehmende Annahme von formulierten Futtermitteln und die steigende Nachfrage nach einer effizienten Viehproduktion unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen die wachsende Aquakulturindustrie, die Erweiterung der Produktionsinfrastruktur und die zunehmende Ausrichtung auf die Verbesserung der Tiergesundheit und -produktivität die Einführung von Starterfutter in der gesamten Region.
Japan Starter Feed Market Insight
Der japanische Starterfuttermarkt zeigt durch steigende Investitionen in fortgeschrittene Tierernährung, Viehproduktivität und effiziente Fütterungstechnologien ein konsequentes Wachstum. Geflügel-, Schweine- und Milchproduzenten nehmen zunehmend spezialisierte Starter-Formulierungen ein, um eine gesunde Frühentwicklung zu unterstützen, die Futtermitteleffizienz zu verbessern und die Tierleistung zu verbessern. Darüber hinaus tragen die zunehmende Betonung auf Tiergesundheit, Futterqualität, nachhaltige Viehproduktion und die Integration von funktionellen Inhaltsstoffen wie Probiotika und Enzymen zum Marktwachstum bei.
China Starter Feed Markt Insight
Der China-Start-Fütterungsmarkt wächst rasant, angetrieben durch den Ausbau der Nutztier- und Geflügelproduktion, die steigende Nachfrage nach tierischem Protein und steigende Investitionen in die moderne Produktionsinfrastruktur. Die zunehmende Annahme von ernährungsbedingt ausgewogenen und spezialisierten Starter-Formulierungen in Geflügel-, Schweine- und Aquakultursektoren erhöht den Marktbedarf deutlich. Darüber hinaus verstärkt Chinas Position als einer der am schnellsten wachsenden Märkte für Starterfutter weltweit das Bewusstsein für Futtermitteleffizienz, Tiergesundheit, Krankheitsprävention und fortschrittliche Futterformulierungstechnologien.
U.K. Starter Feed Market Insight
Der Starter-Fütterungsmarkt der USA erlebt stetiges Wachstum, unterstützt durch die steigende Einführung spezialisierter Ernährungsprogramme auf Geflügel, Vieh und Milchproduktion. Zunehmende Investitionen in Futtermittelqualität, Tiergesundheit und nachhaltige Landwirtschaftspraktiken tragen zur Markterweiterung bei. Die wachsende Nachfrage nach funktionellen Inhaltsstoffen, darunter Probiotika, Enzyme, Aminosäuren und andere ernährungsphysiologische Zusatzstoffe, verbessert die Starter-Feed-Performance und unterstützt eine effiziente frühe Tierentwicklung und positioniert die U.K. als wichtiger Markt für fortschrittliche Tierernährungslösungen.
Deutschland Starter Feed Market Insight
Der deutsche Starter-Feed-Markt wächst aufgrund der starken Viehproduktionsbasis, der fortgeschrittenen Tierernährung und der zunehmenden Einführung spezialisierter Futterformulierungen stetig. Geflügel-, Schweine- und Milcherzeuger nutzen zunehmend Starterfutter, um das frühe Wachstum, die Futterumwandlung und die allgemeine Tiergesundheit zu verbessern. Kontinuierliche Fortschritte in der Futterformulierung, zunehmende Verwendung von funktionellen Inhaltsstoffen und starke Betonung auf nachhaltige Viehproduktion und Futterqualität treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Starter Feed Market
Die Starter-Feed-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Cargill Incorporated(US)
- ADM(US)
- BASF SE(Deutschland)
- Evonik Industries AG(Deutschland)
- Charoen Pokphand Foods Public Company Limited(Thailand)
- Roquette Frères (Frankreich)
- Alltech (US)
- Godrej Agrovet Limited (Indien)
- Associated British Foods plc (U.K.)
- Devenish Nutrition Limited (USA)
- De Heus Animal Nutrition B.V. (Niederlande)
- ForFarmers N.V. (Niederlande)
- Land O'Lakes, Inc. (USA)
- Kent Nutrition Group, Inc. (USA)
- Die Scoular Company (USA)
- Tyson Foods, Inc. (USA)
- JAPFA Ltd. (Singapur)
- Guangdong Haid Group Co., Ltd. (China)
- New Hope Group (China)
- Wen's Food Group Co., Ltd. (China)
Was sind die neuesten Entwicklungen im Starter Feed Market
- Im Mai 2024 startete Cargill UK seine Neopigg Shield Reihe von Ferkel Starter-Feed-Diäten, um Darmgesundheit, Immunität und Krankheitsresistenz bei Ferkeln während der Nachwöhnzeit zu unterstützen. Die Formulierungen wurden auf britische Produktionssysteme zugeschnitten und für den Übergang zur zinkfreien Fütterung entwickelt. Cargill berichtete, dass Versuche über kommerzielle britische Herden eine verbesserte Ferkelleistung im Vergleich zu Zinkoxid-basierten Fütterungsprogrammen nachgewiesen haben.
- Im März 2023 startete IFF Axtra PRIME in den USA, eine optimierte Enzymmischung, die speziell auf die Herausforderungen der Ferkelproduktion ausgerichtet ist. Die Lösung wurde entwickelt, um die Nährstoffverdauung und die Darmgesundheit zu verbessern und die Ferkelleistung während der kritischen Fütterungszeit zu unterstützen. IFF betonte die Bedeutung der gezielten Ernährung aus einem frühen Alter für eine erfolgreiche Schweineproduktion und machte den Start relevant für die Entwicklung von fortgeschrittenen Starter-Feed Formulierungen.
- Im Januar 2022 erweiterte BASF die Produktionskapazität in Ludwigshafen, Deutschland, um die Verfügbarkeit von Futtermittelenzymen zu erhöhen, einschließlich der kürzlich ins Leben gerufenen Natupulse TS. Die Erweiterung erhöht die Produktionsfähigkeit für Enzyme, die zur Verbesserung der Futter-Nährstoff-Auslastung verwendet werden und eine effizientere tierische Proteinproduktion unterstützen. Natupulse TS war besonders für die Geflügel- und Schweineernährung relevant, da seine Mannanaseaktivität die Nährstoffverdaulichkeit und Futtereffizienz verbessert.
- Im Dezember 2021 startete die BASF Natupulse TS, ein neues Mannanase-Enzym für Tierfutter, um β-Mangane abzubrechen und die Nährstoffverdaulichkeit zu verbessern. Das Enzym wurde entwickelt, um die Verdauungsviskosität zu reduzieren und die Nutzung von Nährstoffen in der Tierernährung zu verbessern, einschließlich Geflügelfutter mit Sojamehl. Seine Einführung unterstützte die Entwicklung effizienterer und nachhaltiger Futterformulierungen für wachsende Tiere.
- Im Oktober 2021 führte BioMar eine kleinere 0,35-mm-Pelletsgröße für seinen INICIO Plus Starter Feed ein, speziell für die erste Fütterung von Fritten über mehrere Fischarten. Die kleineren Pellets wurden formuliert, um die Ernährungsanforderungen von sehr jungen Fischen zu erfüllen und gleichzeitig eine verbesserte Fütterungsleistung, eine geringere Staubentwicklung und reduzierte Futterabfälle zu bieten. Das Produkt enthält funktionelle Inhaltsstoffe, einschließlich Probiotika und Hefefraktionen, um das frühe Wachstum und die hohe Robustheit zu unterstützen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











