


Globale strukturelle Insulated Panel Market Segmentation, Nach Produkt (Glaswolle, Steinwolle, Expanded Polystyrene (EPS) Panel, Extruded Polystyrene Foam Panel, Phenolics, PU/PIR, and Flexible Insulation), Skin Type (OSB Two Sides und OSB One Side), Anwendung (Walls, Roofs, and Floors), End User (Residential, Commercial Trends,
Was ist die strukturelle Insulated Panel Markt Größe und Wachstum Rate
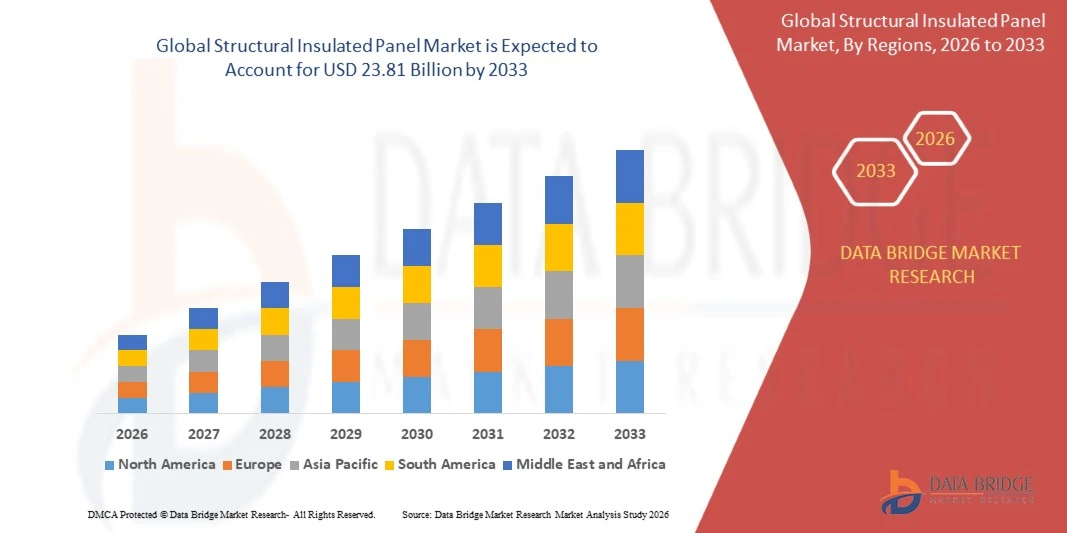
- Wie bei der Data Bridge Market Research Analyse wurde der strukturell isolierte Plattenmarkt auf14,94 Milliarden USD in 2025und wird zu erreichen23,81 Mrd. USD bis 2033, in einemCAGR von 6.00% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Nachfrage nach energieeffizienten Baustoffen, zunehmende Annahme nachhaltiger Baupraktiken und erweiterte Anwendungen in Wohn-, Gewerbe- und Industriebau.
- Die zunehmende Betonung auf die Verringerung des Energieverbrauchs in Gebäuden, verbunden mit strengeren energieeffizienten Standards und grünen Bauinitiativen, ist die Förderung von Bauunternehmen, Entwicklern und Hausbesitzern, strukturelle isolierte Platten zu übernehmen. Diese Paneele werden zunehmend als Alternative zu herkömmlichen Baumaterialien eingesetzt und bieten verbesserteWärmedämmung, schnellere Konstruktion, reduzierte Energiekosten und verbesserte strukturelle Leistung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 14,94 Milliarden
- Voraussichtlicher Marktwert (2033): USD 23.81 Billion
- Prognose CAGR (2026–2033): 6.00%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des strukturellen Insulated Panel Market
- Nordamerika dominierte den strukturell isolierten Plattenmarkt mit dem größten Umsatzanteil von 38,0% im Jahr 2025, unterstützt durch die wachsende Nachfrage nach energieeffizienten Gebäuden, fortschrittlichen Bautechnologien und strengen Bauenergie-Codes.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 7,5% von 2026 bis 2033 sein, die durch schnelle Urbanisierung, steigende Wohn- und Gewerbebau und steigende Investitionen in nachhaltige Gebäudeinfrastruktur in China, Indien und Japan betrieben wird.
- Das erweiterte Segment Polystyrol (EPS) führte den Markt mit einem Anteil von 60,0% in 2025, angetrieben durch seine Wirtschaftlichkeit, Leichtbau und zuverlässige Wärmedämmeigenschaften.
- PU/PIR sind der am schnellsten wachsende Produkttyp, der eine CAGR von 7,5% registriert, was den Bedarf an Hochleistungs-Isolationsmaterialien in energieeffizienten Gebäuden widerspiegelt.
- Das Segment OSB zwei Seiten dominierte die Kategorie Hauttyp mit einem Umsatzanteil von 75,0 % im Jahr 2025, was durch den weit verbreiteten Einsatz im konventionellen Konstruktionsisolierplattenbau führte.
- Die Wände entfielen auf 55,0% des Marktanteils im Jahr 2025, bevorzugt durch den umfangreichen Einsatz von isolierten Platten in Außen- und Innenbau Wandbaugruppen.
- Das Dachsegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 7,0%, angetrieben durch steigende Nachfrage nach energieeffizienten Dachanlagen und verbesserte Gebäudeumbauleistung.
Bericht Umfang und strukturelle isolierte Marktsegmentierung
|
Attribute |
Insulated Panel Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im strukturell isolierten Panelmarkt
- Bauunternehmen übernehmen zunehmend strukturelle isolierte Platten, um die Gebäudeenergieeffizienz zu verbessern, die Bauzeit zu reduzieren und nachhaltige Gebäudepraktiken in Wohn- und Gewerbeprojekten zu unterstützen.
- So berichtete Hemsec im September 2024, dass eine neue Community-Hub in Newcastle, U.K., mit 2.200 m2 von 175 mm baulichen isolierten Platten gebaut wurde, mit einer vorhergesagten Luftdichtigkeit von 2.0 m3/(h·m2) bei 50 Pa, die den Einsatz von SIPs zur Verbesserung der thermischen Effizienz und zur Beschleunigung des kommerziellen Baus hervorhebt.
- Die steigende Nachfrage nach leistungsstarken Gebäudehüllen ist es, die Hersteller zu ermutigen, strukturelle isolierte Platten mit verbesserter Wärmebeständigkeit, Luftdichtheit und Kompatibilität mit vorgefertigten Baumethoden zu entwickeln.
- Strukturisolierte Paneele kombinieren strukturelle Verkleidungen mit einem isolierenden Kern, helfen, Wärmeübertragung und unterstützen energieeffizientes Gebäudedesign zu reduzieren.
- Bauherren und Entwickler setzen zunehmend vorgefertigte Plattensysteme in Projekte ein, um Materialabfälle zu minimieren, die Baukonsistenz zu verbessern und die Abhängigkeit von arbeitsintensiven Vor-Ort-Prozessen zu reduzieren.
- So berichtete beispielsweise im März 2025 die Strukturinsulated Panel Association, dass die SIP-Branche ihre erste branchenweite Umweltprodukterklärung (EPD) abgeschlossen hatte, die Drittanbieter-verifizierte Lebenszyklus-Umweltdaten lieferte, um Architekten, Bauherren und Entwicklern dabei zu helfen, SIPs für energieeffiziente und wirkungsarme Konstruktionen zu bewerten.
- Da Bauträger weiterhin Energieeffizienz, schnellere Projektauslieferung und niedrigerer Betriebsenergieverbrauch priorisieren, gewinnen strukturisolierte Panels als Gebäude-Umschlag-Lösung für den modernen Bau Relevanz.
Was sind die Haupttreiber des strukturellen Insulated Panel Market
- Die zunehmende Betonung auf energieeffiziente Gebäude und der reduzierte Heiz- und Kühlverbrauch haben die Nachfrage nach strukturisolierten Platten deutlich erhöht, die eine kontinuierliche Isolation und luftdichte Gebäudehüllen bieten.
- So hat das US-Abteilungsministerium im Februar 2024 für das Rensselaer Polytechnic Institute’s Hemp Retrofit SIPS eine Finanzierung von 1,499,962 USD angekündigt, die darauf abzielt, ein hanfbasiertes isoliertes Verkleidungssystem zu entwickeln, das 15-25% HVAC-Energieeinsparungen in Wohnbau-Retrofits anstrebt und die Nachfrage nach energieeffizienten Gebäude-Umhüllungslösungen unterstützt.
- Bauunternehmen, Architekten und Entwickler integrieren vorgefertigte Bausysteme in Projektdesigns, um die Arbeitsanforderungen vor Ort zu reduzieren, Baupläne zu beschleunigen und die Konsistenz der Gebäudeentwicklung zu verbessern.
- So kündigte die US-Abteilung Energie im März 2023 5 Millionen US-Dollar für das integrierte Gebäudeeffizienz-Retrofit-Projekt der Syracuse University an, das hochisolierte vorgefertigte Hüllbleche mit integrierten hocheffizienten mechanischen Systemen kombiniert, um die Energieleistung in Studentenwohngebäuden zu verbessern.
- Mit zunehmender Priorisierung der Energieleistung, Vorfertigung und schnellerer Projektabwicklung werden baulich isolierte Platten zu einer wichtigen Lösung für moderne Gebäudegestaltung und Konstruktion.
Welche Faktoren erschweren das Wachstum des strukturellen Insulated Panel Market
- Strukturisolierte Paneele können höhere Materialkosten erfordern als einige konventionelle Reibsysteme, die finanzielle Herausforderungen für Bauherren und Entwickler mit begrenzten Baubudgets zu schaffen.
- Zum Beispiel, im August 2024, eine Studie in Energies veröffentlicht, die Herausforderungen untersucht, die mit äußeren isolierten Platten für Wohnenergie-Retrofits verbunden sind, Kosten zu identifizieren, architektonische Vielfalt, strukturelle Überlegungen, Feuchtigkeits- und Luft- und Wasser-Versiegelungsanforderungen als wichtige technische Risiken.
- Diese anfänglichen Kosten, zusammen mit spezialisierten Installationsanforderungen und der Notwendigkeit erfahrener Auftragnehmer, können die Annahme von kleineren Baufirmen und Bauherren in preissensitiven Märkten begrenzen.
- Darüber hinaus kann der Transport großer vorgefertigter Paneele, die Koordination von Baukonstruktionen und die Sicherstellung einer angemessenen Feuchtigkeitsregelung und luftdichten Verbindungen die Projektkomplexität erhöhen, insbesondere wenn erfahrene Installateure und etablierte Lieferketten begrenzt sind.
- So untersuchte beispielsweise im April 2022 eine in Nachhaltigkeit veröffentlichte Studie Barrieren für den Off-Site-Bau in Indien und identifizierte anfängliche Kapitalanforderungen, Lager- und Transportschwierigkeiten, Supply-Chain-Schwächungen und Mangel an qualifizierten Arbeitskräften als wichtige Umsetzungsherausforderungen.
- Die vordersten Kostenüberlegungen, spezialisierte Installationsanforderungen und Koordinationsanforderungen im Zusammenhang mit strukturellen isolierten Paneelen stellen trotz ihrer potenziellen langfristigen Energie- und Arbeitsersparnis weiterhin die Annahme von haushaltsbewussten Bauherren und kleineren Bauunternehmen in Frage.
Wie wird der strukturell isolierte Markt segmentiert
Der strukturelle isolierte Plattenmarkt wird auf der Grundlage von Produkt, Hauttyp, Anwendung und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der strukturisolierte Plattenmarkt in Glaswolle, Steinwolle, Streckpolystyrol (EPS)-Panel, extrudierte Polystyrol-Schaumplatte, Phenole, PU/PIR und flexible Isolierung segmentiert. Das erweiterte Segment Polystyrol (EPS) dominierte den Markt mit einem Anteil von 60,0 % im Jahr 2025 aufgrund seiner Wirtschaftlichkeit, Leichtbau und zuverlässigen Wärmedämmeigenschaften. EPS-Panels sind in Wohn- und Gewerbegebäuden weit verbreitet, um die Energieeffizienz zu verbessern und Wärmeübertragung zu reduzieren. Ihre einfache Handhabung und Installation unterstützt schnellere Bauzeiten. Das Material bietet auch Vielseitigkeit in unterschiedlichen Bauformen und vorgefertigten Bausystemen. Die steigende Nachfrage nach erschwinglichen, energieeffizienten Wohnungen unterstützt weiterhin die Annahme.
Das PU/PIR-Segment wird das schnellste Wachstum bei CAGR von 7,5% von 2026 bis 2033, angetrieben durch die Nachfrage nach leistungsstarken Dämmstoffen in energieeffizienten Gebäuden, registrieren. Polyurethan- und Polyisocyanuratkerne bieten eine hohe thermische Beständigkeit gegenüber deren Dicke, wodurch der nutzbare Innenraum optimiert wird. Diese Platten eignen sich für Gebäude mit strengen energieeffizienten Anforderungen. Ihre Isolationseigenschaften können Heiz- und Kühllasten reduzieren, wenn sie in richtig gestaltete Gebäudehüllen eingebaut werden. Zunehmende Investitionen in kommerzielle Anlagen, Kühlhäuser und industrielle Infrastrukturen unterstützen ihre Anwendung. Verbesserungen in der Plattenherstellung und im Gebäude-Umschlag-Design sind eine weitere ermutigende Annahme.
- Von Skin Typ
Auf Basis des Hauttyps wird der strukturell isolierte Plattenmarkt in OSB zwei Seiten und OSB eine Seite segmentiert. Das Segment OSB zwei Seiten dominierte den Markt mit 75,0% Anteil im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz in konventionellen strukturellen isolierten Plattenbau. Diese Paneele weisen auf beiden Seiten eines Isolierkerns orientierte Strangplatten auf, die strukturelle Festigkeit und thermische Leistung bieten. Ihre Konfiguration unterstützt Lastaufnahmeanwendungen, wenn sie entsprechend konstruiert und installiert sind. Sie sind weit verbreitet in Wohnwänden, Dächern und Böden. Standardisierte Fertigungsprozesse und Kompatibilität mit etablierten Baupraktiken unterstützen die Adoption weiter.
Das OSB-Einseitensegment soll das schnellste Wachstum bei CAGR von 6,5% von 2026 bis 2033 registrieren, unterstützt durch die Nachfrage nach Panel-Konfigurationen, die für spezialisierte Baugruppen geeignet sind. Diese Platten können in Ausführungen eingebaut werden, bei denen eine OSB-Verkleidung mit einer alternativen Verblendung oder einem Substrat kombiniert ist. Ihre Eignung hängt von den strukturellen Anforderungen, der Feuchtigkeitsbelichtung, der Feuerleistung und der vorgesehenen Installationsmethode ab. Bauherren können solche Konfigurationen für besondere Retrofit-, Verkleidungs- oder vorgefertigte Gebäudeanwendungen verwenden, wenn das Systemdesign erlaubt. Das wachsende Interesse an flexiblen Baulösungen unterstützt die Produktentwicklung. Die Annahme hängt jedoch von der Einhaltung der Baucodes und der Verfügbarkeit von geprüften Panel-Baugruppen ab.
- Anwendung
Auf der Basis der Anwendung wird der strukturelle isolierte Plattenmarkt in Wände, Dächer und Böden segmentiert. Das Segment der Wände dominierte den Markt mit 55,0% Anteil in 2025, angetrieben durch den umfangreichen Einsatz von isolierten Platten in Außen- und Innenbau Wandbaugruppen. Wandpaneele bieten strukturelle Unterstützung und kontinuierliche Isolierung, wodurch Wärmeübertragung durch Gebäudehüllen reduziert. Sie sind weit verbreitet in Wohn-, Gewerbe- und Fertigbauprojekten. Ihr werksfertiges Design kann die Formkonsistenz verbessern und Bauzeit vor Ort reduzieren. Die wachsende Nachfrage nach energieeffizienten Gebäuden und luftdichten Bausystemen unterstützt die Übernahme.
Das Dachsegment wird von 2026 bis 2033 das schnellste Wachstum bei CAGR von 7,0 % registrieren, angetrieben durch steigende Nachfrage nach energieeffizienten Dachanlagen und verbesserte Gebäudeumbauleistung. Strukturisolierte Dachplatten kombinieren Isolations- und Strukturfunktionen innerhalb einer einzigen Baugruppe. Sie können helfen, die thermische Überbrückung zu reduzieren und unerwünschte Wärmeübertragung zu begrenzen, wenn richtig installiert. Ihre vorgefertigte Natur kann die Einbauzeiten des Daches verkürzen und die Materialbearbeitung vor Ort reduzieren. Die Nachfrage wird durch Wohnbau, Gewerbeanlagen und Projekte unterstützt, die eine effiziente Dachisolierung erfordern. Die zunehmende Betonung auf die Reduzierung des Gebäudeenergieverbrauchs ist es, die Entwickler zu ermutigen, leistungsstarke Dachlösungen zu berücksichtigen.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der strukturell isolierte Plattenmarkt in Wohn-, Gewerbe- und Nichtbauanwendungen segmentiert. Das Wohnsegment dominierte den Markt mit 60,0% Anteil in 2025, angetrieben durch steigende Nachfrage nach energieeffizienten Häusern, erschwinglichen Wohnungen und schnelleren Baumethoden. Strukturisolierte Platten werden in Außenwänden, Dächern und Böden verwendet, um isolierte Gebäudehüllen zu erstellen. Ihr vorgefertigtes Design kann Arbeitsanforderungen vor Ort reduzieren und Baupläne verkürzen. Homebuilder erwägen diese Systeme zunehmend, um den thermischen Komfort zu verbessern und langfristige Heiz- und Kühlkosten zu verwalten. Das wachsende Interesse an nachhaltigen Wohn- und luftdichten Gebäudedesigns unterstützt die Annahme.
Das Geschäftssegment wird von 2026 bis 2033 das schnellste Wachstum bei CAGR von 7,0% registrieren, unterstützt durch steigende Investitionen in energieeffiziente Büros, Bildungseinrichtungen, Gesundheitseinrichtungen und Gastfreundschaftsgebäude. Kommerzielle Entwickler priorisieren zunehmend die Leistung von Gebäuden, um den betrieblichen Energieverbrauch zu kontrollieren. Strukturisolierte Platten können eine schnellere Projektlieferung durch vorgefertigte Wand- und Dachbaugruppen unterstützen. Ihre Isolationsleistung kann bei der Integration mit geeigneten Lüftungs- und mechanischen Systemen zur Innentemperaturstabilität beitragen. Die Nachfrage wird auch von Bauprojekten unterstützt, die vorausschaubare Installationsprozesse suchen und vor Ort Arbeit reduzieren. Die zunehmende Betonung auf nachhaltige Baustandards und langfristige Betriebseffizienz ist die Bewertung isolierter Plattensysteme.
Welche Region hält den größten Teil des strukturellen Insulated Panel Market
- Nordamerika dominierte den strukturell isolierten Plattenmarkt mit dem größten Umsatzanteil von 38,0% im Jahr 2025, unterstützt durch die wachsende Nachfrage nach energieeffizienten Gebäuden, fortschrittlichen Bautechnologien und strengen Bauenergie-Codes.
- Die Region profitiert auch von strengen energieeffizienten Gebäuden, steigenden Investitionen in Wohnbau und dem Vorhandensein von etablierten strukturell isolierten Plattenherstellern. Der zunehmende Fokus auf die Senkung der Heiz- und Kühlkosten, die Verbesserung der Gebäudeentwicklung und die Beschleunigung der Bauzeitlinien verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US-Strukturelle Insulated Panel Market Insight
Der US-amerikanische strukturell isolierte Plattenmarkt zeigt durch steigende Investitionen in energieeffizientes Wohnen, nachhaltige Baupraktiken und vorgefertigte Gebäudetechnologien ein starkes Wachstum. Die etablierte Wohnbauindustrie des Landes sowie die zunehmende Übernahme von Hochleistungs-Isolationsmaterialien und modularen Bausystemen treibt die Nachfrage nach Wohn-, Gewerbe- und Industrieanwendungen. Darüber hinaus ist die zunehmende Betonung auf die Verringerung des Energieverbrauchs des Gebäudes, die Verbesserung der Wärmeleistung und die Beschleunigung der Bauzeitleitungen ermutigen die Annahme von strukturell isolierten Platten im ganzen Land.
Asien-Pazifik-Struktur-Insulated Panel Market Insight
Der asiatisch-pazifische strukturell isolierte Plattenmarkt soll ein rasches Wachstum erleben, das durch die zunehmende Urbanisierung, den Ausbau des Wohnbaus und steigende Investitionen in die moderne Gebäudeinfrastruktur in Ländern wie China, Indien und Japan getrieben wird. Das zunehmende Bewusstsein für Energieeffizienz, die zunehmende Einführung vorgefertigter Bautechnologien und die steigende Nachfrage nach nachhaltigen Baustoffen unterstützen die regionale Markterweiterung. Darüber hinaus werden die Ausweitung der kommerziellen Infrastruktur, erschwingliche Wohninitiativen und der zunehmende Fokus auf die Reduzierung der Bauzeit die strukturelle isolierte Panel Adoption in der gesamten Region beschleunigen.
Japan Insulated Panel Markt Insight
Der japanische Markt für strukturisolierte Panels zeigt durch steigende Investitionen in energieeffiziente Gebäude, fortschrittliche Bautechnologien und nachhaltige Wohnlösungen ein konsequentes Wachstum. Bauunternehmen und Entwickler erforschen zunehmend vorgefertigte Bausysteme, um die Wärmedämmung zu verbessern, die Bauqualität zu verbessern und Arbeitsanforderungen vor Ort zu reduzieren. Darüber hinaus unterstützt das Land das Interesse an strukturell isolierten Platten für Wohn- und Gewerbeanwendungen.
China Strukturelle isolierte Panel Markt Insight
Der China-Struktur isolierte Plattenmarkt wächst rasant, angetrieben durch den Ausbau der Stadtentwicklung, zunehmende Investitionen in Wohnbau und steigende Nachfrage nach energieeffizienten Baustoffen. Die zunehmende Übernahme vorgefertigter Bausysteme und nachhaltiger Bautechnologien unterstützt den Einsatz isolierter Platten in Wohn-, Gewerbe- und Industrieprojekten. Darüber hinaus stärken staatliche Initiativen zur Förderung von Grünbauten, zur Steigerung der Infrastrukturentwicklung und zur Sensibilisierung für langfristige Energieeinsparungen Chinas Potenzial als wichtiger Wachstumsmarkt für strukturell isolierte Panels.
U.K. Insulated Panel Market Insight
Der US-amerikanische strukturisolierte Plattenmarkt erlebt ein stetiges Wachstum, unterstützt durch eine steigende Einführung energieeffizienter Baumethoden, vorgefertigte Gehäusesysteme und kohlenstoffarme Baumaterialien. Die zunehmende Nachfrage nach verbesserter Wärmedämmung und reduzierten Heizkosten ermutigt Bauherren und Entwickler, strukturelle isolierte Platten in Wohn- und Gewerbeprojekten zu berücksichtigen. Darüber hinaus unterstützt der Schwerpunkt auf der Verbesserung der Gebäudeenergieleistung, der Reduzierung von Bauabfällen und der Beschleunigung der Projektvervollständigung die Marktentwicklung in den USA.
Deutschland Strukturisolierte Marktaufsicht
Aufgrund der starken Bauindustrie des Landes, der zunehmenden Fokus auf die Energieeffizienz des Gebäudes und der zunehmenden Einführung vorgefertigter Bautechnologien wächst der strukturisolierte Plattenmarkt in Deutschland stetig. Bauherren, Architekten und Entwickler priorisieren zunehmend leistungsstarke Gebäudeumschläge, um die Isolierung zu verbessern, den Energieverbrauch zu reduzieren und den Innenkomfort zu verbessern. Kontinuierliche Fortschritte bei Dämmstoffen, nachhaltiger Bauweise und industrialisierten Bauverfahren sowie der Schwerpunkt Deutschlands auf energieeffizienten Gebäuden unterstützen die Annahme von strukturell isolierten Platten über Wohn- und Gewerbeprojekte.
Welche sind die Top-Unternehmen im strukturell isolierten Panelmarkt
Die strukturell isolierte Plattenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ACME Panel Company(US)
- Enercept, Inc(US)
- Energie Panel Structures, Inc.(US)
- Extreme Panel Technologies, Inc(US)
- Foard Panel, Inc.(US)
- FischerSIPS (USA)
- Premier SIPS (USA)
- R-Control SIPS, LLC (USA)
- Thermocore (US)
- SIPs of America (USA)
- ThermaSteel, Inc. (USA)
- Porter Corp (USA)
- General Panel Corp. (USA)
- Timberline Panel Company (USA)
- SIP Building Systems Ltd (U.K.)
- Premier Sips UK Ltd (U.K.)
- Hemsec Manufacturing (USA)
- AFM Corporation (USA)
- Urban Industries of Ohio, Inc. (USA)
- Strukturinsulated Panel Association (USA)
Was sind die neuesten Entwicklungen im strukturbedingten Markt
- Im März 2025 kündigte die Strukturinsulated Panel Association (SIPA) die Fertigstellung der weltweit ersten Umweltprodukterklärung (EPD) für strukturisolierte Panels an. Ende 2024 mit Industriemitgliedern abgeschlossen, bietet die Erklärung Drittanbieter-verifizierte Lebenszyklus-Umweltdaten über Rohstoffgewinnung, Herstellung, Transport, Nutzung und Entsorgung. Diese Entwicklung hilft Architekten, Bauherren und Entwicklern dabei, den ökologischen Fußabdruck von SIPs zu bewerten und mit konventionellen Baumaterialien zu vergleichen und eine größere Transparenz in der nachhaltigen Bauweise zu gewährleisten.
- Im November 2024 berichtete die Strukturinsulated Panel Association Ergebnisse aus einem mehrjährigen Forschungsprojekt, das mit der US-Abteilung für Waldprodukte Labor und Mississippi State University durchgeführt wurde. Die Forschung bewertete die langfristige Leistung von strukturellen isolierten Platten unter anhaltenden Belastungen und untersuchte ihre Beständigkeit gegen Ablenkung, allgemein bekannt als Kriechen. Die Ergebnisse zeigten, dass SIP-Dachsysteme in langfristiger Haltbarkeit traditionelle Holzdachsysteme anpassen oder potenziell übertreffen können, was zusätzliche technische Beweise für ihre strukturelle Leistungsfähigkeit und Zuverlässigkeit liefert.
- Im März 2023 gab die US-Abteilung für Energie die Next Generation Wall Retrofit Panels mit integriertem Vacuum Insulated Panels (VIPs) Projekt, geführt von Home Innovation Research Labs und mit Industrie- und Forschungspartnern, einschließlich der strukturellen Insulated Panel Association. Das Projekt konzentrierte sich auf die Entwicklung fortschrittlicher Retrofit-Wandplatten, die Vakuumisolation mit vorgefertigten Panelsystemen kombinieren, um die Gebäude-Ummantelungsleistung zu verbessern. Die Initiative zielte darauf ab, die Isolationseffizienz in bestehenden Mehrfamiliengebäuden zu verbessern und gleichzeitig die Herausforderungen bei der Herstellung von Machbarkeit, Installation und Marktakzeptanz zu bewältigen. Diese Entwicklung zeigt weitere Innovationen in isolierten Plattentechnologien für energieeffiziente Gebäuderenovierungen
- Im Januar 2022 führte Owens Corning FOAMGLAS PERINSUL SIB, einen zellular-glas-Struktur-Isolierblock ein, der die thermische Überbrückung unter äußeren Mauerwerksfurnierwänden reduziert. Das Produkt wurde entwickelt, um sowohl Isolations- als auch Tragfähigkeit an kritischen Gebäude-Umhüllungs-Übergängen zu bieten, wo eine kontinuierliche thermische Leistung schwierig sein kann. Seine hohe Druckfestigkeit, Formstabilität und Feuchtigkeitsbeständigkeit machen es für anspruchsvolle Gebäudeanwendungen geeignet. Diese Produkteinführung spiegelt die anhaltende Innovation in Isolationskomponenten wider, die die Energieeffizienz und Haltbarkeit moderner Gebäudehüllen verbessern sollen.
- Im Dezember 2021 dokumentierte die US-Abteilung für Energie die Erforschung von retrofit Wandplatten der nächsten Generation mit vakuumisolierten Platten und Verbundisoliermaterialien. Das Projekt erforschte alternative Panel-Konfigurationen, einschließlich Kombinationen von Vakuum-Isolierung, Polyisocyanurat und erweitertes Polystyrol, um die thermische Beständigkeit bei der Verwaltung von Plattendicke und Fertigungsdurchführbarkeit zu verbessern. Die Forschung untersuchte auch technische Herausforderungen im Zusammenhang mit struktureller Leistung, Haltbarkeit und Retrofit-Installation. Diese Entwicklung betonte die laufenden Bemühungen, hochleistungsfähige, isolierte Plattensysteme zur Modernisierung bestehender Gebäude und zur Reduzierung des Gebäudeenergieverbrauchs voranzutreiben.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











