


Globale Marktsegmentierung für Styrol-Butadien-Styrol (SBS) nach Produkttyp (nicht ölverlängertes und ölverlängertes SBS), Typ (thermoplastische Elastomere, Polybutadienkautschuk, Styrol-Butadien-Kautschuk, Styrol-Butadien-Styrol-Kautschuk und andere), Anwendung (TPE-Compoundierung, elektrische und elektronische Geräte, medizinische Geräte, Kleb- und Dichtstoffe, Polymermodifizierung, Asphaltmodifizierung, Schuhindustrie und andere) – Branchentrends und Prognose bis 2032
Was ist der Styrol-Butadien-Styren (SBS) Größe und Wachstumsrate
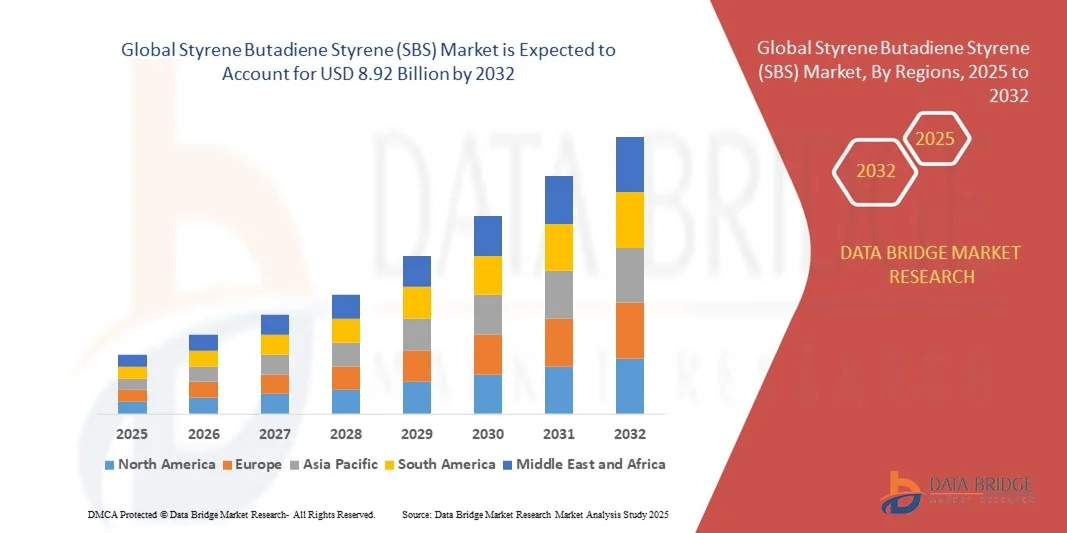
- Wie pro Data Bridge Market Research Analysis Die globale Marktgröße für Styrol-Butadien-Styrol (SBS) wurde mit6,04 Milliarden USD in 2024und wird voraussichtlich erreichen8,92 Milliarden USD bis 2032, beiCAGR von 5,00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Nachfrage aus der Bau-, Automobil- und Schuhindustrie für leistungsfähige, langlebige und flexible Polymermaterialien gefördert.
- Die zunehmende Adoption von SBS in Asphaltmodifizierung, Klebstoffen, Dichtstoffen und Beschichtungen ist ein konsequentes Wachstum, da diese Materialien Haltbarkeit, Elastizität und Wetterbeständigkeit in Gebrauchsprodukten verbessern
Marktgröße und Prognose
- Globaler Marktwert (2024):6,04 Milliarden USD
- Voraussichtlicher Marktwert (2032):8,92 Mrd. USD
- Wettervorhersage CAGR (2024–2032):5.00%
Was sind die großen Takeaways des Styrol-Butadien-Styrens (SBS)
- Ausbau von Infrastrukturprojekten, Urbanisierung und der Bedarf an hochwertigen Straßenbaumaterialien wirken sich weltweit positiv auf den SBS-Markt aus
- Die Umstellung auf nachhaltige, recycelbare und energieeffiziente Polymere in industriellen Anwendungen erhöht die Nachfrage insbesondere in Schwellenländern mit wachsendem Industrie- und Bausektor
- Nordamerika dominierte den SBS-Markt mit dem größten Umsatzanteil von 38,5% im Jahr 2024, der von der wachsenden Infrastrukturentwicklung, der steigenden Automobilproduktion und der steigenden Nachfrage nach SBS-modifizierten Asphalt- und Industrieanwendungen angetrieben wird
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenStyrol-Butadien-Styrol (SBS)Markt, angetrieben durch zunehmende Industrialisierung, Wachstum in der Automobil- und Schuhindustrie sowie staatliche Initiativen zur Förderung nachhaltiger und leistungsfähiger Materialien
- Das nicht ölverlängerte SBS-Segment hielt den größten Marktanteil im Jahr 2024, der durch seinen weit verbreiteten Einsatz in Asphaltmodifizierung, Klebstoffen und Industriebeschichtungen getrieben wurde. Nicht ölverlängerte SBS bietet überlegene mechanische Festigkeit, Elastizität und thermische Stabilität, so dass es ideal für Hochleistungsanwendungen im Bau- und Industriebereich
Report Scope und Styrol Butadien-Styren (SBS) Marktsegmentierung
|
Attribute |
Styrol-Butadien-Styren (SBS) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Styrol-Butadien-Styren (SBS)
Erhöhung der Verwendung von SBS in Asphalt-Änderung und industriellen Anwendungen
- Die zunehmende Adoption von Styrol-Butadien-Styrol (SBS) in Asphalt-Änderung verwandelt den Straßenbau durch die Verbesserung der Haltbarkeit, Flexibilität und Rißbeständigkeit. SBS-modifizierter Asphalt verbessert die Lebensdauer, reduziert Wartungskosten und sorgt für eine bessere Leistung bei unterschiedlichen Klimabedingungen. Darüber hinaus trägt SBS zu Lärmminderung, Schidfestigkeit und besserer Haftung mit Aggregaten bei, wodurch die Autobahnen langfristig sicherer und nachhaltiger werden
- Wachsende industrielle Anwendungen, einschließlich Klebstoffe, Dichtstoffe und Beschichtungen, beschleunigen die SBS-Anforderung aufgrund ihrer überlegenen Elastizität, chemischen Beständigkeit und thermischen Stabilität. Diese Eigenschaften machen SBS zu einem bevorzugten Material im Fertigungs- und Bausektor. Darüber hinaus verbessert SBS die Klebeleistung in Mehrschichtverbunden, verbessert die Bewitterungsbeständigkeit und ermöglicht innovative Designs in industriellen Anwendungen
- Die Vielseitigkeit und Verarbeitbarkeit moderner SBS-Klassen machen sie attraktiv für Automobilteile, Schuhe und Verpackungsanwendungen, unterstützen Leistungsverbesserungen und betriebliche Effizienz. Der regelmäßige Einsatz in diesen Bereichen optimiert die Produktqualität und senkt gleichzeitig die Lebenszykluskosten. SBS wird auch zunehmend in flexiblen Schläuchen, Dichtungen und Formteilen eingesetzt, was eine verbesserte mechanische Leistung bietet und zu Leichtbauprodukten beiträgt.
- So haben im Jahr 2023 mehrere europäische Straßeninfrastrukturprojekte SBS-modifizierten Asphalt in Autobahnen umgesetzt, was zu einer verbesserten Nutzungsdauer, einer verringerten Rißbildung und einem geringeren Gesamterhaltsaufwand führte. Zusätzlich zu den beobachteten Vorteilen gehörten reduzierte Straßenrutting, verbesserte Temperaturbeständigkeit und niedrigere Langzeitrehabilitationskosten. Diese Ergebnisse haben Regierungen und Auftragnehmer dazu ermutigt, SBS in größerem Umfang zu übernehmen
- Während die SBS Innovationen im Bereich der Bau- und Industrieanwendungen treibt, hängt ihre Marktakzeptanz von der Verfügbarkeit von Rohstoffen, der Produktionsskalierbarkeit und der laufenden FuE ab, um kostengünstige, leistungsstarke Formulierungen zu entwickeln. Die Hersteller müssen sich auf die Optimierung der Lieferketten konzentrieren, um die steigende globale Nachfrage zu erfüllen. Kontinuierliche Investitionen in Technologie, Automatisierung und Prozesseffizienz werden entscheidend sein, um die steigende Nachfrage aus Schwellen- und reifen Märkten zu erfüllen.
Styrol-Butadien-Styren (SBS) Marktdynamik
Fahrer
Steigende Infrastrukturentwicklung und wachsende Automobilindustrie
- Die steigenden globalen Investitionen in Straßenbau, Stadtentwicklung und Autobahnmodernisierung treiben die SBS-Anforderung in der Asphaltmodifikation. Seine Fähigkeit, mechanische Festigkeit, Flexibilität und Haltbarkeit zu verbessern, macht es für moderne Infrastrukturprojekte unerlässlich. Darüber hinaus erhöhen die Ausweitung von staatlichen Infrastrukturprogrammen und städtischen Mobilitätsprojekten die Notwendigkeit von Hochleistungs-Pavement-Materialien weltweit
- Die Ausweitung der Automobil- und Schuhindustrie trägt aufgrund der hervorragenden Elastizität, der thermischen Stabilität und der Verschleißfestigkeit des Polymers zur SBS-Adoption bei. Diese Eigenschaften verbessern Produktleistung, Langlebigkeit und Verbraucherzufriedenheit. SBS wird auch in Elektrofahrzeuge, leichte Automobilinnenräume und Leistungsschuhe integriert, wobei steigende Verbrauchererwartungen für Komfort, Sicherheit und Nachhaltigkeit erfüllt werden
- Der Fokus auf nachhaltige und recycelbare Materialien ist es, die Hersteller zu ermutigen, SBS zu integrieren, die umweltfreundliche Produktion unterstützt und dabei überlegene Materialeigenschaften bewahrt. Das weitere Wachstum des Marktes für industrielle Anwendungen. Die zunehmende Sensibilisierung für zirkulare Ökonomieprinzipien und die Förderung kohlenstoffarmer Baustoffe verstärkt die SBS-Adoption, insbesondere in Europa und Asien-Pazifikregionen
- Zum Beispiel haben im Jahr 2022 mehrere nordamerikanische und asiatische Hersteller den SBS-Verbrauch in Pflaster- und Industriebeschichtungen gesteigert, die Produktlebensdauer verbessert, die Wartungskosten gesenkt und die Produktionseffizienz optimiert. Zu den zusätzlichen Vorteilen gehörten verbesserte Wetterleistung, reduzierte Materialabfälle und niedrigere Lebenszykluskosten für Infrastrukturprojekte, die weiter beschleunigte Adoptionsraten
- Während die industrielle Nachfrage und das Infrastrukturwachstum die SBS-Adoption vorantreiben, hängt die weit verbreitete Nutzung von Ausgleichskosten, Rohstoffangebot und Produktionseffizienz ab, um eine gleichbleibende Verfügbarkeit der globalen Märkte zu gewährleisten. Strategische Partnerschaften, lokale Beschaffung und Investitionen in fortschrittliche Polymerisationstechnologien werden eine Schlüsselrolle bei der nachhaltigen Markterweiterung spielen
Zurückhaltung/Challenge
Hohe Rohstoffkosten und Produktionskomplexität
- Die hohen Kosten für Styrol und Butadien, wesentliche Rohstoffe für SBS, erhöhen die Produktionskosten, begrenzen die Annahme kleinerer Hersteller und preisempfindliche Märkte. Die Kosten bleiben eine primäre Barriere für den weit verbreiteten Einsatz in bestimmten Regionen. Schwankungen der Rohölpreise und geopolitische Spannungen, die die Verfügbarkeit von petrochemischen Rohstoffen beeinflussen, verstärken die Marktvolatilität und Produktionskosten weiter
- Komplexe Polymerisations- und Verarbeitungstechniken, die für die qualitativ hochwertige SBS-Produktion benötigt werden, können zu operativen Herausforderungen führen, insbesondere in Regionen, die keine fortschrittliche Fertigungsinfrastruktur besitzen. Dies wirkt sich auf eine rechtzeitige Versorgung und Skalierbarkeit aus. Weitere Herausforderungen sind energieintensive Prozesse, strenge Sicherheitsanforderungen und hohe technische Kompetenz, die für die gleichbleibende Polymerqualität erforderlich ist
- Eine begrenzte Verfügbarkeit von Spezialqualitäten in einigen Regionen kann die Lieferkette stören und Bau- und Industrieprojekte beeinflussen, die auf gleichbleibende SBS Qualität und Leistung vertrauen. Dies kann die Annahme oder den Einsatz alternativer Materialien verzögern. Darüber hinaus stellen Transport- und Lagerbeschränkungen für SBS-Pellets oder modifizierte Asphaltmischungen logistische Herausforderungen in abgelegenen oder unterentwickelten Gebieten dar.
- So standen im Jahr 2023 mehrere südamerikanische und afrikanische Industrieprojekte vor Verzögerungen in der SBS-basierten Asphalt- und Klebstoffproduktion aufgrund von Rohstoffknappheit und hohen Verarbeitungskosten, was das Marktwachstum in diesen Regionen verlangsamte. Diese Störungen führten auch zu erhöhten Vorlaufzeiten, Projektkostenüberschreitungen und Abhängigkeit von weniger effizienten Ersatzstoffen
- Während technologische Fortschritte die Effizienz und Qualität der Produktion verbessern, sind die Bewältigung von Kosten, Lieferkette und Herausforderungen der regionalen Zugänglichkeit für den Ausbau der globalen SBS-Marktdurchdringung und das Erreichen eines langfristigen Wachstums entscheidend. Investitionen in lokale Produktionsanlagen, strategisches Inventarmanagement und die Zusammenarbeit mit Rohstofflieferanten werden wesentlich sein, um Risiken zu mindern und Lieferketten zu stabilisieren
Wie wird der Styrol-Butadien-Styren (SBS) segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Typ und Anwendung segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der SBS-Markt in nicht ölverlängerte SBS und ölverlängerte SBS segmentiert. Das nicht ölverlängerte SBS-Segment hielt den größten Marktanteil im Jahr 2024, der durch seinen weit verbreiteten Einsatz in Asphaltmodifizierung, Klebstoffen und Industriebeschichtungen getrieben wurde. Nicht-Öl-verlängerte SBS bietet überlegene mechanische Festigkeit, Elastizität und thermische Stabilität, so dass es ideal für leistungsstarke Anwendungen im Bau- und Industriebereich.
Das ölverlängerte SBS-Segment wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch seine verbesserte Flexibilität, Verarbeitbarkeit und Kompatibilität mit Bitumen und Polymerblends bedingt ist. Oil-extended SBS ist besonders beliebt bei Pflaster-, Dach- und Polymermodifizierungsanwendungen, bei denen eine verbesserte Haltbarkeit und Beständigkeit gegenüber thermischer und mechanischer Beanspruchung entscheidend sind.
- Typ
Auf der Basis des Typs wird der SBS-Markt in thermoplastische Elastomere, Polybutadienkautschuk, Styrol-Butadien-Kautschuk, Styrol-Butadien-Styrol-Kautschuk und andere segmentiert. Das Segment Styrol-Butadien-Styrol (SBS) hielt aufgrund seiner ausgezeichneten mechanischen Leistung, chemischen Beständigkeit und breiten industriellen Adoption den größten Umsatzanteil im Jahr 2024. SBS-Kautschuk ist weit verbreitet in Klebstoffen, Dichtstoffen, Schuhen und Asphaltmodifizierung, die sowohl Produktstabilität als auch Betriebseffizienz unterstützen.
Das Segment der thermoplastischen Elastomere wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch steigende Nachfrage in Automobilkomponenten, flexiblen Schläuchen und geformten Konsumgütern bewirtschaftet wird. Seine leichten, recycelbaren und leistungsfähigen Eigenschaften machen es zu einer attraktiven Alternative zu herkömmlichen Elastomeren in vielfältigen Anwendungen.
- Anwendung
Auf Basis der Anwendung wird der SBS-Markt in TPE Compounding, elektrische und elektronische Geräte, medizinische Geräte, Klebstoffe und Dichtstoffe, Polymermodifizierung, Asphaltmodifizierung, Schuhindustrie und andere segmentiert. Das Segment Asphaltmodifikation entfiel auf den größten Marktanteil im Jahr 2024, der durch steigende Investitionen in die Straßeninfrastruktur und die überlegene Leistung von SBS-modifiziertem Bitumen getrieben wurde. SBS erhöht Flexibilität, Rißfestigkeit und langfristige Haltbarkeit von Pflastern, was es für moderne Straßen- und Straßenbauprojekte wesentlich macht.
Aufgrund der steigenden Nachfrage in Industrie-, Bau- und Automobilanwendungen wird das schnellste Wachstum von 2025 bis 2032 erwartet. SBS-basierte Klebstoffe und Dichtstoffe bieten eine starke Haftung, chemische Beständigkeit und thermische Stabilität, so dass sie bevorzugte Lösungen für langlebige und leistungsstarke Montagearbeiten.
Welche Region hält den größten Teil des Wie wird Styrol Butadien-Styren (SBS) segmentiert
- Nordamerika dominierte den SBS-Markt mit dem größten Umsatzanteil von 38,5% im Jahr 2024, der von der wachsenden Infrastrukturentwicklung, der steigenden Automobilproduktion und der steigenden Nachfrage nach SBS-modifizierten Asphalt- und Industrieanwendungen angetrieben wird
- Hersteller und Endverbraucher in der Region hochwertig SBS für seine überlegene Elastizität, Haltbarkeit und thermische Stabilität, die Verbesserung der Pavement-Leistung, industrielle Beschichtungen und Klebstoffanwendungen
- Diese weit verbreitete Adoption wird durch fortschrittliche Fertigungskapazitäten, eine starke FuE-Infrastruktur und einen wachsenden Fokus auf nachhaltige und recycelbare Materialien unterstützt, wobei SBS als bevorzugte Polymerlösung in mehreren Branchen etabliert wird
US SBS Market Insight
Der US-SBS-Markt eroberte den größten Umsatzanteil im Jahr 2024 in Nordamerika, der durch große Investitionen in die Autobahnmodernisierung, die Stadtentwicklung und die Schuh- und Automobilindustrie gefördert wurde. Die zunehmende Übernahme von SBS in Asphaltmodifikation, Polymermodifizierung und industriellen Anwendungen erhöht die Nachfrage. Darüber hinaus ist das zunehmende Bewusstsein für nachhaltige und recycelbare Polymere, verbunden mit einer robusten FuE- und Technologieakzeptanz, eine weitere Markterweiterung.
Europa SBS Marktaufsicht
Der Europa-SBS-Markt wird voraussichtlich das schnellste Wachstum von 2025 bis 2032 registrieren, vor allem durch groß angelegte Infrastrukturprojekte, expandierende Automobil- und Schuhindustrie und steigende Nachfrage nach Hochleistungspolymeren. Der Schwerpunkt der Region auf Nachhaltigkeit und umweltfreundlicher Produktion fördert die Übernahme von SBS. Die europäischen Hersteller integrieren SBS zunehmend in Asphaltmodifizierung, Industriebeschichtungen, Klebstoffe und Dichtstoffe, verbessern die Produktleistung und die betriebliche Effizienz.
US SBS Market Insight
Der US-SBS-Markt wird voraussichtlich das schnellste Wachstum von 2025 bis 2032 registrieren, das durch laufende Straßenmodernisierungsprojekte, steigende Industrieproduktion und verstärkte Übernahme in der Automobil- und Schuhindustrie gefördert wird. Die Nachfrage nach langlebigen, flexiblen und leistungsfähigen Polymeren in Bau-, Infrastruktur- und Industrieanwendungen treibt die Markterweiterung voran. Die fortschrittlichen Fähigkeiten der Polymerherstellung und der Fokus auf nachhaltige Materialien unterstützen die SBS-Adoption weiter.
Deutschland SBS Marktaufsicht
Der deutsche SBS-Markt wird voraussichtlich das schnellste Wachstum von 2025 bis 2032 erfassen, das durch robuste Automobilproduktion, industrielles Wachstum und umfangreiche Infrastrukturprojekte angetrieben wird. Die deutschen Hersteller nutzen SBS zunehmend in Asphaltmodifizierung, Klebstoffen und Polymermodifizierung, um die Produktleistung zu verbessern und die Lebensdauer zu reduzieren. Der Schwerpunkt der Region auf Innovation, Nachhaltigkeit und qualitativ hochwertige Fertigungsinfrastruktur fördert die breitere Übernahme von SBS in Wohn-, Gewerbe- und Industrieanwendungen.
Asien-Pazifik SBS Markt Einblick
Der asiatisch-pazifische SBS-Markt wird voraussichtlich das schnellste Wachstum von 2025 bis 2032 registrieren, das von einer schnellen Urbanisierung, einer großen Infrastrukturentwicklung und einer zunehmenden Automobil- und Industrieproduktion in Ländern wie China, Japan und Indien angetrieben wird. Die wachsende Investition der Region in intelligente Städte, die Modernisierung der Autobahnen und die industrielle Expansion treibt die Nachfrage nach SBS voran. Darüber hinaus tritt APAC als Fertigungsstandort für SBS auf, wodurch die Erreichbarkeit und Zugänglichkeit der globalen Märkte erhöht werden.
Japan SBS Marktaufsicht
Der japanische SBS-Markt wird voraussichtlich das schnellste Wachstum von 2025 bis 2032 aufgrund hoher industrieller Aktivitäten, fortschrittlicher Automobil- und Schuhindustrie und zunehmender Infrastrukturinvestitionen registrieren. Die japanischen Hersteller übernehmen SBS für Asphaltmodifizierung, industrielle Beschichtungen, Klebstoffe und Polymermodifizierung, um die Produktsicherheit und Leistungsfähigkeit zu verbessern. Darüber hinaus treibt Japans Schwerpunkt auf nachhaltigen und recycelbaren Materialien die SBS-Integration in mehrere Sektoren voran.
China SBS Marktaufsicht
Der China-SBS-Markt entfiel 2024 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf eine rasche Urbanisierung, hohe Preise in der Automobil- und Industrieproduktion und eine umfangreiche Infrastrukturentwicklung zurückzuführen war. China ist einer der größten Verbraucher von SBS-modifizierten Asphalt- und Industriepolymeren, mit Nachfrage von staatlichen Infrastrukturprojekten, industriellem Wachstum und zunehmender Adoption in Klebstoffen, Dichtstoffen und Polymermodifikation. Starke häusliche Fertigungsmöglichkeiten und wettbewerbsfähige Preise tragen zur Markterweiterung bei.
Welche sind die Top-Unternehmen im Styrol-Butadien-Styren (SBS)
Die Industrie Styren Butadien Styren (SBS) wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Kraton Corporation(US)
- China National Petroleum Corporation (CNPC)(China)
- Kumho Petrochemical Co., Ltd.(Südkorea)
- Lee Chang Yung Chemical Industry Corporation(Taiwan)
- LG Chem Ltd.(Südkorea)
- En Chuan Chemical Industries Co., Ltd. (Taiwan)
- Dycon Chemicals (US)
- Dynasol Group (Spanien)
- Avient (US)
- Biesterfeld AG (Deutschland)
- Trinseo (USA)
- Höhe (US)
Was sind die neuesten Entwicklungen im Styrol-Butadien-Styren (SBS)
- Im Februar 2024 startete Sibur eine neue SBS-Produktionslinie in der Anlage Tobolsk. Die Expansion steigerte die Jahreskapazität um 50.000 Tonnen, um den steigenden Bedarf an Straßenbau und Klebstoffen zu decken. Sie stärkt die Marktposition von Sibur, unterstützt die Infrastrukturentwicklung und sorgt für eine konsequente Versorgung für industrielle Anwendungen. Der Umzug befasst sich auch mit der wachsenden regionalen und globalen Nachfrage nach Hochleistungs-SBS-Elastomeren
- Im Januar 2024 erweiterte die Kraton Corporation die SBS-Kapazität im Werk Belpre, Ohio. Der Anstieg unterstützt die nordamerikanische Infrastruktur, Schuhe und Industriemärkte. Diese Erweiterung verbessert die Produktionseffizienz, sorgt für ein zuverlässiges Angebot und ermöglicht Kraton, den wachsenden Kundenbedarf zu decken. Der Umzug erhöht die Wettbewerbsposition des Unternehmens im SBS-Markt
- Im Februar 2024 führte LCY Chemical Corp. ein neues medizinisches SBS-Copolymer ein. Das Produkt ist für medizinische Schlauch- und Gerätekomponenten konzipiert und zielt auf den wachsenden Gesundheitsstoffsektor ab. Es unterstützt Innovation in spezialisierten Anwendungen, verbessert die Produktleistung und stärkt die Präsenz von LCY in hochwertigen SBS-Segmenten
- Im März 2024 gründeten Versalis und Eni eine strategische Partnerschaft zur Entwicklung biobasierter SBS-Elastomere. Die Initiative zielt darauf ab, den CO2-Fußabdruck von Spezialpolymeren zu reduzieren und nachhaltige Materialien zu fördern. Es eröffnet Chancen in umweltfreundlichen Anwendungen, erhöht Marktrezept für biobasierte SBS und treibt Innovation in leistungsstarken Elastomeren voran
- Im Februar 2024 sicherte LG Chem einen mehrjährigen SBS-Versorgungsvertrag mit einem europäischen Reifenhersteller. Die Vereinbarung gewährleistet eine stabile Versorgung mit SBS für die Hochleistungsreifenproduktion. Es stärkt LG Chems Fußabdruck im Automotive-Bereich, verbessert die Kundenbeziehungen und unterstützt Wachstum in industriellen Anwendungen in ganz Europa
- Im Januar 2025 ernannte Sibur Elena Ivanova zum Leiter der Geschäftseinheit SBS. Der Führungswechsel spiegelt einen strategischen Schwerpunkt auf der Erweiterung seines Spezial-Elastomer-Portfolios wider. Es unterstützt operative Effizienz, treibt Innovation voran und verbessert die Position von Sibur in globalen SBS-Märkten
- Im Februar 2025 eröffnete die Zeon Corporation ein neues SBS-FuE-Zentrum in Kanagawa, Japan. Das Zentrum konzentriert sich auf die beschleunigte Entwicklung von Hochleistungs-SBS für industrielle und Verbraucheranwendungen. Es verbessert die Innovationsfähigkeit von Zeon, unterstützt eine schnellere Produktvermarktung und stärkt die Wettbewerbsfähigkeit des Marktes
- Im März 2024 investierte Dynasol Group 40 Mio. €, um sein SBS-Werk in Santander, Spanien, zu erweitern. Die Erweiterung erhöht die Fähigkeit, europäischen Klebstoffen und Asphalt-Modifikationsmärkten zu dienen. Sie stärkt regionale Lieferketten, unterstützt Wachstum im Bau- und Industriesektor und verbessert den Marktanteil von Dynasol in Europa
- In Q4 2024 startete Kumho Petrochemical eine umweltfreundliche SBS-Linie für die Schuhindustrie. Die neuen Produkte nutzen recycelte Rohstoffe und emissionsarme Prozesse. Es unterstützt nachhaltige Fertigung, reduziert Umweltauswirkungen und sorgt für die wachsende Nachfrage nach grünen und leistungsstarken SBS-Elastomeren
- Im Januar 2025 unterzeichnete die TSRC Corporation einen nordamerikanischen Vertriebsvertrag für SBS. Die Partnerschaft erweitert die Produktverfügbarkeit für Bau- und Automobilsektoren. Es verbessert die Effizienz der Lieferkette, erhöht die Marktreichweite und unterstützt die regionale Nachfrage nach hochwertigen SBS-Materialien
- Im Februar 2025 erhielt Eni’s Versalis eine regulatorische Genehmigung für ein neues SBS-Werk in Brindisi, Italien. Die neue Anlage produziert SBS für Klebstoffe und Straßenpaving-Anwendungen. Es stärkt die europäische Versorgung, unterstützt regionale Infrastrukturprojekte und sorgt für eine konsequente Verfügbarkeit von Spezialprodukten der SBS
- Im März 2025 verpflichtete LCY Chemical Corp. 60 Mio. USD zur Erweiterung der SBS-Kapazität in Kaohsiung, Taiwan. Die Expansion richtet sich an die steigende asiatisch-pazifische Nachfrage nach Spezialelastomeren. Es verbessert die regionale Produktion, verbessert die Versorgungssicherheit und stärkt die Position von LCY im wachstumsstarken SBS-Markt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 Ziele der Studie
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR STYROL, BUTADIEN UND STYROL (SBS)
1.4 WÄHRUNG UND PREISE
1.5 BESCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 Marktsegmentierung
2.1 WICHTIGSTE ERKENNTNISSE
2.2 Erreichen der globalen Marktgröße für Styrol, Butadien und Styrol (SBS)
2.3 Lieferantenpositionierungsraster
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTÜBERSICHT
2.6 FIRMENPOSITIONIERUNGSRASTER
2.7 MARKTANTEILANALYSE DER UNTERNEHMEN
2.8 Multivariate Modellierung
2.9 Analyse von oben nach unten
2.1 MESSSTANDARDS
2.11 Analyse des Marktanteils der Anbieter
2.12 IMPORTDATEN
2.13 Daten exportieren
2.14 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.15 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.16 WELTWEITER STYROL-BUTADIEN-STYROL-MARKT (SBS): FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 FAHRER
3.2 FESSELN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4. ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 ROHSTOFFABDECKUNG
5.2 Produktions- und Verbrauchsanalyse
5.3 IMPORT-EXPORT-SZENARIO
5.4 Technologische Fortschritte der Hersteller
5.5 Porters Fünf-Kräfte-Modell
5.6 Auswahlkriterien für Lieferanten
5.7 PESTEL-ANALYSE
5.8 Geltungsbereich der Regulierung
5.8.1 PRODUKTCODES
5.8.2 ZERTIFIZIERTE STANDARDS
5.8.3 Sicherheitsstandards
5.8.3.1. MATERIALHANDHABUNG & LAGERUNG
5.8.3.2. TRANSPORT & VORSICHTSMASSNAHMEN
5.8.3.3. HARAD-IDENTIFIZIERUNG
6. PREISANALYSE
7. PRODUKTIONSKAPAZITÄTSÜBERSICHT
7.1 Produktionsstatistik nach Regionen, 2024 (Kilotonnen)
7.1.1 Nordamerika
7.1.2 EUROPA
7.1.3 ASIEN-PAZIFIK
7.1.4 SÜDAMERIKA
7.1.5 Naher Osten und Afrika
8. LIEFERKETTENANALYSE
8.1 ÜBERSICHT
8.2 Logistische Kostenszenario
8.3 Bedeutung von Logistikdienstleistern
9. Klimawandel-Szenario
9.1 Umweltbelange
9.2 Reaktion der Branche
9.3 Rolle der Regierung
9.4 Empfehlungen des Analysten
10 WELTWEITER MARKT FÜR STYROL, BUTADIEN, STYROL (SBS), NACH PRODUKT, 2018-2032 (Mio. USD) (KILO TONNEN)
10.1 ÜBERSICHT
10.2 Nicht-Öl-Verlängerung
10.2.1 NACH KLASSE
10.2.1.1. 3411P
10.2.1.2. 3520
10.2.1.3. 3522
10.2.1.4. 3527
10.2.1.5. 3536
10.2.1.6. 3537
10.2.1.7. 3542
10.2.1.8. 3545
10.2.1.9. 3546
10.2.1.10. 3566
10.2.1.11. 3710
10.2.1.12. 3741
10.2.1.13. 3411
10.2.1.14. 3412
10.2.1.15. 3501
10.2.1.16. 3780
10.2.2 BY BD/SM
10.2.2.1. 70/30
10.2.2.2. 69/31
10.2.2.3. 77/23
10.2.2.4. 75/25
10.2.2.5. 70/30
10.2.2.6. 65/35
10.2.2.7. 60/40
10.2.2.8. 55/45
10.2.2.9. 60/40
10.2.2.10. 70/30
10.2.2.11. 70/30
10.2.2.12. 70/30
10.2.2.13. 69/31
10.2.2.14. 67/33
10.2.2.15. 69/31
10.2.2.16. 70/30
10.3 ÖL EXTENDED
10.3.1 NACH KLASSE
10.3.1.1. 1475
10.3.1.2. 1485
10.3.1.3. 1487
10.3.1.4. 1546
10.3.1.5. 1502
10.3.2 BY BD/SM
10.3.2.1. 60/40
10.3.2.2. 68/32
10.3.2.3. 45/55
10.3.2.4. 60/40
10.3.2.5. 70/30
11 WELTWEITER MARKT FÜR STYROL, BUTADIEN UND STYROL (SBS), NACH TYP, 2018-2032 (MILLIONEN USD)
11.1 ÜBERSICHT
11.2 Emulsionspolymerisation
11.3 LÖSUNGSPOLYMERISATION
11.4 Thermoplastisches Styrol-Butadien-Blockpolymer (SBS)
12 WELTWEITER MARKT FÜR STYROL, BUTADIEN, STYROL (SBS), NACH LÖSLICHKEIT, 2018-2032 (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 HOHE LÖSLICHKEIT
12.3 GERINGE LÖSLICHKEIT
12.4 UNLÖSLICH
13 WELTWEITER MARKT FÜR STYROL, BUTADIEN UND STYROL (SBS), NACH VERFAHREN, 2018-2032 (Mio. USD)
13.1 ÜBERSICHT
13.2 Spritzguss
13.3 T-DIE-EXTRUSIONSFORMEN
13.4 Vakuumbildung
13.5 ANDERE
14 WELTWEITER MARKT FÜR STYROL, BUTADIEN, STYROL (SBS), NACH ANWENDUNG, 2018-2032 (Mio. USD)
14.1 ÜBERSICHT
14,2 PELLET
14.3 PULVER
14.4 Krümel
14.5 Asphaltmodifikation
14.6 Modifizierung von Bitumen
14.7 Polymermodifikation und Compoundierung
14.8 Klebstoffe
14.9 Modifizierung von pfropfierbarem Gummi
14.1 ANDERE
15 WELTWEITER MARKT FÜR STYROL, BUTADIEN, STYROL (SBS), NACH ENDVERWENDUNG, 2018-2032 (Mio. USD)
15.1 ÜBERSICHT
15.2 AUTOMOBIL
15.2.1 Personenkraftwagen
15.2.2 Nutzfahrzeuge
15.2.3 SCHWERLASTFAHRZEUGE
15.2.4 ANDERE
15.3 BAU- UND KONSTRUKTIONSWESEN
15.3.1 WOHNGEBÄUDE
15.3.2 GESCHÄFTLICH
15.3.3 INDUSTRIE
15.3.4 INFRASTRUKTUR
15.4 GESUNDHEITSWESEN
15.4.1 MEDIZINPRODUKTE
15.4.2 PHARMAZEUTIKA
15.5 VERPACKUNG
15.5.1 Tabletts
15.5.2 Polsternetz
15.5.3 ANDERE
15.6 Konsumgüter
15.6.1 SCHUHE
15.6.1.1. Freizeitschuhe
15.6.1.2. FORMELLE SCHUHE
15.6.1.3. STIEFEL
15.6.1.4. Hausschuhe
15.6.1.5. MEDIZINISCHER FUSS
15.6.2 TEXTIL
15.6.3 ANDERE
15.7 Elektronik und Elektrotechnik
15.8 LANDWIRTSCHAFT
15.9 ANDERE
16 WELTWEITER STYROL-BUTADIEN-STYROL-MARKT (SBS), NACH GEOGRAFIE, 2018-2032 (Mio. USD) (KILO-TONNEN)
WELTWEITER MARKT FÜR STYROL, BUTADIEN, STYROL (SBS), (ALLE OBEN GENANNTEN SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
16.1 Nordamerika
16.1.1 US
16.1.2 KANADA
16.1.3 MEXIKO
16.2 EUROPA
16.2.1 DEUTSCHLAND
16.2.2 Vereinigtes Königreich
16.2.3 ITALIEN
16.2.4 FRANKREICH
16.2.5 SPANIEN
16.2.6 SCHWEIZ
16.2.7 RUSSLAND
16.2.8 Türkei
16.2.9 BELGIEN
16.2.10 NIEDERLANDE
16.2.11 SCHWEIZ
16.2.12 DÄNEMARK
16.2.13 NORWEGEN
16.2.14 FINNLAND
16.2.15 SCHWEDEN
16.2.16 Übriges Europa
16.3 ASIEN-PAZIFIK
16.3.1 JAPAN
16.3.2 CHINA
16.3.3 SÜDKOREA
16.3.4 INDIEN
16.3.5 SINGAPUR
16.3.6 THAILAND
16.3.7 INDONESIEN
16.3.8 MALAYSIA
16.3.9 PHILIPPINEN
16.3.10 AUSTRALIEN
16.3.11 NEUSEELAND
16.3.12 HONGKONG
16.3.13 TAIWAN
16.3.14 ÜBRIGER ASIEN-PAZIFIK
16.4 SÜDAMERIKA
16.4.1 BRASILIEN
16.4.2 ARGENTINIEN
16.4.3 RESTLICHES SÜDAMERIKA
16.5 Naher Osten und Afrika
16.5.1 SÜDAFRIKA
16.5.2 ÄGYPTEN
16.5.3 SAUDI-ARABIEN
16.5.4 VEREINIGTE ARABISCHE EMIRATE
16.5.5 ISRAEL
16.5.6 BAHRAIN
16.5.7 KUWAIT
16.5.8 OMAN
16.5.9 Katar
16.5.10 Übriger Naher Osten und Afrika
17. Globaler Markt für Styrol, Butadien und Styrol (SBS), Unternehmenslandschaft
17.1 UNTERNEHMENSAKTIENANALYSE: WELTWEIT
17.2 AKTIENANALYSE: NORDAMERIKA
17.3 AKTIENANALYSE: EUROPA
17.4 AKTIENANALYSE: ASIEN-PAZIFIK
17.5 AKTIENANALYSE: SÜDAMERIKA
17.6 AKTIENANALYSE: MITTLERER OSTEN UND AFRIKA
17.7 Fusionen und Übernahmen
17.8 PRODUKTENTWICKLUNG & ZULASSUNGEN
17.9 ERWEITERUNGEN
17.1 Partnerschaften und andere strategische Entwicklungen
18. Globaler Markt für Styrol, Butadien und Styrol (SBS), SWOT-Analyse
19 WELTWEITER MARKT FÜR STYROL, BUTADIEN UND STYROL (SBS), UNTERNEHMENSPROFILE
(HINWEIS: Die aufgeführten Unternehmen sind nicht vollständig und entsprechen den Anforderungen unserer vorherigen Kunden. Wir analysieren in unserer Studie mehr als 100 Unternehmen, daher kann die Liste auf Anfrage geändert oder ersetzt werden.)
19.1 PETROCHINA COMPANY LIMITED
19.1.1 Unternehmensübersicht
19.1.2 Umsatzanalyse
19.1.3 PRODUKTPORTFOLIO
19.1.4 Aktuelle Aktualisierungen
19.2 KUMHO PETROCHEMICAL
19.2.1 Unternehmensübersicht
19.2.2 Umsatzanalyse
19.2.3 PRODUKTPORTFOLIO
19.2.4 Aktuelle Aktualisierungen
19.3 TSRC
19.3.1 Unternehmensübersicht
19.3.2 Umsatzanalyse
19.3.3 PRODUKTPORTFOLIO
19.3.4 Aktuelle Aktualisierungen
19.4 ASAHI KASEI CORPORATION
19.4.1 Unternehmensübersicht
19.4.2 Umsatzanalyse
19.4.3 PRODUKTPORTFOLIO
19.4.4 Aktuelle Aktualisierungen
19.5 INEOS STYROLUTION GROUP GMBH
19.5.1 Unternehmensübersicht
19.5.2 Umsatzanalyse
19.5.3 PRODUKTPORTFOLIO
19.5.4 NEUESTE AKTUALISIERUNGEN
19.6 KRATON CORPORATION
19.6.1 Unternehmensübersicht
19.6.2 Umsatzanalyse
19.6.3 PRODUKTPORTFOLIO
19.6.4 NEUESTE AKTUALISIERUNGEN
19.7 LCY-Gruppe
19.7.1 Unternehmensübersicht
19.7.2 Umsatzanalyse
19.7.3 PRODUKTPORTFOLIO
19.7.4 NEUESTE AKTUALISIERUNGEN
19.8 LG CHEM
19.8.1 Unternehmensübersicht
19.8.2 Umsatzanalyse
19.8.3 PRODUKTPORTFOLIO
19.8.4 NEUESTE AKTUALISIERUNGEN
19.9 TRINSEO
19.9.1 Unternehmensübersicht
19.9.2 Umsatzanalyse
19.9.3 PRODUKTPORTFOLIO
19.9.4 NEUESTE AKTUALISIERUNGEN
19.1 VERSALIS SPA
19.10.1 Unternehmensübersicht
19.10.2 Umsatzanalyse
19.10.3 PRODUKTPORTFOLIO
19.10.4 NEUESTE AKTUALISIERUNGEN
19.11 GRUPO DYNASOL
19.11.1 Unternehmensübersicht
19.11.2 Umsatzanalyse
19.11.3 PRODUKTPORTFOLIO
19.11.4 NEUESTE AKTUALISIERUNGEN
19.12 CHI MEI CORPORATION
19.12.1 Unternehmensübersicht
19.12.2 Umsatzanalyse
19.12.3 PRODUKTPORTFOLIO
19.12.4 NEUESTE AKTUALISIERUNGEN
19.13 HO HSIANG CHING
19.13.1 Unternehmensübersicht
19.13.2 Umsatzanalyse
19.13.3 PRODUKTPORTFOLIO
19.13.4 NEUESTE AKTUALISIERUNGEN
19.14 NINGBO CHANGHONG POLYMER SCIENTIFIC AND TECHNICAL INC.
19.14.1 Unternehmensübersicht
19.14.2 Umsatzanalyse
19.14.3 PRODUKTPORTFOLIO
19.14.4 NEUESTE AKTUALISIERUNGEN
19.15 FUYOUMAOYI
19.15.1 Unternehmensübersicht
19.15.2 Umsatzanalyse
19.15.3 PRODUKTPORTFOLIO
19.15.4 NEUESTE AKTUALISIERUNGEN
20 VERWANDTE BERICHTE
21. Fragebogen
22 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











