


Globale Tarpaulin Blätter Marktsegmentierung, nach Materialtyp (HDPE gewebt, LDPE, Polyvinylchlorid (PVC), Leinwand/Kotton, Polypropylen (PP)), Produktart (Laminierte Plane, beschichtete Plane, Mesh-Plane, Insulated Tarpaulin), Gewicht/GSM-Bereich (Unterhalb 100 GSM, 100-250 GSM, über 400 GSM
Was ist die Planenblätter Marktgröße und Wachstum Rate
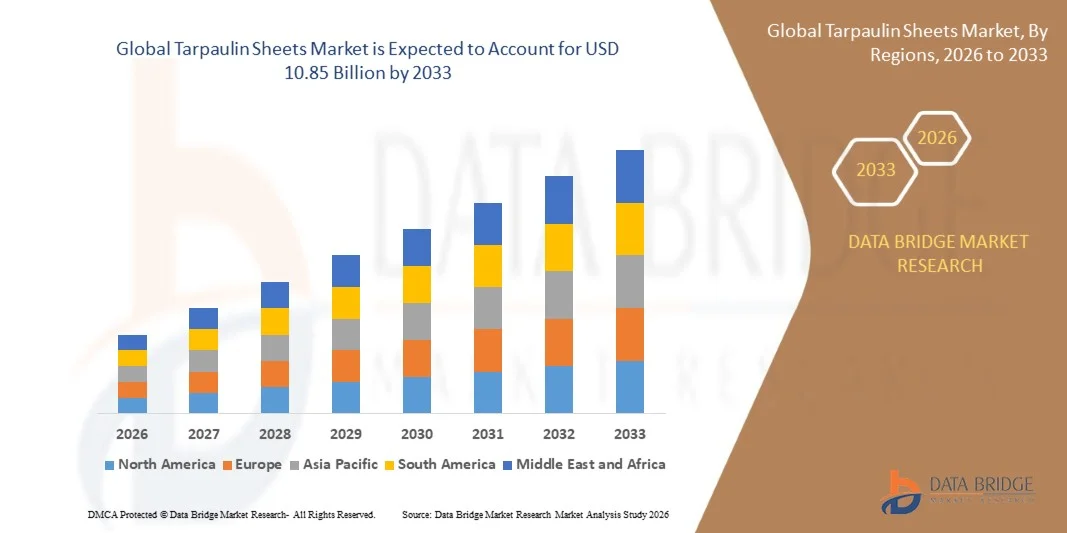
- Wie bei der Data Bridge Market Research Analyse wurde der Planenbogenmarkt aufUSD 7.40 Milliarden in 2025und wird zu erreichenUSD 10.85 Milliarden von 2033, in einemCAGR von 4,90% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch den Ausbau der Bau- und Infrastrukturtätigkeit in den Entwicklungsländern, die steigende landwirtschaftliche Abhängigkeit von Planen für den Pflanzenschutz und die Lagerung sowie wachsende Lager- und Logistikvolumina, die einen effizienten Warenschutz während des Transports und der Lagerung erfordern, getrieben wird.
- Steigende Investitionen in nachhaltige Polymerherstellungstechnologien und zunehmende Nachfrage nach UV-beständigen, mehrschichtigen Schutzabdeckungen verstärken die Wertschöpfung von Planenblättern im gesamten Bau-, Landwirtschafts- und Industriebereich weltweit.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 7,40 Milliarden
- Voraussichtlicher Marktwert (2033): USD 10,85 Milliarden
- Prognose CAGR (2026–2033): 4,90%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Tarpaulin Sheets Market
- Asien-Pazifik dominierte den globalen Planenmarkt mit dem größten Umsatzanteil von 34,00 % im Jahr 2025, unterstützt durch umfangreiche Bautätigkeit, großflächige landwirtschaftliche Betriebe und eine etablierte Fertigungsbasis für polymerbasierte Schutzbeläge.
- Asia-Pacific hält sowohl den größten Anteil als auch die schnellste Wachstumstrajektorie auf dem Markt, wobei Indien bei einem CAGR von 6,40 % bis 2033 die schnellsten Ländererweiterungen verzeichnete, die durch die schnelle Infrastrukturentwicklung und den Ausbau von Logistiknetzen angetrieben wurden.
- Das Segment Bauanwendung führte den Markt mit einem Anteil von 42,00 % im Jahr 2025, angetrieben durch steigende Infrastrukturinvestitionen und anhaltende Nachfrage nach vorübergehenden Schutzeinrichtungen, Gerüstabdeckungen und Standortschutzmaterialien.
- Das laminierte Planenprodukt-Typ Segment dominierte den Markt mit einem Anteil von 48,00 % im Jahr 2025, aufgrund seiner überlegenen Reißfestigkeit, Abdichtungsleistung und erweiterten Lebensdauer im Vergleich zu nicht laminierten Alternativen.
- Das HDPE-Gewebe-Materialsegment hielt 2025 einen Anteil von 52,00 %, was seine weit verbreitete Annahme für seine leichte Struktur, Haltbarkeit und kostengünstige Herstellung widerspiegelte.
- Das 100-250 GSM-Gewichtsband entfiel 2025 auf einen Anteil von 38,00 %, was die Standard-Gewichtspalette für allgemeine Bau-, Landwirtschafts- und Transportbekleidungsanwendungen darstellt.
- Der Direktverkaufskanal befiehlte 2025 einen Anteil von 58,00 % am Umsatz-Kanal-Mix, der großvolumige Beschaffungsbeziehungen zwischen Herstellern und gewerblichen, industriellen und staatlichen Käufern widerspiegelte.
Bericht Umfang und Planenblätter Marktsegmentierung
|
Attribute |
Tarpaulinblätter Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Tarpaulin Sheets Market
- Hersteller verschieben die Produktion auf laminierte, mehrschichtige Planenkonstruktionen, die Reißfestigkeit mit erweiterter Abdichtungsleistung für anspruchsvolle Außenanwendungen kombinieren.
- Im Juli 2026 veröffentlichte Packaging Market Insights eine aktualisierte globale Prognose, die die laminierte Plane bestätigt, einen Anteil von 48,00 % am Produktsortiment und das HDPE-Gewebematerial hält einen Anteil von 52,00 %, was die entscheidende Verschiebung der Industrie in Richtung auf leistungsfähigere, mehrschichtige Konstruktionen widerspiegelt.
- Die Hersteller verlagern und erweitern Produktionskapazitäten in Südostasien, um den steigenden regionalen Bau- und Exportbedarf zu wettbewerbsfähigen Kostenstrukturen zu gewährleisten.
- Im Jahr 2025 erweiterten führende vietnamesische Hersteller wie Tan Dai Hung Plastic, Gia Loi und K-TARP VINA die Produktionskapazität, um den steigenden Binnenbaubedarf und den wachsenden Exportaufträgen nach Nordamerika und Europa zu bedienen.
- Hersteller verpflichten sich, laminierte, UV-behandelte und recycelbare Produktlinien zu erweitern, da Bau- und Logistikkäufer die Haltbarkeit und Nachhaltigkeit priorisieren und Mehrschichtbau als Kerninnovationstrend auf dem ganzen Markt etablieren.
Was sind die Schlüsseltreiber des Tarpaulin Sheets Market
- Die Ausweitung der Bau- und Infrastrukturtätigkeit in der Entwicklung von Volkswirtschaften treibt die anhaltende Nachfrage nach langlebigen, kostengünstigen Materialien über Wohn-, Gewerbe- und Regierungsbaustellen.
- Im Jahr 2025 verzeichnete Indien mit einem CAGR von 6,40 % bis 2033 die schnellste landesweite Expansion im Planenbogenmarkt, die durch schnelle Infrastrukturentwicklung, Erweiterung von Logistiknetzen und staatlich unterstützte Wohnungs- und Autobahnbauprogramme angetrieben wurde.
- Die zunehmende Abhängigkeit des Agrarsektors von Planen für den Pflanzenschutz, die Getreidelagerung und die Gewächshausbedeckung stärkt die Nachfrage sowohl in den entwickelten als auch in den Schwellenländern.
- Im Jahr 2025 hielt Ostasien den führenden Anteil von 34,00 % an der Nachfrage nach regionalen Planenplatten, die von groß angelegten landwirtschaftlichen Betrieben, umfangreichen Bauaktivitäten und einer etablierten Polymerproduktionsbasis in China, Japan und Südkorea angetrieben wurden.
- Ergänzende Infrastrukturinvestitionen, landwirtschaftliche Expansion und Logistik-Netzwerk-Wachstum Position Planen Blätter als Kernschutzmaterial mit dauerhafter, mehrjähriger Nachfrage in den Bereichen Bau, Landwirtschaft und Transport.
Welche Faktoren erschweren das Wachstum des Tarpaulin Sheets Market
- Die Volatilität in den Polymer-Einsatzpreisen, insbesondere für Polyethylen- und PVC-Harze, schafft Margendruck für Hersteller, die auf Dünn-Per-unit-Wirtschaft arbeiten.
- Die Einhaltung von Umweltvorschriften für ein- und nicht recycelbare Kunststoffprodukte erfordert, dass Hersteller in alternative, recycelbare Materialformulierungen investieren, Kosten und Komplexität der Produktentwicklung hinzufügen.
- Preisbasierter Wettbewerb unter einer fragmentierten Basis regionaler Hersteller, insbesondere in Südostasien, komprimiert Margen, auch wenn sich die Stückvolumina erweitern.
- Rising Polymer Feedstock Volatilität, Verschärfung von Kunststoffverpackungsregelungen und fragmentierte, preisgetriebene Konkurrenz zusammen restrain Margenerweiterung über die Planenblätter Wertschöpfungskette trotz starkes zugrunde liegendes Nachfragewachstum.
Wie wird der Tarpaulin Sheets Market segmentiert
Der Planenbogenmarkt wird auf der Basis von Materialtyp, Produkttyp, Gewicht/GSM-Bereich, Anwendung, Farbe/Endgebrauch, Verkaufskanal, Dickenbereich, Verstärkungstyp und Verpackungsformat segmentiert.
- Nach Materialtyp
Auf Basis des Materialtyps wird der globale Planenbogenmarkt in HDPE gewebt, LDPE, Polyvinylchlorid (PVC), Leinwand/Baumwolle und Polypropylen (PP) segmentiert. Das HDPE-Gewebesegment dominierte den Markt mit einem Anteil von 52,00 % im Jahr 2025, angetrieben durch seine Leichtbaustruktur, Feuchtigkeitsbeständigkeit, Flexibilität und kostengünstige Herstellungsverfahren für industrielle und landwirtschaftliche Anwendungen.
DiePolyvinylchlorid (PVC)Segment registriert das schnellste Wachstum bei einem CAGR von 6,10% von 2026 bis 2033, angetrieben durch seine überlegene chemische Beständigkeit und steigende Adoption in Heavy-Duty-Transport-und Logistik-Bekleidung Anwendungen.
- Nach Produkttyp
Auf Basis des Produkttyps wird der globale Planenmarkt in laminierte Plane, beschichtete Plane, Maschenplane und isolierte Plane segmentiert. Das laminierte Planensegment dominierte den Markt mit einem Anteil von 48.00% im Jahr 2025, aufgrund seiner überlegenen Reißfestigkeit, Abdichtungsleistung und erweiterten Lebensdauer für Bau- und Transportanwendungen.
Das isolierte Planensegment verzeichnet das schnellste Wachstum bei einem CAGR von 6,80% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach temperaturgesteuerten Decklösungen in der Kaltkettenlogistik und in industriellen Lageranwendungen.
- Durch Gewicht/GSM Reichweite
Auf Basis der Gewichts-/GSM-Reihe wird der globale Planenbogenmarkt in unter 100 GSM, 100-250 GSM, 251-400 GSM und über 400 GSM segmentiert. Das Segment 100-250 GSM dominierte den Markt mit einem Anteil von 38,00 % im Jahr 2025, was die Standard-Gewichtspalette für allgemeine Bau-, Landwirtschafts- und Transportbekleidungsanwendungen darstellt.
Das über 400 GSM-Segment registriert das schnellste Wachstum bei einem CAGR von 6,50% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Heavy-Duty-Industrie-und Verteidigungs-Klasse Abdeckungen, die maximale Haltbarkeit und Punktionsbeständigkeit erfordern.
- Anwendung
Auf Basis der Anwendung wird der globale Planenbogenmarkt in Bau, Landwirtschaft, Automobile & Transport, Lager & Lager & Logistik und Industrieabdeckungen segmentiert. Das Bausegment dominierte den Markt mit einem Anteil von 42,00 % im Jahr 2025, angetrieben durch steigende Infrastrukturinvestitionen und anhaltende Nachfrage nach vorübergehenden Schutzgebieten, Gerüstabdeckungen und Baumaterial.
Das Lager- & Lager- & Logistik-Segment registriert das schnellste Wachstum bei einem CAGR von 6,90% von 2026 bis 2033, angetrieben durch den Ausbau der E-Commerce-Compliance-Infrastruktur und steigende Nachfrage nach wetterfesten Fracht- und Palettenabdeckungen.
- Nach Farbe/Finish
Auf Basis von Farbe/Fein wird der globale Planenbogenmarkt in einfarbig, mehrfarbig/druckig und UV-behandelt segmentiert. Das einfarbige Segment dominierte den Markt mit einem Anteil von 61.00% im Jahr 2025, was seinen weit verbreiteten Einsatz in Standard-Anwendungen für kommerzielle und industrielle Abdeckungen widerspiegelte, bei denen Branding keine Priorität hat.
Das UV-behandelte Segment registriert das schnellste Wachstum bei einem CAGR von 6,30% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach langfristigen Outdoor-Beschichtungslösungen in Regionen mit intensiver Sonneneinstrahlung.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der globale Planenbogenmarkt zu kommerziellen & industriellen, Wohn- und Regierungs- und Verteidigungszwecken segmentiert. Das Geschäfts- und Industriesegment dominierte den Markt mit einem Anteil von 44.00 % im Jahr 2025, angetrieben durch großvolumige Beschaffung von Baufirmen, Logistikbetreibern und Produktionsanlagen.
Das Regierungs- und Verteidigungssegment registriert das schnellste Wachstum bei einem CAGR von 6,60% von 2026 bis 2033, angetrieben durch steigende Beschaffung von schweren, wetterbeständigen Abdeckungen für militärische Ausrüstungen, vorübergehende Schutzeinrichtungen und Katastrophenhilfeoperationen.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Planenbogenmarkt in Direktverkäufe, Distributoren & Großhändler, Online/E-Commerce und Einzelhandelsgeschäfte segmentiert. Das Direktverkaufssegment befiehlte 2025 einen Anteil von 58,00 %, was die großvolumigen Beschaffungsbeziehungen zwischen Herstellern und gewerblichen, industriellen und staatlichen Käufern widerspiegelte.
Das Online-E-Commerce-Segment registriert das schnellste Wachstum bei einem CAGR von 8,10% von 2026 bis 2033, angetrieben durch steigende digitale Beschaffung Adoption unter kleinen Auftragnehmern, Landwirten und einzelnen Verbrauchern.
- Durch Dickenbereich
Auf der Basis des Dickenbereichs wird der globale Planenbogenmarkt in leichte, mittlere und schwere Zölle segmentiert. Das mittlere Zollsegment dominierte den Markt mit einem Anteil von 47,00 % im Jahr 2025 und bietet eine praktische Balance von Haltbarkeit und Kosten für allgemeine Bau-, Landwirtschafts- und Transportanwendungen.
Das Heavy Duty-Segment registriert das schnellste Wachstum bei einem CAGR von 6,70% von 2026 bis 2033, angetrieben durch steigende Nachfrage von industriellen und Verteidigung Endverbrauchern, die maximale Reiß- und Punktionsbeständigkeit erfordern.
- Durch Verstärkungsart
Auf der Grundlage des Verstärkungstyps wird der globale Planenbogenmarkt in Ripstop verstärkt, grommetverstärkt und nichtverstärkt segmentiert. Das grommet-verstärkte Segment dominierte den Markt mit einem Anteil von 54.00 % im Jahr 2025, was seinen weit verbreiteten Einsatz für sichere Abbindeanwendungen über den Bau-, Transport- und Agrarbedarf widerspiegelte.
Das rastopverstärkte Segment registriert das schnellste Wachstum bei einem CAGR von 6,40 % von 2026 bis 2033, angetrieben durch steigende Nachfrage nach reißfesten Abdeckungen in Hochwind- und Schwerlasttransportanwendungen.
- Durch Verpackung Format
Auf Basis des Verpackungsformats wird der globale Planenbogenmarkt in Rollen, vorgeschnittene Bogen und individuell gestaltete Abdeckungen segmentiert. Das Segment Precut Sheets dominierte den Markt mit einem Anteil von 49.00% im Jahr 2025, was eine starke Nachfrage nach gebrauchsfertigen Deckungslösungen für Bau- und landwirtschaftliche Anwendungen widerspiegelte.
Das kundenspezifische Segment deckt das schnellste Wachstum bei einem CAGR von 7,20% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach anwendungsspezifischen Abdeckungen, die auf industrielle Ausrüstung, Fahrzeuge und spezielle Lageranforderungen zugeschnitten sind.
Welche Region hält den größten Teil des Tarpaulin Sheets Market
- Asia-Pacific dominierte den Planenmarkt und entfiel auf den größten Umsatzanteil von 34,00 % im Jahr 2025, angetrieben durch umfangreiche Bautätigkeit, große landwirtschaftliche Betriebe, und eine etablierte Fertigungsbasis für polymerbasierte Schutzabdeckungen in China, Japan, Indien und Vietnam.
- Die Region verbindet den größten aktuellen Marktanteil mit der schnellsten regionalen Wachstumstrajektorie, unterstützt durch steigende Infrastrukturinvestitionen, Erweiterung der exportorientierten Fertigungskapazität und wachsender e-Commerce-Logistik-Infrastruktur, die eine anhaltende Nachfrage nach Schutzbelagmaterialien treibt.
China Tarpaulin Blätter Markt Einblick
Der China-Planenplattenmarkt wächst stetig, unterstützt durch den umfangreichen Bausektor des Landes und seine Position als ein wichtiger globaler Fertigungsstandort für polymerbasierte Schutzabdeckungen. Inländische Hersteller, einschließlich der Zhejiang MSD Group und der Fulin Plastic Industry, erweitern die Produktionskapazität, um sowohl inländische Baunachfrage als auch wachsende Exportmengen zu bedienen.
Indien Tarpaulin Blätter Markt Einblick
Der indische Planenmarkt verzeichnet das weltweit schnellste Wachstum auf Länderebene bei einem CAGR von 6,40 % bis 2033, angetrieben durch schnelle Infrastrukturentwicklung, Erweiterung von Autobahn- und Wohnungsbauprogrammen, und steigende landwirtschaftliche Mechanisierung, die Pflanzenschutz- und Lagerverkleidungen erfordert.
Vietnam Tarpaulin Blätter Markt Einblick
Der Vietnam-Planenplattenmarkt erweitert sich rasch, verankert durch eine konzentrierte Basis exportorientierter Hersteller, darunter Tan Dai Hung Plastic, Gia Loi und K-TARP VINA, die neben wachsenden Exportaufträgen nach Nordamerika und Europa eine steigende Binnenbaunachfrage bedienen.
US-Planenblätter Markt Insight
Der US-Planenbogenmarkt wächst stetig, unterstützt durch robuste Nachfrage aus den Bau- und Logistikbranchen und steigender Übernahme von PVC-Planenblättern in Transport- und Frachtbedeckungsanwendungen. Führende Hersteller, darunter Seaman Corporation und SKAPS Industries, erweitern Produktlinien für industrielle und landwirtschaftliche Käufer.
Deutschland Planenblätter Markt Einblick
Der deutsche Planenbogenmarkt wächst stetig, unterstützt durch die fortschrittliche Polymerproduktionsbasis des Landes und starke Nachfrage aus Bau- und Industriebekleidungsanwendungen. Führende inländische Hersteller, darunter die Heytex Group und Mehler Texnologies, investieren in laminierte und recycelbare Produktlinien, um die EU-Nachhaltigkeitsvorschriften zu verschärfen.
Welche sind die Top-Unternehmen im Tarpaulin Sheets Market
Die Planenplattenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Heytex Group(Deutschland)
- Sioen Industrien NV(Belgien)
- Serge Ferrari Group(Frankreich)
- Hiraoka & Co., Ltd.(Japan)
- Seaman Corporation(US)
- Mehler Texnologien(Deutschland)
- SKAPS Industrien(US)
- THRACE PLASTICS Co.(Griechenland)
- Tan Dai Hung Kunststoff JSC(Vietnam)
- Rhino Textilprodukte(USK)
- Canadian Tarpaulin Manufacturers Ltd.(Kanada)
- Tarpaulins Indien(Indien)
- Zhejiang MSD Group(China)
- Fulin Plastic Industry Co., Ltd.(China)
- Gia Loi JSC(Vietnam)
Was sind die neuesten Entwicklungen im Tarpaulin Sheets Market
- Im Juli 2026 veröffentlichte Packaging Market Insights eine aktualisierte globale Prognose, die die laminierte Plane bestätigt, einen Anteil von 48,00 % am Produktsortiment, das HDPE-Gewebematerial hält einen Anteil von 52,00 %, und der Direktverkauf sichert einen Anteil von 58,00 % am Verkaufskanal-Mix, der mehr als 120 Industrieteilnehmer in 35 Ländern profiliert.
- Im Jahr 2025 erweiterten führende vietnamesische Hersteller, darunter Tan Dai Hung Plastic, Gia Loi und K-TARP VINA, die Produktionskapazität, um den steigenden Binnenbaubedarf und den wachsenden Exportaufträgen nach Nordamerika und Europa zu bedienen.
- Im August 2025 bestätigten die nordamerikanischen Tarpaulin Sheets-Industriedaten, dass die Region ein stetiges Nachfragewachstum aus der Bau- und Logistikbranche beibehält, wobei eine jährliche Wachstumsrate von 3,20 % im Prognosefenster 2024-2031 verzeichnet wurde.
- Im Jahr 2025 steigerten die Hersteller in der ganzen Branche die Investitionen in nachhaltige Polymerherstellungstechnologien und recycelbare Materialformulierungen, um sich mit der Verschärfung von Kunststoffverpackungsregelungen in der Europäischen Union und Nordamerika auszurichten.
- Im Jahr 2025 bestätigte die Industrieanalyse East Asia den führenden Anteil von 34,00 % an regionalen Planenblättern Nachfrage, wobei Indien die schnellsten Ländererweiterungen bei einem CAGR von 6,40 % bis 2036 verzeichnete.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für Planenblätter
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 Erreichen der globalen Marktgröße für Planen
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-MARKTPOSITIONSRASTER
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 SEKUNDÄRQUELLEN
2.15 GLOBALER PLANENMARKT: FORSCHUNGSÜBERSICHT
2.16 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PORTERS FÜNF KRÄFTE
5.2 Kriterien für die Lieferantenauswahl
5.3 PESTEL-ANALYSE
5.4 Regulierungsumfang
5.5 IMPORT-EXPORT-ANALYSE
6 GLOBALER MARKT FÜR PLANENBLÄTTER, NACH PRODUKT, 2020–2029 (MILLIONEN USD), (METER)
6.1 ÜBERBLICK
6.2 Isolierte Planen
6.3 Bauplanen
6.4 LKW-PLANEN
6.5 UV-GESCHÜTZTE PLANEN
6.6 SPORTPLANEN
6.7 Netzplanen
6.8 SONSTIGES
7 GLOBALER MARKT FÜR PLANEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
7.1 ÜBERSICHT
7.2 KUNSTSTOFF
7.2.1 POLYETHYLEN (PE)
7.2.1.1. HDPE
7.2.1.2. LDPE
7.2.2 POLYVINYLCHLORID (PVC)
7.2.3 POLYETHYLENTEREPHTHALAT (PET)
7.2.4 POLYAMID (PA)
7.3 LEINWAND
7.4 NYLON
7.5 SONSTIGES
8 GLOBALER MARKT FÜR PLANENBLÄTTER, NACH LAMINIERUNGSSCHICHTEN, 2020–2029 (MILLIONEN USD)
8.1 ÜBERSICHT
8.2 BIS ZU 2 SCHICHTEN
8.3 3-SCHICHT-LAMINAT
8.4 4-SCHICHT-LAMINAT
8.5 ÜBER 4 SCHICHTEN
9 GLOBALER MARKT FÜR PLANENBLÄTTER, NACH FARBE, 2020–2029 (MILLIONEN USD)
9.1 ÜBERSICHT
9.2 BLAU
9.3 ORANGE
9.4 WEISS
9,5 GRÜN
9.6 ROT
9,7 SILBER
9.8 SCHWARZ
9.9 GELB
9.1 SONSTIGES
10 GLOBALER MARKT FÜR PLANENPLATTEN, NACH DICKE, 2020–2029 (MILLIONEN USD)
10.1 ÜBERSICHT
10.2 WENIGER ALS 100 GSM
10.3 ZWISCHEN 100 BIS 300 GSM
10.4 ZWISCHEN 300 BIS 600 GSM
10,5 ÜBER 600 GSM
11 GLOBALER MARKT FÜR PLANENPLATTEN, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 LANDWIRTSCHAFT
11.3 BAU & KONSTRUKTION
11.4 AUTOMOBILE
11.5 LAGERUNG
11.6 LAGERUNG & LOGISTIK
11.7 KONSUMGÜTER
11.8 Sportplätze
11.9 SONSTIGES
12 GLOBALER PLANENMARKT, NACH REGION
GLOBALER MARKT FÜR PLANENPLATTEN (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
12.1 NORDAMERIKA
12.1.1 USA
12.1.2 KANADA
12.1.3 MEXIKO
12.2 EUROPA
12.2.1 DEUTSCHLAND
12.2.2 Vereinigtes Königreich
12.2.3 ITALIEN
12.2.4 FRANKREICH
12.2.5 SPANIEN
12.2.6 RUSSLAND
12.2.7 SCHWEIZ
12.2.8 TÜRKEI
12.2.9 BELGIEN
12.2.10 NIEDERLANDE
12.2.11 RESTLICHES EUROPA
12.3 ASIEN-PAZIFIK
12.3.1 JAPAN
12.3.2 CHINA
12.3.3 SÜDKOREA
12.3.4 INDIEN
12.3.5 SINGAPUR
12.3.6 THAILAND
12.3.7 INDONESIEN
12.3.8 MALAYSIA
12.3.9 PHILIPPINEN
12.3.10 AUSTRALIEN & NEUSEELAND
12.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
12.4 SÜDAMERIKA
12.4.1 BRASILIEN
12.4.2 ARGENTINIEN
12.4.3 RESTLICHES SÜDAMERIKA
12.5 NAHER OSTEN UND AFRIKA
12.5.1 SÜDAFRIKA
12.5.2 ÄGYPTEN
12.5.3 SAUDI-ARABIEN
12.5.4 VEREINIGTE ARABISCHE EMIRATE
12.5.5 ISRAEL
12.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
13 GLOBALER PLANENMARKT, UNTERNEHMENSLANDSCHAFT
13.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
13.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
13.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
13.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
13.5 FUSIONEN UND ÜBERNAHMEN
13.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
13.7 ERWEITERUNGEN
13.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
14 SWOT- UND DATA BRIDGE-MARKTFORSCHUNGSANALYSE
15 GLOBALER MARKT FÜR PLANENPLATTEN – FIRMENPROFILE
15.1 GIA LOI COMPANY
15.1.1 UNTERNEHMENSÜBERSICHT
15.1.2 Umsatzanalyse
15.1.3 PRODUKTPORTFOLIO
15.1.4 NEUESTE UPDATES
15.2 TU PHUONG TARPAULIN
15.2.1 UNTERNEHMENSÜBERSICHT
15.2.2 Umsatzanalyse
15.2.3 PRODUKTPORTFOLIO
15.2.4 NEUESTE UPDATES
15.3 MAHASHAKTI-POLYCOAT
15.3.1 UNTERNEHMENSÜBERSICHT
15.3.2 Umsatzanalyse
15.3.3 PRODUKTPORTFOLIO
15.3.4 NEUESTE UPDATES
15.4 CTM – CANADIAN TARPAULIN MANUFACTURERS LTD.
15.4.1 UNTERNEHMENSÜBERSICHT
15.4.2 Umsatzanalyse
15.4.3 PRODUKTPORTFOLIO
15.4.4 NEUESTE UPDATES
15.5 CUNNINGHAM-ABDECKUNGEN
15.5.1 UNTERNEHMENSÜBERSICHT
15.5.2 Umsatzanalyse
15.5.3 PRODUKTPORTFOLIO
15.5.4 NEUESTE UPDATES
15.6 J CLEMISHAW
15.6.1 UNTERNEHMENSÜBERSICHT
15.6.2 Umsatzanalyse
15.6.3 PRODUKTPORTFOLIO
15.6.4 NEUESTE UPDATES
15.7 PLANEN DIREKT
15.7.1 UNTERNEHMENSÜBERSICHT
15.7.2 Umsatzanalyse
15.7.3 PRODUKTPORTFOLIO
15.7.4 NEUESTE UPDATES
15.8 RHINO TEXTILE PRODUCTS
15.8.1 UNTERNEHMENSÜBERSICHT
15.8.2 Umsatzanalyse
15.8.3 PRODUKTPORTFOLIO
15.8.4 NEUESTE UPDATES
15.9 KSAPOLYMER
15.9.1 UNTERNEHMENSÜBERSICHT
15.9.2 Umsatzanalyse
15.9.3 PRODUKTPORTFOLIO
15.9.4 NEUESTE UPDATES
15.1 K-TARP VINA CO., LTD
15.10.1 UNTERNEHMENSÜBERSICHT
15.10.2 UMSATZANALYSE
15.10.3 PRODUKTPORTFOLIO
15.10.4 NEUESTE UPDATES
15.11 FULIN PLASTIC INDUSTRY CO., LTD
15.11.1 UNTERNEHMENSÜBERSICHT
15.11.2 Umsatzanalyse
15.11.3 PRODUKTPORTFOLIO
15.11.4 NEUESTE UPDATES
15.12 C&H VINA CO., LTD.
15.12.1 UNTERNEHMENSÜBERSICHT
15.12.2 Umsatzanalyse
15.12.3 PRODUKTPORTFOLIO
15.12.4 NEUESTE UPDATES
15.13 DEL TARPAULINS LTD
15.13.1 UNTERNEHMENSÜBERSICHT
15.13.2 Umsatzanalyse
15.13.3 PRODUKTPORTFOLIO
15.13.4 NEUESTE UPDATES
15.14 TELFORD PLANEN
15.14.1 UNTERNEHMENSÜBERSICHT
15.14.2 Umsatzanalyse
15.14.3 PRODUKTPORTFOLIO
15.14.4 NEUESTE UPDATES
15.15 POLYTEX PLASTICS CO., LTD
15.15.1 UNTERNEHMENSÜBERSICHT
15.15.2 Umsatzanalyse
15.15.3 PRODUKTPORTFOLIO
15.15.4 NEUESTE UPDATES
15.16 A & B CANVAS AUSTRALIEN
15.16.1 UNTERNEHMENSÜBERSICHT
15.16.2 Umsatzanalyse
15.16.3 PRODUKTPORTFOLIO
15.16.4 NEUESTE UPDATES
15.17 DARLING DAUNENPLANEN
15.17.1 UNTERNEHMENSÜBERSICHT
15.17.2 Umsatzanalyse
15.17.3 PRODUKTPORTFOLIO
15.17.4 NEUESTE UPDATES
15.18 MARSON INDUSTRIES PTY LTD
15.18.1 UNTERNEHMENSÜBERSICHT
15.18.2 UMSATZANALYSE
15.18.3 PRODUKTPORTFOLIO
15.18.4 NEUESTE UPDATES
15.19 DOLPHIN IMPEX
15.19.1 UNTERNEHMENSÜBERSICHT
15.19.2 Umsatzanalyse
15.19.3 PRODUKTPORTFOLIO
15.19.4 NEUESTE UPDATES
15.2 BAG POLY INTERNATIONAL PVT. LTD.
15.20.1 UNTERNEHMENSÜBERSICHT
15.20.2 Umsatzanalyse
15.20.3 PRODUKTPORTFOLIO
15.20.4 NEUESTE UPDATES
*HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
16 VERWANDTE BERICHTE
17 FRAGEBOGEN
18 SCHLUSSFOLGERUNG
19 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











