


Global Technical Ceramic Market Segmentation, By Material (Oxide Ceramics, Non-Oxide Ceramics, and Others), Produkt (Monolithic Ceramics, Ceramic Matrix Composites, Ceramic Coatings, and Others), Anwendung (Electrical Equipment, Catalyst Supports, Electronic Devices, Wear Parts, Motor Parts, Filter, Bioceramics, and Others), End-User (Elektronische Trends und Elektronik)
Was ist die technische Keramik Marktgröße und Wachstum Rate
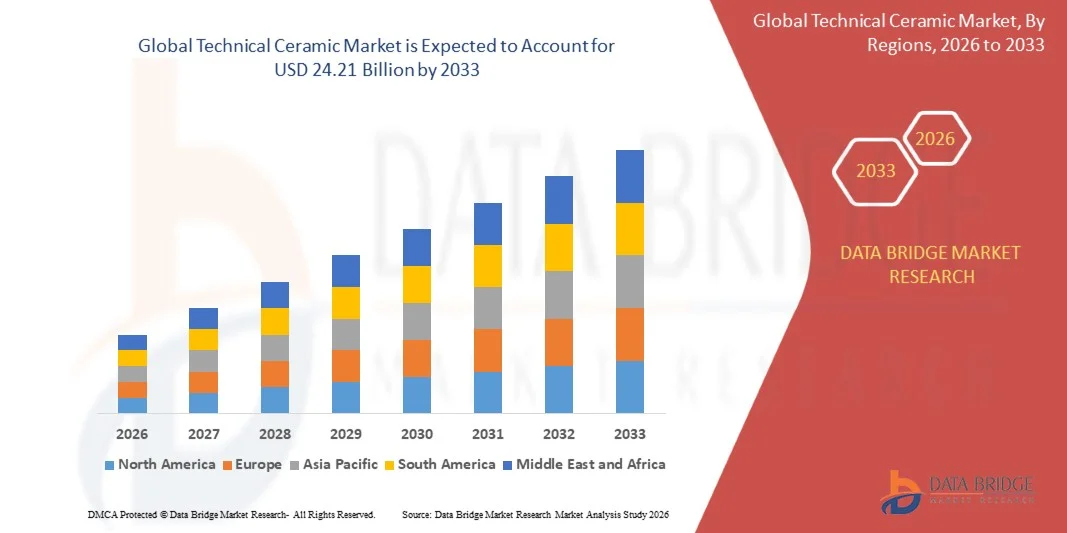
- Nach der Data Bridge Market Research Analyse wurde der technische Keramikmarkt auf13,43 Milliarden USD im Jahr 2025und wird zu erreichen24,21 Mrd. USD bis 2033, in einemCAGR von 7,64% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage nach Hochleistungswerkstoffen in den Bereichen Elektronik, Automotive, Medizin, Halbleiterbau und Industriemaschinen, unterstützt durch die überlegenen Wärme-, Verschleiß- und elektrischen Isolationseigenschaften von Keramik über Metalle und Kunststoffe.
- Die zunehmende Übernahme von keramischen Bauelementen in Elektrofahrzeugen, Halbleiterbaugeräten und medizinischen Implantaten, kombiniert mit zunehmender Miniaturisierung elektronischer Geräte, unterstützt die Marktakzeptanz. Technische DatenKeramikMaterialien werden überall aufgebrachtKeramiksubstrate, Verschleißteile, Biokeramik undHalbleiterverpackungen, bietet eine höhere thermische Stabilität, Haltbarkeit und Zuverlässigkeit in anspruchsvollen Betriebsumgebungen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 13,43 Milliarden
- Voraussichtlicher Marktwert (2033): USD 24.21 Milliarden
- Prognose CAGR (2026–2033): 7,64%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des technischen Keramikmarktes
- Asia-Pacific dominierte den technischen Keramikmarkt mit dem größten Umsatzanteil von 41,85% im Jahr 2025, unterstützt von großen Elektronik- und Halbleiterfertigungsbasen, der Erweiterung der Elektrofahrzeugproduktion und einer starken Präsenz von Keramik-Komponenten-Lieferanten in China, Japan und Südkorea.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 9,12% von 2026 bis 2033 sein, die durch inländische Halbleiterinvestitionen, Luft- und Raumfahrt und Verteidigungsnachfrage und die Erweiterung der Medizinprodukteproduktion betrieben wird.
- Das Segment Oxidkeramik führte den Markt mit einem Anteil von 58,74% im Jahr 2025, angetrieben durch den breiten Einsatz von Aluminiumoxid und Zirkonia in Elektronik, Medizin und Industrie Anwendungen.
- Nichtoxidkeramiken sind der am schnellsten wachsende Materialtyp, der eine CAGR von 9,35 % registriert, was die steigende Nachfrage nach Siliziumkarbid und Siliziumnitrid in der Leistungselektronik und Elektrofahrzeugen widerspiegelt.
- Das Segment der monolithischen Keramik dominierte die Produktkategorie mit einem Umsatzanteil von 66,20% im Jahr 2025, was durch einen umfangreichen Einsatz in Substraten, Isolatoren, Lagern und verschleißfesten Bauteilen führte.
- Die elektronischen Geräte entfielen auf 31,45% des Marktanteils im Jahr 2025, unterstützt durch die Nachfrage nach keramischen Substraten, Kondensatoren und Paketen in 5G, Rechen- und Leistungselektronik.
- Das Segment Biokeramik ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 9,60%, angetrieben durch zunehmende Verwendung von Zirkonia und Aluminiumoxid in Gelenkersatz und Zahnimplantaten.
Report Scope und Technical Ceramic Market Segmentation
|
Attribute |
Technische Keramik Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im technischen Keramikmarkt
- Technische Keramiken wechseln sich zunehmend von konventionellen Press- und Sinterformen zu präzisionsgefertigten, additiv gefertigten und anwendungsspezifischen Bauteilen, kombiniert hochreine Materialien, engere Toleranzen und digitale Fertigungsverfahren, um Halbleiter-, Elektrofahrzeug- und medizinische Anwendungen zu bedienen.
- So veröffentlichten Forscher im Dezember 2024 nach dem International Journal of Minerals, Metallurgy and Materials eine kritische Überprüfung der direkten Laser-Additiv-Herstellung von Keramiken, die Al2O3, ZrO2, SiC und verwandte Systeme abdecken und die Fähigkeit hervorheben, Keramiken ohne Formen und Klebstoffe in einem einzigen Schritt zu bilden, was die zunehmende Dynamik hinter der additiven Herstellung von Hochleistungskeramiken widerspiegelt.
- Die Nachfrage nach Siliziumkarbid, Siliziumnitrid und anderen nichtoxidischen Keramiken steigt, da Leistungselektronik, elektrische Antriebsstränge und Halbleiterverarbeitungsanlagen Materialien erfordern, die extremer Hitze, Plasmabelichtung und Verschleiß standhalten.
- Medizinische und dentale Anwendungen entstehen als wichtiges Wachstumsfeld, da Zirkonia und Aluminiumoxidbiokeramiken die Biokompatibilität mit langer Lebensdauer in Gelenkersatz-, Implantat- und chirurgischen Gerätekomponenten kombinieren.
- So hat Kyocera Fineceramics Europe im Juli 2025 laut The American Ceramic Society (ACerS) ein Verfahren zur additiven Herstellung von siliciuminfiltrierten Siliziumkarbid-Komponenten an seinem Standort Selb in Deutschland eingeführt, das die kommerzielle Einführung von 3D-Druck für komplexe technische Keramikteile demonstriert.
- Da die additive Fertigung, die Nicht-Oxid-Materialannahme und die anwendungsspezifische Engineering weiter voranschreiten, sollen technische Keramiken über herkömmliche Isolatoren und Verschleißteile hinaus in Leistungselektronik, Energiesysteme und medizinische Geräte expandieren.
Was sind die Schlüsseltreiber des technischen Keramikmarktes
- Die schnelle Erweiterung der Halbleiterfertigung, der Elektrofahrzeugproduktion und der 5G-Elektronik erhöht die Nachfrage nach keramischen Bauteilen, die thermische Stabilität, elektrische Isolierung und Verschleißfestigkeit bieten.
- So übertrafen im Mai 2025 laut International Energy Agency (IEA) im Jahr 2024 der globale Elektroautoumsatz 17 Mio. und dürften 2025 20 Mio. übertreffen, was die Nachfrage nach keramischen Substraten, Lagern und Wärmemanagementkomponenten, die in Elektroantrieben und Leistungselektronik eingesetzt werden, unterstützt.
- Halbleiter-Ausrüstungshersteller, Automobilzulieferer, Medizinprodukteunternehmen und Industriehersteller ersetzen zunehmend Metalle und Polymere durch technische Keramik, um die Bauteillebensdauer zu verbessern, Verunreinigungen zu reduzieren und härteren Betriebsbedingungen standzuhalten.
- So wurde im Juli 2025 laut SEMI der weltweite Vertrieb von Halbleiter-Produktionsanlagen prognostiziert, um einen Rekord von 125,5 Milliarden USD im Jahr 2025 zu erreichen, eine 7,4% jährliche Zunahme, die die Nachfrage nach Keramik-Kammer-Komponenten, Wafer-Handling-Teile und Isolatoren in Fertigungsanlagen verwendet
- Mit Elektrifizierung, fortschrittlicher Elektronik und präziser Gesundheitsversorgung werden technische Keramiken positioniert, um Materialien in mehreren wachstumsstarken Branchen zu ermöglichen.
Welche Faktoren erschweren das Wachstum des technischen Keramikmarktes
- Technische Keramiken erfordern hochreine Pulver, Hochtemperatursinterung und Präzisionsveredelung, die Produktionskosten und Energieverbrauch im Vergleich zu Metallen und Polymeren erhöhen.
- So berichtete beispielsweise im Juni 2024 nach der Additive Manufacturing Frontiers eine Überprüfung der keramischen additiven Fertigung, dass Verformung, Rißbildung und signifikante Schrumpfung beim Hochtemperatursintern die Formgenauigkeit und Leistungsregelung weiterhin begrenzen, wobei die Annahme von 3D-gedruckten keramischen Bauteilen weiter eingeschränkt wird.
- Die Sprödigkeit von Keramik, die Schwierigkeit der Bearbeitung von Sinterteilen und die Notwendigkeit von engen Maßtoleranzen können Schrottraten und verlängerte Vorlaufzeiten insbesondere für komplexe Geometrien erhöhen.
- Energieintensive Brennöfen und die Exposition gegenüber Kohlenstoffpreisen erhöhen auch Kostendruck, insbesondere für Hersteller, die in Regionen mit hohen Energiepreisen und strengen Emissionsvorschriften tätig sind.
- So hat beispielsweise im Dezember 2025 laut Cerame-Unie die kumulative Kostenbeurteilung der European Ceramic Days in Brüssel gezeigt, dass hohe Energiekosten, CO2-Preise und regulatorische Belastungen den Druck auf den Keramiksektor erhöhen, was potenzielle Folgen für Produktionsniveau und Beschäftigung in Europa hat.
- Die Kombination von hohen Herstellungskosten, Energieabhängigkeit und Verarbeitungsaufwand kann die Annahme bei kostenempfindlichen Anwendern einschränken, insbesondere wenn herkömmliche Metalle und Polymere bereits Leistungsanforderungen erfüllen.
Wie wird der technische Keramikmarkt segmentiert
Der technische Keramikmarkt wird auf Basis von Material, Produkt, Anwendung und Endverbraucher segmentiert.
- Von Material
Auf der Basis von Material wird der technische Keramikmarkt in Oxidkeramik, Nichtoxidkeramik und andere segmentiert. Das Segment Oxidkeramik dominierte den Markt mit 58,74% Anteil im Jahr 2025, unterstützt durch den weit verbreiteten Einsatz von Aluminiumoxid, Zirkonia und Titanatkeramik in Elektronik, Medizin und industriellen Anwendungen. Oxidkeramiken bieten starke elektrische Isolierung, chemische Stabilität und Kostenvorteile gegenüber vielen nicht-oxidischen Alternativen. Sie sind in Substraten, Isolatoren, Verschleißteilen und Implantaten weit verbreitet. Die Fertigungsprozesse und die breite Lieferantenverfügbarkeit stärken die Nachfrage weiter. Die etablierte Qualifizierung über regulierte medizinische und elektronische Anwendungen unterstützt auch die kontinuierliche Übernahme.
Das Segment Nichtoxid-Keramik wird mit einem CAGR von 9,35 % von 2026 bis 2033 das schnellste Wachstum registriert, das durch steigende Nachfrage nach Siliziumkarbid, Siliziumnitrid und Aluminiumnitrid in der Leistungselektronik, Elektrofahrzeugen und Halbleiterausrüstung angetrieben wird. Diese Materialien bieten eine hohe Wärmeleitfähigkeit, Festigkeit und Beständigkeit gegen extreme Temperaturen und Plasma. Siliziumnitrid wird zunehmend in Lagern und Substraten für elektrische Antriebsstrange eingesetzt, während Siliziumkarbid die Waferbearbeitung und Hochtemperaturkomponenten unterstützt. Fortschritte bei der Sinter- und Additivherstellung erweitern die verfügbaren Geometrien. Eine wachsende Investition in Leistungshalbleiter und elektrifizierte Mobilität schafft zusätzliche Nachfrage.
- Nach Produkt
Der technische Keramikmarkt wird auf Basis des Produkts zu monolithischen Keramiken, keramischen Matrixverbunden, keramischen Beschichtungen und anderen segmentiert. Das Segment der monolithischen Keramik dominierte den Markt mit einem Anteil von 66,20% im Jahr 2025, unterstützt durch umfangreichen Einsatz in Substraten, Isolatoren, Dichtungen, Lagern und verschleißfesten Bauteilen. Einphasen-Keramikkörper können in großen Volumina mit gleichbleibenden Eigenschaften hergestellt werden, so dass sie für Elektronik und Industrie geeignet sind. Ihre hohe Härte, die dielektrische Festigkeit und die chemische Beständigkeit unterstützen eine breite Akzeptanz. Gegründete Lieferketten und gut verstandene Bearbeitungswege verstärken das Segment weiter.
Das Segment Keramik-Matrix-Verbunde wird mit einem CAGR von 10.18% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach leichten, schädigenden Materialien in Luftfahrt-, Verteidigungs- und Energieanwendungen angetrieben wird. Faserverstärkte Keramiken können bei Temperaturen über die Grenzen vieler Metalllegierungen unter Gewichtsreduktion arbeiten. Ihr Einsatz in Turbinenkomponenten, Wärmeschutzsystemen und Bremssystemen wächst. Die Fortschritte bei der Faserherstellung und bei der Matrixinfiltration verbessern die Leistung und Konsistenz. Die zunehmende Investition in Hochtemperaturantriebs- und Stromerzeugungstechnologien schafft weitere Möglichkeiten.
- Anwendung
Auf Basis der Anwendung wird der technische Keramikmarkt in elektrische Geräte, Katalysatorträger, elektronische Geräte, Verschleißteile, Motorteile, Filter, Biokeramik und andere segmentiert. Das Segment der elektronischen Geräte dominierte die Anwendungskategorie mit 31,45% Anteil im Jahr 2025, unterstützt durch die Nachfrage nach keramischen Substraten, Kondensatoren, Paketen und Isolatoren in 5G-Geräten, Rechen- und Leistungselektronik. Keramik bietet stabiles dielektrisches Verhalten und effiziente Wärmeableitung in miniaturisierten Hochfrequenzgeräten. Das anhaltende Wachstum in vernetzten Geräten und elektrifizierten Systemen nimmt zu. Halbleiterverpackungsanforderungen für Zuverlässigkeit und thermische Steuerung weiterer Support-Anforderungen.
Das Segment Biokeramik wird das schnellste Wachstum bei einem CAGR von 9,60% von 2026 bis 2033, angetrieben durch zunehmende Verwendung von Zirkonia und Aluminiumoxid in Gelenkersatz, Zahnimplantaten und Knochentransplantationen, registrieren. Biokeramik kombiniert Biokompatibilität mit hoher Verschleißfestigkeit und langer Lebensdauer. Die Alterung von Populationen und die zunehmende Wahl orthopädische und dentale Prozeduren erhöhen die Implantatvolumen. Die Hersteller erweitern engagierte medizinische Keramik Produktionskapazität, um die anhaltende Nachfrage zu erfüllen. Verbesserungen der Materialzähigkeit und Oberflächenveredelung verstärken die klinische Adoption und die Akzeptanz von Chirurgen.
- Von End-User
Auf Basis des Endverbrauchers wird der technische Keramikmarkt in elektrische und Elektronik, Automotive, Maschinen, Umwelt, Medizin und andere segmentiert. Das Segment Elektro- und Elektronik dominierte die Endbenutzerkategorie mit 37,92% Anteil im Jahr 2025, unterstützt durch umfangreiche Verwendung von Keramik in Substraten, Isolatoren, Kondensatoren und Halbleiterverarbeitungsanlagen. Elektronik-Hersteller verlassen sich auf Keramik für Wärmemanagement, elektrische Isolierung und Dimensionsstabilität. Das Wachstum der Dateninfrastruktur, der Kommunikationstechnik und der Stromumwandlungssysteme erhöht den Verbrauch. Eine weitere Investition in die Halbleiterfertigungskapazität schafft eine weitere Nachfrage nach hochreinen keramischen Bauteilen.
Das medizinische Segment soll das schnellste Wachstum bei einem CAGR von 9,84 % von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach Keramikimplantaten, chirurgischen Komponenten und diagnostischen Geräteteilen angetrieben wird. Healthcare-Anbieter übernehmen Materialien, die Biokompatibilität, geringe Verschleiß und Haltbarkeit bieten. Die Ausweitung des Zugangs zur orthopädischen und zahnärztlichen Versorgung in Schwellenländern erweitert die Patientenbasis. Die Hersteller investieren in Reinraumproduktions- und Qualitätssysteme, die für regulierte Medizinprodukte benötigt werden. Die Nachfrage nach langanhaltenden Implantaten, die Revisionsprozeduren reduzieren, unterstützt auch die Übernahme in den entwickelten Märkten.
Welche Region hält den größten Teil des technischen Keramikmarktes
- Asia-Pacific dominierte den technischen Keramikmarkt mit dem größten Umsatzanteil von 41,85% im Jahr 2025, unterstützt durch große Elektronik- und Halbleiterbaubasen, Erweiterung der Elektrofahrzeugproduktion und starke Präsenz von keramischen Bauteillieferanten.
- Die Region profitiert auch von staatlicher Unterstützung für fortgeschrittene Fertigungs-, kosteneffiziente Produktionsmöglichkeiten und wachsende Investitionen in die Gesundheitsinfrastruktur. Die zunehmende Nutzung von technischen Keramiken in der Leistungselektronik, Halbleiter-Ausrüstung, medizinischen Implantaten und Industriemaschinen stärkt die Position von Asia-Pacific auf dem Weltmarkt.
China Technische Keramik Markt Einblick
Der China-Technische Keramikmarkt wächst rasant, angetrieben von der großtechnischen Elektronikfertigung, dem weltweit größten Elektrofahrzeugmarkt und der Erweiterung von Halbleiter- und Erneuerbaren Energien. Inländische Hersteller sind Skalierungsleistung von Aluminiumoxid, Siliziumkarbid und Siliziumnitrid-Komponenten für Substrate, Lager und industrielle Ausrüstung. Die staatliche Unterstützung für fortgeschrittene Materialien, starke Lieferketten und wettbewerbsfähige Fertigungskosten stellen China als größter nationaler Beitrag zur regionalen Nachfrage und ein Schlüsselzentrum für die keramische Bauteilproduktion dar.
Nordamerika Technische Keramik Markt Insight
Der technische Keramikmarkt Nordamerikas wird erwartet, dass das schnellste Wachstum, angetrieben durch Investitionen in heimische Halbleiterfertigung, Luft- und Raumfahrt- und Verteidigungsprogramme und medizinische Gerätefertigung. Die Reduzierung der Elektronikproduktion und die wachsende Nachfrage nach Hochleistungsmaterialien in Reinenergieanwendungen erhöhen den lokalen Verbrauch. Die starke Forschungsbasis und die Präsenz etablierter keramischer Hersteller unterstützen Innovation in fortschrittlichen Keramiken, einschließlich keramischer Matrix-Verbundwerkstoffe und additiv gefertigten Komponenten.
US Technical Ceramic Market Insight
Der US-amerikanische Technologie-Keramikmarkt ist ein starkes Wachstum aufgrund steigender Investitionen in die Halbleiterherstellung, Verteidigung und Luft- und Raumfahrt sowie der Erweiterung der Medizinprodukteproduktion. Keramikkomponenten werden zunehmend in Waferbearbeitungsanlagen, Rüstungsanlagen, Turbinenkomponenten und orthopädischen Implantaten eingesetzt. Der zunehmende Fokus auf Supply-Chain-Resilienz und die inländische fortschrittliche Materialproduktion ist es, die Hersteller zu ermutigen, die Kapazität zu erweitern, während die Forschungsförderung für Hochtemperatur- und Leichtbaukeramiken die weitere Annahme unterstützt.
Japan Technische Keramik Markt Einblick
Der japanische Markt für technische Keramik zeigt durch die Führung des Landes in Feinkeramik, Elektronik und Halbleitermaterialien ein konsequentes Wachstum. Führende Hersteller investieren in neue Produktionskapazitäten für Halbleiterbauelemente und -pakete. Starke Nachfrage nach Präzision, Reinheit und Zuverlässigkeit von Elektronik-, Automobil- und Industriekunden sowie anhaltende Innovation in Materialien wie Siliziumnitrid trägt zum Marktwachstum in Japan bei.
Deutschland Technische Keramik Markt Einblick
Aufgrund der starken Automobil-, Maschinen- und Medizintechnikbranche wächst der deutsche Markt für technische Keramik stetig. Deutsche Hersteller produzieren fortschrittliche Keramik für Hüftimplantate, Sensoren, Pumpen und Industriekomponenten und erweitern die Produktionskapazität der medizinischen Keramik. Die Betonung auf energieeffiziente Fertigungs-, Präzisions- und exportorientierte Industrie sowie die Nachfrage aus Elektromobilität und Leistungselektronik treibt das Marktwachstum im Land weiter voran.
U.K. Technischer Keramikmarkt Einblick
Der US-amerikanische Markt für technische Keramik erlebt stetiges Wachstum, unterstützt durch die Nachfrage von Luft- und Raumfahrt, Verteidigung, Energie und medizinischen Anwendungen. Gegründete fortschrittliche Materialunternehmen liefern piezoelektrische, strukturelle und thermische Keramik für industrielle und wissenschaftliche Kunden. Das wachsende Interesse an der additiven Fertigung, der nuklearen und der sauberen Energiekomponente und der Hochtemperaturwerkstoffe trägt zu einer breiteren Annahme technischer Keramiken bei, obwohl höhere Energiekosten für die heimischen Produzenten weiterhin eine wichtige Rolle spielen.
Welche sind die Top-Unternehmen im technischen Keramikmarkt
Die technische Keramikindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- CoorsTek, Inc. (USA)
- CeramTec GmbH (Deutschland)
- Kyocera Corporation (Japan)
- Morgan Advanced Materials (USA)
- Saint-Gobain (Frankreich)
- Niterra Co., Ltd (Japan)
- 3M (US)
- McDanel Advanced Ceramic Technologies (USA)
- Rauschert GmbH (Deutschland)
- STC Superior Technische Keramik (US)
- Elan Technology (USA)
- OC Oerlikon Management AG (Schweiz)
- Mingrui Keramik (China)
- DuPont (USA)
- HOPE Microelectronics CO Ltd. (Japan)
- Honeywell International Inc. (USA)
- Shin-Etsu Chemical Co., Ltd. (Japan)
- Albemarle Corporation (USA)
- Materion Corporation (USA)
- Angewandte Keramik (US)
Was sind die neuesten Entwicklungen im technischen Keramikmarkt
- Im August 2025 kündigte Niterra Co., Ltd. die Errichtung von Niterra Materials nach dem Erwerb von Toshiba Materials Co., Ltd. an, die im November 2024 mit ca. 948,15 Mio. USD vereinbart worden war. Die Integration soll Investitionen in fortgeschrittene Materialien, insbesondere Siliziumnitrid-Komponenten für E-Mobilitätsanwendungen, wie Keramikkugeln für elektrische Triebwerkslager und Wärmeableitungssubstrate für Leistungshalbleiter, ausweiten.
- Im Januar 2025 investierte Kyocera 5 Millionen Euro in TactoTek, einem Entwickler von in-mold struktureller Elektronik, und markierte eine strategische Partnerschaft zwischen den Unternehmen. Kyocera plant, seine HAPTIVITY Piezokeramik-Aktoren in in-mold strukturellen Elektronik-basierten Mensch-Maschine-Schnittstellen zu integrieren, wodurch dünnere und leichter taktile Feedback-Lösungen.
- Im August 2024 veranstaltete die Kyocera Corporation eine bahnbrechende Zeremonie für eine neue Produktionsanlage in Isahaya, Nagasaki Prefecture, Japan, um feine keramische Komponenten für Halbleiter-Anwendungen und Halbleiter-Pakete zu produzieren. Das Unternehmen plant, bis Ende März 2028 ca. 429,82 Millionen zu investieren, wobei die Produktion im Jahr 2026 beginnen soll.
- Im September 2023 veranstaltete CeramTec eine bahnbrechende Zeremonie für ein neues Medizintechnik-Produktionsgebäude am Standort Marktredwitz in Deutschland und betonte eine anhaltend hohe Nachfrage nach fortschrittlichen Keramiken für medizinische Anwendungen. Die erste Bauphase umfasst rund 11.000 m2, wobei das geplante Gebäude bis 2026 vollständig in Betrieb genommen werden soll.
- Im Juli 2022 kündigte CoorsTek an, dass sein Verwaltungsrat einen Investitionsplan genehmigt hatte, um sein Halbleiter-Keramikgeschäft in Japan zu erweitern, wodurch die Fertigungskapazitäten an bestehenden Anlagen in Oguni, Yamagata-Präfektur und Kawatana, Nagasaki-Präfektur, mit dem Start der zusätzlichen Kapazität für 2024 geplant.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR TECHNISCHE KERAMIK
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERMITTLUNG DER GLOBALEN MARKTGROßE FÜR TECHNISCHE KERAMIK
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-MARKTPOSITIONSRASTER
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 DATEN IMPORTIEREN UND EXPORTIEREN
2.15 SEKUNDÄRQUELLEN
2.16 GLOBALER MARKT FÜR TECHNISCHE KERAMIK: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PRODUKTIONS- UND VERBRAUCHSANALYSE
5.2 IMPORT-EXPORT-SZENARIO
5.3 PREISTRENDANALYSE
5.4 TECHNOLOGISCHER FORTSCHRITT DURCH HERSTELLER
5.5 PORTERS FÜNF KRÄFTE
5.6 Kriterien für die Lieferantenauswahl
5.7 PESTEL-ANALYSE
5.8 Regulierungsumfang
6 LIEFERKETTENANALYSE
6.1 ÜBERBLICK
6.2 Logistikkostenszenario
6.3 Bedeutung der Logistikdienstleister
7 GLOBALER MARKT FÜR TECHNISCHE KERAMIK, NACH MATERIAL
7.1 ÜBERSICHT
7.2 OXIDKERAMIK
7.2.1 ALUMINIUM
7.2.1.1. ALUMINIUMOXID
7.2.1.2. Aluminiumsilikat
7.2.2 ZIRKONIUMOXID
7.2.3 ALUMINIUMTITANAT
7.2.4 Misch-/Dispersionskeramik
7.2.5 Piezokeramik
7.2.6 SILIKATKERAMIK
7.3 NICHTOXIDKERAMIK
7.3.1 ALUMINIUMNITRID (ALN)
7.3.2 SILIZIUMKARBID
7.3.3 SILIZIUMNITRID (SI3N4)
7.3.4 SIALONS
7.3.5 BORKARBID
7.3.6 BORNITRID
7.3.7 FUNKTIONSKERAMIK/ PIEZOKERAMIK
8 GLOBALER MARKT FÜR TECHNISCHE KERAMIK, NACH PRODUKT
8.1 ÜBERSICHT
8.2 MONOLITHISCHE KERAMIK
8.3 Keramische Matrix-Verbundwerkstoffe
8.4 KERAMIKBESCHICHTUNGEN
8.5 SONSTIGES
9 GLOBALER MARKT FÜR TECHNISCHE KERAMIK, NACH PRODUKTTYP
9.1 ÜBERSICHT
9.2 ELEKTRONISCH
9.3 VERSCHLEISSFEST
9.4 HOHE TEMPERATUR
9.5 SONSTIGES
10 GLOBALER MARKT FÜR TECHNISCHE KERAMIK, NACH ANWENDUNG
10.1 ÜBERSICHT
10.2 ELEKTRISCHE AUSRÜSTUNG
10.3 Katalysatorträger
10.4 ELEKTRONISCHE GERÄTE
10.5 VERSCHLEISSTEILE
10.6 MOTORTEILE
10.7 FILTER
10.8 BIOKERAMIK
10.9 PUMP
10.9.1 PUMPE, NACH BRANCHE
10.9.1.1. LANDWIRTSCHAFT
10.9.1.2. BAU- UND GEBÄUDESERVICE
10.9.1.3. WASSER & ABWASSER
10.9.1.4. STROMERZEUGUNG
10.9.1.5. ÖL & GAS
10.9.1.6. SONSTIGES
10.1 SONSTIGES
11 GLOBALER MARKT FÜR TECHNISCHE KERAMIK, NACH ENDVERWENDUNG
11.1 ÜBERBLICK
11.2 ELEKTRIK & ELEKTRONIK
11.2.1 ELEKTRO & ELEKTRONIK, NACH PRODUKTTYP
11.2.1.1. MONOLITHISCHE KERAMIK
11.2.1.2. Keramische Matrixverbundstoffe
11.2.1.3. KERAMISCHE BESCHICHTUNGEN
11.2.1.4. SONSTIGES
11.3 AUTOMOBIL
11.3.1 AUTOMOBILINDUSTRIE, NACH PRODUKTTYP
11.3.1.1. MONOLITHISCHE KERAMIK
11.3.1.2. Keramische Matrixverbundstoffe
11.3.1.3. KERAMISCHE BESCHICHTUNGEN
11.3.1.4. SONSTIGES
11.4 MASCHINEN
11.4.1 MASCHINEN NACH PRODUKTTYP
11.4.1.1. MONOLITHISCHE KERAMIK
11.4.1.2. Keramische Matrixverbundstoffe
11.4.1.3. KERAMISCHE BESCHICHTUNGEN
11.4.1.4. SONSTIGES
11.5 UMWELT
11.5.1 UMWELT, NACH PRODUKTTYP
11.5.1.1. MONOLITHISCHE KERAMIK
11.5.1.2. Keramische Matrix-Verbundwerkstoffe
11.5.1.3. KERAMISCHE BESCHICHTUNGEN
11.5.1.4. SONSTIGES
11.6 TRANSPORT
11.6.1 TRANSPORT NACH PRODUKTTYP
11.6.1.1. MONOLITHISCHE KERAMIK
11.6.1.2. Keramische Matrixverbundstoffe
11.6.1.3. KERAMISCHE BESCHICHTUNGEN
11.6.1.4. SONSTIGES
11.7 MEDIZINISCH
11.7.1 MEDIZINISCH, NACH PRODUKTTYP
11.7.1.1. MONOLITHISCHE KERAMIK
11.7.1.2. Keramische Matrixverbundstoffe
11.7.1.3. KERAMISCHE BESCHICHTUNGEN
11.7.1.4. SONSTIGES
11.8 VERTEIDIGUNG & SICHERHEIT
11.8.1 VERTEIDIGUNG & SICHERHEIT, NACH PRODUKTTYP
11.8.1.1. MONOLITHISCHE KERAMIK
11.8.1.2. Keramische Matrix-Verbundwerkstoffe
11.8.1.3. KERAMISCHE BESCHICHTUNGEN
11.8.1.4. SONSTIGES
11.9 CHEMIKALIEN
11.9.1 CHEMIKALIEN, NACH PRODUKTTYP
11.9.1.1. MONOLITHISCHE KERAMIK
11.9.1.2. Keramische Matrix-Verbundwerkstoffe
11.9.1.3. KERAMISCHE BESCHICHTUNGEN
11.9.1.4. SONSTIGES
11.1 SONSTIGES
11.10.1 SONSTIGE, NACH PRODUKTTYP
11.10.1.1. MONOLITHISCHE KERAMIK
11.10.1.2. Keramische Matrix-Verbundwerkstoffe
11.10.1.3. KERAMISCHE BESCHICHTUNGEN
11.10.1.4. SONSTIGES
12 GLOBALER MARKT FÜR TECHNISCHE KERAMIK, NACH GEOGRAFIE
Globaler Markt für technische Keramik (alle oben aufgeführten Segmentierungen werden in diesem Kapitel nach Ländern dargestellt)
12.1 NORDAMERIKA
12.1.1 USA
12.1.2 KANADA
12.1.3 MEXIKO
12.2 EUROPA
12.2.1 DEUTSCHLAND
12.2.2 Vereinigtes Königreich
12.2.3 ITALIEN
12.2.4 FRANKREICH
12.2.5 SPANIEN
12.2.6 SCHWEIZ
12.2.7 RUSSLAND
12.2.8 TÜRKEI
12.2.9 BELGIEN
12.2.10 NIEDERLANDE
12.2.11 LUXEMBURG
12.2.12 RESTLICHES EUROPA
12.3 ASIEN-PAZIFIK
12.3.1 JAPAN
12.3.2 CHINA
12.3.3 SÜDKOREA
12.3.4 INDIEN
12.3.5 SINGAPUR
12.3.6 THAILAND
12.3.7 INDONESIEN
12.3.8 MALAYSIA
12.3.9 PHILIPPINEN
12.3.10 AUSTRALIEN UND NEUSEELAND
12.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
12.4 SÜDAMERIKA
12.4.1 BRASILIEN
12.4.2 ARGENTINIEN
12.4.3 RESTLICHES SÜDAMERIKA
12.5 NAHER OSTEN UND AFRIKA
12.5.1 SÜDAFRIKA
12.5.2 ÄGYPTEN
12.5.3 SAUDI-ARABIEN
12.5.4 VEREINIGTE ARABISCHE EMIRATE
12.5.5 ISRAEL
12.5.6 RESTLICHER NAHER OSTEN UND AMERIKA
13 GLOBALER MARKT FÜR TECHNISCHE KERAMIK, UNTERNEHMENSLANDSCHAFT
13.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
13.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
13.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
13.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
13.5 FUSIONEN UND ÜBERNAHMEN
13.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
13.7 ERWEITERUNGEN
13.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
14 SWOT-ANALYSE UND DATABRIDGE-MARKTFORSCHUNGSANALYSE
15 GLOBALER MARKT FÜR TECHNISCHE KERAMIK – FIRMENPROFIL
15.1 MARUWA CO., LTD.
15.1.1 UNTERNEHMENSÜBERSICHT
15.1.2 Umsatzanalyse
15.1.3 PRODUKTPORTFOLIO
15.1.4 NEUESTE UPDATES
15.2 CTS CORPORATION
15.2.1 UNTERNEHMENSÜBERSICHT
15.2.2 Umsatzanalyse
15.2.3 PRODUKTPORTFOLIO
15.2.4 NEUESTE UPDATES
15.3 COORSTEK INC
15.3.1 UNTERNEHMENSÜBERSICHT
15.3.2 Umsatzanalyse
15.3.3 PRODUKTPORTFOLIO
15.3.4 NEUESTE UPDATES
15.4 CERAMTEC GMBH
15.4.1 UNTERNEHMENSÜBERSICHT
15.4.2 Umsatzanalyse
15.4.3 PRODUKTPORTFOLIO
15.4.4 NEUESTE UPDATES
15.5 KYOCERA CORPORATION
15.5.1 UNTERNEHMENSÜBERSICHT
15.5.2 Umsatzanalyse
15.5.3 PRODUKTPORTFOLIO
15.5.4 NEUESTE UPDATES
15.6 MORGAN ADVANCED MATERIALS
15.6.1 UNTERNEHMENSÜBERSICHT
15.6.2 Umsatzanalyse
15.6.3 PRODUKTPORTFOLIO
15.6.4 NEUESTE UPDATES
15.7 SAINT-GOBAIN
15.7.1 UNTERNEHMENSÜBERSICHT
15.7.2 Umsatzanalyse
15.7.3 PRODUKTPORTFOLIO
15.7.4 NEUESTE UPDATES
15.8 NGK SPARK PLUG CO., LTD
15.8.1 UNTERNEHMENSÜBERSICHT
15.8.2 Umsatzanalyse
15.8.3 PRODUKTPORTFOLIO
15.8.4 NEUESTE UPDATES
15,9 3M
15.9.1 UNTERNEHMENSÜBERSICHT
15.9.2 Umsatzanalyse
15.9.3 PRODUKTPORTFOLIO
15.9.4 NEUESTE UPDATES
15.1 MCDANEL ADVANCED CERAMIC TECHNOLOGIES
15.10.1 UNTERNEHMENSÜBERSICHT
15.10.2 UMSATZANALYSE
15.10.3 PRODUKTPORTFOLIO
15.10.4 NEUESTE UPDATES
15.11 RAUSCHERT GMBH
15.11.1 UNTERNEHMENSÜBERSICHT
15.11.2 Umsatzanalyse
15.11.3 PRODUKTPORTFOLIO
15.11.4 NEUESTE UPDATES
15.12 STC HOCHWERTIGE TECHNISCHE KERAMIK
15.12.1 UNTERNEHMENSÜBERSICHT
15.12.2 Umsatzanalyse
15.12.3 PRODUKTPORTFOLIO
15.12.4 NEUESTE UPDATES
15.13 ELAN-TECHNOLOGIE
15.13.1 UNTERNEHMENSÜBERSICHT
15.13.2 Umsatzanalyse
15.13.3 PRODUKTPORTFOLIO
15.13.4 NEUESTE UPDATES
15.14 TECHNISCHE KERAMIK
15.14.1 UNTERNEHMENSÜBERSICHT
15.14.2 Umsatzanalyse
15.14.3 PRODUKTPORTFOLIO
15.14.4 NEUESTE UPDATES
15.15 Uhr ORTECH FORTGESCHRITTENE KERAMIK
15.15.1 UNTERNEHMENSÜBERSICHT
15.15.2 Umsatzanalyse
15.15.3 PRODUKTPORTFOLIO
15.15.4 NEUESTE UPDATES
15.16 DUPONT
15.16.1 UNTERNEHMENSÜBERSICHT
15.16.2 Umsatzanalyse
15.16.3 PRODUKTPORTFOLIO
15.16.4 NEUESTE UPDATES
15.17 MURATA MANUFACTURING CO., LTD
15.17.1 UNTERNEHMENSÜBERSICHT
15.17.2 UMSATZANALYSE
15.17.3 PRODUKTPORTFOLIO
15.17.4 NEUESTE UPDATES
15.18 GENERAL ELECTRIC
15.18.1 UNTERNEHMENSÜBERSICHT
15.18.2 UMSATZANALYSE
15.18.3 PRODUKTPORTFOLIO
15.18.4 NEUESTE UPDATES
15.19 MOMENTIV
15.19.1 UNTERNEHMENSÜBERSICHT
15.19.2 Umsatzanalyse
15.19.3 PRODUKTPORTFOLIO
15.19.4 NEUESTE UPDATES
15.2 PALL CORPORATION
15.20.1 UNTERNEHMENSÜBERSICHT
15.20.2 Umsatzanalyse
15.20.3 PRODUKTPORTFOLIO
15.20.4 NEUESTE UPDATES
15.21 ALBEMARLE CORPORATION
15.21.1 UNTERNEHMENSÜBERSICHT
15.21.2 Umsatzanalyse
15.21.3 PRODUKTPORTFOLIO
15.21.4 NEUESTE UPDATES
*HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
16 SCHLUSSFOLGERUNG
17 FRAGEBOGEN
18 VERWANDTE BERICHTE
19 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











