


Globale Marktsegmentierung für technische Isolierungen nach Typ (Wärmeisolierung, Kälte-Flexible Isolierung und Kälte-Starre Isolierung), Anwendung (Heizung und Sanitär, HLK, Kühlung, Industrielle Prozesse und Akustik), Endverbraucher (Industrie und OEM, Energietransport und Gewerbebauten) – Branchentrends und Prognose bis 2032
Was ist die Technical Insulation Größe und Wachstum Rate
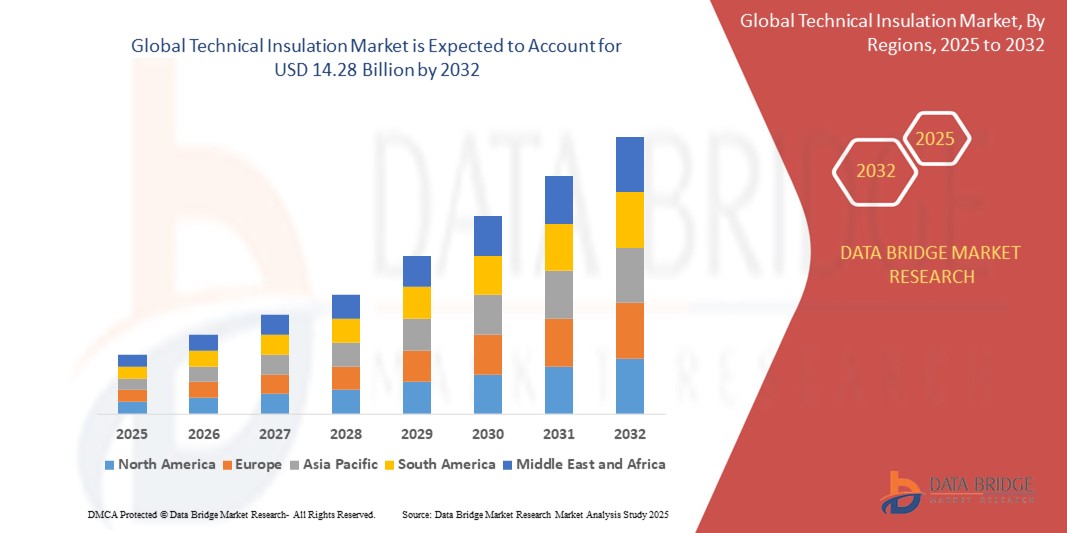
- Wie bei Data Bridge Market Research Analysis wurde die globale technische Isolationsmarktgröße geschätzt9,96 Mrd. USD im Jahr 2024und wird voraussichtlich erreichen14,28 Milliarden USD bis 2032, beiCAGR von 4,60%während des Prognosezeitraums
- Das Marktwachstum wird durch die steigende Nachfrage nach energieeffizienten Lösungen in Industrie-, Gewerbe- und Wohnbereichen weitgehend gefördert, da die Unternehmen den Energieverbrauch des Betriebs reduzieren und strenge Umweltvorschriften einhalten wollen.
- Darüber hinaus fördern steigende Investitionen in Infrastrukturentwicklung, Industrialisierung und Fernwärme- und Kühlsysteme – insbesondere in Schwellenländern – die Einführung fortschrittlicher Wärmedämmmaterialien
Marktgröße und Prognose
- Globaler Marktwert (2024):9,96 Mrd. USD
- Voraussichtlicher Marktwert (2032):14,28 Milliarden USD
- Wettervorhersage CAGR (2024–2032):4.60%
Was sind die großen Takeaways der technischen Isolierung
- Technische Isolierung umfasst Materialien und Verfahren zur Isolierung industrieller und kommerzieller Geräte wie Rohre, Tanks und HVAC-Isolationssysteme. Es hilft bei der thermischen Steuerung, Energieverlust zu reduzieren und Oberflächentemperaturen zu steuern. Zu den wichtigsten Vorteilen gehören Energieeffizienz, Kostenersparnis und erhöhte Sicherheit durch die Minimierung der Wärmeübertragung und die Vermeidung von Kondensation und Korrosion in verschiedenen Anwendungen
- Die eskalierende Nachfrage nach technischer Isolierung wird in erster Linie durch den Ausbau von Industriebetrieben, das Wachstum von HVAC- und Distriktenergieanlagen und den verstärkten Fokus auf Brandschutz, Schallschutz und Wärmeleistung in Neubau- und Retrofit-Projekten gefördert.
- Asia-Pacific dominiert den technischen Isolationsmarkt mit einem Anteil von 40,1%im Jahr 2024 durch eine rasche Industrialisierung, wachsende Energieinfrastruktur und steigende Bauaktivitäten in Schwellenländern
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region auf dem Markt für technische Isolierung während der Prognosezeit sein, da es notwendig ist, die Industrieinfrastruktur im Alter zu verbessern, die Betriebsenergiekosten zu senken und die Bauenergiecodes einzuhalten.
- Das Segment Hot Isolation dominierte den Markt mit einem Marktanteil von 41,1% im Jahr 2024, aufgrund seiner kritischen Rolle bei der Minimierung von Wärmeverlust in Hochtemperatur-Industrieanwendungen. Diese Dämmstoffe sind in Kraftwerken, petrochemischen Anlagen und Verarbeitungsindustrien weit verbreitet, in denen die Wärmeeffizienz, der Personalschutz und der Energieschutz von größter Bedeutung sind. Ihre Fähigkeit, extremen Temperaturen standzuhalten und strukturelle Integrität zu erhalten, trägt zu einer weit verbreiteten Annahme in energieintensiven Sektoren bei
Report Scope und Technical Insulation Market Segmentation
|
Attribute |
Technische Isolierung Hauptmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in der technischen Isolierung
„Rising Adoption für nachhaltige und energieeffiziente Lösungen“
- Ein bedeutender und beschleunigter Trend im globalen Technologie-Isolationsmarkt ist der Wandel hin zu nachhaltigen und energieeffizienten Materialien, die durch globale Klimaziele und strenge Energieeffizienzvorschriften angetrieben werden. Industrien und Regierungen beleuchten kohlenstoffarme Bau- und Betriebseffizienz und machen Isolation zu einem Kernbestandteil von Energiemanagementstrategien
- So investieren z.B. Hersteller wie ROCKWOOL und Owens Corning in umweltfreundliche Mineralwolle- und Glasfaserisolierlösungen, die eine hohe thermische Beständigkeit und Recyclierbarkeit bieten.
- Innovationen in Dämmstoffen konzentrieren sich nun auf die Reduzierung von Treibhausgasemissionen, die Minimierung von Energieverlusten und die Sicherstellung der Brandfestigkeit bei der Erfüllung von Green Building Zertifizierungen wie LEED und BREEAM. Aerogel-basierte Isolations- und Vakuumisolationspaneele (VIPs) gewinnen Traktion in Hochleistungsanwendungen
- Der Einsatz von technischer Isolation in HVAC-Systemen, industriellen Prozessen und Gebäudehüllen ermöglicht es Interessenvertretern, aggressive Energieziele zu erreichen und gleichzeitig die betriebliche Effizienz zu verbessern. Infolgedessen setzen Sektoren wie Stromerzeugung, Chemikalien und Gewerbeimmobilien rasch nachhaltige Dämmtechnologien ein.
- Dieser Trend ist eine grundlegende Neugestaltung der Beschaffungsstrategien in Industrie- und Bausektoren. Unternehmen wie Armacell und Knauf Insulation starten kohlenstoffneutrale oder emissionsarme Produktlinien, um Kunden bei der Erreichung ihrer Nachhaltigkeitsziele zu unterstützen
- Die Nachfrage nach nachhaltigen, energiesparenden Dämmstoffen wächst sowohl in den entwickelten als auch in den Schwellenländern rapide, da Unternehmen und Regierungen langfristige Energiekosteneinsparungen und Umweltverträglichkeit priorisieren
Technische Isolierung Marktdynamik
Fahrer
„Rising Retrofitting and Renovation Projects“
- Der zunehmende Fokus auf die Steigerung der Energieeffizienz in bestehenden Gebäuden und Anlagen ist ein wichtiger Treiber für die Nachfrage nach technischer Isolierung. Nachrüstungs- und Renovierungsinitiativen zur Verringerung des Energieverlusts und zur Verbesserung der Wärmeleistung gewinnen sowohl im öffentlichen als auch im privaten Sektor an Dynamik.
- Die Renovierungs-Wellenstrategie der Europäischen Union zielt zum Beispiel auf die Renovierung von Millionen von Gebäuden bis zum Jahr 2030 ab. Ähnliche Politiken in Nordamerika und Asien fördern energieeffiziente Umrüstungen in den Bereichen Gewerbe und Industrie
- Technische Isolierung spielt eine entscheidende Rolle bei der Reduzierung von Wärmeverlusten in veralteten HVAC-Systemen, Rohrleitungen und mechanischen Infrastrukturen, wodurch es bei der Modernisierung unerlässlich ist. Erhöhte Finanzierungen für öffentliche Infrastruktur-Upgrades und staatliche Anreize für Energieumbauten beschleunigen diesen Trend weiter
- Die zunehmende Notwendigkeit, sich an die internationalen Energieeffizienzstandards zu orientieren, veranlasst auch die Eigentümer von Anlagen, in Isolationstechnologien zu investieren, die sowohl thermische als auch akustische Effizienz in bestehenden Systemen steigern
- Die weit verbreitete Nutzung der technischen Isolation in Renovierungsprojekten – von Industrieanlagen bis zu Bürogebäuden und Bildungseinrichtungen – trägt wesentlich zum Marktwachstum bei, insbesondere in reifen Wirtschaften mit alternden Infrastrukturen
Zurückhaltung/Challenge
„High Initial Costs“
- Die relativ hohen Kosten für technische Isolationssysteme, insbesondere solche mit fortgeschrittenen Materialien oder spezialisierten Anlagen, stellen eine große Herausforderung für eine breitere Marktakzeptanz dar. Kleine und mittlere Unternehmen und kostspielige Märkte können es schwierig finden, die Investitionen trotz langfristiger Energieeinsparungen zu rechtfertigen.
- So können beispielsweise Premium-Isolationslösungen wie Aerogel, VIPs oder Mehrschichtsysteme, die in kryogenen oder Hochtemperaturanwendungen eingesetzt werden, erhebliche Installations- und Wartungskosten mit sich bringen, was sie in preissensitiven Regionen weniger zugänglich macht.
- Die Kostenbarriere ist in Renovierungsprojekten, in denen Isolations-Upgrades möglicherweise eine Demontage bestehender Systeme oder Anlagen-Downtime erfordern, was zu erhöhten Arbeits- und Betriebskosten führt
- Um dies zu erreichen, konzentrieren sich Hersteller wie Johns Manville und Kingspan auf die Entwicklung kostengünstiger Produktlinien und vereinfachte Installationsprozesse zur Erweiterung der Zugänglichkeit. Die anfängliche Kapitallast hemmt jedoch weiterhin die Annahme, insbesondere bei der Entwicklung von Volkswirtschaften und den niedrigmargen Industriesegmenten
- Die Überbrückung dieser Lücke durch staatliche Subventionen, Finanzierungsprogramme und ein verstärktes Bewusstsein für langfristige Kostenvorteile wird für die Markterweiterung in allen Endverbrauchersektoren entscheidend sein
Wie wird die Technical Insulation segmentiert
Der Markt wird auf Basis von Art, Anwendung und Endbenutzer segmentiert.
• nach Typ
Auf Basis des Typs wird der technische Isolationsmarkt zu heißer Isolation, kaltflexibler Isolation und kaltstarrer Isolation segmentiert. Das Segment der Wärmedämmung entfiel auf den größten Marktanteil von 41,1 % im Jahr 2024, der von seiner entscheidenden Rolle bei der Minimierung von Wärmeverlusten in Hochtemperatur-Industrieanwendungen angetrieben wurde. Diese Dämmstoffe sind in Kraftwerken, petrochemischen Anlagen und Verarbeitungsindustrien weit verbreitet, in denen die Wärmeeffizienz, der Personalschutz und der Energieschutz von größter Bedeutung sind. Ihre Fähigkeit, extremen Temperaturen standzuhalten und strukturelle Integrität zu erhalten, trägt zu einer weit verbreiteten Annahme in energieintensiven Sektoren bei.
Aufgrund der steigenden Nachfrage an Kälte- und Kühlwassersystemen über Lebensmittelverarbeitung, Pharmazeutika und kommerzielle HVAC-Anwendungen wird das Segment Kälteflexible Isolation von 2025 bis 2032 am schnellsten CAGR beobachten. Diese Materialien bieten eine ausgezeichnete Flexibilität, Feuchtigkeitsbeständigkeit und thermische Leistung, die sie ideal macht, um Kondensation zu verhindern und Energieeffizienz in Tieftemperatur-Umgebungen zu gewährleisten. Ihre Anpassungsfähigkeit an komplexe Pipework-Layouts unterstützt auch ihre zunehmende Nutzung.
• Durch Anwendung
Auf Basis der Anwendung wird der technische Isolationsmarkt in Heizung und Sanitär, HVAC, Kälte, industrielle Prozesse und akustische. Das Segment HVAC hielt den größten Umsatzanteil im Jahr 2024, der durch die zunehmende Installation zentraler Klima- und Lüftungssysteme in Gewerbe-, Industrie- und Wohngebäuden angetrieben wurde. Die Insulation spielt eine entscheidende Rolle bei der Aufrechterhaltung der thermischen Effizienz, der Reduzierung des Energieverbrauchs und der Unterstützung von Umweltverträglichkeitsstandards, vor allem, da Gebäudecodes strenger werden.
Das Kühlsegment soll die höchste Wachstumsrate von 2025 bis 2032 erfassen, die durch den Ausbau der Kaltkettenlogistik, der Lebensmittelverarbeitungseinheiten und der pharmazeutischen Lagersysteme gefördert wird. Die technische Isolierung ist für diese Anwendungen von entscheidender Bedeutung, um die Wärmeübertragung zu minimieren und Energieverluste zu verhindern, wodurch stabile Innentemperaturen erhalten und die Betriebseffizienz erhöht wird. Der wachsende Bedarf an temperaturempfindlichen Transport- und Lagerlösungen beschleunigt die Adoption.
• Von End-User
Auf Basis des Endverbrauchers wird der technische Isolationsmarkt in Industrie- und OEM-, Energietransport- und Gewerbegebäude eingeteilt. Das Industrie- und OEM-Segment erfasste den größten Marktanteil im Jahr 2024, unterstützt durch umfangreichen Einsatz in Produktionsanlagen, chemischen Verarbeitungsanlagen und Kraftwerken. Technische Isolierung in diesen Einstellungen sorgt für Energieeinsparung, Geräteschutz und regulatorische Compliance, insbesondere durch das zunehmende Bewusstsein um Kohlenstoffemissionen und Energieeffizienz.
Das Segment der gewerblichen Gebäude wird voraussichtlich während der Prognosezeit durch steigende Investitionen in energieeffiziente Infrastruktur und Umbau bestehender Gebäude am schnellsten CAGR erleben. Die Insulation in kommerziellen Einstellungen trägt dazu bei, HVAC-Lastungen zu senken, die Versorgungskosten zu senken und grüne Gebäudezertifizierungen zu erreichen, was sie zu einem wesentlichen Bestandteil in nachhaltigen Baupraktiken macht.
Welche Region hält den größten Teil der Wie wird die technische Isolierung segmentiert
- Asia-Pacific dominierte den technischen Isolationsmarkt mit dem größten Umsatzanteil von 40,01% im Jahr 2024, angetrieben durch schnelle Industrialisierung, wachsende Energieinfrastruktur und steigende Bauaktivitäten in Schwellenländern
- Der zunehmende Fokus der Region auf Energieeffizienz, Erweiterung der Produktionsgrundlagen und staatliche Initiativen zur Förderung nachhaltiger Baupraktiken sind Schlüsselfaktoren für das Marktwachstum
- Darüber hinaus beschleunigen die steigende Nachfrage nach fortschrittlichen HVAC-Systemen, Großprojekten der Stadtentwicklung und die günstigen Regelungen für die Energieeinsparung die Annahme technischer Isolierung in Industrie- und Gewerbebereichen
China Technische Isolierung Markt Insight
Der China-Technische Isolationsmarkt hatte 2024 den größten Anteil an Asia-Pacific, unterstützt durch robuste industrielle Produktion, weit verbreitete Fernwärmenetze und starke Regierungsmandanten für Energieeffizienz und Emissionsreduktion. Schneller Bau von Kraftwerken, Raffinerien und Gewerbegebäuden erhöht die Nachfrage nach heißen und kalten Dämmstoffen. Inländische Hersteller investieren in fortschrittliche Isolationstechnologien, um strenge thermische Leistungsstandards zu erfüllen.
Indien Technische Isolierung Markt Insight
Indiens Markt wächst aufgrund der zunehmenden Infrastrukturentwicklung, des steigenden Energieverbrauchs und der steigenden Nachfrage nach energieeffizienten Baustoffen in erheblichem Maße. Regierungsgeführte Programme wie Smart Cities und Energy Conservation Building Code (ECBC) fördern die Annahme in den Bereichen Gewerbe und Wohnen. Das Wachstum der industriellen Korridore und der Ausbau der petrochemischen Anlagen tragen zur Marktdurchdringung bei.
Europa Technische Isolierung Marktaufsicht
Der europäische Technologie-Isolationsmarkt wird im Laufe des Prognosezeitraums stetig wachsen und wird durch strenge Vorschriften zur Senkung des Energieverbrauchs und der CO2-Emissionen in Gebäuden und industriellen Prozessen angetrieben. Die Nachhaltigkeitsführerschaft der Region, die Renovierung der alternden Infrastruktur und die starke Nachfrage nach thermischer und akustischer Isolierung im Bau sind wichtige Wachstumstreiber. Die Hersteller konzentrieren sich auf die Entwicklung umweltfreundlicher Dämmstoffe zur Einhaltung der EU-Richtlinien.
Deutschland Technische Isolierung Markt Insight
Der deutsche Markt erlebt durch seinen Fokus auf energieeffiziente Gebäudesanierung und industrielle Entkohlung ein starkes Wachstum. Nationale Klimaziele und Anreize für den grünen Bau führen zu einem weit verbreiteten Einsatz von Isolierungen in mehreren Anwendungen. Die Innovation in nicht brennbaren und recycelbaren Dämmstoffen unterstützt auch die Markterweiterung im Land.
Nordamerika Technische Isolierung Markt Einblick
Der Technologie-Isolationsmarkt Nordamerikas wird voraussichtlich von 2025 bis 2032 mit einem robusten CAGR wachsen, der durch die Notwendigkeit einer Modernisierung der Industrieinfrastruktur, die Senkung der Betriebsenergiekosten und die Einhaltung der Bauenergie-Codes gefördert wird. Die zunehmende Übernahme von HVAC-Systemen in Wohn- und Gewerbebereichen und das zunehmende Bewusstsein für die ökologische Nachhaltigkeit beschleunigen die Nachfrage nach Wärmedämmlösungen in der gesamten Region.
US Technical Insulation Market Insight
Der US-amerikanische Technologie-Isolationsmarkt eroberte den größten Umsatzanteil in Nordamerika im Jahr 2024, angetrieben durch die Expansion der Öl- und Gas- und Stromerzeugungssektoren, sowie eine verstärkte Umrüstung bestehender Gebäude. Bundesenergieeffizienzinitiativen und LEED-Zertifizierungsprogramme fördern den Einsatz von Isolationen in der öffentlichen und privaten Infrastruktur. Starke Investitionen in die industrielle Automatisierung und fortschrittliche HVAC-Technologien unterstützen das Marktwachstum weiter.
Welche sind die Top-Unternehmen in der technischen Insulation
Die technische Isolationsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Owens Corning(US)
- Saint-Gobain Gruppe(Frankreich)
- Knauf Insulation.(US)
- Kingspan Gruppe(Irland)
- ROCKWOOL A/S (Dänemark)
- Armacell (Luxemburg)
- Cabot Corporation (USA)
- Johns Manville.
- Insulcon (Niederlands)
- Promat SpA (Italien)
- Luftschaum (U.A.E.)
- AFICO (Saudi-Arabien)
- Kingspan Insulation, LLC. (USA)
- GlassRock (Ägypten)
- HUTCHINSON (Frankreich)
- L'ISOLANTE K-FLEX S.p.A. (Italien)
- NMC International SA (Luxembourg)
- Temati (Niederlands)
- Unifrax (USA)
- UNION FOAM S.p.A (Italien)
Was sind die neuesten Entwicklungen in der technischen Isolierung
- Im April 2024 kündigte Airbus Ventures eine Investition von 22 Millionen US-Dollar in OROS Labs an, ein Pionierunternehmen für thermische Lösungen. Diese Mittel sollen das Wachstum von OROS Labs in den Bereichen Konsum, Handel und Regierung verbessern. Die Runde beinhaltete die Teilnahme von REI Co-op Path Ahead Ventures, Platinum Mile Ventures und anderen
- Im Januar 2024, At CES 2024, Whirlpool Corporation gestartet SlimTech Isolierung, die erste vakuumisolierte Struktur (VIS) Technologie in einem nordamerikanischen Kühlschrank. Diese Innovation verspricht mehr Kapazität, verbesserte Leistung und Potenzial für nachhaltige Design-Upgrades und setzt neue Standards für zukünftige Geräteersatz
- Im Oktober 2023 startete Freudenberg Performance Materials Apparel zwei neue Wärmedämmprodukte, Down Feel WA 150LB und Fiberball WB 400LB aus recycelten PET-Fasern mit minimalem Bisphenol A (BPA). Diese Ergänzungen zum globalen Komfort-Emp-Bereich unterstreichen Freudenbergs Engagement für Nachhaltigkeit und technologische Weiterentwicklung in der Isolation
- Im August 2020 stellte Owens Corning FOAMULAR NGX vor, ein in der nächsten Generation extrudiertes Polystyrol (XPS)-Schaumprodukt. Mit einem proprietären Treibmittel bietet diese Innovation eine 90%ige Reduzierung des globalen Wärmepotenzials (GWP), was die Umweltleistung in Isolationsmaterialien deutlich vorantreibt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











