


Globale Dünn- und Ultra-Thin-Filme Marktsegmentierung, Durch Coating Methods (Gaseous State, Solutions State, Molten oder Semi-Molten State), Typ (Thin und Ultra-Thin), Deposition Technique (Physical Deposition and Chemical Deposition), Anwendung (Elektronik und Semiconductor, Renewable Energy, Healthcare und Biomedical Applications, Automotive, Aerospace und Defense, Trends und andere Prognosen)
Was ist die Dünn- und Ultra-Thin-Filme Marktgröße und Wachstumsrate
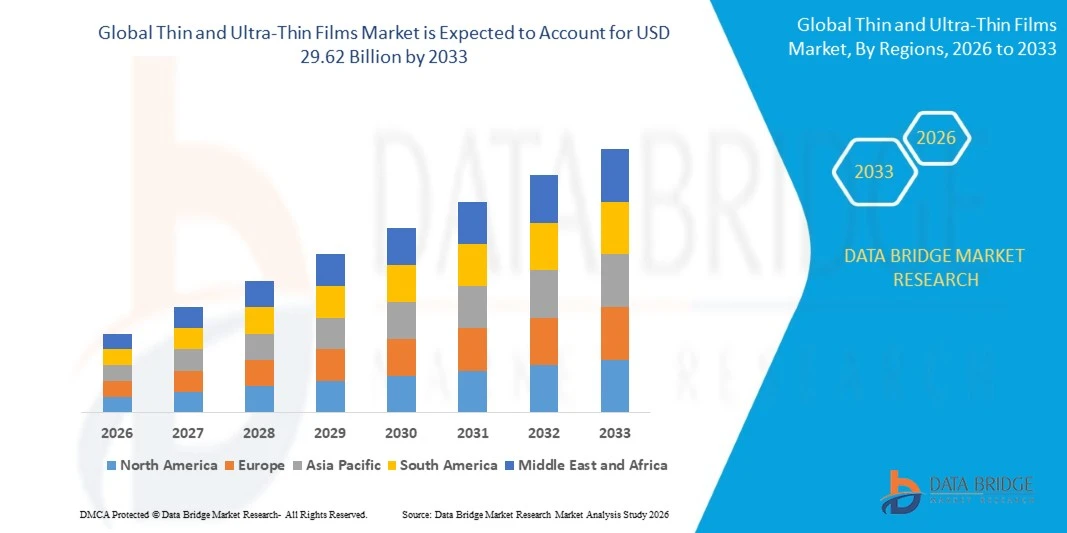
- Nach der Data Bridge Market Research Analyse wurde der Dünn- und Ultra-Thin-Filmmarkt aufUSD 9,42 Milliarden in 2025und wird zu erreichen29,62 Milliarden USD bis 2033, in einemCAGR von 15,40% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Nachfrage nach miniaturisierten elektronischen Bauteilen, schnelle Fortschritte in Dünnschicht-Depositionstechnologien und erweiterte Anwendungen auf Halbleitern, Solarpaneelen, medizinischen Geräten und Automobilelektronik angetrieben wird.
- Die zunehmende Übernahme flexibler Elektronik weltweit, kombiniert mit wachsenden Investitionen in erneuerbare Energien und fortschrittliche Halbleiterfertigung, ermutigt Hersteller, leistungsstarke Dünn- und Ultradünnfilme zu entwickeln. Physikalische Aufdampf- und chemische Aufdampftechnologien unterstützen die Herstellung von gleichmäßigen, langlebigen und präzisen Beschichtungen, die eine verbesserte elektrische Leistung, Energieeffizienz und Materialauslastung in verschiedenen Branchen bieten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 9,42 Milliarden
- Voraussichtlicher Marktwert (2033): USD 29.62 Milliarden
- Prognose CAGR (2026–2033): 15,40%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Dünnen und Ultra-Thin Films Market
- Nordamerika dominierte den Dünn- und Ultra-Thin-Filmmarkt mit dem größten Umsatzanteil von 36,5% im Jahr 2025, unterstützt durch fortschrittliche Halbleiterproduktionsinfrastruktur, starke Forschungs- und Entwicklungsinvestitionen und wachsende Nachfrage nach leistungsstarken elektronischen Materialien.
- Asia-Pacific wird mit einem CAGR von 16,4% von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch den Ausbau der Halbleiterproduktion, die schnelle Industrialisierung, die Steigerung der Solarenergieinvestitionen und die steigende Elektroniknachfrage in China, Japan, Südkorea und Indien betrieben wird.
- Das gasförmige Zustandssegment führte den Markt mit einem Anteil von 45,2% im Jahr 2025, angetrieben durch den umfangreichen Einsatz von dampfbasierten Beschichtungsprozessen in der Halbleiterherstellung, optischen Beschichtungen und fortschrittlichen elektronischen Komponenten.
- Der Zustand der Lösungen ist der am schnellsten wachsende Beschichtungsmethodentyp, der zur Registrierung eines CAGR von 18,7% projiziert wird und den Bedarf an kostengünstigen Beschichtungsmethoden und skalierbaren Fertigungsprozessen widerspiegelt.
- Das Dünne Segment dominierte die Typkategorie mit einem Umsatzanteil von 60,0% im Jahr 2025, führte durch seine umfangreichen Anwendungen auf Halbleitern, Unterhaltungselektronik, optischen Komponenten und erneuerbaren Energiesystemen
- Die physikalische Abscheidung entfiel auf 36,2 % des Marktanteils im Jahr 2025, bevorzugt durch seinen umfangreichen Einsatz in der Halbleiterherstellung, optischen Beschichtungen und industriellen Oberflächenbehandlungen.
- Das Segment Healthcare und biomedizinische Anwendungen ist die am schnellsten wachsende Anwendungskategorie mit einem CAGR von 13,8%, angetrieben durch steigende Nachfrage nach biokompatiblen Beschichtungen, implantierbaren Elektronik, Diagnosegeräten und fortschrittlichen medizinischen Technologien.
Report Scope und Thin und Ultra-Thin Films Marktsegmentierung
|
Attribute |
Dünne und ultra-Thin Filme Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Dünn- und Ultra-Thin-Filmmarkt
- Die zunehmende Übernahme von ultradünnen und funktionalen Beschichtungen verwandelt die Elektronikindustrie, indem sie kleinere, leichtere und energieeffizientere Geräte über die Halbleiterfertigung, flexible Displays und tragbare Technologien ermöglicht.
- Zum Beispiel, im Mai 2025, Samsung Electronics bekannt gegeben Forschung mit Johns Hopkins Applied Physics Laboratory auf nano-engineered Dünnschicht-thermoelektrische Materialien für die nächste Generation Solid-State-Kühlung, betont den wachsenden Einsatz von fortschrittlichen Dünnfilmen in energieeffizienten elektronischen Technologien.
- Mit fortschrittlichen Abscheidetechnologien können Hersteller einheitliche Folien mit verbesserten elektrischen, optischen und mechanischen Eigenschaften entwickeln.
- Halbleiterhersteller übernehmen zunehmend atomare Schichtabscheidung (ALD) und andere Präzisionsbeschichtungstechniken zur Herstellung von nanoskaligen Folien für fortgeschrittene Chips und elektronische Komponenten der nächsten Generation.
- So kündigte ULVAC, Inc. im Februar 2025 ein roll-to-roll-Lithium-Depositionssystem an, das zur Herstellung hochwertiger ultradünner Lithiumfilme entwickelt wurde und die Entwicklung von Batterien der nächsten Generation und fortschrittlichen Energiespeichertechnologien unterstützt.
- ·Da die Nachfrage nach kompakter Elektronik, leistungsstarken Halbleitern und flexiblen Displays weiter zunimmt, werden Innovationen in der Präzisionsabscheidung und Dünnschichttechnik voraussichtlich die Rolle dünner und ultradünner Filme in fortschrittlichen Fertigungsindustrien stärken.
Was sind die Schlüsseltreiber des Dünn- und Ultra-Thin-Filmmarktes
- Die rasche Weiterentwicklung der Halbleiterfertigung und miniaturisierten elektronischen Geräte hat den Bedarf an dünnen und ultradünnen Folien deutlich erhöht, die präzise elektrische, optische und Schutzeigenschaften in den Komponenten der nächsten Generation liefern.
- So kündigte die US-Abteilung für Energie im Mai 2024 unter ihrem Förderprogramm in Höhe von 44 Millionen US-Dollar Auswahlen an, um Photovoltaik-Technologien in Dünnfilmen zu fördern, darunter Cadmium Telluride und Perowskit-basierte Tandem-Solarzellen, die Verbesserungen in der Produktionseffizienz, der Erschwinglichkeit und der heimischen Produktion unterstützen.
- Elektronikhersteller integrieren fortschrittliche Dünnschichtmaterialien in flexible Displays, Sensoren, integrierte Schaltungen und optische Komponenten, um die Geräteleistung zu verbessern und kompakte Produktdesigns zu ermöglichen.
- So kündigte das National Renewable Energy Laboratory (NREL) im Januar 2024 für sieben Projekte 1,8 Mio. USD an, um Cadmium Telluride Dünnschicht-Solarzellen zu verbessern, die sich auf höhere Umwandlungseffizienz, verbesserte Materialeigenschaften und geringere Fertigungskosten konzentrieren.
- Mit zunehmender Nachfrage nach kleineren elektronischen Geräten, effizienten Solartechnologien und fortschrittlichen Halbleiterbauelementen werden dünne und ultradünne Folien für Innovationen in der Elektronik- und Energieindustrie erwartet.
Welche Faktoren fordern das Wachstum des Dünn- und Ultra-Thin-Filmmarktes auf
- Dünne und ultradünne Folienherstellung erfordert spezialisierte Abscheideanlagen, präzise Prozesssteuerung und fortschrittliche Materialcharakterisierung, steigende Investitions- und Produktionskomplexität für Hersteller.
- So berichtete das US National Renewable Energy Laboratory (NREL) im Juli 2024 über die Langlebigkeit von Perowskit-Solarzellen, die Stabilität und Abbau unter Sonnenlicht im Freien als zentrale Herausforderungen, die die Verbreitung von Dünnschicht-Photovoltaiktechnologien begrenzen.
- Diese Herausforderungen können die Übernahme kleinerer Hersteller und aufstrebender Technologieentwickler einschränken, insbesondere wenn gleichbleibende Filmqualität, großflächige Produktion und kostengünstige Fertigung schwierig zu erreichen sind.
- Die gleichbleibende Dicke, die Minimierung von Defekten und die Gewährleistung einer zuverlässigen Leistung in großen Produktionsbereichen bleiben kritische technische Herausforderungen für fortgeschrittene Dünnschichtanwendungen.
- Zum Beispiel, im Juni 2022, die US-Abteilung für Energie (DOE) hervorgehoben Vermarktungsbarrieren für Perowski-Solarzellen, einschließlich langfristige Haltbarkeit, geringere Effizienz in Großanlagen und Fertigungsskalierbarkeit, zeigen die technischen und Produktionsherausforderungen vor fortschrittlichen Dünnschichttechnologien
- Die hohen Kosten für spezialisierte Ausrüstung, Materialoptimierung und Qualitätssicherung, kombiniert mit Schwierigkeiten bei der Skalierung fortgeschrittener Abscheidungsprozesse, stellen weiterhin eine weit verbreitete Annahme heraus. Diese Barrieren werden für die Verbesserung der Fertigungseffizienz und den Ausbau des kommerziellen Einsatzes dünner und ultradünner Folien über Elektronik-, Halbleiter- und Erneuerbare Energien wesentlich sein.
Wie wird der Dünn- und Ultra-Thin-Filmmarkt segmentiert
Der Dünn- und Ultradünnfilmmarkt wird auf Basis von Beschichtungsmethoden, Art, Abscheidungstechnik und Applikation segmentiert.
- Durch Beschichtungsmethoden
Auf Basis von Beschichtungsmethoden wird der Dünn- und Ultradünnfilmmarkt in gasförmigen Zustand, Lösungszustand und geschmolzenem oder halbmolzenem Zustand segmentiert. Das Gas-Zustandssegment dominierte den Markt mit einem geschätzten Anteil von 45,2% im Jahr 2025, unterstützt durch den umfangreichen Einsatz von dampfbasierten Beschichtungsprozessen in der Halbleiterherstellung, optischen Beschichtungen und fortschrittlichen elektronischen Komponenten. Diese Methoden ermöglichen eine präzise Kontrolle über Schichtdicke, Zusammensetzung und Gleichmäßigkeit. Sie sind weit verbreitet, um integrierte Schaltungen, Schutzbeschichtungen und leistungsstarke Funktionsschichten herzustellen. Ihre Kompatibilität mit fortschrittlichen Abscheidetechniken unterstützt die Herstellung von nanoskaligen Filmen für komplexe Anwendungen. Kontinuierliche Verbesserungen in der Prozesssteuerung und Abscheidungstechnik verbessern die Beschichtungsqualität weiter.
Das Segment der Lösungen wird erwartet, dass das schnellste Wachstum bei einem geschätzten CAGR von 18,7 % während der Prognoseperiode beobachtet wird, was durch die steigende Nachfrage nach kostengünstigen Beschichtungsmethoden und skalierbaren Herstellungsverfahren bedingt ist. Lösungsbasierte Techniken, einschließlich Spin-Beschichtung, Tauchbeschichtung und Spray-Beschichtung, ermöglichen die Abscheidung von Funktionsmaterialien über verschiedene Substrate. Diese Verfahren eignen sich insbesondere in gedruckter Elektronik, flexiblen Displays und aufstrebenden Photovoltaik-Technologien. Ihre relativ einfachen Geräteanforderungen können Anfangsinvestitionen im Vergleich zu bestimmten vakuumbasierten Prozessen reduzieren. Fortschritte in Materialformulierungen verbessern die Beschichtungsgleichmäßigkeit und die Funktionsleistung. Die zunehmende Forschung an Perowski-Solarzellen und flexiblen elektronischen Materialien unterstützt die Adoption weiter. Eine weitere Entwicklung skalierbarer lösungsverarbeitender Techniken soll ihre industriellen Anwendungen erweitern.
- Typ
Auf Basis des Typs wird der Dünn- und Ultradünnfilmmarkt zu Dünnfilmen und Ultradünnfilmen segmentiert. Das Dünnfilmsegment dominierte den Markt mit einem geschätzten Anteil von 60,0% im Jahr 2025, aufgrund seiner umfangreichen Anwendungen auf Halbleitern, Unterhaltungselektronik, optischen Komponenten und erneuerbaren Energiesystemen. Dünne Folien liefern funktionale elektrische, optische, chemische und schützende Eigenschaften, ohne dass sie den Produkten ein erhebliches Gewicht oder eine Schüttung verleihen. Sie sind weit verbreitet in integrierten Schaltungen, Display-Panels, Photovoltaik-Zellen und industriellen Oberflächenbeschichtungen. Gegründete Fertigungsprozesse unterstützen ihre großtechnische Produktion. Die ständige Nachfrage nach elektronischen Komponenten und energieeffizienten Technologien verstärkt ihre Annahme.
Das ultradünne Filmsegment wird erwartet, dass das schnellste Wachstum bei einem geschätzten CAGR von 13,0% während der Prognoseperiode beobachtet wird, was durch die steigende Nachfrage nach miniaturisierten elektronischen Geräten und fortschrittlichen Materialstrukturen bedingt ist. Diese Folien ermöglichen es den Herstellern, Bauteile mit extrem geringen Abmessungen unter Beibehaltung spezifischer elektrischer, optischer und mechanischer Eigenschaften zu entwickeln. Sie sind zunehmend relevant für flexible Elektronik, fortschrittliche Halbleiter-Geräte, Sensoren und spezialisierte biomedizinische Anwendungen. Entwicklungen in der atomaren Schichtabscheidung und anderen Präzisionsherstellungsverfahren verbessern die Dickenkontrolle am Nanoscale. Das wachsende Interesse an kompakten verschleißfähigen Geräten und elektronischen Architekturen der nächsten Generation schafft zusätzliche Nachfrage. Fortschritte in der Materialtechnik helfen auch, die Filmuniformalität und Funktionalität zu verbessern.
- Von der Depositionstechnik
Auf Basis der Abscheidetechnik wird der Dünn- und Ultradünnfilmmarkt in physikalische Abscheidung und chemische Abscheidung segmentiert. Das Segment der physikalischen Abscheidung dominierte den Markt mit einem geschätzten Anteil von 36,2% im Jahr 2025, unterstützt durch seinen umfangreichen Einsatz in der Halbleiterherstellung, optischen Beschichtungen und industriellen Oberflächenbehandlungen. Physikalische Abdampftechniken, einschließlich Sputtern und Verdampfen, ermöglichen eine kontrollierte Abscheidung von Metallen und anderen Funktionsmaterialien. Diese Verfahren werden in der Display-Herstellung, Halbleiter-Geräten, Schutzbeschichtungen und Solartechnologien weit verbreitet. Durch ihre Vielseitigkeit können Hersteller eine Reihe von metallischen und keramischen Materialien ablegen. Verbesserungen in der Abscheideanlage erhöhen die Beschichtungsgleichmäßigkeit und Prozesseffizienz.
Das Segment der chemischen Abscheidung wird voraussichtlich im Prognosezeitraum mit einem geschätzten CAGR von 12,5% wachsen, was durch die steigende Nachfrage nach konformen Beschichtungen und qualitativ hochwertigen Folien in fortgeschrittenen Fertigungsanwendungen bedingt ist. Die chemische Aufdampfung unterstützt die Herstellung einheitlicher Schichten auf komplexen Oberflächen und komplizierten Strukturen. Die Technik ist weit verbreitet in der Halbleiterherstellung, optischen Beschichtungen und fortschrittlichen elektronischen Komponenten. Verbesserungen in der Vorläuferchemie und Prozesssteuerung erhöhen die Filmqualität und Produktionseffizienz. Seine Fähigkeit, spezialisierte Funktionsmaterialien herzustellen, unterstützt die Einführung in Hochleistungsgeräte. Die wachsende Nachfrage nach komplexen Halbleiterarchitekturen verstärkt die Relevanz der Technik weiter.
- Anwendung
Auf Basis der Anwendung wird der Dünn- und Ultradünnfilmmarkt in Elektronik und Halbleiter, Erneuerbare Energien, Healthcare und Biomedizinische Anwendungen, Automotive, Aerospace und Verteidigung und andere segmentiert. Das Elektronik- und Halbleitersegment dominierte den Markt mit einem geschätzten Anteil von 42,5% im Jahr 2025, angetrieben durch umfangreiche Verwendung von Dünnfilmen in integrierten Schaltungen, Mikroprozessoren, Sensoren, Display-Panels und elektronischen Bauelementen. Diese Materialien liefern wesentliche elektrische, optische und schützende Eigenschaften für fortschrittliche elektronische Geräte. Halbleiterhersteller verwenden dünne Folien, um leitfähige Schichten, dielektrische Barrieren und funktionale Beschichtungen innerhalb komplexer Chipstrukturen zu erzeugen. Die steigende Nachfrage nach kleineren, schnelleren und energieeffizienteren elektronischen Produkten unterstützt das Segmentwachstum. Fortschritte bei der Halbleiterfertigung und der elektronischen Verpackung erhöhen die Notwendigkeit einer präzisen Filmabscheidung.
Das Segment Healthcare und biomedizinische Anwendungen wird voraussichtlich das schnellste Wachstum bei einem geschätzten CAGR von 13,8% während der Prognoseperiode beobachten, das durch steigende Nachfrage nach biokompatiblen Beschichtungen, implantierbaren Elektronik, Diagnosegeräten und fortschrittlichen medizinischen Technologien verursacht wird. Dünne und ultradünne Folien können die Oberflächeneigenschaften von medizinischen Implantaten und spezialisierten Instrumenten verbessern. Sie werden auch für Biosensoren, tragbare Überwachungsgeräte und Diagnoseplattformen erforscht. Fortschritte in Nanomaterialien und Präzisionsabscheidungstechniken ermöglichen die Entwicklung von Funktionsbeschichtungen mit verbesserter Leistung. Die wachsende Nachfrage nach minimalinvasiven medizinischen Technologien schafft zusätzliche Möglichkeiten für Dünnschichtanwendungen. Die Forschung an antimikrobiellen und biokompatiblen Oberflächen unterstützt die Innovation weiter.
Welche Region hält den größten Teil des Dünn- und Ultra-Thin-Filmmarktes
- Nordamerika dominierte den Dünn- und Ultra-Thin-Filmmarkt mit dem größten Umsatzanteil von 36,5% im Jahr 2025, unterstützt durch fortschrittliche Halbleiterproduktionsinfrastruktur, starke Forschungs- und Entwicklungsinvestitionen und wachsende Nachfrage nach leistungsstarken elektronischen Materialien.
- Die Region profitiert auch von der Präsenz etablierter Halbleiterunternehmen, der Steigerung von Investitionen in fortschrittliche Fertigungstechnologien und der steigenden Nachfrage nach Dünnschichtanwendungen in der Elektronik, im Gesundheitswesen, in der Luft- und Raumfahrt und in der erneuerbaren Energie. Die anhaltende Innovation in nanoskaligen Materialien, Präzisionsabscheidungstechniken und Halbleiterbauelementen der nächsten Generation stärkt die Position Nordamerikas im globalen Markt.
US Thin und Ultra-Thin Films Market Insight
Der US-amerikanische Dünn- und Ultra-Thin-Filmmarkt zeigt starkes Wachstum aufgrund steigender Investitionen in Halbleiterbau, fortschrittliche Elektronik und erneuerbare Energietechnologien. Das etablierte Halbleiter-Ökosystem des Landes sowie die zunehmende Einführung fortschrittlicher Abscheidungstechniken und hochleistungsfähiger Beschichtungsmaterialien treiben den Bedarf an Elektronik-, Gesundheits-, Luft- und Raumfahrt- und Automotive-Anwendungen. Darüber hinaus wird die zunehmende Betonung auf die inländische Halbleiterproduktion, miniaturisierte elektronische Geräte und Materialien der nächsten Generation die Dünnschicht-Adoption in industriellen und Forschungsanwendungen beschleunigen.
Asien-Pazifik Thin und Ultra-Thin Films Markt Einblick
Der asiatisch-pazifische Dünn- und Ultra-Thin-Filmmarkt erwartet ein rasches Wachstum, das durch den Ausbau der Halbleiterproduktion, die Steigerung der Elektronikproduktion und steigende Investitionen in erneuerbare Energien in Ländern wie China, Japan, Südkorea und Indien getrieben wird. Die wachsende Nachfrage nach Unterhaltungselektronik, fortschrittlichen Display-Technologien und Dünnschicht-Photovoltaikmaterialien unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von Elektronikherstellern, Halbleiterfertigungseinrichtungen und fortschrittlichen Materialforschungszentren die Übernahme in industrielle und kommerzielle Anwendungen.
Japan Thin und Ultra-Thin Films Markt Insight
Der Markt für dünne und ultradünne Filme in Japan zeigt durch steigende Investitionen in Halbleitertechnologien, fortschrittliche Materialien und Präzisionsfertigung ein konsequentes Wachstum. Elektronikhersteller, Automobilunternehmen und Forschungsinstitute übernehmen zunehmend Dünnschichttechnologien für Sensoren, optische Beschichtungen, Halbleiterbauelemente und spezialisierte elektronische Geräte. Darüber hinaus tragen die zunehmende Integration fortschrittlicher Ablagerungstechniken und der Fokus des Landes auf Hochleistungsmaterialien und Fertigungsinnovation zum Marktwachstum bei.
China Dünne und Ultra-Thin-Filme Markt Einblick
Der Markt für Dünn- und Ultradünnfilme in China wächst rasant, angetrieben durch den Ausbau der Halbleiterproduktion, die steigende Nachfrage nach Unterhaltungselektronik und steigende Investitionen in erneuerbare Energietechnologien. Die zunehmende Übernahme fortschrittlicher Dünnschichtmaterialien über die Display-Produktion, Photovoltaik-Zellen und elektronische Komponenten erhöht den Marktbedarf deutlich. Darüber hinaus stärken staatliche Initiativen zur Unterstützung der häuslichen Halbleiterherstellung, der steigenden Forschungs- und Entwicklungsausgaben und der schnellen technologischen Fortschritte die Position Chinas in der globalen Dünn- und Ultradünnfilmindustrie.
U.K. Dünne und ultra-Thin Filme Markt Insight
Der US-amerikanische Dünn- und Ultra-Thin-Filmmarkt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Übernahme fortschrittlicher Materialien in der Halbleiterforschung, Gesundheitstechnologien, erneuerbare Energien und optischen Anwendungen. Investitionen in die Nanotechnologieforschung und spezialisierte Beschichtungsprozesse tragen zur Marktentwicklung bei. Darüber hinaus verbessern die Integration von Präzisionsabscheidungstechniken und die wachsende Nachfrage nach energieeffizienten elektronischen Bauteilen die Dünnschichtleistung und die Erweiterung von Anwendungen, die Positionierung der US als wichtiger Forschungs- und Innovationsmarkt in der globalen Dünn- und Ultradünnfilmindustrie.
Deutschland Dünne und Ultra-Thin Films Markt Insight
Der deutsche Dünn- und Ultra-Thin-Filmmarkt wächst aufgrund der starken industriellen Fertigungsbasis, der fortschrittlichen Engineering-Fähigkeiten und der zunehmenden Einführung von Materialien der nächsten Generation stetig. Automobilhersteller, Halbleiter-Lieferanten und Industrietechnologieunternehmen nutzen zunehmend dünne Folien für elektronische Bauelemente, Schutzbeschichtungen, optische Systeme und Energieanwendungen. Kontinuierliche Weiterentwicklungen in Abscheidetechnologien, Werkstoffwissenschaft und Präzisionsfertigung sowie starke Investitionen in industrielle Innovation und erneuerbare Energien treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Dünn- und Ultra-Thin-Filmmarkt
Die Dünn- und Ultradünnfilmindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Toray Industries, Inc(Japan)
- DuPont de Nemours, Inc(US)
- 3M(US)
- Nitto Denko Corporation(Japan)
- KANEKA CORPORATION(Japan)
- Sumitomo Bakelite Co., Ltd. (Japan)
- FUJIFILM Corporation (Japan)
- AGC Inc. (Japan)
- TEIJIN LIMITED (Japan)
- Mitsubishi Chemical Group Corporation (Japan)
- Kolon Industries, Inc. (Südkorea)
- SKC Co., Ltd (Südkorea)
- UBE Corporation (Japan)
- Toppan Holdings Inc. (Japan)
- Toyobo Co., Ltd. (Japan)
- LINTEC Corporation (Japan)
- Materion Corporation (USA)
- Linde plc (USA)
- ULVAC, Inc. (Japan)
- Dünne Filmmaterialien (US)
Was sind die neuesten Entwicklungen im Dünn- und Ultra-Thin-Filmmarkt
- Im Juni 2025 kündigte Soitec eine strategische Zusammenarbeit mit der Powerchip Semiconductor Manufacturing Corporation (PSMC) an, um fortschrittliche dreidimensionale Chip Stackings mit ihrer Transistor Layer Transfer (TLT)-Technologie zu demonstrieren. Die Technologie ermöglicht die Übertragung ultradünner Halbleiterschichten von 5 Nanometern auf 1 Mikrometer auf Zielwafer. Diese Innovation soll kompaktere, leistungsfähigere und energieeffiziente Chips für künstliche Intelligenz-Geräte, Smartphones und Automobilelektronik unterstützen.
- Im Februar 2025 kündigte ULVAC, Inc. die Entwicklung des EWL-030-Roll-to-Roll-Lithium-Depositionssystems an, das unter Vakuumbedingungen hochwertige ultradünne Lithiumfolien auf Metallfolien produziert. Das System minimiert Verunreinigungen und Oxidation und verbessert die Lithiummaterialausnutzung im Vergleich zu herkömmlichen Walzverfahren. Entwickelt für Batterieanwendungen der nächsten Generation soll die Technologie Lithium-Metallanoden und die Solid-State-Batterie-Entwicklung unterstützen.
- Im November 2024 kündigte PI Advanced Materials die erfolgreiche Herstellung eines nicht gespannten Polyimidfilms mit nur 4 Mikrometer Dicke an. Die Entwicklung folgte der Kommerzialisierung eines 5-Mikrometer-Films und zeigte Fortschritte bei der ultradünnen Polymerherstellung. Die Flexibilität, Wärmebeständigkeit und mechanische Festigkeit des Films machen es für Leichtbauelektronik, flexible Displays, Smartphones und tragbare Geräte geeignet. Das Unternehmen identifizierte auch die Weiterentwicklung dünnerer Filme im Rahmen seiner Innovationskarte.
- Im August 2022 kündigte die US-Abteilung für Energie das Cadmium Telluride Accelerator Consortium an, das von 20 Millionen US-Dollar unterstützt wurde, um Cadmium Telluride Dünnschicht-Solartechnologien voranzubringen. Unter der Leitung der Universität Toledo hat das Konsortium Forschungseinrichtungen und Industrieteilnehmer zusammengeführt, um die Photovoltaikeffizienz zu verbessern, die Herstellungskosten zu senken und die heimischen Lieferketten zu stärken. Sein Forschungsprogramm zielte auf eine verbesserte Solarzellenleistung und wettbewerbsfähigere Produktionsprozesse ab. Diese Initiative unterstreicht die Bedeutung der kollaborativen Forschung und Regierung
- Im November 2021 berichteten die Forscher des Nationalen Erneuerbaren Energielabors (NREL) und der mitarbeitenden Institutionen Verbesserungen der Perowskit-Solarzelleneffizienz und -stabilität durch die Kombination zweidimensionaler und dreidimensionaler Perowskitschichten. Die modifizierte Zelle zeigte nach 1.000 Stunden Dauerbetrieb nur einen Wirkungsgradrückgang von 10%, verglichen mit einem Rückgang der Kontrollprobe um 43 %. Die Ergebnisse boten einen vielversprechenden Ansatz zur Bewältigung des Materialabbaus, eine große Herausforderung für Dünnschicht-Photovoltaiktechnologien.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET
1.4 CURRENCY AND PRICING
1.5 LIMITATIONS
1.6 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 DBMR TRIPOD DATA VALIDATION MODEL
2.5 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.6 DBMR MARKET POSITION GRID
2.7 VENDOR SHARE ANALYSIS
2.8 MULTIVARIATE MODELING
2.9 COATING METHODS TIMELINE CURVE
2.1 MARKET APPLICATION COVERAGE GRID
2.11 SECONDARY SOURCES
2.12 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
5 AUSWIRKUNGSANALYSE VON COVID-19
5.1 NACHWIRKUNGEN VON COVID-19 UND REGIERUNGSINITIATIVEN ZUR MARKTANSTIMMEN
5.2 STRATEGISCHE ENTSCHEIDUNGEN FÜR HERSTELLER NACH COVID-19, UM WETTBEWERBSFÄHIGE MARKTANTEILE ZU GEWINNEN
5.3 AUSWIRKUNGEN AUF DIE NACHFRAGE
5.4 AUSWIRKUNGEN AUF DIE LIEFERKETTE
5.5 SCHLUSSFOLGERUNG
6 MARKTÜBERSICHT
6.1 TREIBER
6.1.1 WACHSTUM DER WINDENERGIE
6.1.2 WACHSENDE NACHFRAGE NACH KONSUMELELEKTRONIK
6.1.3 Zunehmende Verwendung von Dünfolien für medizinische Geräte
6.1.4 Zunehmende Nutzung von Solarenergie
6.2 ZURÜCKHALTUNG
6.2.1 Mangelnde Standardisierung
6.3 CHANCEN
6.3.1 Wachsende Fortschritte in der Nanotechnologie
6.3.2 Steigende Nachfrage aus der Luft- und Raumfahrt- sowie Verteidigungsindustrie nach Dünschichtanwendungen
6.3.3 REGIERUNGSINITIATIVEN ZUR REDUZIERUNG DER KOHLENSTOFFEMISSIONEN
6.4 HERAUSFORDERUNG
6.4.1 Schlechter Umwandlungswirkungsgrad von Dünschichtsolarzellen
7 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSMETHODEN
7.1 ÜBERSICHT
7.2 GASFÖRMIGER ZUSTAND
7.3 LÖSUNGSZUSTAND
7.4 Geschmolzener oder halbgeschmolzener Zustand
8 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP
8.1 ÜBERSICHT
8.2 DÜNN
8.3 ULTRADÜNN
9 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN
9.1 ÜBERSICHT
9.2 PHYSIKALISCHE ABLAGERUNG
9.2.1 TYP
9.2.1.1 Verdampfungstechniken
9.2.1.2 Sputterabscheidung
9.2.1.3 Gepulste Laserabscheidung (PLD)
9.2.1.4 Sonstige
9.2.2 MATERIAL
9.2.2.1 Sputtertargets
9.2.2.2 Pellets
9.2.2.3 Sonstige
9.3 Chemische Abscheidung
9.3.1 TYP
9.3.1.1 Chemische Gasphasenabscheidung (CVD)
9.3.1.2 Sol-Gel-Abscheidung
9.3.1.3 Plattierung
9.3.1.4 Sonstiges
9.3.2 MATERIAL
9.3.2.1 Metallhalogenide
9.3.2.2 Metallhydride
9.3.2.3 Reaktive Gase
9.3.2.4 Organometallische Verbindungen
9.3.2.5 Metallsalze
9.3.2.6 Sonstiges
10 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG
10.1 ÜBERSICHT
10.2 ELEKTRONIK & HALBLEITER
10.2.1 VOLLSTÄNDIG TRANSPARENTE ELEKTRISCHE LEITER
10.2.2 Herstellung integrierter Schaltkreise
10.2.3 DÜNNSCHICHTBATTERIEN
10.2.4 SONSTIGES
10.3 ERNEUERBARE ENERGIEN
10.3.1 SOLAR
10.3.2 WIND
10.4 GESUNDHEITSWESEN UND BIOMEDIZINISCHE ANWENDUNGEN
10.5 AUTOMOBIL
10.6 LUFT- UND RAUMFAHRT & VERTEIDIGUNG
10.7 SONSTIGES
11 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH GEOGRAFIE
11.1 ÜBERBLICK
11.2 ASIEN-PAZIFIK
11.2.1 CHINA
11.2.2 INDIEN
11.2.3 SÜDKOREA
11.2.4 JAPAN
11.2.5 AUSTRALIEN
11.2.6 SINGAPUR
11.2.7 THAILAND
11.2.8 MALAYSIA
11.2.9 INDONESIEN
11.2.10 PHILIPPINEN
11.2.11 RESTLICHER ASIEN-PAZIFIK-RAUM
11.3 NORDAMERIKA
11.3.1 USA
11.3.2 KANADA
11.3.3 MEXIKO
11.4 EUROPA
11.4.1 DEUTSCHLAND
11.4.2 FRANKREICH
11.4.3 RUSSLAND
11.4.4 Vereinigtes Königreich
11.4.5 ITALIEN
11.4.6 SPANIEN
11.4.7 NIEDERLANDE
11.4.8 BELGIEN
11.4.9 SCHWEIZ
11.4.10 TÜRKEI
11.4.11 RESTLICHES EUROPA
11.5 NAHER OSTEN UND AFRIKA
11.5.1 ISRAEL
11.5.2 SAUDI-ARABIEN
11.5.3 SÜDAFRIKA
11.5.4 VAE
11.5.5 ÄGYPTEN
11.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
11.6 SÜDAMERIKA
11.6.1 BRASILIEN
11.6.2 ARGENTINIEN
11.6.3 RESTLICHES SÜDAMERIKA
12 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
12.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
12.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
13 SWOT-ANALYSE
14 FIRMENPROFIL
14.1 KANEKA CORPORATION
14.1.1 UNTERNEHMENSÜBERSICHT
14.1.2 Umsatzanalyse
14.1.3 UNTERNEHMENSAKTIENANALYSE
14.1.4 PRODUKTPORTFOLIO
14.1.5 RECENT DEVELOPMENT
14.2 UMICORE
14.2.1 COMPANY SNAPSHOT
14.2.2 REVENUE ANALYSIS
14.2.3 COMPANY SHARE ANALYSIS
14.2.4 PRODUCT PORTFOLIO
14.2.5 RECENT DEVELOPMENT
14.3 MATERION CORPORATION
14.3.1 COMPANY SNAPSHOT
14.3.2 REVENUE ANALYSIS
14.3.3 COMPANY SHARE ANALYSIS
14.3.4 PRODUCT PORTFOLIO
14.3.5 RECENT DEVELOPMENT
14.4 PRAXAIR S.T. TECHNOLOGY, INC.
14.4.1 COMPANY SNAPSHOT
14.4.2 COMPANY SHARE ANALYSIS
14.4.3 PRODUCT PORTFOLIO
14.4.4 RECENT DEVELOPMENTS
14.5 INTEVAC, INC.
14.5.1 COMPANY SNAPSHOT
14.5.2 REVENUE ANALYSIS
14.5.3 COMPANY SHARE ANALYSIS
14.5.4 PRODUCT PORTFOLIO
14.5.5 RECENT DEVELOPMENT
14.6 AIXTRON
14.6.1 COMPANY SNAPSHOT
14.6.2 REVENUE ANALYSIS
14.6.3 PRODUCT PORTFOLIO
14.6.4 RECENT DEVELOPMENT
14.7 AJA INTERNATIONAL, INC.
14.7.1 COMPANY SNAPSHOT
14.7.2 PRODUCT PORTFOLIO
14.7.3 RECENT DEVELOPMENT
14.8 AMERICAN ELEMENTS
14.8.1 COMPANY SNAPSHOT
14.8.2 PRODUCT PORTFOLIO
14.8.3 RECENT DEVELOPMENT
14.9 ANGSTROM ENGINEERING INC.
14.9.1 COMPANY SNAPSHOT
14.9.2 PRODUCT PORTFOLIO
14.9.3 RECENT DEVELOPMENT
14.1 ARROW THIN FILMS, INC.
14.10.1 COMPANY SNAPSHOT
14.10.2 PRODUCT PORTFOLIO
14.10.3 RECENT DEVELOPMENT
14.11 DENTON VACUUM
14.11.1 COMPANY SNAPSHOT
14.11.2 PRODUCT PORTFOLIO
14.11.3 RECENT DEVELOPMENTS
14.12 GEOMATEC CO., LTD.
14.12.1 COMPANY SNAPSHOT
14.12.2 PRODUCT PORTFOLIO
14.12.3 RECENT DEVELOPMENT
14.13 KURT J. LESKER COMPANY
14.13.1 COMPANY SNAPSHOT
14.13.2 PRODUCT PORTFOLIO
14.13.3 RECENT DEVELOPMENT
14.14 LEW TECHNIQUES LTD
14.14.1 COMPANY SNAPSHOT
14.14.2 PRODUCT PORTFOLIO
14.14.3 RECENT DEVELOPMENT
14.15 ORANGE THIN FILMS
14.15.1 COMPANY SNAPSHOT
14.15.2 PRODUCT PORTFOLIO
14.15.3 RECENT DEVELOPMENT
14.16 PLASMA-THERM
14.16.1 COMPANY SNAPSHOT
14.16.2 PRODUCT PORTFOLIO
14.16.3 RECENT DEVELOPMENT
14.17 PVD PRODUCTS, INC.
14.17.1 COMPANY SNAPSHOT
14.17.2 PRODUCT PORTFOLIO
14.17.3 RECENT DEVELOPMENT
14.18 SUPER CONDUCTOR MATERIALS, INC.
14.18.1 COMPANY SNAPSHOT
14.18.2 PRODUCT PORTFOLIO
14.18.3 RECENT DEVELOPMENT
14.19 THINFILMS INC.
14.19.1 COMPANY SNAPSHOT
14.19.2 PRODUCT PORTFOLIO
14.19.3 RECENT DEVELOPMENT
14.2 VITAL MATERIALS CO., LIMITED
14.20.1 COMPANY SNAPSHOT
14.20.2 PRODUCT PORTFOLIO
14.20.3 RECENT DEVELOPMENT
15 QUESTIONNAIRE
16 RELATED REPORTS
Tabellenverzeichnis
TABELLENLISTE
TABELLE 1 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, MARKTPROGNOSE 2020–2027 (MILLIONEN USD) 65
TABELLE 2 GLOBALER MARKT FÜR GASFÖRMIGEN ZUSTAND IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH REGION, 2018–2027, (MILLIONEN USD) 65
TABELLE 3: GLOBALER LÖSUNGSSTAND IM MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 66
TABELLE 4 GLOBALER MARKT FÜR GESCHMOLZENEN ODER HALBGESCHMOLZENEN ZUSTAND IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 67
TABELLE 5 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, MARKTPROGNOSE 2020–2027 (MILLIONEN USD) 70
TABELLE 6 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 70
TABELLE 7 GLOBALER MARKT FÜR ULTRADÜNNE UND ULTRADÜNNE FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 71
TABELLE 8 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, MARKTPROGNOSE 2020–2027 (MIO. USD) 74
TABELLE 9 GLOBALER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH REGION, 2018–2027, (MILLIONEN USD) 74
TABELLE 10 GLOBALER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH TYP, 2018–2027, (MILLIONEN USD) 74
TABELLE 11 GLOBALER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027, (MILLIONEN USD) 75
TABELLE 12 GLOBALER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH REGION, 2018–2027, (MILLIONEN USD) 76
TABELLE 13 GLOBALER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027, (MILLIONEN USD) 76
TABELLE 14 GLOBALER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027, (MILLIONEN USD) 78
TABELLE 15 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, MARKTPROGNOSE 2020–2027 (MILLIONEN USD) 82
TABELLE 16 GLOBALER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH REGION, 2018–2027, (MILLIONEN USD) 82
TABELLE 17 GLOBALER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027, (MILLIONEN USD) 83
TABELLE 18 GLOBALER MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 84
TABELLE 19 GLOBALER MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027, (MILLIONEN USD) 84
TABELLE 20 GLOBALER MARKT FÜR GESUNDHEITS- UND BIOMEDIZINISCHE ANWENDUNGEN IM BEREICH DÜNNER UND ULTRADÜNNER FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 85
TABELLE 21 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE AUTOMOBILFOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 85
TABELLE 22 GLOBALER MARKT FÜR LUFT- UND RAUMFAHRT & VERTEIDIGUNG IM BEREICH DÜNNE UND ULTRADÜNNE FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 86
TABELLE 23 WELTWEITE ANDERE ANBIETER IM MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH REGION, 2018–2027, (MILLIONEN USD) 86
TABELLE 24 GLOBALER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH REGION, 2018–2027 (MILLIONEN USD) 92
TABELLE 25: MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN IM ASIEN-PAZIFIK-RAUM, NACH LÄNDERN, 2018–2027 (MILLIONEN USD) 96
TABELLE 26 MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN IM ASIEN-PAZIFISCHEN RAUM, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 96
TABELLE 27: MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN IM ASIEN-PAZIFIK-RAUM, NACH TYP, 2018–2027 (MILLIONEN USD) 96
TABELLE 28 MARKT FÜR DÜNNE UND ULTRADÜNNE SCHICHTEN IM ASIEN-PAZIFISCHEN RAUM, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 97
TABELLE 29: PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN IM ASIEN-PAZIFIK-RAUM, NACH TYP, 2018–2027 (MILLIONEN USD) 97
TABELLE 30: PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN IM ASIEN-PAZIFIK-RAUM, NACH MATERIAL, 2018–2027 (MIO. USD) 97
TABELLE 31 MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN IM ASIEN-PAZIFIK-RAUM, NACH TYP, 2018–2027 (MILLIONEN USD) 97
TABELLE 32: MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN IM ASIEN-PAZIFIK-RAUM, NACH MATERIAL, 2018–2027 (MIO. USD) 98
TABELLE 33: MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN IM ASIEN-PAZIFIK-RAUM, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 98
TABELLE 34: Asien-Pazifik-Markt für Elektronik und Halbleiter in dünnen und ultradünnen Schichten, nach Anwendung, 2018–2027 (in Mio. USD) 98
TABELLE 35: MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN IM ASIEN-PAZIFIK-RAUM, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 99
TABELLE 36 CHINA-MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 100
TABELLE 37 CHINA-MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 100
TABELLE 38 CHINA-MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 100
TABELLE 39 CHINA-MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH TYP, 2018–2027 (MILLIONEN USD) 101
TABELLE 40 CHINA: MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 101
TABELLE 41 CHINA-MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 101
TABELLE 42 CHINA-MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 102
TABELLE 43 CHINA-MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 102
TABELLE 44 CHINA-MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 102
TABELLE 45 CHINA: MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 102
TABELLE 46: INDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 104
TABELLE 47: INDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 104
TABELLE 48 INDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 104
TABELLE 49: INDISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH TYP, 2018–2027 (MILLIONEN USD) 105
TABELLE 50: INDISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 105
TABELLE 51 INDISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 105
TABELLE 52 INDISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 106
TABELLE 53 INDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 106
TABELLE 54 INDISCHER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 106
TABELLE 55 INDIEN – MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 106
TABELLE 56 SÜDKOREANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 108
TABELLE 57 SÜDKOREANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 108
TABELLE 58 SÜDKOREANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 108
TABELLE 59 SÜDKOREA – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 109
TABELLE 60 SÜDKOREA – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 109
TABELLE 61 SÜDKOREA – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 109
TABELLE 62 SÜDKOREA – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 110
TABELLE 63 SÜDKOREA: MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 110
TABELLE 64 SÜDKOREA: MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 110
TABELLE 65 SÜDKOREA – MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 111
TABELLE 66 JAPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 112
TABELLE 67 JAPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 112
TABELLE 68 JAPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 112
TABELLE 69 JAPANISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH TYP, 2018–2027 (MILLIONEN USD) 113
TABELLE 70 JAPANISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 113
TABELLE 71 JAPANISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 113
TABELLE 72 JAPANISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 114
TABELLE 73 JAPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 114
TABELLE 74 JAPANISCHER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 114
TABELLE 75 JAPANISCHER MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 114
TABELLE 76 AUSTRALISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 116
TABELLE 77 AUSTRALISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 116
TABELLE 78 AUSTRALISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE SCHICHTEN, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 116
TABELLE 79 AUSTRALISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 117
TABELLE 80 AUSTRALISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 117
TABELLE 81 AUSTRALISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 117
TABELLE 82 AUSTRALISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 118
TABELLE 83 AUSTRALISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 118
TABELLE 84 AUSTRALISCHER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 118
TABELLE 85 AUSTRALIEN – MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 119
TABELLE 86 SINGAPUR-MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 120
TABELLE 87 MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN IN SINGAPUR, NACH TYP, 2018–2027 (MILLIONEN USD) 120
TABELLE 88 SINGAPUR-MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 120
TABELLE 89 SINGAPUR – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH TYP, 2018–2027 (MILLIONEN USD) 121
TABELLE 90 SINGAPUR – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 121
TABELLE 91 SINGAPUR – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 121
TABELLE 92 SINGAPUR – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 122
TABELLE 93 MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN IN SINGAPUR, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 122
TABELLE 94 SINGAPUR – MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 122
TABELLE 95 SINGAPUR – MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 123
TABELLE 96 THAILAND MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 124
TABELLE 97 THAILAND: MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 124
TABELLE 98 THAILAND MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 124
TABELLE 99 THAILAND – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH TYP, 2018–2027 (MILLIONEN USD) 125
TABELLE 100 THAILAND – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 125
TABELLE 101 THAILAND – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 125
TABELLE 102 THAILAND – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 126
TABELLE 103 THAILAND MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018-2027 (MILLIONEN USD) 126
TABELLE 104 THAILAND: MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 126
TABELLE 105 THAILAND – MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 127
TABELLE 106 MALAYSISCHE MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 128
TABELLE 107 MALAYSISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 128
TABELLE 108 MALAYSISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 128
TABLE 109 MALAYSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 129
TABLE 110 MALAYSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 129
TABLE 111 MALAYSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 129
TABLE 112 MALAYSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 130
TABLE 113 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 130
TABLE 114 MALAYSIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 130
TABLE 115 MALAYSIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 131
TABLE 116 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 132
TABLE 117 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 132
TABLE 118 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 132
TABLE 119 INDONESIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 133
TABLE 120 INDONESIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 133
TABLE 121 INDONESIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 133
TABLE 122 INDONESIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 134
TABLE 123 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 134
TABLE 124 INDONESIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 134
TABLE 125 INDONESIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 135
TABLE 126 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 136
TABLE 127 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 136
TABLE 128 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 136
TABLE 129 PHILIPPINES PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 137
TABLE 130 PHILIPPINES PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 137
TABLE 131 PHILIPPINES CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 137
TABLE 132 PHILIPPINES CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 138
TABLE 133 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 138
TABLE 134 PHILIPPINES ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 138
TABLE 135 PHILIPPINES RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 139
TABLE 136 REST OF ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 140
TABLE 137 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 144
TABLE 138 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 144
TABLE 139 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 144
TABLE 140 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 144
TABLE 141 NORTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 145
TABLE 142 NORTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 145
TABLE 143 NORTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 145
TABLE 144 NORTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 146
TABLE 145 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 146
TABLE 146 NORTH AMERICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 146
TABLE 147 NORTH AMERICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 147
TABLE 148 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 148
TABLE 149 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 148
TABLE 150 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 148
TABLE 151 U.S. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 149
TABLE 152 U.S. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 149
TABLE 153 U.S. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 149
TABLE 154 U.S. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 150
TABLE 155 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 150
TABLE 156 U.S. ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 150
TABLE 157 U.S. RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 151
TABLE 158 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 152
TABLE 159 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 152
TABLE 160 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 152
TABLE 161 CANADA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 153
TABLE 162 CANADA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 153
TABLE 163 CANADA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 153
TABLE 164 CANADA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 154
TABLE 165 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 154
TABLE 166 CANADA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 154
TABLE 167 CANADA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 154
TABLE 168 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 156
TABLE 169 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 156
TABLE 170 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 156
TABLE 171 MEXICO PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 157
TABLE 172 MEXICO PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 157
TABLE 173 MEXICO CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 157
TABLE 174 MEXICO CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 158
TABLE 175 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 158
TABLE 176 MEXICO ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 158
TABLE 177 MEXICO RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 158
TABLE 178 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 163
TABLE 179 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 163
TABLE 180 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 163
TABLE 181 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 164
TABLE 182 EUROPE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 164
TABLE 183 EUROPE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 164
TABLE 184 EUROPE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 165
TABLE 185 EUROPE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 165
TABLE 186 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 165
TABLE 187 EUROPE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 165
TABLE 188 EUROPE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 166
TABLE 189 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 167
TABLE 190 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 167
TABLE 191 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 167
TABLE 192 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 193 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 168
TABLE 194 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 195 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 169
TABLE 196 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 197 GERMANY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 198 GERMANY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 170
TABLE 199 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 171
TABLE 200 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 171
TABLE 201 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 171
TABLE 202 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 203 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 172
TABLE 204 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 205 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 173
TABLE 206 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 207 FRANCE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 208 FRANCE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 209 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 175
TABLE 210 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 175
TABLE 211 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 175
TABLE 212 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 213 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 176
TABLE 214 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 215 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 177
TABLE 216 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABELLE 217 RUSSLAND: MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 177
TABELLE 218 RUSSLAND – MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 177
TABELLE 219 BRITISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 179
TABELLE 220 BRITISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 179
TABELLE 221 BRITISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 179
TABELLE 222 BRITISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 180
TABELLE 223 BRITISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 180
TABELLE 224 BRITISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 180
TABELLE 225 BRITISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 181
TABELLE 226 BRITISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 181
TABELLE 227 BRITISCHER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 181
TABELLE 228 BRITISCHER MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 182
TABELLE 229 ITALIENISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 183
TABELLE 230 ITALIENISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 183
TABELLE 231 ITALIENISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 183
TABELLE 232 ITALIENISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH TYP, 2018–2027 (MILLIONEN USD) 184
TABELLE 233 ITALIENISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN FILMEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 184
TABELLE 234 ITALIENISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 184
TABELLE 235 ITALIENISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 185
TABELLE 236 ITALIENISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018-2027 (MILLIONEN USD) 185
TABELLE 237 ITALIENISCHER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 185
TABELLE 238 ITALIEN – MARKT FÜR ERNEUERBARE ENERGIEN IM DÜNNEN UND ULTRADÜNNEN FILM, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 185
TABELLE 239 SPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 187
TABELLE 240 SPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 187
TABELLE 241 SPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE SCHICHTEN, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 187
TABELLE 242 SPANISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 188
TABELLE 243 SPANISCHER MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 188
TABELLE 244 SPANISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 188
TABELLE 245 SPANISCHER MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 189
TABELLE 246 SPANISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 189
TABELLE 247 SPANISCHER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 189
TABELLE 248 SPANISCHER MARKT FÜR ERNEUERBARE ENERGIEN IN DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 189
TABELLE 249 NIEDERLÄNDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 191
TABELLE 250 NIEDERLÄNDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 191
TABELLE 251 NIEDERLÄNDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FILME, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 191
TABELLE 252 NIEDERLANDE – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 192
TABELLE 253 NIEDERLANDE: MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 192
TABELLE 254 NIEDERLANDE – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 192
TABELLE 255 NIEDERLANDE: MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 193
TABELLE 256 NIEDERLÄNDISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018-2027 (MILLIONEN USD) 193
TABELLE 257 NIEDERLÄNDISCHER MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 193
TABELLE 258 NIEDERLANDE – MARKT FÜR ERNEUERBARE ENERGIEN IM DÜNNEN UND ULTRADÜNNEN FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 194
TABELLE 259 BELGISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 195
TABELLE 260: BELGISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 195
TABELLE 261 BELGIEN MARKT FÜR DÜNNE UND ULTRADÜNNE SCHICHTEN, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 195
TABELLE 262 BELGIEN – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 196
TABELLE 263 BELGIEN – MARKT FÜR PHYSIKALISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 196
TABELLE 264 BELGIEN – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH TYP, 2018–2027 (MILLIONEN USD) 196
TABELLE 265 BELGIEN – MARKT FÜR CHEMISCHE ABSCHEIDUNG IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH MATERIAL, 2018–2027 (MILLIONEN USD) 197
TABELLE 266 BELGISCHER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 197
TABELLE 267 BELGIEN: MARKT FÜR ELEKTRONIK UND HALBLEITER IN DÜNNEN UND ULTRADÜNNEN SCHICHTEN, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 197
TABELLE 268 BELGIEN – MARKT FÜR ERNEUERBARE ENERGIEN IM DÜNNEN UND ULTRADÜNNEN FILM, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD) 198
TABELLE 269 SCHWEIZER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH BESCHICHTUNGSVERFAHREN, 2018–2027 (MILLIONEN USD) 199
TABELLE 270 SCHWEIZER MARKT FÜR DÜNNE UND ULTRADÜNNE FOLIEN, NACH TYP, 2018–2027 (MILLIONEN USD) 199
TABELLE 271 SCHWEIZER MARKT FÜR DÜNNE UND ULTRADÜNNE SCHICHTEN, NACH ABSCHEIDUNGSTECHNIKEN, 2018–2027 (MILLIONEN USD) 199
TABLE 272 SWITZERLAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 200
TABLE 273 SWITZERLAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 200
TABLE 274 SWITZERLAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 200
TABLE 275 SWITZERLAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 201
TABLE 276 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 201
TABLE 277 SWITZERLAND ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 201
TABLE 278 SWITZERLAND RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 202
TABLE 279 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 203
TABLE 280 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 203
TABLE 281 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 203
TABLE 282 TURKEY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 204
TABLE 283 204
TABLE 284 TURKEY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 204
TABLE 285 TURKEY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 204
TABLE 286 TURKEY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 205
TABLE 287 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 288 TURKEY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 289 TURKEY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 290 REST OF EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 207
TABLE 291 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 211
TABLE 292 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 211
TABLE 293 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 211
TABLE 294 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 211
TABLE 295 MIDDLE EAST & AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 212
TABLE 296 MIDDLE EAST & AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 212
TABLE 297 MIDDLE EAST & AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 212
TABLE 298 MIDDLE EAST & AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 213
TABLE 299 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 213
TABLE 300 MIDDLE EAST & AFRICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 213
TABLE 301 MIDDLE EAST & AFRICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 214
TABLE 302 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 215
TABLE 303 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 215
TABLE 304 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 215
TABLE 305 ISRAEL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 216
TABLE 306 ISRAEL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 216
TABLE 307 ISRAEL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 216
TABLE 308 ISRAEL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 217
TABLE 309 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 310 ISRAEL ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 311 ISRAEL RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 312 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 219
TABLE 313 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 219
TABLE 314 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 219
TABLE 315 SAUDI ARABIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 220
TABLE 316 SAUDI ARABIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 220
TABLE 317 SAUDI ARABIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 220
TABLE 318 SAUDI ARABIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 221
TABLE 319 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 221
TABLE 320 SAUDI ARABIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 221
TABLE 321 SAUDI ARABIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 222
TABLE 322 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 223
TABLE 323 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 223
TABLE 324 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 223
TABLE 325 SOUTH AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 224
TABLE 326 SOUTH AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 224
TABLE 327 SOUTH AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 224
TABLE 328 SOUTH AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 225
TABLE 329 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 225
TABLE 330 SOUTH AFRICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 225
TABLE 331 SOUTH AFRICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 226
TABLE 332 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 227
TABLE 333 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 227
TABLE 334 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 227
TABLE 335 U.A.E. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 228
TABLE 336 U.A.E. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 228
TABLE 337 U.A.E. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 228
TABLE 338 U.A.E. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 229
TABLE 339 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 340 U.A.E. ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 341 U.A.E. RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 342 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 231
TABLE 343 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 231
TABLE 344 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 231
TABLE 345 EGYPT PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 232
TABLE 346 EGYPT PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 232
TABLE 347 EGYPT CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 232
TABLE 348 EGYPT CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 233
TABLE 349 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 350 EGYPT ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 351 EGYPT RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 352 REST OF MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 235
TABLE 353 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 239
TABLE 354 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 239
TABLE 355 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 239
TABLE 356 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 239
TABLE 357 SOUTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 240
TABLE 358 SOUTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 240
TABLE 359 SOUTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 240
TABLE 360 SOUTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 241
TABLE 361 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 241
TABLE 362 SOUTH AMERICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 241
TABLE 363 SOUTH AMERICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 242
TABLE 364 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 243
TABLE 365 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 243
TABLE 366 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 243
TABLE 367 BRAZIL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 244
TABLE 368 BRAZIL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 244
TABLE 369 BRAZIL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 244
TABLE 370 BRAZIL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 245
TABLE 371 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 372 BRAZIL ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 373 BRAZIL RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 374 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 247
TABLE 375 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 247
TABLE 376 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 247
TABLE 377 ARGENTINA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 248
TABLE 378 ARGENTINA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 248
TABLE 379 ARGENTINA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 248
TABLE 380 ARGENTINA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 249
TABLE 381 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 249
TABLE 382 ARGENTINA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 249
TABLE 383 ARGENTINA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 250
TABLE 384 REST OF SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 251
Abbildungsverzeichnis
LIST OF FIGURES
FIGURE 1 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SEGMENTATION 38
FIGURE 2 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DATA TRIANGULATION 41
FIGURE 3 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DROC ANALYSIS 42
FIGURE 4 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: GLOBAL VS REGIONAL MARKET ANALYSIS 43
FIGURE 5 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: COMPANY RESEARCH ANALYSIS 43
FIGURE 6 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: INTERVIEW DEMOGRAPHICS 44
FIGURE 7 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DBMR MARKET POSITION GRID 45
FIGURE 8 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: VENDOR SHARE ANALYSIS 46
FIGURE 9 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: MARKET APPLICATION COVERAGE GRID 48
FIGURE 10 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SEGMENTATION 51
FIGURE 11 GROWING DEMAND FOR CONSUMERS ELECTRONIC IS EXPECTED TO DRIVE THE GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027 52
FIGURE 12 GASEOUS STATE SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN 2020 & 2027 52
FIGURE 13 ASIA-PACIFIC IS EXPECTED TO DOMINATE AND IS THE FASTEST GROWING REGION IN THE GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027 53
FIGURE 14 ASIA-PACIFIC IS THE FASTEST GROWING MARKET FOR THIN AND ULTRA-THIN FILMS MANUFACTURERS IN THE FORECAST PERIOD OF 2020 TO 2027 54
FIGURE 15 DRIVERS, RESTRAINT, OPPORTUNITIES AND CHALLENGE OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET 58
FIGURE 16 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS, 2019 64
FIGURE 17 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY TYPE, 2019 69
FIGURE 18 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY DEPOSITION TECHNIQUES, 2019 73
FIGURE 19 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY APPLICATION, 2019 81
FIGURE 20 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 89
FIGURE 21 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2019) 90
FIGURE 22 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2020 & 2027) 90
FIGURE 23 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2019 & 2027) 91
FIGURE 24 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 91
FIGURE 25 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 93
FIGURE 26 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 94
FIGURE 27 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 94
FIGURE 28 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 95
FIGURE 29 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 95
FIGURE 30 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 141
FIGURE 31 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 142
FIGURE 32 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 142
FIGURE 33 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 143
FIGURE 34 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 143
FIGURE 35 EUROPE THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 160
FIGURE 36 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 161
FIGURE 37 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 161
FIGURE 38 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 162
FIGURE 39 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 162
FIGURE 40 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 208
FIGURE 41 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 209
FIGURE 42 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 209
FIGURE 43 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 210
FIGURE 44 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 210
FIGURE 45 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 236
FIGURE 46 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 237
FIGURE 47 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 237
FIGURE 48 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 238
FIGURE 49 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 238
FIGURE 50 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 252
FIGURE 51 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 253
FIGURE 52 EUROPE THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 254
FIGURE 53 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 255

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











