


Globale Marktsegmentierung für ultradünnes Glas nach Dicke (
Was ist die Ultra Thin Glas Markt Größe und Wachstum Rate
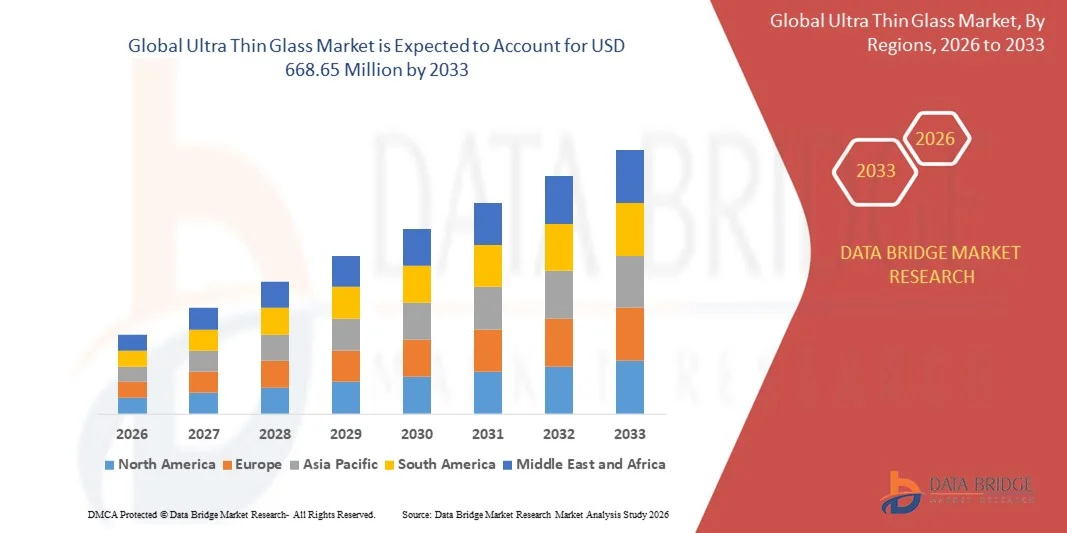
- Nach der Analyse von Data Bridge Market Research wurde die globale ultradünne Glasmarktgröße geschätzt.465,18 Mio. USD im Jahr 2025und wird voraussichtlich erreichen668,65 Mio. USD bis 2033, beiCAGR von 4,64%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Annahme von ultradünnem Glas in der Unterhaltungselektronik, unterstützt durch die wachsende Produktion von Smartphones, Wearables, OLED-Displays und Touch-Panels, wo Hersteller zunehmend auf ultradünnes Glas für seine Flexibilität, Kratzfestigkeit und überlegene optische Klarheit verlassen
- Darüber hinaus erweitert die wachsende Nachfrage von Automobil-, Halbleiter- und Solarmodulherstellern den Anwendungsumfang des Materials, da sich Industrien auf leichte, langlebige und leistungsstarke Substrate verlagern. Diese konvergierenden Faktoren beschleunigen die Integration von ultradünnem Glas in mehrere Endverwendungssektoren und stärken damit die Gesamtmarkterweiterung
Marktgröße und Prognose
- Globaler Marktwert (2025):465,18 Mio. USD
- Voraussichtlicher Marktwert (2033):668,65 Mio. USD
- Wettervorhersage CAGR (2026–2033):4.64%
Was sind die großen Takeaways des Ultra Thin Glass Market
- Ultradünnes Glas, bekannt für seine Dünnheit, Flexibilität und hohe mechanische Festigkeit, wird durch seine Fähigkeit, die Geräteleistung zu verbessern, das Bauteilgewicht zu reduzieren und Miniaturisierungstrends zu unterstützen, zu einem wesentlichen Material in der Verbraucherelektronik der nächsten Generation.
- Die beschleunigte Nachfrage nach ultradünnem Glas wird in erster Linie durch kontinuierliche Weiterentwicklungen in Display-Technologien, zunehmende Verbraucherpräferenz für schlanke Geräte-Designs und den expandierenden Einsatz ultradünner Substrate in Bereichen wie faltbare Geräte, Automotive-Displays und hocheffiziente Photovoltaik-Module angetrieben
- Asien-Pazifik dominierte den ultra dünnen Glasmarkt mit einem Anteil von 39,4%im Jahr 2025, aufgrund der starken Unterhaltungselektronik Herstellung, wachsende Einführung von fortschrittlichen Display-Technologien und umfangreiche Präsenz von großen Glasverarbeitungs-Hubs
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region auf dem ultradünnen Glasmarkt während der Prognosezeit sein, da flexible und faltbare Displays, wachsende Halbleiternachfrage und starke Fortschritte in der Medizin- und Diagnostiktechnologie
- Das Segment 0,1 mm–0,5 mm dominierte den Markt mit einem Marktanteil von 44,5% im Jahr 2025, dank seiner optimalen Balance von Stärke, Flexibilität und Leichtbau, so dass es für Unterhaltungselektronik und Automotive Displays weitestgehend geeignet ist. Seine Kompatibilität mit der Massenproduktion unterstützt Kosteneffizienz und seine Leistungsstabilität passt gut zu hochauflösenden Touchpanels und modernen Gerätearchitekturen. Diese Vorteile verstärkten die breite Akzeptanz in mehreren Branchen und sichern ihre führende Marktposition
Report Scope und Ultra Thin Glass Market Segmentation
|
Attribute |
Ultradünne Glas Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Ultra Dünnglasmarkt
Erhöhung der Adoption von Ultra-Thin-Glas in faltbaren Elektronik
- Ein wesentlicher Trend im ultradünnen Glasmarkt ist die beschleunigte Einführung von ultradünnem, flexiblem Glas in faltbaren und elektronischen Geräten der nächsten Generation, unterstützt durch steigende Nachfrage nach schlankeren, langlebigeren und kratzfesten Displaymaterialien. Diese Verschiebung positioniert ultradünnes Glas als wesentliche Komponente in fortschrittlicher Unterhaltungselektronik mit hoher Flexibilität und optischer Klarheit
- Zum Beispiel liefert Corning Incorporated ultradünne Glaslösungen, die für faltbare Smartphones und flexible Displays entwickelt wurden, sodass Hersteller eine verbesserte Haltbarkeit und eine reibungslosere Biegeleistung erzielen können. Solche Materialien verbessern die Produktsicherheit und unterstützen die sich entwickelnden Designanforderungen in hochwertigen elektronischen Geräten
- Die zunehmende Produktion von faltbaren Smartphones und Tablets verstärkt den Übergang des Marktes in Richtung ultradünnes Glas aufgrund seiner überlegenen Oberflächenhärte und Deformationsbeständigkeit beim wiederholten Falten. Diese Annahme verstärkt die Relevanz des Materials in Smart Device Portfolios der nächsten Generation
- Tragbare Technologien integrieren ultradünnes Glas, um leichte Designs und hochwertige Touch-Interfaces zu unterstützen, was zu einer besseren Benutzererfahrung und Geräteästhetik führt. Diese Anwendungen tragen zu einer breiteren Verschiebung zu kompakten, langlebigen Komponenten in der persönlichen Elektronik bei
- Hersteller in AR- und VR-Geräten verwenden ultradünnes Glas, um klarere Sicht und reduziertes Gerätegewicht zu erreichen, wodurch Ergonomie und Benutzerkomfort verbessert werden. Diese Integration treibt konsequente technologische Fortschritte in immersive Display-Lösungen voran
- Der zunehmende Bedarf an hochflexiblen, aber robusten Abdeckmaterialien in der Unterhaltungselektronik verstärkt den Einbau von ultradünnem Glas. Dieser Trend erhöht die Rolle des Materials bei der Unterstützung moderner elektronischer Designs, die sowohl Leistung als auch Widerstand erfordern
Ultradünne Glasmarktdynamik
Fahrer
steigende Nachfrage nach leichten, leistungsstarken elektronischen Komponenten
- Das Marktwachstum wird durch die steigende Nachfrage nach leichten, leistungsstarken Materialien, die fortschrittliche Funktionalität in Smartphones, Wearables und hochauflösenden Displays unterstützen, getrieben. Ultradünnes Glas bietet überlegene Steifigkeit, Transparenz und Barriereeigenschaften, so dass es eine bevorzugte Wahl für kompakte elektronische Bauteile
- So bietet AGC Inc. ultradünne Glaslösungen für Touchpanels und Halbleiteranwendungen, die eine hohe thermische Stabilität und präzise Leistung erfordern. Diese Materialien verbessern die Geräteeffizienz und erfüllen Designanforderungen für dünnere Unterhaltungselektronik
- Die Nachfrage steigt über Halbleiterverpackungen und Sensoranwendungen, bei denen ultradünne Substrate eine schnellere Verarbeitung, eine verbesserte Miniaturisierung und eine bessere Signalkonsistenz ermöglichen. Diese Forderung verstärkt die Übernahme des Materials in Hochleistungselektronik
- Tragbare Elektronik erfordern langlebige und dennoch leichte Bauteile, und ultradünnes Glas bietet die notwendige Balance von Festigkeit und Dünnheit. Dies ist motivierende Hersteller, sie in intelligente Wearables der nächsten Generation zu integrieren
- Die steigenden Erwartungen an fortschrittliche Gerätedesign und energieeffiziente Komponenten verstärken die Abhängigkeit des Marktes von ultradünnem Glas, treiben konsequente Annahme in etablierten und aufstrebenden elektronischen Anwendungen
Zurückhaltung/Challenge
Komplexe Herstellung und hohe Fragilität bei der Verarbeitung
- Der Markt konfrontiert Herausforderungen durch die hochkomplexen Prozesse, die an der Herstellung von ultradünnem Glas beteiligt sind, die präzise kontrollierte Umgebungen, fortschrittliche Schneidtechnologien und schwierige Handhabungsverfahren erfordern. Diese Faktoren tragen zu höheren Kosten bei und erhöhen technische Barrieren für die Großproduktion
- Zum Beispiel verwenden SCHOTT und Nippon Electric Glass Co., Ltd. spezialisierte Schmelz-, Zieh- und Verdünnungsprozesse, die strenge Präzision erfordern, um die Materialgleichmäßigkeit und mechanische Festigkeit zu erhalten. Diese detaillierten Verfahren erhöhen die Produktionsschwierigkeiten und erhöhen die Betriebskosten
- Ultradünnes Glas ist sehr zerbrechlich während der frühen Verarbeitungsstufen, erfordert fortschrittliche Handhabungssysteme, die Kosten und Komplexität hinzufügen. Diese Fragilität begrenzt Produktionsgeschwindigkeit und Ausbeuten
- Die Sicherstellung gleichbleibender mechanischer Festigkeit, Flexibilität und Oberflächengüte erfordert umfangreiche Tests und spezialisierte Ausrüstung, die die Produktionszeiten weiter verlängert. Lieferketten stellen auch Zwänge wegen der Notwendigkeit von hochqualifizierten Arbeitskräften und fortschrittlichen automatisierten Systemen, um Präzision bei extrem niedrigen Dicken zu halten
- Diese Fertigungs- und Handling-Herausforderungen schränken die Kostenoptimierung und Skalierbarkeit weiter ein, so dass es den Herstellern schwierig ist, die Produktion ohne wesentliche Investitionen zu erweitern
Wie wird der Ultra Thin Glass Market segmentiert
Der Markt wird auf der Grundlage von Dicke, Herstellungsprozess, Anwendung und Endverwendung Industrie segmentiert.
- Von Dicke
Aufgrund der Dicke wird der ultradünne Glasmarkt in < 0,1 mm, 0,1 mm–0,5 mm und 0,5 mm–1,0 mm segmentiert. Das Segment 0,1 mm–0,5 mm dominierte den Markt mit dem größten Anteil von 44,5% im Jahr 2025 aufgrund seiner optimalen Ausgewogenheit von Stärke, Flexibilität und Leichtbau, so dass es für Unterhaltungselektronik und Automotive Displays weitestgehend geeignet ist. Seine Kompatibilität mit der Massenproduktion unterstützt Kosteneffizienz und seine Leistungsstabilität passt gut zu hochauflösenden Touchpanels und modernen Gerätearchitekturen. Diese Vorteile verstärkten die breite Akzeptanz in mehreren Branchen und sichern ihre führende Marktposition.
Das Segment <0.1 mm wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch steigende Nachfrage nach ultraflexiblen und faltbaren Geräten. Seine extreme Dünnheit ermöglicht eine überlegene Biegbarkeit, Transparenz und Miniaturisierung, unterstützt fortschrittliche OLED-Displays und tragbare Elektronik. Die zunehmende Investition in die flexible Gerätefertigung und Mikroelektronik der nächsten Generation beschleunigt weiterhin die Übernahme.
- durch Fertigungsverfahren
Auf Basis des Herstellungsprozesses wird der Markt in Float, Fusion und Down-Draw segmentiert. Das Segment Fusion Prozess dominierte den Markt im Jahr 2025 aufgrund seiner Fähigkeit, ultrareine, hoch einheitliche Glasplatten herzustellen, die ideal für Premium-Elektronik sind. Das Verfahren eliminiert den mechanischen Kontakt beim Umformen, wodurch weniger Oberflächenfehler und eine überlegene optische Klarheit für hochauflösende Anzeigen gefordert werden. Fusionsproduziertes Glas unterstützt fortgeschrittene OLEDs, Mikro-LED-Panels und Halbleiter-Wafer, wo Präzision kritisch ist. Das Verfahren ermöglicht auch die Herstellung von extrem dünnem Glas, ohne die Glätte oder die strukturelle Konsistenz zu opfern. Die Hersteller verlassen sich auf diese Methode, um strenge Leistungsstandards zu erfüllen, die von großen Consumer-Elektronik-Marken benötigt werden.
Das Down-Draw-Segment soll das schnellste Wachstum von 2026 bis 2033 aufnehmen, unterstützt durch seine Eignung für die Herstellung von hochflexiblen, leichten Glas in faltbaren und rollbaren Geräten. Die Technik ermöglicht eine enge Dickenregelung und eine verbesserte Kantenfestigkeit, so dass sie ideal für aufstrebende flexible Elektronikanwendungen. Die zunehmende Übernahme von biegsamen Displays in Smartphones, Automotive-Clustern und tragbaren Geräten beschleunigt die Nachfrage nach Down-Draw-Glas. Seine Fähigkeit, dünnere Glasplatten mit verbesserter thermischer Stabilität herzustellen, stärkt seine Attraktivität in wachstumsstarken Industrien. Die Hersteller investieren zunehmend in diesen Prozess, um den wachsenden Bedarf an adaptierbaren Displaytechnologien der nächsten Generation zu decken.
- Anwendung
Auf Basis der Anwendung wird der ultradünne Glasmarkt in Halbleitersubstrat, Touch Panel Display, Fingerprint Sensor und andere segmentiert. Das Segment Touch Panel Display dominierte den Markt im Jahr 2025 aufgrund der steigenden Nachfrage nach leistungsstarken Smartphones, Tablets und Wearables. Ultradünnes Glas verbessert die Berührungsempfindlichkeit, verbessert die Displayklarheit und bietet einen schlanken Formfaktor, der mit modernen, kompakten Gerätedesigns kompatibel ist. Seine Kratzfestigkeit und die Fähigkeit, flexible oder gekrümmte Display-Layouts zu unterstützen, erhöhen die Einführung in Premium-Verbraucherelektronik. Die zunehmende Produktion von bildschirmzentrierten Geräten, verstärkt durch die zunehmende globale Digitalisierung, stärkt die Führung des Segments. Touch-Technologie Fortschritte und Premium-Geräte Penetration weiterhin seinen großen Umsatzanteil.
Das Segment Semiconductor Substrate zeigt das schnellste Wachstum von 2026 bis 2033, angetrieben durch den zunehmenden Bedarf an leichten, thermisch stabilen Materialien in fortschrittlicher Chipverpackung. Ultradünnes Glas bietet ausgezeichnete Formstabilität, niedrige Dielektrizitätskonstante und Hochtemperaturbeständigkeit, so dass es ein idealer Ersatz für traditionelle Substrate. Das Wachstum wird durch steigende Nachfrage nach miniaturisierten Chips, 3D-Verpackungsarchitekturen und High-Density-Verbindungen unterstützt. Halbleiterhersteller verwenden ultradünnes Glas für eine verbesserte Signalintegrität und verbesserte Zuverlässigkeit in Hochleistungsschaltungen. Die Erweiterung der Halbleiterfertigungskapazität weltweit beschleunigt die Übernahme über integrierte Schaltungen und elektronische Komponenten der nächsten Generation.
- Durch Endverwendung Industrie
Auf Basis der Endverbraucherbranche wird der Markt in Consumer Electronics, Automotive & Transportation, Medical & Healthcare und andere Segmente unterteilt. Das Segment Consumer Electronics dominierte den Markt im Jahr 2025 aufgrund der weit verbreiteten Verwendung von ultradünnem Glas in Smartphones, Laptops, Tablets, TVs und Wearables. Seine außergewöhnliche optische Klarheit, Leichtigkeit und Kompatibilität mit Touch- und flexiblen Display-Technologien machen es für Gerätehersteller unverzichtbar. Der schnelle Upgrade-Zyklus in der persönlichen Elektronik und das steigende Eindringen von hochauflösenden und gekrümmten Bildschirmen stärken die Nachfrage weiter. Große Marken verlassen sich auf ultradünnes Glas für langlebige, hochwertige Geräteästhetik und Leistung. Die wachsende Verbraucherpräferenz für schlanke, tragbare und hochfunktionelle Geräte sorgt für die anhaltende Führung des Segments.
Das Segment Automotive & Transportation wird das schnellste Wachstum von 2026 bis 2033, angetrieben durch den Anstieg der digitalen Cockpit Adoption, fortschrittliche Treiber-Assistenz-Schnittstellen und intelligente Display-Integration, aufnehmen. Ultradünnes Glas ermöglicht gekrümmte Infotainment-Systeme, Instrumenten-Cluster, HUD-Displays und berührungsfähige Fahrzeugsteuerungen. Automobilhersteller wählen dieses Material für seine hohe Kratzfestigkeit, thermische Stabilität und Fähigkeit, die visuelle Klarheit unter extremen Bedingungen zu verbessern. Die zunehmende Produktion von Elektro- und Verbundfahrzeugen beschleunigt den Einsatz anspruchsvoller Display-Komponenten, die von ultradünnem Glas unterstützt werden. Die Verschiebung in Richtung immersive, bildschirmgetriebene Automobilinnenräume sorgt für eine schnelle Segmenterweiterung.
Welche Region hält den größten Teil des ultradünnen Glasmarktes
- Asia-Pacific dominierte den ultradünnen Glasmarkt mit dem größten Umsatzanteil von 39,4% im Jahr 2025, angetrieben durch starke Unterhaltungselektronik Herstellung, wachsende Einführung von fortschrittlichen Display-Technologien, und umfangreiche Präsenz von großen Glasverarbeitungs-Hubs
- Die kosteneffizienten Produktionsmöglichkeiten der Region, steigende Investitionen in flexible Display-Produktion und schnelle Erweiterung der Halbleiter- und Touch-Panel-Produktion beschleunigen das Gesamtwachstum des Marktes
- Die Verfügbarkeit von Fachkräften, unterstützenden Regierungsinitiativen und die schnelle Industrialisierung in Entwicklungsländern tragen zum zunehmenden Verbrauch von ultradünnem Glas über Elektronik, Automotive und medizinische Anwendungen bei
China Ultra Dünnglas Markt Einblick
China hielt den größten Anteil am asiatisch-pazifischen ultradünnen Glasmarkt im Jahr 2025 aufgrund seiner globalen Dominanz in der Unterhaltungselektronik und der großformatigen Display-Panel-Produktion. Die reife Lieferkette des Landes, staatliche Investitionen in OLED-, Mikro-LED- und Halbleitertechnologien und starke Exportfähigkeiten unterstützen das Marktwachstum erheblich. Die steigende Produktion von Smartphones, Wearables und Automotive Digital Interfaces verstärkt weiterhin Chinas Führungsposition.
Indien Ultra Dünnglas Markt Einblick
Indien zeigt das schnellste Wachstum in der Region Asien-Pazifik, angetrieben durch den Ausbau der Elektronikproduktion, steigender Smartphone-Montage-Betriebe und die Investitionen in die Halbleiter- und Display-Panel-Infrastruktur. Regierungsinitiativen zur Förderung der häuslichen Fertigung, wie z.B. die Programme Production-Linked Incentive (PLI) verstärken die Einführung fortschrittlicher Materialien, einschließlich ultradünnem Glas. Die wachsende Nachfrage nach medizinischen Geräten und Automotive-Infotainment-Systemen trägt weiter zur schnellen Expansion der Region bei.
Europa Ultra Thin Glass Markt Einblick
Der europäische ultradünne Glasmarkt wächst stetig, unterstützt durch hohe Nachfrage nach Premium-Display-Technologien, starke Automobilinnovation und steigende Investitionen in Mikroelektronik und Medizinprodukteproduktion. Die Region betont Qualität, Nachhaltigkeit und präzisionsgefertigte Materialien, die den Einsatz von ultradünnem Glas in fortschrittlichen optischen, diagnostischen und Automobilanwendungen treiben. Das Wachstum wird durch die steigende Annahme von intelligenten Verbrauchergeräten und leistungsstarken elektronischen Komponenten weiter gesteigert.
Deutschland Ultra Dünnglasmarkt Einblick
Deutschlands ultradünner Glasmarkt wird durch seine Führung in der Automobilinnovation, in der Präzisionstechnik und in der High-End-Elektronikproduktion angetrieben. Starke FuE-Ökosysteme, die Zusammenarbeit zwischen Forschungsinstituten und Technologieunternehmen sowie die zunehmende Integration digitaler Cockpits unterstützen das Marktwachstum. Die Nachfrage wird weiter durch medizinische Gerätefortschritte und eine verstärkte Bereitstellung von Spezialglas in industriellen Automatisierungssystemen unterstützt.
U.K. Ultra Dünnglasmarkt Einblick
Der US-Markt profitiert von einer etablierten Consumer-Elektronik-Branche, dem Ausbau des medizinischen Technologie-Ökosystems und der steigenden Übernahme fortschrittlicher Display-Schnittstellen in kommerziellen und industriellen Anwendungen. Die Bemühungen zur Stärkung der inländischen Elektronikversorgungsketten und Investitionen in flexible Displayforschung tragen zu einer wachsenden Nachfrage bei. Erhöhte FuE-Aktivität in Photonik, optischen Materialien und diagnostischen Geräten unterstützt die Rolle der U.K. bei hochwertigen Materialinnovationen.
Nordamerika Ultra Thin Glass Market Insight
Nordamerika wird von 2026 bis 2033 bei der schnellsten CAGR wachsen, angetrieben durch steigende Annahme flexibler und faltbarer Displays, wachsender Halbleiternachfrage und starke Fortschritte in medizinischen und diagnostischen Technologien. Erhöhte Investitionen in Hochleistungselektronik, Elektrofahrzeuge und Smart Device Ökosysteme beschleunigen den Bedarf der Region an ultradünnem Glas weiter. Strategische Kooperationen zwischen Technologieunternehmen und Materialherstellern unterstützen auch die langfristige Markterweiterung.
US Ultra Thin Glass Market Insight
Die USA entfielen 2025 auf den größten Anteil am nordamerikanischen Markt, unterstützt durch seine starke Elektronik-Produktionsbasis, die Führung bei der Innovation von Medizinprodukten und bedeutende Investitionen in fortgeschrittene Materialien. Der Schwerpunkt des Landes auf hochwertigen Display-Technologien, Halbleiter-Entwicklung und Automotive-Digitalisierung treibt stetige Nachfrage nach ultradünnem Glas. Die Präsenz von Schlüsseltechnologieunternehmen und robusten FuE-Fähigkeiten stärken die führende Rolle der USA in der Region weiter.
Welche sind die Top-Unternehmen im Ultra Thin Glass Market
Die ultradünne Glasindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Corning Incorporated(US)
- AGC Inc. (Japan)
- CSG HOLDING CO.,LTD.(China)
- SCHOTT (Deutschland)
- Nippon Electric Glass Co., Ltd. (Japan)
- Taiwan Glass Ind. Corp.(Taiwan)
- GENTEX CORPORATION(US)
- JNS Glas und Beschichtungen(US)
- Abrisa Technologies (USA)
- Emerge Glas (Australien)
Neueste Entwicklungen im globalen Ultra Dünnglasmarkt
- Im Februar 2025 ging Apple auf den Start seines ersten faltbaren Geräts, nachdem er einen großen Liefervertrag mit Lens Technology für ultradünnes Glas (UTG) abschließt, der 70 % seiner Anforderungen abdeckt, während Corning die Rohstoffe liefert. Diese Entwicklung stärkt die Annahme von UTG in High-End-Falteelektronik und signalisiert ein starkes Nachfragewachstum für flexible Glaslösungen, da Apple in das faltbare Geräte-Ökosystem gelangt. Die Beteiligung von Lieferanten wie UTI, Dowoo Insys und Samsung Display beschleunigt die globale Expansion der UTG-Lieferkette weiter und verbessert die langfristigen Wachstumsaussichten des Marktes
- Im November 2024 konfrontierte Corning Inc. eine EU-Antitrustsonde in Bezug auf seine exklusiven Gorilla-Glas-Vertriebsverträge, die Regulierungsbehörden aufgefordert, formale Zugeständnisse zu verlangen. Diese Überprüfung wirkt sich auf den ultradünnen Glasmarkt aus, indem sie den Druck für einen offeneren Lieferantenwettbewerb, potenziell umgestaltende Preisstrukturen, Lieferverträge und Vertriebsmodelle erhöht. Erhöhte regulatorische Aufmerksamkeit kann neue Teilnehmer fördern und Beschaffungsoptionen in der gesamten Europäischen Region diversifizieren
- Im Oktober 2024 kündigte die SCHOTT AG eine erweiterte Produktionskapazität für ihr flexibles ultradünnes Glasportfolio an, um die steigende Nachfrage von faltbaren und rollbaren Geräteherstellern zu unterstützen. Diese Erweiterung stärkt die Verfügbarkeit von OEMs und verstärkt die Rolle von SCHOTT bei der Skalierung der UTG-Herstellung und trägt zur Marktbeschleunigung in der Unterhaltungselektronik und den aufstrebenden Displayformaten bei.
- Im Juni 2024 hat AGC Inc. Erweiterungen seines ultradünnen Glasproduktprogramms eingeführt, um die Biegbarkeit und optische Gleichmäßigkeit für fortgeschrittene OLED- und Sensoranwendungen zu verbessern. Diese Weiterentwicklung erhöht die Materialannahme bei Display-Panel-Herstellern und unterstützt den Übergang zu leichteren, dünneren und energieeffizienteren Geräten, was den Einfluss der AGC im sich entwickelnden UTG-Ökosystem verstärkt.
- Im April 2024 trat Glass Acoustic Innovations Ltd. (GAIT) in eine Zusammenarbeit mit Nippon Electric Glass Co. (NEG) ein, um ultradünne Glasmembrantechnologie für hochfidelity Lautsprecher, Kopfhörer und Automotive-Audiosysteme zu entwickeln. Diese Zusammenarbeit stärkt die Annahme von ultradünnem Glas in akustischen Anwendungen und positioniert das Material als eine überlegene Alternative aufgrund seiner Steifigkeit, Klarheit und Schallausbreitungseigenschaften. Die Partnerschaft verbessert das Eindringen von Material in den Audiomarkt von 756 Milliarden USD und erweitert UTG’s
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











