Globale Marktsegmentierung für veganes Hundefutter nach Art (biologisch und konventionell), Produkt (Nassfutter, Trockenfutter, Leckerlis und Kauartikel und andere), Vertriebskanal (moderner Handel, Tiernahrungsgeschäfte, Tierkliniken, Online-Einzelhandel und andere Einzelhandelsformate), Typ (dunkles Blattgemüse (Spinat), Linsen, Reis, Brokkoli, Karotten, Quinoa und Bohnen) – Branchentrends und Prognose bis 2032
Was ist die Vegan Dog Food Markt Größe und Wachstum Rate
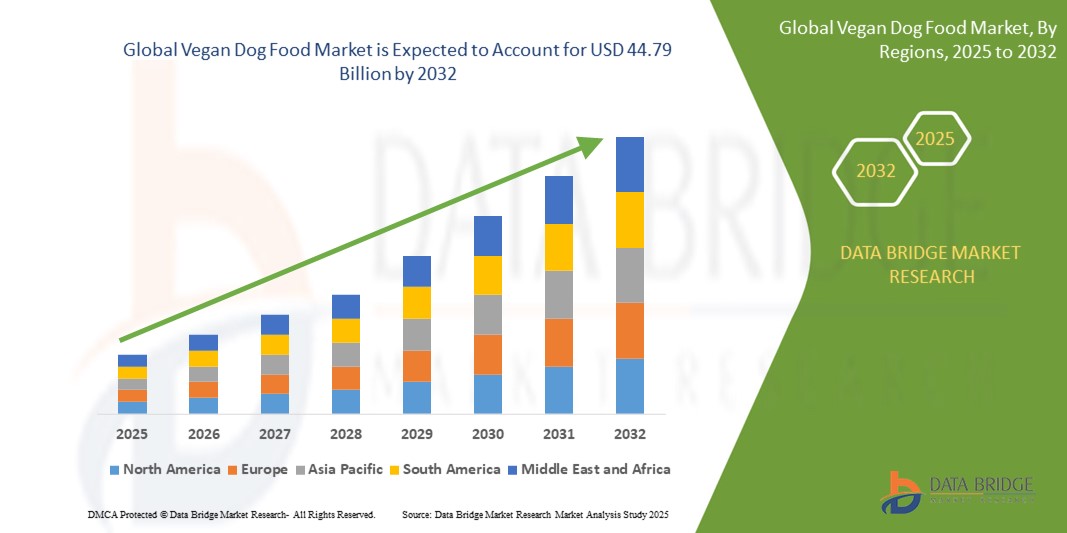
- Nach Data Bridge Market Research Analysis wurde der globale vegane Hundenahrungsmarkt auf17,46 Milliarden USD in 2024und wird voraussichtlich erreichen44,79 Milliarden USD bis 2032
- Während der Prognosezeit von 2025 bis 2032 wird der Markt voraussichtlich zu einemCAGR von 12,50%,vor allem durch steigenden Trend der Heimtier-Humanisierung angetrieben
- Dieses Wachstum wird von Faktoren wie Vorliebe für Premium-, gesundheitsorientierte Ernährung, ethische und nachhaltige Lebensstile und Sorge über Tierallergien und Wellness angetrieben
Marktgröße und Prognose
- Globaler Marktwert (2024):USD 17.46 Milliarden
- Voraussichtlicher Marktwert (2032):USD 44,79 Milliarden
- Prognose CAGR (2025–2032): 12.50%
Veganer Hundemarkt Analyse
- Vegane Hundenahrung ist eine pflanzenbasierte Ernährungslösung, die formuliert ist, um den Ernährungsbedürfnissen von Hunden gerecht zu werden, während sie sich auf ethische, ökologische und gesundheitsbewusste Verbraucherpräferenzen ausrichten.
- Marktwachstum wird von steigender Heimtier-Humanisierung, wachsender Veganismus bei Tierbesitzern, erhöhtes Bewusstsein für Tiergesundheit und Nachfrage nach nachhaltigen, grausamen Tierprodukten
- Innovation in pflanzlichen Inhaltsstoffen, verstärkten Formulierungen und palatability Enhancer ist die Förderung der Produktentwicklung und der Verbraucherannahme
- Marken wie Wild Earth und V-Dog stellen z.B. nährstoffreiche vegane Hundefutter mit Zutaten wie Hefeprotein, Linsen und Quinoa ein, um die Anforderungen an die canine Ernährung zu erfüllen.
- Der vegane Hundenahrungsmarkt wird von 2025 bis 2032 stetig wachsen, unterstützt durch die Entwicklung von Verbraucherwerten, regulatorische Unterstützung für nachhaltige Praktiken und den Ausbau von Online-Handelskanälen
Report Scope und Vegan Dog Food Market Segmentation
|
Attribute |
Vegan Hunde Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Vegan Dog Food Market
„Rising Emergence of Lab-Grown Meat Products for Pets“
- Ein prominenter Trend im globalen veganen Hundefuttermarkt ist die steigende Entstehung von Lab-grown Fleischprodukten für Haustiere
- Dieser Trend wird von der steigenden Nachfrage nach ethischen, nachhaltigen und grausamen Alternativen zu traditionellen fleischbasierten Tiernahrungen angetrieben.
- So haben z.B. Unternehmen wie Meatly im Vereinigten Königreich kultivierte Hühnchen-basierte Hunde behandeln eingeführt, bieten eine neuartige Proteinquelle, die sowohl mit Tierschutz als auch mit Umweltzielen in Einklang steht.
- Die Entwicklung von Lab-gewachsenen Heimtiernahrung fördert auch die Innovation in der Lebensmittelsicherheit, der Ernährungsgenauigkeit und der regulatorischen Einhaltung
- Da die Verbraucher nachhaltige und dennoch nahrhafte Optionen für ihre Haustiere suchen, wird die Annahme von Lab-grown Fleischprodukten erwartet, um Dynamik zu gewinnen, zukünftige Produktangebote und Marktrichtung zu gestalten
Vegan Dog Food Market Dynamics
Fahrer
„Growth in Veganism & Ethical Consumerism“
- Das Wachstum im veganistischen und ethischen Konsum ist ein wichtiger Treiber der Expansion im veganen Hundefuttermarkt. Da mehr Individuen pflanzenbasierte Lebensstile annehmen und werteorientierte Kaufentscheidungen treffen, erweitern sie diese Präferenzen auf die Ernährung ihrer Haustiere.
- Diese Verschiebung ist besonders in Nordamerika und Europa bemerkbar, wo die Verbraucher aktiv nach grausamen, umweltverträglichen und gesundheitsbewussten Tiernahrungsoptionen suchen.
- Mit steigenden Bedenken über Tierschutz, Umweltauswirkungen und Inhaltstransparenz wenden sich Tierbesitzer an vegane Alternativen, die sich an ihre ethischen Werte ausrichten und die Tiergesundheit fördern
- Innovationen in der pflanzenbasierten Ernährung, wie komplette Aminosäureprofile und verstärkte Formeln, erleichtern Marken sowohl ernährungsphysiologische als auch ethische Standards
- Hauptakteure im veganen Heimtier-Food-Bereich sind auf diesem Trend Kapitalisierung, um ihre Angebote zu erweitern
Zum Beispiel
- Wild Earth bietet Hundefutter mit Hefeprotein und hat durch Investorenunterstützung von Mark Cuban auf Shark Tank sichtbar gemacht
- Das Pack, eine britische Marke, verwendet neuartige Proteine wie fermentierte Pilze und Hülsenfrüchte, um umweltfreundliche Mahlzeiten für Hunde zu entwickeln
- Da der ethische Konsumismus weiterhin das Kaufverhalten beeinflusst, wird erwartet, dass dieser Trend ein leistungsfähiger Treiber bleibt, der die Zukunft des veganen Hundefuttermarktes prägt.
Möglichkeit
„Rising Adoption von Haustieren“
- Die steigende Akzeptanz von Haustieren bietet eine bedeutende Gelegenheit für den veganen Hundefuttermarkt. Da mehr Haushalte weltweit Haustiere, insbesondere Hunde, annehmen, wächst die Nachfrage nach spezialisierten, ethischen und gesundheitsbewussten Tiernahrung rapide
- Die zunehmende Zahl der Haustierbesitzer ist der Antrieb für vielfältige, qualitativ hochwertige Tiernahrungsoptionen, einschließlich veganer Produkte, die auf bestimmte Ernährungsvorlieben und Gesundheitsbedürfnisse achten
- Diese Gelegenheit richtet sich an den breiteren gesellschaftlichen Wandel in RichtungPflanzliche Lebensmittel, wie Haustierbesitzer nach nachhaltigen und grausamen Nahrungsoptionen für ihre Haustiere suchen
Zum Beispiel
- Die Honest Kitchen, eine bekannte Marke, bietet für Hunde organische und pflanzenbasierte Optionen, die auf der steigenden Nachfrage nach gesundheitsbewussten Heimtierfutter basieren
- Nutrish, gegründet vom Prominentenkoch Rachael Ray, hat kürzlich eine pflanzenbasierte Linie eingeführt, die auf die Bedürfnisse der ethischen Tierbesitzer ausgerichtet ist
- Mit dem globalen Anstieg der Tierarzneimittel, vor allem in städtischen und Millennial-getriebenen Märkten, wird erwartet, dass der vegane Hundenahrungsmarkt weiterhin wachstumsstark ist und den Herstellern neue Chancen für Innovation und Markterweiterung bietet
Zurückhaltung/Challenge
„Non-Uniformity in International Trade Regulations“
- Ungleichförmigkeit in internationalen Handelsregelungen stellt eine bedeutende Herausforderung für den veganen Hundefuttermarkt dar. Da sich der Markt global ausdehnt, werden unterschiedliche Vorschriften auf Zutaten, Etikettierung und Produktsicherheit zunehmend komplexer
- Herausforderungen wie unterschiedliche Standards für vegane Lebensmittelzertifizierungen, Zulassungsverfahren für pflanzliche Inhaltsstoffe und Import/Export-Beschränkungen erschweren Markteintritt und Vertrieb für Unternehmen, die international skalieren möchten
- Diese Frage ist besonders kritisch in Regionen mit strengen Tiernahrungsvorschriften, wie der EU und Nordamerika, wo die Einhaltung sowohl lokaler als auch internationaler Standards die Produkteinführungen verzögern und die Betriebskosten erhöhen können
Zum Beispiel
- Unternehmen wie V-Dog, die international tätig sind, müssen sich an unterschiedliche Kennzeichnungsanforderungen und Zutatsbeschränkungen in jedem Land, an das sie verkaufen, anpassen und deren Lieferkette und Marketingstrategien Komplexität hinzufügen.
- Ohne diese regulatorischen Herausforderungen durch stärkere Compliance-Strategien, Kooperationen mit lokalen Behörden und Investitionen in Rechtsexpertise zu bewältigen, könnte das internationale Marktwachstum verlangsamt werden, wodurch das Expansionspotenzial von veganen Hundefuttermarken weltweit begrenzt wird.
Veganer Markt für Hundefutter
Der Markt wird auf der Grundlage von Art, Produkt, Verkaufskanal und Art segmentiert.
|
Segment |
Subsegmentation |
|
Von der Natur |
|
|
Nach Produkt |
|
|
Von Sales Channel |
|
|
Typ
|
|
Regionale Analyse des Hundefuttermarktes
„Südamerika ist die Dominante Region im Vegan Dog Food Market“
- Südamerika dominiert das vegane HundefutterMarkt, getrieben von der wachsenden Verfügbarkeit von Heimtiernahrung, zunehmender Tierannahme und steigende Tendenzen der Heimtier-Humanisierung
- Brasilienhält einen erheblichen Anteil aufgrund seiner großen Heimtierpopulation, einer wachsenden Mittelschicht und zunehmendem Bewusstsein um die Vorteile der pflanzenbasierten Ernährung für Haustiere
- Mit dem wachsenden Trend der ethischen Konsum- und gesundheitsbewussten Haustierbesitzer erhöhen die Unternehmen ihre Investitionen in die pflanzenbasierte Tiernahrung, indem sie auf die Bedürfnisse einer neuen Generation von Haustier-Eltern, die Nachhaltigkeit und Gesundheit priorisieren
- Da Südamerika weiterhin im Hinblick auf die Tierannahme und die ethischen Konsumtrends wächst, wird die Region voraussichtlich ihre Dominanz im veganen Hundefuttermarkt durch die Prognosezeit von 2025 bis 2032 aufrecht erhalten.
„Asia-Pacific wird zur Registrierung der höchsten Wachstumsquote“
- Asien-Pazifikwird erwartet, dass die höchste Wachstumsrate des veganen HundefuttersMarkt, angetrieben durch schnelle Urbanisierung, sich entwickelnde Lebensstile und eine steigende Nachfrage nach hochwertigen Heimtierprodukten
- China, Japan und Indien tragen zu diesem Wachstum bei, wobei sich Tierbesitzer zunehmend der gesundheitlichen Vorteile der pflanzenbasierten Ernährung für ihre Haustiere bewusst werden. Die wachsende Mittelschicht der Region und der Fokus auf nachhaltige Konsumgüter treiben die Nachfrage nach veganem Heimtierfutter.
- Aufstrebende Märkte in Vietnam, Indonesien und Thailand treiben auch die Nachfrage nach veganem Hundefutter, da das Verbraucherbewusstsein um Gesundheit, Wellness und ethische Ernährungspraktiken weiter zunimmt
- Mit erheblichen Investitionen in Tiernahrungsinnovationen, wachsende Einwegeinkommen und zunehmendem Tierbesitz wird Asien-Pazifik von 2025 bis 2032 die am schnellsten wachsende Region im veganen Hundenahrungsmarkt sein.
Veganer Markt für Hundefutter
Die Marktkonkurrenzlandschaft bietet Details von Wettbewerbern. Details enthalten sind Unternehmensübersicht, Unternehmensfinanzen, Umsatzerzeugnis, Marktpotenzial, Investitionen in Forschung und Entwicklung, neue Marktinitiativen, globale Präsenz, Produktionsstandorte und Anlagen, Produktionskapazitäten, Unternehmensstärken und Schwächen, Produktstart, Produktbreite und Breite, Anwendungs Dominanz. Die oben genannten Datenpunkte beziehen sich nur auf den Marktfokus der Unternehmen.
Die großen Marktführer im Markt sind:
- Hill's Pet Nutrition, Inc(US)
- Die J.M. Smucker Company(US)
- Schell & Kampeter, Inc. (USA)
- Heristo Aktiengesellschaft (Deutschland)
- Simmon Foods, Inc(US)
- Wellness Pet. LLC(US)
- Der Farmers Dog, Inc. (USA)
- JustFoodForDogs(US)
- Ollie Pets Inc. (USA)
- NomNomNow, Inc. (USA)
Neueste Entwicklungen im globalen Vegan Dog Food Market
- Im September 2023 startete Omni, ein veganes Tiernahrungsunternehmen mit Sitz in USA, sein erstes fleischähnliches veganes Hundenahrungsprodukt. Dieser Schritt markiert einen bedeutenden Schritt in der Marktausweitung des Unternehmens, da er seine Reichweite in Westeuropa ausbauen will, das Wachstum vorantreiben und seine internationale Marktpräsenz steigern wird.
- Im Juni 2020 hat Nulo, Inc., ein führender Hersteller und Distributor von hochwertigen Heimtiernahrungsprodukten, eine neue Linie von geschmacksinfizierten Wasserzusätzen eingeführt, um die Ernährung von Hunden zu verbessern und die Hydratation zu maximieren. Dieser Start soll die Marktpräsenz des Unternehmens stärken und die wachsende Nachfrage nach innovativen, gesundheitsorientierten Tierprodukten decken.
- Im Mai 2020 kündigte West Paw, Inc., eine führende US-amerikanische Tiernahrungsmarke, die umweltfreundliche Hundeprodukte herstellte, die Einführung eines neuen Portfolios von Hunden mit zwei innovativen Aromen an:Erdnussbuttermit Bananen und Rinderleber mit Leber mit Kürbis
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen veganen Hundefuttermarkt
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR VEGANES HUNDEFUTTER
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 Nachfrage- und Angebotsvariablen
2.2.8 TOP-TO-BOTTOM-ANALYSE
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 LIEFERKETTENANALYSE
5.2 WERTSCHÄTZUNGSKETTENANALYSE
5.3 MARKENVERGLEICHSANALYSE
5.4 Faktoren, die die Kaufentscheidung von Kunden beeinflussen
5.5 WACHSTUMSSTRATEGIEN DER WICHTIGSTEN AKTEURE
5.6 Branchentrends und Zukunftsperspektiven
5.7 Trends auf der Ebene der Heimtierhalter
5.8 WERBEAKTIVITÄTEN DER SCHLÜSSELAKTEURE
5.9 PORTERS FÜNF-ANALYSE
5.1 Strategien zur Einführung neuer Produkte
6 Auswirkungen der Konjunkturabschwächung auf den Markt
6.1 AUSWIRKUNGEN AUF DEN PREIS
6.2 AUSWIRKUNGEN AUF DIE LIEFERKETTE
6.3 AUSWIRKUNGEN AUF DEN VERSAND
6.4 AUSWIRKUNGEN AUF STRATEGISCHE ENTSCHEIDUNGEN DES UNTERNEHMENS
7 PREISINDEX
8 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH PRODUKTTYP
8.1 ÜBERSICHT
8.2 KEKSE
8.3 STREIFEN
8.4 VEGETARISCHE STICKS
8,5 Knoten
8.6 NATÜRLICHE UND BIO-LECKEREIEN
8.7 Zahnpflege-Leckereien und Kauartikel
8.8 FUNKTIONELLE LECKEREIEN
8.9 SONSTIGES
9 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH FORM
9.1 ÜBERSICHT
9.2 TROCKENFUTTER
9.3 Nassfutter
10 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, VON NATUR AUS
10.1 ÜBERSICHT
10.2 KONVENTIONELL
10.3 BIO
11 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH ZEITPUNKT DES VERBRAUCHS
11.1 ÜBERBLICK
11.2 SCHULUNG
11.3 VERKLEBUNG
11.4 BELEGUNGSZEIT
11.5 ZÄHNE REINIGEN
12 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH VERPACKUNGSART
12.1 ÜBERSICHT
12.2 Dosen
12.3 TASCHEN
12.4 BEUTEL
12,5 Papiertüten
12.6 TABLETTS
12.7 SONSTIGES
13 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH KATEGORIE
13.1 ÜBERSICHT
13.2 VOLLSTÄNDIGE NAHRUNG
13.3 Ergänzungsnahrung
14 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH HAUSTIERART
14.1 ÜBERSICHT
14.2 WELPE
14.3 Erwachsene ab 1 Jahr
14.4 REIFEN AB 7 JAHREN
15 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH ZUTATEN
15.1 ÜBERSICHT
15.2 Karottenscheiben
15.3 BLATTGEMÜSE
15.4 Linsen
15,5 QUINOA
15.6 BOHNEN
15.7 RIVE
15.8 BROKKOLI
15.9 Kürbisstreifen
15.1 SÜSSKARTOFFEL
15.11 KICHERERBSEN
15.12 HAFER
15.13 Luzerne
15.14 INGWER
15.15 Chiasamen
15.16 SPINAT
15.17 FRÜCHTE
15.17.1 APPLE
15.17.2 MANGO
15.17.3 ERDBEERE
15.17.4 BANANEN
15.17.5 SONSTIGES
15.18 HAFER
15.19 SONSTIGES
16 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH ENDVERBRAUCHER
16.1 ÜBERSICHT
16.2 HAUSHALT
16.3 TIERKLINIKEN UND KLINIKEN
16.4 TIERHOTELS UND RESORTS
16,5 Tiertagesstätten
16.6 SONSTIGES
17 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH VERTRIEBSKANAL
17.1 ÜBERSICHT
17.2 LADENBASIERTE EINZELHÄNDLER
17.2.1 SUPERMÄRKTE/HYPERMARKT
17.2.2 LEBENSMITTELGESCHÄFTE
17.2.3 FACHGESCHÄFT
17.2.4 Tierfuttergeschäfte
17.2.5 SONSTIGES
17.3 Nicht-lokale Einzelhändler
17.3.1 ONLINE-HÄNDLER
17.3.2 UNTERNEHMENSWEBSITES
18 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, UNTERNEHMENSLANDSCHAFT
18.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
18.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
18.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
18.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
18.5 FUSIONEN UND ÜBERNAHMEN
18.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
18.7 ERWEITERUNGEN & PARTNERSCHAFTEN
18.8 ÄNDERUNGEN DER VORSCHRIFTEN
19 SWOT- UND DBMR-ANALYSE, GLOBALER MARKT FÜR VEGANES HUNDEFUTTER
20 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, NACH GEOGRAFIE
20.1 ÜBERBLICK (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
20.2 NORDAMERIKA
20.2.1 USA
20.2.2 KANADA
20.2.3 MEXIKO
20.3 EUROPA
20.3.1 DEUTSCHLAND
20.3.2 Vereinigtes Königreich
20.3.3 ITALIEN
20.3.4 FRANKREICH
20.3.5 SPANIEN
20.3.6 SCHWEIZ
20.3.7 NIEDERLANDE
20.3.8 BELGIEN
20.3.9 RUSSLAND
20.3.10 DÄNEMARK
20.3.11 SCHWEDEN
20.3.12 POLEN
20.3.13 TÜRKEI
20.3.14 RESTLICHES EUROPA
20.4 ASIEN-PAZIFIK
20.4.1 JAPAN
20.4.2 CHINA
20.4.3 SÜDKOREA
20.4.4 INDIEN
20.4.5 AUSTRALIEN
20.4.6 SINGAPUR
20.4.7 THAILAND
20.4.8 INDONESIEN
20.4.9 MALAYSIA
20.4.10 PHILIPPINEN
20.4.11 NEUSEELAND
20.4.12 VIETNAM
20.4.13 RESTLICHER ASIEN-PAZIFIK-RAUM
20.5 SÜDAMERIKA
20.5.1 BRASILIEN
20.5.2 ARGENTINIEN
20.5.3 RESTLICHES SÜDAMERIKA
20.6 NAHER OSTEN UND NORDAFRIKA
20.6.1 NIGERIA
20.6.2 GHANA
20.6.3 VAE
20.6.4 SAUDI-ARABIEN
20.6.5 OMAN
20.6.6 KATAR
20.6.7 KUWAIT
20.6.8 RESTLICHER NAHER OSTEN UND AFRIKA
21 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, SWOT- UND DBMR-ANALYSE
22 GLOBALER MARKT FÜR VEGANES HUNDEFUTTER, FIRMENPROFIL
22.1 BENOVO
22.1.1 UNTERNEHMENSÜBERSICHT
22.1.2 Umsatzanalyse
22.1.3 GEOGRAFISCHE PRÄSENZ
22.1.4 PRODUKTPORTFOLIO
22.1.5 JÜNGSTE ENTWICKLUNGEN
22.2 V-PLANET
22.2.1 UNTERNEHMENSÜBERSICHT
22.2.2 PRODUKTPORTFOLIO
22.2.3 GEOGRAFISCHE PRÄSENZ
22.2.4 JÜNGSTE ENTWICKLUNGEN
22.3 VEGECO LTD
22.3.1 UNTERNEHMENSÜBERSICHT
22.3.2 PRODUKTPORTFOLIO
22.3.3 GEOGRAFISCHE PRÄSENZ
22.3.4 JÜNGSTE ENTWICKLUNGEN
22.4 NATURAL BALANCE PET FOODS, INC.
22.4.1 UNTERNEHMENSÜBERSICHT
22.4.2 PRODUKTPORTFOLIO
22.4.3 GEOGRAFISCHE PRÄSENZ
22.4.4 JÜNGSTE ENTWICKLUNGEN
22.5 BOND PET FOODS INC.
22.5.1 UNTERNEHMENSÜBERSICHT
22.5.2 GEOGRAFISCHE PRÄSENZ
22.5.3 PRODUKTPORTFOLIO
22.5.4 JÜNGSTE ENTWICKLUNGEN
22.6 PETGUARD HOLDINGS, LLC
22.6.1 UNTERNEHMENSÜBERSICHT
22.6.2 GEOGRAFISCHE PRÄSENZ
22.6.3 PRODUKTPORTFOLIO
22.6.4 JÜNGSTE ENTWICKLUNGEN
22.7 COMPASSION CIRCLE, INC.
22.7.1 UNTERNEHMENSÜBERSICHT
22.7.2 GEOGRAFISCHE PRÄSENZ
22.7.3 PRODUKTPORTFOLIO
22.7.4 JÜNGSTE ENTWICKLUNGEN
22.8 VEGAN4DOGS ‑ DP‑KERN BARTSCH & SCHMIDT GBR
22.8.1 UNTERNEHMENSÜBERSICHT
22.8.2 GEOGRAFISCHE PRÄSENZ
22.8.3 PRODUKTPORTFOLIO
22.8.4 JÜNGSTE ENTWICKLUNGEN
22.9 SOOPA-HAUSTIERE
22.9.1 UNTERNEHMENSÜBERSICHT
22.9.2 GEOGRAFISCHE PRÄSENZ
22.9.3 PRODUKTPORTFOLIO
22.9.4 JÜNGSTE ENTWICKLUNGEN
22.1 ANTOS BV
22.10.1 UNTERNEHMENSÜBERSICHT
22.10.2 GEOGRAFISCHE PRÄSENZ
22.10.3 PRODUKTPORTFOLIO
22.10.4 NEUESTE ENTWICKLUNGEN
22.11 YARRAH ORGANIC PETFOOD BV
22.11.1 UNTERNEHMENSÜBERSICHT
22.11.2 GEOGRAFISCHE PRÄSENZ
22.11.3 PRODUKTPORTFOLIO
22.11.4 JÜNGSTE ENTWICKLUNGEN
22.12. Augustinus genehmigt
22.12.1 FIRMENÜBERSICHT
22.12.2 GEOGRAFISCHE PRÄSENZ
22.12.3 PRODUKTPORTFOLIO
22.12.4 NEUESTE ENTWICKLUNGEN
22.13 ISOROPIMENE ZOOTROFE GEORGIOS TSAPPIS LTD.
22.13.1 FIRMENÜBERSICHT
22.13.2 GEOGRAFISCHE PRÄSENZ
22.13.3 PRODUKTPORTFOLIO
22.13.4 NEUESTE ENTWICKLUNGEN
22.14 4LEGS PET FOOD COMPANY
22.14.1 UNTERNEHMENSÜBERSICHT
22.14.2 GEOGRAFISCHE PRÄSENZ
22.14.3 PRODUKTPORTFOLIO
22.14.4 NEUESTE ENTWICKLUNGEN
22.15 AMI Tiernahrung
22.15.1 UNTERNEHMENSÜBERSICHT
22.15.2 GEOGRAFISCHE PRÄSENZ
22.15.3 PRODUKTPORTFOLIO
22.15.4 NEUESTE ENTWICKLUNGEN
22.16 BENEVO
22.16.1 UNTERNEHMENSÜBERSICHT
22.16.2 GEOGRAFISCHE PRÄSENZ
22.16.3 PRODUKTPORTFOLIO
22.16.4 NEUESTE ENTWICKLUNGEN
22.17 HALO-HAUSTIERE
22.17.1 UNTERNEHMENSÜBERSICHT
22.17.2 GEOGRAFISCHE PRÄSENZ
22.17.3 PRODUKTPORTFOLIO
22.17.4 NEUESTE ENTWICKLUNGEN
22.18 WILDE ERDE
22.18.1 UNTERNEHMENSÜBERSICHT
22.18.2 GEOGRAFISCHE PRÄSENZ
22.18.3 PRODUKTPORTFOLIO
22.18.4 NEUESTE ENTWICKLUNGEN
22.19 MARS
22.19.1 UNTERNEHMENSÜBERSICHT
22.19.2 GEOGRAFISCHE PRÄSENZ
22.19.3 PRODUKTPORTFOLIO
22.19.4 NEUESTE ENTWICKLUNGEN
22.2 V-HUND
22.20.1 UNTERNEHMENSÜBERSICHT
22.20.2 GEOGRAFISCHE PRÄSENZ
22.20.3 PRODUKTPORTFOLIO
22.20.4 JÜNGSTE ENTWICKLUNGEN
Hinweis: Die Liste der profilierten Unternehmen ist nicht vollständig und entspricht den Anforderungen unserer vorherigen Kunden. Wir profilieren in unserer Studie mehr als 100 Unternehmen. Daher kann die Liste der Unternehmen auf Anfrage geändert oder ersetzt werden.
23 VERWANDTE BERICHTE
24 SCHLUSSFOLGERUNG
25 FRAGEBOGEN
26 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.
Häufig gestellte Fragen