



Global Virtualization Software Market Segmentation, By Platform (PC Virtualization and Mobile Virtualization), Typ (Anwendung Virtualization, Netzwerk Virtualization, Hardware Virtualization, Desktop Virtualization, Software-Defined Storage, Server Virtualization, OS Virtualization, and Other Types), Bereitstellungsmodus (On-Premises, Cloud/SaaS-Hosted, and Hybrid), End User (IT und Telecommunications, BFSI, Healthcare und Life Sciences
Was ist die Virtualization Software Markt Größe und Wachstum Rate
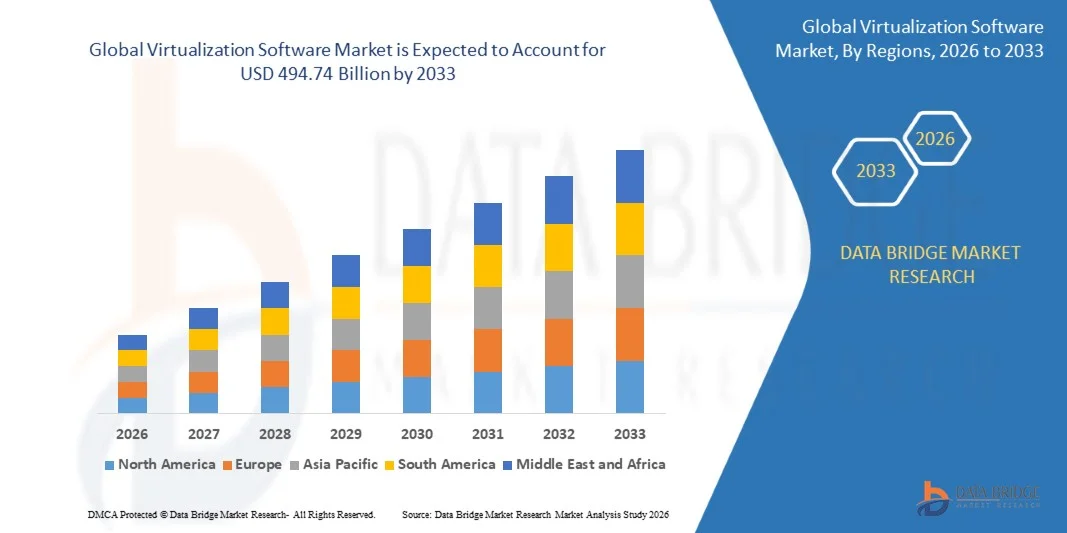
- Nach der Data Bridge Market Research Analyse wurde der Virtualisierungssoftware-Markt auf100,81 Mrd. USD im Jahr 2025und wird zu erreichen494,74 Milliarden USD bis 2033, in einemCAGR von 22.00% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die zunehmende Übernahme von Cloud-basierten Dienstleistungen, die steigende Nachfrage nach einer effizienten IT-Ressourcennutzung, die Ausweitung der Virtualisierung von Unternehmensservern und die zunehmende Bereitstellung von Cloud-nativer Architektur und softwaredefinierter Infrastruktur verursacht wird.
- Die zunehmende Notwendigkeit einer skalierbaren und flexiblen Recheninfrastruktur, kombiniert mit der Erweiterung von Rechenzentren, Hybrid-Cloud-Umgebungen und Edge-Computing, ist zwingend, dass Unternehmen Virtualisierungssoftware übernehmen. Server- und Rechenvirtualisierung bleibt ein wichtiger Bestandteil des Marktes, während Hybrid-Konfigurationen und mobile und Endpoint-Virtualisierung expandieren, da Organisationen größere Infrastrukturflexibilität, Ressourcenoptimierung und sicheren Zugriff auf virtualisierte Workloads suchen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 100,81 Milliarden
- Voraussichtlicher Marktwert (2033): USD 494.74 Billion
- Prognose CAGR (2026–2033): 22.00%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Virtualization Software Market
- Nordamerika dominierte den Virtualisierungssoftwaremarkt mit dem größten Umsatzanteil von 42,42% im Jahr 2025, unterstützt von reifer IT-Infrastruktur des Unternehmens, weit verbreiteter Cloud-Adoption und starken Investitionen in Rechenzentren und Virtualisierungstechnologien.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 17,26% von 2026 bis 2033 sein, die durch eine schnelle digitale Transformation, die Ausweitung der Cloud-Infrastruktur, die Erhöhung der Daten-Center-Investitionen und die wachsende Virtualisierungs-Adoption in China, Indien und anderen Schwellenländern betrieben wird.
- Das Segment PC Virtualization führte den Markt mit einem Anteil von 62.46% im Jahr 2025, angetrieben durch die weit verbreitete Unternehmensannahme von virtualisierten Rechenumgebungen und Server-Infrastruktur.
- Mobile Virtualisierung ist der am schnellsten wachsende Plattformtyp, der zur Registrierung eines CAGR von 16,32% projiziert wird und den Bedarf an sicheren und flexiblen Rechenumgebungen auf mobilen und Endgeräten widerspiegelt.
- Das Segment Servervirtualisierung dominierte die Typkategorie mit einem Umsatzanteil von 42,72% im Jahr 2025, was durch eine umfangreiche Bereitstellung über Unternehmensdatenzentren und Cloud-Infrastruktur führte.
- Im Jahr 2025 entfielen auf On-Premise 50,54% des Marktanteils, bevorzugt von Organisationen, die eine direkte Kontrolle über Infrastruktur, Anwendungen und Daten suchen.
- Das Hybrid-Segment ist die am schnellsten wachsende Einsatzart, mit einem CAGR von 17,74%, angetrieben durch die zunehmende Übernahme der Hybrid-Cloud-Infrastruktur.
Report Scope und Virtualization Software Marktsegmentierung
|
Attribute |
Virtualisierung Software Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Virtualization Software Market
- Unternehmen integrieren zunehmend Virtualisierungssoftware mit hybrid-Cloud- und cloud-nativer Infrastruktur, um virtuelle Maschinen und Container über einheitliche Plattformen zu verwalten, die Workload-Portabilität, die operative Konsistenz und die Flexibilität der Infrastruktur über Rechenzentren, Clouds und Edge-Umgebungen zu verbessern.
- Zum Beispiel berichtete Red Hat im Mai 2025, dass die Bereitstellungen von OpenShift Virtualization seit Anfang 2024 um 178% gestiegen waren, was die wachsende Unternehmensannahme von Plattformen widerspiegelte, die traditionelle virtuelle Maschinen mit Cloud-nativer Workloads kombinieren.
- Virtualisierungsplattformen entwickeln sich auch, um künstliche Intelligenz-Workloads zu unterstützen, mit Anbietern, die AI-Infrastruktur, Kubernetes-Management, GPUs und Private-Cloud-Fähigkeiten in Virtualisierungsumgebungen integrieren, um immer anspruchsvollere Unternehmensanwendungen zu unterbringen.
- So hat Broadcom im August 2025 bekannt gegeben, dass die VMware Cloud Foundation eine KI-Native Plattform werden würde, mit VMware Private AI Services, die in die Cloud Foundation 9.0 integriert sind, um sichere KI-Workloads innerhalb privater Cloud-Umgebungen zu unterstützen.
- Die Konvergenz der Virtualisierung, Kubernetes und Private-Cloud-Technologien ermöglicht es Organisationen, virtuelle Maschinen und Container über gemeinsame Management-Frameworks zu betreiben und gleichzeitig die Modernisierung der Workloads zu unterstützen und die Komplexität der Infrastruktur zu reduzieren.
Was sind die wichtigsten Treiber des Virtualization Software Market
- Die rasche Expansion von Hybrid-Cloud-, Privat- und Edge-Computing-Umgebungen erhöht die Nachfrage nach Virtualisierungssoftware, die Unternehmen ermöglicht, Workloads zu konsolidieren, die Ressourcenauslastung zu verbessern und ein einheitliches Infrastrukturmanagement in verteilten IT-Umgebungen zu gewährleisten.
- Zum Beispiel hat Red Hat im April 2025 die Fähigkeit von OpenShift Virtualization hervorgehoben, virtuelle Maschinen über Hybrid-Cloud-, Multicloud- und Edge-Umgebungen bereitzustellen und zu verwalten, während virtuelle Maschinen und Container über eine einheitliche Plattform laufen.
- Unternehmen suchen auch eine größere Kontrolle über Infrastrukturkosten, Sicherheit, Datenhoheit und Workload-Platzierung, ermutigen Organisationen, Virtualisierungsumgebungen zu modernisieren und private Cloud-Architekturen neben öffentlichen Cloud-Einstellungen zu bewerten.
- Zum Beispiel, im Mai 2025, Broadcom globale Umfrage von 1.800 leitenden IT-Leitern festgestellt, dass 53% identifiziert Private Cloud als ihre oberste Priorität für die Bereitstellung neuer Workloads in den folgenden drei Jahren, während 69% erwägen Workload-Repatriation aus öffentlichen Clouds.
- Mit Organisationen, die zunehmend skalierbare Infrastruktur für traditionelle Anwendungen, Cloud-native Workloads und KI benötigen, wird Virtualisierungssoftware eine wichtige Grundlage für die Konsolidierung von Rechenressourcen, die Verbesserung der Workload-Mobilität und die Unterstützung moderner IT-Strategien des Unternehmens
Welche Faktoren erschweren das Wachstum des Virtualization Software Market
- Die Erhöhung der Virtualisierungs- und Subskriptionskosten schafft finanzielle Herausforderungen für Unternehmen, insbesondere für Organisationen mit großen virtuellen Maschinen-Immobilien, die historisch auf dauerhafte Lizenzierung und separate Wartungsverträge zurückgingen.
- Zum Beispiel wanderte der österreichische Cloud-Provider Anexia im Januar 2025 etwa 12.000 virtuelle Maschinen von VMware auf eine KVM-basierte Plattform, nachdem er wesentliche Erhöhungen der VMware-Lizenzkosten und Änderungen der Geschäftsbedingungen nach dem Erwerb von Broadcom berichtete.
- Diese sich ändernden Geschäftsmodelle können den Migrationsdruck erhöhen und die Kunden dazu ermutigen, alternative Virtualisierungsplattformen, Open-Source-Hypervisoren und integrierte Cloud-Native-Lösungen zur Steuerung der Infrastrukturausgaben zu bewerten und die Abhängigkeit der Anbieter zu reduzieren.
- So verlagerte Telefónica Germany im Juli 2025 die Unterstützung für seine VMware-Umgebung nach Spinnaker, nachdem er berichtete, dass der vorgeschlagene Erneuerungspreis von Broadcom etwa fünfmal höher war als erwartet, was die Kostenherausforderungen im Zusammenhang mit wechselnden Virtualisierungs-Lizenzmodellen hervorhebte.
- Der Finanzdruck ist besonders für Dienstleister und Unternehmen, die umfangreiche virtuelle Umgebungen betreiben, von Bedeutung, bei denen Abonnement-Verpflichtungen und gebündelte Software-Anforderungen Gesamteigentumskosten erhöhen und eine langfristige Infrastrukturplanung erschweren können.
Wie wird der Virtualization Software Market segmentiert
Der Virtualisierungssoftwaremarkt wird auf Basis von Plattform, Typ, Bereitstellungsmodus und Endbenutzer segmentiert.
- Von der Plattform
Auf Basis der Plattform wird der Virtualisierungssoftware-Markt in PC-Virtualisierung und mobile Virtualisierung segmentiert. Das Segment PC Virtualisierung dominierte den Markt mit 62.46% Anteil im Jahr 2025, unterstützt durch die weit verbreitete Unternehmensannahme von virtualisierten Rechenumgebungen und Server-Infrastruktur. Die PC-Virtualisierung ermöglicht Unternehmen, Rechenressourcen zu konsolidieren und die Nutzung bestehender Hardware-Infrastruktur zu verbessern. Es wird umfassend über Unternehmensdatenzentren, private Cloud-Umgebungen, Anwendungsentwicklung und Testoperationen eingesetzt. Die wachsende Nachfrage nach Infrastrukturoptimierung und zentralisiertem IT-Management unterstützt weiterhin die Einführung von PC-Virtualisierung. Das Segment profitiert auch von etablierten Virtualisierungsplattformen und Kompatibilität mit Enterprise Computing-Umgebungen.
Das mobile Virtualisierungssegment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 16,32% während der Prognosezeit zu registrieren, was durch eine zunehmende Nachfrage nach sicheren und flexiblen Rechenumgebungen auf mobilen und Endgeräten bedingt ist. Die mobile Virtualisierung ermöglicht Unternehmen, isolierte Umgebungen für Anwendungen, Betriebssysteme und Unternehmensressourcen auf mobilen Geräten zu erstellen. Die wachsende Unternehmensmobilität und Remote-Working-Praktiken erhöhen die Nachfrage nach einem sicheren Zugang zu Unternehmensanwendungen. Die Technologie kann auch die Trennung von persönlichen und geschäftlichen Umgebungen auf gemeinsamen Geräten unterstützen. Die zunehmende Einführung von Smartphones, Tablets und vernetzten Endpunkten schafft zusätzliche Möglichkeiten für die mobile Virtualisierung.
- Typ
Auf Basis des Typs wird der Virtualisierungssoftwaremarkt in Anwendungsvirtualisierung, Netzwerkvirtualisierung, Hardwarevirtualisierung, Desktop Virtualisierung, softwaredefinierte Speicherung, Servervirtualisierung, OS Virtualisierung und andere Typen segmentiert. Das Segment Servervirtualisierung dominierte den Markt mit 42,72% Anteil im Jahr 2025, unterstützt durch umfangreiche Bereitstellung über Unternehmensdatenzentren und Cloud-Infrastruktur. Die Servervirtualisierung ermöglicht es mehreren virtuellen Maschinen, auf gemeinsamen physikalischen Rechenressourcen zu arbeiten. Organisationen nutzen die Technologie, um Server zu konsolidieren, Ressourcennutzung zu verbessern und das Infrastrukturmanagement zu vereinfachen. Es ermöglicht auch eine flexible Workload Bereitstellung und Migration über virtualisierte Umgebungen. Die zunehmende Datencentererweiterung und die Cloud-Adoption stärken weiterhin die Nachfrage nach Servervirtualisierung.
Das Segment Netzwerkvirtualisierung wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 15,96% während der Prognosezeit zu registrieren, unterstützt durch die zunehmende Übernahme von softwaredefinierten Netzwerk- und virtualisierten Netzwerkfunktionen. Netzwerkvirtualisierung ermöglicht Organisationen, Netzwerkdienste von dedizierter physischer Hardware zu trennen und Ressourcen durch Software zu verwalten. Die Technologie bietet mehr Flexibilität in der Netzwerkkonfiguration, Bereitstellung und Management. Die zunehmende Bereitstellung von 5G-Infrastruktur und softwaredefinierten Rechenzentren schafft zusätzliche Nachfrage nach virtualisierten Netzwerken. Auch wachsende Edge-Compputing-Einsätze erhöhen die Anforderungen an flexible und programmierbare Netzwerkarchitekturen.
- Durch Einsatzmodus
Auf Basis des Bereitstellungsmodus wird der Virtualisierungssoftwaremarkt in On-Premises, Cloud/SaaS-hosted und hybrid segmentiert. Das Segment On-Premises dominierte den Markt mit 50,54% Anteil im Jahr 2025, unterstützt von Organisationen, die direkte Kontrolle über Infrastruktur, Anwendungen und Daten suchen. Die On-Premises Virtualisierung ermöglicht es Unternehmen, virtuelle Maschinen innerhalb ihrer eigenen datenzentrierten Umgebung zu betreiben. Es bleibt von Organisationen mit etablierter Infrastruktur und strengen Sicherheits- oder Compliance-Anforderungen weit verbreitet. Das Bereitstellungsmodell bietet zudem eine größere Kontrolle über Workload-Platzierung, Infrastrukturkonfiguration und interne IT-Richtlinien. Unternehmen können die Virtualisierung nutzen, um die Nutzung bestehender physischer Infrastrukturen zu verbessern, ohne ihre Rechenzentren vollständig zu ersetzen.
Das Hybrid-Segment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 17,74 % während des Prognosezeitraums zu registrieren, der durch die zunehmende Übernahme der Hybrid-Cloud-Infrastruktur getrieben wird. Hybride Bereitstellung ermöglicht es Unternehmen, On-Premises-Ressourcen mit öffentlichen und privaten Cloud-Umgebungen nach Workload-Anforderungen zu kombinieren. Unternehmen können sensible oder kritische Workloads innerhalb der kontrollierten Infrastruktur behalten und Cloud-Ressourcen für Skalierbarkeit und zusätzliche Kapazität nutzen. Dieser Ansatz unterstützt auch die Workload-Mobilität in verschiedenen Rechenumgebungen. Die zunehmende Cloud-Migration und die Nachfrage nach flexiblem Infrastrukturmanagement stärken die Übernahme von hybrider Virtualisierung.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Virtualisierungssoftwaremarkt in IT und Telekommunikation, BFSI, Gesundheits- und Life Sciences, Produktion, Regierung und Verteidigung, Medien und Unterhaltung, Einzelhandel und E-Commerce, Bildung und andere segmentiert. Das IT- und Telekommunikationssegment dominierte den Markt mit 28,88% Anteil im Jahr 2025, unterstützt durch umfangreiche Virtualisierungsanforderungen in Unternehmensinfrastruktur, Rechenzentren und Telekommunikationsnetzen. IT-Organisationen nutzen die Virtualisierung, um Server zu konsolidieren, Rechenressourcen zu optimieren und Cloud-Workloads zu unterstützen. Telekommunikationsunternehmen nutzen zunehmend virtualisierte Netzwerkfunktionen, um die Netzwerkflexibilität und das Infrastrukturmanagement zu verbessern. Die wachsende Datencentererweiterung und die Cloud-Service-Adoption stärken die Nachfrage aus diesem Bereich weiter. Die zunehmende Bereitstellung von softwaredefinierter Infrastruktur schafft auch zusätzliche Anwendungen für Virtualisierungstechnologien.
Das Segment Healthcare and Life Sciences wird das schnellste Wachstum bei einem CAGR von 16,92% während der Prognosezeit registrieren, unterstützt durch die zunehmende Digitalisierung der Gesundheitsinfrastruktur und die zunehmende Einführung von Cloud-fähigen Anwendungen. Healthcare-Organisationen nutzen die Virtualisierung, um die Skalierbarkeit und das Management von Rechenressourcen zu verbessern, die digitale Arbeitsbelastungen im Gesundheitswesen unterstützen. Virtualisierte Infrastruktur kann klinische Anwendungen, elektronische Gesundheitsakte, Analytik, medizinische Forschung und Remote Healthcare-Dienste unterstützen. Die steigenden Anforderungen an einen sicheren und zuverlässigen Zugang zu Gesundheitsanwendungen sind eine ermutigende Infrastrukturmodernisierung. Die zunehmende Einführung von Cloud- und Hybrid-IT-Umgebungen schafft weitere Möglichkeiten für die Virtualisierung von Gesundheitsorganisationen.
Welche Region hält den größten Teil des Virtualisierungssoftwaremarktes
- Nordamerika dominierte den Virtualisierungssoftwaremarkt mit dem größten Umsatzanteil von 42,42% im Jahr 2025, unterstützt von reifer IT-Infrastruktur des Unternehmens, weit verbreiteter Cloud-Adoption und starken Investitionen in Rechenzentren und Virtualisierungstechnologien
- Die Region profitiert auch von der starken Präsenz von Hyperscale Cloud-Anbietern, etablierten Enterprise-Technologie-Ökosystemen, der zunehmenden Übernahme von Hybrid-Cloud-Architekturen und weiteren Investitionen in die Datencenter-modernisierung. Die steigenden Anforderungen an Infrastrukturkonsolidierung, Workload-Mobilität, Cybersicherheit und effiziente Ressourcenauslastung stärken weiterhin die Führungsposition Nordamerikas im globalen Virtualisierungssoftwaremarkt
U.S. Virtualization Software Market Insight
Der US-Virtualisierungssoftwaremarkt ist ein starkes Wachstum durch die weit verbreitete Übernahme von Cloud Computing, Unternehmensdatenzentren und Hybrid-Cloud-Infrastruktur. Das reife IT-Ökosystem des Landes sowie die starke Präsenz von großen Virtualisierungs-, Cloud- und Technologieanbietern treibt die Nachfrage in Unternehmen, Telekommunikation, BFSI, Healthcare und Regierungsanwendungen. Darüber hinaus beschleunigen wachsende Investitionen in die Modernisierung des Rechenzentrums, die Workload-Konsolidierung, die Cybersicherheit und die KI-Infrastruktur die Übernahme der Virtualisierung durch Organisationen.
Asia-Pacific Virtualization Software Markt Einblick
Der asiatisch-pazifische Virtualisierungs-Software-Markt wird ein schnelles Wachstum erwarten, das durch zunehmende Digitalisierung, wachsende Cloud-Infrastruktur und steigende Investitionen in Rechenzentren in Ländern wie China, Indien, Japan und Südkorea getrieben wird. Die zunehmende Übernahme von Hybrid-Cloud-Umgebungen, Unternehmensanwendungen und softwaredefinierter Infrastruktur unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen zunehmende IT-Modernisierungsinitiativen, ein rasches Wachstum der digitalen Dienste und ein Ausbau der Telekommunikationsinfrastruktur die Übernahme der Virtualisierung in Unternehmen und öffentlichen Organisationen.
Japan Virtualization Software Market Insight
Der Markt für Virtualisierungssoftware in Japan zeigt durch steigende Investitionen in die Cloud-Infrastruktur, die IT-modernisierung von Unternehmen und die Technologien im Rechenzentrum ein konsequentes Wachstum. Unternehmen, Telekommunikationsanbieter und Regierungsorganisationen übernehmen zunehmend die Virtualisierung, um die Infrastrukturauslastung, das Workload-Management und die operative Flexibilität zu verbessern. Darüber hinaus trägt die zunehmende Integration von Hybrid-Cloud-Plattformen, Edge Computing und fortschrittlichen Data-Management-Technologien sowie der Fokus Japans auf digitale Transformation und widerstandsfähige IT-Infrastruktur zum Marktwachstum bei.
China Virtualization Software Market Insight
Der Markt für Virtualisierungssoftware in China wächst rasant, angetrieben durch den Ausbau der Cloud-Infrastruktur, die Erhöhung von Datenübertragungszentren und die steigende digitale Transformation des Unternehmens. Die zunehmende Übernahme der Virtualisierung über Cloud Computing, Telekommunikation, Fertigung und Finanzdienstleistungen führt zu einer deutlichen Steigerung des Marktbedarfs. Darüber hinaus unterstützen zunehmende Investitionen in heimische Rechenzentren, softwaredefinierte Infrastruktur, KI-Computing und Hybrid-Cloud-Umgebungen die Virtualisierungs-Bereitstellung, die Positionierung Chinas als wichtiger Wachstumsmarkt für Virtualisierungssoftware.
U.K. Virtualization Software Market Insight
Der Virtualisierungs-Softwaremarkt der USA erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Übernahme von Cloud Computing, hybrider IT-Infrastruktur und Unternehmensdatencenter-modernisierung. Zunehmende Investitionen in skalierbare und sichere Rechenumgebungen tragen zum Marktwachstum in den Bereichen Finanzdienstleistungen, Gesundheitswesen, Regierung und Telekommunikation bei. Darüber hinaus verbessert die zunehmende Integration der Virtualisierung mit Cloud-Native Technologien, Cybersecurity-Lösungen und softwaredefinierter Infrastruktur die Ressourcenauslastung und operative Flexibilität und unterstützt die USA als wichtiger europäischer Markt für Virtualisierungssoftware.
Deutschland Virtualisierungssoftware Market Insight
Aufgrund der starken industriellen Basis, der fortschrittlichen IT-Infrastruktur des Unternehmens und der zunehmenden Einführung von Cloud- und Rechenzentrumstechnologien wächst der deutsche Virtualisierungssoftwaremarkt stetig. Fertigungsunternehmen, Finanzinstitute, Telekommunikationsanbieter und Regierungsorganisationen nutzen zunehmend die Virtualisierung für die Workload-Konsolidierung, die Infrastrukturoptimierung und das flexible IT-Management. Kontinuierliche Fortschritte in Hybrid-Cloud-Plattformen, Edge Computing, Cybersicherheit und softwaredefinierte Infrastruktur sowie der starke Fokus Deutschlands auf die industrielle Digitalisierung wachsen weiter
Welche sind die Top-Unternehmen im Virtualization Software Market
Die Virtualisierungssoftwareindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Microsoft Corporation(US)
- Oracle(US)
- Nutanix, Inc.(US)
- Proxmox Server Solutions GmbH(Österreich)
- Canonical Ltd.(U.K.)
- IBM Corporation (US)
- Hewlett Packard Enterprise Development LP (USA)
- Lenovo (Hong Kong)
- SUSE (US)
- Virtuozzo International GmbH (Schweiz)
- Scale Computing, Inc. (USA)
- Acronis International GmbH (Schweiz)
- Huawei Technologies Co., Ltd. (China)
- Cisco Systems, Inc. (USA)
- Amazon Web Services, Inc. (USA)
- Google LLC (USA)
- Alibaba Cloud (Singapur) Private Limited (Singapur)
- OpenNebula Systems S.L.U. (Spanien)
- Mirantis, Inc. (USA)
- Vates SAS (Frankreich)
Was sind die neuesten Entwicklungen im Virtualization Software Market
- Im Juni 2025 kündigte Broadcom die allgemeine Verfügbarkeit der VMware Cloud Foundation 9.0 an, die eine moderne Private-Cloud-Plattform mit einem einheitlichen Betriebssystem mit Rechenzentren, Randumgebungen und verwalteter Cloud-Infrastruktur einführte. Die Plattform unterstützt traditionelle, moderne und KI-Anwendungen und fügt zentrale Operationen, Sicherheit, Compliance, Kostenmanagement und Workload-Management-Funktionen hinzu. Diese Entwicklung stärkt die Positionierung von VMware um die integrierte private und hybrid-Cloud Virtualisierung.
- Im Mai 2025 kündigte Red Hat die öffentliche Vorschau von Red Hat OpenShift Virtualization auf Microsoft Azure Red Hat OpenShift an, so dass Organisationen virtuelle Maschinen neben Containern auf einer Kubernetes-basierten Hybrid-Cloud-Plattform ausführen und verwalten können. Das Angebot umfasst Migrationstooling und Automatisierung, die Unternehmen dabei unterstützen, bestehende VM-Workloads zu modernisieren und dabei die Unterstützung traditioneller Anwendungen zu erhalten. Diese Entwicklung erweitert Virtualisierungsfunktionen in Cloud-native und hybrid-Cloud-Umgebungen.
- Im August 2024 enthüllte Broadcom die VMware Cloud Foundation 9 und stellte eine einheitliche Private-Cloud-Plattform dar, die die Bereitstellung, den Verbrauch und den Betrieb der virtualisierten Infrastruktur vereinfacht. Die angekündigte Plattform umfasste integrierte Multi-Tenancy, native virtuelle Private Cloud-Funktionen, verbessertes Sicherheitsmanagement und erweiterte Unterstützung für AI-Workloads. Die Entwicklung betonte die Bewegung der Industrie in Richtung integrierter Virtualisierung und privater Plattformen.
- Im April 2022 kündigte Microsoft die allgemeine Verfügbarkeit von System Center 2022 an und fügte erweiterte Datencenter-Management-Funktionen über Windows Server, Azure Stack HCI, VMware-Umgebungen und Linux-Systeme hinzu. Die Veröffentlichung umfasste Virtual Machine Manager-Funktionen für die Verwaltung virtueller Maschinen, softwaredefinierter Netzwerke, Speicherpools und Azure Stack HCI-Cluster. Diese Entwicklung verstärkte das zentralisierte Management von virtualisierten Workloads in verschiedenen IT-Umgebungen.
- Im Februar 2021 kündigte Microsoft Indien die allgemeine Verfügbarkeit von Azure Stack HCI in Indien an und bietet Organisationen eine hyperkonvergente Infrastrukturlösung, die Hybrid-Cloud-Szenarien über Rechenzentren, Remote Offices, Clouds und Edge-Standorte unterstützt. Die Plattform unterstützt sowohl virtuelle Windows- als auch Linux-Maschinen und wurde über Microsoft-validierte Hardware-Partner bereitgestellt. Diese Entwicklung erweiterte die Hybrid-Infrastruktur und Virtualisierungsfähigkeit von Microsoft für Organisationen auf dem indischen Markt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











