



Globaler Markt für Vitamin-D-Tests, nach Produkt (25-Hydroxy-Vitamin-D-Test, 1,25-Dihydroxy-Vitamin-D-Test, 24,25-Dihydroxy-Vitamin-D-Test), Anwendung (klinische Tests, Forschungstests), Technik ( Radioimmunoassay , ELISA, HPLC, LC-MS, andere), Patient (Erwachsene, Kinder ), Indikation (Osteoporose, Rachitis, Schilddrüsenerkrankungen, Malabsorption, Vitamin-D-Mangel, andere), Endbenutzer (Krankenhäuser, Diagnoselabore, häusliche Pflege, Point-of-Care, andere) – Branchentrends und Prognose bis 2029.
Was ist die Vitamin D Testing Market Size und Growth Rate
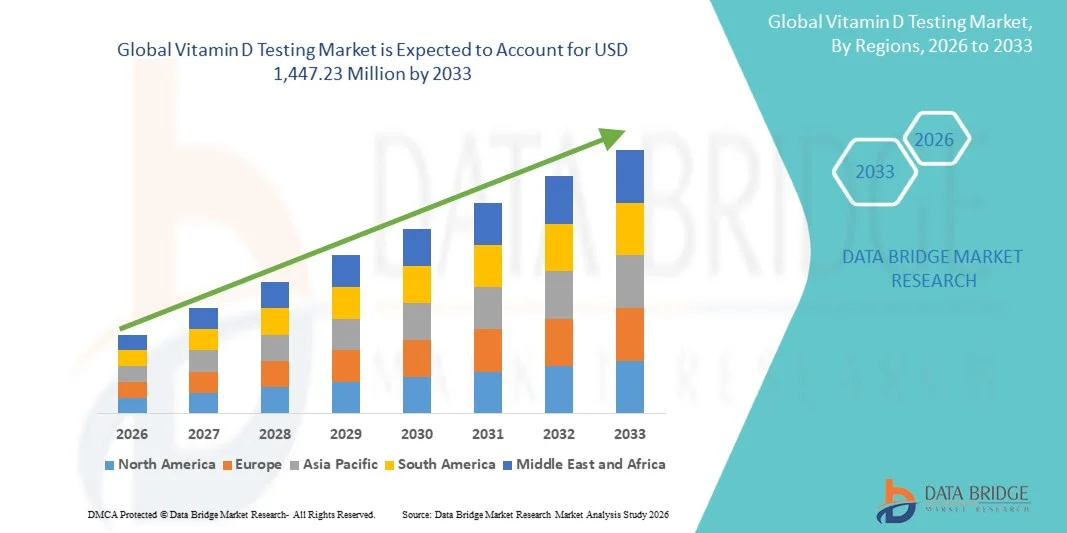
- Wie pro Data Bridge Market Research Analysis wurde die globale Vitamin D-Test-Marktgröße bewertet950,20 Mio. USD im Jahr 2025und wird voraussichtlich erreichen1,447,23 Mio. USD bis 2033, beiCAGR von 5,40%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die zunehmende Prävalenz von Vitamin D-Mangel in allen Altersgruppen, verbunden mit zunehmendem Bewusstsein in Bezug auf präventive Gesundheitsversorgung und die Bedeutung der frühen Ernährungsbewertung bei der Verwaltung chronischer Krankheiten und der Knochengesundheit
- Darüber hinaus sind die zunehmende Einführung fortschrittlicher Diagnostiktechnologien, die Erweiterung von Routine-Symptom-Screening-Programmen und die zunehmende Nachfrage nach genauen Labortests die Positionierung von Vitamin D-Tests als wesentlicher Bestandteil moderner klinischer Diagnostik. Diese kombinierten Faktoren unterstützen die Expansion der globalen Vitamin-D-Testindustrie während der Prognosezeit deutlich
Marktgröße und Prognose
Globaler Marktwert (2025):950,20 Mio. USD
Voraussichtlicher Marktwert (2033):1,447,23 Mio. USD
Wettervorhersage CAGR (2026–2033):5.40%
Was sind die großen Takeaways von Vitamin D Testing Market
- Vitamin-D-Tests, die zur Messung der Vitamin-D-Spiegel im Körper für die Diagnose und Überwachung von ernährungsbedingten Mängeln und damit verbundenen Gesundheitsbedingungen verwendet werden, werden aufgrund des zunehmenden Bewusstseins für die Knochengesundheit, Immunfunktion und das chronische Krankheitsmanagement zu einem immer wichtigeren Bestandteil der präventiven Gesundheits- und Routinediagnostik.
- Die steigende Nachfrage nach Vitamin-D-Tests wird in erster Linie durch die zunehmende Prävalenz von Vitamin-D-Mangel weltweit, die wachsende geriatrische Bevölkerung und die Ausweitung der Einführung von präventiven Gesundheits-Screening-Programmen unter Gesundheitsdienstleistern und Verbrauchern getrieben
- Nordamerika dominierte den Vitamin-D-Testmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohes Bewusstsein in Bezug auf ernährungsbedingte Defizite und starke Einführung von Routine-Diagnostik-Tests, mit den USA beobachtet erhebliche Nachfrage aufgrund zunehmender Fälle von Osteoporose, Fettleibigkeit und chronischen Störungen, die regelmäßige Vitamin-D-Bewertung erfordern
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Vitamin-D-Testmarkt während der Prognosezeit aufgrund der Verbesserung des Gesundheitszugangs, des steigenden Gesundheitsbewusstseins und der zunehmenden staatlichen Initiativen zur Förderung der präventiven Diagnostik und der Gesundheitsüberwachung
- 25 -Hydroxy Vitamin D Testing-Segment dominierte den Vitamin D Testing-Markt mit einem Marktanteil von 46,3% im Jahr 2025, angetrieben durch seine weit verbreitete klinische Verwendung als Standard und genaueste Methode zur Bewertung des gesamten Vitamin D-Status bei Patienten
Bericht Umfang und Vitamin D Testmarktsegmentierung
|
Attribute |
Vitamin D Testing Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika · USA · Kanada · Mexiko Europa · Deutschland · Frankreich · U.K. · Niederlande · Schweiz · Belgien · Russland · Italien · Spanien · Türkei · Rest Europas Asien-Pazifik · China · Japan · Indien · Südkorea · Singapur · Malaysia · Australien · Thailand · Indonesien · Philippinen · Rest Asien-Pazifik Naher Osten und Afrika · Saudi-Arabien · U.A.E. · Südafrika · Ägypten · Israel · Rest des Nahen Ostens und Afrikas Südamerika · Brasilien · Argentinien · Rest Südamerikas |
|
Key Market Players |
|
|
Marktmöglichkeiten |
· Die zunehmende Integration von Vitamin D-Tests in personalisierte Ernährung und vorbeugende Gesundheitsprogramme · Erhöhung der Einführung von at-home-Probensammlungskits und digitalen Gesundheitsplattformen |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Vitamin D Testing Market
„Rising Adoption Preventive Healthcare und At-Home Testing Solutions“
- Ein bedeutender und beschleunigter Trend im globalen Vitamin-D-Testmarkt ist die zunehmende Annahme von präventiven Gesundheitspraktiken und die wachsende Verfügbarkeit von bequemen at-home Vitamin-D-Testlösungen. Diese Kombination von Trends verbessert die Früherkennung und das Engagement der Verbraucher im persönlichen Gesundheitsmanagement deutlich
- Zum Beispiel bieten Everlywell und LetsGetChecked at-home Vitamin D Testkits an, die es den Verbrauchern ermöglichen, Proben bequem zu sammeln und auf digitale Ergebnisse remote zuzugreifen. Auch Quest Diagnostics und Labcorp erweitern weiterhin präventive Wellness-Tests, die Vitamin D-Bewertung Dienstleistungen umfassen
- Die Integration fortschrittlicher Diagnostiktechnologien in Vitamin D-Tests ermöglicht schnellere Turnaround-Zeiten, verbesserte Testgenauigkeit und optimierte Labor-Workflows. So werden beispielsweise automatisierte Immunoassay-Analysatoren und LC-MS/MS-Systeme zunehmend genutzt, um die Präzision zu verbessern und hochvolumige Vitamin-D-Tests im Gesundheitswesen zu unterstützen. Darüber hinaus bieten digitale Gesundheitsplattformen den Nutzern einen bequemen Zugang zu Berichten, Arztberatungen und langfristigen Wellness-Monitoring-Diensten.
- Die nahtlose Einarbeitung von Vitamin-D-Tests in Routine-Gesundheitsprüfungen und präventive Screening-Programme erleichtert den breiteren Zugang zu Nährwert-Leistungen. Durch integrierte Gesundheitssysteme können Anbieter neben anderen Biomarkern Vitamin D-Level überwachen, umfassende Prävention und individuelle Behandlungsplanung unterstützen
- Dieser Trend zu zugänglicheren, präziseren und verbraucherorientierten Diagnosediensten macht die Erwartungen an präventive Gesundheitstests grundlegend neu. Daher entwickeln Unternehmen wie Roche fortschrittliche automatisierte Vitamin-D-Assays, um Effizienz, Skalierbarkeit und klinische Zuverlässigkeit in Laboratorien und Gesundheitseinrichtungen zu verbessern
- Der zunehmende Einsatz von künstlicher Intelligenz und Datenanalysen in diagnostischen Labors erhöht die Effizienz der Vitamin-D-Tests durch die Unterstützung automatisierter Ergebnisinterpretation, vorausschauende Gesundheitsbewertungen und optimierte Strategien für das Patientenmanagement über Gesundheitssysteme
- Die Nachfrage nach Vitamin-D-Testlösungen, die Bequemlichkeit, schnelle Ergebnisse und Integration mit vorbeugenden Gesundheitsdienstleistungen bieten, wächst in Krankenhäusern, diagnostischen Labors und im hauseigenen Gesundheitswesen rasant, da die Verbraucher zunehmend das proaktive Wellnessmanagement und die Früherkrankheitsprävention priorisieren
Vitamin D Testing Market Dynamics
Fahrer
„Erhöhte Prävalenz von Vitamin D Mangel und Präventions-Gesundheitsbewusstsein“
- Die steigende Prävalenz von Vitamin D-Mangel unter allen Altersgruppen, verbunden mit zunehmendem Bewusstsein in Bezug auf präventive Gesundheits- und Ernährungsüberwachung, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Vitamin D-Tests
- So kündigte Quest Diagnostics im März 2025 die Erweiterung seines vorbeugenden Wellness-Test-Portfolios an, einschließlich verbesserter Vitamin-Mangel-Screening-Services zur Unterstützung der Frühdiagnose und chronischen Krankheitsmanagement. Solche Strategien von Schlüsselunternehmen werden erwartet, dass das Wachstum der Vitamin-D-Testindustrie in der Prognosezeit vorantreiben
- Da Gesundheitsanbieter und Verbraucher sich stärker auf die Früherkennung und Vorsorge konzentrieren, bietet Vitamin D-Tests kritische Einblicke in die Verwaltung von Bedingungen wie Osteoporose, Immunerkrankungen und Herz-Kreislauf-Erkrankungen, wodurch es zu einem essentiellen diagnostischen Werkzeug in modernen Gesundheitswesen Praktiken
- Darüber hinaus erhöht die zunehmende Einführung von Routine-Gesundheits-Screening-Programmen und personalisierten Gesundheits-Ansätzen die Integration von Vitamin D-Tests in Standard-Wellness-Bewertungen, so dass medizinische Fachkräfte gezielte Ernährungs- und therapeutische Interventionen bieten
- Die Bequemlichkeit fortschrittlicher automatisierter Testsysteme, die Erweiterung der Verfügbarkeit von at-home-Probe-Sammlungs-Kits und der zunehmende Zugang zu digitalen Gesundheitsplattformen sind wichtige Faktoren, die die Einführung von Vitamin D-Tests in Krankenhäusern, diagnostischen Labors und Heimgesundheitseinstellungen fördern. Der Trend zur vorbeugenden Gesundheitsüberwachung und steigenden Sensibilisierungskampagnen in Bezug auf ernährungsbedingte Mängel trägt weiter zum Marktwachstum bei
- Zunehmende Regierungsinitiativen zur Förderung von Ernährungsmangel-Screening und chronischen Krankheitspräventions-Programmen unterstützen die Einführung von Vitamin D-Test-Diensten über öffentliche Gesundheitssysteme und gemeinschaftliche Wellnessprogramme
- Die expandierende geriatrische Bevölkerung, die für Osteoporose, Knochenerkrankungen und Vitaminmangel empfindlicher ist, trägt auch maßgeblich zur steigenden Nachfrage nach routinemäßigen Vitamin-D-Überwachungs- und Diagnosetests weltweit bei.
Zurückhaltung/Challenge
„High Testing Costs und Limited Awareness in Entwicklungsregionen“
- Die relativ hohen Kosten für fortgeschrittene Vitamin-D-Tests und das begrenzte Bewusstsein für die Ernährungsmangel-Screening in bestimmten Entwicklungsregionen stellen eine bedeutende Herausforderung für eine breitere Markterweiterung dar. Da fortgeschrittene Prüftechnologien anspruchsvolle Laborinfrastrukturen und Fachkräfte benötigen, bleiben die Erreichbarkeit und Zugänglichkeit bei unterbewahrten Populationen von entscheidender Bedeutung.
- So haben z.B. unzureichende Gesundheitsinfrastruktur und eine begrenzte Rückerstattungsunterstützung für präventive diagnostische Tests in mehreren Ländern mit niedrigem und mittlerem Einkommen die weit verbreitete Einführung von Vitamin D-Tests eingeschränkt.
- Die Behandlung dieser Barrierefreiheitsbedenken durch erschwingliche Diagnoselösungen, eine erweiterte Erstattungsdeckung und Initiativen zur Sensibilisierung der öffentlichen Gesundheit sind entscheidend für die Verbesserung der Patientenannahmeraten. Unternehmen wie Abbott und Siemens Healthineers betonen weiterhin automatisierte und kostengünstige Testsysteme, um die Betriebseffizienz zu verbessern und die Laborkosten zu senken. Darüber hinaus kann die Variabilität der Teststandards und der Inkonsistenzen in der Ergebnisinterpretation in Laboratorien Herausforderungen für Kliniker und Gesundheitsdienstleister schaffen, die standardisierte Diagnoseergebnisse suchen
- Während die technologischen Fortschritte die Erreichbarkeit und die Prüfgenauigkeit allmählich verbessern, kann die wahrgenommene unwesentliche Art der routinemäßigen Vitamin-D-Screening unter bestimmten Patientengruppen noch eine breitere Annahme behindern, insbesondere in kostensensitiven Gesundheitsmärkten oder Regionen mit eingeschränkter präventiver Gesundheitsinfrastruktur.
- Überwindung dieser Herausforderungen durch verstärkte Gesundheits-Bewusstsein-Initiativen, verbesserter Zugang zu erschwinglichen Diagnose-Diensten und die Entwicklung standardisierter Testprotokolle werden für eine langfristige Marktentwicklung von entscheidender Bedeutung sein
- Begrenzte Verfügbarkeit von fortgeschrittenen diagnostischen Labors und geschulten Gesundheitsberufen in ländlichen und unterbewahrten Regionen beschränkt den zeitnahen Zugang zu genauen Vitamin-D-Tests und vorbeugenden Gesundheitsdienstleistungen
- Unterschiede in regulatorischen Richtlinien und klinischen Empfehlungen zur routinemäßigen Vitamin-D-Screening in verschiedenen Ländern können auch Unstimmigkeiten bei der Prüfung von Adoptions- und Erstattungspolitiken verursachen, wodurch sich die allgemeine Markterweiterung auswirken
Wie wird der Vitamin D Testing Market segmentiert
Der Markt wird auf Basis von Produkt, Anwendung, Technik, Patient, Indikation und Endbenutzer segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Vitamin D Testing-Markt in 25-Hydroxy Vitamin D Testing, 1,25-Dihydroxy Vitamin D Testing und 24,25-Dihydroxy Vitamin D Testing segmentiert. Das Segment 25-Hydroxy Vitamin D Testing dominierte den Markt mit dem größten Marktanteil von 46,3% im Jahr 2025, angetrieben durch seine weit verbreitete klinische Annahme als Standard-Diagnosemethode zur Bewertung des Gesamt-Vitamin-D-Status bei Patienten. Healthcare-Anbieter bevorzugen diesen Test aufgrund seiner hohen Zuverlässigkeit, klinischen Genauigkeit und Fähigkeit, Vitamin D Mängel effektiv zu erkennen. Die wachsende Prävalenz von Osteoporose, Knochenerkrankungen und chronischen Erkrankungen hat die Nachfrage nach routinemäßigen 25-Hydroxy-Vitamin-D-Tests in Krankenhäusern und diagnostischen Labors deutlich erhöht. Darüber hinaus unterstützt das zunehmende Bewusstsein für die vorbeugende Gesundheits- und Ernährungsüberwachung die Expansion des Segments weltweit. Die Verfügbarkeit von automatisierten Analysatoren und standardisierten Testverfahren stärkt die Dominanz dieses Segments auf dem globalen Markt.
Das Segment 1,25-Dihydroxy-Vitamin-D-Testing wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch den zunehmenden Einsatz in spezialisierten klinischen Untersuchungen im Zusammenhang mit Nierenerkrankungen, endokrinen Anomalien und metabolischen Knochenerkrankungen. Dieser Test spielt eine entscheidende Rolle bei der Bewertung von aktiven Vitamin D Hormonspiegeln bei Patienten mit komplexen medizinischen Bedingungen, die eine fortgeschrittene diagnostische Bewertung erfordern. Die steigenden Fortschritte in Labortechnologien und die zunehmende Einführung personalisierter Arzneimittelansätze unterstützen die Nachfrage nach spezialisierten Vitamin-D-Testlösungen. Zudem tragen zunehmende Forschungsaktivitäten im Zusammenhang mit chronischer Nierenerkrankung und Parathyroiderkrankungen zum Segmentwachstum bei. Die Ausweitung der Gesundheitsinfrastruktur und das zunehmende Bewusstsein für fortgeschrittene diagnostische Tests werden ebenfalls erwartet, dass die Adoptionsraten während des Prognosezeitraums beschleunigt werden.
- Anwendung
Auf Basis der Anwendung wird der Vitamin-D-Testmarkt in klinische Tests und Forschungstests segmentiert. Das Segment Clinical Testing dominierte den Markt mit dem größten Marktanteil im Jahr 2025, angetrieben durch die wachsende Zahl der routinemäßigen Gesundheitsvorsorgen und zunehmende Prävalenz von Vitamin D Mangel weltweit. Krankenhäuser, diagnostische Labore und Gesundheitsdienstleister nutzen die klinischen Vitamin-D-Tests zur Diagnose von Osteoporose, Immunerkrankungen und Ernährungsstörungen. Die Steigerung des Patientenbewusstseins in Bezug auf präventive Gesundheitsversorgung und chronisches Krankheitsmanagement unterstützt weiterhin eine starke Nachfrage nach klinischen Testdiensten. Darüber hinaus stärken zunehmende Arztempfehlungen zur regelmäßigen Vitamin-D-Bewertung unter geriatrischen und risikobehafteten Populationen das Segmentwachstum weiter. Die Erweiterung von automatisierten Laborsystemen und standardisierten Testprotokollen trägt auch maßgeblich zur Marktführerschaft des Segments bei.
Das Segment Research Testing wird von 2026 bis 2033 am schnellsten CAGR erleben, das von der wachsenden wissenschaftlichen Forschung auf die Beziehung zwischen Vitamin D-Level und chronischen Erkrankungen wie Krebs, Diabetes und Herz-Kreislauf-Erkrankungen ausgerichtet ist. Wissenschaftliche Einrichtungen, Biotechnologie-Unternehmen und pharmazeutische Organisationen investieren zunehmend in Vitamin D-bezogene klinische Studien und Biomarker-Forschungsaktivitäten. Die steigende Betonung auf Präzisionsmedizin und Ernährungsgenomik unterstützt die Nachfrage nach forschungsbasierten Vitamin D-Testlösungen. Darüber hinaus verbessern technologische Fortschritte in analytischen Instrumenten und Biomarker-Analysemethoden die Forschungsfähigkeiten in Gesundheitseinrichtungen. Auch die zunehmende staatliche und private Finanzierung von Gesundheitsforschungsprogrammen soll das Segmentwachstum während der Prognosezeit beschleunigen.
- Von der Technik
Auf Basis der Technik wird der Vitamin-D-Testmarkt in Radioimmunoassay, ELISA, HPLC, LC-MS und andere segmentiert. Das ELISA-Segment dominierte den Markt mit dem größten Marktanteil im Jahr 2025, der durch seine Wirtschaftlichkeit, hohe Sensibilität und weit verbreitete Übernahme in diagnostischen Labors und Gesundheitseinrichtungen getrieben wurde. ELISA-basiertes Vitamin D-Testverfahren sind aufgrund ihrer Fähigkeit, große Probenvolumina effizient zu verarbeiten und gleichzeitig eine zuverlässige Diagnosegenauigkeit zu gewährleisten, häufig bevorzugt. Die wachsende Nachfrage nach automatisierten und hochdurchsatzfähigen Labortests unterstützt das Segmentwachstum weltweit. Darüber hinaus fördern zunehmende Prävalenz von Vitamin D Mangel und Erweiterung von präventiven Gesundheitsprogrammen die Einführung von ELISA-Testtechniken. Die einfache Implementierung und Kompatibilität mit routinemäßigen klinischen Workflows stärken die Dominanz des Segments auf dem Markt.
Das LC-MS-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch seine überlegene analytische Genauigkeit, Spezifität und Fähigkeit zur gleichzeitigen Messung mehrerer Vitamin D-Metaboliten. Gesundheitsdienstleister und Forschungseinrichtungen übernehmen zunehmend LC-MS-Techniken für fortgeschrittene klinische Diagnostik und spezialisierte Testanwendungen. Die steigende Nachfrage nach präziser Biomarkeranalyse und personalisierten Behandlungsansätzen trägt maßgeblich zur Segmenterweiterung bei. Darüber hinaus verbessern technologische Fortschritte bei Massenspektrometrieinstrumenten und Laborautomationssystemen die Betriebseffizienz und Prüfsicherheit. Die zunehmenden Investitionen in fortgeschrittene diagnostische Infrastruktur und Forschungslabore dürften auch eine rasche Einführung von LC-MS-Techniken während der Prognosezeit vorantreiben.
- Von Patienten
Auf Basis des Patienten wird der Vitamin-D-Testmarkt zu Erwachsenen und Kinderarzt segmentiert. Das Segment Adult dominierte den Markt mit dem größten Marktanteil im Jahr 2025, angetrieben durch die hohe Prävalenz von Vitamin D Mangel, Osteoporose und chronischen Störungen unter den erwachsenen und geriatrischen Populationen. Erwachsene unterziehen häufig Vitamin D-Tests im Rahmen von routinemäßigen präventiven Gesundheitsbewertungen und chronischen Krankheitsüberwachungsprogrammen. Das zunehmende Bewusstsein in Bezug auf Knochengesundheit, Immununterstützung und Ernährungsgesundheit unterstützt weiterhin eine starke Prüfnachfrage in dieser Patientengruppe. Darüber hinaus tragen sedentäre Lebensstile, begrenzte Sonnenexposition und wechselnde Ernährungsgewohnheiten zu steigenden Vitamin-D-Mangelraten bei Erwachsenen weltweit bei. Die zunehmende Übernahme präventiver Diagnostik- und Wellness-Screening-Dienste stärkt das Segmentwachstum in den Gesundheitseinrichtungen weiter.
Das Paediatric-Segment wird von 2026 bis 2033 die schnellste CAGR erleben, die durch steigendes Bewusstsein für Ernährungsdefizite in der Kindheit und zunehmenden Fokus auf Früherkrankungen vorbeugt. Healthcare-Anbieter empfehlen zunehmend Vitamin D-Tests für Säuglinge und Kinder zur Unterstützung gesunder Knochenentwicklung und Immunfunktion. Die wachsende Prävalenz von pädiatrischen Rrickets und Unterernährung in Entwicklungsregionen trägt zur Segmenterweiterung bei. Darüber hinaus unterstützen zunehmende Gesundheitsinitiativen zur Förderung der Mütter- und Kinderernährung die Einführung von Kinder-Vitamin-D-Screening-Diensten. Die Ausweitung der pädiatrischen Gesundheitsinfrastruktur und das zunehmende Bewusstsein der Eltern in Bezug auf die vorbeugende Gesundheitsversorgung werden ebenfalls erwartet, dass das Wachstum während des Prognosezeitraums beschleunigt wird.
- Indikation
Auf der Grundlage der Indikation wird der Vitamin D-Testmarkt in Osteoporose, Rachitis, Schilddrüsenstörungen, Malabsorption, Vitamin d Mangel und andere segmentiert. Das Segment Vitamin D Mangel dominierte den Markt mit dem größten Marktanteil im Jahr 2025, angetrieben durch die wachsende globale Belastung von Ernährungsstörungen und zunehmendes Bewusstsein für präventive Gesundheitsvorsorge. Vitamin D Mangelprüfung ist weit verbreitet in Krankenhäusern, diagnostischen Labors und Wellness-Kliniken für Routine-Gesundheitsbewertungen und chronische Krankheit Präventionsprogramme. Steigende Prävalenz von sedentären Lebensstilen, unzureichende Nahrungsaufnahme und begrenzte Sonnenlichtexposition erhöhen die Nachfrage weltweit. Darüber hinaus unterstützen wachsende Arztempfehlungen für die routinemäßige Ernährungsüberwachung unter Risikopopulationen die Segmentherrschaft weiter. Die Ausweitung des Gesundheitszugangs und die Erhöhung der Sensibilisierungskampagnen im Bereich des Vitaminmangelmanagements tragen ebenfalls maßgeblich zum Marktwachstum bei.
Das Segment Osteoporosis wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der steigenden geriatrischen Bevölkerung und zunehmendem Auftreten von Knochen-bedingten Störungen weltweit bewirtschaftet wird. Healthcare-Profis empfehlen häufig Vitamin D-Tests als Teil der Osteoporose-Diagnose, Behandlungsüberwachung und Bruchpräventionsstrategien. Der wachsende Fokus auf gesunde Alterung und präventive Knochengesundheit trägt maßgeblich zur Nachfrage nach osteoporosebezogenen Vitamin D-Tests bei. Darüber hinaus unterstützt die zunehmende Einführung fortschrittlicher Diagnose-Screening-Programme für postmenopausale Frauen und ältere Patienten die Segmenterweiterung. Auch die Steigerung der Gesundheitsausgaben und die Sensibilisierung für das Knochengesundheitsmanagement dürften das Wachstum während des Prognosezeitraums beschleunigen.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Vitamin-D-Testmarkt in Krankenhäuser, diagnostische Labors, Heimpflege, Point-of-Care und andere segmentiert. Das Segment Diagnostic Laboratories dominierte den Markt mit dem größten Marktanteil im Jahr 2025, der durch die zunehmende Menge an Routine-Vitamin-D-Screening-Verfahren und die weit verbreitete Verfügbarkeit moderner Labortest-Infrastruktur getrieben wurde. Diagnostische Labors sind für Vitamin D-Tests aufgrund ihrer Fähigkeit, genaue Ergebnisse zu liefern, hohe Probenverarbeitungsfähigkeit und Zugang zu automatisierten Analysetechnologien sehr bevorzugt. Die zunehmende Prävalenz von chronischen Krankheiten und vorbeugenden Gesundheits-Screening-Programmen unterstützt weltweit steigende Patienten-Testvolumina. Zudem stärken starke Kooperationen zwischen Gesundheitsdienstleistern und Labordienstleistern das Segmentwachstum weiter. Auch die Erweiterung zentralisierter Labornetze und digitaler Diagnoseplattformen trägt maßgeblich zur Dominanz dieses Segments bei.
Das Segment Point-of-Care wird von 2026 bis 2033 mit dem schnellsten CAGR rechnen, das durch die steigende Nachfrage nach schnellen diagnostischen Lösungen und dezentralen Gesundheitsdiensten getrieben wird. Die Point-of-Care-Vitamin-D-Tests ermöglichen eine schnellere klinische Entscheidungsfindung und einen verbesserten Patientenbequemlichkeit durch stationäre Testmöglichkeiten. Healthcare-Anbieter übernehmen zunehmend tragbare diagnostische Geräte zur sofortigen Ernährungsbewertung in ambulanten Einstellungen und entfernten Gesundheitsumgebungen. Darüber hinaus verbessern technologische Fortschritte bei kompakten Prüfgeräten und der digitalen Gesundheitsintegration die Erreichbarkeit der Tests und die betriebliche Effizienz. Die zunehmende Akzeptanz von hauseigenen Gesundheitsdiensten und die zunehmende Betonung der personalisierten Vorsorge werden ebenfalls erwartet, dass das Segmentwachstum während des Prognosezeitraums beschleunigt wird.
Welche Region hält den größten Teil des Vitamin D Testing Market
- Nordamerika dominierte den Vitamin-D-Testmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohes Bewusstsein in Bezug auf ernährungsbedingte Defizite und starke Einführung von Routinediagnostiktests
- Patienten und Gesundheitsdienstleister in der Region schätzen die Genauigkeit, Bequemlichkeit und klinische Zuverlässigkeit von fortschrittlichen Vitamin D-Testlösungen, die mit modernen diagnostischen Laborsystemen und vorbeugenden Gesundheitsprogrammen integriert sind.
- Diese weit verbreitete Adoption wird durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und die wachsende Präferenz für Früherkennung und Gesundheitsüberwachung unterstützt, indem Vitamin D-Tests als wesentlicher Bestandteil der präventiven Diagnostik in Krankenhäusern, Labors und Heimkrankenhäusern erstellt werden.
US Vitamin D Testing Market Insight
Der US-Vitamin-D-Testmarkt erfasste den größten Umsatzanteil von 79% im Jahr 2025 in Nordamerika, der durch die zunehmende Prävalenz von Vitamin D-Mangel und den zunehmenden Fokus auf präventive Gesundheits- und Wellness-Überwachung gefördert wurde. Patienten und Gesundheitsdienstleister priorisieren zunehmend die routinemäßige Ernährungsvorsorge und die frühe Diagnose chronischer Erkrankungen durch fortgeschrittene Labortests. Die zunehmende Annahme von vorbeugenden Gesundheitscheckups, kombiniert mit einer starken Nachfrage nach präzisen und automatisierten Diagnoselösungen, fördert die Vitamin-D-Testindustrie weiter. Darüber hinaus trägt die zunehmende Integration von digitalen Gesundheitsplattformen, zu Hauseigenen Testdiensten und personalisierten Wellnessprogrammen maßgeblich zum Ausbau des Marktes bei.
Europa Vitamin D Testing Market Insight
Der Europa-Vitamin-D-Testmarkt wird in der gesamten Vorausschätzungsperiode in einem beträchtlichen CAGR expandiert, vor allem durch steigendes Bewusstsein für die Knochengesundheit und die zunehmende Belastung von Ernährungsdefiziten in der gesamten Region. Das Wachstum von präventiven Gesundheitsinitiativen, verbunden mit der Nachfrage nach fortschrittlichen diagnostischen Dienstleistungen, fördert die Einführung von Vitamin D-Tests. Auch die europäischen Verbraucher konzentrieren sich zunehmend auf das Wellness-Management und die Früherkrankheitsprävention durch routinemäßige Gesundheitsvorsorgeprogramme. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern, diagnostischen Labors und Anwendungen im Gesundheitswesen, wobei Vitamin-D-Tests in sowohl routinemäßige klinische Bewertungen als auch spezialisierte Krankheitsmanagementprogramme integriert werden.
U.K. Vitamin D Testing Market Insight
Das US-Vitamin Der D-Testmarkt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch die zunehmende Sensibilisierung für Vitaminmangel-bedingte Störungen und eine zunehmende Betonung auf präventive Gesundheitsdienstleistungen verursacht wird. Darüber hinaus sind wachsende Bedenken in Bezug auf Osteoporose, Immungesundheit und chronisches Krankheitsmanagement ermutigen sowohl Patienten als auch Gesundheitsdienstleister, routinemäßige Vitamin D-Screening-Lösungen zu übernehmen. Die expandierende digitale Gesundheitsinfrastruktur der USA wird neben dem starken diagnostischen Labornetzwerk und der Zugänglichkeit im Gesundheitswesen weiterhin das Marktwachstum fördern.
Deutschland Vitamin D Testmarkt Insight
Der Deutschland-Vitamin-D-Testmarkt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch das zunehmende Bewusstsein für die Ernährungsgesundheit und die Nachfrage nach technologisch fortschrittlichen Diagnoselösungen gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, verbunden mit ihrem Schwerpunkt auf klinische Genauigkeit und vorbeugende Pflege, fördert die Einführung von Vitamin-D-Tests, insbesondere in Krankenhäusern und spezialisierten diagnostischen Labors. Auch die Integration fortschrittlicher automatisierter Testsysteme innerhalb von Gesundheitseinrichtungen wird immer häufiger, mit einer starken Vorliebe für zuverlässige und standardisierte Diagnosedienste, die auf lokale Gesundheitserwartungen ausgerichtet sind.
Asien-Pazifik Vitamin D Testing Market Insight
Der asiatisch-pazifische Vitamin-D-Testmarkt ist bereit, mit dem schnellsten CAGR von 22,8% während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch die Erhöhung des Gesundheitsbewusstseins, steigende Einwegeinkommen und den Ausbau des Zugangs zu diagnostischen Dienstleistungen in Ländern wie China, Japan und Indien. Der zunehmende Fokus der Region auf präventive Gesundheitsversorgung, unterstützt durch staatliche Initiativen zur Förderung der Ernährungs- und Krankheitsprävention, treibt die Einführung von Vitamin-D-Testdiensten voran. Darüber hinaus steigt die Erreichbarkeit und Zugänglichkeit von Vitamin-D-Testlösungen, da APAC als schnell wachsender Gesundheits- und Diagnostik-Services-Markt auftritt, über eine breitere Patientenpopulation.
Japan Vitamin D Testing Market Insight
Der Japan-Vitamin-D-Testmarkt gewinnt aufgrund der fortschrittlichen Gesundheitsinfrastruktur, der alternden Bevölkerung und der wachsenden Nachfrage nach vorbeugenden Wellness-Überwachungen an Dynamik. Der japanische Markt legt einen erheblichen Schwerpunkt auf eine gesunde Alterung und chronische Krankheitsprävention, und die Annahme von Vitamin D-Tests wird durch die zunehmende Prävalenz von Osteoporose und ernährungsbedingten Defiziten bei älteren Bevölkerungen getrieben. Die Integration von Vitamin-D-Tests mit Routine-Gesundheits-Screening-Programmen und fortgeschrittenen Labor-Technologien fördert das Wachstum. Darüber hinaus ist Japans zunehmender Fokus auf personalisiertes Gesundheits- und Ernährungsmanagement wahrscheinlich die Nachfrage nach genauen und bequemen Vitamin-D-Tests in den Gesundheitseinrichtungen und Wellnesszentren zu fördern.
Indien Vitamin D Testing Market Insight
Der Indien-Vitamin-D-Testmarkt entfiel auf den größten Marktanteil im asiatisch-pazifischen Raum im Jahr 2025, der auf die große Bevölkerungsbasis des Landes, die zunehmende Sensibilisierung für ernährungsphysiologische Defizite und die rasch wachsende Gesundheitsinfrastruktur zurückzuführen ist. Indien ist einer der am schnellsten wachsenden Märkte für präventive Diagnostik, und Vitamin D-Tests werden in Krankenhäusern, diagnostischen Labors und Wellness-Kliniken immer beliebter. Der wachsende Fokus auf präventive Gesundheitsprogramme und die zunehmende Verfügbarkeit von erschwinglichen diagnostischen Dienstleistungen, neben einer starken Expansion von organisierten Labornetzwerken, sind Schlüsselfaktoren für den Markt in Indien.
Welche sind die Top-Unternehmen im Vitamin D Testing Market
Die Vitamin D Testing Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Abbott (USA)
- Danaher (USA)
- F. Hoffmann-La Roche AG (Schweiz)
- Siemens Healthineers AG (Deutschland)
- Quest Diagnostics Incorporated (USA)
- BIOMÉRIEUX (Frankreich)
- DiaSorin S.p.A. (Italien)
- Thermo Fisher Scientific Inc. (USA)
- Beckman Coulter, Inc. (USA)
- Tosoh Corporation (Japan)
- Bio-Rad Laboratories, Inc. (USA)
- Randox Laboratories Ltd. (U.K.)
- EUROIMMUN Medizinische Labordiagnostika AG (Deutschland)
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (China)
- NanoEnTek Inc. (Südkorea)
- Qualigen Therapeutics, Inc. (USA)
- DIAsource ImmunoAssays SA (Belgien)
- Gold Standard Diagnostics Corporation (US)
- OmegaQuant Analytics, LLC (USA)
- SpectraCell Laboratories, Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Vitamin D Testing Market
- Im September 2025 kündigte Roche Diagnostics an, dass der Ionify® 25-Hydroxy Vitamin D Gesamttest zum ersten Massenspektrometrie-basierten Vitamin D-Test wurde, um CLIA „Moderate Complexity“-Kategorisierung in den USA zu erhalten. Die Entwicklung erweitert den Zugang zu fortschrittlichen Vitamin-D-Tests für eine breite Palette von klinischen Laboren durch die automatisierte cobas® Mass Spec-Lösung von Roche. Der Start unterstreicht die zunehmende Einführung hoch standardisierter und automatisierter Vitamin-D-Diagnostik-Technologien in Gesundheitseinrichtungen
- Im Februar 2025 betonte Technavio die zunehmende Integration von KI-getriebenen Technologien im Vitamin D-Testmarkt und betonte die wachsende Rolle der fortschrittlichen Analytik und Automatisierung bei der Verbesserung der Testeffizienz und diagnostischen Workflows. Der Bericht stellte auch fest, dass das Bewusstsein für die Rolle von Vitamin D bei der Immunität und chronischen Krankheitsprävention als ein wesentlicher Faktor für die Beschleunigung der Nachfrage nach Testdiensten weltweit
- Im Dezember 2024 berichtete Technavio signifikante Fortschritte bei der Entwicklung von AI-getriebenen Vitamin-D-Tests auf dem Markt, wobei automatisierte Laborsysteme und digitale diagnostische Lösungen in Krankenhäusern und diagnostischen Laboratorien zunehmend angenommen wurden. Der Bericht betonte, dass die wachsende technologische Innovation die Erprobung der Zugänglichkeit und der betrieblichen Effizienz im Rahmen von präventiven Gesundheitsdiensten verbessert.
- Im Februar 2023, Hurdle Health kündigte die Einführung seiner zu Hause Vitamin D Test, entworfen, um Verbraucher mit Lab-Qualität Vitamin D Ergebnisse aus dem Komfort ihrer Häuser. Die neue Lösung wurde eingeführt, um die Zugänglichkeit zu ernährungsphysiologischen Tests zu verbessern und präventive Gesundheitsinitiativen durch bequeme Ferndiagnosedienste zu unterstützen. Dieser Start spiegelt die steigende Nachfrage nach hausbasierten Wellness- und Vitaminmangel-Testlösungen wider.
- Im April 2022 kündigte Medisure Canada Inc. die Einführung seines Health Canada-genehmigten at-home-Vitamin-D-Test-Kits an, so dass die Verbraucher Vitamin D-Mangel durch selbsttestende Lösungen überwachen können. Das Unternehmen berichtete über eine starke frühzeitige Nachfrage aus Apotheken und Online-Vertriebskanälen, was die zunehmende Einführung von komfortablen Gesundheitsdiagnostik und vorbeugenden Wellness-Tests auf dem Heimmarkt hervorhebt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für Vitamin-D-Tests
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERMITTLUNG DER GLOBALEN MARKTGRÖSSE FÜR VITAMIN-D-TESTS
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 EPIDEMIOLOGISCHE MODELLIERUNG
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR VITAMIN-D-TESTS: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
6 Brancheneinblicke
7 REGULATORISCHER RAHMEN
8 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH PRODUKT
8.1 ÜBERSICHT
8.2 25-Hydroxy-Vitamin-D-Test
8.2.1 25-OH-VITAMIN D2
8.2.1.1. MARKTWERT (MIO. USD)
8.2.1.2. MARKTVOLUMEN (EINHEITEN)
8.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.2.2 25-OH-VITAMIN D3
8.2.2.1. MARKTWERT (MIO. USD)
8.2.2.2. MARKTVOLUMEN (EINHEITEN)
8.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.3 1,25-DIHYDROXY-VITAMIN-D-TEST
8.3.1 MARKTWERT (MIO. USD)
8.3.2 MARKTVOLUMEN (EINHEITEN)
8.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
8.4 24,25-DIHYDROXY-VITAMIN-D-TEST
8.4.1 MARKTWERT (MIO. USD)
8.4.2 MARKTVOLUMEN (EINHEITEN)
8.4.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH KOMPONENTEN
9.1 ÜBERSICHT
9.2 PRODUKT
9.2.1 GERÄTE
9.2.1.1. Plattform für Immunassays
9.2.1.1.1. NACH MARKEN
9.2.1.1.1.1 ARCHITEKT
9.2.1.1.1.1.1. MARKTWERT (MIO. USD)
9.2.1.1.1.1.2. MARKTVOLUMEN (EINHEITEN)
9.2.1.1.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.1.1.1.2 VERBINDUNG
9.2.1.1.1.2.1. MARKTWERT (MIO. USD)
9.2.1.1.1.2.2. MARKTVOLUMEN (EINHEITEN)
9.2.1.1.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.1.1.1.3 IDS– ISYS
9.2.1.1.1.3.1. MARKTWERT (MIO. USD)
9.2.1.1.1.3.2. MARKTVOLUMEN (EINHEITEN)
9.2.1.1.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.1.1.1.4 COBAS
9.2.1.1.1.4.1. MARKTWERT (MIO. USD)
9.2.1.1.1.4.2. MARKTVOLUMEN (EINHEITEN)
9.2.1.1.1.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.1.1.1.5 ADVIA CENTAUR
9.2.1.1.1.5.1. MARKTWERT (MIO. USD)
9.2.1.1.1.5.2. MARKTVOLUMEN (EINHEITEN)
9.2.1.1.1.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.1.1.1.6 ELECSYS
9.2.1.1.1.6.1. MARKTWERT (MIO. USD)
9.2.1.1.1.6.2. MARKTVOLUMEN (EINHEITEN)
9.2.1.1.1.6.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.1.1.2. NACH MODELL
9.2.1.1.2.1 VOLLAUTOMATISCH
9.2.1.1.2.2 HALBAUTOMATISIERT
9.2.1.2. HPLC-GERÄTE
9.2.1.2.1. MARKTWERT (MIO. USD)
9.2.1.2.2. MARKTVOLUMEN (EINHEITEN)
9.2.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.1.3. SONSTIGES
9.2.2 KITS UND ASSAYS
9.2.2.1. MARKTWERT (MIO. USD)
9.2.2.2. MARKTVOLUMEN (EINHEITEN)
9.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.2.3 SONSTIGE VERBRAUCHSMATERIALIEN
9.2.3.1. MARKTWERT (MIO. USD)
9.2.3.2. MARKTVOLUMEN (EINHEITEN)
9.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
9.3 DIENSTLEISTUNGEN
10 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH TECHNIK
10.1 ÜBERSICHT
10.2 Radioimmunassay
10.3 Chemilumineszenz-Immunassay (CLIA)
10.4 Elektrochemilumineszenz-Immunassay (ECLIA)
10.5 Chemilumineszenz-Mikropartikel-Immunassay (CMIA)
10.6 Lateral-Flow-Immunoassay
10.7 Enzymgebundener Immunsorbent-Test (ELISA)
10.8 Hochleistungsflüssigkeitschromatographie (HPLC)
10.9 FLÜSSIGKEITSCHROMATOGRAFIE-TANDEM-MASSENSPEKTROMETRIE (LC-MS/MS)
11 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH ANWENDUNG
11.1 ÜBERBLICK
11.2 KLINISCHE TESTS
11.2.1 PRODUKT
11.2.1.1. GERÄTE
11.2.1.2. KITS UND ASSAYS
11.2.1.3. SONSTIGE VERBRAUCHSMATERIALIEN
11.2.2 DIENSTLEISTUNGEN
11.3 FORSCHUNGSTESTS
11.3.1 PRODUKT
11.3.1.1. GERÄTE
11.3.1.2. KITS UND ASSAYS
11.3.1.3. SONSTIGE VERBRAUCHSMATERIALIEN
11.3.2 DIENSTLEISTUNGEN
12 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH PATIENTEN
12.1 ÜBERSICHT
12.2 ERWACHSENE
12.3 PÄDIATRIE
13 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH INDIKATION
13.1 ÜBERSICHT
13.2 OSTEOPOROSE
13.3 Rachitis
13.4 Schilddrüsenerkrankungen
13.5 Malabsorption
13.6 Vitamin-D-Mangel
13.7 Osteomalazie
13.8 Mukoviszidose
13.9 ZÖLIAKIE
13.1 Morbus Crohn
13.11 SONSTIGES
14 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH TESTART
14.1 ÜBERSICHT
14.2 LABORPRÜFUNGEN
14.3 POINT-OF-CARE-TESTS
15 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH ENDVERBRAUCHER
15.1 ÜBERSICHT
15.2 KRANKENHÄUSER
15.2.1 ÖFFENTLICH
15.2.2 PRIVAT
15.3 PRÜFLABORATORIEN
15.3.1 Staatliche Prüflaboratorien
15.3.2 Gewerbliche Prüflabore
15.4 DIAGNOSTISCHE LABORE
15.5 Häusliche Pflege
15.6 SONSTIGES
16 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH VERTRIEBSKANAL
16.1 ÜBERSICHT
16.2 DIREKTE ANGEBOTE
16.3 EINZELHANDELSUMSATZ
16.4 ONLINE-VERKÄUFE
16.5 SONSTIGES
17 GLOBALER MARKT FÜR VITAMIN-D-TESTS, NACH REGIONEN
GLOBALER MARKT FÜR VITAMIN-D-TESTS (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
17.1 NORDAMERIKA
17.1.1 USA
17.1.2 KANADA
17.1.3 MEXIKO
17.2 EUROPA
17.2.1 DEUTSCHLAND
17.2.2 Vereinigtes Königreich
17.2.3 ITALIEN
17.2.4 FRANKREICH
17.2.5 SPANIEN
17.2.6 RUSSLAND
17.2.7 SCHWEIZ
17.2.8 TÜRKEI
17.2.9 BELGIEN
17.2.10 NIEDERLANDE
17.2.11 DÄNEMARK
17.2.12 SCHWEDEN
17.2.13 POLEN
17.2.14 NORWEGEN
17.2.15 FINNLAND
17.2.16 RESTLICHES EUROPA
17.3 ASIEN-PAZIFIK
17.3.1 JAPAN
17.3.2 CHINA
17.3.3 SÜDKOREA
17.3.4 INDIEN
17.3.5 SINGAPUR
17.3.6 THAILAND
17.3.7 INDONESIEN
17.3.8 MALAYSIA
17.3.9 PHILIPPINEN
17.3.10 AUSTRALIEN
17.3.11 NEUSEELAND
17.3.12 VIETNAM
17.3.13 TAIWAN
17.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
17.4 SÜDAMERIKA
17.4.1 BRASILIEN
17.4.2 ARGENTINIEN
17.4.3 PERU
17.4.4 RESTLICHES SÜDAMERIKA
17.5 NAHER OSTEN UND AFRIKA
17.5.1 SÜDAFRIKA
17.5.2 ÄGYPTEN
17.5.3 BAHRAIN
17.5.4 VEREINIGTE ARABISCHE EMIRATE
17.5.5 KUWAIT
17.5.6 OMAN
17.5.7 KATAR
17.5.8 SAUDI-ARABIEN
17.5.9 REST VON MEA
17.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
18 GLOBALER MARKT FÜR VITAMIN-D-TESTS, UNTERNEHMENSLANDSCHAFT
18.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
18.2 UNTERNEHMENSAKTIENANALYSE: EUROPA
18.3 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
18.4 UNTERNEHMENSAKTIENANALYSE: NAHER OSTEN UND AFRIKA
18.5 UNTERNEHMENSAKTIENANALYSE: SÜDAMERIKA
18.6 FUSIONEN UND ÜBERNAHMEN
18.7 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
18.8 ERWEITERUNGEN
18.9 ÄNDERUNGEN DER VORSCHRIFTEN
18.1 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
19 GLOBALER MARKT FÜR VITAMIN-D-TESTS, SWOT- UND DBMR-ANALYSE
20 GLOBALER MARKT FÜR VITAMIN-D-TESTS, FIRMENPROFIL
20.1 F. HOFFMANN-LA ROCHE LTD
20.1.1 UNTERNEHMENSÜBERSICHT
20.1.2 Umsatzanalyse
20.1.3 GEOGRAFISCHE PRÄSENZ
20.1.4 PRODUKTPORTFOLIO
20.1.5 JÜNGSTE ENTWICKLUNGEN
20.2 ABBOTT
20.2.1 UNTERNEHMENSÜBERSICHT
20.2.2 Umsatzanalyse
20.2.3 GEOGRAFISCHE PRÄSENZ
20.2.4 PRODUKTPORTFOLIO
20.2.5 JÜNGSTE ENTWICKLUNGEN
20.3 SIEMENS HEALTHCARE PRIVATE LIMITED
20.3.1 UNTERNEHMENSÜBERSICHT
20.3.2 Umsatzanalyse
20.3.3 GEOGRAFISCHE PRÄSENZ
20.3.4 PRODUKTPORTFOLIO
20.3.5 JÜNGSTE ENTWICKLUNGEN
20.4 QUEST DIAGNOSTICS INCORPORATED.
20.4.1 UNTERNEHMENSÜBERSICHT
20.4.2 Umsatzanalyse
20.4.3 GEOGRAFISCHE PRÄSENZ
20.4.4 PRODUKTPORTFOLIO
20.4.5 JÜNGSTE ENTWICKLUNGEN
20.5 BIOMÉRIEUX
20.5.1 UNTERNEHMENSÜBERSICHT
20.5.2 Umsatzanalyse
20.5.3 GEOGRAFISCHE PRÄSENZ
20.5.4 PRODUKTPORTFOLIO
20.5.5 JÜNGSTE ENTWICKLUNGEN
20.6 DIASORIN SPA
20.6.1 UNTERNEHMENSÜBERSICHT
20.6.2 Umsatzanalyse
20.6.3 GEOGRAFISCHE PRÄSENZ
20.6.4 PRODUKTPORTFOLIO
20.6.5 JÜNGSTE ENTWICKLUNGEN
20.7 TOSOH BIOSCIENCE, INC.
20.7.1 UNTERNEHMENSÜBERSICHT
20.7.2 Umsatzanalyse
20.7.3 GEOGRAFISCHE PRÄSENZ
20.7.4 PRODUKTPORTFOLIO
20.7.5 JÜNGSTE ENTWICKLUNGEN
20.8 QUALIGEN THERAPEUTICS, INC.
20.8.1 UNTERNEHMENSÜBERSICHT
20.8.2 Umsatzanalyse
20.8.3 GEOGRAFISCHE PRÄSENZ
20.8.4 PRODUKTPORTFOLIO
20.8.5 JÜNGSTE ENTWICKLUNGEN
20.9 DIAZYME LABORATORIES, INC.
20.9.1 UNTERNEHMENSÜBERSICHT
20.9.2 Umsatzanalyse
20.9.3 GEOGRAFISCHE PRÄSENZ
20.9.4 PRODUKTPORTFOLIO
20.9.5 JÜNGSTE ENTWICKLUNGEN
20.1 THERMO FISHER SCIENTIFIC INC.
20.10.1 UNTERNEHMENSÜBERSICHT
20.10.2 Umsatzanalyse
20.10.3 GEOGRAFISCHE PRÄSENZ
20.10.4 PRODUKTPORTFOLIO
20.10.5 JÜNGSTE ENTWICKLUNGEN
20.11 IMMUNODIAGNOSTISCHE SYSTEME
20.11.1 UNTERNEHMENSÜBERSICHT
20.11.2 Umsatzanalyse
20.11.3 GEOGRAFISCHE PRÄSENZ
20.11.4 PRODUKTPORTFOLIO
20.11.5 NEUESTE ENTWICKLUNGEN
20.12 REZEPTCHEMIE + INSTRUMENTE GMBH
20.12.1 UNTERNEHMENSÜBERSICHT
20.12.2 Umsatzanalyse
20.12.3 GEOGRAFISCHE PRÄSENZ
20.12.4 PRODUKTPORTFOLIO
20.12.5 NEUESTE ENTWICKLUNGEN
20.13 BECKMAN COULTER, INC.
20.13.1 UNTERNEHMENSÜBERSICHT
20.13.2 Umsatzanalyse
20.13.3 GEOGRAFISCHE PRÄSENZ
20.13.4 PRODUKTPORTFOLIO
20.13.5 NEUESTE ENTWICKLUNGEN
20.14 BIO-RAD LABORATORIES, INC
20.14.1 UNTERNEHMENSÜBERSICHT
20.14.2 Umsatzanalyse
20.14.3 GEOGRAFISCHE PRÄSENZ
20.14.4 PRODUKTPORTFOLIO
20.14.5 NEUESTE ENTWICKLUNGEN
20.15 SCIEX (DH TECH. DEV. PTE. LTD)
20.15.1 UNTERNEHMENSÜBERSICHT
20.15.2 Umsatzanalyse
20.15.3 GEOGRAFISCHE PRÄSENZ
20.15.4 PRODUKTPORTFOLIO
20.15.5 NEUESTE ENTWICKLUNGEN
20.16 QUIDEL CORPORATION
20.16.1 UNTERNEHMENSÜBERSICHT
20.16.2 Umsatzanalyse
20.16.3 GEOGRAFISCHE PRÄSENZ
20.16.4 PRODUKTPORTFOLIO
20.16.5 NEUESTE ENTWICKLUNGEN
20.17 DIASYS DIAGNOSTIC SYSTEMS GMBH
20.17.1 UNTERNEHMENSÜBERSICHT
20.17.2 Umsatzanalyse
20.17.3 GEOGRAFISCHE PRÄSENZ
20.17.4 PRODUKTPORTFOLIO
20.17.5 NEUESTE ENTWICKLUNGEN
20,18 OMEGAQUANT.
20.18.1 UNTERNEHMENSÜBERSICHT
20.18.2 Umsatzanalyse
20.18.3 GEOGRAFISCHE PRÄSENZ
20.18.4 PRODUKTPORTFOLIO
20.18.5 NEUESTE ENTWICKLUNGEN
20.19 ALPCO
20.19.1 UNTERNEHMENSÜBERSICHT
20.19.2 Umsatzanalyse
20.19.3 GEOGRAFISCHE PRÄSENZ
20.19.4 PRODUKTPORTFOLIO
20.19.5 JÜNGSTE ENTWICKLUNGEN
20.2 INNOVATION BIOTECH (BEIJING) CO., LTD
20.20.1 UNTERNEHMENSÜBERSICHT
20.20.2 Umsatzanalyse
20.20.3 GEOGRAFISCHE PRÄSENZ
20.20.4 PRODUKTPORTFOLIO
20.20.5 JÜNGSTE ENTWICKLUNGEN
20.21 BIOHIT OYJ
20.21.1 UNTERNEHMENSÜBERSICHT
20.21.2 Umsatzanalyse
20.21.3 GEOGRAFISCHE PRÄSENZ
20.21.4 PRODUKTPORTFOLIO
20.21.5 NEUESTE ENTWICKLUNGEN
20.22 BODITECH MED INC
20.22.1 UNTERNEHMENSÜBERSICHT
20.22.2 Umsatzanalyse
20.22.3 GEOGRAFISCHE PRÄSENZ
20.22.4 PRODUKTPORTFOLIO
20.22.5 JÜNGSTE ENTWICKLUNGEN
20.23 EUROIMMUN MEDIZINISCHE L
20.23.1 UNTERNEHMENSÜBERSICHT
20.23.2 Umsatzanalyse
20.23.3 GEOGRAFISCHE PRÄSENZ
20.23.4 PRODUKTPORTFOLIO
20.23.5 NEUESTE ENTWICKLUNGEN
20.24 FUJIREBIO
20.24.1 UNTERNEHMENSÜBERSICHT
20.24.2 Umsatzanalyse
20.24.3 GEOGRAFISCHE PRÄSENZ
20.24.4 PRODUKTPORTFOLIO
20.24.5 NEUESTE ENTWICKLUNGEN
20,25 GETEIN BIOTECH, INC.
20.25.1 UNTERNEHMENSÜBERSICHT
20.25.2 Umsatzanalyse
20.25.3 GEOGRAFISCHE PRÄSENZ
20.25.4 PRODUKTPORTFOLIO
20.25.5 NEUESTE ENTWICKLUNGEN
20,26 DIAZYME LABORATORIES, INC.
20.26.1 UNTERNEHMENSÜBERSICHT
20.26.2 Umsatzanalyse
20.26.3 GEOGRAFISCHE PRÄSENZ
20.26.4 PRODUKTPORTFOLIO
20.26.5 NEUESTE ENTWICKLUNGEN
20,27 J. MITRA & CO. PVT. LTD.
20.27.1 UNTERNEHMENSÜBERSICHT
20.27.2 Umsatzanalyse
20.27.3 GEOGRAFISCHE PRÄSENZ
20.27.4 PRODUKTPORTFOLIO
20.27.5 NEUESTE ENTWICKLUNGEN
20.28 OPTIBIO CO., LTD
20.28.1 UNTERNEHMENSÜBERSICHT
20.28.2 UMSATZANALYSE
20.28.3 GEOGRAFISCHE PRÄSENZ
20.28.4 PRODUKTPORTFOLIO
20.28.5 JÜNGSTE ENTWICKLUNGEN
20,29 BIOGENIX INC. PVT. LTD
20.29.1 UNTERNEHMENSÜBERSICHT
20.29.2 UMSATZANALYSE
20.29.3 GEOGRAFISCHE PRÄSENZ
20.29.4 PRODUKTPORTFOLIO
20.29.5 JÜNGSTE ENTWICKLUNGEN
20.3 EVERLYWELL, INC
20.30.1 UNTERNEHMENSÜBERSICHT
20.30.2 Umsatzanalyse
20.30.3 GEOGRAFISCHE PRÄSENZ
20.30.4 PRODUKTPORTFOLIO
20.30.5 NEUESTE ENTWICKLUNGEN
20.31 BIOPANDA REAGENTS LTD
20.31.1 UNTERNEHMENSÜBERSICHT
20.31.2 Umsatzanalyse
20.31.3 GEOGRAFISCHE PRÄSENZ
20.31.4 PRODUKTPORTFOLIO
20.31.5 JÜNGSTE ENTWICKLUNGEN
20.32 CTK BIOTECH, INC
20.32.1 UNTERNEHMENSÜBERSICHT
20.32.2 Umsatzanalyse
20.32.3 GEOGRAFISCHE PRÄSENZ
20.32.4 PRODUKTPORTFOLIO
20.32.5 JÜNGSTE ENTWICKLUNGEN
20,33 ELABSCIENCE BIOTECHNOLOGY INC.
20.33.1 UNTERNEHMENSÜBERSICHT
20.33.2 Umsatzanalyse
20.33.3 GEOGRAFISCHE PRÄSENZ
20.33.4 PRODUKTPORTFOLIO
20.33.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
21 VERWANDTE BERICHTE
22 SCHLUSSFOLGERUNG
23 FRAGEBOGEN
24 ÜBER DATA BRIDGE MARKTFORSCHUNGa

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











