


Globaler Vitiligo-Markt, nach Typ (segmentale Vitiligo, nicht-segmentale Vitiligo, sonstige), Behandlung (Medikamente, Therapien, Chirurgie, sonstige), Darreichungsform (oral, injizierbar, Cremes, Gel, Salbe, sonstige), Verabreichungsweg (oral, parenteral, topisch, sonstige), Endbenutzer (Krankenhäuser, Fachkliniken, häusliche Pflege, sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke, sonstige) – Branchentrends und Prognose bis 2029
Was ist die Vitiligo Größe und Wachstum Rate
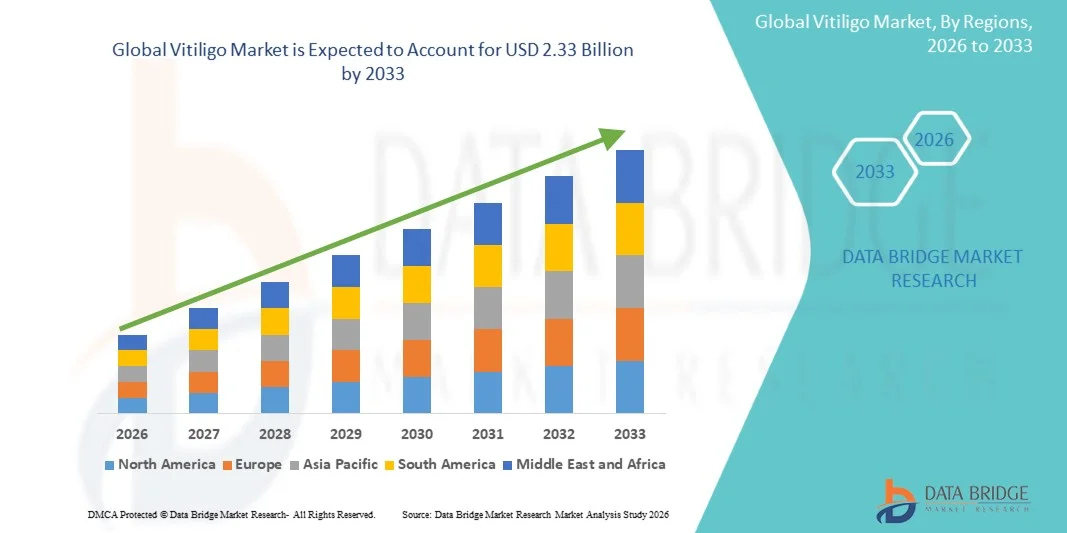
- Wie pro Data Bridge Market Research Analysis Die globale Marktgröße von Vitiligo wurde geschätzt1,43 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen2,33 Milliarden USD bis 2033, beiCAGR von 6,30%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von Vitiligo global, zunehmendes Bewusstsein in Bezug auf Hautpigmentierungsstörungen und kontinuierliche Fortschritte in dermatologischen Behandlungsoptionen wie Phototherapie, topische Immunmodulatoren und JAK-Inhibitoren, was zu verbesserten Krankheitsmanagementergebnissen führt
- Darüber hinaus stellt die wachsende Patientennachfrage nach effektiven Langzeitrepigmentierungstherapien, zunehmendem Fokus auf kosmetisches und psychologisches Wohlbefinden und erweitertem Zugang zur spezialisierten Dermatologieversorgung Vitiligo Lösungen als wichtiges Segment moderner dermatologischer Behandlung her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Vitiligo-Lösungen, was das Wachstum der Industrie deutlich steigert
Marktgröße und Prognose
- Globaler Marktwert (2025):1,43 Mrd. USD
- Voraussichtlicher Marktwert (2033):2,33 Milliarden USD
- Wettervorhersage CAGR (2026–2033):6.30%
Was sind die großen Takeaways von Vitiligo
- Vitiligo-Behandlungen, einschließlich topischer Kortikosteroide, Calcineurin-Inhibitoren, Phototherapie (NBUVB), Depigmentationstherapie und aufstrebende JAK-Inhibitor-basierte Behandlungen, sind zunehmend lebenswichtige Bestandteile der modernen Dermatologie aufgrund ihrer Rolle bei der Verwaltung von Pigmentierungsverlusten, der Verbesserung der Hautrepigmentierung und der Verbesserung der Patientenlebensqualität
- Die eskalierende Nachfrage nach Vitiligo-Behandlungen wird in erster Linie durch die zunehmende globale Prävalenz von Autoimmunhautstörungen, die Sensibilisierung für kosmetische und psychologische Auswirkungen von Vitiligo und kontinuierliche Fortschritte in gezielten dermatologischen Therapien und leichten Behandlungstechnologien gefördert
- Nordamerika dominierte den Vitiligo-Markt mit dem größten Umsatzanteil von etwa 38,6% im Jahr 2025, gekennzeichnet durch fortgeschrittene Dermatologie-Pflegeinfrastruktur, starke Einführung innovativer Therapien, hohes Patientenbewusstsein und bedeutende Präsenz führender Pharma- und Dermatologieunternehmen, insbesondere in den USA.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Vitiligo-Markt während der Prognosezeit aufgrund steigender Patientenpopulation, steigender Gesundheitsausgaben, Verbesserung des Zugangs zu dermatologischen Behandlungen, wachsende Sensibilisierungskampagnen und Erweiterung der Spezialität Dermatologie Kliniken in Indien, China und Südostasien
- Das Segment Non-Segmental Vitiligo dominierte den größten Marktanteil von 72,4% im Jahr 2025, angetrieben durch seine höhere globale Prävalenz und chronische progressive Natur
Report Scope und Vitiligo Marktsegmentierung
|
Attribute |
Vitiligo Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Vitiligo
„Verbesserte therapeutische Innovation und Erweiterung fortschrittlicher Behandlungskonzepte„
- Ein bedeutender und beschleunigender Trend im globalen Vitiligo-Markt ist der wachsende Fokus auf fortschrittliche therapeutische Innovationen, die auf Repigmentierung, Immunmodulation und langfristiges Krankheitsmanagement abzielen. Das zunehmende Verständnis von Vitiligo als Autoimmun-Zustand treibt die Forschung auf gezielte Therapien statt auf konventionelle symptomatische Ansätze
- Zum Beispiel sind Janus kinase (JAK) Inhibitoren wie Rutholitinib-Creme als Durchbruch topische Behandlung entstanden, die signifikante Repigmentierungsergebnisse bei nicht-segmentalen Vitiligo-Patienten demonstrieren. In mehreren klinischen Einstellungen in ganz Nordamerika und Europa werden die Dermatologen im Rahmen von Kombinationsregimen mit Phototherapie zunehmend JAK-Inhibitoren vorschreiben, um die Behandlungsreaktionsraten zu verbessern
- Eine weitere Schlüsselentwicklung ist die Erweiterung der schmalbandigen UVB (NB-UVB) Phototherapie als Standard für weit verbreitete Vitiligo-Fälle. Krankenhäuser und Dermatologie-Kliniken in Ländern wie Indien, den Vereinigten Staaten und Deutschland berichten eine höhere Adoption von NB-UVB aufgrund seines verbesserten Sicherheitsprofils und seiner Wirksamkeit bei der Stimulation von Melanozyte-Aktivität
- Darüber hinaus gewinnen regenerative Medizinansätze wie Melanozytentransplantation und zelluläre Pfropftechniken an Zugkraft, insbesondere für stabile Vitiligo-Fälle. Spezialisierte Dermatologiezentren in Japan und Südkorea fördern chirurgische Repigmentierungsverfahren, die verbesserte kosmetische Ergebnisse für Patienten mit lokalisierten Krankheiten bieten
- Es gibt auch zunehmendes Interesse an Kombinationstherapien, die Immunsuppressiva, Antioxidantien und Vitamin-Ergänzung integrieren, um die Gesamtbehandlungsreaktion zu verbessern. Dieser multimodale Ansatz hilft Dermatologen dabei, die Behandlungspläne auf der Grundlage von Krankheitsschwere, Verteilung und patientenspezifischen Reaktionsmustern zu gestalten.
- Global tragen zunehmende Sensibilisierungskampagnen, verbesserte Diagnoseraten und die Ausweitung der Dermatologie-Infrastruktur zu einer früheren Intervention bei, was für bessere Repigmentierungsergebnisse von entscheidender Bedeutung ist.
Vitiligo Marktdynamik
Fahrer
„Rising Disease Awareness and Expanth Dermatology Care Infrastructure“
- Das zunehmende globale Bewusstsein für Vitiligo als chronische Autoimmunhauterkrankung ist ein wichtiger Treiber für die Markterweiterung. Öffentliche Gesundheitsinitiativen, Patientenvertretung Gruppen und Dermatologie Bildungsprogramme helfen, Stigma zu reduzieren und zu fördern frühere Diagnose und Behandlung Suche nach Verhalten
- So haben beispielsweise in 2024–2025 mehrere Dermatologieverbände in Ländern wie Indien, dem Vereinigten Königreich und den Vereinigten Staaten Sensibilisierungskampagnen gestartet, die die Früherkennung und rechtzeitige Intervention von Pigmentstörungen fördern. Diese Initiativen haben die Patientenberatungsraten in dermatologie Kliniken deutlich verbessert
- Die Ausweitung des Zugangs zur Dermatologie, insbesondere in Schwellenländern, unterstützt auch das Marktwachstum. Die Einrichtung spezialisierter Hautkliniken und Teledermatologiedienste in Regionen wie Asien-Pazifik und Lateinamerika verbessert den Zugang zu Expertenberatung und Behandlungsplanung
- Darüber hinaus ermöglichen zunehmende Gesundheitsausgaben und staatliche Unterstützung für die dermatologische Forschung eine umfassendere Einführung fortschrittlicher Therapien, einschließlich Phototherapie und neuartiger topischer Agenten
- Die zunehmende gesellschaftliche Akzeptanz und das reduzierte Stigma, das mit sichtbaren Hautbedingungen verbunden ist, fördern auch mehr Patienten, die eine medizinische Behandlung suchen, anstatt allein die kosmetische Verdeckung zu suchen, um den adressierbaren Patientenpool weiter zu erweitern
Zurückhaltung/Challenge
„Limitierte Langzeit-Curative Optionen und hohe Behandlungsvariabilität„
- Eine der größten Herausforderungen im vitiligo Markt ist das Fehlen einer endgültigen Heilung und die hochvariable Reaktion auf bestehende Therapien. Während es mehrere Behandlungsoptionen gibt, unterscheiden sich die Ergebnisse deutlich bei den Patienten und machen langfristigen Krankheitsmanagement unvorhersehbar
- Zum Beispiel reagieren einige Patienten gut auf Phototherapie und topische Immunmodulatoren, während andere auch nach längerer Behandlung eine minimale Repigmentierung erfahren, was zu einer Unterbrechung oder Behandlungsermüdung führt. Diese Variabilität erschwert standardisierte Behandlungsprotokolle über klinische Einstellungen
- Eine weitere wichtige Herausforderung ist die chronische und relapsierende Natur von Vitiligo, wo repigmentierte Bereiche nach Beendigung der Therapie oder durch Immunreaktivierung zurückfallen können. Dies schafft die Notwendigkeit einer längeren Pflegetherapie und erhöht die Gesamtbehandlungsbelastung für Patienten
- Darüber hinaus bleibt der Zugang zu fortschrittlichen Therapien wie JAK-Hemmern und Phototherapie aufgrund hoher Kosten und Infrastrukturzwänge in mehreren Regionen mit niedrigem und mittlerem Einkommen begrenzt. Dies schafft Unterschiede in der Verfügbarkeit von Behandlungen auf globalen Märkten
- Psychologische Belastung, die mit sichtbarer Hautdepigmentierung verbunden ist, wirkt auch auf die Einhaltung der Behandlung, da Patienten Angst, Depression oder reduzierte Lebensqualität erleben können, weitere komplizierende langfristige Managementergebnisse
- Die Bewältigung dieser Herausforderungen durch kontinuierliche Forschung zu dauerhaften Behandlungslösungen, eine verbesserte Erreichbarkeit fortschrittlicher Therapien und ein breiterer Zugang zur Dermatologie wird für ein nachhaltiges Marktwachstum unerlässlich sein
Wie ist das Vitiligo Segment
Der Markt wird auf Basis von Art, Behandlung, Dosierungsform, Verabreichungsweg, Endverbraucher und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der Vitiligo-Markt in Segmental Vitiligo, Non-Segmental Vitiligo, and Others segmentiert. Das Segment Non-Segmental Vitiligo dominierte den größten Marktanteil von 72,4% im Jahr 2025, angetrieben durch seine höhere globale Prävalenz und chronische progressive Natur. Es ist die am häufigsten diagnostizierte Form von Vitiligo, die Patienten mit symmetrischer Depigmentierung über mehrere Körperregionen beeinflusst. Das zunehmende Bewusstsein und die frühe dermatologische Beratung unterstützen höhere Diagnoseraten. Die steigende Nachfrage nach langfristigen Behandlungslösungen wie Phototherapie und topischen Immunmodulatoren verstärkt das Segment weiter. Die Erweiterung der Verfügbarkeit moderner Biologik verbessert die Therapieaufnahme. Starke klinische Forschung konzentriert sich auf nicht segmentale Fälle verstärkt Marktherrschaft. Wachsende Patientenbewusstseinskampagnen tragen zu einer frühzeitigen Intervention und einer nachhaltigen Pflege bei.
Das Segment Vitiligo erwartet die schnellste Wachstumsrate von 21,8% von 2026 bis 2033, angetrieben durch seine frühe Einführung und schnelle Stabilisierungsphase, die gezielte Interventionsstrategien ermöglicht. Obwohl weniger häufig, erfordert es spezialisierte Behandlungsansätze wie frühe Phototherapie und chirurgische Optionen. Die zunehmende Pädiatriediagnostik erhöht das Bewusstsein und die Akzeptanz der Behandlung. Fortschritte in der Hauttransplantation und zelluläre Therapien verbessern die Ergebnisse. Die Konsultationen zur Dermatologie unterstützen das frühe Krankheitsmanagement. Der wachsende Fokus auf die kosmetische Restaurierung beschleunigt die Nachfrage weiter. Die Ausweitung der Forschung in lokalisierten Vitiligo Therapien stärkt das Segmentwachstum.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Vitiligo Markt in Medikamente, Therapien, Chirurgie und andere segmentiert. Das Segment Medications hielt den größten Marktanteil von 46,9% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von Kortikosteroiden, Calcineurin-Hemmern, und aufstrebenden JAK-Hemmern zur Repigmentierung. Drogenbasierte Therapien bleiben der erste Ansatz für die meisten Patienten aufgrund der Zugänglichkeit und der Benutzerfreundlichkeit. Die zunehmende Verschreibung aktueller und systemischer Behandlungen unterstützt die Segmentherrschaft. Steigende Zulassungen neuer gezielter Therapien verbessern die Markterweiterung. Starke Dermatologenpräferenz für das pharmakologische Management verstärkt die Nachfrage. Die wachsende Patientenhaftung an Langzeitmedikamenten unterstützt das Wachstum weiter.
Das Segment Therapies wird von 2026 bis 2033 die schnellste CAGR von 24,7% erleben, die durch die zunehmende Einführung von Phototherapie- und Kombinationsbehandlungsansätzen angetrieben wird. Die Narrowband UVB-Therapie ist weit verbreitet für ihre Wirksamkeit bei der Stimulation von Melanozytenaktivität. Die steigende Verfügbarkeit moderner Dermatologie-Kliniken unterstützt den Zugang. Die zunehmende Patientenpräferenz für nicht-invasive Behandlungen erhöht die Adoption. Steigende klinische Beweise unterstützen Kombinationstherapien verbessert die Ergebnisse. Die Ausweitung der Versicherungsdeckung für Phototherapie verstärkt die Marktdurchdringung. Kontinuierliche Innovation in Lichtgeräten treibt Segmentwachstum an.
- Von Dosage Formular
Auf Basis der Dosierungsform wird der Vitiligo-Markt in Oral, Injectable, Cremes, Gel, Salbe und andere segmentiert. Das Segment Creams entfiel auf den größten Marktanteil von 39,6% im Jahr 2025, angetrieben durch seine direkte Hautanwendung, einfache Bedienung und hohe Patientenkonformität. Topical corticosteroids und calcineurin Inhibitoren sind weithin für lokalisierte Vitiligo vorgeschrieben. Starke Verfügbarkeit der dermatologischen Formulierungen unterstützt Dominanz. Geringere Nebenwirkungen im Vergleich zu systemischen Therapien verbessern die Präferenz. Die Nutzung der ambulanten Dermatologie erhöht die Nachfrage weiter. Die Ausweitung der Produktinnovation in topischen Formulierungen verstärkt die Marktführerschaft.
Das injizierbare Segment wird voraussichtlich die schnellste Wachstumsrate von 25,3% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von Biologen und fortgeschrittenen Immuntherapie-Behandlungen. Injizierbare JAK-Inhibitoren und andere gezielte Therapien gewinnen klinische Akzeptanz. Die steigende Nachfrage nach einer effektiven systemischen Behandlung in schweren Fällen unterstützt das Wachstum. Erweiterung klinischer Studien in der biologen Dermatologie stärken die Innovation. Verbesserte Patientenergebnisse mit injizierbaren Therapien beschleunigen die Adoption. Erhöhung der spezialisierten Präscribing-Trends die Nutzung weiter steigern. Der wachsende Fokus auf Präzision dermatologie unterstützt Segmenterweiterung.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Vitiligo-Markt in Oral, Parenteral, Topical und Andere segmentiert. Das Themasegment dominierte 2025 den größten Marktanteil von 52,8%, der von seiner Hauptrolle bei der Verwaltung von lokalisierten Vitiligo-Lesionen angetrieben wurde. Als Erstlinientherapie werden topische Kortikosteroide und Immunmodulatoren weit verbreitet. Einfache Anwendung und minimale systemische Exposition unterstützen starke Adoption. Hohe Patientenkonformität verstärkt die Segmentführung. Starke Dermatologie verschreibungspflichtige Muster erhöhen die Nutzung weiter. Die Ausweitung der Verfügbarkeit von topischen Formulierungen stärkt die Marktherrschaft.
Das Parenteral-Segment wird von 2026 bis 2033 die schnellste CAGR von 23,9 % beobachten, die durch zunehmende Verwendung von injizierbaren Biologen und systemischen Immuntherapien angetrieben wird. Diese Behandlungen sind besonders in weit verbreiteten und resistenten Vitiligo-Fällen wirksam. Die zunehmende Einführung fortschrittlicher JAK-Inhibitor-Therapien unterstützt das Wachstum. Die Ausweitung der klinischen Forschung in der systemischen Dermatologie verbessert die Entwicklung. Erhöhung der Arztpräferenz für gezielte Behandlungen erhöht die Aufnahme. Das wachsende Bewusstsein der Patienten für fortgeschrittene Therapien stärkt die Nachfrage. Kontinuierliche Innovation in injizierbaren Liefersystemen unterstützt Expansion.
- Von End-Users
Auf der Grundlage von Endbenutzern wird der Vitiligo-Markt in Krankenhäuser, Spezialkliniken, Homecare und andere segmentiert. Das Segment Specialty Clinics hielt 2025 den größten Marktanteil von 44,5%, was durch hohe Patientenpräferenz für die dermatologie-fokussierte Pflege und fortgeschrittene Behandlungsverfügbarkeit bedingt ist. Diese Kliniken bieten Phototherapie, Laserbehandlung und spezialisierte dermatologische Beratungen. Die zunehmende Prävalenz von kosmetischen Hauterkrankungen unterstützt die Nachfrage. Starke medizinische Expertise bei Pigmentstörungen verstärkt die Segmentführung. Der zunehmende Zugang zu fortschrittlichen Behandlungstechnologien erhöht die Akzeptanz. Ambulante Dermatologie-Besuche stärken weiterhin das Wachstum.
Das Homecare-Segment wird voraussichtlich die schnellste CAGR von 24,2 % von 2026 bis 2033 erleben, die durch die zunehmende Verfügbarkeit aktueller Therapien und tragbarer Phototherapiegeräte bedingt ist. Patienten bevorzugen hausbasierte Behandlung für Komfort und langfristiges Management. Die Nutzung von Teledermatologie-Diensten unterstützt die Übernahme von Fernpflege. Wachsendes Bewusstsein für chronische Krankheit Selbstmanagement erhöht die Nachfrage. Erhöhung der Verfügbarkeit von verschreibungspflichtigen topischen Behandlungen erhöht die Zugänglichkeit. Die Erweiterung der digitalen Gesundheitsplattformen verstärkt die Aufnahme. Kontinuierliche Innovation in der Hausnutzung dermatologie unterstützt Segmentwachstum.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Vitiligo-Markt in Hospital Pharmacy, Retail Pharmacy und Online Pharmacy segmentiert. Das Segment Hospital Pharmacy dominierte den größten Marktanteil von 48,1% im Jahr 2025, angetrieben durch direkte Abgabe von verschreibungspflichtigen Medikamenten nach Dermatologie Konsultationen. Krankenhäuser bleiben die primären Behandlungszentren für moderate bis schwere Vitiligo Fälle. Starke Arztkontrolle über Rezepte unterstützt Dominanz. Die Verfügbarkeit fortgeschrittener Therapien in Krankenhauseinstellungen erhöht die Nachfrage. Der hohe Patientenzufluss für die Fachpflege steigert den Umsatz weiter. Integrierte Behandlungswege stärken die Marktführerschaft.
Das Online-Apotheke-Segment wird voraussichtlich die schnellste CAGR von 26,4% von 2026 bis 2033, angetrieben durch die zunehmende digitale Gesundheitsannahme und steigende Präferenz für die Heimlieferung von Dermatologie-Medikamenten. Die zunehmenden Telemedizin-Beratungen fördern e-Beschreibungen. Die Ausweitung der E-Commerce-Pension unterstützt die Zugänglichkeit von Behandlungen. Patientenpräferenz für Komfort und Privatsphäre beschleunigt die Nachfrage. Die breitere Verfügbarkeit von Marken- und Generika Online stärkt die Annahme. Die zunehmende digitale Gesundheitsinfrastruktur unterstützt das Wachstum weiter. Die kontinuierliche Erweiterung der Online-Apothekenplattformen treibt ein schnelles Segmentwachstum an.
Welche Region hält den größten Teil des Vitiligo
- Nordamerika dominierte den Vitiligo-Markt mit dem größten Umsatzanteil von etwa 38,6% im Jahr 2025, gekennzeichnet durch fortgeschrittene Dermatologie-Pflegeinfrastruktur, starke Einführung innovativer Therapien, hohes Patientenbewusstsein und bedeutende Präsenz führender Pharma- und Dermatologieunternehmen, insbesondere in den USA.
- Patienten in der Region hochwertig frühe Diagnose, Zugang zu fortgeschrittenen Behandlungsoptionen wie topische Therapien, Phototherapie und aufstrebende Biologik, sowie spezialisierte Dermatologie-Dienste, die langfristigen Krankheitsmanagement und verbesserte Lebensqualität unterstützen
- Diese weit verbreitete Adoption wird durch starke Gesundheitsausgaben, etablierte Spezialkliniken, aktive Forschungs- und klinische Studientätigkeit und zunehmendes Bewusstsein für Autoimmunhauterkrankungen unterstützt und Nordamerika als Schlüsselmarkt für Vitiligo-Behandlungslösungen etabliert.
US Vitiligo Market Insight
Der US-Vitiligo-Markt eroberte den größten Umsatzanteil in 2025 in Nordamerika, angetrieben durch starken Zugang zu Dermatologie-Spezialisten, hohes Bewusstsein für Pigmentstörungen und zunehmende Verwendung fortgeschrittener Behandlungsmodalitäten einschließlich JAK-Inhibitoren, Phototherapie und Kombinationstherapien. Patienten suchen zunehmend effektive langfristige Repigmentierungslösungen, die von Dermatologiekliniken und forschungsgetriebenen Behandlungsprotokollen unterstützt werden. Das Vorhandensein von großen Pharmaunternehmen und laufender klinischer Innovation unterstützt die Markterweiterung.
Europa Vitiligo Markt Einblick
Der Europa-Vitiligo-Markt wird in einem beträchtlichen CAGR während des gesamten Prognosezeitraums ausgebaut, vor allem durch starke öffentliche Gesundheitssysteme, steigendes Bewusstsein für Hautpigmentierungsstörungen und zunehmende Verfügbarkeit fortgeschrittener dermatologischer Behandlungen. Das Wachstum in Spezial Dermatologie-Kliniken und die Einführung von Kombinationstherapien unterstützen die Marktentwicklung in der gesamten Region.
U.K. Vitiligo Markt Einblick
Der US-Vitiligo-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch einen verbesserten Zugang zur Dermatologie-Pflege, ein zunehmendes Patientenbewusstsein durch öffentliche Gesundheitsinitiativen und eine wachsende Einführung von Phototherapie und topischen Immunmodulatoren verursacht wird. Die Ausweitung privater Dermatologiedienste trägt ebenfalls zum Marktwachstum bei.
Deutschland Vitiligo Markt Einblick
Der Deutschland-Vitiligo-Markt wird voraussichtlich während des Prognosezeitraums mit einer beträchtlichen CAGR ausbauen, die durch eine fortgeschrittene Gesundheitsinfrastruktur, einen starken Fokus auf der dermatologischen Forschung und eine zunehmende Nutzung innovativer Behandlungsoptionen gefördert wird. Der Schwerpunkt des Landes auf der evidenzbasierten Medizin und der Frühintervention unterstützt die breitere Annahme von vitiligo Therapien.
Asien-Pazifik-Markt Einblick
Der asiatisch-pazifische Vitiligo-Markt wird während der Prognosezeit auf dem schnellsten CAGR wachsen, aufgrund steigender Patientenpopulation, steigender Gesundheitsausgaben, Verbesserung des Zugangs zu dermatologischen Behandlungen, wachsender Sensibilisierungskampagnen und Erweiterung der Spezialität dermatologie Kliniken in Indien, China, Japan und Südostasien. Auch die größere Erreichbarkeit von Behandlungen und die Verbesserung der Gesundheitsinfrastruktur beschleunigen das Wachstum in der Region.
Japan Vitiligo Markt Einblick
Der Japan-Vitiligo-Markt gewinnt an Dynamik durch fortgeschrittene Dermatologie-Dienste, hohes Patientenbewusstsein und starke Einführung technologisch fortschrittlicher Behandlungsansätze wie gezielte Phototherapie und Kombinationsregime. Auch die alternde Bevölkerung und die zunehmende Fokussierung auf kosmetische und qualitativ hochwertige Dermatologie unterstützen den Marktbedarf.
China Vitiligo Markt Einblick
Der China-Vitiligo-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Raum im Jahr 2025, der auf die große Patientenbasis des Landes zurückzuführen ist, die Dermatologie-Infrastruktur zu verbessern, das Bewusstsein für Hauterkrankungen zu erhöhen und die Verfügbarkeit fortschrittlicher Behandlungsoptionen zu erhöhen. Die Ausweitung der Krankenhaus Dermatologieabteilungen und der zunehmende Zugang zur Fachpflege sind wichtige Faktoren, die das Marktwachstum in China fördern.
Welche sind die Top-Unternehmen in Vitiligo
Die Vitiligo-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
·AbbVie Inc.(US)
·Pfizer Inc(US)
·Johnson & Johnson(US)
·Novartis AG(Schweiz)
·Eli Lilly und Firma(US)
· Bristol-Myers Squibb Company (USA)
· Merck & Co., Inc. (USA)
· Incyte Corporation (USA)
· Sun Pharmaceutical Industries Ltd. (Indien)
· Dr. Reddys Laboratories Ltd. (Indien)
· Cipla Limited (Indien)
· Glenmark Pharmaceuticals Ltd. (Indien)
· LEO Pharma A/S (Dänemark)
· Galderma S.A. (Schweiz)
· Amgen Inc. (USA)
· Viatris Inc. (USA)
· Teva Pharmaceutical Industries Ltd. (Israel)
· Aclaris Therapeutics, Inc. (USA)
· Almirall S.A. (Spanien)
· Bausch Health Companies Inc. (Kanada)
Was sind die neuesten Entwicklungen in Vitiligo
- Im September 2021 genehmigte die US FDA Rutholitinib-Creme (Opzelura) zur Behandlung von atopischer Dermatitis, die die Einführung des ersten topischen Janus-Kinase (JAK)-Inhibitors markierte, der später zu einer bahnbrechenden Therapie für Vitiligo-Management werden würde. Mit dieser Genehmigung wurde die Grundlage für die Wiederverwendung von JAK-Hemmungen als neuartige Repigmentierungsstrategie bei Autoimmunhautstörungen geschaffen.
- Im Dezember 2021 akzeptierte die US-FDA die ergänzende neue Arzneimittel-Anwendung (sNDA) für Opzelura (ruxolitinib-Creme) für Vitiligo unter Prioritätsprüfung und signalisierte ein starkes regulatorisches Momentum für die erste gezielte Repigmentierungstherapie in nicht-segmentalen Vitiligo. Dieser Meilenstein beschleunigte den Übergang der Vitiligo-Behandlung von Off-Label-Immunsuppressiva zu gezielten JAK-Pfad-Therapien
- Im Juli 2022 genehmigte die US FDA Opzelura (ruxolitinib 1,5 % Creme) für die Behandlung von nicht segmentalen Vitiligo bei Erwachsenen und Jugendlichen im Alter von 12 Jahren und älter, so dass es die erste und einzige FDA-genehmigte Therapie speziell für die Repigmentierung bei Vitiligo-Patienten. Dies markierte einen historischen Durchbruch in der Dermatologie durch die Einführung der ersten gezielten topischen Therapie zur Pigmentrestauration
- Im Februar 2023 gab der Ausschuss der Europäischen Arzneimittel-Agentur (EMA) für Humanarzneimittel (CHMP) eine positive Stellungnahme ab, die die Genehmigung von Rutholitinib-Creme für nichtsegmentale Vitiligo empfiehlt, den Weg für seine Expansion in den europäischen Markt und die Stärkung der globalen Vermarktung von JAK-Inhibitoren für die Vitiligo-Behandlung
- Im November 2024 genehmigte Health Canada Rutholitinib-Creme (Opzelura) für die Behandlung von nicht-segmentalen Vitiligo bei Erwachsenen und Kinderpatienten im Alter von 12 und darüber und erweitert den Zugang zur ersten gezielten Repigmentierungstherapie in Nordamerika über die Vereinigten Staaten hinaus. Diese weitere verstärkte globale Regulierungsübernahme von JAK-Inhibitor-basierten Vitiligo-Behandlungen
- Im September 2025 erweiterte die US FDA die Zulassung von Rutholitinib-Creme (Opzelura) für Kinder im Alter von 2 bis 11 Jahren mit atopischer Dermatitis, erweiterte ihre pädiatrische Indikation und indirekte Stärkung der Marktdurchdringung in der Vitiligo-Pflege durch eine langfristige klinische Adoption von JAK-basierten Dermatologietherapien
- Im Februar 2026 genehmigten NHS England und NICE Ruxolitinib-Creme für die vitiligo-Behandlung in Großbritannien nach früherer Ablehnung und späteren Rückerstattungsverhandlungen. Diese Entscheidung ermöglichte einen groß angelegten Patientenzugang durch das öffentliche Gesundheitssystem und markierte einen wichtigen Meilenstein für die Vermarktung von Vitiligo-Therapie in Europa
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN WELTWEITEN VITILIGO-MARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN VITILIGO-MARKTGRÖSSE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 EPIDEMIOLOGISCHE MODELLIERUNG
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER VITILIGO-MARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMSUM-EINBLICKE
4.1 PORTERS 5 KRÄFTE
4.2 PESTEL-ANALYSE
5 EPIDEMIOLOGIE
5.1 HÄUFIGKEIT ALLER NACH GESCHLECHT
5.1.1 Prävalenz von Vitiligo
5.1.1.1. Prävalenz E der nicht segmentierten Vitiligo
5.1.1.2. PRÄVALENZ DER SEGMENTIERTEN VITILIGO
5.1.1.3. PRÄVALENZ DER GEMISCHTEN VITILIGO
5.1.2 HÄUFIGKEIT DER CHIRURGISCH BEHANDELTEN VITILIGO
5.1.2.1. Häufigkeit von Vitiligo bei Behandlung mit Hauttransplantation
5.1.2.2. Häufigkeit von Vitiligo nach Behandlung durch Zelltransplantation
5.1.2.3. Häufigkeit von Vitiligo bei Behandlung durch Mikropigmentierung
5.2 BEHANDLUNGSRATE
5.3 STERBLICHKEITSRATE
5.4 MEDIKAMENTENEINHALTUNG UND THERAPIEWECHSELMODELL
5.5 ERFOLGSRATEN DER PATEINT-BEHANDLUNG
6 BRANCHENEINBLICKE
6.1 Patentanalyse
6.2 MEDIKAMENTENBEHANDLUNGSRATE NACH REIFEM MÄRKTEN
6.3 DEMOGRAFISCHE TRENDS: AUSWIRKUNGEN AUF ALLE INZIDENZRATEN
6.4 PATIENTENFLUSSDIAGRAMM
6.5 WICHTIGE PREISSTRATEGIEN
6.6 WICHTIGE STRATEGIEN ZUR PATIENTENEINREGISTRIERUNG
6.7 INTERVIEWS MIT PATHOLOGEN
6.8 WEITERE KOL-SCHNAPPSCHÜSSE
7 REGULATORISCHES SZENARIO
7.1 FDA-Zulassungen
7.2 EMA-Zulassungen
8 FUSIONEN UND ÜBERNAHMEN
8.1 LIZENZIERUNG
8.2 Kommerzialisierungsvereinbarungen
9 PIPELINE-ANALYSE
9.1 KLINISCHE STUDIEN UND PHASENANALYSE
9.2 MEDIKAMENTENTHERAPIE-PIPELINE
9.3 PHASE III-KANDIDATEN
9.4 KANDIDATEN DER PHASE II
9.4.1 RECELL-GERÄT
9.4.2 SPRAY AUF SKINTM-ZELLEN
9.4.3 NB-UVB-PHOTOTHERAPIE
9.4.4 Rapamycin
9.4.5 UPADACITINIB
9.4.6 INCB054707
9.4.7 AS012
9.4.8 AMG-714
9.4.9 TOFACITINIB
9.4.10 JAK1-INHIBITOREN
9.4.10.1. PF-06651600
9.4.10.2. ARQ-252
9.4.10.3. CERDULATINIB
9.4.10.4. SONSTIGES
9.5 PHASE I KANDIDAT
9.5.1 VLRX001
9.5.2 BNZ-1
9.5.3 BOS-475
9.6 SONSTIGES (PRÄKLINISCH UND FORSCHUNG)
10 MARKTÜBERSICHT
10.1 TREIBER
10.2 Fesseln
10.3 GELEGENHEIT
10.4 HERAUSFORDERUNGEN
11 GLOBALER VITILIGO-MARKT, NACH TYP
11.1 ÜBERSICHT
11.2 NICHT-SEGMENTALE VITILIGO
11.2.1 MEDIKAMENTE
11.2.1.1. TOPISCHE KORTIKOSTEROIDE
11.2.1.1.1. DURCH DROGEN
11.2.1.1.1.1 FLUTICASONPROPIONAT
11.2.1.1.1.1.1. MARKTWERT (MIO. USD)
11.2.1.1.1.1.2. MARKTVOLUMEN (SU)
11.2.1.1.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.1.2 BETAMETHASONVALERAT
11.2.1.1.1.2.1. MARKTWERT (MIO. USD)
11.2.1.1.1.2.2. MARKTVOLUMEN (SU)
11.2.1.1.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.1.3 Hydrocortisonbutyrat
11.2.1.1.1.3.1. MARKTWERT (MIO. USD)
11.2.1.1.1.3.2. MARKTVOLUMEN (SU)
11.2.1.1.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.1.4 SONSTIGES
11.2.1.1.2. NACH ARZNEIMITTELART
11.2.1.1.2.1 GENERIKA
11.2.1.1.2.2 MARKEN
11.2.1.1.2.2.1. ARUNITY ELLIPTA
1.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
2.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
3.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.2.2.2. FLOVENT
4.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
5.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
6.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.2.2.3. HIMMELSTEIN
7.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
8.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
9.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.2.2.4. HYDROCORT
10.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
11.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
12.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.2.2.5. ALPHOSYL
13.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
14.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
15.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.2.2.6. SONSTIGES
11.2.1.2. CALCINEURIN-INHIBITOREN
11.2.1.2.1. DURCH DROGEN
11.2.1.2.1.1 TACROLIMUS
11.2.1.2.1.1.1. MARKTWERT (MIO. USD)
11.2.1.2.1.1.2. MARKTVOLUMEN (SU)
11.2.1.2.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.1.2 PIMECROLIMUS
11.2.1.2.1.2.1. MARKTWERT (MIO. USD)
11.2.1.2.1.2.2. MARKTVOLUMEN (SU)
11.2.1.2.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.1.3 SONSTIGES
11.2.1.2.2. NACH ARZNEIMITTELART
11.2.1.2.2.1 GENERIKA
11.2.1.2.2.2 MARKEN
11.2.1.2.2.2.1. ASTAGRAF XL
16.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
17.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
18.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.2.2.2. ENVARSUSXR
19.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
20.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
21.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.2.2.3. PROGRAF
22.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
23.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
24.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.2.2.4. AUSGELASSEN
25.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
26.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
27.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.2.2.5. SONSTIGES
11.2.1.3. CALCIPOTRIEN (DOVONEX)
11.2.1.3.1. MARKTWERT (MIO. USD)
11.2.1.3.2. MARKTVOLUMEN (SU)
11.2.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.4. RUXOLITINIB (OPZELURA)
11.2.1.4.1. MARKTWERT (MIO. USD)
11.2.1.4.2. MARKTVOLUMEN (SU)
11.2.1.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.5. VITAMIN D
11.2.1.5.1. MARKTWERT (MIO. USD)
11.2.1.5.2. MARKTVOLUMEN (SU)
11.2.1.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.6. SONSTIGES
11.2.2 THERAPIE
11.2.2.1. LICHTTHERAPIE
11.2.2.2. REPIGMENTIERUNGSTHERAPIE
11.2.2.3. Tarntherapie
11.2.3 CHIRURGIE
11.2.3.1. Hauttransplantat
11.2.3.2. ZELLTRANSPLANTATION
11.2.3.3. Mikropigmentierung
11.2.3.4. SONSTIGES
11.3 Segmentale Vitiligo
11.3.1 MEDIKAMENTE
11.3.1.1. TOPISCHE KORTIKOSTEROIDE
11.3.1.1.1. DURCH DROGEN
11.3.1.1.1.1 FLUTICASONPROPIONAT
11.3.1.1.1.1.1. MARKTWERT (MIO. USD)
11.3.1.1.1.1.2. MARKTVOLUMEN (SU)
11.3.1.1.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.1.2 BETAMETHASONVALERAT
11.3.1.1.1.2.1. MARKTWERT (MIO. USD)
11.3.1.1.1.2.2. MARKTVOLUMEN (SU)
11.3.1.1.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.1.3 Hydrocortisonbutyrat
11.3.1.1.1.3.1. MARKTWERT (MIO. USD)
11.3.1.1.1.3.2. MARKTVOLUMEN (SU)
11.3.1.1.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.1.4 SONSTIGES
11.3.1.1.2. NACH ARZNEIMITTELART
11.3.1.1.2.1 GENERIKA
11.3.1.1.2.2 MARKEN
11.3.1.1.2.2.1. ARUNITY ELLIPTA
28.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
29.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
30.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.2.2.2. FLOVENT
31.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
32.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
33.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.2.2.3. HIMMELSTEIN
34.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
35.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
36.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.2.2.4. HYDROCORT
37.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
38.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
39.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.2.2.5. ALPHOSYL
40.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
41.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
42.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.1.2.2.6. SONSTIGES
11.3.1.2. CALCINEURIN-INHIBITOREN
11.3.1.2.1. DURCH MEDIKAMENTE
11.3.1.2.1.1 TACROLIMUS
11.3.1.2.1.1.1. MARKTWERT (MIO. USD)
11.3.1.2.1.1.2. MARKTVOLUMEN (SU)
11.3.1.2.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.2.1.2 PIMECROLIMUS
11.3.1.2.1.2.1. MARKTWERT (MIO. USD)
11.3.1.2.1.2.2. MARKTVOLUMEN (SU)
11.3.1.2.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.2.1.3 SONSTIGES
11.3.1.2.2. NACH ARZNEIMITTELART
11.3.1.2.2.1 GENERIKA
11.3.1.2.2.2 MARKEN
11.3.1.2.2.2.1. ASTAGRAF XL
43.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
44.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
45.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.2.2.2.2. ENVARSUSXR
46.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
47.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
48.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.2.2.2.3. PROGRAF
49.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
50.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
51.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.2.2.2.4. AUSGELASSEN
52.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
53.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
54.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.2.2.2.5. SONSTIGES
11.3.1.3. CALCIPOTRIEN (DOVONEX)
11.3.1.3.1. MARKTWERT (MIO. USD)
11.3.1.3.2. MARKTVOLUMEN (SU)
11.3.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.4. RUXOLITINIB (OPZELURA)
11.3.1.4.1. MARKTWERT (MIO. USD)
11.3.1.4.2. MARKTVOLUMEN (SU)
11.3.1.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.5. VITAMIN D
11.3.1.5.1. MARKTWERT (MIO. USD)
11.3.1.5.2. MARKTVOLUMEN (SU)
11.3.1.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.1.6. SONSTIGES
11.3.2 THERAPIE
11.3.2.1. LICHTTHERAPIE
11.3.2.2. REPIGMENTIERUNGSTHERAPIE
11.3.2.3. Tarntherapie
11.3.3 CHIRURGIE
11.3.3.1. Hauttransplantat
11.3.3.2. ZELLTRANSPLANTATION
11.3.3.3. Mikropigmentierung
11.3.3.4. SONSTIGES
11.4 GEMISCHTE VITILIGO
11.4.1 MEDIKAMENTE
11.4.1.1. TOPISCHE KORTIKOSTEROIDE
11.4.1.1.1. DURCH MEDIKAMENTE
11.4.1.1.1.1 FLUTICASONPROPIONAT
11.4.1.1.1.1.1. MARKTWERT (MIO. USD)
11.4.1.1.1.1.2. MARKTVOLUMEN (SU)
11.4.1.1.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.1.2 BETAMETHASONVALERAT
11.4.1.1.1.2.1. MARKTWERT (MIO. USD)
11.4.1.1.1.2.2. MARKTVOLUMEN (SU)
11.4.1.1.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.1.3 Hydrocortisonbutyrat
11.4.1.1.1.3.1. MARKTWERT (MIO. USD)
11.4.1.1.1.3.2. MARKTVOLUMEN (SU)
11.4.1.1.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.1.4 SONSTIGES
11.4.1.1.2. NACH ARZNEIMITTELART
11.4.1.1.2.1 GENERIKA
11.4.1.1.2.2 MARKEN
11.4.1.1.2.2.1. ARUNITY ELLIPTA
55.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
56.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
57.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.2.2.2. FLOVENT
58.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
59.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
60.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.2.2.3. HIMMELSTEIN
61.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
62.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
63.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.2.2.4. HYDROCORT
64.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
65.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
66.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.2.2.5. ALPHOSYL
67.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
68.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
69.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.1.2.2.6. SONSTIGES
11.4.1.2. CALCINEURIN-INHIBITOREN
11.4.1.2.1. DURCH MEDIKAMENTE
11.4.1.2.1.1 TACROLIMUS
11.4.1.2.1.1.1. MARKTWERT (MIO. USD)
11.4.1.2.1.1.2. MARKTVOLUMEN (SU)
11.4.1.2.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.2.1.2 PIMECROLIMUS
11.4.1.2.1.2.1. MARKTWERT (MIO. USD)
11.4.1.2.1.2.2. MARKTVOLUMEN (SU)
11.4.1.2.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.2.1.3 SONSTIGES
11.4.1.2.2. NACH ARZNEIMITTELART
11.4.1.2.2.1 GENERIKA
11.4.1.2.2.2 MARKEN
11.4.1.2.2.2.1. ASTAGRAF XL
70.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
71.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
72.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.2.2.2.2. ENVARSUSXR
73.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
74.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
75.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.2.2.2.3. PROGRAF
76.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
77.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
78.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.2.2.2.4. AUSGELASSEN
79.2.1.1.1.1.1.1 MARKTWERT (MIO. USD)
80.2.1.1.1.1.1.1 MARKTVOLUMEN (SU)
81.2.1.1.1.1.1.1 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.2.2.2.5. SONSTIGES
11.4.1.3. CALCIPOTRIEN (DOVONEX)
11.4.1.3.1. MARKTWERT (MIO. USD)
11.4.1.3.2. MARKTVOLUMEN (SU)
11.4.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.4. RUXOLITINIB (OPZELURA)
11.4.1.4.1. MARKTWERT (MIO. USD)
11.4.1.4.2. MARKTVOLUMEN (SU)
11.4.1.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.5. VITAMIN D
11.4.1.5.1. MARKTWERT (MIO. USD)
11.4.1.5.2. MARKTVOLUMEN (SU)
11.4.1.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4.1.6. SONSTIGES
11.4.2 THERAPIE
11.4.2.1. LICHTTHERAPIE
11.4.2.2. REPIGMENTIERUNGSTHERAPIE
11.4.2.3. Tarntherapie
11.4.3 CHIRURGIE
11.4.3.1. Hauttransplantat
11.4.3.2. ZELLTRANSPLANTATION
11.4.3.3. Mikropigmentierung
11.4.3.4. SONSTIGES
11.5 SONSTIGE VITILIGO
12 GLOBALER VITILIGO-MARKT, NACH ANWENDUNGSART
12.1 ÜBERSICHT
12.2 AKTUELL
12.3 SONSTIGES
13 GLOBALER VITILIGO-MARKT, NACH ENDVERBRAUCHER
13.1 ÜBERSICHT
13.2 KRANKENHÄUSER
13.3 DERMATOLOGISCHE KLINIKEN
13.4 WISSENSCHAFTLICHE UND FORSCHUNGSINSTITUTE
13.5 SONSTIGES
14 GLOBALER VITILIGO-MARKT NACH VERTRIEBSKANAL
14.1 ÜBERSICHT
14.2 KRANKENHAUSAPOTHEKE
14.3 Einzelhandelsapotheke
14.4 SONSTIGES
15 GLOBALER VITILIGO-MARKT, NACH GEOGRAFIE
15.1 GLOBALER VITILIGO-MARKT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
15.2 NORDAMERIKA
15.2.1 USA
15.2.1.1. US-VITILIGO-MARKT, NACH TYP
15.2.1.2. US-VITILIGO-MARKT NACH ANWENDUNGSART
15.2.1.3. US-VITILIGO-MARKT, NACH ENDVERBRAUCHER
15.2.1.4. US-VITILIGO-MARKT NACH VERTRIEBSKANAL
15.2.2 KANADA
15.2.3 MEXIKO
15.2.4 DOMINIKANISCHE REPUBLIK
15.2.5 JAMAIKA
15.2.6 PANAMA
15.3 EUROPA
15.3.1 DEUTSCHLAND
15.3.2 FRANKREICH
15.3.3 Vereinigtes Königreich
15.3.4 UNGARN
15.3.5 LITAUEN
15.3.6 ÖSTERREICH
15.3.7 IRLAND
15.3.8 NORWEGEN
15.3.9 POLEN
15.3.10 ITALIEN
15.3.11 SPANIEN
15.3.12 RUSSLAND
15.3.13 TÜRKEI
15.3.14 NIEDERLANDE
15.3.15 SCHWEIZ
15.3.16 RESTLICHES EUROPA
15.4 ASIEN-PAZIFIK
15.4.1 JAPAN
15.4.2 CHINA
15.4.3 TAIWAN
15.4.4 SÜDKOREA
15.4.5 INDIEN
15.4.6 AUSTRALIEN
15.4.7 SINGAPUR
15.4.8 THAILAND
15.4.9 MALAYSIA
15.4.10 INDONESIEN
15.4.11 PHILIPPINEN
15.4.12 VIETNAM
15.4.13 RESTLICHER ASIEN-PAZIFIK-RAUM
15.5 SÜDAMERIKA
15.5.1 BRASILIEN
15.5.2 ECUADOR
15.5.3 CHILE
15.5.4 KOLUMBIEN
15.5.5 VENEZUELA
15.5.6 ARGENTINIEN
15.5.7 PERU
15.5.8 CURAÇAO
15.5.9 PARAGUAY
15.5.10 URUGUAY
15.5.11 TRINIDAD UND TOBAGO
15.5.12 RESTLICHES SÜDAMERIKA
15.6 NAHER OSTEN UND AFRIKA
15.6.1 SÜDAFRIKA
15.6.2 SAUDI-ARABIEN
15.6.3 VAE
15.6.4 ÄGYPTEN
15.6.5 KUWAIT
15.6.6 ISRAEL
15.6.7 BOLIVIEN
15.6.8 RESTLICHER NAHER OSTEN UND AFRIKA
15.7 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
16 GLOBALER VITILIGO-MARKT, SWOT- UND DBMR-ANALYSE
17 GLOBALER VITILIGO-MARKT, UNTERNEHMENSLANDSCHAFT
17.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
17.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
17.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
17.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
17.5 FUSIONEN UND ÜBERNAHMEN
17.6 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
17.7 ERWEITERUNGEN
17.8 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
17.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
18 GLOBALER VITILIGO-MARKT, FIRMENPROFIL
18.1 HERSTELLERUNTERNEHMEN
18.1.1 INCYTE CORPORATION
18.1.1.1. UNTERNEHMENSÜBERSICHT
18.1.1.2. UMSATZANALYSE
18.1.1.3. GEOGRAFISCHE PRÄSENZ
18.1.1.4. PRODUKTPORTFOLIO
18.1.1.5. JÜNGSTE ENTWICKLUNGEN
18.1.2 GLENMARK PHARMACEUTICALS
18.1.2.1. FIRMENÜBERSICHT
18.1.2.2. UMSATZANALYSE
18.1.2.3. GEOGRAFISCHE PRÄSENZ
18.1.2.4. PRODUKTPORTFOLIO
18.1.2.5. JÜNGSTE ENTWICKLUNGEN
18.1.3 GSK
18.1.3.1. FIRMENÜBERSICHT
18.1.3.2. UMSATZANALYSE
18.1.3.3. GEOGRAFISCHE PRÄSENZ
18.1.3.4. PRODUKTPORTFOLIO
18.1.3.5. JÜNGSTE ENTWICKLUNGEN
18.1.4 BAUSCH & LOMB
18.1.4.1. FIRMENÜBERSICHT
18.1.4.2. UMSATZANALYSE
18.1.4.3. GEOGRAFISCHE PRÄSENZ
18.1.4.4. PRODUKTPORTFOLIO
18.1.4.5. JÜNGSTE ENTWICKLUNGEN
18.1.5 DR REDDY LABORATORIES
18.1.5.1. FIRMENÜBERSICHT
18.1.5.2. UMSATZANALYSE
18.1.5.3. GEOGRAFISCHE PRÄSENZ
18.1.5.4. PRODUKTPORTFOLIO
18.1.5.5. JÜNGSTE ENTWICKLUNGEN
18.1.6 ACCORD HEALTHCARE
18.1.6.1. FIRMENÜBERSICHT
18.1.6.2. UMSATZANALYSE
18.1.6.3. GEOGRAFISCHE PRÄSENZ
18.1.6.4. PRODUKTPORTFOLIO
18.1.6.5. JÜNGSTE ENTWICKLUNGEN
18.1.7 PANACEA BIOTECH
18.1.7.1. FIRMENÜBERSICHT
18.1.7.2. UMSATZANALYSE
18.1.7.3. GEOGRAFISCHE PRÄSENZ
18.1.7.4. PRODUKTPORTFOLIO
18.1.7.5. JÜNGSTE ENTWICKLUNGEN
18.1.8 SANDOZ INTERNATIONAL GMBH
18.1.8.1. FIRMENÜBERSICHT
18.1.8.2. UMSATZANALYSE
18.1.8.3. GEOGRAFISCHE PRÄSENZ
18.1.8.4. PRODUKTPORTFOLIO
18.1.8.5. JÜNGSTE ENTWICKLUNGEN
18.1.9 VIATRIS (MYLAN)
18.1.9.1. FIRMENÜBERSICHT
18.1.9.2. UMSATZANALYSE
18.1.9.3. GEOGRAFISCHE PRÄSENZ
18.1.9.4. PRODUKTPORTFOLIO
18.1.9.5. JÜNGSTE ENTWICKLUNGEN
18.1.10 NOVARTIS
18.1.10.1. FIRMENÜBERSICHT
18.1.10.2. UMSATZANALYSE
18.1.10.3. GEOGRAFISCHE PRÄSENZ
18.1.10.4. PRODUKTPORTFOLIO
18.1.10.5. JÜNGSTE ENTWICKLUNGEN
18.1.11 GALDERMA
18.1.11.1. FIRMENÜBERSICHT
18.1.11.2. UMSATZANALYSE
18.1.11.3. GEOGRAFISCHE PRÄSENZ
18.1.11.4. PRODUKTPORTFOLIO
18.1.11.5. JÜNGSTE ENTWICKLUNGEN
18.1.12 TEVA PHARMACEUTICALS
18.1.12.1. FIRMENÜBERSICHT
18.1.12.2. UMSATZANALYSE
18.1.12.3. GEOGRAFISCHE PRÄSENZ
18.1.12.4. PRODUKTPORTFOLIO
18.1.12.5. JÜNGSTE ENTWICKLUNGEN
18.1.13 CIPLA, INC
18.1.13.1. FIRMENÜBERSICHT
18.1.13.2. UMSATZANALYSE
18.1.13.3. GEOGRAFISCHE PRÄSENZ
18.1.13.4. PRODUKTPORTFOLIO
18.1.13.5. JÜNGSTE ENTWICKLUNGEN
18.1.14 RALINGTON PHARMA
18.1.14.1. FIRMENÜBERSICHT
18.1.14.2. UMSATZANALYSE
18.1.14.3. GEOGRAFISCHE PRÄSENZ
18.1.14.4. PRODUKTPORTFOLIO
18.1.14.5. JÜNGSTE ENTWICKLUNGEN
18.1.15 JOHNSON & JOHNSON
18.1.15.1. FIRMENÜBERSICHT
18.1.15.2. UMSATZANALYSE
18.1.15.3. GEOGRAFISCHE PRÄSENZ
18.1.15.4. PRODUKTPORTFOLIO
18.1.15.5. JÜNGSTE ENTWICKLUNGEN
18.1.16 ELI LILLY
18.1.16.1. FIRMENÜBERSICHT
18.1.16.2. UMSATZANALYSE
18.1.16.3. GEOGRAFISCHE PRÄSENZ
18.1.16.4. PRODUKTPORTFOLIO
18.1.16.5. JÜNGSTE ENTWICKLUNGEN
18.1.17 SANOFI
18.1.17.1. FIRMENÜBERSICHT
18.1.17.2. UMSATZANALYSE
18.1.17.3. GEOGRAFISCHE PRÄSENZ
18.1.17.4. PRODUKTPORTFOLIO
18.1.17.5. JÜNGSTE ENTWICKLUNGEN
18.1.18 BOEHRINGER INGELHEIM
18.1.18.1. FIRMENÜBERSICHT
18.1.18.2. UMSATZANALYSE
18.1.18.3. GEOGRAFISCHE PRÄSENZ
18.1.18.4. PRODUKTPORTFOLIO
18.1.18.5. JÜNGSTE ENTWICKLUNGEN
18.1.19 ASTELLAS PHARMA
18.1.19.1. FIRMENÜBERSICHT
18.1.19.2. UMSATZANALYSE
18.1.19.3. GEOGRAFISCHE PRÄSENZ
18.1.19.4. PRODUKTPORTFOLIO
18.1.19.5. JÜNGSTE ENTWICKLUNGEN
18.1.20 BAXTER INTERNATIONAL INC
18.1.20.1. UNTERNEHMENSÜBERSICHT
18.1.20.2. UMSATZANALYSE
18.1.20.3. GEOGRAFISCHE PRÄSENZ
18.1.20.4. PRODUKTPORTFOLIO
18.1.20.5. JÜNGSTE ENTWICKLUNGEN
18.1.21 PFIZER
18.1.21.1. UNTERNEHMENSÜBERSICHT
18.1.21.2. UMSATZANALYSE
18.1.21.3. GEOGRAFISCHE PRÄSENZ
18.1.21.4. PRODUKTPORTFOLIO
18.1.21.5. JÜNGSTE ENTWICKLUNGEN
18.2 PIPELINE-UNTERNEHMEN
18.2.1 AVITA MEDICAL
18.2.1.1. UNTERNEHMENSÜBERSICHT
18.2.1.2. UMSATZANALYSE
18.2.1.3. GEOGRAFISCHE PRÄSENZ
18.2.1.4. PRODUKTPORTFOLIO
18.2.1.5. JÜNGSTE ENTWICKLUNGEN
18.2.2 ARCUTIS BIOTHERAPEUTICS
18.2.2.1. FIRMENÜBERSICHT
18.2.2.2. UMSATZANALYSE
18.2.2.3. GEOGRAFISCHE PRÄSENZ
18.2.2.4. PRODUKTPORTFOLIO
18.2.2.5. JÜNGSTE ENTWICKLUNGEN
18.2.3 CLINUVEL PHARMACEUTICALS
18.2.3.1. FIRMENÜBERSICHT
18.2.3.2. UMSATZANALYSE
18.2.3.3. GEOGRAFISCHE PRÄSENZ
18.2.3.4. PRODUKTPORTFOLIO
18.2.3.5. JÜNGSTE ENTWICKLUNGEN
18.2.4 EQUILLSUM BIO (BIONIZ THERAPEUTICS)
18.2.4.1. FIRMENÜBERSICHT
18.2.4.2. UMSATZANALYSE
18.2.4.3. GEOGRAFISCHE PRÄSENZ
18.2.4.4. PRODUKTPORTFOLIO
18.2.4.5. JÜNGSTE ENTWICKLUNGEN
18.2.5 BOSTON PHARMACEUTICALS
18.2.5.1. FIRMENÜBERSICHT
18.2.5.2. UMSATZANALYSE
18.2.5.3. GEOGRAFISCHE PRÄSENZ
18.2.5.4. PRODUKTPORTFOLIO
18.2.5.5. JÜNGSTE ENTWICKLUNGEN
18.2.6 ARCUTIS BIOTHERAPEUTICS
18.2.6.1. FIRMENÜBERSICHT
18.2.6.2. UMSATZANALYSE
18.2.6.3. GEOGRAFISCHE PRÄSENZ
18.2.6.4. PRODUKTPORTFOLIO
18.2.6.5. JÜNGSTE ENTWICKLUNGEN
18.2.7 ROVIANT SCIENCES
18.2.7.1. FIRMENÜBERSICHT
18.2.7.2. UMSATZANALYSE
18.2.7.3. GEOGRAFISCHE PRÄSENZ
18.2.7.4. PRODUKTPORTFOLIO
18.2.7.5. JÜNGSTE ENTWICKLUNGEN
18.2.8 DERMAVANT SCIENCES
18.2.8.1. FIRMENÜBERSICHT
18.2.8.2. UMSATZANALYSE
18.2.8.3. GEOGRAFISCHE PRÄSENZ
18.2.8.4. PRODUKTPORTFOLIO
18.2.8.5. JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN
19 VERWANDTE BERICHTE
20 SCHLUSSFOLGERUNG
21 FRAGEBOGEN
22 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











