


Markt für Lungenkrebsoperationen im Nahen Osten und in Afrika, nach Produkttyp ( Chirurgische Instrumente , Überwachungs- und Visualisierungssysteme, endochirurgische Geräte, robotergestützte Thoraxchirurgiesysteme und andere), chirurgischem Verfahren (Thorakotomie und minimalinvasive Chirurgie ), Patiententyp (männlich und weiblich), Endbenutzer (Krankenhäuser, ambulante chirurgische Zentren, akademische und Forschungslabore, Spezialzentren für Krebsbehandlung und andere), Vertriebskanäle (direkte Ausschreibung, Einzelhandels- und Online-Verkäufe und andere) – Branchentrends und Prognose bis 2029.
Was ist der Nahe Osten und Afrika Lung Cancer Surgery Markt Größe und Wachstum Rate
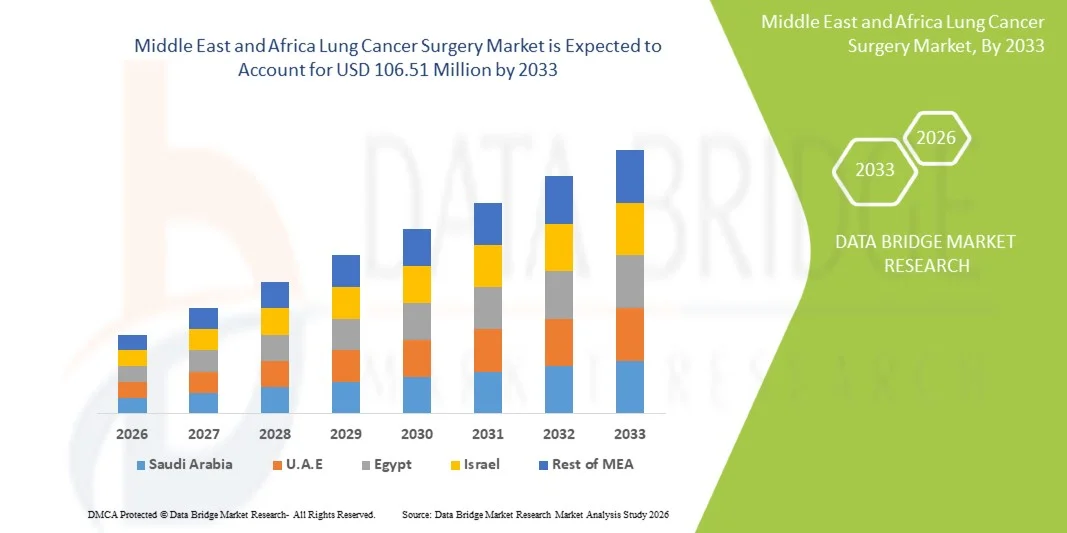
- Die Größe der Lungenkrebschirurgie im Nahen Osten und Afrika wurde bei78,43 Mio. USD im Jahr 2025und wird voraussichtlich erreichen106,51 Mio. USD bis 2033, beiCAGR von 3,9%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Inzidenz von Lungenkrebs in der gesamten Region, sowie schrittweise Verbesserungen in der Onkologie-Infrastruktur, chirurgische Einrichtungen und Zugang zu fortschrittlichen diagnostischen Technologien sowohl in der öffentlichen als auch in der privaten Gesundheitsversorgung verursacht.
- Darüber hinaus unterstützt die zunehmende Sensibilisierung für die Frühkrebserkennung, verbunden mit der zunehmenden Einführung minimalinvasiver und robotergestützter chirurgischer Eingriffe, bessere Behandlungsergebnisse. Diese Faktoren beschleunigen kollektiv die Aufnahme von Lungenkrebschirurgielösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose:
- Marktwert (2025):78,43 Mio. USD
- Voraussichtlicher Marktwert (2033):106,51 Mio. USD
- Wettervorhersage CAGR (2026–2033):3.9%
Was sind die großen Takeaways des Nahen Ostens und Afrika Lung Cancer Surgery Market
- Lungenkrebschirurgie, mit Verfahren wie Hlobektomie, Pneumonektomie und Segmentektomie, ist eine kritische Therapie-Modalität in der Nahen Osten und Afrika Gesundheitslandschaft aufgrund seiner Bedeutung bei der Verwaltung von Frühstadien und betreibbaren Lungenkrebs Fälle mit verbesserten Überlebensergebnissen in spezialisierten Onkologiezentren und tertiären Krankenhäusern
- Die zunehmende Nachfrage nach Lungenkrebschirurgie wird in erster Linie durch steigende Rauchprävalenz, zunehmende Exposition gegenüber Umweltschadstoffen, zunehmende Krebsbelastung und allmähliche Verbesserung der diagnostischen Fähigkeiten sowie die Ausweitung der chirurgischen Onkologie-Infrastruktur in ausgewählten Ländern der Region verursacht.
- Südafrika dominierte den Nahost- und Afrika-Lungenkrebs-Chirurgiemarkt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt durch relativ fortgeschrittene Gesundheitsinfrastruktur, höhere Verfügbarkeit von Thoraxchirurgen und ein starkes privates Krankenhausnetz mit etablierten Onkologie-Services
- Saudi-Arabien wird voraussichtlich das am schnellsten wachsende Land im Nahen Osten und Afrika Lungenkrebs-Chirurgie-Markt während der Prognosezeit sein, die von Initiativen zur Modernisierung der Gesundheitsversorgung, steigenden Investitionen in Krebsspezialkliniken und zunehmende Einführung fortschrittlicher minimalinvasiver und robotergestützter chirurgischer Techniken angetrieben wird.
- Das minimalinvasive Chirurgiesegment dominierte den Markt für die Operation von Nahost- und Afrika-Lungenkrebs mit dem größten Anteil von 52,8% im Jahr 2025, das auf kürzere Krankenhausaufenthalte, reduzierte postoperative Komplikationen, schnellere Erholungszeiten und zunehmende Vorliebe für die videogestützte thorakoskopische Chirurgie (VATS) in fortgeschrittenen Onkologiezentren zurückzuführen ist.
Bericht Scope und Mittlerer Osten und Afrika Lung Cancer Surgery Marktsegmentierung
|
Attribute |
Naher Osten und Afrika Lung Cancer Surgery Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Trends im Nahen Osten und Afrika Lung Cancer Surgery Market
„Rising Adoption von minimal invasiven und erweiterten chirurgischen Techniken“
- Ein signifikanter und beschleunigter Trend im Nahen Osten und Afrika-Lungenkrebs-Chirurgiemarkt ist die zunehmende Einführung minimalinvasiver Verfahren wie Mehrwertsteuer und robotisch unterstützte Thoraxchirurgie, Verbesserung der Patientenergebnisse und Reduzierung der Erholungszeit
- Zum Beispiel wird das Roboter-Chirurgiesystem von Da Vinci zunehmend in führenden Krankenhäusern in Saudi-Arabien und Südafrika eingesetzt, um komplexe Lungenkrebsrektionen mit höherer Präzision durchzuführen
- Integration fortschrittlicher Bildgebungstechnologien und intraoperativer Navigationssysteme verbessert die chirurgische Genauigkeit und ermöglicht eine frühzeitige Erkennung von Tumorrändern und verbessert die Gesamterfolgsraten von Lungenkrebschirurgie
- Darüber hinaus ermöglichen Hybrid-Betriebsräume, die bildgebende und chirurgische Fähigkeiten kombinieren, Chirurgen während der Lungenkrebs-Prozeduren in Echtzeit Entscheidungsfindung durchzuführen und die Behandlungseffizienz zu verbessern
- Wachsende Trainingsprogramme und chirurgische Stipendien in der thorakischen Onkologie verstärken die Verfügbarkeit von qualifizierten Chirurgen, die in der Lage sind, komplexe minimal invasive Lungenkrebschirurgen durchzuführen
- Dieser Trend hin zu technologisch fortschrittlichen, präzisionsgetriebenen chirurgischen Ansätzen ist die grundsätzliche Umgestaltung von thorakischen Onkologie-Praktiken in der gesamten Region, mit Ländern wie den Vereinigten Arabischen Emiraten erweitern robotische Chirurgieprogramme
- Die Nachfrage nach minimalinvasiver und robotergestützter Lungenkrebschirurgie wächst stetig über die wichtigsten Gesundheitssysteme hinweg, da Patienten zunehmend weniger invasive Behandlungsoptionen mit schnellerer Erholung bevorzugen
Naher Osten und Afrika Lung Cancer Surgery Market Dynamics
Fahrer
„Rising Cancer Burden and Expanth Surgical Oncology Infrastructure“
- Die zunehmende Prävalenz von Lungenkrebs-Fällen, verbunden mit der Verbesserung des Bewusstseins für die frühe Diagnose und chirurgische Behandlungsmöglichkeiten, ist ein wichtiger Treiber für das Wachstum der Lungenkrebs-Chirurgie im Nahen Osten und Afrika.
- Zum Beispiel hat Saudi-Arabien im Mai 2025 sein National Cancer Center-Netzwerk erweitert, den Zugang zu spezialisierten thorakalen Chirurgieeinheiten verbessert und die Fähigkeit zur Behandlung von Lungenkrebs in der Frühphase verbessert.
- Regierungen und private Gesundheitsdienstleister investieren zunehmend in fortgeschrittene Onkologie-Infrastruktur, einschließlich dedizierter Krebskliniken und chirurgischer Onkologie-Abteilungen, um die steigende Patientennachfrage zu bewältigen
- Darüber hinaus tragen zunehmender Tabakkonsum, Luftverschmutzung und berufliche Exposition gegenüber Karzinogenen zu einem höheren Auftreten von Lungenkrebsfällen bei, die chirurgische Eingriffe erfordern
- Die zunehmende Verfügbarkeit geschulter Thoraxchirurgen und verbesserter Krankenhauseinrichtungen unterstützt den Ausbau komplexer Lungenkrebschirurgie in aufstrebenden Gesundheitsmärkten
- Die Steigerung der Gesundheitsausgaben und staatliche Krebsbekämpfungsinitiativen beschleunigen die Einführung fortgeschrittener Lungenkrebs-Chirurgieverfahren in der gesamten Region erheblich.
- Die Ausweitung des medizinischen Tourismus in Ländern wie den Vereinigten Arabischen Emiraten trägt zur verstärkten Nachfrage nach fortgeschrittenen Lungenkrebs-Chirurgiebehandlungen bei
- Die zunehmende Einführung von multidisziplinären Krebsbehandlungsansätzen, die Chirurgie, Chemotherapie und Strahlentherapie kombinieren, verbessert die Gesamtbehandlungsergebnisse und unterstützt die operative Nachfrage
Zurückhaltung/Challenge
„Limited Early Diagnosis and High Treatment Complexity“
- Eine begrenzte Frühstadien-Lungenkrebs-Erkennung aufgrund geringer Screening-Abdeckung und verzögerter Diagnose bleibt eine große Herausforderung, die die Wirksamkeit der chirurgischen Intervention im Nahen Osten und in Afrika einschränkt
- Zum Beispiel, im April 2025, Berichte von großen Onkologie-Zentren in Ägypten betonte, dass ein großer Teil der Lungenkrebs-Patienten in fortgeschrittenen Stadien diagnostiziert werden, wodurch die Förderfähigkeit für die Kurative Chirurgie reduziert
- Mangel an spezialisierten Thoraxchirurgen und ungleichmäßige Verteilung von fortgeschrittenen chirurgischen Einrichtungen in den Ländern weiter begrenzt Zugang zu hochwertigen Lungenkrebs chirurgische Versorgung
- Darüber hinaus stellen hohe Kosten, die mit robotergestützten und minimalinvasiven chirurgischen Eingriffen verbunden sind, Erschwinglichkeitsherausforderungen, insbesondere in Ländern mit niedrigerem Einkommen innerhalb der Region, dar.
- Die Komplexität der Lungenkrebschirurgie und die Notwendigkeit hochqualifizierter chirurgischer Teams erhöhen die Verfahrensrisiken und begrenzen die weit verbreitete Adoption in kleineren Gesundheitseinrichtungen
- Eine begrenzte Krankenversicherung für fortgeschrittene onkologische Verfahren beschränkt den Zugang des Patienten zu hochwertigen chirurgischen Eingriffen in mehrere Länder
- Die Bewältigung dieser Herausforderungen durch verbesserte Screening-Programme, Kapazitätsaufbau und Erweiterung der erschwinglichen chirurgischen Infrastruktur wird für ein nachhaltiges Marktwachstum unerlässlich sein
Mittlerer Osten und Afrika Lung Cancer Surgery Market Scope
Der Markt wird auf Basis von Produkttyp, chirurgischem Eingriff, Patiententyp, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Markt für Lungenkrebschirurgie im Nahen Osten und Afrika in chirurgische Instrumente, Überwachungs- und Visualisierungssysteme, endosurgische Geräte, robotergestützte Thoraxchirurgiesysteme und andere segmentiert. Das operative Instrumentensegment dominierte den Markt mit dem größten Umsatzanteil von 38,4% im Jahr 2025, der durch ihre grundlegende Rolle bei allen offenen und minimalinvasiven Lungenkrebsverfahren getrieben wurde. Diese Instrumente, einschließlich Pinzetten, Retraktoren und Heftklammern, werden in Krankenhäusern aufgrund ihrer Wirtschaftlichkeit und Wiederholbarkeit weit verbreitet. Das hohe Prozedurvolumen von Thorakotomien und Hlobektien unterstützt weiterhin die konsequente Nachfrage nach chirurgischen Instrumenten. Darüber hinaus stärken zunehmende Investitionen in den Ausbau der Betriebsräume in ganz Südafrika und Saudi-Arabien die Annahme. Krankenhäuser weiterhin wesentliche chirurgische Werkzeuge über fortgeschrittene Systeme in kostensensitiven Gesundheitseinstellungen priorisieren. Das Segment bleibt über alle Stadien der Lungenkrebschirurgie unverzichtbar.
Das Segment der robotisch unterstützten thorakalen Chirurgiesysteme wird voraussichtlich die schnellste Wachstumsrate von 19,6% von 2026 bis 2033 bezeugen, die durch die steigende Annahme von Präzisions-basierten chirurgischen Technologien in fortgeschrittenen Gesundheitseinrichtungen angetrieben wird. Die steigenden Investitionen in robotische Chirurgie-Plattformen wie Da Vinci-Systeme in den Vereinigten Arabischen Emiraten und Saudi-Arabien erhöhen die Nachfrage deutlich. Diese Systeme bieten verbesserte Genauigkeit, reduziertes chirurgisches Trauma und schnellere Patientenrettung. Die zunehmende Vorliebe für eine minimalinvasive Krebsbehandlung wird die Adoption weiter beschleunigen. Schulungsprogramme für die Roboterchirurgie erweitern sich über tertiäre Krankenhäuser und verbessern die Chirurgenbereitschaft. Die Initiativen zur Modernisierung der Gesundheitsversorgung unterstützen auch den Einsatz von hochpreisigen Roboterplattformen.
- Durch chirurgische Verfahren
Auf der Grundlage des chirurgischen Eingriffs wird der Markt in die Thorakotomie und minimalinvasive Chirurgie segmentiert. Das minimalinvasive Chirurgiesegment dominierte den Markt mit dem größten Umsatzanteil von 52,8% im Jahr 2025, was durch die zunehmende Vorliebe für die videogestützte thorakoskopische Chirurgie (VATS) und robotisch-gestützte Prozeduren bedingt ist. Diese Techniken bieten reduzierte postoperative Komplikationen, kürzere Krankenhausaufenthalte und verbesserte Patientenrückgewinnungsergebnisse. Das zunehmende Bewusstsein bei Chirurgen in Bezug auf weniger invasive Ansätze verstärkt die Adoption. Fortgeschrittene Krankenhäuser in Saudi-Arabien und Südafrika bewegen sich zunehmend auf minimalinvasive Lungenrektionen. Technologische Fortschritte bei der Bildgebung und chirurgischen Werkzeugen unterstützen die Verfahrensgenauigkeit weiter. Patientenpräferenz für eine schnellere Erholung trägt auch zur Segmentherrschaft bei.
Das minimalinvasive Operationssegment wird auch die schnellste Wachstumsrate von 18,3 % von 2026 bis 2033 beobachten, die durch kontinuierliche technologische Fortschritte und zunehmende Entwicklung der Gesundheitsinfrastruktur angetrieben wird. Der Ausbau des Zugangs zu robotergestützten Thoraxchirurgiesystemen verbessert die Verfahrenseffizienz. Steigende Investitionen in Onkologie-Zentren ermöglichen eine breitere Einführung fortgeschrittener chirurgischer Techniken. Die zunehmenden Ausbildungsinitiativen für Brustchirurgen verbessern die Verfahrensfähigkeiten. Die Erhöhung der Gesundheitsausgaben in den VAE und Saudi-Arabien unterstützt das Wachstum weiter. Der Übergang zur präzisionsbasierten Krebsbehandlung beschleunigt die langfristige Einführung minimalinvasiver Verfahren.
- Nach Patiententyp
Auf Basis des Patiententyps wird der Markt in männlich und weiblich segmentiert. Das männliche Segment dominierte den Markt mit dem größten Umsatzanteil von 67,1% im Jahr 2025, vor allem aufgrund der höheren Prävalenz von rauchbedingtem Lungenkrebs bei Männern im Nahen Osten und Afrika. Berufliche Exposition gegenüber Karzinogenen und höhere Tabakkonsumraten tragen wesentlich zur männlichen Patientenherrschaft bei. Die späteste Diagnose bei männlichen Patienten erhöht auch die Notwendigkeit eines chirurgischen Eingriffs. Vorsichtsprogramme, die auf männliche Raucher abzielen, verbessern allmählich die Früherkennungsraten. Krankenhäuser berichten ein höheres Volumen an Brustchirurgen, die an männlichen Patienten durchgeführt werden. Dieser Trend prägt weiterhin chirurgische Nachfragemuster in der gesamten Region.
Das weibliche Segment wird voraussichtlich die schnellste Wachstumsrate von 14,8% von 2026 bis 2033 beobachten, die durch eine zunehmende Lungenkrebsinzidenz bei Nichtraucher-Frauen aufgrund von Umweltverschmutzung und Rauchexposition verursacht wird. Die Sensibilisierung für die Krebsvorsorge bei Frauen verbessert die Diagnoseraten. Der Ausbau des Zugangs zu Gesundheitsdiensten in städtischen Zentren unterstützt die Früherkennung. Lebensstiländerungen und Urbanisierung tragen zu steigenden Risikofaktoren bei. Gesundheitsdienstleister konzentrieren sich mehr auf geschlechtsspezifische Onkologieprogramme. Dies erhöht allmählich die chirurgische Eingriffsrate bei weiblichen Patienten.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, ambulante chirurgische Zentren, akademische und Forschungslabore, Spezialkliniken für Krebsbehandlung und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 58,9% im Jahr 2025, angetrieben durch ihre starke Infrastruktur, die Verfügbarkeit von fortgeschrittenen chirurgischen Geräten und die Präsenz von qualifizierten thorakalen Chirurgen. Krankenhäuser bleiben die Hauptzentren für komplexe Lungenkrebschirurgie wie Hlobektomie und Pneumonektomie. Regierungs- und Privatkliniken in Südafrika und Saudi-Arabien tragen maßgeblich zum Verfahrensvolumen bei. Integrierte Onkologie-Abteilungen unterstützen eine umfassende Krebsversorgung. Höherer Patientenzufluss verstärkt die Krankenhausherrschaft weiter. Kontinuierliche Investitionen in die Krankenhausinfrastruktur unterstützen fortschrittliche chirurgische Fähigkeiten.
Das Spezialgebiet Krebsbehandlungszentren wird von 2026 bis 2033 die schnellste Wachstumsrate von 17,2 % beobachten, die durch die zunehmende Einrichtung von spezialisierten Onkologieanlagen in der ganzen Region verursacht wird. Diese Zentren bieten spezialisierte Brustchirurgie-Services mit fortschrittlichen Technologien. Die steigende Nachfrage nach konzentrierter Krebsbehandlung unterstützt ihre Expansion. Regierungen investieren in den Aufbau von Krebskrankenhäusern unter nationalen Gesundheitsprogrammen. Die Zusammenarbeit mit internationalen Onkologie-Instituten verbessert die Behandlungsqualität. Die zunehmende Patientenpräferenz für die Fachpflege beschleunigt die Einführung dieser Zentren.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Direktausschreibung, Einzelhandel, Online-Verkäufe und andere Segmente segmentiert. Das direkte Angebotssegment dominierte den Markt mit dem größten Umsatzanteil von 64,5% im Jahr 2025, angetrieben durch Massenbeschaffung von chirurgischen Geräten von Krankenhäusern und staatlichen Gesundheitseinrichtungen. Öffentliche Krankenhäuser in Saudi-Arabien und Südafrika hängen weitgehend von der Ausschreibung für hochwertige chirurgische Systeme ab. Langfristige Lieferverträge mit Herstellern gewährleisten eine gleichbleibende Verfügbarkeit chirurgischer Instrumente. Kosteneffizienz bei Großaufträgen unterstützt weiter die Dominanz. Die staatlichen Gesundheitsprogramme setzen sich stark auf direkte Ausschreibungssysteme. Dieser Kanal bleibt die primäre Beschaffungsmethode für fortgeschrittene chirurgische Technologien.
Das Online-Vertriebssegment wird voraussichtlich die schnellste Wachstumsrate von 16,4% von 2026 bis 2033 beobachten, die durch eine zunehmende Digitalisierung der medizinischen Beschaffungsprozesse bedingt ist. Krankenhäuser und Kliniken übernehmen nach und nach Online-Plattformen für die Bestellung chirurgischer Verbrauchsmaterialien und Instrumente. Verbesserte Transparenz und schnellere Liefersysteme unterstützen die Adoption. Die Erweiterung der medizinischen E-Commerce-Plattformen in den VAE und Südafrika beschleunigt das Wachstum weiter. Kleinere Gesundheitseinrichtungen bevorzugen Online-Beschaffung für Kosteneffizienz. Die zunehmende digitale Infrastruktur im Gesundheitswesen ermöglicht eine langfristige Expansion dieses Kanals.
Naher Osten und Afrika Lung Krebschirurgie Markt Regionale Analyse
- Südafrika dominierte den Nahost- und Afrika-Lungenkrebs-Chirurgiemarkt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, unterstützt durch relativ fortgeschrittene Gesundheitsinfrastruktur, höhere Verfügbarkeit von Thoraxchirurgen und ein starkes privates Krankenhausnetz mit etablierten Onkologie-Services
- Patienten im Land sind zunehmend auf chirurgische Onkologie-Dienste zuzugreifen, da ein besseres Bewusstsein für Lungenkrebsbehandlungsoptionen und verbesserte Referralsysteme in öffentlichen und privaten Gesundheitseinrichtungen
- Diese Dominanz wird weiterhin durch starkes Eindringen privater Krankenhausnetze, die Verfügbarkeit fortgeschrittener chirurgischer Technologien und die zunehmende Einführung minimalinvasiver Verfahren, wie z.B. Mehrwertsteuer, unterstützt und Südafrika als führendes Zentrum für chirurgische Eingriffe von Lungenkrebs in der Region etabliert.
Die Südafrika Lung Krebs Chirurgie Markt Insight
Südafrika dominierte den Nahost- und Afrika-Lungenkrebs-Chirurgiemarkt mit dem größten Umsatzanteil von 34,6% im Jahr 2025, der durch relativ fortgeschrittene Onkologie-Infrastruktur und höhere Verfügbarkeit spezialisierter Thoraxchirurgen gefördert wurde. Die Patienten im Land priorisieren zunehmend den Zugang zur chirurgischen Behandlung für Früh- und Operationellen Lungenkrebs aufgrund verbesserter Bewusstseins- und Referralsysteme. Die zunehmende Einführung minimalinvasiver Verfahren wie z.B. Mehrwertsteuer, sowie starkes Eindringen privater Krankenhäuser, weitere Marktwachstum. Darüber hinaus trägt die Integration fortschrittlicher bildgebender Systeme und die Erhöhung der Investitionen in Krebsversorgungsanlagen maßgeblich zur Expansion des Marktes bei.
Saudi-Arabien Lung Krebs Chirurgie Markt Insight
Der Markt für Lungenkrebschirurgie in Saudi-Arabien soll sich während der gesamten Prognosezeit auf einen erheblichen CAGR ausdehnen, der vor allem durch starke staatlich geführte Gesundheitstransformationsprogramme und steigende Investitionen in die Onkologieinfrastruktur getrieben wird. Die Zunahme des Lungenkrebsbewusstseins, verbunden mit wachsender Nachfrage nach fortgeschrittenen chirurgischen Behandlungen, fördert die Annahme minimalinvasiver und robotergestützter Operationen. Patienten werden auch zu verbesserten Krankenhauseinrichtungen und Zugang zu spezialisierten Krebszentren gezogen. Darüber hinaus unterstützen die Ausweitung der digitalen Gesundheitsinitiativen und die Integration fortschrittlicher chirurgischer Technologien das Marktwachstum sowohl im öffentlichen als auch im privaten Gesundheitswesen.
Vereinigte Arabische Emirate Lung Cancer Surgery Market Insight
Der Markt für Lungenkrebschirurgie in den Vereinigten Arabischen Emiraten wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch steigenden medizinischen Tourismus und einen starken Fokus auf fortschrittliche Gesundheitsdienstleistungen verursacht wird. Die hohe Einführung von Roboterchirurgiesystemen und minimalinvasiven Techniken des Landes verbessert die operativen Ergebnisse und zieht regionale Patienten an. Darüber hinaus unterstützen zunehmende Prävalenz von Lifestyle-bedingten Risikofaktoren und verbesserte Krebs-Screening-Programme die Frühdiagnose und Behandlung. Die robuste Gesundheitsinfrastruktur der VAE und die kontinuierliche Investition in Smart Hospitals sollen das Marktwachstum weiter stimulieren.
Ägypten Lung Krebs Chirurgie Markt Insight
Der Markt für Lungenkrebschirurgie in Ägypten wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch eine zunehmende Lungenkrebsinzidenz und eine allmähliche Verbesserung der Zugänglichkeit im Gesundheitswesen gefördert wird. Die Sensibilisierung für die Krebsdiagnostik und Behandlungsmöglichkeiten ist es, mehr Patienten zu ermutigen, sich für chirurgische Eingriffe zu entscheiden. Die Ausweitung der öffentlichen Onkologie-Krankenhäuser und Kooperationen mit internationalen Gesundheitsorganisationen verbessern die operative Kapazität. Darüber hinaus stärken zunehmende Investitionen in die medizinische Ausbildung und Infrastrukturentwicklung die Verfügbarkeit von Brustchirurgiedienstleistungen im ganzen Land.
Welche sind die Top-Unternehmen im Nahen Osten und Afrika Lung Cancer Surgery Market
Die Lung Cancer Surgery-Branche im Nahen Osten und Afrika wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic(Irland)
- Intuitive Chirurgische, Inc(US)
- Olympus Corporation(Japan)
- FUJIFILM Corporation(Japan)
- Ambu A/S(Dänemark)
- Teleflex Incorporated (US)
- Accuray Incorporated (USA)
- KARL STORZ SE & Co. KG (Deutschland)
- Richard Wolf GmbH (Deutschland)
- KLS Martin Group (Deutschland)
- Ackermann Instrumente GmbH (Deutschland)
- TROKAMED GmbH (Deutschland)
- asap endoskopische Produkte GmbH (Deutschland)
- Chirurgische Betriebe (US)
- AngioDynamics, Inc. (USA)
- Scanlan International, Inc. (USA)
- Sontec Instruments, Inc. (USA)
- FusionKraft (Deutschland)
- Lepu Medical Technology (Beijing) Co., Ltd. (China)
- Lepu Medical Technology (Beijing) Co., Ltd. (China)
Was sind die jüngsten Entwicklungen im Nahen Osten und Afrika Lung Krebschirurgie Markt
- Im April 2026 führte Burjeel Medical City in den Vereinigten Arabischen Emiraten die erste uniportal robotische Lungenkrebslobektomie durch, die einen wichtigen Meilenstein in der minimalinvasiven thorakischen Chirurgie markierte. Das Verfahren wurde mit dem Da Vinci Xi-System an einem frühen Lungenkrebspatienten durch einen einzigen kleinen Schnitt abgeschlossen. Die Operation zeigte reduzierte Erholungszeit und minimale Komplikationen, die die Führung der VAE in fortgeschrittener robotischer Chirurgie in der Region verstärkt
- Im Januar 2026 startete das American Hospital Dubai das da Vinci 5 Roboter-Chirurgiesystem, so dass es eine der ersten Gesundheitseinrichtungen im Nahen Osten ist, um die Roboter-Chirurgie-Technologie der nächsten Generation einzusetzen. Das System verbessert die Präzision bei komplexen Thorax- und Lungenkrebschirurgen und unterstützt minimalinvasive Ansätze. Diese Weiterentwicklung verstärkt die Rolle von Dubai als regionales Zentrum für fortgeschrittene onkologische Chirurgie und medizinische Innovation
- Im Oktober 2025 kündigte Johns Hopkins Aramco Healthcare (JHAH) die Erweiterung seines robotergestützten Thoraxchirurgieprogramms in Saudi-Arabien an, um komplexe Lungenverfahren einschließlich der robotischen Hlobektomie und Membranchirurgie erfolgreich durchzuführen. Die Entwicklung unterstreicht die zunehmende Einführung einer minimalinvasiven Lungenkrebschirurgie im Königreich, unterstützt durch fortschrittliche da Vinci Robotersysteme und internationale chirurgische Zusammenarbeit
- Im Februar 2025 wurden Fortschritte bei der robotergestützten Thoraxchirurgie (RATS) in der klinischen Forschung hervorgehoben, verbesserte Präzision, bessere Visualisierung und reduzierte chirurgische Trauma bei komplexen Lungenkrebsverfahren gezeigt. Diese Entwicklungen werden zunehmend in fortgeschrittenen Gesundheitssystemen im Nahen Osten und Afrika angenommen, insbesondere in Ländern wie den Vereinigten Arabischen Emiraten und Saudi-Arabien.
- Im Januar 2025 betonten klinische Beweise die zunehmende Einführung der videogestützten thorakoskopischen Chirurgie (VATS) als eine bevorzugte minimalinvasive Technik für die Lungenkrebsbehandlung. Die Technik gewinnt durch reduzierte postoperative Komplikationen, kürzere Krankenhausaufenthalte und schnellere Patientenrückgewinnung im Nahen Osten und in Afrika. Gesundheitssysteme in Südafrika und in den Golfländern wechseln sich zunehmend von offener Thorakotomie zu MWS-basierten Verfahren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA
1.4 EINSCHRÄNKUNGEN
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.7 MULTIVARIATE MODELLIERUNG
2.8 PRODUKTTYP LEBENSLINIENKURVE
2.9 DBMR-Marktpositionsraster
2.1 ANALYSE DES ANBIETERANTEILS
2.11 Marktanwendungs-Abdeckungsraster
2.12 SEKUNDÄRQUELLEN
2.13 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PESTEL
4.2 PORTERS FÜNF-KRÄFTE-MODELL
5 EPIDEMIOLOGIE
5.1 LUNGENKREBSINZIDENZ NACH LÄNDERN
5.2 BEHANDLUNGSRATE NACH GESCHLECHT
5.3 STERBLICHKEIT NACH GESCHLECHT
6 VORSCHRIFTEN DES MARKTES FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA
7 MARKTÜBERSICHT
7.1 TREIBER
7.1.1 Erhöhte Prävalenz von Lungenkrebserkrankungen
7.1.2 TECHNOLOGISCHE FORTSCHRITTE IM GESUNDHEITSWESEN
7.1.3 Erhöhtes Bewusstsein für die Vorteile
7.1.4 REGIERUNGSINITIATIVEN ZUR UMSETZUNG VON SCREENING-PROGRAMMEN FÜR VERSCHIEDENE KRANKHEITEN
7.1.5 Anstieg der Luftverschmutzung und Zunahme des Rauchens
7.2 EINSCHRÄNKUNGEN
7.2.1 HOHE KOSTEN DER LUNGENKREBS-CHIRURGIE
7.2.2 Unzureichende Finanzierung von Krebs und damit verbundenen Erkrankungen
7.2.3 STRENGE REGULATORISCHE RAHMENBEDINGUNGEN
7.3 CHANCEN
7.3.1 Zunahme minimalinvasiver Techniken in der Lungenkrebschirurgie
7.3.2 STRATEGISCHE INITIATIVEN DER SCHLÜSSELAKTEURE
7.3.3 Steigerung der Forschungs- und Entwicklungsanstrengungen in der Gesundheitsbranche
7.4 HERAUSFORDERUNGEN
7.4.1 MANGEL AN FACHKRÄFTEN ONKOLOGEN
7.4.2 GESUNDHEITSRISIKO VON LUNGENKREBS-OPS
8 Markt für Lungenkrebschirurgie im Nahen Osten und Afrika, nach Produkttyp
8.1 ÜBERSICHT
8.2 CHIRURGISCHE INSTRUMENTE
8.2.1 HANDINSTRUMENTE
8.2.1.1 Hefter
8.2.1.2 Zange
8.2.1.3 ELEKTRISCHER HAKEN
8.2.1.4 Retraktoren
8.2.1.5 KLEMMEN
8.2.1.6 Schere
8.2.1.7 AUFZÜGE
8.2.1.8 Hämoclip-Applikatoren
8.2.1.9 ULTRASCHALLSKALPELL
8.2.1.10 Rippenscheren
8.2.1.11 SCHNEIDER
8.2.1.12 NADELHALTER
8.2.1.13 Trokar
8.2.1.14 SONSTIGES
8.2.2 MOTORISIERTE CHIRURGISCHE GERÄTE
8.2.2.1 FORTSCHRITTLICHE ENERGIEINSTRUMENTE
8.2.2.1.1 FORTGESCHRITTENE BIPOLARE INSTRUMENTE
8.2.2.1.2 SONSTIGES
8.2.2.2 GRUNDLEGENDE ENERGIEINSTRUMENTE
8.2.2.2.1 Bipolare Instrumente
8.2.2.2.2 MONOPOLARE INSTRUMENTE
8.3 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEM
8.3.1 KAMERAS & VIDEOUNTERSTÜTZUNG
8.3.2 BRONCHOSKOP
8.3.3 ENDOSKOPISCHE TROKARE MIT OPTISCHER SICHT
8.3.4 THORAKOSKOPE
8.3.5 MEDIASTINOSKOP
8.3.6 SONSTIGES
8.4 ENDOCHIRURGISCHE AUSRÜSTUNG
8.5 ROBOTERASSISTIERTE CHIRURGIESYSTEME
8.6 SONSTIGES
9 Markt für Lungenkrebschirurgie im Nahen Osten und Afrika, nach chirurgischem Verfahren
9.1 ÜBERSICHT
9.2 Thorakotomie
9.2.1 LOBEKTOMIE
9.2.1.1 CHIRURGISCHE INSTRUMENTE
9.2.1.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.1.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.1.4 Robotergestützte Thoraxchirurgiesysteme
9.2.1.5 SONSTIGES
9.2.2 Hülsenresektion
9.2.2.1 CHIRURGISCHE INSTRUMENTE
9.2.2.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.2.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.2.4 Robotergestützte Thoraxchirurgiesysteme
9.2.2.5 SONSTIGES
9.2.3 SEGMENTEKTOMIE
9.2.3.1 CHIRURGISCHE INSTRUMENTE
9.2.3.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.3.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.3.4 Robotergestützte Thoraxchirurgiesysteme
9.2.3.5 SONSTIGES
9.2.4 PNEUMONEKTOMIE
9.2.4.1 CHIRURGISCHE INSTRUMENTE
9.2.4.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.4.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.4.4 Robotergestützte Thoraxchirurgiesysteme
9.2.4.5 SONSTIGES
9.2.5 SONSTIGES
9.3 MINIMALINVASIVE CHIRURGIEN
9.3.1 VIDEOASSISTIERTE THORAXIOCHIRURGIE (VATS)
9.3.1.1 CHIRURGISCHE INSTRUMENTE
9.3.1.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.3.1.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.3.1.4 Robotergestützte Thoraxchirurgiesysteme
9.3.1.5 SONSTIGES
9.3.2 ROBOTERASSISTIERTE THORAKSURGIE (RATTEN)
9.3.2.1 CHIRURGISCHE INSTRUMENTE
9.3.2.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.3.2.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.3.2.4 Robotergestützte Thoraxchirurgiesysteme
9.3.2.5 SONSTIGES
10 Markt für Lungenkrebschirurgie im Nahen Osten und Afrika, nach Patiententyp
10.1 ÜBERSICHT
10.2 MÄNNLICH
10.2.1 Geriatrie
10.2.1.1 Thorakotomie
10.2.1.2 MINIMAL INVASIVE CHIRURGIE
10.2.2 ERWACHSENE
10.2.2.1 Thorakotomie
10.2.2.2 MINIMAL INVASIVE CHIRURGIE
10.2.3 PÄDIATRIE
10.2.3.1 Thorakotomie
10.2.3.2 MINIMALINVASIVE CHIRURGIEN
10.3 WEIBLICH
10.3.1 Geriatrie
10.3.1.1 Thorakotomie
10.3.1.2 MINIMAL INVASIVE CHIRURGIE
10.3.2 ERWACHSENE
10.3.2.1 Thorakotomie
10.3.2.2 MINIMAL INVASIVE CHIRURGIE
10.3.3 PÄDIATRIE
10.3.3.1 Thorakotomie
10.3.3.2 MINIMAL INVASIVE CHIRURGIE
11 Markt für Lungenkrebschirurgie im Nahen Osten und Afrika, nach Vertriebskanälen
11.1 ÜBERBLICK
11.2 DIREKTE ANGEBOTE
11.3 EINZELHANDELSVERKÄUFE
11.4 ONLINE-VERKÄUFE
11.5 SONSTIGES
12 Markt für Lungenkrebschirurgie im Nahen Osten und Afrika, nach Endverbraucher
12.1 ÜBERSICHT
12.2 KRANKENHÄUSER
12.2.1 Öffentliche Krankenhäuser
12.2.2 PRIVATKRANKENHÄUSER
12.3 AMBULANTE CHIRURGISCHE ZENTREN
12.4 SPEZIALZENTREN FÜR KREBSBEHANDLUNG
12.5 WISSENSCHAFTLICHE UND FORSCHUNGSLABORATORIEN
12.6 SONSTIGES
13 Markt für Lungenkrebschirurgie im Nahen Osten und Afrika, nach Regionen
13.1 NAHER OSTEN UND AFRIKA
13.1.1 Saudi-Arabien
13.1.2 SÜDAFRIKA
13.1.3 VAE
13.1.4 ISRAEL
13.1.5 ÄGYPTEN
13.1.6 RESTLICHER NAHER OSTEN UND AFRIKA
14 Markt für Lungenkrebschirurgie im Nahen Osten und Afrika: Unternehmenslandschaft
14.1 UNTERNEHMENSAKTIENANALYSE: NAHER OSTEN UND AFRIKA
15 SWOT-ANALYSE
16 FIRMENPROFILE
16.1 JOHNSON & JOHNSON SERVICES, INC.
16.1.1 UNTERNEHMENSÜBERSICHT
16.1.2 Umsatzanalyse
16.1.3 UNTERNEHMENSAKTIENANALYSE
16.1.4 PRODUKTPORTFOLIO
16.1.5 JÜNGSTE ENTWICKLUNGEN
16.2 ACCURAY INCORPORATED
16.2.1 UNTERNEHMENSÜBERSICHT
16.2.2 Umsatzanalyse
16.2.3 UNTERNEHMENSAKTIENANALYSE
16.2.4 PRODUKTPORTFOLIO
16.2.5 JÜNGSTE ENTWICKLUNGEN
16.3 INTUITIVE CHIRURGIE
16.3.1 UNTERNEHMENSÜBERSICHT
16.3.2 Umsatzanalyse
16.3.3 UNTERNEHMENSAKTIENANALYSE
16.3.4 PRODUKTPORTFOLIO
16.3.5 JÜNGSTE ENTWICKLUNGEN
16.4 FUJIFILM HOLDINGS CORPORATION
16.4.1 UNTERNEHMENSÜBERSICHT
16.4.2 Umsatzanalyse
16.4.3 UNTERNEHMENSAKTIENANALYSE
16.4.4 PRODUKTPORTFOLIO
16.4.5 JÜNGSTE ENTWICKLUNGEN
16.5 AMBU A/S.
16.5.1 UNTERNEHMENSÜBERSICHT
16.5.2 Umsatzanalyse
16.5.3 UNTERNEHMENSAKTIENANALYSE
16.5.4 PRODUKTPORTFOLIO
16.5.5 JÜNGSTE ENTWICKLUNGEN
16.6 ANGIODYNAMIK
16.6.1 UNTERNEHMENSÜBERSICHT
16.6.2 Umsatzanalyse
16.6.3 PRODUKTPORTFOLIO
16.6.4 JÜNGSTE ENTWICKLUNG
16.7 ACKERMANN
16.7.1 UNTERNEHMENSÜBERSICHT
16.7.2 PRODUKTPORTFOLIO
16.7.3 JÜNGSTE ENTWICKLUNGEN
16.8 ASAP ENDOSCOPIC PRODUCTS GMBH
16.8.1 UNTERNEHMENSÜBERSICHT
16.8.2 PRODUKTPORTFOLIO
16.8.3 JÜNGSTE ENTWICKLUNG
16.9 FUSIONKRAFT
16.9.1 UNTERNEHMENSÜBERSICHT
16.9.2 PRODUKTPORTFOLIO
16.9.3 JÜNGSTE ENTWICKLUNGEN
16.1 GEKEIMTE USA
16.10.1 UNTERNEHMENSÜBERSICHT
16.10.2 PRODUKTPORTFOLIO
16.10.3 JÜNGSTE ENTWICKLUNGEN
16.11 KLS MARTIN GROUP
16.11.1 UNTERNEHMENSÜBERSICHT
16.11.2 PRODUKTPORTFOLIO
16.11.3 JÜNGSTE ENTWICKLUNGEN
16.12 KARL STORZ SE & CO. KG
16.12.1 UNTERNEHMENSÜBERSICHT
16.12.2 PRODUKTPORTFOLIO
16.12.3 NEUE ENTWICKLUNG
16.13 LEPU MEDICAL TECHNOLOGY (BEIJING) CO., LTD.
16.13.1 UNTERNEHMENSÜBERSICHT
16.13.2 PRODUKTPORTFOLIO
16.13.3 NEUE ENTWICKLUNG
16.14 MEDTRONICS (2021)
16.14.1 UNTERNEHMENSÜBERSICHT
16.14.2 Umsatzanalyse
16.14.3 PRODUKTPORTFOLIO
16.14.4 NEUESTE ENTWICKLUNG
16.15 OLYMPUS CORPORATION
16.15.1 UNTERNEHMENSÜBERSICHT
16.15.2 Umsatzanalyse
16.15.3 PRODUKTPORTFOLIO
16.15.4 NEUESTE ENTWICKLUNGEN
16.16 RICHARD WOLF GMBH.
16.16.1 UNTERNEHMENSÜBERSICHT
16.16.2 PRODUKTPORTFOLIO
16.16.3 JÜNGSTE ENTWICKLUNGEN
16.17 CHIRURGISCHE BETEILIGUNGEN
16.17.1 UNTERNEHMENSÜBERSICHT
16.17.2 PRODUKTPORTFOLIO
16.17.3 JÜNGSTE ENTWICKLUNGEN
16.18 SONTEC INSTRUMENTS, INC.
16.18.1 UNTERNEHMENSÜBERSICHT
16.18.2 PRODUKTPORTFOLIO
16.18.3 NEUE ENTWICKLUNG
16.19 SCANLAN INTERNATIONAL
16.19.1 UNTERNEHMENSÜBERSICHT
16.19.2 PRODUKTPORTFOLIO
16.19.3 JÜNGSTE ENTWICKLUNGEN
16.2 TELEFLEX INCORPORATED
16.20.1 UNTERNEHMENSÜBERSICHT
16.20.2 Umsatzanalyse
16.20.3 PRODUKTPORTFOLIO
16.20.4 NEUESTE ENTWICKLUNG
16.21 TROKAMED GMBH.
16.21.1 UNTERNEHMENSÜBERSICHT
16.21.2 PRODUKTPORTFOLIO
16.21.3 JÜNGSTE ENTWICKLUNG
16.22 WEXLER CHIRURGISCH
16.22.1 UNTERNEHMENSÜBERSICHT
16.22.2 PRODUKTPORTFOLIO
16.22.3 JÜNGSTE ENTWICKLUNGEN
17 FRAGEBOGEN
18 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1 DIE FOLGENDE TABELLE ZEIGT REGIONALE, ALTERSSTANDARDISIERTE INZIDENZRATEN PRO 100.000 NACH GESCHLECHT FÜR LUNGENKREBS BEI MÄNNERN UND FRAUEN IM JAHR 2020
TABELLE 2: MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 3: CHIRURGISCHE INSTRUMENTE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 4: CHIRURGISCHE INSTRUMENTE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 5: HANDINSTRUMENTE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 6: HANDINSTRUMENTE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 7: Chirurgische Geräte mit Antrieb im Markt für Lungenkrebschirurgie im Nahen Osten und Afrika, nach Typ, 2020–2029 (Mio. USD)
TABELLE 8: MARKT FÜR FORTSCHRITTLICHE ENERGIEINSTRUMENTE IM NAHEN OSTEN UND IN AFRIKA FÜR LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 9: MARKT FÜR GRUNDLEGENDE ENERGIEINSTRUMENTE IM NAHEN OSTEN UND IN AFRIKA FÜR LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 10: NAHER OSTEN UND AFRIKA – GRUNDLEGENDE ENERGIEINSTRUMENTE IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 11: ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 12: ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 13: ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 14: ENDOCHIRURGISCHE AUSRÜSTUNG IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 15: ROBOTERASSISTIERTE THORAXCHIRURGIESYSTEME IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 16 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 17: MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 18 – MARKT FÜR THORAKOTOMIE BEI LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 19 – MARKT FÜR THORAKOTOMIE BEI LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH ART, 2020–2029 (MIO. USD)
TABELLE 20 – MARKT FÜR LOBEKTOMIE BEI LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 21 MARKT FÜR SLEEVE-RESEKTIONEN IM NAHEN OSTEN UND IN AFRIKA BEI LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 22 – MARKT FÜR SEGMENTEKTOMIE BEI LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 23 – MARKT FÜR PNEUMONEKTOMIE BEI LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 24: MINIMALINVASIVER EINSATZ IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 25: MINIMALINVASIVER EINGRIFF IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH ART, 2020–2029 (MIO. USD)
TABELLE 26: VIDEOASSISTIERTE THORAXCHIRURGIE (VATS) IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 27: ROBOTERASSISTIERTE THORAXCHIRURGIE (RATS) IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 28: MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 29: MARKT FÜR LUNGENKREBSCHIRURGIE BEI MÄNNERN IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 30 MARKT FÜR MÄNNER IN DER LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 31: MARKT FÜR GERIATRIE-CHIRURGIE BEI LUNGENKREBS IM NAHEN OSTEN UND AFRIKA, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 32: ERWACHSENE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND AFRIKA, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 33 MARKT FÜR PÄDIATRISCHE LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND AFRIKA, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 34: MARKT FÜR FRAUEN IM NAHEN OSTEN UND AFRIKA FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 35: MARKT FÜR FRAUEN IM NAHEN OSTEN UND AFRIKA FÜR LUNGENKREBSCHIRURGIE, NACH PATIENTENTYP, 2020–2029 (MIO. USD)
TABELLE 36: MARKT FÜR GERIATRIE-CHIRURGIE BEI LUNGENKREBS IM NAHEN OSTEN UND AFRIKA, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 37: ERWACHSENE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND AFRIKA, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 38 – MARKT FÜR PÄDIATRISCHE LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 39: MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 40 DIREKTE AUSSCHREIBUNGEN IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 41: EINZELHANDELSUMSATZ IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 42: ONLINE-VERKÄUFE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 43: ONLINE-VERKÄUFE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 44: MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 45: KRANKENHÄUSER IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 46: KRANKENHÄUSER IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 47 AMBULANTE CHIRURGISCHE ZENTREN IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 48 SPEZIALZENTREN FÜR KREBSBEHANDLUNG IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 49: AKADEMISCHE UND FORSCHUNGSLABORE IM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 50 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 51: MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
Abbildungsverzeichnis
ABBILDUNG 1 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: SEGMENTIERUNG
ABBILDUNG 2 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: GEOGRAFISCHER UMFANG
ABBILDUNG 3 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: DATENTRIANGULATION
ABBILDUNG 4 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: ÜBERSICHT
ABBILDUNG 5 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: BOTTOM-UP-ANSATZ
ABBILDUNG 6 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: TOP-DOWN-ANSATZ
ABBILDUNG 7 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: INTERVIEWS NACH REGION UND BEZEICHNUNG
ABBILDUNG 8 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 9 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 10 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: ENDBENUTZERABDECKUNGSRASTER
ABBILDUNG 11 MARKTSEGMENTIERUNG FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA
ABBILDUNG 12: Die zunehmende Häufigkeit von Krebserkrankungen, die zunehmende Luftverschmutzung und der Anstieg des Rauchverhaltens werden voraussichtlich das Marktwachstum für Lungenkrebschirurgie im Nahen Osten und Afrika im Prognosezeitraum von 2022 bis 2029 vorantreiben.
ABBILDUNG 13: DAS SEGMENT CHIRURGISCHER INSTRUMENTE WIRD IN DEN JAHREN 2022 UND 2029 VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA EINNEHMEN
ABBILDUNG 14: TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES MARKTES FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA
ABBILDUNG 15 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PRODUKTTYP, 2021
ABBILDUNG 16 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PRODUKTTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 17 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PRODUKTTYP, CAGR (2022–2029)
ABBILDUNG 18 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PRODUKTTYP, LIFELINE-KURVE
ABBILDUNG 19 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH CHIRURGISCHEM VERFAHREN, 2021
ABBILDUNG 20 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH CHIRURGISCHEM VERFAHREN, 2022–2029 (MILLIONEN USD)
ABBILDUNG 21 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH CHIRURGISCHEM VERFAHREN, CAGR (2022–2029)
ABBILDUNG 22 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH CHIRURGISCHEM VERFAHREN, LIFELINE-KURVE
ABBILDUNG 23 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, 2021
ABBILDUNG 24 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 25 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, CAGR (2022–2029)
ABBILDUNG 26 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PATIENTENTYP, LEBENSLINIENKURVE
ABBILDUNG 27 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, 2021
ABBILDUNG 28 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 29 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, CAGR (2022–2029)
ABBILDUNG 30 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, LIFELINE-KURVE
ABBILDUNG 31 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, 2021
ABBILDUNG 32 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, 2022–2029 (MILLIONEN USD)
ABBILDUNG 33 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, CAGR (2022–2029)
ABBILDUNG 34 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH ENDBENUTZER, LIFELINE-KURVE
ABBILDUNG 35 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: ÜBERSICHT (2021)
ABBILDUNG 36 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021)
ABBILDUNG 37 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 38 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 39 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: NACH PRODUKTTYP (2022–2029)
ABBILDUNG 40 MARKT FÜR LUNGENKREBSCHIRURGIE IM NAHEN OSTEN UND IN AFRIKA: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











