



Marktsegmentierung für die Aufbereitung von Medizinprodukten im Nahen Osten und Afrika nach Typ (enzymatische und nicht-enzymatische Reinigungsmittel), Produkt und Dienstleistung (Unterstützung und Dienstleistungen bei der Aufbereitung sowie aufbereitete Medizinprodukte), Verfahren (Vorbehandlung, manuelle Reinigung, automatische Reinigung und Desinfektion), Gerätetyp (kritische, semikritische und nicht-kritische Geräte), Anwendung (Geräte und Zubehör) und Endnutzer (Krankenhäuser, Kliniken, häusliche Pflege, Diagnosezentren, Hersteller, ambulante Operationszentren und Sonstige) – Branchentrends und Prognose bis 2033
Was ist der Nahe Osten und Afrika
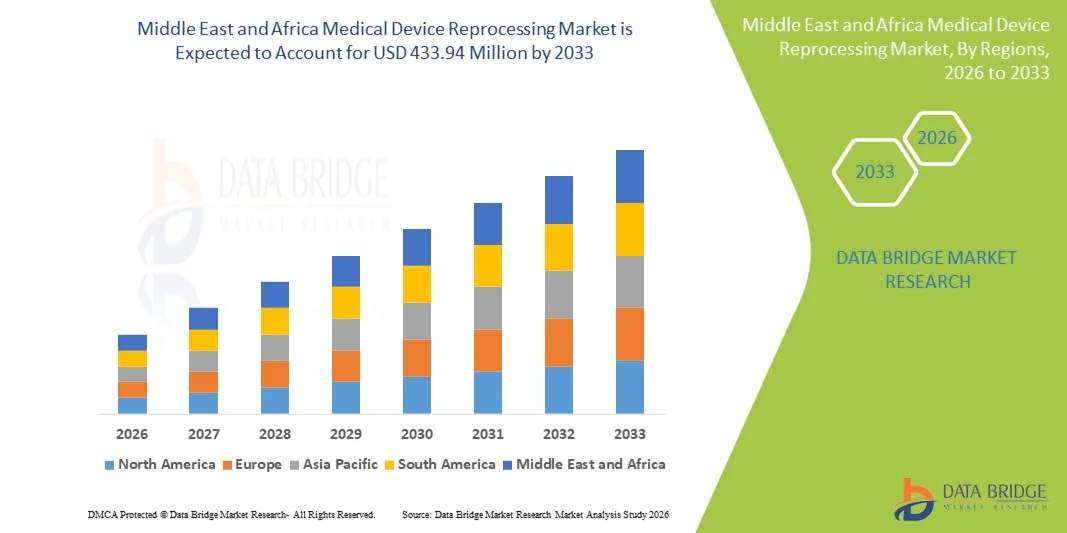
- Wie pro Data Bridge Market Research Analysis Die Größe des Marktes für die Wiederaufarbeitung von Medizinprodukten in Naher Osten und Afrika wurde geschätzt147.92 Mio. USD 2025und wird voraussichtlich erreichen433,94 Mio. USD bis 2033, beiCAGR von 14,4%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die Erhöhung des Gesundheitskostendrucks, die steigenden Bedenken im Bereich der medizinischen Abfallbewirtschaftung und die Ausweitung der Einführung von Wiederaufarbeitungspraktiken, die es Krankenhäusern und chirurgischen Zentren ermöglichen, ausgewählte Einweggeräte zu geringeren Betriebskosten wiederzuverwenden und Umweltauswirkungen zu reduzieren.
- Darüber hinaus erhöhen die zunehmende chronische Krankheitslast, die steigenden operativen Volumen und die unterstützenden Regulierungs- und Abfallreduktionsrahmen in den Ländern Mittel- und Osteuropas die Nachfrage nach der Wiederaufbereitung von Medizinprodukten als kostengünstige und nachhaltige Lösung sowohl im öffentlichen als auch im privaten Gesundheitsbereich.
Marktgröße und Prognose
- Mittlerer Osten und Afrika Marktwert (2025): USD 147.92 Milliarden
- Voraussichtlicher Marktwert (2033): USD 433.94 Milliarden
- Wettervorhersage CAGR (2026–2033): 14.4%
Was sind die großen Takeaways des Nahen Ostens und des Afrikanischen Medizinprodukte-Wiederaufarbeitungsmarkts
- Die Wiederaufarbeitung von medizinischen Geräten, die die Reinigung, Sterilisation, Testung und Umverpackung von Ein- oder Nur-Use-medizinischen Geräten beinhalten, wird zunehmend zu einer kritischen Praxis in Krankenhäusern, chirurgischen Zentren und diagnostischen Einrichtungen im Nahen Osten und Afrika aufgrund ihres Potenzials, die Gesundheitskosten zu senken und Umweltauswirkungen zu minimieren
- Die zunehmende Übernahme der medizinischen Geräte-Reparatur wird in erster Linie durch steigende Gesundheitsausgaben Druck, zunehmende chirurgische Volumen und erhöhtes Bewusstsein für nachhaltigesmedizinische AbfallwirtschaftPraktiken, die es Gesundheitseinrichtungen ermöglichen, Geräte sicher wiederzuverwenden, ohne die Patientensicherheit zu beeinträchtigen
- Saudi-Arabien dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 38,5%, die durch fortgeschrittene Gesundheitsinfrastruktur, staatliche Initiativen zur Förderung der Kosteneffizienz und frühzeitige Einführung standardisierter Wiederaufarbeitungsprotokolle in öffentlichen und privaten Krankenhäusern gefördert wurden.
- Südafrika wird während der Prognosezeit das am schnellsten wachsende Land im Medizinprodukte-Wiederaufarbeitungsmarkt sein, da Investitionen in die Krankenhausinfrastruktur, der Ausbau des Zugangs zur chirurgischen Versorgung und steigende Initiativen zur Verbesserung der Gesundheitsversorgung und zur Verringerung der medizinischen Abfälle
- Das Segment Reprocessed Medical Devices dominierte den Markt im Jahr 2025 mit dem größten Anteil von 45,2%, angetrieben von Krankenhäusern und diagnostischen Zentren zunehmend validierte wiederverarbeitete Geräte, um Kosten zu reduzieren und gleichzeitig Sicherheits- und Compliance-Standards zu halten.
Bericht Umfang und Mittlerer Osten und Afrika Medizinische Geräte Wiederaufbereitung Marktsegmentierung
|
Attribute |
Naher Osten und Afrika Medizinprodukte Wiederaufarbeitung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die wichtigsten Trends im Nahen Osten und Afrika Medizinprodukte Wiederaufarbeitung Markt
Fortschritte durch Automatisierung und Prozessstandardisierung
- Ein bedeutender und beschleunigter Trend im Nahen Osten und Afrika Medizinprodukte-Wiederaufarbeitungsmarkt ist die zunehmende Einführung automatisierter Reinigungs- und Sterilisationssysteme neben standardisierten Protokollen, die Verbesserung der Konsistenz, Effizienz und Sicherheit bei Wiederaufarbeitungsvorgängen
- So ermöglichen automatisierte Wasch- und Sterilisatoren, die in Krankenhäusern in Saudi-Arabien implementiert sind, eine gleichzeitige Reinigung und Desinfektion mehrerer Instrumente, wodurch manuelle Fehler und Arbeitsanforderungen reduziert werden
- Die Integration von digitalen Tracking- und Barcoding-Systemen in die Aufarbeitungs-Workflows ermöglicht eine bessere Überwachung der Gerätenutzung, Wiederaufbereitungszyklen und Wartungspläne, die Verbesserung der regulatorischen Compliance und der betrieblichen Effizienz
- Diese Fortschritte erleichtern die zentralisierte Verwaltung von chirurgischen und diagnostischen Geräten in Krankenhäusern und Kliniken, so dass die Mitarbeiter den Status jedes Geräts in Echtzeit verfolgen und Verzögerungen in der Prozessbereitschaft verringern
- Dieser Trend zur Automatisierung und Standardisierung ist die Neuformulierung der Erwartungen im Krankenhaus- und Klinikbetrieb, die Dienstleister dazu veranlassen, prozessoptimierte Wiederaufbereitungslösungen mit Rückverfolgbarkeit, Compliance und Effizienz als Kernmerkmale zu entwickeln.
- Die Nachfrage nach automatisierten und standardisierten Wiederaufarbeitungslösungen wächst sowohl in großen Krankenhäusern als auch in diagnostischen Zentren rapide, da Gesundheitsdienstleister zunehmend die Patientensicherheit, die regulatorische Compliance und die betriebliche Effizienz priorisieren
- Es gibt auch einen wachsenden Trend der Outsourcing-Reprocessing-Dienste für spezialisierte Drittanbieter in Ländern wie Ägypten und Kenia, so dass kleinere Gesundheitseinrichtungen Zugang zu qualitativ hochwertiger Wiederaufarbeitung ohne schwere Investitionen
Naher Osten und Afrika Medizinprodukte Wiederaufarbeitung Marktdynamik
Fahrer
Steigende Notwendigkeit durch Gesundheitskosten Druck und chirurgische Volumen
- Die zunehmenden Gesundheitsausgaben Druck und steigenden operativen Volumen im Nahen Osten und Afrika sind wichtige Treiber für die Annahme der medizinischen Geräteaufbereitung
- So hat beispielsweise im April 2025 ein führendes Krankenhaus in Südafrika ein umfassendes Wiederaufarbeitungsprogramm implementiert, um Kosten für Einweg-Chirurgieinstrumente zu reduzieren und gleichzeitig die Einhaltung von Sterilisationsstandards zu gewährleisten.
- Da Krankenhäuser und Kliniken versuchen, Budgets zu optimieren und medizinische Abfälle zu reduzieren, bieten wiederaufbereitete Geräte eine kostengünstige Alternative zu neuen Einmalartikeln, ohne die Patientensicherheit zu beeinträchtigen.
- Darüber hinaus schafft die Ausweitung des Zugangs zu chirurgischen Pflege- und Diagnoseverfahren eine wachsende Nachfrage nach zuverlässigen, effizienten Wiederaufbereitungssystemen in städtischen und halbstädtischen Gesundheitseinrichtungen.
- Die betriebliche Effizienz, Ressourcenoptimierung und eine nachhaltige Abfallreduktion durch die medizinische Gerätereparatur sind wichtige Faktoren, die die Adoption in Krankenhäusern, diagnostischen Zentren und ambulanten chirurgischen Zentren in der ganzen Region vorantreiben.
- Unterstützte regulatorische Rahmenbedingungen und zunehmendes Bewusstsein für die Wiederaufarbeitung von Nutzen bei Gesundheitsadministratoren tragen weiter zum Marktwachstum im Nahen Osten und Afrika bei
- So haben beispielsweise Krankenhäuser in Katar berichtet, dass die Wiederaufarbeitung kritischer Geräte die jährlichen Ausgaben für Einweginstrumente um bis zu 20 % reduziert hat, was auf spürbare finanzielle Vorteile
- Der zunehmende Fokus auf ökologische Nachhaltigkeit und Reduktion von medizinischen Abfällen in Ländern wie den Vereinigten Arabischen Emiraten und Saudi-Arabien ist auch die Förderung von Krankenhäusern zur Übernahme von Wiederaufarbeitungspraktiken und zur Angleichung an nationale Initiativen im Bereich der Green Healthcare.
Zurückhaltung/Challenge
Regulatorische Compliance- und Infektionskontrollbelange
- Im Bereich der regulatorischen Compliance- und Infektionskontrollrisiken stellt eine erhebliche Herausforderung für eine breitere Übernahme der medizinischen Geräteaufbereitung in der Region dar.
- So können z.B. Inkonsistenzen in Sterilisationsprotokollen oder unzureichende Validierung von Wiederaufbereitungszyklen in einigen Kliniken zu Infektionsrisiken führen, wodurch Administratoren über die Adoption vorsichtig sind.
- Die Behandlung dieser Bedenken erfordert strenge Einhaltung internationaler Standards, regelmäßige Personalausbildung und Investitionen in validierte Aufbereitungsanlagen, um die Patientensicherheit und die gesetzliche Einhaltung zu gewährleisten.
- Darüber hinaus können die anfänglichen Einrichtungskosten für automatisierte und hochstandardisierte Wiederaufbereitungsanlagen relativ hoch sein, was die Adoption in kleineren Kliniken oder ressourcenschonenden Krankenhäusern begrenzen kann.
- Während die langfristigen Kostenvorteile anerkannt werden, kann die wahrgenommene Komplexität und Kapitalanlage von Wiederaufbereitungssystemen die Aufnahme von Gesundheitseinrichtungen mit begrenztem Budget noch behindern.
- Die Überwindung dieser Herausforderungen durch Regierungsberatung, Schulungsprogramme und erschwingliche konformitätsbereite Lösungen wird für ein nachhaltiges Marktwachstum im Nahen Osten und Afrika unerlässlich sein.
- In einer Umfrage in Nigeria wurde zum Beispiel darauf hingewiesen, dass 30% der Kliniken die Einführung der Wiederaufarbeitung aufgrund der Unsicherheit über die lokale Durchsetzung und die Überwachung der Infektionsbekämpfung verzögerten.
- Herausforderungen bei der Aufrechterhaltung von geschultem Personal für die Wiederaufarbeitung, insbesondere in ländlichen oder unterbewahrten Gebieten, begrenzen auch die konsequente Umsetzung hochwertiger Wiederaufarbeitungsprotokolle in der gesamten Region
Naher Osten und Afrika Medizinprodukte Wiederaufbereitung Markt Scope
Der Markt wird auf Basis von Typ, Produkt & Service, Prozess, Gerätetyp, Anwendung und Endbenutzer segmentiert.
- Typ
Der Markt wird auf Basis des Typs zu enzymatischen und nicht-enzymatischen Detergenzien segmentiert. Das enzymatische Detergentiensegment dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 41,6%, was durch seine Wirksamkeit bei der Entfernung organischer Böden wie Blut- und Geweberückstände von medizinischen Geräten bedingt ist. Krankenhäuser und diagnostische Zentren bevorzugen häufig enzymatische Detergenzien für kritische Geräte aufgrund ihrer bewährten Verträglichkeit mit automatisierten Reinigungssystemen und minimalem Risiko von schädlichen empfindlichen Instrumenten. Das Segment profitiert auch von der zunehmenden Sensibilisierung für Infektionskontrollprotokolle und gewährleistet eine hohe Reinigungseffizienz und regulatorische Compliance in den Gesundheitseinrichtungen. Enzymatische Detergenzien sind in Ländern wie Saudi-Arabien und VAE weit verbreitet, wo fortgeschrittene Wiederaufarbeitungsinfrastruktur besteht, so dass sie die bevorzugte Wahl in hochvolumigen chirurgischen Zentren. Darüber hinaus erhöht die Integration mit voreingenommenen und automatischen Reinigungsvorgängen die Workflow-Effizienz und reduziert die manuelle Arbeit. Der Markt für enzymatische Detergenzien wächst weiterhin stetig, da sich die Gesundheitsdienstleister auf die Sicherheit und Sterilisationssicherheit konzentrieren.
Das nicht-enzymatische Detergentiensegment wird erwartet, dass die schnellste Wachstumsrate von 15,8% von 2026 bis 2033, die durch die zunehmende Annahme in kleineren Krankenhäusern, Kliniken und Heimgesundheitseinstellungen. Nicht-enzymatische Detergenzien sind in der Regel kostengünstiger und einfacher zu verwenden, so dass sie für Einrichtungen mit begrenzten Ressourcen oder niedrigeren chirurgischen Volumen geeignet. Ihre milde Formulierung reduziert das Korrosionsrisiko bei wiederverwendbaren Instrumenten und appelliert an Regionen, in denen die Gerätelänge priorisiert wird. Darüber hinaus fördern Sensibilisierungskampagnen und Schulungsprogramme in Ländern wie Südafrika und Kenia ihren sicheren Einsatz in manuellen Reinigungsverfahren. Die Flexibilität, nicht-enzymatische Detergenzien über mehrere Gerätetypen zu verwenden, trägt weiter zu ihrer wachsenden Popularität bei.
- Von Produkt und Service
Auf Basis von Produkt & Service wird der Markt in wiederaufbereitende Support & Services und wiederaufbereitete medizinische Geräte segmentiert. Das reprozessierte Medizinproduktesegment dominierte den Markt im Jahr 2025 mit einem Anteil von 45,2%, angetrieben durch die hohe Nachfrage von Krankenhäusern und diagnostischen Zentren nach kostengünstigen Alternativen zu Einweggeräten. Wiederaufbereitete Geräte ermöglichen es Gesundheitseinrichtungen, qualitativ hochwertige Standards bei gleichzeitiger Reduzierung der Beschaffungskosten, insbesondere für kritische und halbkritische Geräte, beizubehalten. Das Segment profitiert auch von strengen Regulierungsrichtlinien in Ländern wie Saudi-Arabien und VAE, die Sicherheit und Compliance gewährleisten und die Adoption fördern. Krankenhäuser bevorzugen zunehmend die Auslagerung validierter wiederverarbeiteter Geräte zur Verbesserung der betrieblichen Effizienz und zur Verringerung von Abfällen. Der wachsende Fokus auf Nachhaltigkeit und medizinische Abfallreduktion beschleunigt die Nachfrage dieses Segments weiter. Darüber hinaus richten sich wiederaufbereitete medizinische Geräte an Initiativen zur Green Healthcare und Ressourcenoptimierung und verstärken ihre Dominanz.
Das Segment Reprocessing Support & Services wird voraussichtlich am schnellsten mit einem CAGR von 14,9 % von 2026 bis 2033 erleben, unterstützt durch steigende Outsourcing-Trends in kleineren Krankenhäusern, Kliniken und ambulanten Operationszentren. Länder wie Ägypten und Kenia sehen eine rasche Übernahme von Drittanbietern, die validierte Reinigungs-, Sterilisations- und Überwachungsdienstleistungen anbieten. Die Verfügbarkeit dieser Dienste reduziert die Notwendigkeit, Krankenhäuser in kostspielige Infrastruktur und geschultes Personal zu investieren und gleichzeitig die Einhaltung von Sterilisationsstandards zu gewährleisten. Die zunehmende Partnerschaft zwischen Krankenhäusern und spezialisierten Dienstleistern verstärkt die Adoption. Die Bequemlichkeit, Skalierbarkeit und Risikominderung von Wiederaufarbeitungsdienstleistungen sind für dieses Segment wichtige Wachstumstreiber.
- Nach dem Verfahren
Auf der Grundlage des Prozesses wird der Markt in Presoak, manuelle Reinigung, automatische Reinigung und Desinfektion segmentiert. Das automatische Reinigungssegment dominierte den Markt im Jahr 2025 mit einem Anteil von 39,7%, angetrieben durch seine Effizienz bei der Verarbeitung von großen Mengen von Geräten und gewährleistet eine gleichbleibende Sterilisationsqualität. Automatisierte Waschmaschinen-Desinfektoren reduzieren die manuelle Arbeit, minimieren den menschlichen Fehler und bieten die Rückverfolgbarkeit von Reinigungszyklen, die für die Einhaltung der Vorschriften entscheidend sind. Krankenhäuser in Saudi-Arabien und VAE nehmen aufgrund ihrer Kompatibilität mit enzymatischen Detergenzien und digitalen Trackingsystemen eine automatische Reinigung für kritische und halbkritische Geräte an. Das Segment profitiert auch von steigenden Investitionen in die Krankenhausinfrastruktur, wo fortgeschrittene Wiederaufbereitungs-Workflows durchgeführt werden, um hohe operative Volumen zu erfüllen. Darüber hinaus reduziert die Automatisierung die Infektionsrisiken und beschleunigt die Umlaufzeit für die Geräteverfügbarkeit. Der steigende Fokus auf standardisierte, reproduzierbare Reinigungsprozesse macht dieses Segment dominant.
Das manuelle Reinigungssegment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 16,2% von 2026 bis 2033, insbesondere in kleineren Krankenhäusern, Kliniken und entfernten Gesundheitseinrichtungen in Ländern wie Südafrika und Nigeria, beobachten. Eine manuelle Reinigung bleibt für Geräte, die nicht automatisch oder für Anlagen mit eingeschränkter Automatisierungsinfrastruktur verarbeitet werden können, unerlässlich. Bewusstseinskampagnen und Schulungsprogramme erhöhen ihre Annahme in ressourcenschonenden Bereichen. Die manuelle Reinigung ermöglicht auch eine größere Kontrolle über empfindliche Instrumente und ist oft der erste Schritt vor automatisierten Prozessen. Die Erschwinglichkeit, Flexibilität und Anpassungsfähigkeit der manuellen Reinigung tragen zu einem beschleunigten Wachstum in der Region bei.
- Mit Gerätetyp
Auf Basis des Gerätetyps wird der Markt in kritische Geräte, halbkritische Geräte und unkritische Geräte segmentiert. Das Segment der kritischen Geräte dominierte den Markt im Jahr 2025 mit dem größten Anteil von 47,8%, angetrieben durch die hohen Wiederaufarbeitungsanforderungen fürchirurgische Instrumente, Endoskope und andere Geräte, die mit sterilen Körperbereichen in Berührung kommen. Krankenhäuser priorisieren die Wiederaufbereitung kritischer Geräte, um Infektionen zu verhindern, Beschaffungskosten zu reduzieren und die Einhaltung internationaler Sterilisationsstandards zu gewährleisten. Länder wie Saudi-Arabien und VAE haben erweiterte Protokolle, die eine sichere und validierte Wiederaufarbeitung kritischer Geräte gewährleisten. Das Segment profitiert auch von der wachsenden Anzahl von chirurgischen Eingriffen und diagnostischen Eingriffen, die hochwertige sterilisierte Instrumente erfordern. Das zunehmende Bewusstsein für Patientensicherheit und Krankenhausakkreditierungsstandards verstärkt die Dominanz dieses Segments.
Das nichtkritische Gerätesegment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 15.5% von 2026 bis 2033, angetrieben durch steigende Adoption in Kliniken, Heimgesundheit und Diagnosezentren in Ländern wie Ägypten, Kenia und Südafrika. Nichtkritische Geräte, die intakte Haut berühren, können leichter und mit geringeren Kosten wiederaufgearbeitet werden. Gesundheitseinrichtungen implementieren für diese Geräte zunehmend standardisierte Wiederaufbereitungsprotokolle, um Infektionsrisiken zu minimieren und Abfall zu reduzieren. Das Wachstum des Segments wird durch kostenbewusste Gesundheitsadministratoren und Regierungsinitiativen unterstützt, die nachhaltige Praktiken fördern.
- Anwendung
Auf Basis der Anwendung wird der Markt in Geräte und Zubehör segmentiert. Das Segment der Geräte dominierte den Markt im Jahr 2025 mit einem Anteil von 51,3%, aufgrund der hohen Wiederaufarbeitung Nachfrage nach chirurgischen und diagnostischen Geräten. Krankenhäuser und chirurgische Zentren priorisieren Geräte über Zubehör für die Wiederaufbereitung aufgrund ihrer kritischen Rolle in der Patientensicherheit und Betriebseffizienz. Länder wie Saudi-Arabien und VAE, mit hohen chirurgischen Volumen, investieren stark in Gerätewiederaufbereitungsanlagen. Auch die Verfügbarkeit von automatisierten Reinigungssystemen, die mit mehreren Gerätetypen kompatibel sind, treibt dieses Segment an. Darüber hinaus sind Geräte teurer zu ersetzen, wodurch die Wiederaufarbeitung wirtschaftlich attraktiv.
Das Zubehör-Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 14,8% von 2026 bis 2033, angetrieben durch eine verstärkte Adoption in kleineren Kliniken, diagnostischen Zentren und Heimgesundheitseinrichtungen. Zubehör wie Schläuche, Steckverbinder und wiederverwendbare Instrumententeile können sicher und kostengünstig wiederverarbeitet werden. Länder wie Südafrika und Ägypten zeugen von der steigenden Nachfrage nach der Wiederaufbereitung von Zubehör aufgrund niedrigerer Investitionsanforderungen und einfacherer Prozessprotokolle. Das zunehmende Bewusstsein für Abfallreduktion und Nachhaltigkeit beschleunigt das Wachstum dieses Segments weiter.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser, Kliniken, Heimmedizin, diagnostische Zentren, Hersteller, ambulatorische chirurgische Zentren und andere segmentiert. Das Segment Spitäler dominierte den Markt im Jahr 2025 mit einem Anteil von 54,7%, angetrieben durch hohe chirurgische Volumen, strenge regulatorische Anforderungen und groß angelegte Wiederaufbereitungsinfrastruktur. Krankenhäuser in Saudi-Arabien und den Vereinigten Arabischen Emiraten führen Adopter aufgrund fortschrittlicher Sterilisationsprotokolle, hoher Patientendurchsatz und Investitionen in automatisierte Aufbereitungssysteme. Die Dominanz wird auch durch kostensparende Initiativen und eine nachhaltige Abfallwirtschaftspolitik in großen Gesundheitseinrichtungen verstärkt.
Das Segment Kliniken wird erwartet, dass das schnellste Wachstum bei einem CAGR von 16,1 % von 2026 bis 2033, durch das zunehmende Bewusstsein für die Infektionskontrolle, die zunehmende Einführung von kleinen Wiederaufarbeitungssystemen und Regierungsinitiativen zur Unterstützung der wirtschaftlichen Gesundheitsversorgung in Ländern wie Südafrika, Kenia und Ägypten. Kleinere Kliniken investieren in kompakte automatisierte Waschmaschinen und validierte manuelle Reinigungsprozesse, um die Patientensicherheit bei der Steuerung der Betriebskosten zu gewährleisten. Auch die zunehmenden Trainingsprogramme und Service Outsourcing fördern die Übernahme in diesem Segment.
Naher Osten und Afrika Medizinprodukte Wiederaufarbeitung Markt Regionale Analyse
- Saudi-Arabien dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 38,5%, die durch fortgeschrittene Gesundheitsinfrastruktur, staatliche Initiativen zur Förderung der Kosteneffizienz und frühzeitige Einführung standardisierter Wiederaufarbeitungsprotokolle in öffentlichen und privaten Krankenhäusern gefördert wurden.
- Gesundheitseinrichtungen im Land priorisieren die Patientensicherheit, die regulatorische Compliance und die betriebliche Effizienz, die Einführung automatisierter und standardisierter Wiederaufbereitungssysteme für kritische und halbkritische Geräte, um eine qualitativ hochwertige Sterilisation und Rückverfolgbarkeit zu gewährleisten
- Diese weit verbreitete Adoption wird durch starke Investitionen in die Krankenhausinfrastruktur, eine technologisch qualifizierte Arbeitskräfte und ein wachsendes Bewusstsein für eine nachhaltige medizinische Abfallwirtschaft unterstützt und die medizinische Geräteaufbereitung als Standardpraxis sowohl in öffentlichen als auch in privaten Gesundheitseinrichtungen
Saudi-Arabien Medizinprodukte Wiederaufarbeitung Markt Insight
Der saudi-arabische Medizinprodukte-Wiederaufarbeitungsmarkt erfasste 2025 den größten Umsatzanteil von 38,5%, der von der fortschrittlichen Gesundheitsinfrastruktur des Landes, hohen operativen Volumen und starken Regierungsinitiativen angetrieben wurde, die kosteneffiziente und nachhaltige Wiederaufarbeitungspraktiken fördern. Krankenhäuser und diagnostische Zentren übernehmen zunehmend automatisierte Reinigungs- und Sterilisationssysteme, neben digitaler Verfolgung und Barcodierung für Compliance und Effizienz. Der zunehmende Fokus auf Patientensicherheit, Infektionskontrolle und regulatorische Einhaltung ist eine weitere ermutigende Annahme. Darüber hinaus erhöht die Präsenz multinationaler Anbieter und Dienstleister, die validierte wiederverarbeitete medizinische Geräte anbieten, die Marktdurchdringung. Die Markterweiterung wird auch durch Schulungsprogramme für medizinisches Personal und die Integration von Wiederaufbereitungssystemen in groß angelegte Krankenhausarbeitsabläufe unterstützt.
VAE Medical Device Reprocessing Market Insight
Der Medizinprodukte-Wiederaufarbeitungsmarkt der Vereinigten Arabischen Emirate soll während der Prognosezeit mit einem signifikanten CAGR wachsen, der von staatlichen Initiativen für nachhaltiges Gesundheitswesen, steigenden chirurgischen Eingriffen und dem Ausbau privater Gesundheitseinrichtungen angetrieben wird. Kliniken und Krankenhäuser implementieren zunehmend automatisierte und standardisierte Wiederaufarbeitungssysteme, um die Effizienz zu verbessern, die Durchlaufzeiten der Geräte zu reduzieren und die Einhaltung internationaler Sterilisationsstandards zu gewährleisten. Die gut ausgebaute Gesundheitsinfrastruktur des Landes und das hohe Bewusstsein für Infektionskontrollprotokolle unterstützen das Marktwachstum weiter. Darüber hinaus ermöglichen öffentlich-private Partnerschaften und die Einführung von Outsourcing-Modellen für die Wiederaufarbeitung von Dienstleistungen den Zugang zu qualitativ hochwertigen Lösungen.
Südafrika Medizinische Geräte Wiederaufbereitung Markt Insight
Der Südafrika-Markt erlebt ein rasches Wachstum aufgrund der steigenden Gesundheitsausgaben, der steigenden operativen Volumen und des Ausbaus privater Krankenhausnetze, die validierte Wiederaufbereitungs-Workflows annehmen. Krankenhäuser konzentrieren sich auf die Kostensenkung im Zusammenhang mit Einweg-Geräten und gewährleisten die Einhaltung strenger Sterilisationsstandards. Der Markt wird durch die zunehmende Sensibilisierung für ökologische Nachhaltigkeit und medizinische Abfallreduktionspraktiken unterstützt. Die Einführung von automatisierten und manuellen Wiederaufarbeitungssystemen in städtischen und halbstädtischen Gesundheitseinrichtungen beschleunigt das Wachstum. Staatliche Anreize und Ausbildungsprogramme fördern auch kleinere Kliniken, um standardisierte Wiederaufarbeitungspraktiken zu verabschieden.
Ägyptische Medizinprodukte Wiederaufbereitung Markt Insight
Der ägyptische Medizinprodukte-Wiederaufarbeitungsmarkt wird voraussichtlich während der Vorausschätzungsperiode bei einem beträchtlichen CAGR expandieren, der durch Investitionen in Krankenhausinfrastruktur, zunehmende chirurgische Verfahren und steigende Einführung automatisierter Sterilisationssysteme gefördert wird. Kliniken und ambulante chirurgische Zentren bieten nach und nach wiederverarbeitete medizinische Geräte und Support-Services an, um Kosten zu optimieren und die betriebliche Effizienz zu verbessern. Awareness-Kampagnen zur Infektionsbekämpfung und zur Einhaltung regulatorischer Richtlinien werden weiterhin angenommen. Darüber hinaus ermöglichen Partnerschaften mit Drittanbietern Wiederaufarbeitungsdienstleistern kleinere Gesundheitseinrichtungen, sichere und standardisierte Praktiken umzusetzen.
Naher Osten und Afrika Ärztliche Geräte Wiederaufarbeitung Marktanteil
Die Medizinprodukteaufbereitungsindustrie im Nahen Osten und Afrika wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- STERIS (USA)
- Stryker (USA)
- Medline Industries, Inc. (USA)
- Johnson & Johnson Services, Inc. (USA)
- Arjo Group (Schweden)
- Getinge AB (Schweden)
- NEScientific, Inc. (USA)
- Innovative Gesundheit, Inc. (USA)
- Medisafe International (USA)
- Vanguard AG (Deutschland)
- SteriPro Canada, Inc. (Kanada)
- HYGIA Health Services, Inc. (USA)
- SureTek Medical (USA)
- Medtronic (Irland)
- Boston Scientific Corporation (USA)
- B. Braun SE (Deutschland)
- Smith & Nephew plc (USA)
- Teleflex Incorporated (US)
- 3M (US)
- Afri Medical (Ägypten)
Was sind die jüngsten Entwicklungen im Nahen Osten und Afrika Medical Device Reprocessing Market
- Im August 2025 veröffentlichte die South African Health Products Regulatory Authority (SAHPRA) eine aktualisierte Mitteilung, die ihre offizielle Position zur Wiederaufarbeitung von Einweg-Medikamenten für die Industrie-Stakeholder, zur Klärung regulatorischer Erwartungen und Compliance-Anforderungen für die Wiederaufarbeitung von Praktiken im regulierten Gesundheitsmarkt in Südafrika erläutert. Diese Anleitung hilft Krankenhäusern und Wiederaufarbeitungsdienstleistern zu verstehen, wie Einweggeräte behandelt werden können und sicherere Geräte wiederverwenden Frameworks unterstützen
- Im Juli 2025 diskutierten Ägyptens Gesundheits- und Bevölkerungsminister und das UNDP eine verstärkte Zusammenarbeit im Bereich der medizinischen Abfallbewirtschaftung und der menschlichen Entwicklung, verstärkte gemeinsame Anstrengungen zur Verbesserung der Infrastruktur für die Gesundheitsversorgung und zur Verbesserung der Handhabungssysteme eine Grundlage für die Protokolle zur Aufbereitung von medizinischen Geräten. Dies unterstreicht die Regierungspriorisierung von medizinischen Abfallsystemen, die sichere Wiederaufbereitungskonzepte unterstützen
- Im Januar 2025 erhielt SGS die Genehmigung, den Umfang seiner Sterilisationsdienste der EU Medical Device Regulation (MDR) in den Vereinigten Arabischen Emiraten zu erweitern, so dass das Unternehmen zusätzliche Sterilisationsprozesse bewerten und medizinische Geräte-Sterilisationsserviceangebote für Gesundheitsdienstleister in der Region verbessern kann. Diese Entwicklung unterstützt umfassendere Wiederaufbereitungsaktivitäten, indem die Sterilisationsfähigkeiten verbessert werden, die für eine sichere Wiederverwendung von medizinischen Geräten unerlässlich sind.
- Im Dezember 2024 unterzeichneten Ägyptens Gesundheits- und Bevölkerungsministerium und das Entwicklungsprogramm der Vereinten Nationen (UNDP) eine Vereinbarung zur Errichtung einer hochmodernen gefährlichen medizinischen Abfallbehandlungsanlage im Gouverneursstaat Suez, die die medizinische Abfallinfrastruktur und den sicheren Umgang mit gefährlichen Gesundheitsmaterialien stärken soll
- Im September 2023 verabschiedete Ägypten die Sterilisationstechnologie des Ethylenoxids (EtO) zur Verbesserung der Sterilisation medizinischer Geräte, insbesondere für hitzeempfindliche Instrumente, zur Verbesserung der Sicherheits- und Behandlungsergebnisse im Gesundheitswesen. EtO-Sterilisation ist weithin anerkannt für seine Wirksamkeit bei der Sicherstellung der Sterilität für komplexe und empfindliche medizinische Produkte, die Unterstützung sicherer Wiederverwendung Protokolle und die Stärkung der gesamten medizinischen Geräte Handling und Wiederaufbereitung Umgebung in der Region
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











