


Marktsegmentierung für digitales Mining in Nordamerika nach Typ (Lösungen und Dienstleistungen), Komponenten (intelligente Sensoren, autonome Betriebsabläufe, 3D-Druck, vernetzte Mitarbeiter, Fernsteuerungszentrale, Cybersicherheit für Anlagen, integrierte Plattformen und fortgeschrittene Analytik), Metallart (Eisen und Ferrolegierungen, Nichteisenmetalle und Edelmetalle), Abbauart (Tagebau und Untertagebau), Technologie (Automatisierung und Robotik, Internet der Dinge (IoT), Big Data, Zeitanalyse im Einzelhandel, KI, räumliche und geografische Informationssysteme, automatisierte Drohnen, Cybersicherheit, Blockchain und Sonstiges), Anwendung (Wartungsplanung, mobile Lösungen für den Außendienst, Geofencing und Sonstiges) – Branchentrends und Prognose bis 2033
Was ist die Nordamerika Digital Mining Markt Größe und Wachstum Rate
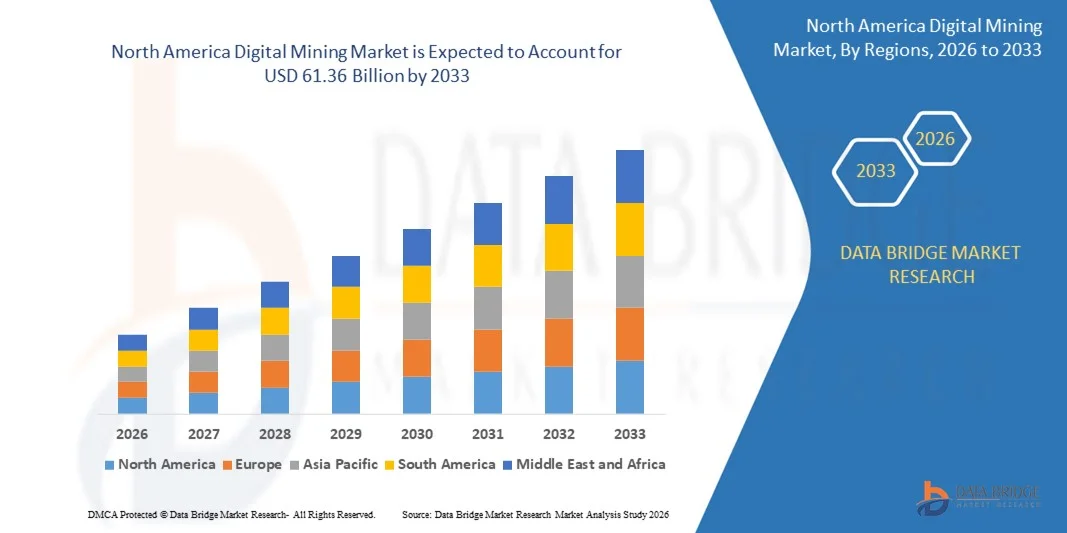
- Nach Data Bridge Market Research Analysis wurde die digitale Bergbaumarktgröße in Nordamerika geschätzt21,06 Milliarden USD in 2025und wird voraussichtlich erreichen61,36 Milliarden USD bis 2033, beiCAGR von 14,3%während des Prognosezeitraums
- Aufgrund zunehmender Unfälle und Todesfälle konzentrieren sich die Hersteller auf die Sicherheitsbedenken und damit die Umsetzung und Installation verschiedener Sicherheitsmaßnahmen durch den digitalen Bergbau, um die Sicherheit von Arbeitnehmern, Minenpflanzen und Umwelt zu gewährleisten, die das Wachstum des digitalen Bergbaumarktes vorantreiben
- Digitaler Bergbau erfordert hohe Implementierungskosten, die kleine und mittlere Unternehmen kaum für ihre Geschäftsbereiche leisten, die das digitale Bergbaumarktwachstum behindern
Marktgröße und Prognose:
- Marktwert (2025):21,06 Milliarden USD
- Voraussichtlicher Marktwert (2033):61,36 Mrd. USD
- Wettervorhersage CAGR (2026–2033):14.3%
Was sind die großen Takeaways des digitalen Bergbaumarktes
- Emergenz des Internets der Dinge schafft Notwendigkeit, digitale Bergbau zu übernehmen, die eine Chance für das Wachstum des digitalen Bergbaumarktes
- Die Annahme des digitalen Bergbaus mit fehlender technischer Expertise stellt eine Herausforderung für das digitale Bergbaumarktwachstum dar, da die Länder aufgrund wachsender Technologie und Innovation Probleme technischer Facharbeiter hatten.
- Die USA dominierten den Markt für Digitale Bergbau in Nordamerika mit einem geschätzten Umsatzanteil von 41,2% im Jahr 2025, der durch eine starke Einführung digitaler Bergbautechnologien in der Mineralgewinnung, Öl- und Gasraffination und chemische Verarbeitung angetrieben wurde.
- Kanada wird die schnellste CAGR von rund 7,8% während der Prognosezeit registrieren, die durch die zunehmende Einführung digitaler Bergbaulösungen in Edelmetallgewinnung, Ölsandbetrieben und Industriemineralien gefördert wird.
- Das Segment Solutions dominierte den digitalen Bergbaumarkt mit dem größten Marktanteil von 61,3% im Jahr 2024, der von der steigenden Nachfrage nach integrierten Plattformen, die Echtzeitdaten, Automatisierung und Analytik zur Optimierung des Bergbaubetriebs liefern, angetrieben wurde.
Report Scope und Digital Mining Market Segmentation
|
Attribute |
Digital Mining Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im digitalen Bergbaumarkt
KI-Powered Automation und Echtzeit-Daten Transforming Mining Operations
- Ein wesentlicher und beschleunigender Trend im globalen digitalen Bergbaumarkt ist die Integration von Künstlicher Intelligenz (KI), Automatisierung und Echtzeit-Datenanalyse, die Optimierung der Betriebseffizienz, Sicherheit und Ressourcenoptimierung im Bergbau
- Zum Beispiel nutzen Unternehmen wie Caterpillar und Komatsu autonome Transport- und Bohrsysteme, die die Produktivität verbessern, die Betriebskosten senken und die Sicherheit verbessern, indem die menschliche Beteiligung an gefährlichen Bergbauaufgaben minimiert wird.
- KI und maschinelles Lernen ermöglichen eine vorausschauende Wartung, Anomalie-Erkennung und Optimierung der Geräteleistung, wodurch Ausfallzeiten und ungeplante Ausfallzeiten im Bergbau erheblich reduziert werden
- Die Integration digitaler Bergbau-Plattformen mit IoT-Sensoren, fortschrittlicher Telemetrie und KI-getriebenen Steuerungszentren bietet Bergbauunternehmen Echtzeitsicht in Produktion, Gerätegesundheit und Umweltbedingungen
- Dieser Trend spiegelt die Erwartungen des Bergbaubetriebs grundlegend um, indem er sicherere, effizientere und datengesteuerte Entscheidungsumgebungen bietet. Dadurch entwickeln Unternehmen wie Hexagon AB und ABB mit Funktionen wie autonomes Flottenmanagement, Echtzeitüberwachung und prognostizierende Analytik AI-fähige digitale Bergbaulösungen
- Die Nachfrage nach digitalen Bergbaulösungen, die die operative Effizienz steigern, die Sicherheit verbessern und Nachhaltigkeitsziele unterstützen, wächst im gesamten Bergbausektor rapide, was die Notwendigkeit zur Optimierung der Ressourcengewinnung in immer komplexeren und abgelegenen Umgebungen mit sich bringt.
Was sind die Haupttreiber des digitalen Bergbaumarktes
- Der steigende Bedarf an betrieblicher Effizienz, Arbeitssicherheit und ökologischer Nachhaltigkeit im Bergbausektor ist ein Hauptmotor für die beschleunigte Einführung von Digital Mining Technologien
- So hat Sandvik AB im Februar 2024 autonome Bohrlösungen ins Leben gerufen, die den Bergbaubetrieben ermöglichen, die Produktivität zu verbessern und gleichzeitig die Exposition der Menschen in risikoreichen Umgebungen zu reduzieren – und den Markt im Fokus auf Sicherheit und Automatisierung zu verdeutlichen.
- Da Ressourceneinlagen härter für den Zugang und die Extraktionskosten steigen, übernehmen Bergbauunternehmen digitale Bergbauplattformen, die Echtzeitdaten, AI und Automatisierung nutzen, um Prozesse zu optimieren, die Produktion zu maximieren und die Betriebskosten zu senken
- Die zunehmende Betonung nachhaltiger Bergbaupraktiken ist zudem die Förderung der Nutzung digitaler Bergbautechnologien zur Überwachung der Umweltauswirkungen, zur Verringerung der Emissionen und zur Verbesserung der Ressourceneffizienz.
- Die Fähigkeit, Operationen fernzubedienen, die Gesundheit der Geräte zu überwachen und vorausschauende Analytik zu nutzen, erhöht die Betriebszeit und minimiert ungeplante Störungen und macht Digital Mining zu einem wesentlichen Bestandteil für moderne Bergbaubetriebe
- Die zunehmende Übernahme von IoT-, KI- und autonomen Geräten, kombiniert mit zunehmender digitaler Alphabetisierung und unterstützenden Regierungsinitiativen im Bergbausektor, trägt zum Wachstum des digitalen Bergbaumarktes weltweit bei
Welchen Faktor erhebt das Wachstum des digitalen Bergbaumarktes
- Im Hinblick auf Cybersicherheitsrisiken, hohe Investitionsanforderungen und begrenzte digitale Infrastruktur in Entwicklungsregionen stellen wichtige Herausforderungen für die breitere Einführung digitaler Bergbautechnologien dar
- So haben z.B. hochkarätige Cyber-Vorfälle, die auf kritische Infrastruktur ausgerichtet sind, das Bewusstsein für die Schwachstelle von vernetzten Bergbausystemen gegenüber Cyberangriffen, Datenverletzungen und operativen Störungen erhoben.
- Die Bewältigung dieser Bedenken durch robuste Cybersicherheits-Rahmen, sichere Netzwerkprotokolle und Echtzeit-Drohungserkennung ist entscheidend für das Vertrauen von Bergbauunternehmen, die digitale Bergbaulösungen annehmen
- Darüber hinaus können die hohen Kosten im Zusammenhang mit der Implementierung von KI-, IoT- und Automatisierungstechnologien, kombiniert mit der Notwendigkeit spezialisierter technischer Expertise, eine Barriere sein, insbesondere für kleine und mittlere Bergbaubetriebe
- Die digitale Aufteilung in aufstrebenden Bergbauregionen, in denen die Internet-Konnektivität und die digitale Infrastruktur weiter ausgebaut werden, beschränkt die Skalierbarkeit fortschrittlicher Digital Mining-Lösungen weiter
- Die Überwindung dieser Herausforderungen erfordert verstärkte Investitionen in Cybersicherheit, Schulung von Arbeitskräften, Partnerschaften zwischen Technologieanbietern und Bergbauunternehmen sowie die Entwicklung von zugänglicheren und skalierbaren digitalen Bergbauplattformen zur Unterstützung langfristiger Marktentwicklung
Wie wird der Digital Mining Market segmentiert
Der Markt wird auf der GrundlageTyp, Komponenten, Metalltyp, Bergbauart, Technologie und Anwendung.
- Typ
Auf Basis des Typs wird der digitale Bergbaumarkt in Solutions und Services segmentiert. Das Segment Solutions dominierte den digitalen Bergbaumarkt mit dem größten Marktanteil von 61,3% im Jahr 2024, der von der wachsenden Nachfrage nach integrierten Plattformen, die Echtzeitdaten, Automatisierung und Analytik zur Optimierung des Bergbaubetriebs liefern, angetrieben wird. Bergbauunternehmen investieren zunehmend in umfassende digitale Lösungen, um die Effizienz zu verbessern, Ausfallzeiten zu reduzieren und die Sicherheit zu verbessern.
Das Segment Services wird voraussichtlich die schnellste Wachstumsrate von 19,4% von 2025 bis 2032 beobachten, die durch die steigende Notwendigkeit von Beratungs-, Systemintegration, Wartung und Support-Services für einen reibungslosen Einsatz und das Management digitaler Bergbautechnologien gefördert wird. Als die digitale Adoption beschleunigt, spielen Dienstleister eine entscheidende Rolle bei der Erleichterung der end-to-end-digitalen Transformation im Bergbaubetrieb.
- Von den Komponenten
Auf Basis von Komponenten wird der digitale Bergbaumarkt in Smart Sensors, Autonomous Operations, 3D Printing, Connected Worker, Remote Operations Center, Asset Cyber Security, Integrated Platforms und Advanced Analytics segmentiert. Das Segment Smart Sensors hatte 2024 den größten Marktanteil, der von ihrer entscheidenden Rolle bei der Überwachung von Geräten, Umweltbedingungen und operativer Leistung in Echtzeit angetrieben wurde.
Das Segment Autonomous Operations wird von 2025 bis 2032 mit dem schnellsten CAGR bezeugt, da Bergbauunternehmen zunehmend selbstfahrende Fahrzeuge, Bohrgeräte und Robotersysteme übernehmen, um die Sicherheit, die Produktivität zu verbessern und die Arbeitsabhängigkeit insbesondere in gefährlichen Umgebungen zu reduzieren.
- Nach Metalltyp
Auf Basis des Metalltyps wird der digitale Bergbaumarkt in Eisen- und Ferrolegierungen, Non-Ferrous-Metalle und Edelmetalle segmentiert. Das Segment Iron and Ferro Alloys dominierte den Markt mit dem größten Umsatzanteil von 47,6% im Jahr 2024, aufgrund der hohen Nachfrage nach diesen Werkstoffen im Bau-, Automobil- und Industriesektor, was ihre Gewinnung zum Schwerpunkt der digitalen Optimierung macht.
Das Segment Precious Metals wird erwartet, dass es das schnellste Wachstum während der Prognosezeit erlebt, das durch die zunehmende globale Nachfrage nach Gold-, Silber- und Platingruppenmetallen sowie durch die zunehmende Nutzung digitaler Lösungen zur Verbesserung der Effizienz und Nachhaltigkeit im Edelmetallbergbau vorangetrieben wird.
- Durch Bergbau
Auf Basis des Bergbaus wird der digitale Bergbaumarkt in Surface Mining und Underground Mining segmentiert. Das Segment Surface Mining entfiel auf den größten Marktanteil von 68,9 % im Jahr 2024, der durch die relativ geringere operative Komplexität, Wirtschaftlichkeit und ein hohes Volumen an Mineralextraktion mit Oberflächenabbaumethoden bedingt war.
Das Segment Underground Mining wird von 2025 bis 2032 am schnellsten CAGR erleben, das durch die zunehmende Erkundung von tiefen Mineralreserven, insbesondere für hochwertige Ressourcen, und die Notwendigkeit fortschrittlicher digitaler Technologien zur Verbesserung der Sicherheit und Betriebseffizienz in komplexen unterirdischen Umgebungen, gefördert wird.
- Von der Technik
Auf Basis der Technologie wird der digitale Bergbaumarkt in Automatisierung und Robotik, Internet Of Things (IoT), Big Data Analytics, Real-Time Analytics, Künstliche Intelligenz und maschinelles Lernen, Geographic Information Systems, Automated Drones, Cybersecurity, Blockchain, Virtual Reality und Augmented Reality, and Others segmentiert. Das Internet of Things (IoT) Segment dominierte den Markt mit dem größten Umsatzanteil von 26,8% im Jahr 2024, der von der weit verbreiteten Bereitstellung von IoT-Sensoren und angeschlossenen Geräten zur Echtzeitüberwachung und Betriebsoptimierung angetrieben wurde.
Das Segment Künstliche Intelligenz und maschinelles Lernen wird während der Prognosezeit mit dem schnellsten CAGR wachsen, unterstützt durch die zunehmende Nutzung von AI-getriebenen Vorhersagen, autonomen Geräten und fortschrittlichen Entscheidungsinstrumenten, die Produktivität, Sicherheit und Kosteneffizienz im Bergbau verbessern.
- Anwendung
Auf Basis der Anwendung wird der digitale Bergbaumarkt in Instandhaltungsplanung, Frontline Mobility Solutions, Geo-Fencing Safety und Sonstiges segmentiert. Das Segment Maintenance Planning hat 2024 den größten Marktanteil von 39,5% gehalten, da Bergbauunternehmen die vorausschauenden Instandhaltungsstrategien priorisieren, um die Ausfallzeiten der Anlagen zu reduzieren, die Lebensdauer der Anlagen zu verlängern und die Betriebsabläufe zu optimieren.
Das Segment Geo-Fencing Safety wird von 2025 bis 2032 die schnellste Wachstumsrate erleben, die durch die zunehmende Notwendigkeit, die Sicherheit der Arbeitnehmer durch ortsbasierte Alarme, eingeschränkte Zonendurchführung und Echtzeit-Tracking in gefährlichen Bergbauumgebungen zu erhöhen, verursacht wird.
Welche Region hält den größten Teil des digitalen Bergbaumarktes
- Die USA dominierten den Markt für Digitale Bergbau in Nordamerika mit einem geschätzten Umsatzanteil von 41,2% im Jahr 2025, der durch eine starke Einführung digitaler Bergbautechnologien in der Mineralgewinnung, Öl- und Gasraffination und chemischen Verarbeitung angetrieben wurde. Die fortschrittliche industrielle Infrastruktur des Landes, die Präsenz von großen Bergbau- und Chemiekonzernen sowie kontinuierliche Investitionen in Automatisierung, vorausschauende Instandhaltung und intelligente Bergbauplattformen stärken die Marktführerschaft
- Hohe Konzentration an R&D-Zentren, Zusammenarbeit zwischen Technologieanbietern, Bergbaubetreibern und Software-Lösungsunternehmen sowie kontinuierliche Innovation in KI-getriebenen Analytik, IoT-basierter Überwachung und Cloud-enabled Mining-Plattformen verstärken die Dominanz der USA auf dem Markt für Digitale Bergbau in Nordamerika weiter
- Wachsende Fokus auf Umwelt-Compliance, nachhaltige Bergbau-Praktiken und Umsetzung von Industrie 4.0-Lösungen über Extraktion, Beneficiation und Verarbeitungseinheiten unterstützt langfristiges Wachstum in den USA und benachbarten nordamerikanischen Ländern
Kanada Digital Mining Market Insight
Kanada wird in der Prognosezeit die schnellste CAGR von rund 7,8% registrieren, die durch die zunehmende Einführung digitaler Bergbaulösungen in Edelmetallgewinnung, Ölsandbetrieben und Industriemineralien gefördert wird. Investitionen in autonome Anlagen, vorausschauende Wartung und digitale Überwachungssysteme treiben eine rasche Markterweiterung.
Mexiko Digital Mining Markt Einblick
Mexiko beobachtet ein stetiges Wachstum im Digital Mining-Markt, unterstützt durch steigende Nachfrage nach intelligenter Überwachung von Bergbaubetrieben, Automatisierung von Erzverarbeitung und betrieblichen Effizienzinitiativen. Der Fokus auf die Einhaltung von Umweltstandards, die Modernisierung der Bergbauinfrastruktur und die Einführung von IoT- und Cloud-basierten Analysen treibt die Marktentwicklung weiter voran.
Welche sind die Top-Unternehmen im digitalen Bergbaumarkt
Die digitale Bergbauindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ABB(Schweiz)
- Siemens(Deutschland)
- Rockwell Automation, Inc.(US)
- SAP SE(Deutschland)
- Wipro Limited(Indien)
- Wencomine (eine Tochtergesellschaft von Hitachi Construction Machinery Co., Ltd.) (Japan)
- Cisco (USA)
- Caterpillar (USA)
- General Electric (US)
- Sandvik AB (Schweden)
- Hexagon AB (Tochter von HEXAGON) (Schweden)
- IBM Corporation (US)
- Hatch Ltd. (Kanada)
- Wabtec Corporation (USA)
- Komatsu Mining Corp. (Tochter der Komatsu Ltd.) (U.S.)
- Unfall (Irland)
- Trimble Inc. (USA)
- Schneider Electric (Frankreich)
- BENTLEYSYSTEME, INCORPORATED (US)
- Tech Mahindra Limited (Indien)
Was sind die jüngsten Entwicklungen im globalen Smart Shelf Management Market
- Im Juni 2022 arbeitete Metso Outotec mit Dynamox zusammen, um seine Zustandsüberwachungsplattform in Bergbauprozesse zu integrieren und die Lösung für eine verbesserte Betriebseffizienz zu erweitern. Dynamox trägt dazu bei, benutzerfreundliche und nachhaltige digitale Lösungen zu entwickeln, den Bergbau mit KI und Analytik voranzutreiben
- Im Mai 2022 startete Epiroc das Boomer S10 S, ein Bohrgerät, das die Minenentwicklungsproduktivität mit nahezu chirurgischer Präzision steigerte. Mit bis zu 25% mehr Effizienz als traditionelle Jumbos, bringt es erhebliche Kosteneinsparungen, revolutionierende Bergbauarbeiten
- Im Oktober 2020 startete die SAP SE SAP S/4HANA Cloud, eine Plattform, die Innovationen in Branchen und Unternehmenslinien fördert und intelligente Unternehmenslösungen unterstützt. Dadurch wird das Produktportfolio von SAP gestärkt und das Marktwachstum mit neuen Features und Verbesserungen unterstützt
- Im Juni 2020 arbeitete Wencomine mit Oxbotica zusammen, um eine offene Selbstständigkeitslösung für den Bergbau zu entwickeln, die es Kunden ermöglicht, verschiedene offene, standardbasierte Fahrzeuge in ihren Betrieb zu integrieren. Diese Zusammenarbeit verbessert Wencomines Angebote und fördert das Marktwachstum durch vielseitige und anpassungsfähige Lösungen
- Im April 2020 kündigte Cisco seine Absicht an, Fluidmesh Networks, LLC, ein Anbieter von drahtlosen Backhaul-Systemen zu erwerben. Diese Akquisition zielt darauf ab, die Lösungen von Fluidmesh zur Verbesserung der Sicherheit und zur Senkung der Kosten in unternehmenskritischen Anwendungen wie Minen zu nutzen, um die Marktangebote von Cisco zu verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.
Häufig gestellte Fragen












